

 |
市場調查報告書
商品編碼
2136429
全球豌豆蛋白市場(至 2031 年):按類型(分離豌豆蛋白、濃縮豌豆蛋白和組織化豌豆蛋白)、應用(食品、飲料及其他)、特性(傳統和有機)、加工方法(乾法和濕法)和地區分類。Pea Protein Market by Type (Isolates, Concentrates, and Textured), Application (Food, Beverages, and Other Applications), Nature (Conventional and Organic), Processing Method (Dry and Wet), and Region - Global Forecast to 2031 |
||||||

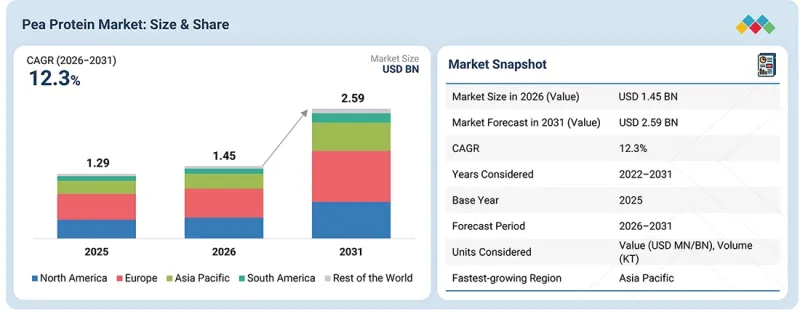
預計豌豆蛋白市場將從 2026 年的 14.5 億美元成長到 2031 年的 25.9 億美元,2026 年至 2031 年的複合年成長率為 12.3%。
| 調查範圍 | |
|---|---|
| 調查期 | 2022-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 單元 | 金額(美元)/數量(噸) |
| 部分 | 類型、用途、屬性、加工方法、區域 |
| 目標區域 | 北美、歐洲、亞太地區、南美及其他地區 |
“按類型分類,分離豌豆蛋白佔據最大的市場佔有率,因為它在食品、飲料和寵物食品領域有著廣泛的應用。”
豌豆蛋白因其能夠提供高濃度、營養價值和功能性穩定的蛋白質來源而引領市場。其高蛋白含量使其成為希望在不顯著增加產品體積的情況下提高蛋白質含量的生產商的理想選擇。此外,分離豌豆蛋白適用於多種產品配方,包括肉類替代品、運動營養品、飲料、點心、機能性食品和寵物食品。萃取和加工技術的進步也使生產商能夠開發出功能性和應用適用性更佳的豌豆蛋白。
“傳統產品由於成本效益高、易於獲取且適合大規模生產,因此佔據了最大的市場佔有率。”
由於其成本效益高、供應廣泛、穩定可靠且適合大規模生產,傳統豌豆蛋白預計將主導全球市場。傳統豌豆蛋白廣泛應用於肉類替代品、運動營養產品、飲料、零食和機能性食品等大規模生產領域,這些領域的製造商需要可靠的原料供應、穩定的品質和經濟高效的配方。其完善的生產和採購系統進一步促進了其在各種食品和營養應用領域的廣泛應用。
“按應用領域分類,食品領域佔據豌豆蛋白市場最大的佔有率,這主要得益於豌豆蛋白在各種食品配方中的應用日益廣泛。”
食品領域正在推動豌豆蛋白市場的發展,因為植物來源蛋白源正日益被納入主流食品配方中。豌豆蛋白具有保水性、乳化性和質地改善等功能特性,製造商可以利用這些特性來改善產品的結構和營養成分。除了廣泛應用於肉類替代品、零食、烘焙食品、糖果甜點和機能性食品等各類產品外,消費者對蛋白質強化和潔淨標示配方的日益關注也促進了豌豆蛋白的廣泛應用和市場領先地位。
“歐洲在豌豆蛋白市場處於領先地位,這得益於其成熟的植物來源食品產業和強大的製造業基礎。”
歐洲憑藉成熟的植物來源食品產業、強大的原料生產商網路以及替代蛋白在主流食品中日益普及,引領市場。先進食品加工技術的廣泛應用和植物來源配方的持續創新,使生產商能夠開發出種類繁多的豌豆蛋白產品。此外,支持永續食品生產的各項措施以及歐洲零售市場植物來源產品種類的不斷擴大,也鞏固了該地區的領先地位。
本報告考察了全球豌豆蛋白市場,提供了概述、影響市場成長的各種因素分析、技術和專利趨勢、法律制度、案例研究、市場規模趨勢和預測、按細分市場、地區/主要國家/地區進行的詳細分析、競爭格局以及主要公司的概況。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和閒置頻段
- 與相關市場和不同產業相關的跨領域機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 宏觀經濟展望
- 價值鏈分析
- 生態系分析
- 價格分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅對豌豆蛋白市場的影響
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 主要技術
- 互補分析
- 鄰近技術
- 技術/產品藍圖
- 專利分析
- 未來應用
- 豌豆蛋白在下一代植物來源飲料的未來應用
- 先進的蛋白質組織與擠壓技術:塑造豌豆蛋白市場的未來
- 精準配混技術:塑造豌豆蛋白應用的未來
- 人工智慧生成數據對豌豆蛋白市場的影響
第7章永續性和監管情勢
- 當地法規和合規性
- 對永續性的承諾
- 監理政策對永續性舉措的影響
- 認證、標籤檢視、環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 採購過程中的關鍵相關人員及其評估標準
- 實施障礙和內部挑戰
- 整個供應鏈中各個終端用戶產業的未滿足需求
- 市場盈利
- 獲利潛力
第9章:豌豆蛋白市場:依類型分類
- 分離豌豆蛋白
- 濃縮豌豆蛋白
- 豌豆組織蛋白
第10章:豌豆蛋白市場:依屬性分類
- 傳統產品
- 有機產品
第11章 豌豆蛋白市場:依加工方式分類
- 濕式加工
- 乾式加工
第12章 豌豆蛋白市場:依應用領域分類
- 食物
- 肉類替代品
- 運動表現營養補充品
- 機能性食品
- 小吃
- 烘焙產品
- 糖果甜點
- 其他
- 飲料
- 其他
第13章 豌豆蛋白市場:依地區分類
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 德國
- 法國
- 英國
- 義大利
- 西班牙
- 其他
- 亞太地區
- 中國
- 日本
- 澳洲和紐西蘭
- 印度
- 其他
- 南美洲
- 巴西
- 阿根廷
- 其他
- 其他地區
- 非洲
- 中東
第14章 競爭格局
- 概述
- 主要公司/領先公司的競爭策略
- 收入分析
- 市佔率分析
- 品牌/產品對比
- 企業估值矩陣:主要公司
- 公司估值矩陣:新創企業/中小企業
- 企業估值和財務指標
- 競爭格局
- 擴張
第15章:公司簡介
- 大公司
- ROQUETTE FRERES
- ADM
- INGREDION
- KERRY GROUP PLC
- GLANBIA PLC
- CARGILL, INCORPORATED
- INTERNATIONAL FLAVORS & FRAGRANCES INC.
- PURIS
- EMSLAND GROUP
- YANTAI SHUANGTA FOODS CO., LTD.
- BURCON
- AXIOM FOODS INC.
- SHANDONG JIANYUAN GROUP
- ETCHEM
- AGT FOOD AND INGREDIENTS
- 其他公司
- THE GREEN LABS, LLC
- COSUCRA
- NUTRIPEA
- SOTEXPRO
- NATURZ ORGANICS
- 其他主要公司
- FENCHEM INC.
- VISGRANA
- AGRO SOLVENT PRODUCTS PVT. LTD.
- ALL ORGANIC TREASURES GMBH
- STDM FOOD & BEVERAGES PRIVATE LIMITED
第16章調查方法
第17章 鄰近及相關市場
第18章附錄
The pea protein market is projected to reach USD 2.59 billion by 2031 from USD 1.45 billion in 2026, at a CAGR of 12.3% from 2026 to 2031.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (KT) |
| Segments | Type, Application, Nature, Processing Method, and Region |
| Regions covered | North America, Europe, Asia Pacific, South America, and Rest of the World (RoW) |
"By type, the isolates segment dominates the pea protein market, driven by broad applications across food & beverage and pet food applications"
The isolates segment dominates the pea protein market due to its ability to deliver a concentrated protein ingredient with consistent nutritional and functional performance. Its high protein content makes it suitable for applications where manufacturers aim to increase protein levels without substantially increasing product volume. Pea protein isolate is also adaptable to diverse formulations, including meat alternatives, sports nutrition, beverages, snacks, functional foods, and pet foods, while advances in extraction and processing technologies have enabled manufacturers to develop isolates with improved functionality and application suitability.
"By nature, the conventional segment dominates the pea protein market due to cost-effectiveness, availability, and scalable production"
The conventional pea protein segment is estimated to dominate the global market, supported by its cost-effectiveness, wide availability, consistent supply, and suitability for large-scale production. Conventional pea protein is widely used across high-volume applications such as meat substitutes, performance nutrition, beverages, snacks, and functional foods, where manufacturers require reliable ingredient availability, consistent quality, and cost-efficient formulation. Its established production and sourcing practices further support its adoption across a broad range of food and nutrition applications.
"By application, the food segment dominates the pea protein market, driven by increasing use in diverse food formulations"
The food segment dominates the pea protein market due to the increasing incorporation of plant-based protein ingredients into mainstream food formulations. Pea protein offers functional properties such as water binding, emulsification, and texture enhancement, enabling manufacturers to improve the structure and nutritional profile of products. Its use across products such as meat alternatives, snacks, bakery items, confectionery, and functional foods, together with the growing focus on protein enrichment and clean-label formulations, supports its widespread adoption and leading position in the market.
"Europe dominates the pea protein market, supported by an established plant-based food industry and strong manufacturing base"
Europe dominates the pea protein market, supported by the region's established plant-based food industry, strong presence of ingredient manufacturers, and increasing incorporation of alternative proteins into mainstream food products. The availability of advanced food-processing capabilities and ongoing innovation in plant-based formulations enables manufacturers to develop a broad range of pea protein-based products. In addition, supportive initiatives for sustainable food production and the expansion of plant-based product offerings across European retail markets are contributing to the region's leading position.
In-depth interviews have been conducted with chief executive officers (CEOs), directors, and other executives from various key organizations operating in the pea protein market.
- By Company Type: Tier 1 - 40%, Tier 2 - 20%, and Tier 3 - 40%
- By Designation: CXOs - 26%, Managers - 30%, Executives - 44%
- By Region: North America - 20%, Europe - 20%, Asia Pacific - 40%, South America - 10%, and Rest of the World -10%
Prominent companies in the market include Roquette Freres (France), ADM (US), Ingredion (US), Kerry Group plc (Ireland), Glanbia plc (Ireland), Cargill, Incorporated (US), International Flavors & Fragrances Inc. (US), PURIS (US), Emsland Group (Germany), Yantai Shuangta Food Co., Ltd. (China), Burcon (Canada), Axiom Foods, Inc. (US), Shandong Jianyuan Group (China), ET-Chem (China), AGT Food and Ingredients Inc. (Canada), and other players.
Research Coverage
This research report categorizes the pea protein market by type (isolates, concentrates, and textured), application (food, beverages, and other applications), nature (conventional and organic), processing method (wet processing and dry processing), and region (North America, Europe, Asia Pacific, South America, and Rest of the World).
The report's scope encompasses detailed information on the major factors, including drivers, restraints, challenges, and opportunities, which influence the growth of the pea protein industry. A thorough analysis of the key industry players has been done to provide insights into their business, services, key strategies, contracts, partnerships, agreements, product launches, mergers & acquisitions, and recent developments associated with the pea protein market. This report provides a competitive analysis of emerging startups in the pea protein market ecosystem. Furthermore, the study covers industry-specific trends, including technology analysis, ecosystem & market mapping, and patent & regulatory landscape, among others.
Reasons to Buy This Report
The report provides market leaders/new entrants with information on the closest approximations of revenue numbers for the overall pea protein and its subsegments. It will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (Growing consumer interest in plant-based diets and popularity of plant-based products), restraints (Volatility in raw material supply and prices), opportunities (Expansion of the smart protein and plant-based food ecosystem), and challenges (Presence of anti-nutritional factors in peas)
- Product Development/Innovation: Detailed insights into research & development activities and new product launches in the pea protein market
- Market Development: Comprehensive information about lucrative market analysis of pea protein across varied regions
- Market Diversification: Exhaustive information about new product sources, untapped geographies, recent developments, and investments in the pea protein market
- Competitive Assessment: In depth assessment of market shares, growth strategies, product offerings, brand/product comparison, and product footprints of leading players such as Roquette Freres (France), ADM (US), Ingredion (US), Kerry Group plc (Ireland), Glanbia plc (Ireland), Cargill, Incorporated (US), International Flavors & Fragrances Inc. (US), PURIS (US), Emsland Group (Germany), Yantai Shuangta Food Co., Ltd. (China), Burcon (Canada), Axiom Foods, Inc (US), Shandong Jianyuan group (China), ET-Chem (China), AGT Food and Ingredients Inc. (Canada), and other players in the pea protein market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 UNIT CONSIDERED
- 1.4.1 CURRENCY CONSIDERED
- 1.4.2 UNITS CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN PEA PROTEIN MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN PEA PROTEIN MARKET
- 3.2 PEA PROTEIN MARKET, BY TYPE AND REGION
- 3.3 PEA PROTEIN MARKET, BY TOP 3 TYPES
- 3.4 PEA PROTEIN MARKET, BY NATURE
- 3.5 PEA PROTEIN MARKET, BY APPLICATION
- 3.6 PEA PROTEIN MARKET, BY PROCESSING METHOD
- 3.7 PEA PROTEIN MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing consumer interest in plant-based diets and popularity of plant-based products
- 4.2.1.2 Rising demand for sustainable protein sources
- 4.2.1.3 Growing consumer awareness about nutritional benefits offered by pea and pea-based products
- 4.2.1.4 Increasing demand for clean-label and allergen-conscious food products
- 4.2.2 RESTRAINTS
- 4.2.2.1 Volatility in raw material supply and prices
- 4.2.2.2 Limited solubility and functional performance
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expansion of smart protein and plant-based food ecosystem
- 4.2.3.2 Lower allergenicity and allergen-labeling advantages compared with other plant-based proteins
- 4.2.3.3 Advancements in texture properties that support adoption in baking and meat processing
- 4.2.3.4 Rise in demand from pet food industry
- 4.2.3.5 Advancements in sustainable and cost-efficient pea protein processing
- 4.2.4 CHALLENGES
- 4.2.4.1 Presence of anti-nutritional factors in peas
- 4.2.4.2 Undesirable taste and sensory characteristics
- 4.2.4.3 Presence of alternative plant proteins
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN PEA PROTEIN MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMICS OUTLOOK
- 5.2.1 INTRODUCTION
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RESEARCH & PRODUCT DEVELOPMENT
- 5.3.2 RAW MATERIAL SOURCING & INGREDIENT DEVELOPMENT
- 5.3.3 EXTRACTION, PRODUCTION, & QUALITY ASSURANCE
- 5.3.4 DISTRIBUTION & SUPPLY CHAIN MANAGEMENT
- 5.3.5 END-USE APPLICATIONS & COMMERCIALIZATION
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 DEMAND SIDE
- 5.4.2 SUPPLY SIDE
- 5.5 PRICING ANALYSIS
- 5.5.1 INTRODUCTION
- 5.5.2 AVERAGE SELLING PRICE OF PEA PROTEIN, BY PRODUCT TYPE
- 5.5.3 AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TONS)
- 5.5.4 INDICATIVE AVERAGE SELLING PRICE (ASP) TREND, BY TYPE, 2022-2025 (USD/TONS)
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT ANALYSIS: PEA PROTEIN MARKET
- 5.6.2 EXPORT ANALYSIS: PEA PROTEIN MARKET
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 INGREDION - PEA PROTEIN FOR NUTRITIONAL BEVERAGES
- 5.10.2 ROQUETTE - NUTRALYS PEA PROTEIN FOR HIGH-PROTEIN AND PLANT-BASED FORMULATIONS
- 5.10.3 COSUCRA - PISANE PEA PROTEIN FOR PROTEIN-FORTIFIED FOODS
- 5.11 IMPACT OF 2025 US TARIFF - PEA PROTEIN MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 PRICE IMPACT ANALYSIS
- 5.11.3 IMPACT ON COUNTRIES/REGIONS
- 5.11.4 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGY ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Wet fractionation
- 6.1.1.2 Dry fractionation
- 6.1.1.3 Alkaline extraction-isoelectric precipitation
- 6.1.1.4 Ultrafiltration (UF) processing
- 6.1.2 COMPLEMENTARY ANALYSIS
- 6.1.2.1 Dehulling
- 6.1.2.2 Spray drying
- 6.1.2.3 High-pressure homogenization
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Fermentation
- 6.1.3.2 Extrusion / High-moisture extrusion
- 6.1.3.3 Protein structure modification
- 6.1.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.1.4.1 Short-term | Advanced refining & sustainable ingredient development
- 6.1.4.2 Mid-term | Advanced fractionation & functional ingredient development
- 6.1.4.3 Long-term | Biotechnology & next-generation pea protein innovation
- 6.1.1 KEY TECHNOLOGIES
- 6.2 PATENT ANALYSIS
- 6.3 FUTURE APPLICATIONS
- 6.3.1 FUTURE APPLICATIONS OF PEA PROTEIN IN NEXT-GENERATION PLANT-BASED BEVERAGES
- 6.3.2 ADVANCED PROTEIN TEXTURIZATION AND EXTRUSION TECHNOLOGY: SHAPING THE FUTURE OF THE PEA PROTEIN MARKET
- 6.3.3 PRECISION FORMULATION AND BLENDING TECHNOLOGY: SHAPING THE FUTURE OF PEA PROTEIN APPLICATIONS
- 6.4 IMPACT OF GENERATIVE AI ON PEA PROTEIN MARKET
- 6.4.1 INTRODUCTION
- 6.4.2 TOP USE CASES AND MARKET POTENTIAL
- 6.4.3 BEST PRACTICES IN PEA PROTEIN INDUSTRY
- 6.4.4 CASE STUDIES OF AI IMPLEMENTATION IN PEA PROTEIN MARKET
- 6.4.5 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.4.6 CLIENTS' READINESS TO ADOPT GENERATIVE AI FOR PEA PROTEIN PRODUCTION
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.2.1 Industry standards in pea protein market
- 7.1.3 LABELING REQUIREMENTS AND CLAIMS
- 7.1.4 ANTICIPATED REGULATORY CHANGES IN NEXT 5-10 YEARS
- 7.1.4.1 Enhanced ingredient traceability and supply chain transparency
- 7.1.4.2 Greater global harmonization of plant protein regulations
- 7.1.4.3 Stricter sustainability and responsible sourcing requirements
- 7.1.4.4 Digital traceability, AI-enabled quality monitoring, and compliance automation
- 7.1.4.5 Higher safety and purity standards for plant-based protein ingredients
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 SUSTAINABLE SOURCING
- 7.2.2 CARBON FOOTPRINT REDUCTION INITIATIVES
- 7.2.3 CIRCULAR ECONOMY APPROACHES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS APPLICATION INDUSTRIES ACROSS SUPPLY CHAIN
- 8.5 MARKET PROFITABILITY
- 8.6 REVENUE POTENTIAL
- 8.6.1 COST DYNAMICS
- 8.6.2 MARGIN OPPORTUNITIES, BY TOP APPLICATIONS
9 PEA PROTEIN MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 ISOLATES
- 9.2.1 GROWING INNOVATION FOR HIGH-QUALITY PROTEIN ISOLATES TO DRIVE SEGMENT
- 9.3 CONCENTRATES
- 9.3.1 WIDE APPLICATION IN SNACKS AND BAKERY ITEMS TO BOOST DEMAND
- 9.4 TEXTURED
- 9.4.1 NUTRITIONAL BENEFITS AND FUNCTIONAL ATTRIBUTES TO DRIVE DEMAND
10 PEA PROTEIN MARKET, BY NATURE
- 10.1 INTRODUCTION
- 10.2 CONVENTIONAL
- 10.3 ORGANIC
11 PEA PROTEIN MARKET, BY PROCESSING METHOD
- 11.1 INTRODUCTION
- 11.2 WET PROCESSING
- 11.2.1 SUPERIOR FUNCTIONALITY AND PURITY
- 11.3 DRY PROCESSING
- 11.3.1 INNOVATION IN DIVERSE FOOD SECTORS
12 PEA PROTEIN MARKET, BY APPLICATION
- 12.1 INTRODUCTION
- 12.2 FOOD
- 12.2.1 MEAT SUBSTITUTES
- 12.2.1.1 Global trends of plant-based meats and veganism to drive segment
- 12.2.2 PERFORMANCE NUTRITION
- 12.2.2.1 Increasing cases of lactose intolerance and adoption in supplements to drive adoption
- 12.2.3 FUNCTIONAL FOODS
- 12.2.3.1 Growing awareness about functional benefits of pea protein to support segment growth
- 12.2.4 SNACKS
- 12.2.4.1 Spike in demand for healthy snacking alternatives to drive segment
- 12.2.5 BAKERY PRODUCTS
- 12.2.5.1 Demand for healthy alternatives in baking applications to drive segment
- 12.2.6 CONFECTIONERIES
- 12.2.6.1 Consumer demand for healthier confectionery products to drive segment
- 12.2.7 OTHER FOOD APPLICATIONS
- 12.2.1 MEAT SUBSTITUTES
- 12.3 BEVERAGES
- 12.3.1 EASY SOLUBILITY AND ADOPTION IN PLANT-BASED BEVERAGES TO SUPPORT SEGMENT GROWTH
- 12.4 OTHER APPLICATIONS
13 PEA PROTEIN MARKET, REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 Rising demand for plant-based protein and expansion of foodservice applications to drive market
- 13.2.2 CANADA
- 13.2.2.1 Expanding pea cultivation and investments in protein processing to drive market
- 13.2.3 MEXICO
- 13.2.3.1 Growing consumer interest in plant-based foods and dairy alternatives to drive market
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 GERMANY
- 13.3.1.1 Rising health and sustainability awareness and demand for plant-based alternatives to drive market
- 13.3.2 FRANCE
- 13.3.2.1 Strong pea production and growing investments in plant-based protein infrastructure to drive market
- 13.3.3 UK
- 13.3.3.1 Expanding applications of pea protein and growing demand for plant-based alternatives to drive market
- 13.3.4 ITALY
- 13.3.4.1 Strong competition from conventional protein sources to drive demand for pea protein
- 13.3.5 SPAIN
- 13.3.5.1 Strong agricultural output and changing consumer preferences to drive market
- 13.3.6 REST OF EUROPE
- 13.3.1 GERMANY
- 13.4 ASIA PACIFIC
- 13.4.1 CHINA
- 13.4.1.1 Rising demand for healthy and plant-based protein foods to drive market
- 13.4.2 JAPAN
- 13.4.2.1 Aging population and protein supply diversification to drive market
- 13.4.3 AUSTRALIA & NEW ZEALAND
- 13.4.3.1 Growing demand for plant-based foods and expansion of domestic protein production to drive market
- 13.4.4 INDIA
- 13.4.4.1 Growth of startups in plant-based food products segment to boost market
- 13.4.5 REST OF ASIA PACIFIC
- 13.4.1 CHINA
- 13.5 SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.5.1.1 Rising demand for plant-based alternatives and sports nutrition to drive market
- 13.5.2 ARGENTINA
- 13.5.2.1 Expanding pea production and growing demand for plant-based meat alternatives to drive market
- 13.5.3 REST OF SOUTH AMERICA
- 13.5.1 BRAZIL
- 13.6 REST OF THE WORLD
- 13.6.1 AFRICA
- 13.6.1.1 Growing pea production and rising demand for nutritionally enhanced plant-based foods to drive market
- 13.6.2 MIDDLE EAST
- 13.6.2.1 Rising demand for sustainable plant-based alternatives and growing local production to drive market
- 13.6.1 AFRICA
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2023-2025
- 14.3 REVENUE ANALYSIS, 2023-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.4.1 ROQUETTE FRERES
- 14.4.2 ADM
- 14.4.3 INGREDION
- 14.4.4 GLANBIA PLC
- 14.4.5 CARGILL, INCORPORATED
- 14.5 BRAND/PRODUCT COMPARISON
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.6.5.1 Company footprint
- 14.6.5.2 Region footprint
- 14.6.5.3 Type footprint
- 14.6.5.4 Application footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.10 EXPANSIONS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 ROQUETTE FRERES
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Product launches
- 15.1.1.3.2 Expansions
- 15.1.1.4 MnM view
- 15.1.1.4.1 Right to win
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 ADM
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.3.3 Expansions
- 15.1.2.4 MnM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weakness/competitive threats
- 15.1.3 INGREDION
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches
- 15.1.3.3.2 Deals
- 15.1.3.4 MnM view
- 15.1.3.4.1 Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 KERRY GROUP PLC
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Solutions/Services offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Deals
- 15.1.4.3.2 Expansions
- 15.1.4.4 MnM view
- 15.1.4.4.1 Right to win
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weakness/competitive threats
- 15.1.5 GLANBIA PLC
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Solutions/Services offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches
- 15.1.5.4 MnM view
- 15.1.5.4.1 Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 CARGILL, INCORPORATED
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Expansions
- 15.1.6.4 MnM view
- 15.1.7 INTERNATIONAL FLAVORS & FRAGRANCES INC.
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Deals
- 15.1.7.3.2 Expansions
- 15.1.7.4 MnM view
- 15.1.8 PURIS
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Deals
- 15.1.8.4 MnM view
- 15.1.9 EMSLAND GROUP
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.9.3 Recent developments
- 15.1.9.3.1 Deals
- 15.1.9.3.2 Expansions
- 15.1.9.4 MnM view
- 15.1.10 YANTAI SHUANGTA FOODS CO., LTD.
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.10.3 MnM view
- 15.1.11 BURCON
- 15.1.11.1 Business overview
- 15.1.11.2 Products/Solutions/Services offered
- 15.1.11.3 Recent developments
- 15.1.11.3.1 Product launches
- 15.1.11.3.2 Deals
- 15.1.11.3.3 Expansions
- 15.1.11.4 MnM view
- 15.1.12 AXIOM FOODS INC.
- 15.1.12.1 Business overview
- 15.1.12.2 Products/Solutions/Services offered
- 15.1.12.3 Recent developments
- 15.1.12.3.1 Deals
- 15.1.12.4 MnM view
- 15.1.13 SHANDONG JIANYUAN GROUP
- 15.1.13.1 Business overview
- 15.1.13.2 Products/Solutions/Services offered
- 15.1.13.3 Recent developments
- 15.1.13.4 MnM view
- 15.1.14 ETCHEM
- 15.1.14.1 Business overview
- 15.1.14.2 Products/Solutions/Services offered
- 15.1.14.3 Recent developments
- 15.1.14.4 MnM view
- 15.1.15 AGT FOOD AND INGREDIENTS
- 15.1.15.1 Business overview
- 15.1.15.2 Products/Solutions/Services offered
- 15.1.15.3 MnM view
- 15.1.1 ROQUETTE FRERES
- 15.2 OTHER PLAYERS
- 15.2.1 THE GREEN LABS, LLC
- 15.2.1.1 Business overview
- 15.2.1.2 Products/Solutions/Services offered
- 15.2.1.3 MnM view
- 15.2.2 COSUCRA
- 15.2.2.1 Business overview
- 15.2.2.2 Products/Solutions/Services offered
- 15.2.2.3 MnM view
- 15.2.3 NUTRIPEA
- 15.2.3.1 Business overview
- 15.2.3.2 Products/Solutions/Services offered
- 15.2.3.3 MnM view
- 15.2.4 SOTEXPRO
- 15.2.4.1 Business overview
- 15.2.4.2 Products/Solutions/Services offered
- 15.2.4.3 MnM view
- 15.2.5 NATURZ ORGANICS
- 15.2.5.1 Business overview
- 15.2.5.2 Products/Solutions/Services offered
- 15.2.5.3 MnM view
- 15.2.1 THE GREEN LABS, LLC
- 15.3 OTHER KEY PLAYERS
- 15.3.1 FENCHEM INC.
- 15.3.2 VISGRANA
- 15.3.3 AGRO SOLVENT PRODUCTS PVT. LTD.
- 15.3.4 ALL ORGANIC TREASURES GMBH
- 15.3.5 STDM FOOD & BEVERAGES PRIVATE LIMITED
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Breakdown of primary profiles
- 16.1.2.3 Key insights from industry experts
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 TOP-DOWN APPROACH
- 16.2.2 SUPPLY-SIDE ANALYSIS
- 16.2.3 BOTTOM-UP APPROACH (DEMAND SIDE)
- 16.3 DATA TRIANGULATION AND MARKET BREAKUP
- 16.4 RESEARCH ASSUMPTIONS
- 16.5 RESEARCH LIMITATIONS AND RISK ASSESSMENT
17 ADJACENT AND RELATED MARKETS
- 17.1 INTRODUCTION
- 17.2 ADJACENT MARKET STUDY LIMITATIONS
- 17.3 PLANT-BASED PROTEINS MARKET
- 17.3.1 MARKET DEFINITION
- 17.3.2 MARKET OVERVIEW
- 17.3.3 PLANT-BASED PROTEINS MARKET, BY NATURE
- 17.4 PEA PROCESSED INGREDIENTS MARKET
- 17.4.1 MARKET DEFINITION
- 17.4.2 MARKET OVERVIEW
- 17.4.3 PEA PROCESSED INGREDIENTS MARKET, BY SOURCE
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
List of Tables
- TABLE 1 INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES, 2021-2025
- TABLE 3 IMPACT OF PORTER'S FIVE FORCES ON PEA PROTEIN MARKET
- TABLE 4 PEA PROTEIN MARKET: SUPPLY CHAIN (ECOSYSTEM)
- TABLE 3 TOP IMPORTERS OF HS 210610, 2022-2025, USD MILLION
- TABLE 4 TOP EXPORTERS OF HS 210610, 2022-2025, USD MILLION
- TABLE 5 PEA PROTEIN MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 6 PATENTS PERTAINING TO PEA PROTEIN MARKET, 2023-2026
- TABLE 7 TOP USE CASES AND MARKET POTENTIAL
- TABLE 8 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 9 PEA PROTEIN MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 10 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 11 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 12 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 SOUTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 INTERNATIONAL: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 LABELING REQUIREMENTS AND CLAIMS IN PEA PROTEIN MARKET
- TABLE 18 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN PEA PROTEIN MARKET
- TABLE 20 KEY BUYING CRITERIA FOR TOP PRODUCT TYPES
- TABLE 21 UNMET NEEDS IN PEA PROTEIN MARKET, BY APPLICATION INDUSTRIES ACROSS SUPPLY CHAIN
- TABLE 22 COST DYNAMICS IN PEA PROTEIN MARKET
- TABLE 23 MARGIN OPPORTUNITIES IN PEA PROTEIN MARKET, BY APPLICATION
- TABLE 24 PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 25 PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 26 PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 27 PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 28 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 29 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 31 ISOLATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 32 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 33 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 34 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 35 CONCENTRATES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 36 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 37 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 38 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 39 TEXTURED: PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 40 PEA PROTEIN MARKET, BY NATURE, 2022-2025 (USD MILLION)
- TABLE 41 PEA PROTEIN MARKET, BY NATURE, 2026-2031 (USD MILLION)
- TABLE 42 PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 43 PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 44 WET PROCESSING: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 45 WET PROCESSING: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 46 DRY PROCESSING: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 47 DRY PROCESSING: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 49 PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 50 FOOD: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 51 FOOD: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 52 FOOD: PEA PROTEIN MARKET, BY SUB-APPLICATION, 2022-2025 (USD MILLION)
- TABLE 53 FOOD: PEA PROTEIN MARKET, BY SUB-APPLICATION, 2026-2031 (USD MILLION)
- TABLE 54 MEAT SUBSTITUTES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 55 MEAT SUBSTITUTES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 PERFORMANCE NUTRITION: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 57 PERFORMANCE NUTRITION: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 58 FUNCTIONAL FOODS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 59 FUNCTIONAL FOODS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 SNACKS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 SNACKS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 BAKERY PRODUCTS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 63 BAKERY PRODUCTS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 CONFECTIONERIES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 65 CONFECTIONERIES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 66 OTHER FOOD APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 67 OTHER FOOD APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 68 BEVERAGES: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 69 BEVERAGES: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 70 OTHER APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 71 OTHER APPLICATIONS: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 72 PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 73 PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 74 PEA PROTEIN MARKET, BY REGION, 2022-2025 (KT)
- TABLE 75 PEA PROTEIN MARKET, BY REGION, 2026-2031 (KT)
- TABLE 76 NORTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 77 NORTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 78 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 79 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 80 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 81 NORTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 82 NORTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 83 NORTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 84 NORTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 85 NORTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 86 NORTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 87 NORTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 88 US: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 89 US: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 90 CANADA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 91 CANADA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 92 MEXICO: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 93 MEXICO: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 94 EUROPE: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 95 EUROPE: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 96 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 97 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 98 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 99 EUROPE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 100 EUROPE: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 101 EUROPE: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 102 EUROPE: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 103 EUROPE: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 104 EUROPE: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 105 EUROPE: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 106 GERMANY: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 107 GERMANY: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 108 FRANCE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 109 FRANCE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 110 UK: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 111 UK: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 112 ITALY: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 113 ITALY: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 114 SPAIN: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 115 SPAIN: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 116 REST OF EUROPE: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 117 REST OF EUROPE: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 118 ASIA PACIFIC: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 119 ASIA PACIFIC: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 120 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 121 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 122 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 123 ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 124 ASIA PACIFIC: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 125 ASIA PACIFIC: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 126 ASIA PACIFIC: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 127 ASIA PACIFIC: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 128 ASIA PACIFIC: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 129 ASIA PACIFIC: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 130 CHINA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 131 CHINA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 132 JAPAN: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 133 JAPAN: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 134 AUSTRALIA & NEW ZEALAND: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 135 AUSTRALIA & NEW ZEALAND: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 136 INDIA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 137 INDIA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 138 REST OF ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 139 REST OF ASIA PACIFIC: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 140 SOUTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 141 SOUTH AMERICA: PEA PROTEIN MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 142 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 143 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 144 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 145 SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 146 SOUTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 147 SOUTH AMERICA: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 148 SOUTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 149 SOUTH AMERICA: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 150 SOUTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 151 SOUTH AMERICA: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 152 BRAZIL: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 153 BRAZIL: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 154 ARGENTINA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 155 ARGENTINA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 156 REST OF SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 157 REST OF SOUTH AMERICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 158 REST OF THE WORLD: PEA PROTEIN MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 159 REST OF THE WORLD: PEA PROTEIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 160 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 161 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 162 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (KT)
- TABLE 163 REST OF THE WORLD: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (KT)
- TABLE 164 REST OF THE WORLD: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2022-2025 (USD MILLION)
- TABLE 165 REST OF THE WORLD: PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026-2031 (USD MILLION)
- TABLE 166 REST OF THE WORLD: PEA PROTEIN MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 167 REST OF THE WORLD: PEA PROTEIN MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 168 REST OF THE WORLD: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2022-2025 (USD MILLION)
- TABLE 169 REST OF THE WORLD: PEA PROTEIN MARKET, BY FOOD APPLICATION, 2026-2031 (USD MILLION)
- TABLE 170 AFRICA: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 171 AFRICA: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 172 MIDDLE EAST: PEA PROTEIN MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 173 MIDDLE EAST: PEA PROTEIN MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 174 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PEA PROTEIN MARKET, 2023-2025
- TABLE 175 PEA PROTEIN MARKET: DEGREE OF COMPETITION
- TABLE 176 PEA PROTEIN MARKET: REGION FOOTPRINT
- TABLE 177 PEA PROTEIN MARKET: TYPE FOOTPRINT
- TABLE 178 PEA PROTEIN MARKET: APPLICATION FOOTPRINT
- TABLE 179 PEA PROTEIN MARKET: KEY STARTUPS/SMES
- TABLE 180 PEA PROTEIN MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 181 PEA PROTEIN MARKET: PRODUCT LAUNCHES, 2023-AUGUST 2026
- TABLE 182 PEA PROTEIN MARKET: DEALS, 2023-AUGUST 2026
- TABLE 183 PEA PROTEIN MARKET: EXPANSIONS, 2023-AUGUST 2026
- TABLE 184 ROQUETTE FRERES: COMPANY OVERVIEW
- TABLE 185 ROQUETTE FRERES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 186 ROQUETTE FRERES: PRODUCT LAUNCHES
- TABLE 187 ROQUETTE FRERES: EXPANSIONS
- TABLE 188 ADM: COMPANY OVERVIEW
- TABLE 189 ADM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 190 ADM: PRODUCT LAUNCHES
- TABLE 191 ADM: DEALS
- TABLE 192 ADM: EXPANSIONS
- TABLE 193 INGREDION: COMPANY OVERVIEW
- TABLE 194 INGREDION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 195 INGREDION: PRODUCT LAUNCHES
- TABLE 196 INGREDION: DEALS
- TABLE 197 KERRY GROUP PLC: COMPANY OVERVIEW
- TABLE 198 KERRY GROUP PLC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 KERRY GROUP PLC: DEALS
- TABLE 200 KERRY GROUP PLC: EXPANSIONS
- TABLE 201 GLANBIA PLC: COMPANY OVERVIEW
- TABLE 202 GLANBIA PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 203 GLANBIA PLC: PRODUCT LAUNCHES
- TABLE 204 CARGILL, INCORPORATED: COMPANY OVERVIEW
- TABLE 205 CARGILL, INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 CARGILL, INCORPORATED: EXPANSIONS
- TABLE 207 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY OVERVIEW
- TABLE 208 INTERNATIONAL FLAVORS & FRAGRANCES INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 209 INTERNATIONAL FLAVORS & FRAGRANCES INC.: DEALS
- TABLE 210 INTERNATIONAL FLAVORS & FRAGRANCES INC.: EXPANSIONS
- TABLE 211 PURIS: COMPANY OVERVIEW
- TABLE 212 PURIS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 213 PURIS: DEALS
- TABLE 214 EMSLAND GROUP: COMPANY OVERVIEW
- TABLE 215 EMSLAND GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 216 EMSLAND GROUP: DEALS
- TABLE 217 EMSLAND GROUP: EXPANSIONS
- TABLE 218 YANTAI SHUANGTA FOODS CO., LTD.: COMPANY OVERVIEW
- TABLE 219 YANTAI SHUANGTA FOODS CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 220 BURCON: COMPANY OVERVIEW
- TABLE 221 BURCON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 222 BURCON: PRODUCT LAUNCHES
- TABLE 223 BURCON: DEALS
- TABLE 224 BURCON: EXPANSIONS
- TABLE 225 AXIOM FOODS INC.: COMPANY OVERVIEW
- TABLE 226 AXIOM FOODS INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 227 AXIOM FOODS INC.: DEALS
- TABLE 228 SHANDONG JIANYUAN GROUP: COMPANY OVERVIEW
- TABLE 229 SHANDONG JIANYUAN GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 230 ETCHEM: COMPANY OVERVIEW
- TABLE 231 ETCHEM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 232 AGT FOOD AND INGREDIENTS: COMPANY OVERVIEW
- TABLE 233 AGT FOOD AND INGREDIENTS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 234 THE GREEN LABS, LLC: COMPANY OVERVIEW
- TABLE 235 THE GREEN LABS, LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 COSUCRA: COMPANY OVERVIEW
- TABLE 237 COSUCRA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 238 NUTRIPEA: COMPANY OVERVIEW
- TABLE 239 NUTRI-PEA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 240 SOTEXPRO: COMPANY OVERVIEW
- TABLE 241 SOTEXPRO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 242 NATURZ ORGANICS: COMPANY OVERVIEW
- TABLE 243 NATURZ ORGANICS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
List of Figures
- FIGURE 1 PEA PROTEIN MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 PEA PROTEIN MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN PEA PROTEIN MARKET, 2021-JUNE 2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF PEA PROTEIN MARKET
- FIGURE 6 PEA PROTEIN MARKET: HIGH-GROWTH SEGMENTS, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 8 INCREASING CONSUMER PREFERENCE FOR NATURAL AND PLANT-BASED PRODUCTS TO ACCELERATE MARKET GROWTH OPPORTUNITIES
- FIGURE 9 ISOLATES SEGMENT AND EUROPE TO ACCOUNT FOR LARGEST MARKET SHARES IN 2026
- FIGURE 10 ISOLATES SEGMENT TO LEAD MARKET IN 2026
- FIGURE 11 CONVENTIONAL SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 12 FOOD SEGMENT TO LEAD MARKET IN 2026
- FIGURE 13 WET PROCESSING SEGMENT TO LEAD MARKET IN 2026
- FIGURE 14 US TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 15 PEA PROTEIN MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 16 PLANT-BASED PROTEINS: ESTABLISHED CROPS VS. FUTURE CROPS
- FIGURE 17 PEA PROTEIN MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 18 PEA PROTEIN PRODUCTION IN KEY REGIONS, 2024 (TONS)
- FIGURE 19 PEA PROTEIN MARKET: VALUE CHAIN ANALYSIS
- FIGURE 20 PEA PROTEIN MARKET: ECOSYSTEM ANALYSIS
- FIGURE 21 AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TONS)
- FIGURE 22 AVERAGE SELLING PRICE (ASP) TREND, BY TYPE, 2022-2025 (USD/TONS)
- FIGURE 23 IMPORT OF HS CODE 210610, BY KEY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 24 EXPORT OF HS CODE 210610, BY KEY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 25 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 26 INVESTMENT AND FUNDING SCENARIO
- FIGURE 27 NUMBER OF PATENTS APPLIED AND GRANTED, 2016-2026
- FIGURE 29 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- FIGURE 30 PEA PROTEIN MARKET DECISION-MAKING FACTORS
- FIGURE 32 KEY BUYING CRITERIA FOR TOP PRODUCT TYPES
- FIGURE 33 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 34 PEA PROTEIN MARKET, BY TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 35 PEA PROTEIN MARKET, BY NATURE, 2026 VS. 2031 (USD MILLION)
- FIGURE 36 PEA PROTEIN MARKET, BY PROCESSING METHOD, 2026 VS. 2031 (USD MILLION)
- FIGURE 37 PEA PROTEIN MARKET, BY APPLICATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 38 JAPAN AND INDIA TO RECORD HIGHEST CAGRS DURING FORECAST PERIOD
- FIGURE 39 GREENHOUSE GAS EMISSIONS FROM AVERAGE FOOD CONSUMPTION
- FIGURE 40 EUROPE: REGIONAL SNAPSHOT
- FIGURE 41 ASIA PACIFIC: REGIONAL SNAPSHOT
- FIGURE 42 SEGMENTAL REVENUE ANALYSIS OF KEY MARKET PLAYERS, 2023-2025 (USD BILLION)
- FIGURE 43 PEA PROTEIN MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 44 PEA PROTEIN MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 45 PEA PROTEIN MARKET: COMPANY FOOTPRINT
- FIGURE 46 PEA PROTEIN MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 47 VALUATION FOR MAJOR PLAYERS IN PEA PROTEIN MARKET, 2023-2025 (USD BILLION)
- FIGURE 48 EV/EBITDA OF MAJOR PLAYERS 2023-2025
- FIGURE 49 ROQUETTE FRERES: COMPANY SNAPSHOT
- FIGURE 50 ADM: COMPANY SNAPSHOT
- FIGURE 51 INGREDION: COMPANY SNAPSHOT
- FIGURE 52 KERRY GROUP PLC: COMPANY SNAPSHOT
- FIGURE 53 GLANBIA PLC: COMPANY SNAPSHOT
- FIGURE 54 CARGILL, INCORPORATED: COMPANY SNAPSHOT
- FIGURE 55 INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY SNAPSHOT
- FIGURE 56 BURCON: COMPANY SNAPSHOT
- FIGURE 57 PEA PROTEIN MARKET: RESEARCH DESIGN
- FIGURE 58 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 59 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 60 SUPPLY-SIDE ANALYSIS: SOURCES OF INFORMATION AT EVERY STEP
- FIGURE 61 PEA PROTEIN MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 62 DATA TRIANGULATION

 豌豆蛋白市場機會、成長要素、產業趨勢分析及2026-2035年預測
 豌豆蛋白市場:按類型、應用和地區分類
 豌豆蛋白原料市場規模、佔有率及成長分析:依產品類型、原料來源、應用及地區分類-2026-2033年產業預測
 全球豌豆蛋白市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 黃豌豆蛋白市場規模、佔有率、成長分析(按產品類型、形態、應用、最終用戶和地區分類)-2026-2033年產業預測
 全球豌豆蛋白配料市場:依類型、來源、形態、應用和地區劃分-市場規模、產業趨勢、機會分析和預測(2025-2033 年)
 豌豆蛋白:全球市佔率及排名、總收入及需求預測(2025-2031年)
 豌豆蛋白市場-全球產業規模、佔有率、趨勢、機會和預測,按類型、形式、應用、地區和競爭細分,2020-2030 年
 豌豆蛋白質市場:產業趨勢·全球預測 (~2035年):產品類型·形態·原料·加工法·用途·終端用戶·流通·企業規模·各主要地區豌豆蛋白市場:未來預測(2025-2030)