


 |
市場調查報告書
商品編碼
2112297
全球車用通訊系統市場:按服務、車輛類型、外形尺寸、產品/服務、連接方式、車隊管理服務和地區分類-預測至2033年Vehicle Telematics Market by ICE & EV Service (E-call, ORA, IRA, SVA & others), Form (Integrated & Embedded), Connectivity (4G, 5G, Satellite), Vehicle (PC, LCV, Bus & Trucks), Offering, EV (BEV, PHEV), Aftermarket, and Region - Global Forecast to 2033 |
||||||

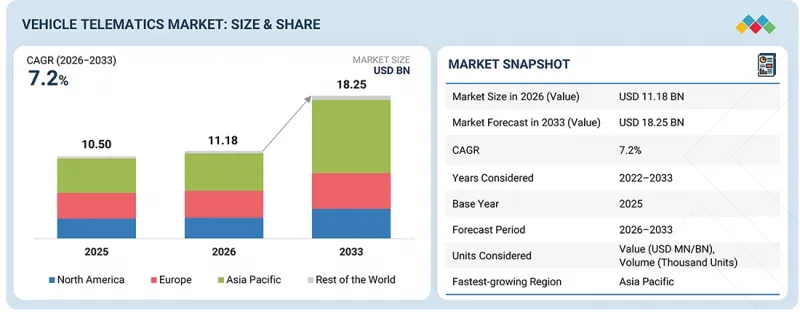
預計車用通訊系統市場將從 2026 年的 111.8 億美元成長到 2033 年的 182.5 億美元,複合年成長率為 7.2%。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2033 |
| 基準年 | 2025 |
| 預測期 | 2026-2033 |
| 目標單元 | 10億美元 |
| 部分 | 按服務、車輛類型、外形尺寸、產品/服務、連接方式、車隊管理服務和地區分類。 |
| 目標區域 | 亞太地區、北美地區、歐洲地區及其他地區 |
5G先進網路的部署透過提供更快、更可靠、更低延遲的連接,為車聯網(V2X)、協同駕駛和智慧型運輸系統(ITS)帶來顯著提升,從而改善了車用通訊系統系統。這使得車載資訊系統平台能夠支援即時服務,例如危險預警、交通協調和車對車通訊。邊緣人工智慧的日益普及也使車載資訊系統能夠在本地處理關鍵車輛數據。這提高了安全功能、預測性維護和自動駕駛功能的反應速度,同時減少了對雲端運算的依賴。汽車製造商正在採用集中式運算架構,將車載資訊系統、駕駛座和高級駕駛輔助系統(ADAS)功能整合到單一平台,推動軟體定義車輛(SDV)的發展。此外,感測器整合和通訊協定(例如CAN匯流排)的改進提高了資料準確性,而增強的網路安全安全功能則提高了聯網汽車抵禦不斷演變的網路威脅的能力。
在預測期內,嵌入式車載資訊系統預計將在車用通訊系統市場佔據最大佔有率。
隨著汽車製造商加速將聯網汽車功能作為標準配置整合到所有新車型中,嵌入式車載資訊系統預計將佔據車用通訊系統市場最大的佔有率。這些系統支援即時車輛監控、遠端診斷、導航、OTA軟體更新、連網資訊娛樂和遠端車輛管理,無需額外購買設備。有關車輛安全、緊急應變和排放氣體規性的監管要求進一步推動了工廠出貨時裝載資訊系統的普及,尤其是在歐洲。同時,汽車製造商正在擴展嵌入式連線功能,以改善客戶體驗、實現預測性維護,並透過軟體更新不斷提升車輛功能。在中國,上汽集團(半馬智行)、吉利汽車(GKUI)和長安汽車(Incall)等汽車製造商正在整合嵌入式車載資訊系統平台,提供遠端車輛控制、智慧導航、車輛診斷、OTA更新和連網資訊娛樂服務。此外,嵌入式車載資訊系統還使汽車製造商能夠透過基於訂閱的連網服務獲得持續收入。許多汽車製造商提供遠端存取、導航、緊急救援和車輛狀態監控等功能,免費使用期限為一至三年,之後才會轉為付費訂閱模式。電動車和高級駕駛輔助系統 (ADAS) 的需求不斷成長,進一步推動了對整合式車載資訊服務解決方案的需求。汽車製造商也將嵌入式車載資訊服務與雲端運算和邊緣運算結合,以提升即時數據處理和服務效能。通用汽車的 OnStar、現代汽車的 Bluelink 和豐田汽車的 i-Connect 等聯網汽車平台提供遠距離診斷、導航和 OTA 更新等功能。例如,CARIAD 於 2026 年 4 月發布了其「Auto Edge」平台,該平台允許應用程式直接在車輛的嵌入式運算系統上運行,同時保持與雲端的連接。這提高了低延遲資料處理能力,支援可擴展的互聯服務,並增強了大眾集團所有車型嵌入式車載資訊服務的功能。預計這些趨勢將在預測期內推動嵌入式車載資訊服務的持續成長。
預計在預測期內,硬體將成為推動車用通訊系統市場發展的主要動力。
硬體預計將佔據車用通訊系統市場最大的佔有率,因為它是車輛連接、數據採集和通訊的核心。諸如TCU(遠端控制單元)、感測器、天線、CAN總線、通訊模組和電控系統(ECU)等組件對於車輛連接、數據採集和通訊至關重要。隨著車輛越來越主導軟體,對能夠支援OTA更新、網路安全和高速資料處理的先進硬體的需求日益成長。原始設備製造商(OEM)也在擴大工廠整合遠端資訊處理硬體的應用範圍,以確保不同車型都能獲得可靠的性能。例如,2026年4月,LG電子發布了其「Hybrid eCall」解決方案,該方案配備了先進的TCU功能,旨在支援下一代緊急通訊需求,並增強未來汽車平臺的嵌入式遠端資訊處理硬體。硬體製造商正在將4G/5G連接、邊緣運算和衛星通訊整合到TCU中,以提高連接性和服務可靠性。最新的TCU還整合了硬體安全模組(HSM)、安全啟動、加密和入侵偵測功能,以保護車輛系統免受網路威脅並支援安全的軟體更新。此外,模組化硬體設計的重要性日益凸顯,因為它能夠實現未來的升級並支援V2X通訊等高級功能。 LG電子、電裝公司和哈曼國際等公司正在向包括豐田和大眾在內的主要汽車製造商提供具備4G/5G連接、GNSS和網路安全安全功能的先進TCU。例如,哈曼國際(美國)為奧迪2026款Q6 e-tron提供了TCU,Aumovio SE(德國)為現代2026款IONIQ 9提供了TCU,法雷奧(法國)為雷諾2026款Boreal提供了TCU。預計這些趨勢將在預測期內推動硬體領域的持續成長。
“在預測期內,歐洲預計將佔據車用通訊系統市場第二大佔有率。”
在預測期內,歐洲預計將佔據車用通訊系統市場第二大佔有率。在該地區,OEM整合式遠端資訊處理系統已穩固普及,這得益於嚴格的法規和高普及率的聯網汽車。大眾、BMW、Mercedes-Benz、雷諾和Stellantis等主要汽車製造商提供原廠安裝的遠端資訊處理平台,其功能包括OTA軟體更新、遠端診斷、導航、充電服務、停車輔助和連網數位服務。 eCall法規仍然是歐洲車用通訊系統市場的主要驅動力之一。自2026年1月1日起,歐盟強制要求所有新型式認證車輛(M1和N1)必須相容於使用4G和5G網路的下一代(NG)eCall系統,以取代舊的2G和3G技術。這項要求促使OEM和遠端資訊處理供應商升級TCU、通訊模組和緊急呼叫系統,以確保與歐洲各地的下一代緊急應變基礎設施相容。此外,諸如《一般安全條例》和歐盟資料法等法規要求製造商加強資料隱私保護,提高使用者對車輛資料的控制權,並改善系統互通性。基於使用量的保險模式日益普及,並由符合GDPR標準的平台提供支持,這也推動了車載資訊服務的發展。保險公司與汽車製造商和技術提供者合作,根據駕駛行為提供高級保險方案。此外,5G網路的擴展正在推動預測性維護、V2G(車網互動)連接和增強型車載數位體驗等先進服務的發展,從而支持歐洲車用通訊系統市場的持續成長。
車用通訊系統市場由LG電子(韓國)、哈曼國際(美國)、Aumovio SE(德國)、電裝株式會社(日本)和羅伯特·博世有限公司(德國)等主要廠商主導。這些公司提供全面的遠端資訊處理解決方案,涵蓋遠端控制單元(TCU)、雲端連接平台、網路安全安全功能、OTA升級系統和整合式資訊娛樂服務。他們還提供客製化的硬體和軟體整合服務,使汽車製造商(OEM)能夠在所有車型細分市場和全球市場提供互聯服務。
領先的遠端資訊處理服務供應商,例如AT&T Intellectual Property(美國)、Geotab(加拿大)、Samsara(美國)、Verizon Connect(美國)和Powerfleet(美國),提供針對車隊、原始設備製造商 (OEM) 和旅遊營運商最佳化的整合式創新遠端資訊處理服務。這些公司提供全面的服務平台,整合了即時車輛追蹤、駕駛員行為監控、人工智慧驅動的影像遠端資訊處理、維護診斷、電動車分析和工作流程自動化等功能。
調查範圍:
本報告涵蓋汽車遠端資訊處理市場,並按服務類型(緊急呼叫、道路救援、遠端診斷、車用通訊系統風險評估、被盜車輛協助)、外形尺寸(嵌入式、整合式)、產品類型、車輛類型、連接方式、電動車類型、售後市場、服務類型(電動車)和地區進行細分。報告還包括車用通訊系統市場生態系統中主要參與企業的競爭格局和公司簡介。
除了對主要市場參與企業進行詳細的競爭分析外,該調查還涵蓋了每家公司的企業概況、有關其產品和服務的主要觀察、近期趨勢和主要市場策略。
購買本報告的主要好處:
- 本報告將透過提供車用通訊系統市場及其細分市場最準確的收入估算,幫助市場領導和新參與企業。
- 本報告將幫助相關人員了解競爭格局,更好地定位其業務,並獲得進一步的見解,以製定合適的打入市場策略。
- 此外,本報告還深入分析了二輪車和四輪車的車用通訊系統架構,以及印度車用通訊系統市場的趨勢。
- 此外,本報告可協助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
- 此外,該報告將有助於相關人員了解車用通訊系統市場當前和未來的定價趨勢。
本報告深入分析了以下幾點:
- 本報告分析了關鍵促進因素(向軟體定義車輛 (SDV)的轉變、將遠端資訊處理轉變為車輛的數位骨幹網、加速採用車隊數位化和人工智慧驅動的移動性分析以進行企業遠端資訊處理)、阻礙因素(透過人工智慧驅動的互聯服務和車輛數據貨幣化創造新的數位收入來源,並透過互聯電動車生態系統創造智慧能源和充電管理的機會)以及挑戰(技術標準的碎片化阻礙了聯網汽車生態系統之間的互通性)。
- 產品開發/創新:深入分析車用通訊系統市場的未來技術趨勢和研發活動。
- 市場發展:盈利市場的全面資訊-本報告分析了各個地區的車用通訊系統市場。
- 市場多元化:全面介紹車用通訊系統市場尚未開發的市場、近期趨勢和投資機會。
- 競爭評估:對車用通訊系統市場主要參與者的市場佔有率、成長策略和產品陣容進行詳細評估,包括 LG 電子(韓國)、哈曼國際(美國)、Aumovio SE(德國)、電裝株式會社(日本)和羅伯特·博世有限公司(德國)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 市場動態影響分析
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 總體經濟指標
- 價格分析
- 互聯業務收益和按需功能 (FOD) 分析
- 生態系分析
- 供應鏈分析
- 案例研究分析
- 投資和資金籌措場景
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 互聯出行領域的新收入模式
- 聯網汽車平台基準測試
- 歐盟-印度貿易協定的影響分析
- 伊朗-以色列戰爭對車載遠端資訊處理市場的影響
第6章:OEM和供應商分析
- OEM分析
- 供應商分析
第7章:技術進步、人工智慧影響、專利與創新
- 專利分析
- 技術分析
- 人工智慧對車用通訊系統市場的影響
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 實施障礙和內部挑戰
- 各終端使用者/終端用途產業中未被滿足的需求
第9章:監理情勢與永續性舉措
- 監理情勢
- 對永續性的承諾
- 監理政策對永續性舉措的影響
第10章:車用通訊系統市場(依服務分類)
- 緊急呼叫(ECALL)
- 道路救援
- 遠距離診斷
- 保險風險評估
- 被盜車輛援助
- 其他
- 關鍵見解
第11章:電動和混合動力汽車遠端資訊處理市場(按服務分類)
- 緊急呼叫(ECALL)
- 道路救援
- 遠距離診斷
- 保險風險評估
- 被盜車輛援助
- 其他
- 關鍵見解
第12章:車用通訊系統市場(依車輛類型分類)
- 搭乘用車
- 輕型商用車
- 公車
- 追蹤
- 關鍵見解
第13章:電動和混合動力汽車遠端資訊處理市場(按車輛類型分類)
- 電池式電動車(BEV)
- 插電式混合動力車(PHEV)
- 燃料電池電動車(FCEV)
- 關鍵見解
第14章:車用通訊系統市場(依形式類型分類)
- 凹陷
- 一體化
- 關鍵見解
第15章:車用通訊系統市場(依產品/服務分類)
- 硬體
- 軟體
- 關鍵見解
第16章:車用通訊系統市場(以連接方式分類)
- 衛星
- 細胞
- 關鍵見解
第17章:汽車遠端資訊處理售後市場(依車輛類型分類)
- 搭乘用車
- 輕型商用車(LCV)
- 重型商用車(HCV)
- 關鍵見解
第18章:車用通訊系統市場(依車隊管理服務分類)
- 營運管理
- 車輛維修與診斷
- 車輛分析和報告編制
- 其他
- 關鍵見解
第19章:車用通訊系統市場(按地區分類)
- 亞太地區
- 中國
- 印度
- 日本
- 韓國
- 泰國
- 其他
- 歐洲
- 德國
- 法國
- 義大利
- 西班牙
- 俄羅斯
- 英國
- 其他
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 其他地區
- 巴西
- 南非
- 伊朗
第20章 競爭格局
- 概述
- 主要參與企業的策略/優勢
- 全球車用通訊系統控制單元供應商市場佔有率分析(2025 年)
- 2021-2025年上市公司營收分析
- 企業估值和財務指標
- 品牌/產品對比
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 競爭格局
第21章 公司簡介
- 主要參與企業
- LG ELECTRONICS
- HARMAN INTERNATIONAL
- DENSO CORPORATION
- AUMOVIO
- ROBERT BOSCH GMBH
- APTIV
- VISTEON CORPORATION
- MARELLI HOLDINGS CO., LTD.
- VALEO
- INFINEON TECHNOLOGIES AG
- FICOSA INTERNACIONAL SA
- AT&T INTELLECTUAL PROPERTY
- VERIZON
- BRIDGESTONE MOBILITY SOLUTIONS BV
- 其他公司
- ADDSECURE
- PANASONIC CORPORATION
- GARMIN LTD.
- POWERFLEET
- TRIMBLE INC.
- CALAMP
- THE DESCARTES SYSTEMS GROUP INC.
- QUALCOMM TECHNOLOGIES, INC.
- AIRIQ INC.
- ACTSOFT, INC.
- TELETRAC NAVMAN US LTD.
- MICHELIN
- OCTO GROUP SPA
第22章調查方法
第23章附錄
The vehicle telematics market is projected to grow from USD 11.18 billion in 2026 to USD 18.25 billion by 2033, at a CAGR of 7.2%.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | Service, Vehicle Type, Form Type, Fleet Management Service, Offering, Aftermarket Based on Vehicle Type, EV Service, EV Vehicle Type, Connectivity, and Region |
| Regions covered | Asia Pacific, North America, Europe, and the Rest of the World |
The rollout of 5G-advanced networks is improving automotive telematics by providing faster, more reliable, and low-latency connectivity for V2X communication, cooperative driving, and intelligent transportation systems. This allows telematics platforms to support real-time services such as hazard warnings, traffic coordination, and vehicle communication. The use of edge AI is also increasing, enabling telematics systems to process important vehicle data locally, improving response times for safety features, predictive maintenance, and autonomous driving functions while reducing dependence on cloud computing. Automakers are also adopting centralized computing architectures that combine telematics, cockpit, and ADAS functions into a single platform, supporting the development of software-defined vehicles. Better sensor integration and communication protocols such as CAN bus are also improving data accuracy, while stronger cybersecurity features are strengthening the protection of connected vehicles from evolving cyber threats.
Embedded telematics is expected to hold the largest share of the vehicle telematics market during the forecast period.
Embedded telematics is expected to hold the largest share of the vehicle telematics market as OEMs increasingly integrate connected vehicle capabilities as standard features across new vehicle models. These systems support real-time vehicle monitoring, remote diagnostics, navigation, OTA software updates, connected infotainment, and remote vehicle management without requiring aftermarket devices. Regulatory requirements related to vehicle safety, emergency response, and emissions compliance, particularly in Europe, are further supporting the adoption of factory-installed telematics. At the same time, OEMs are expanding embedded connectivity to enhance customer experience, enable predictive maintenance, and continuously improve vehicle functionality through software updates. In China, OEMs such as SAIC Motor (Banma Zhixing), Geely Auto (GKUI), and Changan Automobile (Incall) have integrated embedded telematics platforms that provide remote vehicle control, intelligent navigation, vehicle diagnostics, OTA updates, and connected infotainment services. Embedded telematics also enables OEMs to generate recurring revenue through subscription-based connected services, with many manufacturers offering features such as remote access, navigation, emergency assistance, and vehicle health monitoring free for one to three years before transitioning to paid subscription plans. The growing demand for electric vehicles and ADAS is further increasing the need for integrated telematics solutions. Automakers are also combining embedded telematics with cloud and edge computing to improve real-time data processing and service performance. Connected vehicle platforms such as GM OnStar, Hyundai Bluelink, and Toyota i-Connect provide features including remote diagnostics, navigation, and OTA updates. For instance, in April 2026, CARIAD introduced its Auto Edge platform, which allows applications to run directly on embedded vehicle computing systems while remaining connected to the cloud. This improves low-latency data processing, supports scalable connected services, and strengthens the capabilities of embedded telematics across Volkswagen Group vehicles. These developments are expected to support the continued growth of embedded telematics during the forecast period.
Hardware is projected to lead the vehicle telematics market during the forecast period.
Hardware is expected to hold the largest share of the vehicle telematics market because it forms the core foundation for vehicle connectivity, data acquisition, and communication. Components such as TCUs, sensors, antennas, CAN bus, communication modules, and electronic control units (ECUs) are essential for vehicle connectivity, data collection, and communication. As vehicles become more software-defined, demand is increasing for advanced hardware that can support OTA updates, cybersecurity, and high-speed data processing. OEMs are also increasingly adopting factory-installed telematics hardware to ensure reliable performance across different vehicle models. For instance, in April 2026, LG Electronics showcased its Hybrid eCall solution featuring advanced TCU capabilities designed to support next-generation emergency communication requirements and enhance embedded telematics hardware for future vehicle platforms. Hardware manufacturers are integrating 4G/5G connectivity, edge computing, and satellite communication into TCUs to improve connectivity and service reliability. Modern TCUs also include hardware security modules (HSMs), secure boot, encryption, and intrusion detection to protect vehicle systems from cyber threats and support secure software updates. In addition, modular hardware designs are gaining importance as they allow future upgrades and support advanced features such as V2X communication. Companies such as LG Electronics, Denso Corporation, and HARMAN International offer advanced TCUs with 4G/5G connectivity, GNSS, and cybersecurity features for leading automakers including Toyota and Volkswagen. For instance, HARMAN International (US) supplied a TCU for Audi's 2026 Q6 e-tron, Aumovio SE (Germany) supplied a TCU for Hyundai's 2026 IONIQ 9, and Valeo (France) supplied a TCU for Renault's 2026 Boreal. These developments are expected to support the continued growth of the hardware segment during the forecast period.
"Europe is expected to account for the second-largest share of the vehicle telematics market during the forecast period."
Europe is expected to account for the second-largest share of the vehicle telematics market during the forecast period. The region has a strong presence of OEM-integrated telematics systems, supported by strict regulations and a high adoption of connected vehicles. Major automakers such as Volkswagen, BMW, Mercedes-Benz, Renault, and Stellantis offer factory-installed telematics platforms that provide features, including OTA software updates, remote diagnostics, navigation, charging services, parking assistance, and connected digital services. The eCall regulation remains one of the key drivers of the vehicle telematics market in Europe. From January 1, 2026, the European Union requires all newly type-approved vehicles (M1 and N1) to support Next Generation (NG) eCall using 4G and 5G networks, replacing older 2G and 3G technologies. This requirement is encouraging OEMs and telematics suppliers to upgrade TCUs, communication modules, and emergency call systems to ensure compatibility with next-generation emergency response infrastructure across Europe. In addition, regulations such as the General Safety Regulation and the EU Data Act are encouraging manufacturers to strengthen data privacy, improve user control over vehicle data, and enhance system interoperability. The growing adoption of usage-based insurance, supported by GDPR-compliant platforms, is also increasing telematics deployment, with insurers partnering with automakers and technology providers to offer premiums based on driving behavior. Further, the expansion of 5G networks is enabling advanced services such as predictive maintenance, vehicle-to-grid connectivity, and enhanced in-vehicle digital experiences, supporting continued growth of the vehicle telematics market in Europe.
In-depth interviews were conducted with CEOs, marketing directors, other innovation and technology directors, and executives from various key organizations operating in this market.
- By Company Type: OEM - 18%, Tier I - 56%, and Tier II - 26%
- By Designation: CXOs - 36%, Managers - 51%, and Executives - 13%
- By Region: North America - 24%, Europe - 30%, Asia Pacific - 38%, and RoW - 8%
The vehicle telematics market is dominated by major players, including LG Electronics (South Korea), HARMAN International (US), Aumovio SE (Germany), Denso Corporation (Japan), and Robert Bosch GmbH (Germany). These companies offer comprehensive telematics solutions encompassing TCUs, cloud-based connectivity platforms, cybersecurity features, OTA update systems, and integrated infotainment services. They also provide customized hardware-software integration, enabling OEMs to deliver connected services across vehicle segments and global markets.
Leading telematics service providers, such as AT&T Intellectual Property (US), Geotab (Canada), Samsara (US), Verizon Connect (US), and Powerfleet (US), offer bundled and innovative telematics services tailored for fleets, OEMs, and mobility operators. These companies provide comprehensive service platforms that integrate real-time vehicle tracking, driver behavior monitoring, AI-enabled video telematics, maintenance diagnostics, EV analytics, and workflow automation.
Research Coverage:
The report covers the vehicle telematics market in terms of service (E-call, on-road assistance, remote diagnostics, insurance risk assessment, stolen vehicle assistance), form type (embedded, integrated), offering, vehicle type, connectivity, EV type, aftermarket, EV by Service, and region. It covers the competitive landscape and company profiles of the major vehicle telematics market ecosystem players.
The study also includes an in-depth competitive analysis of the key market players, along with their company profiles, key observations related to product and business offerings, recent developments, and key market strategies.
Key Benefits of Buying the Report:
- The report will help market leaders/new entrants with information on the closest approximations of revenue numbers for the overall vehicle telematics market and its subsegments.
- This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies.
- This report also provides insights into automotive telematics architecture in two-wheelers and four-wheelers, and vehicle telematics market trends in India.
- The report also helps stakeholders understand the market pulse and provides information on key market drivers, restraints, challenges, and opportunities.
- The report also helps stakeholders understand the current and future pricing trends of the vehicle telematics market.
The report provides insight on the following pointers:
- Analysis of key drivers (transition to software-defined vehicles (SDVs), transforming telematics into the vehicle's digital backbone, fleet digitalization and AI-driven mobility analytics accelerating enterprise telematics adoption), restraints (fragmented global data privacy and data sovereignty regulations increasing deployment complexity), opportunities (AI-powered connected services and vehicle data monetization creating new digital revenue streams, connected EV ecosystems creating opportunities for intelligent energy and charging management), and challenges (fragmented technology standards hindering interoperability across connected vehicle ecosystems).
- Product Development/Innovation: Detailed insights on upcoming technologies and research & development activities in the vehicle telematics market.
- Market Development: Comprehensive information about lucrative markets - the report analyses the vehicle telematics market across varied regions.
- Market Diversification: Exhaustive information about untapped geographies, recent developments, and investments in the vehicle telematics market.
- Competitive Assessment: In-depth assessment of market share, growth strategies, and product offerings of leading players such as LG Electronics (South Korea), HARMAN International (US), Aumovio SE (Germany), Denso Corporation (Japan), and Robert Bosch GmbH (Germany) in the vehicle telematics market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.2.1 INCLUSIONS AND EXCLUSIONS
- 1.3 STUDY SCOPE
- 1.3.1 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS & MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING VEHICLE TELEMATICS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN VEHICLE TELEMATICS MARKET
- 3.2 VEHICLE TELEMATICS MARKET, BY REGION
- 3.3 VEHICLE TELEMATICS MARKET, BY SERVICE
- 3.4 VEHICLE TELEMATICS MARKET, BY FORM TYPE
- 3.5 VEHICLE TELEMATICS MARKET, BY OFFERING
- 3.6 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE
- 3.7 VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE
- 3.8 VEHICLE TELEMATICS MARKET, BY CONNECTIVITY
- 3.9 VEHICLE TELEMATICS AFTERMARKET, BY VEHICLE TYPE
- 3.10 VEHICLE TELEMATICS MARKET, BY FLEET MANAGEMENT SERVICE
- 3.11 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY SERVICE
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Transition to software-defined vehicles (SDVs) transforming telematics into vehicle's digital backbone
- 4.2.1.2 Fleet digitalization and AI-driven mobility analytics accelerating enterprise telematics adoption
- 4.2.2 RESTRAINTS
- 4.2.2.1 Fragmented global data privacy and data sovereignty regulations increasing deployment complexity
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 AI-powered connected services and vehicle data monetization creating new digital revenue streams
- 4.2.3.2 Connected EV ecosystems creating opportunities for intelligent energy and charging management
- 4.2.4 CHALLENGES
- 4.2.4.1 Fragmented technology standards hindering interoperability across connected vehicle ecosystems
- 4.2.5 IMPACT ANALYSIS OF MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN VEHICLE TELEMATICS MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.5.1 STRATEGIC MOVES BY KEY PLAYERS
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC INDICATORS
- 5.1.1 INTRODUCTION
- 5.1.2 GDP TRENDS AND FORECAST
- 5.1.3 TRENDS IN GLOBAL FLEET TELEMATICS AND CONNECTED SERVICES MARKET
- 5.1.3.1 AI driving next generation of fleet telematics
- 5.1.3.2 AI improving driver safety through video telematics
- 5.1.3.3 AI enabling predictive fleet maintenance
- 5.1.3.4 Open platforms expanding fleet connectivity
- 5.1.3.5 Fleet management platforms becoming more comprehensive
- 5.1.3.6 Companies expanding their connected mobility ecosystems
- 5.1.4 TRENDS IN GLOBAL CONNECTED VEHICLE INDUSTRY
- 5.2 PRICING ANALYSIS
- 5.2.1 INDICATIVE PRICING OF TELEMATICS CONTROL UNITS BY KEY PLAYERS, 2025
- 5.2.2 AVERAGE SELLING PRICE OF TELEMATIC CONTROL UNITS, BY REGION, 2023-2025
- 5.3 CONNECTED SERVICES REVENUE & FEATURE-ON-DEMAND (FOD) ANALYSIS
- 5.3.1 REVENUE BREAKDOWN BY SERVICE TYPE
- 5.3.2 PRICING MODELS
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 OEMS
- 5.4.2 TELEMATICS HARDWARE/SOFTWARE SUPPLIERS
- 5.4.3 CLOUD SERVICE PROVIDERS
- 5.4.4 SATELLITE NAVIGATION PROVIDERS
- 5.4.5 TELECOM SERVICE PROVIDERS
- 5.4.6 VALUE-ADDED SERVICE (VAS) PROVIDERS
- 5.4.7 STRATEGIC SHIFTS RESHAPING THE VEHICLE TELEMATICS ECOSYSTEM
- 5.5 SUPPLY CHAIN ANALYSIS
- 5.6 CASE STUDY ANALYSIS
- 5.6.1 UFFIZIO OFFERED FLEET TRACKING PLATFORM TO CONFIGURE DASHBOARDS, USER ROLES, AND WORKFLOWS FOR EACH CLIENT TYPE, FROM WASTE COLLECTION TO LOGISTICS
- 5.6.2 REVOLUTIONIZING FLEET MAINTENANCE AND PERFORMANCE WITH ITRIANGLE'S VFOTA-POWERED TELEMATICS SOLUTION
- 5.6.3 ITRIANGLE INTRODUCED OBD II DEVICE AS SEAMLESS AND INTELLIGENT DIAGNOSTIC SOLUTION
- 5.6.4 ITRIANGLE DEPLOYED ROBUST TCU, TAILORED FOR INTEGRATION INTO OEM TRUCK PLATFORMS
- 5.6.5 ITRIANGLE IMPLEMENTED ROBUST AND SCALABLE TELEMATICS SOLUTION TAILORED TO IOCL'S REQUIREMENTS
- 5.6.6 VODAFONE DEPLOYED ITS FLEET ANALYTICS SOLUTION, INSTALLING DEVICES THAT CAPTURE REAL-TIME ENGINE DIAGNOSTICS, DRIVER HOURS, FUEL DATA, AND LOCATION INFORMATION
- 5.6.7 VODAFONE IMPLEMENTED ITS FLEET ANALYTICS PLATFORM ACROSS PROGETTI DEL CUORE'S FLEET
- 5.6.8 ATWELL ADOPTED GEOTAB'S FLEET MANAGEMENT PLATFORM TO ENHANCE FLEET SAFETY AND IMPROVE VEHICLE UTILIZATION
- 5.7 INVESTMENT AND FUNDING SCENARIO
- 5.8 TRADE ANALYSIS
- 5.8.1 IMPORT SCENARIO (HS CODE 901480)
- 5.8.2 EXPORT SCENARIO (HS CODE 901480)
- 5.9 KEY CONFERENCES & EVENTS, 2026-2027
- 5.10 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.11 EMERGING REVENUE MODELS IN CONNECTED MOBILITY
- 5.11.1 VEHICLE-AS-A-SERVICE
- 5.11.2 FEATURE-ON-DEMAND
- 5.11.3 AI ASSISTANT SUBSCRIPTIONS
- 5.11.4 PREDICTIVE MAINTENANCE
- 5.11.5 FLEET INTELLIGENCE
- 5.11.6 DATA MARKETPLACE
- 5.11.7 ENERGY SERVICES
- 5.11.8 SMART CHARGING
- 5.12 CONNECTED VEHICLE PLATFORM BENCHMARKING
- 5.12.1 AMAZON WEB SERVICES, INC.
- 5.12.2 MICROSOFT AZURE
- 5.12.3 GOOGLE CLOUD
- 5.12.4 BLACKBERRY QNX
- 5.12.5 NVIDIA CORPORATION
- 5.12.6 QUALCOMM TECHNOLOGIES, INC.
- 5.12.7 HUAWEI TECHNOLOGIES CO., LTD.
- 5.12.8 COMPARATIVE ASSESSMENT OF CONNECTED VEHICLE TECHNOLOGY PLATFORMS
- 5.12.9 CONNECTED VEHICLE PLATFORM SECURITY ARCHITECTURE BENCHMARK
- 5.12.10 COMPARATIVE ASSESSMENT OF END-TO-END CONNECTED VEHICLE PLATFORM CAPABILITIES
- 5.13 EU-INDIA TRADE DEAL IMPACT ANALYSIS
- 5.13.1 EU TARIFFS
- 5.13.2 IMPORT TO INDIA
- 5.13.3 EXPORT FROM INDIA
- 5.14 IRAN-ISRAEL WAR IMPACT ON VEHICLE TELEMATICS MARKET
- 5.14.1 RISING LOGISTICS COSTS INCREASE TELEMATICS HARDWARE PRICES
- 5.14.2 SUPPLY CHAIN DISRUPTIONS COULD DELAY CONNECTED VEHICLE PRODUCTION
- 5.14.3 GREATER FOCUS ON RESILIENT CONNECTIVITY, CYBERSECURITY, AND CLOUD INFRASTRUCTURE
- 5.14.4 ACCELERATED LOCALIZATION OF TELEMATICS MANUFACTURING AND SOFTWARE DEVELOPMENT
6 OEM AND SUPPLIER ANALYSIS
- 6.1 OEM ANALYSIS
- 6.1.1 TELEMATICS PLATFORM STRATEGY MATRIX
- 6.1.1.1 General Motors
- 6.1.1.2 Toyota Motor Corporation
- 6.1.1.3 Hyundai Motor Group (Hyundai, Kia)
- 6.1.1.4 Mercedes-Benz
- 6.1.1.5 Stellantis N.V.
- 6.1.1.6 Volkswagen Group
- 6.1.1.7 BMW Group
- 6.1.1.8 Volvo Cars
- 6.1.1.9 Tesla
- 6.1.1.10 Connected vehicle service portfolio and connectivity capability benchmark
- 6.1.1.11 Connected services revenue model and digital monetization strategy benchmark
- 6.1.1.12 Connected vehicle technology stack and strategic ecosystem partnership benchmark
- 6.1.2 OTA CAPABILITY AND SDV READINESS BENCHMARK
- 6.1.3 CONNECTED SERVICES AND DIGITAL REVENUE PORTFOLIO
- 6.1.3.1 Software Monetization and Digital Platform Strategy Benchmark
- 6.1.4 CLOUD, AI, AND ECOSYSTEM PARTNERSHIP ANALYSIS
- 6.1.4.1 Connected Software Capability and Digital Services Benchmark
- 6.1.5 OEM-WISE TELEMATICS DATA PLANS, BY REGION
- 6.1.5.1 North America
- 6.1.5.2 Europe
- 6.1.5.3 Asia Pacific
- 6.1.1 TELEMATICS PLATFORM STRATEGY MATRIX
- 6.2 SUPPLIER ANALYSIS
- 6.2.1 LG ELECTRONICS
- 6.2.2 HARMAN INTERNATIONAL
- 6.2.3 DENSO CORPORATION
- 6.2.4 AUMOVIO SE
- 6.2.5 MARELLI HOLDINGS CO., LTD.
- 6.2.6 VALEO
- 6.2.7 FLAIRCOMM MICROELECTRONICS, INC.
- 6.2.8 SUPPLIERS OF TELEMATICS HARDWARE, BY OEM
7 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMAPCT, PATENTS AND INNOVATIONS
- 7.1 PATENT ANALYSIS
- 7.2 TECHNOLOGY ANALYSIS
- 7.2.1 INTRODUCTION
- 7.2.2 KEY TECHNOLOGIES
- 7.2.2.1 Next Generation eCall (NGeCall)
- 7.2.2.2 Satellite-enabled telematics
- 7.2.3 COMPLEMENTARY TECHNOLOGIES
- 7.2.3.1 5G connectivity
- 7.2.3.2 Cloud telematics platforms
- 7.2.4 ADJACENT TECHNOLOGIES
- 7.2.4.1 Vehicle-to-cloud
- 7.2.4.2 Vehicle-to-pedestrian
- 7.2.4.3 Vehicle-to-infrastructure
- 7.2.4.4 Vehicle-to-vehicle
- 7.2.4.5 Cellular V2X
- 7.2.4.5.1 LTE-V2X
- 7.2.4.5.2 5G-V2X
- 7.2.5 TECHNOLOGY/PRODUCT ROADMAP (2026-2035+)
- 7.3 IMPACT OF AI ON VEHICLE TELEMATICS MARKET
- 7.3.1 TOP USE CASES AND MARKET POTENTIAL
- 7.3.2 BEST PRACTICES FOLLOWED BY MANUFACTURERS/OEMS IN VEHICLE TELEMATICS MARKET
- 7.3.3 CASE STUDIES RELATED TO AI IMPLEMENTATION IN VEHICLE TELEMATICS MARKET
- 7.3.3.1 Geotab ACE - AI-powered fleet intelligence for smarter fleet operations
- 7.3.3.2 Qualcomm Snapdragon Digital Chassis: Integrating AI for intelligent SDVs
- 7.3.3.3 HARMAN Ready Portfolio: AI-enabled telematics and connected safety solutions
- 7.3.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 7.3.5 CLIENTS' READINESS TO ADOPT AI-INTEGRATED AUTOMOTIVE TELEMATICS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END USERS/END-USE INDUSTRIES
9 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 9.1 REGULATORY LANDSCAPE
- 9.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 9.1.1.1 North America
- 9.1.1.2 Europe
- 9.1.1.3 Asia Pacific
- 9.1.2 KEY REGULATIONS
- 9.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 9.2 SUSTAINABILITY INITIATIVES
- 9.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
10 VEHICLE TELEMATICS MARKET, BY SERVICE
- 10.1 INTRODUCTION
- 10.2 EMERGENCY CALLING (ECALL)
- 10.2.1 GOVERNMENT MANDATES FOR E-CALL SYSTEMS TO ENHANCE OCCUPANT SAFETY TO DRIVE MARKET
- 10.3 ON-ROAD ASSISTANCE
- 10.3.1 GROWING NEED FOR REAL-TIME BREAKDOWN ASSISTANCE TO DRIVE MARKET
- 10.4 REMOTE DIAGNOSTICS
- 10.4.1 GROWING NEED FOR VEHICLE HEALTH MONITORING AND PREDICTIVE MAINTENANCE TO DRIVE MARKET
- 10.5 INSURANCE RISK ASSESSMENT
- 10.5.1 GROWING DEMAND FOR PERSONALIZED, DATA-DRIVEN POLICIES TO DRIVE MARKET
- 10.6 STOLEN VEHICLE ASSISTANCE
- 10.6.1 RISING VEHICLE THEFT INCIDENTS TO DRIVE MARKET
- 10.7 OTHERS
- 10.8 KEY PRIMARY INSIGHTS
11 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY SERVICE
- 11.1 INTRODUCTION
- 11.2 EMERGENCY CALLING (ECALL)
- 11.2.1 REGULATORY PUSH FOR MANDATORY ECALL SYSTEMS TO INCREASE TELEMATICS ADOPTION
- 11.3 ON-ROAD ASSISTANCE
- 11.3.1 GROWING DEMAND FOR REAL-TIME SUPPORT DURING BREAKDOWNS TO DRIVE MARKET
- 11.4 REMOTE DIAGNOSTICS
- 11.4.1 PROACTIVE DIAGNOSTICS AND MAINTENANCE OPTIMIZATION TO PROPEL TELEMATICS ADOPTION
- 11.5 INSURANCE RISK ASSESSMENT
- 11.5.1 GOVERNMENT SUPPORT FOR USAGE-BASED INSURANCE POLICIES TO DRIVE MARKET
- 11.6 STOLEN VEHICLE ASSISTANCE
- 11.6.1 RISING ADOPTION OF STOLEN VEHICLE ASSISTANCE AS STANDARD FEATURE IN ELECTRIC VEHICLES TO DRIVE MARKET
- 11.7 OTHERS
- 11.8 KEY PRIMARY INSIGHTS
12 VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE
- 12.1 INTRODUCTION
- 12.2 PASSENGER CAR
- 12.2.1 GROWING TELEMATICS PENETRATION IN MID-PRICED VEHICLE SEGMENTS TO DRIVE MARKET
- 12.3 LIGHT COMMERCIAL VEHICLE
- 12.3.1 NEED FOR ROUTE OPTIMIZATION TO MEET TIGHT DELIVERY WINDOWS TO DRIVE MARKET
- 12.4 BUS
- 12.4.1 GROWING SAFETY AWARENESS IN PUBLIC TRANSPORT TO DRIVE MARKET
- 12.5 TRUCK
- 12.5.1 RISING DEMAND FOR SAFER AND OPTIMIZED LOGISTICS TO DRIVE MARKET
- 12.6 KEY PRIMARY INSIGHTS
13 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE
- 13.1 INTRODUCTION
- 13.2 BATTERY ELECTRIC VEHICLE (BEV)
- 13.2.1 OEMS PRIORITIZING CONNECTED SERVICES TO ENHANCE USER EXPERIENCE TO DRIVE MARKET
- 13.3 PLUG-IN HYBRID ELECTRIC VEHICLE (PHEV)
- 13.3.1 OEM'S EMPHASIS ON INTEGRATING CONNECTED FEATURES IN PHEVS TO DRIVE MARKET
- 13.4 FUEL CELL ELECTRIC VEHICLE (FCEV)
- 13.5 PRIMARY INSIGHTS
14 VEHICLE TELEMATICS MARKET, BY FORM TYPE
- 14.1 INTRODUCTION
- 14.2 EMBEDDED
- 14.2.1 EXPANDING CONNECTED CAR ECOSYSTEMS TO DRIVE MARKET
- 14.3 INTEGRATED
- 14.3.1 INCREASING TELEMATICS DEPLOYMENT IN FLEET MANAGEMENT TO DRIVE MARKET
- 14.4 KEY PRIMARY INSIGHTS
15 VEHICLE TELEMATICS MARKET, BY OFFERING
- 15.1 INTRODUCTION
- 15.2 HARDWARE
- 15.2.1 GROWING DEMAND FOR EMBEDDED TELEMATICS BOXES TO DRIVE MARKET
- 15.2.2 TELEMATICS CONTROL UNIT (TCU)
- 15.2.3 COMMUNICATION DEVICES
- 15.2.4 CONTROLLER AREA NETWORK (CAN) BUS
- 15.2.5 AUDIO/VIDEO INTERFACE
- 15.3 SOFTWARE
- 15.3.1 SHIFT TOWARD SOFTWARE-DEFINED VEHICLES TO TRANSFORM TELEMATICS LANDSCAPE
- 15.3.2 REAL-TIME NAVIGATION
- 15.3.3 REMOTE DIAGNOSTICS
- 15.3.4 OVER-THE-AIR (OTA) UPDATES
- 15.4 KEY PRIMARY INSIGHTS
16 VEHICLE TELEMATICS MARKET, BY CONNECTIVITY
- 16.1 INTRODUCTION
- 16.2 SATELLITE
- 16.2.1 DEMAND FOR GLOBAL VEHICLE VISIBILITY AND RELIABILITY ACROSS GEOGRAPHIES TO DRIVE MARKET
- 16.3 CELLULAR
- 16.3.1 5G
- 16.3.1.1 High data transfer speed and ability to support massive IoT and real-time applications to drive market
- 16.3.2 4G
- 16.3.2.1 INCREASING 4G INTEGRATION IN MASS-MARKET VEHICLES TO DRIVE MARKET
- 16.3.3 2G/3G
- 16.3.3.1 Sustained 2G/3G connectivity demand in emerging economies to drive market
- 16.3.1 5G
- 16.4 KEY PRIMARY INSIGHTS
17 AUTOMOTIVE TELEMATICS AFTERMARKET, BY VEHICLE TYPE
- 17.1 INTRODUCTION
- 17.2 PASSENGER CAR
- 17.2.1 GROWTH OF RIDE-HAILING AND SHARED MOBILITY SERVICES TO FUEL TELEMATICS ADOPTION
- 17.3 LIGHT COMMERCIAL VEHICLE (LCV)
- 17.3.1 RISING LAST-MILE DELIVERY DEMAND TO BOOST AFTERMARKET TELEMATICS ADOPTION
- 17.4 HEAVY COMMERCIAL VEHICLE (HCV)
- 17.4.1 OPERATIONAL EFFICIENCY AND DOWNTIME REDUCTION TO DRIVE TELEMATICS ADOPTION
- 17.5 KEY PRIMARY INSIGHTS
18 VEHICLE TELEMATICS MARKET, BY FLEET MANAGEMENT SERVICE
- 18.1 INTRODUCTION
- 18.2 OPERATIONS MANAGEMENT
- 18.2.1 OPERATIONAL EFFICIENCY IMPERATIVES TO ACCELERATE TELEMATICS ADOPTION
- 18.3 VEHICLE MAINTENANCE AND DIAGNOSTICS
- 18.3.1 GROWING FOCUS ON PREVENTIVE MAINTENANCE TO ENHANCE FLEET PERFORMANCE TO DRIVE MARKET
- 18.4 FLEET ANALYTICS AND REPORTING
- 18.4.1 RISING NEED FOR FLEET PERFORMANCE TRANSPARENCY TO DRIVE MARKET
- 18.5 OTHERS
- 18.6 KEY PRIMARY INSIGHTS
19 VEHICLE TELEMATICS MARKET, BY REGION
- 19.1 INTRODUCTION
- 19.2 ASIA PACIFIC
- 19.2.1 CHINA
- 19.2.1.1 Government's focus on vehicle data standardization and intelligent transportation systems to drive market
- 19.2.2 INDIA
- 19.2.2.1 Expansion of certified vehicle tracking ecosystem and fleet productivity applications to drive market
- 19.2.3 JAPAN
- 19.2.3.1 Cross-industry mobility data utilization and real-world mobility deployment to drive market
- 19.2.4 SOUTH KOREA
- 19.2.4.1 Integrated telematics hardware and secure connected vehicle infrastructure to drive market
- 19.2.5 THAILAND
- 19.2.5.1 Formalization of digital mobility fleets to expand telematics addressable market
- 19.2.6 REST OF ASIA PACIFIC
- 19.2.1 CHINA
- 19.3 EUROPE
- 19.3.1 GERMANY
- 19.3.1.1 Commercialization of vehicle data access and API-based connected services to drive market
- 19.3.2 FRANCE
- 19.3.2.1 Stricter governance of connected vehicle location data to drive market
- 19.3.3 ITALY
- 19.3.3.1 Shift to OEM-native vehicle data and fleet intelligence to drive market
- 19.3.4 SPAIN
- 19.3.4.1 Mandatory connected road-safety devices and DGT 3.0 integration to drive market
- 19.3.5 RUSSIA
- 19.3.5.1 Expansion of state-linked transport data infrastructure and localized telematics ecosystem to drive market
- 19.3.6 UK
- 19.3.6.1 Regulatory framework for automated mobility and cross-border fleet compliance to drive market
- 19.3.7 REST OF EUROPE
- 19.3.1 GERMANY
- 19.4 NORTH AMERICA
- 19.4.1 US
- 19.4.1.1 AI-based fleet intelligence and stricter connected vehicle data governance to drive market
- 19.4.2 CANADA
- 19.4.2.1 Growth of fleet telematics and rise of UBI programs to drive market
- 19.4.3 MEXICO
- 19.4.3.1 Rising adoption of telematics in commercial fleets to drive market
- 19.4.1 US
- 19.5 REST OF THE WORLD (ROW)
- 19.5.1 BRAZIL
- 19.5.1.1 Growing demand for vehicle tracking and safety features to drive market
- 19.5.2 SOUTH AFRICA
- 19.5.2.1 Rising telematics adoption in commercial vehicles to drive market
- 19.5.3 IRAN
- 19.5.3.1 Escalating telematics demand in fleets and commercial vehicles to drive market
- 19.5.1 BRAZIL
20 COMPETITIVE LANDSCAPE
- 20.1 OVERVIEW
- 20.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 20.3 MARKET SHARE ANALYSIS FOR GLOBAL VEHICLE TELEMATICS CONTROL UNIT PROVIDERS, 2025
- 20.4 REVENUE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2021-2025
- 20.5 COMPANY VALUATION AND FINANCIAL METRICS
- 20.5.1 COMPANY VALUATION
- 20.5.2 FINANCIAL METRICS
- 20.6 BRAND/ PRODUCT COMPARISON
- 20.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 20.7.1 STARS
- 20.7.2 EMERGING LEADERS
- 20.7.3 PERVASIVE PLAYERS
- 20.7.4 PARTICIPANTS
- 20.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 20.7.5.1 Company footprint
- 20.7.5.2 Region footprint
- 20.7.5.3 Form type footprint
- 20.7.5.4 Offering footprint
- 20.7.5.5 Vehicle type footprint
- 20.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 20.8.1 PROGRESSIVE COMPANIES
- 20.8.2 RESPONSIVE COMPANIES
- 20.8.3 DYNAMIC COMPANIES
- 20.8.4 STARTING BLOCKS
- 20.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 20.8.5.1 List of startups/SMEs
- 20.8.5.2 Competitive benchmarking of startups/SMEs
- 20.9 COMPETITIVE SCENARIO
- 20.9.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 20.9.2 DEALS
- 20.9.3 OTHER DEVELOPMENTS
21 COMPANY PROFILES
- 21.1 KEY PLAYERS
- 21.1.1 LG ELECTRONICS
- 21.1.1.1 Business overview
- 21.1.1.2 Products/Solutions/Services offered
- 21.1.1.3 Recent developments
- 21.1.1.3.1 Product launches/developments
- 21.1.1.3.2 Deals
- 21.1.1.3.3 Expansions
- 21.1.1.3.4 Other developments
- 21.1.1.4 MnM view
- 21.1.1.4.1 Key strengths
- 21.1.1.4.2 Strategic choices
- 21.1.1.4.3 Weaknesses and competitive threats
- 21.1.2 HARMAN INTERNATIONAL
- 21.1.2.1 Business overview
- 21.1.2.2 Products/Solutions/Services offered
- 21.1.2.3 Recent developments
- 21.1.2.3.1 Product launches/developments
- 21.1.2.3.2 Deals
- 21.1.2.3.3 Other developments
- 21.1.2.4 MnM view
- 21.1.2.4.1 Key strengths
- 21.1.2.4.2 Strategic choices
- 21.1.2.4.3 Weaknesses and competitive threats
- 21.1.3 DENSO CORPORATION
- 21.1.3.1 Business overview
- 21.1.3.2 Products/Solutions/Services offered
- 21.1.3.3 MnM view
- 21.1.3.3.1 Key strengths
- 21.1.3.3.2 Strategic choices
- 21.1.3.3.3 Weaknesses and competitive threats
- 21.1.4 AUMOVIO
- 21.1.4.1 Business overview
- 21.1.4.2 Products/Solutions/Services offered
- 21.1.4.3 Recent developments
- 21.1.4.3.1 Other developments
- 21.1.4.4 MnM view
- 21.1.4.4.1 Key strengths
- 21.1.4.4.2 Strategic choices
- 21.1.4.4.3 Weaknesses and competitive threats
- 21.1.5 ROBERT BOSCH GMBH
- 21.1.5.1 Business overview
- 21.1.5.2 Products/Solutions/Services offered
- 21.1.5.3 Recent developments
- 21.1.5.3.1 Product launches/developments
- 21.1.5.3.2 Deals
- 21.1.5.3.3 Other developments
- 21.1.5.4 MnM view
- 21.1.5.4.1 Key strengths
- 21.1.5.4.2 Strategic choices
- 21.1.5.4.3 Weaknesses and competitive threats
- 21.1.6 APTIV
- 21.1.6.1 Business overview
- 21.1.6.2 Products/Solutions/Services offered
- 21.1.6.3 Recent developments
- 21.1.6.3.1 Deals
- 21.1.6.3.2 Other developments
- 21.1.7 VISTEON CORPORATION
- 21.1.7.1 Business overview
- 21.1.7.2 Products/Solutions/Services offered
- 21.1.7.3 Recent developments
- 21.1.7.3.1 Deals
- 21.1.7.3.2 Expansions
- 21.1.8 MARELLI HOLDINGS CO., LTD.
- 21.1.8.1 Business overview
- 21.1.8.2 Products/Solutions/Services offered
- 21.1.8.3 Recent developments
- 21.1.8.3.1 Product launches/developments
- 21.1.8.3.2 Deals
- 21.1.9 VALEO
- 21.1.9.1 Business overview
- 21.1.9.2 Products/Solutions/Services offered
- 21.1.9.3 Recent developments
- 21.1.9.3.1 Product launches/developments
- 21.1.9.3.2 Deals
- 21.1.9.3.3 Other developments
- 21.1.10 INFINEON TECHNOLOGIES AG
- 21.1.10.1 Business overview
- 21.1.10.2 Products/Solutions/Services offered
- 21.1.11 FICOSA INTERNACIONAL SA
- 21.1.11.1 Business overview
- 21.1.11.2 Products/Solutions/Services offered
- 21.1.12 AT&T INTELLECTUAL PROPERTY
- 21.1.12.1 Business overview
- 21.1.12.2 Products/Solutions/Services offered
- 21.1.12.3 Recent developments
- 21.1.12.3.1 Deals
- 21.1.13 VERIZON
- 21.1.13.1 Business overview
- 21.1.13.2 Products/Solutions/Services offered
- 21.1.13.3 Recent developments
- 21.1.13.3.1 Deals
- 21.1.14 BRIDGESTONE MOBILITY SOLUTIONS B.V.
- 21.1.14.1 Business overview
- 21.1.14.2 Products/Solutions/Services offered
- 21.1.14.3 Recent developments
- 21.1.14.3.1 Product launches/developments
- 21.1.14.3.2 Deals
- 21.1.1 LG ELECTRONICS
- 21.2 OTHER PLAYERS
- 21.2.1 ADDSECURE
- 21.2.2 PANASONIC CORPORATION
- 21.2.3 GARMIN LTD.
- 21.2.4 POWERFLEET
- 21.2.5 TRIMBLE INC.
- 21.2.6 CALAMP
- 21.2.7 THE DESCARTES SYSTEMS GROUP INC.
- 21.2.8 QUALCOMM TECHNOLOGIES, INC.
- 21.2.9 AIRIQ INC.
- 21.2.10 ACTSOFT, INC.
- 21.2.11 TELETRAC NAVMAN US LTD.
- 21.2.12 MICHELIN
- 21.2.13 OCTO GROUP S.P.A.
22 RESEARCH METHODOLOGY
- 22.1 RESEARCH DATA
- 22.1.1 SECONDARY DATA
- 22.1.1.1 Key secondary sources
- 22.1.2 PRIMARY DATA
- 22.1.2.1 Primary interviewees from demand and supply sides
- 22.1.2.2 Key industry insights and breakdown of primary interviews
- 22.1.2.3 List of primary participants
- 22.1.1 SECONDARY DATA
- 22.2 MARKET SIZE ESTIMATION
- 22.2.1 BOTTOM-UP APPROACH
- 22.2.2 TOP-DOWN APPROACH
- 22.3 DATA TRIANGULATION
- 22.4 FACTOR ANALYSIS
- 22.5 RESEARCH ASSUMPTIONS
- 22.6 RESEARCH LIMITATIONS
- 22.7 RISK ASSESSMENT
23 APPENDIX
- 23.1 DISCUSSION GUIDE
- 23.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 23.3 CUSTOMIZATION OPTIONS
- 23.3.1 VEHICLE TELEMATICS MARKET, BY OFFERING, AT COUNTRY LEVEL
- 23.3.2 VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, AT COUNTRY LEVEL
- 23.3.3 COMPANY INFORMATION
- 23.3.3.1 Profiling of additional market players (up to five)
- 23.4 RELATED REPORTS
- 23.5 AUTHOR DETAILS
List of Tables
- TABLE 1 VEHICLE TELEMATICS MARKET DEFINITION, BY SERVICE
- TABLE 2 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET DEFINITION, BY ELECTRIC VEHICLE TYPE
- TABLE 3 VEHICLE TELEMATICS MARKET DEFINITION, BY FORM TYPE
- TABLE 4 VEHICLE TELEMATICS MARKET DEFINITION, BY VEHICLE TYPE
- TABLE 5 VEHICLE TELEMATICS MARKET DEFINITION, BY FLEET MANAGEMENT SERVICE
- TABLE 6 VEHICLE TELEMATICS MARKET DEFINITION, BY OFFERING
- TABLE 7 VEHICLE TELEMATICS AFTERMARKET MARKET DEFINITION, BY VEHICLE TYPE
- TABLE 8 VEHICLE TELEMATICS MARKET DEFINITION, BY CONNECTIVITY
- TABLE 9 INCLUSIONS AND EXCLUSIONS
- TABLE 10 USD EXCHANGE RATES, 2022-2025
- TABLE 11 TRENDS STRENGTHENING ROLE OF TELEMATICS IN SDVS
- TABLE 12 TRENDS ACCELERATING ENTERPRISE ADOPTION OF AI-ENABLED FLEET TELEMATICS
- TABLE 13 DATA SPECIFIC REGULATIONS/LAWS, BY COUNTRY/REGION
- TABLE 14 AI-POWERED CONNECTED SERVICES OFFERED BY MAJOR AUTOMOTIVE TELEMATICS COMPANIES
- TABLE 15 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- TABLE 16 STRATEGIC MOVES BY KEY PLAYERS
- TABLE 17 GDP PERCENTAGE CHANGE, BY COUNTRY, 2022-2030
- TABLE 18 INDICATIVE PRICING OF TELEMATICS CONTROL UNIT BY KEY PLAYERS, 2025 (USD)
- TABLE 19 AVERAGE SELLING PRICE OF TELEMATIC CONTROL UNITS, BY REGION, 2023-2025 (USD)
- TABLE 20 CONNECTED SERVICES REVENUE MIX (BY SERVICE TYPE)
- TABLE 21 PRICING FOR CONNECTED & FOD FEATURES, KEY OEM
- TABLE 22 ROLE OF PLAYERS IN MARKET ECOSYSTEM
- TABLE 23 STRATEGIC SHIFTS RESHAPING THE VEHICLE TELEMATICS ECOSYSTEM
- TABLE 24 LIST OF FUNDING, 2024
- TABLE 25 IMPORT DATA FOR HS CODE 901480-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 26 EXPORT DATA FOR HS CODE 901480-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 27 KEY CONFERENCES & EVENTS, 2026-2027
- TABLE 28 STAKEHOLDER ROLES AND REVENUE MODELS ACROSS CONNECTED VEHICLE DIGITAL SERVICE OFFERINGS
- TABLE 29 COMPARATIVE ASSESSMENT OF CONNECTED VEHICLE TECHNOLOGY PLATFORMS
- TABLE 30 CONNECTED VEHICLE PLATFORM SECURITY ARCHITECTURE BENCHMARK
- TABLE 31 COMPARATIVE ASSESSMENT OF END-TO-END CONNECTED VEHICLE PLATFORM CAPABILITIES
- TABLE 32 IMPORT TARIFFS ON VEHICLE TELEMATICS MARKET AND KEY COMPONENTS IN INDIA
- TABLE 33 IMPACT OF TRADE LIBERALIZATION ON AUTOMOTIVE TELEMATICS IMPORTS INTO INDIA
- TABLE 34 IMPACT OF TRADE LIBERALIZATION ON AUTOMOTIVE TELEMATICS EXPORTS FROM INDIA
- TABLE 35 TELEMATICS PLATFORM STRATEGY MATRIX, BY KEY OEM
- TABLE 36 CONNECTED VEHICLE SERVICE PORTFOLIO AND CONNECTIVITY CAPABILITY BENCHMARK, BY KEY OEM
- TABLE 37 CONNECTED SERVICES REVENUE MODEL AND DIGITAL MONETIZATION STRATEGY BENCHMARK, BY KEY OEM
- TABLE 38 CONNECTED VEHICLE TECHNOLOGY STACK AND STRATEGIC ECOSYSTEM PARTNERSHIP BENCHMARK, BY KEY OEM
- TABLE 39 OTA CAPABILITY AND SDV READINESS BENCHMARK, BY KEY OEM
- TABLE 40 COMPARATIVE BENCHMARK OF OEM-CONNECTED SERVICES AND DIGITAL REVENUE ECOSYSTEMS, BY KEY OEM
- TABLE 41 SOFTWARE MONETIZATION AND DIGITAL PLATFORM STRATEGY BENCHMARK, BY KEY OEM
- TABLE 42 CLOUD INFRASTRUCTURE AND AI ECOSYSTEM PARTNERSHIP BENCHMARK, BY KEY OEM
- TABLE 43 CONNECTED SOFTWARE CAPABILITY AND DIGITAL SERVICES BENCHMARK, BY KEY OEM
- TABLE 44 TELEMATICS DATA PLANS IN NORTH AMERICA, 2026
- TABLE 45 TELEMATICS DATA PLANS IN EUROPE, 2026
- TABLE 46 TELEMATICS DATA PLANS IN ASIA PACIFIC, 2026
- TABLE 47 LG ELECTRONICS: SUPPLIER ANALYSIS
- TABLE 48 HARMAN INTERNATIONAL: SUPPLIER ANALYSIS
- TABLE 49 DENSO CORPORATION: SUPPLIER ANALYSIS
- TABLE 50 AUMOVIO SE: SUPPLIER ANALYSIS
- TABLE 51 MARELLI HOLDINGS CO., LTD.: SUPPLIER ANALYSIS
- TABLE 52 VALEO: SUPPLIER ANALYSIS
- TABLE 53 FLAIRCOMM MICROELECTRONICS, INC.: SUPPLIER ANALYSIS
- TABLE 54 SUPPLIERS OF TELEMATICS HARDWARE, BY OEM
- TABLE 55 PATENT REGISTRATIONS, 2022-2025
- TABLE 56 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TELEMATICS SYSTEMS, BY VEHICLE TYPE (%)
- TABLE 57 KEY BUYING CRITERIA FOR TELEMATICS SYSTEMS, BY VEHICLE TYPE
- TABLE 58 UNMET NEEDS IN VEHICLE TELEMATICS MARKET, BY END-USE INDUSTRY
- TABLE 59 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 60 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 61 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 62 REGULATIONS MANDATING TELEMATICS SERVICES, BY COUNTRY/REGION
- TABLE 63 VEHICLE SAFETY STANDARDS, BY COUNTRY/REGION
- TABLE 64 VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 65 VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 66 EMERGENCY CALLING: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 67 EMERGENCY CALLING: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 68 ON-ROAD ASSISTANCE: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 69 ON-ROAD ASSISTANCE: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 70 REMOTE DIAGNOSTICS: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 71 REMOTE DIAGNOSTICS: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 72 INSURANCE RISK ASSESSMENT: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 73 INSURANCE RISK ASSESSMENT: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 74 STOLEN VEHICLE ASSISTANCE: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 75 STOLEN VEHICLE ASSISTANCE: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 76 OTHER SERVICES: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 77 OTHER SERVICES: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 78 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 79 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 80 EMERGENCY CALLING: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 81 EMERGENCY CALLING: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 82 ON-ROAD ASSISTANCE: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 83 ON-ROAD ASSISTANCE: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 84 REMOTE DIAGNOSTICS: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 85 REMOTE DIAGNOSTICS: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 86 INSURANCE RISK ASSESSMENT: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 87 INSURANCE RISK ASSESSMENT: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 88 STOLEN VEHICLE ASSISTANCE: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 89 STOLEN VEHICLE ASSISTANCE: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 90 OTHER SERVICES: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 91 OTHER SERVICES: ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 92 VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 93 VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 94 PASSENGER CAR TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 95 PASSENGER CAR TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 96 LIGHT COMMERCIAL VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 97 LIGHT COMMERCIAL VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 98 BUS TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 99 BUS TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 100 TRUCK TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 101 TRUCK TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 102 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 103 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 104 BATTERY ELECTRIC VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 105 BATTERY ELECTRIC VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 106 PLUG-IN HYBRID ELECTRIC VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 107 PLUG-IN HYBRID ELECTRIC VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 108 VEHICLE TELEMATICS MARKET, BY FORM TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 109 VEHICLE TELEMATICS MARKET, BY FORM TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 110 EMBEDDED VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 111 EMBEDDED VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 112 INTEGRATED VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 113 INTEGRATED VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 114 VEHICLE TELEMATICS MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 115 VEHICLE TELEMATICS MARKET, BY OFFERING, 2026-2033 (USD MILLION)
- TABLE 116 AUTOMOTIVE TELEMATICS HARDWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 117 AUTOMOTIVE TELEMATICS HARDWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 118 AUTOMOTIVE TELEMATICS SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 119 AUTOMOTIVE TELEMATICS SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 120 VEHICLE TELEMATICS MARKET, BY CONNECTIVITY, 2022-2025 (THOUSAND UNITS)
- TABLE 121 VEHICLE TELEMATICS MARKET, BY CONNECTIVITY, 2026-2033 (THOUSAND UNITS)
- TABLE 122 AUTOMOTIVE SATELLITE TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 123 AUTOMOTIVE SATELLITE TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 124 AUTOMOTIVE CELLULAR TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 125 AUTOMOTIVE CELLULAR TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 126 AUTOMOTIVE 5G TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 127 AUTOMOTIVE 5G TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 128 AUTOMOTIVE 4G TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 129 AUTOMOTIVE 4G TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 130 AUTOMOTIVE 2G/3G TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 131 AUTOMOTIVE 2G/3G TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 132 AUTOMOTIVE TELEMATICS AFTERMARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 133 AUTOMOTIVE TELEMATICS AFTERMARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 134 AUTOMOTIVE TELEMATICS AFTERMARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 135 AUTOMOTIVE TELEMATICS AFTERMARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 136 PASSENGER CAR TELEMATICS AFTERMARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 137 PASSENGER CAR TELEMATICS AFTERMARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 138 PASSENGER CAR TELEMATICS AFTERMARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 139 PASSENGER CAR TELEMATICS AFTERMARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 140 LIGHT COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 141 LIGHT COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 142 LIGHT COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 143 LIGHT COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 144 HEAVY COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 145 HEAVY COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 146 HEAVY COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 147 HEAVY COMMERCIAL VEHICLE TELEMATICS AFTERMARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 148 VEHICLE TELEMATICS MARKET, BY FLEET MANAGEMENT SERVICE, 2022-2025 (USD MILLION)
- TABLE 149 VEHICLE TELEMATICS MARKET, BY FLEET MANAGEMENT SERVICE, 2026-2033 (USD MILLION)
- TABLE 150 OPERATIONS MANAGEMENT: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 151 OPERATIONS MANAGEMENT: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 152 VEHICLE MAINTENANCE AND DIAGNOSTICS: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 153 VEHICLE MAINTENANCE AND DIAGNOSTICS: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 154 FLEET ANALYTICS AND REPORTING: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 155 FLEET ANALYTICS AND REPORTING: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 156 OTHERS: VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 157 OTHERS: VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 158 VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 159 VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 160 VEHICLE TELEMATICS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 161 VEHICLE TELEMATICS MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 162 ASIA PACIFIC: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 163 ASIA PACIFIC: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 164 CHINA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 165 CHINA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 166 INDIA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 167 INDIA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 168 JAPAN: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 169 JAPAN: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 170 SOUTH KOREA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 171 SOUTH KOREA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 172 THAILAND: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 173 THAILAND: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 174 REST OF ASIA PACIFIC: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 175 REST OF ASIA PACIFIC: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 176 EUROPE: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 177 EUROPE: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 178 GERMANY: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 179 GERMANY: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 180 FRANCE: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 181 FRANCE: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 182 ITALY: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 183 ITALY: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 184 SPAIN: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 185 SPAIN: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 186 RUSSIA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 187 RUSSIA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 188 UK: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 189 UK: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 190 REST OF EUROPE: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 191 REST OF EUROPE: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 192 NORTH AMERICA: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 193 NORTH AMERICA: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 194 US: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 195 US: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 196 CANADA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 197 CANADA: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 198 MEXICO: VEHICLE TELEMATICS MARKET, BY SERVICE, 2022-2025 (USD MILLION)
- TABLE 199 MEXICO: VEHICLE TELEMATICS MARKET, BY SERVICE, 2026-2033 (USD MILLION)
- TABLE 200 ROW: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 201 ROW: VEHICLE TELEMATICS MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 202 BRAZIL: VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 203 BRAZIL: VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 204 SOUTH AFRICA: VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 205 SOUTH AFRICA: VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 206 IRAN: VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 207 IRAN: VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 208 KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2022-JUNE 2026
- TABLE 209 DEGREE OF COMPETITION FOR GLOBAL VEHICLE TELEMATICS CONTROL UNIT PROVIDERS, 2025
- TABLE 210 VEHICLE TELEMATICS MARKET: REGION FOOTPRINT, 2025
- TABLE 211 VEHICLE TELEMATICS MARKET: FORM TYPE FOOTPRINT, 2025
- TABLE 212 VEHICLE TELEMATICS MARKET: OFFERING FOOTPRINT, 2025
- TABLE 213 VEHICLE TELEMATICS MARKET: VEHICLE TYPE FOOTPRINT, 2025
- TABLE 214 VEHICLE TELEMATICS MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 215 COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 216 VEHICLE TELEMATICS MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2022-JULY 2026
- TABLE 217 VEHICLE TELEMATICS MARKET: DEALS, JANUARY 2022-JULY 2026
- TABLE 218 VEHICLE TELEMATICS MARKET: OTHER DEVELOPMENTS, JANUARY 2022- JULY 2026
- TABLE 219 LG ELECTRONICS: COMPANY OVERVIEW
- TABLE 220 LG ELECTRONICS: STANDALONE TYPE TCU SPECIFICATION
- TABLE 221 LG ELECTRONICS: INTEGRATED-ANTENNA TYPE TCU SPECIFICATION
- TABLE 222 LG ELECTRONICS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 223 LG ELECTRONICS: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 224 LG ELECTRONICS: DEALS
- TABLE 225 LG ELECTRONICS: EXPANSIONS
- TABLE 226 LG ELECTRONICS: OTHER DEVELOPMENTS
- TABLE 227 HARMAN INTERNATIONAL: COMPANY OVERVIEW
- TABLE 228 HARMAN INTERNATIONAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 229 HARMAN INTERNATIONAL: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 230 HARMAN INTERNATIONAL: DEALS
- TABLE 231 HARMAN INTERNATIONAL: OTHER DEVELOPMENTS
- TABLE 232 DENSO CORPORATION: COMPANY OVERVIEW
- TABLE 233 DENSO CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 234 AUMOVIO: COMPANY OVERVIEW
- TABLE 235 AUMOVIO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 AUMOVIO: OTHER DEVELOPMENTS
- TABLE 237 ROBERT BOSCH GMBH: COMPANY OVERVIEW
- TABLE 238 ROBERT BOSCH GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 239 ROBERT BOSCH GMBH: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 240 ROBERT BOSCH GMBH: DEALS
- TABLE 241 ROBERT BOSCH GMBH: OTHER DEVELOPMENTS
- TABLE 242 APTIV: COMPANY OVERVIEW
- TABLE 243 APTIV: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 244 APTIV: DEALS
- TABLE 245 APTIV: OTHER DEVELOPMENTS
- TABLE 246 VISTEON CORPORATION: COMPANY OVERVIEW
- TABLE 247 VISTEON CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 248 VISTEON CORPORATION: DEALS
- TABLE 249 VISTEON CORPORATION: EXPANSIONS
- TABLE 250 MARELLI HOLDINGS CO., LTD.: COMPANY OVERVIEW
- TABLE 251 MARELLI HOLDINGS CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 252 MARELLI HOLDINGS CO., LTD.: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 253 MARELLI HOLDINGS CO., LTD.: DEALS
- TABLE 254 VALEO: COMPANY OVERVIEW
- TABLE 255 VALEO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 256 VALEO: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 257 VALEO: DEALS
- TABLE 258 VALEO: OTHER DEVELOPMENTS
- TABLE 259 INFINEON TECHNOLOGIES AG: COMPANY OVERVIEW
- TABLE 260 INFINEON TECHNOLOGIES AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 261 FICOSA INTERNACIONAL SA: COMPANY OVERVIEW
- TABLE 262 FICOSA INTERNACIONAL SA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 263 AT&T INTELLECTUAL PROPERTY: COMPANY OVERVIEW
- TABLE 264 AT&T INTELLECTUAL PROPERTY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 265 AT&T INTELLECTUAL PROPERTY: DEALS
- TABLE 266 VERIZON: COMPANY OVERVIEW
- TABLE 267 VERIZON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 268 VERIZON: DEALS
- TABLE 269 BRIDGESTONE MOBILITY SOLUTIONS B.V.: COMPANY OVERVIEW
- TABLE 270 BRIDGESTONE MOBILITY SOLUTIONS B.V.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 271 BRIDGESTONE MOBILITY SOLUTIONS B.V.: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 272 BRIDGESTONE MOBILITY SOLUTIONS B.V.: DEALS
- TABLE 273 ADDSECURE: COMPANY OVERVIEW
- TABLE 274 PANASONIC CORPORATION: COMPANY OVERVIEW
- TABLE 275 GARMIN LTD.: COMPANY OVERVIEW
- TABLE 276 POWERFLEET: COMPANY OVERVIEW
- TABLE 277 TRIMBLE INC.: COMPANY OVERVIEW
- TABLE 278 CALAMP: COMPANY OVERVIEW
- TABLE 279 THE DESCARTES SYSTEMS GROUP INC.: COMPANY OVERVIEW
- TABLE 280 QUALCOMM TECHNOLOGIES, INC.: COMPANY OVERVIEW
- TABLE 281 AIRIQ INC.: COMPANY OVERVIEW
- TABLE 282 ACTSOFT, INC.: COMPANY OVERVIEW
- TABLE 283 TELETRAC NAVMAN US LTD.: COMPANY OVERVIEW
- TABLE 284 MICHELIN: COMPANY OVERVIEW
- TABLE 285 OCTO GROUP S.P.A.: COMPANY OVERVIEW
- TABLE 286 RISK ASSESSMENT
List of Figures
- FIGURE 1 MARKET SEGMENTATION AND REGIONAL SNAPSHOT
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL VEHICLE TELEMATICS MARKET, 2022-2033
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN VEHICLE TELEMATICS MARKET, JANUARY 2022-JULY 2026
- FIGURE 5 DISRUPTIONS INFLUENCING THE GROWTH OF THE VEHICLE TELEMATICS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN VEHICLE TELEMATICS MARKET, 2026-2033
- FIGURE 7 ASIA PACIFIC TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 8 INCREASING DEMAND FOR CONNECTED VEHICLE SOLUTIONS TO DRIVE MARKET
- FIGURE 9 ASIA PACIFIC TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 10 GROWING DEMAND FOR REAL-TIME BREAKDOWN RESPONSE, AND FLEET UPTIME MAKES ON-ROAD ASSISTANCE LARGEST VEHICLE TELEMATICS APPLICATION
- FIGURE 11 OEM INTEGRATION OF CONNECTED SERVICES, ECALL, ADAS, OTA UPDATES, AND DIAGNOSTICS TO DRIVE THE EMBEDDED TELEMATICS ADOPTION
- FIGURE 12 GROWING TCU DEPLOYMENT AND IN-VEHICLE CONNECTIVITY INTEGRATION ARE DRIVING TELEMATICS HARDWARE DEMAND
- FIGURE 13 REAL-TIME BATTERY HEALTH MONITORING, AND CONNECTED SERVICES ARE DRIVING TELEMATICS DEMAND IN BEVS
- FIGURE 14 GROWING INTEGRATION OF EMBEDDED CONNECTIVITY AND DIGITAL SERVICES IS DRIVING TELEMATICS ADOPTION IN PASSENGER CARS
- FIGURE 15 EXPANSION OF 4G/5G-ENABLED CONNECTED SERVICES IS DRIVING CELLULAR CONNECTIVITY DEMAND
- FIGURE 16 GROWING NEED FOR VEHICLE TRACKING, SAFETY, AND REMOTE DIAGNOSTICS IS DRIVING AFTERMARKET TELEMATICS DEMAND IN PASSENGER CARS
- FIGURE 17 REAL-TIME FLEET TRACKING, ROUTE OPTIMIZATION, AND VEHICLE UTILIZATION ARE DRIVING OPERATIONS MANAGEMENT DEMAND
- FIGURE 18 BATTERY FAILURES, CHARGING-RELATED ISSUES, AND LIMITED SERVICE AVAILABILITY ARE DRIVING ON-ROAD ASSISTANCE DEMAND IN EVS
- FIGURE 19 VEHICLE TELEMATICS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 20 AVERAGE SELLING PRICE OF TELEMATIC CONTROL UNITS, BY REGION, 2023-2025 (USD)
- FIGURE 21 ECOSYSTEM MAPPING
- FIGURE 22 SUPPLY CHAIN ANALYSIS
- FIGURE 23 INVESTMENT AND FUNDING SCENARIO, 2022-2026
- FIGURE 24 IMPORT DATA FOR HS CODE 901480-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 25 EXPORT DATA FOR HS CODE 901480-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 26 NEW REVENUE SOURCES AND REVENUE POCKETS IN VEHICLE TELEMATICS MARKET
- FIGURE 27 PATENT ANALYSIS, 2016-2025
- FIGURE 28 LEGAL STATUS OF PATENTS, 2016-2025
- FIGURE 29 ESINET INFRASTRUCTURE WITH E-CALL AND NG E-CALL CALL FLOWS
- FIGURE 30 5G FEATURES OF FUTURE TELEMATICS
- FIGURE 31 TECHNOLOGY/PRODUCT ROADMAP (2026-2035+)
- FIGURE 32 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TELEMATICS SYSTEMS, BY VEHICLE TYPE
- FIGURE 33 KEY BUYING CRITERIA FOR TELEMATICS SYSTEMS, BY VEHICLE TYPE
- FIGURE 34 VEHICLE TELEMATICS MARKET, BY SERVICE, 2026 VS. 2033 (USD MILLION)
- FIGURE 35 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY SERVICE, 2026 VS. 2033 (USD MILLION)
- FIGURE 36 VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 37 ELECTRIC & HYBRID VEHICLE TELEMATICS MARKET, BY VEHICLE TYPE, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 38 VEHICLE TELEMATICS MARKET, BY FORM TYPE, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 39 VEHICLE TELEMATICS MARKET, BY OFFERING, 2026 VS. 2033 (USD MILLION)
- FIGURE 40 VEHICLE TELEMATICS MARKET, BY CONNECTIVITY, 2026 VS. 2033 (THOUSAND UNITS)
- FIGURE 41 AUTOMOTIVE TELEMATICS AFTERMARKET, BY VEHICLE TYPE, 2026 VS. 2033 (USD MILLION)
- FIGURE 42 VEHICLE TELEMATICS MARKET, BY FLEET MANAGEMENT SERVICE, 2026 VS. 2033 (USD MILLION)
- FIGURE 43 VEHICLE TELEMATICS MARKET, BY REGION, 2026 VS. 2033 (USD MILLION)
- FIGURE 44 ASIA PACIFIC: VEHICLE TELEMATICS MARKET SNAPSHOT
- FIGURE 45 EUROPE: VEHICLE TELEMATICS MARKET, 2026 VS. 2033 (USD MILLION)
- FIGURE 46 NORTH AMERICA: VEHICLE TELEMATICS MARKET SNAPSHOT
- FIGURE 47 REST OF THE WORLD: VEHICLE TELEMATICS MARKET, 2026 VS. 2033 (USD MILLION)
- FIGURE 48 MARKET SHARE ANALYSIS OF TOP GLOBAL VEHICLE TELEMATICS CONTROL UNIT PROVIDERS, 2025
- FIGURE 49 REVENUE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2021-2025
- FIGURE 50 COMPANY VALUATION OF KEY PLAYERS, 2026 (USD BILLION)
- FIGURE 51 FINANCIAL METRICS OF KEY PLAYERS, 2026
- FIGURE 52 BRAND COMPARISON OF TOP 5 PLAYERS
- FIGURE 53 VEHICLE TELEMATICS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 54 VEHICLE TELEMATICS MARKET: COMPANY FOOTPRINT, 2025
- FIGURE 55 VEHICLE TELEMATICS MARKET: STARTUP/SME EVALUATION MATRIX, (STARTUPS/SMES), 2025
- FIGURE 56 LG ELECTRONICS: COMPANY SNAPSHOT
- FIGURE 57 HARMAN INTERNATIONAL: COMPANY SNAPSHOT
- FIGURE 58 DENSO CORPORATION: COMPANY SNAPSHOT
- FIGURE 59 AUMOVIO: COMPANY SNAPSHOT
- FIGURE 60 ROBERT BOSCH GMBH: COMPANY SNAPSHOT
- FIGURE 61 APTIV: COMPANY SNAPSHOT
- FIGURE 62 VISTEON CORPORATION: COMPANY SNAPSHOT
- FIGURE 63 MARELLI HOLDINGS CO., LTD.: COMPANY SNAPSHOT
- FIGURE 64 VALEO: COMPANY SNAPSHOT
- FIGURE 65 INFINEON TECHNOLOGIES AG: COMPANY SNAPSHOT
- FIGURE 66 FICOSA INTERNACIONAL SA: COMPANY SNAPSHOT
- FIGURE 67 AT&T INTELLECTUAL PROPERTY: COMPANY SNAPSHOT
- FIGURE 68 VERIZON: COMPANY SNAPSHOT
- FIGURE 69 RESEARCH DESIGN
- FIGURE 70 RESEARCH PROCESS FLOW
- FIGURE 71 KEY DATA FROM SECONDARY SOURCES
- FIGURE 72 KEY INSIGHTS FROM INDUSTRY EXPERTS
- FIGURE 73 BREAKDOWN OF PRIMARY INTERVIEWS
- FIGURE 74 MARKET ESTIMATION METHODOLOGY
- FIGURE 75 BOTTOM-UP APPROACH
- FIGURE 76 TOP-DOWN APPROACH
- FIGURE 77 DATA TRIANGULATION
- FIGURE 78 MARKET GROWTH PROJECTIONS FROM DEMAND-SIDE DRIVERS
- FIGURE 79 DEMAND- AND SUPPLY-SIDE FACTOR ANALYSIS

 東南亞車載資訊服務:市場佔有率分析、產業趨勢與統計及成長預測(2026-2031 年)
 2026-2030年全球汽車售後市場遠端資訊處理市場亞太地區車載資訊服務:市場佔有率分析、產業趨勢與統計及成長預測(2026-2031 年)歐洲車用通訊系統:市場佔有率分析、行業趨勢和統計數據以及成長預測(2026-2031 年)歐洲車載資訊服務:市場佔有率分析、產業趨勢與統計及成長預測(2026-2031 年)車用通訊系統系統:市場佔有率分析、行業趨勢和統計數據、成長預測(2026-2031 年)
 車載資訊服務市場 - 全球預測,2026-2032 年
 全球汽車遠端資訊處理市場(第11版)租賃車輛遠端資訊處理(第四版)
 車用通訊系統市場預測至2034年:按類型、產品、連接方式、動力方式、應用、最終用戶和地區分類的全球分析