


 |
市場調查報告書
商品編碼
2146280
微機電系統(MEMS)市場:按感測器類型、執行器類型、產業和地區分類-全球預測至2032年Micro-Electro-Mechanical System (MEMS) Market by Sensor Type (Inertial Sensor, Pressure Sensor, Environmental Sensor, Optical Sensor), Actuator Type (Optical, Microfluidics, Inkjet Head, Radio Frequency), Vertical, and Region - Global Forecast to 2032 |
||||||

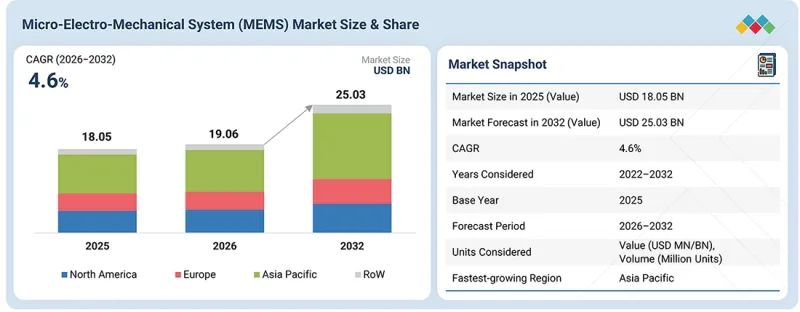
根據 MarketsandMarkets 預測,微機電系統 (MEMS) 市場規模預計將從 2026 年的 190.6 億美元成長到 2032 年的 250.3 億美元,預計在預測期內將以 4.6% 的複合年成長率成長。
市場成長的驅動力主要來自慣性感測器、壓力感測器、麥克風、微型喇叭、光學感測器和微機電系統(MEMS)執行器在家用電子電器、汽車、醫療保健、工業、航太、國防和通訊等各個領域的日益普及。此外,智慧型手機、穿戴式裝置、汽車、工業設備、醫療設備和通訊系統對小型化、低功耗和高精度感測和驅動技術的需求不斷成長,也促進了市場發展。
| 調查範圍 | |
|---|---|
| 調查期 | 2021-2032 |
| 基準年 | 2025 |
| 預測期 | 2026-2032 |
| 計算單位 | 金額(10億美元) |
| 部分 | 感測器類型、執行器類型,按行業、按地區分類 |
| 目標區域 | 北美、歐洲、亞太地區及其他地區 |
MEMS慣性感測器和壓力感測器在汽車領域的應用日益廣泛,推動了對先進感測解決方案的需求;同時,麥克風、微型喇叭和環境感測器在家用電子電器中的日益普及也促進了市場擴張。此外,射頻MEMS、光學MEMS和微流體技術在通訊、航太與國防、醫療和工業等領域的應用不斷成長,也為MEMS製造商創造了新的發展機會。
為了提高感測精度、小型化程度、能源效率和系統性能,製造商正不斷開發慣性感測器、壓力感測器、麥克風、微型喇叭、環境感測器、光學感測器和微機電系統(MEMS)執行器。 MEMS製造技術、晶圓層次電子構裝、感測器整合、小型化架構以及特定應用MEMS解決方案的進步,進一步推動了市場成長。 MEMS在汽車感測器和高級駕駛輔助系統(ADAS)、智慧型手機和穿戴式設備、工業設備、醫療設備、航太和國防系統以及通訊基礎設施等領域的日益普及,為高性能MEMS感測器和執行器創造了更多機會。
“預計2026年至2032年間,微型喇叭細分市場將錄得最高的複合年成長率。”
按感測器類型分類,預計在預測期內,微型喇叭細分市場將在電子機械系統 (MEMS) 市場中實現最高的複合年成長率 (CAGR)。這一細分市場的成長主要得益於智慧型手機、穿戴式裝置、智慧家居設備和其他家用電子電器對緊湊型、高品質、低功耗音訊解決方案日益成長的需求。隨著真無線立體聲 (TWS) 設備、先進的穿戴式設備、語音設備和小型化電子產品的普及,市場對具有緊湊外形規格、更佳聲學性能和整合柔軟性的 MEMS 微型微型喇叭的需求也在不斷成長。此外,小型化聲學架構、數位音訊處理、低功耗設計以及整合 MEMS 製造技術的進步也推動了微型喇叭在家用電子電器和新興音訊應用中的普及。
“預計到2032年,汽車行業將佔據第二大市場佔有率。”
從產業角度來看,預計到2032年,汽車產業將成為微機電系統(MEMS)市場第二大成長領域,這主要得益於先進感測技術在安全、動力傳動系統、底盤和汽車電子領域的應用。高級駕駛輔助系統(ADAS)和自動駕駛功能的普及,推動了對MEMS加速計、陀螺儀、壓力感測器和慣性測量單元(IMU)的需求成長,這些感測器用於支援車輛穩定、導航、運動偵測和碰撞避免系統。向電氣化和電動車(EV)的轉型,為MEMS感測器在電池管理、熱監控和動力傳動系統控制等領域創造了新的應用。同時,隨著人們對車輛安全、互聯性和智慧駕駛座系統的日益關注,汽車製造商正在採用更先進的感測架構。感測器小型化、精度、耐久性和成本效益的提升,進一步促進了MEMS的應用,使原始設備製造商(OEM)能夠在保持緊湊電子架構的同時,整合多個MEMS裝置。
“預計到2032年,亞太地區將佔據微機電系統(MEMS)市場最大的佔有率。”
從區域來看,亞太地區預計將在2032年佔據最大的市場佔有率,這主要得益於家用電子電器、汽車、半導體製造、通訊、工業自動化和醫療保健技術的快速成長。在中國、日本、韓國、台灣和印度等國家和地區,智慧型手機、穿戴式裝置、可聽設備、高級駕駛輔助系統(ADAS)、聯網汽車和先進工業設備的日益普及,推動了對微機電系統(MEMS)慣性感測器、壓力感測器、麥克風、微型喇叭、環境感測器和光學感測器的需求。半導體和電子製造業的快速擴張、對先進封裝和MEMS製造投資的增加,以及互聯和自動化技術的日益普及,進一步促進了該地區的市場成長。此外,基於MEMS的感測和驅動技術在汽車系統、消費性電子產品、工業設備、醫療設備、航太和國防系統以及通訊基礎設施等領域的日益普及,也催生了對小型化、低功耗MEMS解決方案的需求。成熟的半導體和電子產品製造商、先進的製造能力以及對 MEMS 和感測器技術的不斷成長的投資,進一步鞏固了該地區在預測期內作為成長最快市場之一的地位。
主要調查主題細分
我們對在微機電系統 (MEMS) 市場運營的領先組織的各種高管進行了深入訪談,包括首席執行官、市場總監以及創新和技術總監。
- 依公司規模分類:一級公司 - 40%,二級公司 - 35%,三級公司 - 25%
- 按職位分類:首席級別主管 - 45%,總監 - 35%,其他 - 20%
- 按地區分類:北美 - 35%,歐洲 - 18%,亞太地區 - 40%,其他地區 - 7%
本報告重點介紹的公司包括:羅伯特·博世有限公司(德國)、博通公司(美國)、意法半導體公司(瑞士)、德州儀器公司(美國)、TDK株式會社(日本)、歌爾科技(中國)、英飛凌科技股份公司(德國)、霍尼韋爾國際公司(美國)、亞德諾半導體公司(美國)。這些公司透過不斷提升感測性能、精度、靈敏度、小型化程度、能源效率、可靠性和應用特定功能來展開競爭,專注於先進的運動感測、壓力感測、語音採集、語音輸出、環境監測、光學感測和基於MEMS的驅動技術,並應用於各種領域。其戰略重點在於開發先進的慣性感測器、壓力感測器、麥克風、微型喇叭 、微流體控裝置、噴墨列印頭和射頻MEMS,應用於汽車感測、家用電子電器、工業自動化、醫療保健、航空航太與國防以及通訊等領域。市場參與企業正優先開發針對汽車、家用電子電器、國防、航太、工業、醫療保健和通訊應用最佳化的高性能MEMS解決方案。同時,他們也致力於提升感測精度、靈敏度、響應時間、功耗、耐久性、熱穩定性、整合度和裝置小型化水準。持續投資於MEMS製造、晶圓層次電子構裝、先進材料、感測器融合、半導體製造、小型化架構和整合MEMS解決方案,以及與原始設備製造商(OEM)、半導體公司、技術供應商、系統整合商和終端用戶的合作,預計將加劇市場競爭,並加速MEMS技術的全球普及。
本研究對微機電系統 (MEMS) 市場的主要參與者進行了詳細的競爭分析,包括公司簡介、近期發展和主要市場策略。
調查範圍:
本報告對電子機械系統 (MEMS)市場進行細分,並按感測器類型(慣性感測器[加速計、陀螺儀、磁力計和聯合感應器]、壓力感測器、麥克風、微型喇叭、環境感測器、光學感測器[微測輻射熱計、被動紅外線感測器和熱電堆]以及其他感測器類型)、執行器類型(光學執行器、微流體、噴墨列印頭執行器和高頻執行器[開關、濾波器和振盪器])以及產業(汽車、家用電子電器、國防、航太、工業、醫療保健和通訊)預測市場規模。報告還分析了影響產業成長的關鍵市場促進因素、限制因素、機會和挑戰。除了對北美、歐洲、亞太地區和世界其他地區 (RoW) 進行詳細的區域評估外,報告還提供了針對主要市場的特定國家/地區的洞察。此外,該研究還包括對全球 MEMS 生態系統中主要參與者的價值鏈分析和競爭格局評估。
購買本報告的主要好處:
- 市場動態:影響微機電系統 (MEMS) 市場成長的因素,包括關鍵促進因素(家用電子電器和 LTE 網路應用的擴展、對小型設備需求的增加、物聯網設備和智慧家居技術的普及以及各行業對物聯網技術的日益普及)、制約因素(高額資本投資、缺乏標準化的製造技術)、機遇(各行業引入靈活性的進步
- 產品和服務開發與創新:深入了解未來技術、研發活動、先進的 MEMS 設計和市場上的新產品開發,包括慣性感測器、壓力感測器、麥克風、微型喇叭、環境感測器、光學感測器和 MEMS 執行器。
- 市場開發:我們透過對各地區的市場分析,提供有關盈利市場的全面資訊。
- 市場多元化:提供有關新產品和服務、未開發市場、最新趨勢和市場投資機會的全面資訊。
- 競爭格局評估:我們將對羅伯特·博世有限公司(德國)、博通公司(美國)、意法半導體公司(瑞士)、德州儀器公司(美國)、TDK株式會社(日本)、歌爾科技(中國)、英飛凌科技股份公司(德國)、霍尼韋爾國際公司(美國)、亞德諾半導體公司(美國)、TEect Conivity plc(愛爾蘭)、恩智浦半導體公司(荷蘭)、村田製作所(日本)和SiTime公司(美國)等主要公司的競爭格局、市場策略、產品陣容和近期發展進行詳細評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- MEMS市場對企業而言極具吸引力的機會
- 按感測器類型分類的MEMS市場
- 按執行器類型分類的MEMS市場
- MEMS市場(按行業分類)
- 按國家/地區分類的MEMS市場
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 未滿足的需求
- 未開發市場中的機遇
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級主要公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 新進入者的威脅
- 替代品的威脅
- 供應商的議價能力
- 買方的議價能力
- 競爭公司之間的競爭強度
- 宏觀經濟展望
- GDP趨勢與預測
- 全球消費性電子產業趨勢
- 全球汽車產業趨勢
- 價值鏈分析
- 生態系分析
- 價格分析
- 主要公司感測器平均售價(2025 年)
- MEMS平均售價各區域趨勢
- 貿易分析
- 進口方案(HS編碼902690)
- 出口方案(HS編碼902690)
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- Panasonic透過深入的市場調查來提高性能和可靠性。
- 奧勒岡州立大學的一位副教授正在使用「MOKU:GO」來加速MEMS設計。
- 一家無人系統技術公司檢驗用於整合到無人水面載具中的 MEMS 感測器的準確性和可靠性。
- ARRB Systems採用空間雙MEMS GNSS/INS技術,在GNSS訊號較弱的環境中實現高精度導航。
- LIMNTECH SCIENTIFIC 利用 CERTUS MEMS INS 來改善惡劣環境下的自動道路標線導覽。
- 2025年美國關稅對MEMS市場的影響
- 主要關稅稅率
- 價格影響分析
- 對國家和地區的影響
- 對最終用戶產業的影響
第6章:技術進步、人工智慧的影響、專利與創新
- MEMS元件中使用的先進材料
- 2D材料和奈米材料
- 壓電材料和鐵電材料
- 軟性且生物相容性材料
- 先進製造技術
- MEMS、CMOS和光電的整合
- 深反應離子蝕刻(DRIE)
- 晶圓鍵合技術和封裝
- 主要技術
- 電容式微加工超音波換能器和壓電式微加工超音波換能器
- 軟性射頻MEMS
- 3D列印微射流微機電
- 壓電MEMS
- 互補技術
- MEMS微鏡
- 人工智慧和機器學習
- 奈米科技
- 相關技術
- 感測器融合
- 微機電系統及微光機電系統
- 技術藍圖
- 專利分析
- 人工智慧對微機電系統市場的影響
- 主要應用場景和市場潛力
- MEMS市場中OEM廠商實施的最佳實踐
- MEMS市場人工智慧應用案例研究
- 相互關聯的生態系統及其對市場參與者的影響
- 客戶對人工智慧整合式MEMS實施的準備情況
第7章 監理情勢
- 區域法規和合規性
- 監管機構、政府機構和其他組織
- 業界標準
- 規章
- 北美洲
- 歐洲
- 亞太地區
第8章:顧客趨勢與購買行為
- 決策流程
- 採購過程中的關鍵相關人員及其評估標準
- 採購過程中的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 各行業尚未滿足的需求
第9章:MEMS市場:依感測器類型分類
- 慣性感測器
- 壓力感測器
- 麥克風
- 微型喇叭
- 環境感測器
- 光學感測器
- 其他感測器類型
第10章:MEMS市場:依執行器類型分類
- 光學
- 微流體
- 噴墨印字頭
- 射頻
第11章 MEMS 市場:依產業分類
- 車
- 家用電子電器
- 防禦
- 航太
- 產業
- 衛生保健
- 溝通
第12章 MEMS 市場:按地區分類
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 德國
- 法國
- 英國
- 義大利
- 西班牙
- 北歐國家
- 荷蘭
- 其他歐洲國家
- 亞太地區
- 中國
- 日本
- 韓國
- 印度
- 澳洲
- 印尼
- 馬來西亞
- 泰國
- 越南
- 亞太其他地區
- 其他地區
- 中東
- 非洲
- 南美洲
第13章 競爭格局
- 概述
- 主要參與企業的策略/優勢
- 收入分析(2021-2025)
- 市佔率分析(2025 年)
- 企業估值和財務指標
- 品牌對比
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 具有廣泛影響力的公司
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 競爭格局
- 產品發布
- 交易
- 其他趨勢
第14章:公司簡介
- 大公司
- ROBERT BOSCH GMBH
- BROADCOM
- STMICROELECTRONICS
- TEXAS INSTRUMENTS INCORPORATED
- TDK CORPORATION
- GOERTEK
- HP DEVELOPMENT COMPANY, LP
- INFINEON TECHNOLOGIES AG
- HONEYWELL INTERNATIONAL INC.
- ANALOG DEVICES, INC.
- 其他主要公司
- TE CONNECTIVITY
- NXP SEMICONDUCTORS
- PANASONIC GROUP
- MURATA MANUFACTURING CO., LTD.
- AAC TECHNOLOGIES
- AMPHENOL CORPORATION
- SENSATA TECHNOLOGIES
- MELEXIS
- SITIME CORP.
- ALPS ALPINE CO., LTD.
- COLLINS AEROSPACE
- TELEDYNE TECHNOLOGIES INCORPORATED
- FLUSSO LIMITED
- USOUND
- MERIT MEDICAL SYSTEMS
- MIKROSENS ELEKTRONIK SAN. VE TIC. AS
- FIBERSYSTEM
- MENLO MICROSYSTEMS, INC.
- ZHENGZHOU WINSEN ELECTRONICS TECHNOLOGY CO., LTD.
- SAFRAN
第15章:調查方法
第16章附錄
According to MarketsandMarkets, the micro-electro-mechanical system (MEMS) market is projected to reach USD 25.03 billion by 2032 from USD 19.06 billion in 2026, recording a CAGR of 4.6% during the forecast period. The market is driven by the increasing adoption of inertial sensors, pressure sensors, microphones, microspeakers, environmental sensors, optical sensors, and MEMS actuators across consumer electronics, automotive, healthcare, industrial, aerospace, defense, and telecom applications. The market growth is also supported by rising demand for miniaturized, low-power, high-precision sensing and actuation technologies in smartphones, wearables, vehicles, industrial equipment, medical devices, and communication systems.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2032 |
| Base Year | 2025 |
| Forecast Period | 2026-2032 |
| Units Considered | Value (USD Billion) |
| Segments | By Sensor Type, Actuator Type, Vertical and Region |
| Regions covered | North America, Europe, APAC, RoW |
Increasing deployment of MEMS-based inertial and pressure sensors in automotive applications is encouraging the demand for advanced sensing solutions, while the growing use of microphones, microspeakers, and environmental sensors in consumer electronics is supporting market expansion. In addition, increasing adoption of RF MEMS, optical MEMS, and microfluidic technologies in telecom, aerospace & defense, healthcare, and industrial applications is creating new growth opportunities for MEMS manufacturers.
Manufacturers are increasingly developing inertial sensors, pressure sensors, microphones, microspeakers, environmental sensors, optical sensors, and MEMS actuators to improve sensing accuracy, miniaturization, power efficiency, and system performance. Advancements in MEMS fabrication, wafer-level packaging, sensor integration, miniaturized architectures, and application-specific MEMS solutions are further supporting market growth. The growing integration of MEMS into automotive sensing and ADAS, smartphones and wearables, industrial equipment, medical devices, aerospace and defense systems, and telecom infrastructure is creating additional opportunities for high-performance MEMS sensors and actuators.
"Microspeakers segment to register the highest CAGR between 2026 and 2032"
By sensor type, the microspeakers segment is expected to record the highest CAGR in the micro-electro-mechanical system (MEMS) market during the forecast period. The segment is driven by increasing demand for compact, high-quality, and low-power audio solutions in smartphones, hearables, wearables, smart home devices, and other consumer electronics. The growing adoption of true wireless stereo (TWS) devices, advanced hearables, voice-enabled devices, and miniaturized electronic products is increasing the demand for MEMS-based microspeakers that offer compact form factors, improved acoustic performance, and integration flexibility. In addition, advancements in miniaturized acoustic architectures, digital audio processing, low-power designs, and integrated MEMS manufacturing are supporting the adoption of microspeakers across consumer electronics and emerging audio applications.
"Automotive segment to capture the second-largest market share in 2032"
By vertical, the automotive segment is likely to be the second-largest-growing in the micro-electro-mechanical system (MEMS) market in 2032, due to the increasing integration of advanced sensing technologies across safety, powertrain, chassis, and in-vehicle electronics. The proliferation of ADAS and autonomous driving functions is driving demand for MEMS accelerometers, gyroscopes, pressure sensors, and inertial measurement units (IMUs) to support vehicle stabilization, navigation, motion detection, and collision-avoidance systems. The shift toward electrification and electric vehicles (EVs) is creating additional applications for MEMS sensors in battery management, thermal monitoring, and powertrain control. Meanwhile, growing emphasis on vehicle safety, connectivity, and intelligent cockpit systems is encouraging automakers to deploy more sophisticated sensing architectures. Advances in sensor miniaturization, accuracy, durability, and cost efficiency are further supporting adoption, enabling OEMs to integrate multiple MEMS devices while maintaining compact electronic architectures
"Asia Pacific to hold the largest share of the micro-electro-mechanical system (MEMS) market in 2032"
By region, Asia Pacific is expected to account for the largest market share in 2032 due to rapid growth in consumer electronics, automotive, semiconductor manufacturing, telecommunications, industrial automation, and healthcare technologies. Increasing adoption of smartphones, wearables, hearables, ADAS, connected vehicles, and advanced industrial equipment across countries such as China, Japan, South Korea, Taiwan, and India is driving the demand for MEMS inertial sensors, pressure sensors, microphones, microspeakers, environmental sensors, and optical sensors. Rapid expansion of semiconductor and electronics manufacturing, rising investments in advanced packaging and MEMS fabrication, and growing deployment of connected and automated technologies are further supporting regional market growth. Additionally, increasing adoption of MEMS-based sensing and actuation in automotive systems, consumer devices, industrial equipment, healthcare devices, aerospace & defense systems, and telecom infrastructure is creating demand for miniaturized and low-power MEMS solutions. The presence of established semiconductor and electronics manufacturers, advanced manufacturing capabilities, and increasing investments in MEMS and sensor technologies is further supporting its position as the fastest-growing regional market during the forecast period.
Breakdown of Primaries
A variety of executives from key organizations operating in the micro-electro-mechanical system (MEMS) market were interviewed in-depth, including CEOs, marketing directors, and innovation and technology directors.
- By Company Type: Tier 1 - 40%, Tier 2 - 35%, and Tier 3 - 25%
- By Designation: C-level Executives - 45%, Directors - 35%, and Others - 20%
- By Region: North America - 35%, Europe - 18%, Asia Pacific - 40%, and RoW - 7%
Major players profiled in this report are as follows: Major players profiled in this report are as follows: Robert Bosch GmbH (Germany), Broadcom (US), STMicroelectronics (Switzerland), Texas Instruments Incorporated (US), TDK Corporation (Japan), Goertek (China), Infineon Technologies AG (Germany), Honeywell International Inc. (US), Analog Devices, Inc. (US), and TE Connectivity plc (Ireland), among others. These companies compete by continuously enhancing sensing performance, accuracy, sensitivity, miniaturization, power efficiency, reliability, and application-specific functionality, focusing on advanced motion sensing, pressure sensing, audio capture, audio output, environmental monitoring, optical sensing, and MEMS-based actuation across diverse applications. Strategic emphasis is placed on developing advanced inertial sensors, pressure sensors, microphones, microspeakers, environmental sensors, optical sensors, optical MEMS, microfluidic devices, inkjet heads, and RF MEMS for applications such as automotive sensing, consumer electronics, industrial automation, healthcare, aerospace & defense, and telecommunications. Market participants prioritize high-performance MEMS solutions tailored for automotive, consumer electronics, defense, aerospace, industrial, healthcare, and telecom applications. Strong focus is also placed on improving sensing accuracy, sensitivity, response time, power consumption, durability, thermal stability, integration, and device miniaturization. Continued investments in MEMS fabrication, wafer-level packaging, advanced materials, sensor fusion, semiconductor manufacturing, miniaturized architectures, and integrated MEMS solutions, along with collaborations with OEMs, semiconductor companies, technology providers, system integrators, and end users, are expected to strengthen competition and accelerate the adoption of MEMS technologies globally.
The study includes an in-depth competitive analysis of these key players in the micro-electro-mechanical system (MEMS) market, with their company profiles, recent developments, and key market strategies.
Study Coverage:
The report segments the micro-electro-mechanical system (MEMS) market and forecasts its market size by sensor type (inertial sensors [accelerometers, gyroscopes, magnetometers, and combo sensors], pressure sensors, microphones, microspeakers, environmental sensors, optical sensors [microbolometers and passive infrared & thermopiles], and other sensor types), actuator type (optical, microfluidics, inkjet head, and radio frequency [switch, filter, and oscillator]), and vertical (automotive, consumer electronics, defense, aerospace, industrial, healthcare, and telecom). The report also analyzes key market drivers, restraints, opportunities, and challenges influencing industry growth. It provides a detailed regional assessment across North America, Europe, Asia Pacific, and RoW, along with country-level insights for major markets. In addition, the study includes value chain analysis and competitive landscape assessment of leading players operating in the global MEMS ecosystem.
Key Benefits of Buying the Report:
- Market Dynamics: Analysis of key drivers (Increasing applications in consumer electronics and LTE networks, Rising demand for miniaturized devices, Proliferation of IoT devices and smart home technologies, Growing adoption of IoT technology across various industries), restraints (High capital investment, Lack of standardized fabrication process technologies), opportunities (Implementation of sensor fusion technology in various industries, Flexibility to meet specific requirements of different applications, Advent of advanced packaging trend), and challenges (Shortage of skilled designers) influencing the growth of the micro-electro-mechanical system (MEMS) market
- Product and Service Development/Innovation: Detailed insights into upcoming technologies, research and development activities, advanced MEMS designs, and new product developments in the market, including inertial sensors, pressure sensors, microphones, microspeakers, environmental sensors, optical sensors, and MEMS actuators
- Market Development: Comprehensive information about lucrative markets by analyzing the market across varied regions
- Market Diversification: Exhaustive information about new products/services, untapped geographies, recent developments, and investments in the market
- Competitive Assessment: In-depth assessment of the competitive landscape, market strategies, product offerings, and recent developments of leading players, such as Robert Bosch GmbH (Germany), Broadcom (US), STMicroelectronics (Switzerland), Texas Instruments Incorporated (US), TDK Corporation (Japan), Goertek (China), Infineon Technologies AG (Germany), Honeywell International Inc. (US), Analog Devices, Inc. (US), TE Connectivity plc (Ireland), NXP Semiconductors N.V. (Netherlands), Murata Manufacturing Co., Ltd. (Japan), and SiTime Corporation (US)
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 YEARS CONSIDERED
- 1.3.3 INCLUSIONS AND EXCLUSIONS
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 LIMITATIONS
- 1.7 STAKEHOLDERS
- 1.8 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN MEMS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN MEMS MARKET
- 3.2 MEMS MARKET, BY SENSOR TYPE
- 3.3 MEMS MARKET, BY ACTUATOR TYPE
- 3.4 MEMS MARKET, BY VERTICAL
- 3.5 MEMS MARKET, BY COUNTRY/REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing applications in consumer electronics and LTE networks
- 4.2.1.2 Rising demand for miniaturized devices
- 4.2.1.3 Proliferation of IoT devices and smart home technologies
- 4.2.1.4 Growing adoption of IoT technology across various industries
- 4.2.2 RESTRAINTS
- 4.2.2.1 High capital investment
- 4.2.2.2 Lack of standardized fabrication process technologies
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Implementation of sensor fusion technology in various industries
- 4.2.3.2 Flexibility to meet specific requirements of different applications
- 4.2.3.3 Advent of advanced packaging trend
- 4.2.4 CHALLENGES
- 4.2.4.1 Shortage of skilled designers
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS
- 4.3.1.1 Higher integration and miniaturization
- 4.3.1.2 Improved performance and reliability across operating conditions
- 4.3.1.3 Lower power consumption for battery-operated devices
- 4.3.1.4 Scalable manufacturing and cost optimization
- 4.3.2 WHITE-SPACE OPPORTUNITIES
- 4.3.2.1 MEMS sensor fusion for multifunctional applications
- 4.3.2.2 MEMS solutions for emerging healthcare and industrial applications
- 4.3.2.3 Advanced packaging for harsh environment MEMS
- 4.3.2.4 Localized MEMS manufacturing and supply-chain development
- 4.3.2.5 Expansion of MEMS actuators in precision applications
- 4.3.1 UNMET NEEDS
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 INTRODUCTION
- 5.2 PORTER'S FIVE FORCES ANALYSIS
- 5.2.1 THREAT OF NEW ENTRANTS
- 5.2.2 THREAT OF SUBSTITUTES
- 5.2.3 BARGAINING POWER OF SUPPLIERS
- 5.2.4 BARGAINING POWER OF BUYERS
- 5.2.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.3 MACROECONOMIC OUTLOOK
- 5.3.1 INTRODUCTION
- 5.3.2 GDP TRENDS AND FORECAST
- 5.3.3 TRENDS IN GLOBAL CONSUMER ELECTRONICS INDUSTRY
- 5.3.4 TRENDS IN GLOBAL AUTOMOTIVE INDUSTRY
- 5.4 VALUE CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE OF SENSORS OFFERED BY KEY PLAYERS, 2025
- 5.6.2 AVERAGE SELLING PRICE TREND OF MEMS, BY REGION
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT SCENARIO (HS CODE 902690)
- 5.7.2 EXPORT SCENARIO (HS CODE 902690)
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.10 INVESTMENT AND FUNDING SCENARIO
- 5.11 CASE STUDY ANALYSIS
- 5.11.1 PANASONIC IMPROVES PERFORMANCE AND RELIABILITY THROUGH INTROSPECTIVE MARKET RESEARCH
- 5.11.2 ASSOCIATE PROFESSOR AT OREGON STATE UNIVERSITY USES MOKU: GO TO ACCELERATE MEMS DESIGN
- 5.11.3 UNMANNED SYSTEMS TECHNOLOGY VALIDATES ACCURACY AND RELIABILITY OF MEMS SENSORS FOR INTEGRATION INTO UNMANNED SURFACE VEHICLES
- 5.11.4 ARRB SYSTEMS USES SPATIAL DUAL MEMS GNSS/INS FOR ACCURATE NAVIGATION IN GNSS-DEGRADED ENVIRONMENTS
- 5.11.5 LIMNTECH SCIENTIFIC IMPROVES NAVIGATION FOR AUTOMATED ROAD MARKING IN CHALLENGING ENVIRONMENTS THROUGH CERTUS MEMS INS
- 5.12 IMPACT OF 2025 US TARIFF - MEMS MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 KEY TARIFF RATES
- 5.12.3 PRICE IMPACT ANALYSIS
- 5.12.4 IMPACT ON COUNTRIES/REGIONS
- 5.12.4.1 North America
- 5.12.4.2 Europe
- 5.12.4.3 Asia Pacific
- 5.12.5 IMPACT ON END-USE VERITICALS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, AND INNOVATIONS
- 6.1 ADVANCED MATERIALS USED IN MEMS DEVICES
- 6.1.1 2D MATERIALS AND NANOMATERIALS
- 6.1.2 PIEZOELECTRIC AND FERROELECTRIC MATERIALS
- 6.1.3 SOFT AND BIOCOMPATIBLE MATERIALS
- 6.2 ADVANCED FABRICATION TECHNIQUES
- 6.2.1 INTEGRATION OF MEMS WITH CMOS AND PHOTONICS
- 6.2.2 DEEP REACTIVE ION ETCHING (DRIE)
- 6.2.3 WAFER BONDING AND PACKAGING
- 6.3 KEY TECHNOLOGIES
- 6.3.1 CAPACITIVE MICROMACHINED ULTRASONIC TRANSDUCERS AND PIEZOELECTRIC MICROMACHINED ULTRASONIC TRANSDUCERS
- 6.3.2 FLEXIBLE RF MEMS
- 6.3.3 3D-PRINTED MICROFLUIDIC MEMS
- 6.3.4 PIEZOMEMS
- 6.4 COMPLEMENTARY TECHNOLOGIES
- 6.4.1 MEMS MICROMIRRORS
- 6.4.2 AI AND ML
- 6.4.3 NANOTECHNOLOGY
- 6.5 ADJACENT TECHNOLOGIES
- 6.5.1 SENSOR FUSION
- 6.5.2 MEMS AND MOEMS
- 6.6 TECHNOLOGY ROADMAP
- 6.7 PATENT ANALYSIS
- 6.8 IMPACT OF AI ON MEMS MARKET
- 6.8.1 TOP USE CASES AND MARKET POTENTIAL
- 6.8.2 BEST PRACTICES FOLLOWED BY OEMS IN MEMS MARKET
- 6.8.3 CASE STUDIES RELATED TO AI IMPLEMENTATION IN MEMS MARKET
- 6.8.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.8.5 CLIENTS' READINESS TO ADOPT AI-INTEGRATED MEMS
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 REGULATIONS
- 7.2.1 NORTH AMERICA
- 7.2.1.1 US
- 7.2.1.1.1 FCC Regulations: Electromagnetic Compatibility and Radio Frequency Devices
- 7.2.1.1.2 RoHS and Environmental Material Requirements
- 7.2.1.2 Canada
- 7.2.1.2.1 Innovation, Science and Economic Development (ISED) Canada: Radio Frequency and Wireless Equipment Requirements
- 7.2.1.2.2 Canadian Environmental Protection Act (CEPA), 1999
- 7.2.1.1 US
- 7.2.2 EUROPE
- 7.2.2.1 EU
- 7.2.2.1.1 RoHS Directive 2011/65/EU: Restriction of Hazardous Substances
- 7.2.2.1.2 REACH Regulation (EC) No. 1907/2006: Chemical Substances
- 7.2.2.1.3 EMC Directive 2014/30/EU: Electromagnetic Compatibility
- 7.2.2.2 Germany
- 7.2.2.2.1 Elektro- und Elektronikgerategesetz (ElektroG): Electrical and Electronic Equipment
- 7.2.2.2.2 Batteriegesetz (BattG): Battery Requirements
- 7.2.2.3 UK
- 7.2.2.3.1 Restriction of Hazardous Substances (RoHS) Regulations 2012
- 7.2.2.3.2 UK REACH: Regulation of Chemical Substances
- 7.2.2.1 EU
- 7.2.3 ASIA PACIFIC
- 7.2.3.1 China
- 7.2.3.1.1 China RoHS: Administrative Measures for the Restriction of the Use of Hazardous Substances in Electrical and Electronic Products
- 7.2.3.1.2 Regulations on Certification and Accreditation: China Compulsory Certification (CCC)
- 7.2.3.2 Japan
- 7.2.3.2.1 Act on the Control of Electrical Appliances and Materials (PSE)
- 7.2.3.2.2 Radio Act: Radio Equipment Requirements
- 7.2.3.1 China
- 7.2.1 NORTH AMERICA
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS INDUSTRIES
9 MEMS MARKET, BY SENSOR TYPE
- 9.1 INTRODUCTION
- 9.2 INERTIAL SENSORS
- 9.2.1 ACCELEROMETERS
- 9.2.1.1 INCREASING DEMAND FOR VEHICLE SAFETY AND ADAS APPLICATIONS TO DRIVE MARKET
- 9.2.2 GYROSCOPES
- 9.2.2.1 REAL-TIME ANGULAR MOTION SENSING ENHANCES VEHICLE STABILITY AND SUPPORTS GYROSCOPE DEMAND
- 9.2.3 MAGNETOMETERS
- 9.2.3.1 EXPANDING USE OF MAGNETIC FIELD SENSING IN COMPACT DEVICES OPENS NEW APPLICATION AVENUES
- 9.2.4 COMBO SENSORS
- 9.2.5 MULTI-SENSING CAPABILITIES ENABLE COMPACT AND FEATURE-RICH MOBILE AND WEARABLE DEVICES
- 9.2.1 ACCELEROMETERS
- 9.3 PRESSURE SENSORS
- 9.3.1 PRECISION PRESSURE MONITORING EXPANDS ROLE OF MEMS SENSORS IN HEALTHCARE AND AUTOMOTIVE SYSTEMS
- 9.4 MICROPHONES
- 9.4.1 ADVANCES IN LOW-POWER, HIGH-SNR AUDIO SENSING BROADEN MEMS MICROPHONE APPLICATIONS
- 9.5 MICROSPEAKERS
- 9.5.1 AUTOMATED ASSEMBLY AND SCALABLE PRODUCTION STRENGTHEN CASE FOR MEMS MICROSPEAKERS
- 9.6 ENVIRONMENTAL SENSORS
- 9.6.1 GROWING INTEGRATION INTO SMARTPHONES AND WEARABLE EQUIPMENT TO DRIVE MARKET
- 9.7 OPTICAL SENSORS
- 9.7.1 MICROBOLOMETERS
- 9.7.1.1 Growing need to improve nighttime safety in automobiles to drive market
- 9.7.2 PASSIVE INFRARED & THERMOPILES
- 9.7.2.1 Vibration-resistant, self-heating-immune thermal sensing expands MEMS applications
- 9.7.1 MICROBOLOMETERS
- 9.8 OTHER SENSOR TYPES
10 MEMS MARKET, BY ACTUATOR TYPE
- 10.1 INTRODUCTION
- 10.2 OPTICAL
- 10.2.1 RISING APPLICATION IN PORTABLE CONSUMER ELECTRONICS TO BOOST DEMAND
- 10.3 MICROFLUIDICS
- 10.3.1 GROWING ADOPTION IN LIFE SCIENCES TO DRIVE MARKET
- 10.4 INKJET HEAD
- 10.4.1 ABILITY TO ASSIST DRUG DELIVERY SYSTEMS IN DISPENSING MEDICATIONS ACCURATELY TO ACCELERATE DEMAND
- 10.5 RADIO FREQUENCY
- 10.5.1 SWITCH
- 10.5.1.1 Increasing need for enhanced mobile connectivity to boost demand
- 10.5.2 FILTER
- 10.5.2.1 Development of miniaturized filters with megahertz and gigahertz frequencies to drive market
- 10.5.3 OSCILLATOR
- 10.5.3.1 Increasing applications in wearable technology due to small size to boost demand
- 10.5.1 SWITCH
11 MEMS MARKET, BY VERTICAL
- 11.1 INTRODUCTION
- 11.2 AUTOMOTIVE
- 11.2.1 ADVANCING ADAS AND AUTONOMOUS DRIVING SYSTEMS TO EXPAND MEMS SENSOR DEPLOYMENT
- 11.3 CONSUMER ELECTRONICS
- 11.3.1 ABILITY TO OFFER ENHANCED ELECTRICAL PERFORMANCE AT HIGH FREQUENCIES TO BOOST DEMAND
- 11.4 DEFENSE
- 11.4.1 ADVANCING INERTIAL NAVIGATION AND POSITIONING SYSTEMS TO STRENGTHEN MEMS DEPLOYMENT IN DEFENSE
- 11.5 AEROSPACE
- 11.5.1 ONGOING R&D FOR MULTIFUNCTIONAL SENSORS TO OFFER LUCRATIVE GROWTH OPPORTUNITIES FOR MARKET PLAYERS
- 11.6 INDUSTRIAL
- 11.6.1 INTEGRATION WITH IOT AND COLLABORATIVE ROBOTS TO DRIVE MARKET
- 11.7 HEALTHCARE
- 11.7.1 GROWING USE IN ECG PATIENT MONITORING AND MEASUREMENT TO DRIVE MARKET
- 11.8 TELECOM
- 11.8.1 PROLIFERATION OF 5G NETWORK STRUCTURE TO BOOST DEMAND
12 MEMS MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 NORTH AMERICA
- 12.2.1 US
- 12.2.1.1 Increasing adoption of smart devices, electric vehicles, and advanced electronics to drive market
- 12.2.2 CANADA
- 12.2.2.1 Increasing investments in advanced technologies by automobile manufacturers to accelerate demand
- 12.2.3 MEXICO
- 12.2.3.1 Thriving consumer electronics industry to drive market
- 12.2.1 US
- 12.3 EUROPE
- 12.3.1 GERMANY
- 12.3.1.1 Rising investment by automobile manufacturers in EVs and connected cars to boost demand
- 12.3.2 FRANCE
- 12.3.2.1 Proliferation of smart home devices to drive market
- 12.3.3 UK
- 12.3.3.1 Thriving market for wearable electronics and connected devices to accelerate demand
- 12.3.4 ITALY
- 12.3.4.1 Growing focus on offering personalized medicines to drive market
- 12.3.5 SPAIN
- 12.3.5.1 Rising adoption of robotics solutions in manufacturing sector to boost demand
- 12.3.6 NORDICS
- 12.3.6.1 Innovation through strong automotive and R&D ecosystem to drive market
- 12.3.7 NETHERLANDS
- 12.3.7.1 Growing demand for smart transportation solutions to fuel market growth
- 12.3.8 REST OF EUROPE
- 12.3.1 GERMANY
- 12.4 ASIA PACIFIC
- 12.4.1 CHINA
- 12.4.1.1 Vast ecosystem of connected devices and smart technologies to drive market
- 12.4.2 JAPAN
- 12.4.2.1 Presence of technologically advanced manufacturing industries to boost demand
- 12.4.3 SOUTH KOREA
- 12.4.3.1 Thriving consumer electronics industry to accelerate demand
- 12.4.4 INDIA
- 12.4.4.1 Government-led initiatives to enhance electronics and semiconductor manufacturing to boost demand
- 12.4.5 AUSTRALIA
- 12.4.5.1 Growing adoption of advanced sensing in defense and smart mining to drive market
- 12.4.6 INDONESIA
- 12.4.6.1 Growth in consumer electronics and IoT to drive market
- 12.4.7 MALAYSIA
- 12.4.7.1 Growing industrial upgradation to accelerate market growth
- 12.4.8 THAILAND
- 12.4.8.1 Growing focus on EV production to boost market growth
- 12.4.9 VIETNAM
- 12.4.9.1 Electronics manufacturing, IoT adoption, and talent-driven R&D to spur market growth
- 12.4.10 REST OF ASIA PACIFIC
- 12.4.1 CHINA
- 12.5 ROW
- 12.5.1 MIDDLE EAST
- 12.5.1.1 Growing adoption of MEMS sensors in oil & gas, automotive, and consumer electronics to drive market
- 12.5.1.2 GCC countries
- 12.5.1.3 Rest of Middle East
- 12.5.2 AFRICA
- 12.5.2.1 Rising per capita income and growing urbanization to offer lucrative growth opportunities for market players
- 12.5.3 SOUTH AMERICA
- 12.5.3.1 Investments in digital infrastructure and electronics to support market growth
- 12.5.1 MIDDLE EAST
13 COMPETITIVE LANDSCAPE
- 13.1 OVERVIEW
- 13.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 13.3 REVENUE ANALYSIS, 2021-2025
- 13.4 MARKET SHARE ANALYSIS, 2025
- 13.5 COMPANY VALUATION AND FINANCIAL METRICS
- 13.6 BRAND COMPARISON
- 13.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.7.1 STARS
- 13.7.2 EMERGING LEADERS
- 13.7.3 PERVASIVE PLAYERS
- 13.7.4 PARTICIPANTS
- 13.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.7.5.1 Company footprint
- 13.7.5.2 Region footprint
- 13.7.5.3 Sensor type footprint
- 13.7.5.4 Actuator type footprint
- 13.7.5.5 Vertical footprint
- 13.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.8.1 PROGRESSIVE COMPANIES
- 13.8.2 RESPONSIVE COMPANIES
- 13.8.3 DYNAMIC COMPANIES
- 13.8.4 STARTING BLOCKS
- 13.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 13.8.5.1 Detailed list of key startups/SMEs
- 13.8.5.2 Competitive benchmarking of key startups/SMEs
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 PRODUCT LAUNCHES
- 13.9.2 DEALS
- 13.9.3 OTHER DEVELOPMENTS
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 ROBERT BOSCH GMBH
- 14.1.1.1 Business overview
- 14.1.1.2 Products/Solutions/Services offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Product launches
- 14.1.1.3.2 Deals
- 14.1.1.3.3 Other developments
- 14.1.1.4 MnM view
- 14.1.1.4.1 Key strengths
- 14.1.1.4.2 Strategic choices
- 14.1.1.4.3 Weaknesses and competitive threats
- 14.1.2 BROADCOM
- 14.1.2.1 Business overview
- 14.1.2.2 Products/Solutions/Services offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Deals
- 14.1.2.4 MnM view
- 14.1.2.4.1 Key strengths
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses and competitive threats
- 14.1.3 STMICROELECTRONICS
- 14.1.3.1 Business overview
- 14.1.3.2 Products/Solutions/Services offered
- 14.1.3.3 Recent developments
- 14.1.3.3.1 Product launches
- 14.1.3.3.2 Deals
- 14.1.3.3.3 Expansions
- 14.1.3.3.4 Other developments
- 14.1.3.4 MnM view
- 14.1.3.4.1 Key strengths
- 14.1.3.4.2 Strategic choices
- 14.1.3.4.3 Weaknesses and competitive threats
- 14.1.4 TEXAS INSTRUMENTS INCORPORATED
- 14.1.4.1 Business overview
- 14.1.4.2 Products/Solutions/Services offered
- 14.1.4.3 Recent developments
- 14.1.4.3.1 Product launches
- 14.1.4.3.2 Deals
- 14.1.4.4 MnM view
- 14.1.4.4.1 Key strengths
- 14.1.4.4.2 Strategic choices
- 14.1.4.4.3 Weaknesses and competitive threats
- 14.1.5 TDK CORPORATION
- 14.1.5.1 Business overview
- 14.1.5.2 Products/Solutions/Services offered
- 14.1.5.3 Recent developments
- 14.1.5.3.1 Product launches
- 14.1.5.3.2 Deals
- 14.1.5.4 MnM view
- 14.1.5.4.1 Key strengths
- 14.1.5.4.2 Strategic choices
- 14.1.5.4.3 Weaknesses and competitive threats
- 14.1.6 GOERTEK
- 14.1.6.1 Business overview
- 14.1.6.2 Products/Solutions/Services offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Product launches
- 14.1.7 HP DEVELOPMENT COMPANY, L.P.
- 14.1.7.1 Business overview
- 14.1.7.2 Products/Solutions/Services offered
- 14.1.7.3 Recent developments
- 14.1.7.3.1 Deals
- 14.1.7.3.2 Expansions
- 14.1.8 INFINEON TECHNOLOGIES AG
- 14.1.8.1 Business overview
- 14.1.8.2 Products/Solutions/Services offered
- 14.1.8.3 Recent developments
- 14.1.8.3.1 Product launches
- 14.1.8.3.2 Deals
- 14.1.9 HONEYWELL INTERNATIONAL INC.
- 14.1.9.1 Business overview
- 14.1.9.2 Products/Solutions/Services offered
- 14.1.9.3 Recent developments
- 14.1.9.3.1 Product launches
- 14.1.9.3.2 Deals
- 14.1.10 ANALOG DEVICES, INC.
- 14.1.10.1 Business overview
- 14.1.10.2 Products/Solutions/Services offered
- 14.1.10.3 Recent developments
- 14.1.10.3.1 Product launches
- 14.1.10.3.2 Deals
- 14.1.10.3.3 Expansions
- 14.1.10.3.4 Other developments
- 14.1.1 ROBERT BOSCH GMBH
- 14.2 OTHER PLAYERS
- 14.2.1 TE CONNECTIVITY
- 14.2.2 NXP SEMICONDUCTORS
- 14.2.3 PANASONIC GROUP
- 14.2.4 MURATA MANUFACTURING CO., LTD.
- 14.2.5 AAC TECHNOLOGIES
- 14.2.6 AMPHENOL CORPORATION
- 14.2.7 SENSATA TECHNOLOGIES
- 14.2.8 MELEXIS
- 14.2.9 SITIME CORP.
- 14.2.10 ALPS ALPINE CO., LTD.
- 14.2.11 COLLINS AEROSPACE
- 14.2.12 TELEDYNE TECHNOLOGIES INCORPORATED
- 14.2.13 FLUSSO LIMITED
- 14.2.14 USOUND
- 14.2.15 MERIT MEDICAL SYSTEMS
- 14.2.16 MIKROSENS ELEKTRONIK SAN. VE TIC. A.S.
- 14.2.17 FIBERSYSTEM
- 14.2.18 MENLO MICROSYSTEMS, INC.
- 14.2.19 ZHENGZHOU WINSEN ELECTRONICS TECHNOLOGY CO., LTD.
- 14.2.20 SAFRAN
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH APPROACH
- 15.1.1 SECONDARY AND PRIMARY RESEARCH
- 15.1.2 SECONDARY DATA
- 15.1.2.1 List of key secondary sources
- 15.1.2.2 Key data from secondary sources
- 15.1.3 PRIMARY DATA
- 15.1.3.1 List of primary interview participants
- 15.1.3.2 Breakdown of primary interviews
- 15.1.3.3 Key data from primary sources
- 15.1.3.4 Key industry insights
- 15.2 MARKET SIZE ESTIMATION
- 15.2.1 BOTTOM-UP APPROACH
- 15.2.2 TOP-DOWN APPROACH
- 15.2.3 MARKET SIZE CALCULATION FOR BASE YEAR
- 15.3 MARKET FORECAST APPROACH
- 15.3.1 SUPPLY SIDE
- 15.3.2 DEMAND SIDE
- 15.4 DATA TRIANGULATION
- 15.5 RESEARCH ASSUMPTIONS
- 15.6 RESEARCH LIMITATIONS
- 15.7 RISK ANALYSIS
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 COMPARISON OF PREVIOUS VS. LATEST REPORT VERSION
- TABLE 2 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- TABLE 3 STRATEGIC FOCUS OF MAJOR COMPANIES IN MEMS MARKET
- TABLE 4 MEMS MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 5 GDP GROWTH RATES, BY KEY COUNTRY, 2022-2030 (%)
- TABLE 6 ROLE OF COMPANIES IN MEMS ECOSYSTEM
- TABLE 7 AVERAGE SELLING PRICE OF SENSORS OFFERED BY KEY PLAYERS, 2025 (USD)
- TABLE 8 AVERAGE SELLING PRICE TREND OF SENSORS (ACCELEROMETERS), BY REGION, 2021-2025 (USD)
- TABLE 9 IMPORT DATA FOR HS CODE 902690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 EXPORT DATA FOR HS CODE 902690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 11 LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 12 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 13 TECHNOLOGY ROADMAP IN MEMS MARKET
- TABLE 14 MEMS MARKET: LIST OF KEY PATENTS, 2022-2025
- TABLE 15 TOP USE CASES OF MEMS AND MARKET POTENTIAL
- TABLE 16 BEST PRACTICES FOLLOWED BY COMPANIES IN MEMS MARKET
- TABLE 17 AI IMPLEMENTATION-RELATED CASE STUDIES IN MEMS MARKET
- TABLE 18 INTERCONNECTED ECOSYSTEM AND IMPACT ON MEMS MARKET PLAYERS
- TABLE 19 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 STANDARDS RELATED TO MEMS MARKET
- TABLE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 VERTICALS (%)
- TABLE 25 KEY BUYING CRITERIA FOR MAJOR VERTICALS
- TABLE 26 UNMET NEEDS IN MEMS MARKET, BY INDUSTRY
- TABLE 27 MEMS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 28 MEMS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 29 MEMS MARKET, BY TYPE, 2022-2025 (MILLION UNITS)
- TABLE 30 MEMS MARKET, BY TYPE, 2026-2032 (MILLION UNITS)
- TABLE 31 MEMS MARKET, BY SENSOR TYPE, 2022-2025 (USD MILLION)
- TABLE 32 MEMS MARKET, BY SENSOR TYPE, 2026-2032 (USD MILLION)
- TABLE 33 MEMS MARKET, BY SENSOR TYPE, 2022-2025 (MILLION UNITS)
- TABLE 34 MEMS MARKET, BY SENSOR TYPE, 2026-2032 (MILLION UNITS)
- TABLE 35 MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 36 MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 37 INERTIAL SENSORS: MEMS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 38 INERTIAL SENSORS: MEMS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 39 INERTIAL SENSORS: MEMS MARKET, BY TYPE, 2022-2025 (MILLION UNITS)
- TABLE 40 INERTIAL SENSORS: MEMS MARKET, BY TYPE, 2026-2032 (MILLION UNITS)
- TABLE 41 INERTIAL SENSORS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 42 INERTIAL SENSORS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 43 ACCELEROMETERS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 44 ACCELEROMETERS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 45 GYROSCOPES: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 46 GYROSCOPES: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 47 MAGNETOMETERS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 48 MAGNETOMETERS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 49 COMBO SENSORS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 50 COMBO SENSORS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 51 PRESSURE SENSORS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 52 PRESSURE SENSORS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 53 MICROPHONES: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 54 MICROPHONES: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 55 MICROSPEAKERS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 56 MICROSPEAKERS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 57 ENVIRONMENTAL SENSORS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 58 ENVIRONMENTAL SENSORS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 59 OPTICAL SENSORS: MEMS MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 60 OPTICAL SENSORS: MEMS MARKET, BY TYPE, 2026-2032 (USD MILLION)
- TABLE 61 OPTICAL SENSORS: MEMS MARKET, BY TYPE, 2022-2025 (MILLION UNITS)
- TABLE 62 OPTICAL SENSORS: MEMS MARKET, BY TYPE, 2026-2032 (MILLION UNITS)
- TABLE 63 OPTICAL SENSORS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 64 OPTICAL SENSORS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 65 MICROBOLOMETERS: MEMS MARKET, BY VERTICAL 2022-2025 (USD MILLION)
- TABLE 66 MICROBOLOMETERS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 67 PASSIVE INFRARED & THERMOPILES: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 68 PASSIVE INFRARED & THERMOPILES: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 69 OTHER SENSOR TYPES: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 70 OTHER SENSOR TYPE: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 71 MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 72 MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 73 MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (MILLION UNITS)
- TABLE 74 MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (MILLION UNITS)
- TABLE 75 OPTICAL: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 76 OPTICAL: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 77 MICROFLUIDICS: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 78 MICROFLUIDICS: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 79 INKJET HEAD: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 80 INKJET HEAD: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 81 RADIO FREQUENCY: MEMS MARKET, BY ACTUATOR TYPE 2022-2025 (USD MILLION)
- TABLE 82 RADIO FREQUENCY: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 83 RADIO FREQUENCY: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 84 RADIO FREQUENCY: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 85 SWITCH: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 86 SWITCH: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 87 FILTER: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 88 FILTER: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 89 OSCILLATOR: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 90 OSCILLATOR: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 91 MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 92 MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 93 AUTOMOTIVE: MEMS MARKET, BY SENSOR TYPE, 2022-2025 (USD MILLION)
- TABLE 94 AUTOMOTIVE: MEMS MARKET, BY SENSOR TYPE, 2026-2032 (USD MILLION)
- TABLE 95 AUTOMOTIVE: MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 96 AUTOMOTIVE: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 97 AUTOMOTIVE: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 98 AUTOMOTIVE: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 99 CONSUMER ELECTRONICS: MEMS MARKET, BY SENSOR TYPE, 2022-2025 (USD MILLION)
- TABLE 100 CONSUMER ELECTRONICS: MEMS MARKET, BY SENSOR TYPE, 2026-2032 (USD MILLION)
- TABLE 101 CONSUMER ELECTRONICS: MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 102 CONSUMER ELECTRONICS: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 103 CONSUMER ELECTRONICS: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 104 CONSUMER ELECTRONICS: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 105 DEFENSE: MEMS MARKET, BY SENSOR TYPE, 2022-2025 (USD MILLION)
- TABLE 106 DEFENSE: MEMS MARKET, BY SENSOR TYPE, 2026-2032 (USD MILLION)
- TABLE 107 DEFENSE: MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 108 DEFENSE: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 109 DEFENSE: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 110 DEFENSE: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 111 AEROSPACE: MEMS MARKET, BY SENSOR TYPE, 2022-2025 (USD MILLION)
- TABLE 112 AEROSPACE: MEMS MARKET, BY SENSOR TYPE, 2026-2032 (USD MILLION)
- TABLE 113 AEROSPACE: MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 114 AEROSPACE: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 115 AEROSPACE: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 116 AEROSPACE: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 117 INDUSTRIAL: MEMS MARKET, BY SENSOR TYPE, 2022-2025 (USD MILLION)
- TABLE 118 INDUSTRIAL: MEMS MARKET, BY SENSOR TYPE, 2026-2032 (USD MILLION)
- TABLE 119 INDUSTRIAL: MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 120 INDUSTRIAL: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 121 INDUSTRIAL: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 122 INDUSTRIAL: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 123 HEALTHCARE: MEMS MARKET, BY SENSOR TYPE, 2022-2025 (USD MILLION)
- TABLE 124 HEALTHCARE: MEMS MARKET, BY SENSOR TYPE, 2026-2032 (USD MILLION)
- TABLE 125 HEALTHCARE: MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 126 HEALTHCARE: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 127 HEALTHCARE: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 128 HEALTHCARE: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 129 TELECOM: MEMS MARKET, BY ACTUATOR TYPE, 2022-2025 (USD MILLION)
- TABLE 130 TELECOM: MEMS MARKET, BY ACTUATOR TYPE, 2026-2032 (USD MILLION)
- TABLE 131 TELECOM: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 132 TELECOM: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 133 MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 134 MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 135 NORTH AMERICA: MEMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 136 NORTH AMERICA: MEMS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 137 NORTH AMERICA: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 138 NORTH AMERICA: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 139 EUROPE: MEMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 140 EUROPE: MEMS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 141 EUROPE: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 142 EUROPE: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 143 ASIA PACIFIC: MEMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 144 ASIA PACIFIC: MEMS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 145 ASIA PACIFIC: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 146 ASIA PACIFIC: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 147 ROW: MEMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 148 ROW: MEMS MARKET, BY REGION, 2026-2032 (USD MILLION)
- TABLE 149 ROW: MEMS MARKET, BY VERTICAL, 2022-2025 (USD MILLION)
- TABLE 150 ROW: MEMS MARKET, BY VERTICAL, 2026-2032 (USD MILLION)
- TABLE 151 MIDDLE EAST: MEMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 152 MIDDLE EAST: MEMS MARKET, BY COUNTRY, 2026-2032 (USD MILLION)
- TABLE 153 MEMS MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023-AUGUST 2026
- TABLE 154 MEMS MARKET: DEGREE OF COMPETITION, 2025
- TABLE 155 MEMS MARKET: REGION FOOTPRINT
- TABLE 156 MEMS MARKET: SENSOR TYPE FOOTPRINT
- TABLE 157 MEMS MARKET: ACTUATOR TYPE FOOTPRINT
- TABLE 158 MEMS MARKET: VERTICAL FOOTPRINT
- TABLE 159 MEMS MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 160 MEMS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 161 MEMS MARKET: PRODUCT LAUNCHES, JANUARY 2023-JUNE 2026
- TABLE 162 MEMS MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 163 MEMS MARKET: OTHER DEVELOPMENTS, JANUARY 2023-AUGUST 2026
- TABLE 164 ROBERT BOSCH GMBH: COMPANY OVERVIEW
- TABLE 165 ROBERT BOSCH GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 166 ROBERT BOSCH GMBH: PRODUCT LAUNCHES
- TABLE 167 ROBERT BOSCH GMBH: DEALS
- TABLE 168 ROBERT BOSCH GMBH: OTHER DEVELOPMENTS
- TABLE 169 BROADCOM: COMPANY OVERVIEW
- TABLE 170 BROADCOM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 171 BROADCOM: DEALS
- TABLE 172 STMICROELECTRONICS: COMPANY OVERVIEW
- TABLE 173 STMICROELECTRONICS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 174 STMICROELECTRONICS: PRODUCT LAUNCHES
- TABLE 175 STMICROELECTRONICS: DEALS
- TABLE 176 STMICROELECTRONICS: EXPANSIONS
- TABLE 177 STMICROELECTRONICS: OTHER DEVELOPMENTS
- TABLE 178 TEXAS INSTRUMENTS INCORPORATED: COMPANY OVERVIEW
- TABLE 179 TEXAS INSTRUMENTS INCORPORATED: PRODUCTS/ SOLUTIONS/SERVICES OFFERED
- TABLE 180 TEXAS INSTRUMENTS INCORPORATED: PRODUCT LAUNCHES
- TABLE 181 TEXAS INSTRUMENTS INCORPORATED: DEALS
- TABLE 182 TDK CORPORATION: COMPANY OVERVIEW
- TABLE 183 TDK CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 184 TDK CORPORATION: PRODUCT LAUNCHES
- TABLE 185 TDK CORPORATION: DEALS
- TABLE 186 GOERTEK: COMPANY OVERVIEW
- TABLE 187 GOERTEK: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 188 GOERTEK: PRODUCT LAUNCHES
- TABLE 189 HP DEVELOPMENT COMPANY, L.P.: COMPANY OVERVIEW
- TABLE 190 HP DEVELOPMENT COMPANY, L.P.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 191 HP DEVELOPMENT COMPANY, L.P.: DEALS
- TABLE 192 HP DEVELOPMENT COMPANY, L.P.: EXPANSIONS
- TABLE 193 INFINEON TECHNOLOGIES AG: COMPANY OVERVIEW
- TABLE 194 INFINEON TECHNOLOGIES AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 195 INFINEON TECHNOLOGIES AG: PRODUCT LAUNCHES
- TABLE 196 INFINEON TECHNOLOGIES AG: DEALS
- TABLE 197 HONEYWELL INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 198 HONEYWELL INTERNATIONAL INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 HONEYWELL INTERNATIONAL INC.: PRODUCT LAUNCHES
- TABLE 200 HONEYWELL INTERNATIONAL INC.: DEALS
- TABLE 201 ANALOG DEVICES, INC.: COMPANY OVERVIEW
- TABLE 202 ANALOG DEVICES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 203 ANALOG DEVICES, INC.: PRODUCT LAUNCHES
- TABLE 204 ANALOG DEVICES, INC.: DEALS
- TABLE 205 ANALOG DEVICES, INC.: EXPANSIONS
- TABLE 206 ANALOG DEVICES, INC.: OTHER DEVELOPMENTS
- TABLE 207 TE CONNECTIVITY: COMPANY OVERVIEW
- TABLE 208 NXP SEMICONDUCTORS: COMPANY OVERVIEW
- TABLE 209 PANASONIC GROUP: COMPANY OVERVIEW
- TABLE 210 MURATA MANUFACTURING CO., LTD.: COMPANY OVERVIEW
- TABLE 211 AAC TECHNOLOGIES: COMPANY OVERVIEW
- TABLE 212 AMPHENOL CORPORATION: COMPANY OVERVIEW
- TABLE 213 SENSATA TECHNOLOGIES: COMPANY OVERVIEW
- TABLE 214 MELEXIS: COMPANY OVERVIEW
- TABLE 215 SITIME CORP.: COMPANY OVERVIEW
- TABLE 216 ALPS ALPINE CO., LTD.: COMPANY OVERVIEW
- TABLE 217 COLLINS AEROSPACE: COMPANY OVERVIEW
- TABLE 218 TELEDYNE TECHNOLOGIES INCORPORATED: COMPANY OVERVIEW
- TABLE 219 FLUSSO LIMITED: COMPANY OVERVIEW
- TABLE 220 USOUND: COMPANY OVERVIEW
- TABLE 221 MERIT MEDICAL SYSTEMS: COMPANY OVERVIEW
- TABLE 222 MIKROSENS ELEKTRONIK SAN. VE TIC. A.S.: COMPANY OVERVIEW
- TABLE 223 FIBERSYSTEM: COMPANY OVERVIEW
- TABLE 224 MENLO MICROSYSTEMS, INC.: COMPANY OVERVIEW
- TABLE 225 ZHENGZHOU WINSEN ELECTRONICS TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 226 SAFRAN: COMPANY OVERVIEW
- TABLE 227 MAJOR SECONDARY SOURCES
- TABLE 228 PRIMARY INTERVIEW PARTICIPANTS
- TABLE 229 MEMS MARKET: RISK ANALYSIS
List of Figures
- FIGURE 1 MEMS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 MEMS MARKET SCENARIO
- FIGURE 3 GLOBAL MEMS MARKET SIZE, 2025-2032
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MEMS MARKET, 2023-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF MEMS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN MEMS MARKET, 2026-2032
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN MEMS MARKET, IN TERMS OF VALUE, FROM 2026 TO 2032
- FIGURE 8 RISING DEMAND FOR MINIATURIZATION AND ADVANCED SENSING APPLICATIONS TO DRIVE MARKET GROWTH
- FIGURE 9 INERTIAL SENSORS SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 10 RADIO FREQUENCY SEGMENT TO EXHIBIT HIGHER CAGR DURING FORECAST PERIOD
- FIGURE 11 CONSUMER ELECTRONICS SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 12 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 13 MEMS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 IMPACT ANALYSIS: DRIVERS
- FIGURE 15 IMPACT ANALYSIS: RESTRAINTS
- FIGURE 16 IMPACT ANALYSIS: OPPORTUNITIES
- FIGURE 17 IMPACT ANALYSIS: CHALLENGES
- FIGURE 18 PORTER'S FIVE FORCES ANALYSIS: MEMS MARKET
- FIGURE 19 MEMS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 20 MEMS ECOSYSTEM
- FIGURE 21 AVERAGE SELLING PRICE TREND OF SENSORS (ACCELEROMETERS), BY REGION, 2021-2025
- FIGURE 22 IMPORT SCENARIO FOR HS CODE 902690-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 23 EXPORT SCENARIO FOR HS CODE 902690-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021-2025
- FIGURE 24 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 25 INVESTMENT AND FUNDING SCENARIO, 2022-2026
- FIGURE 26 PATENTS APPLIED AND GRANTED, 2016-2025
- FIGURE 27 DECISION-MAKING FACTORS CONSIDERED WHILE BUYING MEMS
- FIGURE 28 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 VERTICALS
- FIGURE 29 KEY BUYING CRITERIA FOR TOP 3 VERTICALS
- FIGURE 30 MEMS ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 31 INERTIAL SENSORS SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 32 RADIO FREQUENCY TO BE FASTEST-GROWING SEGMENT DURING FORECAST PERIOD
- FIGURE 33 CONSUMER ELECTRONICS SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 34 ASIA PACIFIC TO EXHIBIT HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 35 NORTH AMERICA: MEMS MARKET SNAPSHOT
- FIGURE 36 EUROPE: MEMS MARKET SNAPSHOT
- FIGURE 37 ASIA PACIFIC: MEMS MARKET SNAPSHOT
- FIGURE 38 MEMS MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025
- FIGURE 39 MARKET SHARE ANALYSIS OF COMPANIES OFFERING MEMS, 2025
- FIGURE 40 COMPANY VALUATION
- FIGURE 41 FINANCIAL METRICS (EV/EBITDA), 2026
- FIGURE 42 BRAND COMPARISON
- FIGURE 43 MEMS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 44 MEMS MARKET: COMPANY FOOTPRINT
- FIGURE 45 MEMS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 46 ROBERT BOSCH GMBH: COMPANY SNAPSHOT
- FIGURE 47 BROADCOM: COMPANY SNAPSHOT
- FIGURE 48 STMICROELECTRONICS: COMPANY SNAPSHOT
- FIGURE 49 TEXAS INSTRUMENTS INCORPORATED: COMPANY SNAPSHOT
- FIGURE 50 TDK CORPORATION: COMPANY SNAPSHOT
- FIGURE 51 GOERTEK: COMPANY SNAPSHOT
- FIGURE 52 HP DEVELOPMENT COMPANY, L.P.: COMPANY SNAPSHOT
- FIGURE 53 INFINEON TECHNOLOGIES AG: COMPANY SNAPSHOT
- FIGURE 54 HONEYWELL INTERNATIONAL INC.: COMPANY SNAPSHOT
- FIGURE 55 ANALOG DEVICES, INC.: COMPANY SNAPSHOT
- FIGURE 56 MEMS MARKET: RESEARCH DESIGN
- FIGURE 57 MEMS MARKET: SECONDARY AND PRIMARY RESEARCH
- FIGURE 58 DATA CAPTURED FROM SECONDARY SOURCES
- FIGURE 59 BREAKDOWN OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 60 DATA CAPTURED FROM PRIMARY SOURCES
- FIGURE 61 CORE FINDINGS FROM INDUSTRY EXPERTS
- FIGURE 62 MEMS MARKET: BOTTOM-UP APPROACH
- FIGURE 63 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 64 MEMS MARKET SIZE ESTIMATION (SUPPLY SIDE)
- FIGURE 65 DATA TRIANGULATION
- FIGURE 66 MEMS MARKET: RESEARCH ASSUMPTIONS

 2026年全球高速光開關市場報告
 2026年全球MEMS專利情報-專利格局、申請趨勢、主要專利持有人策略分析、技術領域、閒置頻段及未來智慧財產權展望2026年全球MEMS競爭情報-關鍵參與者、技術趨勢、製造、創新與競爭格局的策略分析
 射頻微電子機械系統(RF-MEMS)市場規模、佔有率和成長分析:按元件類型、應用、頻段、最終用戶和地區分類-2026-2033年產業預測
 MEMS市場報告:趨勢、預測與競爭分析(至2035年)
 MEMS:市場佔有率分析、產業趨勢和統計數據、成長預測(2026-2031)行動裝置用MEMS:市佔率分析、產業趨勢與統計及成長預測(2026-2031年)
 微機電系統(MEMS)市場:按類型、應用和地區分類微機電系統 (MEMS) 市場預測至 2034 年—按裝置類型、感測器類型、材料、製造技術、應用和地區分類的全球分析微機電系統 (MEMS) 市場預測至 2034 年—按感測器類型、執行器類型、製造方法、材料、最終用戶和地區分類的全球分析