


 |
市場調查報告書
商品編碼
2084069
全球地工合成材料市場:依產品類型、最終用途及地區分類-預測至2031年Geosynthetics Market, By Type (Geotextile, Geomembranes, Geogrids, Geofoams, Geonets), Application (Waste Management, Water Management, Transportation Infrastructure, Civil Construction), and Region - Global Forecast to 2031 |
||||||


預計地工合成材料市場將從 2026 年的 134.6 億美元成長到 2031 年的 181.5 億美元,預測期內複合年成長率為 6.2%。
| 調查範圍 | |
|---|---|
| 調查期 | 2023-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(100萬/10億美元)及數量(100萬平方公尺) |
| 部分 | 按產品類型、最終用途和地區分類。 |
| 目標區域 | 北美洲、亞太地區、歐洲、中東和非洲、南美洲 |
地工合成材料需求的成長源自於人們對兼具低成本、長期性能和環保特性的建築材料的需求。都市區擴張和政府對道路、鐵路和機場等交通基礎設施的大規模投資,推動了地工合成材料在土壤穩定和加固以及排水系統中的廣泛應用。嚴格的環境法規促使各機構在掩埋、礦業廢棄物管理和水資源保護系統中採用地工止水膜和地工合成黏土襯墊等材料,因為這些材料可以防止污染並有助於符合法規要求。公眾對氣候變遷影響(例如洪水、侵蝕和海岸劣化)的日益關注,也增加了對具有韌性的基礎設施解決方案的需求。地工合成材料市場的成長得益於聚合物技術的進步和再生材料使用量的增加,這些因素在提高產品性能和永續性的同時,也創造了新的應用機會。
“在預測期內,地工格網有望成為地工合成材料市場中成長最快的產品類型。”
地工格網是地工合成材料市場中成長最快的產品,因為這類產品為基礎設施專案提供了卓越的承載能力和地基加固解決方案。聚合物格柵結構廣泛應用於道路建設、鐵路、擋土牆和路堤,能夠提高結構穩定性、減少變形並延長使用壽命。隨著新興經濟體加大對交通基礎設施的投資,地工格網為建設公司提供了一種經濟高效的解決方案,減少了優質骨材的使用量,從而推動了該領域的快速成長。這項技術能夠提昇路面性能並減少維護需求,加速了地工格網在新計畫和老舊基礎設施維修的應用。高強度聚合物的開發、格柵設計的改進以及後續的技術進步,共同促成了地工格網成為全球成長最快的地工合成材料產品類型。
“在預測期內,土木工程和建築預計將成為地工合成材料市場成長速度第二快的應用領域。”
隨著都市化的加速和交通基礎設施項目投資的不斷增加,土木工程領域已成為地工合成材料市場成長最快的細分市場。地工合成材料廣泛應用於道路、鐵路、堤防、擋土牆和地基系統,發揮地基穩定、加固、隔離和排水等功能。由於該技術能夠改善荷載分佈、降低建設成本並延長基礎設施的使用壽命,因此對於正在進行大規模基礎設施項目的開發中國家,其吸引力日益增強。已開發地區對永續施工方法的需求以及對老舊基礎設施的修繕需求正在推動市場成長。目前,世界各國政府機構都將地工合成材料定位為建造耐久且具有韌性的基礎設施的關鍵材料,這使得該產品類型成為市場中成長最快的領域。
“預計在預測期內,中東和非洲地區的地工合成材料市場成長率將位居第二。”
中東和非洲的地工合成材料產業是成長速度第二快的市場,這主要得益於大規模基礎設施項目、水資源管理系統和採礦業投資的增加。地工合成物在公路和鐵路系統以及地基加強領域的應用正在加速發展,這主要得益於地工止水膜的快速都市區擴張和大規模建設項目。在該地區,由於嚴重缺水影響到海水淡化廠、灌溉系統和蓄水設施,對地工膜和地工織物的需求正在增加。非洲採礦業的擴張和對廢棄物管理解決方案日益成長的需求,推動了包括圍護系統在內的環境保護措施的需求。由於對侵蝕控制解決方案和海岸防護系統的需求不斷成長,以及為適應氣候變遷而進行的基礎設施建設,中東和非洲市場正在擴張,這使得該地區成為全球地工合成材料行業整體快速成長的高潛力市場。
本報告涵蓋的公司有:Solmax(加拿大)、Officine Maccaferri Spa(義大利)、Tensar International Corporation(美國)、HUESKER, Inc.(德國)、Naue GmbH & Co. KG(德國)、AGRU America, Inc.(美國)、Fibertex Nonwovens A/S(Aerial Geo)、Thformen(丹麥)、Freancet(德國)(德國)、Gerials Geo、Thform)。
本研究對地工合成材料市場的主要參與者進行了詳細的競爭分析,包括公司簡介、近期發展和關鍵市場策略。
調查範圍
本研究報告根據地工合成材料(地工織物、地工止水膜、地工格網、地工磚、地工織網)、應用(廢棄物管理、水資源管理、交通基礎設施、地工)和地區(北美、歐洲、亞太、中東和非洲、南美)對地工合成材料市場進行細分。該報告詳細資訊了影響地工合成材料市場成長的促進因素、阻礙因素、挑戰和機遇,並對主要行業參與者進行了深入分析,包括其業務概況、產品組合以及在地工合成材料市場中的關鍵策略,例如併購和擴張。此外,報告也對有意進入地工合成材料市場的新興企業進行了競爭分析。
購買本報告的理由
本報告為市場領導和新參與企業提供地工合成材料市場及其細分市場最準確的收入估算。它幫助相關人員了解競爭格局,深入了解自身定位,並制定有效的打入市場策略。此外,報告還提供有關市場趨勢、關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾個方面:關鍵促進因素分析(全球基礎設施擴張和交通網路現代化的勢頭、日益嚴格的全球環境法規對廢棄物控制的要求、全球水資源短缺加劇以及採礦業尾礦管理的擴展);阻礙因素(石化原料價格波動劇烈、使用過程中易受物理堵塞、生物分解以及安裝過程中損壞);機會(環境友善、生物基和完全可生物分解的地工合成的出現、利用智慧感測器技術和物聯網進行結構完整性監測的整合以及漂浮式蒸發蓋在乾旱地區的工業應用擴展);以及挑戰(缺乏全球標準化的調查方法和統一的法規核准標準、缺乏廣泛的技術知識以及來自保守工程文化的阻力)。
- 產品開發/創新:深入了解地工合成材料市場的未來技術和研發活動。
- 市場發展:盈利市場的全面資訊-本報告分析了各個地區的地工合成材料市場。
- 市場多元化:有關地工合成材料市場的新產品和服務、未開發的市場、近期趨勢和投資機會的全面資訊。
- 競爭評估:對 Solmax(加拿大)、Officine Maccaferri Spa(義大利)、Tensar International Corporation(美國)、HUESKER, Inc.(德國)、Naue GmbH & Co. KG(德國)、AGRU America, Inc.(美國)、Fibertex Nonwovens A/S(丹麥)、Thrace Group(希臘)、Freuden) Geosystems(印度)等主要公司的市場佔有率、成長策略和服務產品進行詳細評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 新的經營模式和生態系統的變化
- 一級/二級/三級公司的策略性舉措
- 波特五力分析
- 價值鏈分析
- 生態系分析
- 價格分析
- 總體經濟指標
- 2025年美國關稅對地工合成材料市場的影響
- 貿易分析
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 重要會議和活動
第5章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 技術/產品藍圖
- 專利分析
- 未來應用
- 人工智慧/生成式人工智慧對地工合成材料市場的影響
第6章:監理情勢與永續性舉措
- 當地法規和合規性
- 監管機構、政府機構和其他組織
- 業界標準
- 對永續性的承諾
- 監理政策和永續性舉措的影響
- 認證、標籤檢視和環境標準
第7章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 實施障礙和內部挑戰
- 各種應用中尚未滿足的需求
- 市場盈利
第8章:地工合成材料市場(依產品類型分類)
- 地工織物
- 地工止水膜
- 地工格網
- 地工織網
- 地工複合物
- 地工格室
- 其他
第9章:地工合成材料市場(依應用領域分類)
- 廢棄物管理
- 水處理
- 運輸
- 土木工程
- 其他
第10章:地工合成材料市場(依地區分類)
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 德國
- 法國
- 西班牙
- 英國
- 義大利
- 其他
- 亞太地區
- 中國
- 日本
- 印度
- 韓國
- 其他
- 中東和非洲
- 海灣合作理事會國家
- 南非
- 其他
- 南美洲
- 巴西
- 阿根廷
- 其他
第11章 競爭格局
- 概述
- 主要公司的策略/優勢
- 市佔率分析
- 主要公司的收入分析
- 企業估值和財務指標
- 產品對比
- 企業估值矩陣
- 新創企業/中小企業估值象限
- 競爭格局
第12章:公司簡介
- 大公司
- SOLMAX
- OFFICINE MACCAFERRI SPA
- TENSAR INTERNATIONAL CORPORATION
- HUESKER, INC.
- NAUE GMBH & CO. KG
- AGRU AMERICA, INC.
- FIBERTEX NONWOVENS A/S
- THRACE GROUP
- FREUDENBERG PERFORMANCE MATERIALS
- STRATA GEOSYSTEMS
- 其他公司
- RENOLIT SE
- CONCRETE CANVAS LTD
- SOLENO
- WINFAB
- MAGNERA
- TENAX CORPORATION
- KAYTECH
- SKAPS INDUSTRIES
- CARTHAGE MILLS
- BONTEXGEO NV
- GEOFABRICS AUSTRALASIA PTY LTD.
- ACE GEOSYNTHETICS
- GLOBAL SYNTHETICS
- ASAHI KASEI ADVANCE CORPORATION
- TECHFABINDIA
第13章:調查方法
第14章附錄
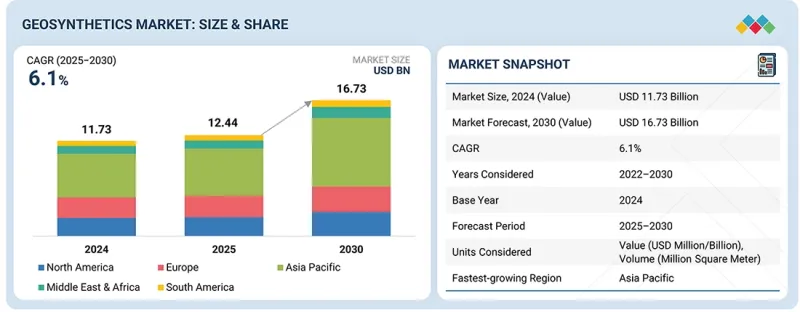
The geosynthetics market is projected to grow from USD 13.46 billion in 2026 to USD 18.15 billion by 2031, at a CAGR of 6.2% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2023-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (Million Square Meter) |
| Segments | Type, Application, and Region |
| Regions covered | North America, Asia Pacific, Europe, the Middle East & Africa, and South America |
The increasing demand for geosynthetics stems from the need for construction materials that deliver long-lasting performance at low costs while maintaining environmentally friendly properties. The rising use of geosynthetics for soil stabilization and reinforcement and drainage systems results from urban areas expanding and governments investing heavily in building transportation infrastructure which includes roads and railways and airports. The strict environmental regulations drive organizations to use materials such as geomembranes and geosynthetic clay liners for their landfill containment and mining tailings management and water conservation systems because these materials stop contamination and help with compliance. The demand for resilient infrastructure solutions has increased due to rising public worries about climate change impacts which include flooding and erosion and coastal degradation. The geosynthetics market is experiencing growth because both polymer technology improvements and increasing recyclable material usage are boosting product performance and sustainability while creating new application opportunities.
"Geogrids is projected to be the fastest-growing type in the geosynthetics market during the forecast period."
The geosynthetics market displays its fastest expansion through geogrids because these products provide superior load-bearing and soil reinforcement solutions for infrastructure projects. The polymer grid structures find application in road construction and railways and retaining walls and embankments to achieve better structural stability and lower deformation and longer service life. The segment experiences rapid expansion because emerging economies increase their transportation infrastructure investments while geogrids provide construction companies with a cost-effective solution that requires fewer high-quality aggregates. The new projects and aging infrastructure rehabilitation efforts experience faster adoption because the technology improves pavement performance and decreases maintenance needs. The development of high-strength polymers and better grid designs together with technological progress, which has occurred since that time, has created a situation where geogrids now represent the most rapidly advancing category of geosynthetics that exists worldwide.
"Civil Construction is projected to be the second-fastest-growing application in the geosynthetics market during the forecast period."
The civil construction sector represents the fastest-expanding segment of the geosynthetics market because urbanization accelerates and transportation infrastructure projects receive increasing funding. Geosynthetics find common usage across roadways and railways and embankments and retaining structures and foundation systems to perform functions that include soil stabilization and reinforcement and separation and drainage. The technology improves load distribution while lowering construction expenses and extending the life of infrastructure which makes it more appealing to developing countries that are building major infrastructure projects. The demand for sustainable construction methods and the requirement to restore old infrastructure in developed areas drive the market forward. The government agencies of various countries now consider geosynthetics as essential materials for constructing durable and resilient infrastructure which enables this product category to become the fastest-growing sector of the market.
"Middle East & Africa is projected to be the second-fastest-growing region in the geosynthetics market during the forecast period."
The geosynthetics industry in Middle East and Africa has become the second most rapidly developing market because of increased funding for major infrastructure projects and water management systems and mining operations. The implementation of geosynthetics in roadways and rail systems and foundation stabilization has gained momentum through the rapid growth of urban areas and massive construction projects which dominantly exist in Saudi Arabia and the United Arab Emirates. The region requires geomembranes and geotextiles because of its severe water shortage which affects desalination plants irrigation systems and water storage facilities. The African mining sector expansion and the increasing demand for waste management solutions drive the need for environmental protection measures which include containment systems. The Middle East and Africa market expands because of increasing demand for erosion control solutions and coastal protection systems and climate-adaptive infrastructure development which establishes this region as a high-potential market that experiences rapid growth throughout the worldwide geosynthetics industry.
By Company Type: Tier 1: 40%, Tier 2: 30%, and Tier 3: 30%
By Designation: Directors: 30%, Managers: 20%, and Others: 50%
By Region: North America: 20%, Europe: 10%, Asia Pacific: 40%, South America: 10%, and Middle East & Africa 20%
Notes: Others include sales, marketing, and product managers.
Tier 1: >USD 1 Billion; Tier 2: USD 500 million-1 Billion; and Tier 3: <USD 500 million
Companies Covered: Solmax (Canada), Officine Maccaferri Spa (Italy), Tensar International Corporation (US), HUESKER, Inc. (Germany), Naue GmbH & Co. KG (Germany), AGRU America, Inc. (US), Fibertex Nonwovens A/S (Denmark), Thrace Group (Greece), Freudenberg Performance Materials (Germany) and Strata Geosystems (India) are covered in the report.
The study includes an in-depth competitive analysis of these key players in the geosynthetics market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This research report categorizes the geosynthetics market based on by type (geotextile, geomembranes, geogrids, geofoams, geonets), application (waste management, water management, transportation infrastructure, civil construction), and region (North America, Europe, Asia Pacific, Middle East & Africa, South America). The report's scope covers detailed information regarding the drivers, restraints, challenges, and opportunities influencing the growth of the geosynthetics market. A detailed analysis of key industry players has been conducted to provide insights into their business overview, products offered, and key strategies, including mergers, acquisitions, and expansions, in the geosynthetics market. This report provides a competitive analysis of upcoming startups in the geosynthetics market.
Reasons to Buy the Report
The report will provide market leaders/new entrants with information on the closest approximations of revenue for the overall geosynthetics market and its subsegments. This report will help stakeholders understand the competitive landscape, gain deeper insights into positioning their businesses, and plan effective go-to-market strategies. The report will help stakeholders understand the pulse of the market and provide them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following points: Analysis of key drivers (The momentum of global infrastructure expansion and transportation network modernization, Escalating global stringency in environmental regulations for waste containment, Accelerating global water scarcity and the expansion of tailings management in mining), restraints (High volatility in petrochemical raw material feedstock prices, Susceptibility to in-service physical clogging, biological degradation, and installation damage), opportunities (The emergence of eco-friendly, bio-based, and fully biodegradable geosynthetics, Integration of smart sensor technologies and IOT-enabled structural health monitoring, Expanding industrial applications in arid regions via floating evaporation covers), and challenges (Absence of globally standardized testing methodologies and harmonized regulatory approval codes, Pervasive technical knowledge deficits and resistance from conservative engineering cultures).
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, in the geosynthetics market.
- Market Development: Comprehensive information about profitable markets - the report analyzes the geosynthetics market across varied regions.
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the geosynthetics market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Solmax (Canada), Officine Maccaferri Spa (Italy), Tensar International Corporation (US), HUESKER, Inc. (Germany), Naue GmbH & Co. KG (Germany), AGRU America, Inc. (US), Fibertex Nonwovens A/S (Denmark), Thrace Group (Greece), Freudenberg Performance Materials (Germany) and Strata Geosystems (India).
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNITS CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN GEOSYNTHETICS MARKET
- 3.2 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY PRODUCT TYPE AND COUNTRY
- 3.3 GEOSYNTHETICS MARKET, BY PRODUCT TYPE
- 3.4 GEOSYNTHETICS MARKET, BY APPLICATION
- 3.5 GEOSYNTHETICS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 The momentum of global infrastructure expansion and transportation network modernization
- 4.2.1.2 Rising global stringency in environmental regulations for waste containment
- 4.2.1.3 Accelerating global water scarcity and the expansion of tailings management in mining
- 4.2.2 RESTRAINTS
- 4.2.2.1 High volatility in petrochemical raw material feedstock prices
- 4.2.2.2 Susceptibility to in-service physical clogging, biological degradation, and installation damage
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 The emergence of eco-friendly, bio-based, and fully biodegradable geosynthetics
- 4.2.3.2 Integration of smart sensor technologies and IoT-enabled structural health monitoring
- 4.2.4 CHALLENGES
- 4.2.4.1 Absence of globally standardized testing methodologies and harmonized regulatory approval codes
- 4.2.4.2 Pervasive technical knowledge deficits and resistance from conservative engineering cultures
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN GEOSYNTHETICS MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
- 4.7 PORTER'S FIVE FORCES ANALYSIS
- 4.7.1 THREAT OF NEW ENTRANTS
- 4.7.2 THREAT OF SUBSTITUTES
- 4.7.3 BARGAINING POWER OF SUPPLIERS
- 4.7.4 BARGAINING POWER OF BUYERS
- 4.7.5 INTENSITY OF COMPETITIVE RIVALRY
- 4.8 VALUE CHAIN ANALYSIS
- 4.8.1 RAW MATERIAL SUPPLIERS
- 4.8.2 MANUFACTURERS
- 4.8.3 DISTRIBUTORS
- 4.8.4 END USERS
- 4.9 ECOSYSTEM ANALYSIS
- 4.10 PRICING ANALYSIS
- 4.10.1 AVERAGE SELLING PRICE, BY REGION
- 4.10.2 AVERAGE SELLING PRICE, BY KEY PLAYERS
- 4.10.3 AVERAGE SELLING PRICE, BY PRODUCT TYPE
- 4.11 MACROECONOMIC INDICATORS
- 4.11.1 GLOBAL GDP TRENDS
- 4.12 IMPACT OF 2025 US TARIFFS ON GEOSYNTHETICS MARKET
- 4.12.1 KEY TARIFF RATES
- 4.12.2 PRICE IMPACT ANALYSIS
- 4.12.3 IMPACT ON COUNTRIES/REGIONS
- 4.12.3.1 North America
- 4.12.3.2 Europe
- 4.12.3.3 Asia Pacific
- 4.12.4 IMPACT ON END-USE INDUSTRIES
- 4.13 TRADE ANALYSIS
- 4.13.1 IMPORT SCENARIO (HS CODE 392690)
- 4.13.2 EXPORT SCENARIO (HS CODE 392690)
- 4.13.3 IMPORT SCENARIO (HS CODE 392010)
- 4.13.4 EXPORT SCENARIO (HS CODE 392010)
- 4.14 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 4.15 INVESTMENT AND FUNDING SCENARIO
- 4.16 CASE STUDY ANALYSIS
- 4.16.1 TENSAR INTERNATIONAL CORPORATION: NO EXCAVATION REQUIRED A SMARTER WAY TO REHABILITATE TRACKBEDS
- 4.16.2 STRATA GEOSYSTEMS: MECHANICALLY STABILIZED EARTH EMBANKMENTS FOR URBAN ROAD EXPANSIONS
- 4.16.3 OFFICINE MACCAFERRI SPA: STRUCTURAL LANDSCAPING AND SLOPE INTEGRATION AT EXPO HOUSE
- 4.16.4 NAUE GMBH & CO. KG: HIGH-PERFORMANCE ENVIRONMENTAL CONTAINMENT LINING FOR CO-DISPOSAL LANDFILLS
- 4.17 KEY CONFERENCES & EVENTS
5 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACTS, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 5.1 TECHNOLOGY ANALYSIS
- 5.1.1 KEY TECHNOLOGIES
- 5.1.1.1 Polymeric geomembrane and barrier technology
- 5.1.1.2 Liquid-applied polymeric and sprayable barrier technology
- 5.1.2 COMPLEMENTARY TECHNOLOGIES
- 5.1.2.1 Protective geotextiles and geosynthetic protection systems
- 5.1.2.2 Subsurface drainage and venting integration systems
- 5.1.3 ADJACENT TECHNOLOGIES
- 5.1.3.1 Bio-engineered soil stabilization and phytoremediation systems
- 5.1.3.2 Electro-geotechnical soil stabilization and ground improvement systems
- 5.1.1 KEY TECHNOLOGIES
- 5.2 TECHNOLOGY/PRODUCT ROADMAP
- 5.2.1 SHORT-TERM (2026-2027) | PERFORMANCE ENHANCEMENT
- 5.2.2 MID-TERM (2027-2030) | INTELLIGENT SYSTEMS INTEGRATION
- 5.2.3 LONG-TERM (2030-2035+) | SCALED ADVANCED ADOPTION
- 5.3 PATENT ANALYSIS
- 5.3.1 LEGAL STATUS OF PATENTS
- 5.3.2 JURISDICTION ANALYSIS
- 5.4 FUTURE APPLICATIONS
- 5.4.1 SUSTAINABLE URBAN DRAINAGE & STORMWATER MANAGEMENT (SUDS)
- 5.4.2 RENEWABLE ENERGY INFRASTRUCTURE & ENERGY STORAGE
- 5.4.3 CLIMATE-RESILIENT CIVIL INFRASTRUCTURE
- 5.4.4 SMART & SENSOR-INTEGRATED CONTAINMENT SYSTEMS
- 5.4.5 MODULAR CONSTRUCTION & PREFABRICATED GEOCOMPOSITES
- 5.5 IMPACT OF AI/GENERATIVE AI ON GEOSYNTHETICS MARKET
- 5.5.1 TOP USE CASES AND MARKET POTENTIAL
- 5.5.2 BEST PRACTICES IN GEOSYNTHETICS
- 5.5.3 CASE STUDIES OF AI IMPLEMENTATION IN GEOSYNTHETICS MARKET
- 5.5.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 5.5.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN GEOSYNTHETICS MARKET
6 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 6.1 REGIONAL REGULATIONS AND COMPLIANCE
- 6.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 6.1.2 INDUSTRY STANDARDS
- 6.2 SUSTAINABILITY INITIATIVES
- 6.3 IMPACT OF REGULATORY POLICIES AND SUSTAINABILITY INITIATIVES
- 6.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
7 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 7.1 INTRODUCTION
- 7.2 DECISION-MAKING PROCESS
- 7.3 KEY STAKEHOLDERS AND BUYING CRITERIA
- 7.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.3.2 BUYING CRITERIA
- 7.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 7.5 UNMET NEEDS IN VARIOUS END USES
- 7.6 MARKET PROFITABILITY
- 7.6.1 REVENUE POTENTIAL
- 7.6.2 COST DYNAMICS
- 7.6.3 MARGIN OPPORTUNITIES IN KEY END USES
8 GEOSYNTHETICS MARKET, BY PRODUCT TYPE
- 8.1 INTRODUCTION
- 8.2 GEOTEXTILES
- 8.2.1 USE OF GEOTEXTILES TO STRENGTHEN TRANSPORTATION AND CIVIL INFRASTRUCTURE
- 8.3 GEOMEMBRANES
- 8.3.1 GROWING NEED FOR SUSTAINABLE INFRASTRUCTURE AND ENVIRONMENTAL COMPLIANCE
- 8.4 GEOGRIDS
- 8.4.1 INCREASING DEMAND FOR SOIL REINFORCEMENT AND STRUCTURAL STABILITY
- 8.5 GEONETS
- 8.5.1 GEONETS FACILITATE EFFICIENT DRAINAGE AND LEACHATE COLLECTION SYSTEMS
- 8.6 GEOCOMPOSITES
- 8.6.1 RISING DEMAND FOR MULTI-FUNCTIONAL GEOTECHNICAL PERFORMANCE
- 8.7 GEOCELLS
- 8.7.1 RISING DEMAND FOR SUSTAINABLE GROUND STABILIZATION AND LOAD-BEARING EFFICIENCY DRIVING ADOPTION OF GEOCELLS IN THE MARKET
- 8.8 OTHER PRODUCT TYPES
9 GEOSYNTHETIC MARKET, BY END USE
- 9.1 INTRODUCTION
- 9.2 WASTE MANAGEMENT
- 9.2.1 STRINGENT ENVIRONMENTAL REGULATIONS POSITION WASTE MANAGEMENT AS LARGEST REVENUE OPPORTUNITY
- 9.3 WATER MANAGEMENT
- 9.3.1 WATER SECURITY INVESTMENTS CONTINUE TO ACCELERATE GEOSYNTHETICS ADOPTION
- 9.4 TRANSPORTATION
- 9.4.1 INFRASTRUCTURE MODERNIZATION SUSTAINS LONG-TERM DEMAND ACROSS TRANSPORTATION NETWORKS
- 9.5 CIVIL CONSTRUCTION
- 9.5.1 RAPID URBANIZATION AND GROUND REINFORCEMENT NEEDS PROPEL CIVIL INFRASTRUCTURE GROWTH
- 9.6 OTHERS
10 GEOSYNTHETICS MARKET, BY REGION
- 10.1 INTRODUCTION
- 10.2 NORTH AMERICA
- 10.2.1 US
- 10.2.1.1 Robust industrial base and regulatory push to drive demand
- 10.2.2 CANADA
- 10.2.2.1 Industrial diversification, environmental containment, and infrastructure investments to drive growth
- 10.2.3 MEXICO
- 10.2.3.1 Industrial diversification, hydraulic challenges, and transportation investments to drive growth
- 10.2.1 US
- 10.3 EUROPE
- 10.3.1 GERMANY
- 10.3.1.1 Demand from automotive manufacturing, construction, and industrial end uses to boost market
- 10.3.2 FRANCE
- 10.3.2.1 Institutional modernization, health sector asset protection, and infrastructure durability to drive market
- 10.3.3 SPAIN
- 10.3.3.1 Multi-sectoral growth and public capital outlays in civil infrastructure to propel market
- 10.3.4 UK
- 10.3.4.1 Robust developments across healthcare, hygiene, and industrial sectors to propel demand
- 10.3.5 ITALY
- 10.3.5.1 Major production line expansions and rising subgrade and containment infrastructure demand to drive market growth
- 10.3.6 REST OF EUROPE
- 10.3.1 GERMANY
- 10.4 ASIA PACIFIC
- 10.4.1 CHINA
- 10.4.1.1 Innovation, sustainability, and exports to drive market
- 10.4.2 JAPAN
- 10.4.2.1 Sustainable innovation and seismic-resilient infrastructure to drive market
- 10.4.3 INDIA
- 10.4.3.1 Rapid urbanization, policy support, and domestic innovation to drive growth
- 10.4.4 SOUTH KOREA
- 10.4.4.1 Megaproject clusters, high-speed transit investments, and industrial water mandates to drive growth
- 10.4.5 REST OF ASIA PACIFIC
- 10.4.1 CHINA
- 10.5 MIDDLE EAST & AFRICA
- 10.5.1 GCC COUNTRIES
- 10.5.1.1 Growing government investments and economic diversification to drive market
- 10.5.1.2 Saudi Arabia
- 10.5.1.2.1 Structural megaprojects, municipal water expansions, and environmental containment to drive growth
- 10.5.1.3 UAE
- 10.5.1.3.1 Regulatory and economic momentum to drive demand
- 10.5.1.4 Rest of GCC
- 10.5.2 SOUTH AFRICA
- 10.5.2.1 Rising water treatment challenges to drive market
- 10.5.3 REST OF MIDDLE EAST & AFRICA
- 10.5.1 GCC COUNTRIES
- 10.6 SOUTH AMERICA
- 10.6.1 BRAZIL
- 10.6.1.1 Large-scale investments, expanding industrial processing footprints, and institutional pushes toward supply chain autonomy to support market growth
- 10.6.2 ARGENTINA
- 10.6.2.1 Strong demand in agricultural containment, structural water conservation, and municipal protection frameworks to boost growth
- 10.6.3 REST OF SOUTH AMERICA
- 10.6.1 BRAZIL
11 COMPETITIVE LANDSCAPE
- 11.1 OVERVIEW
- 11.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 11.3 MARKET SHARE ANALYSIS
- 11.4 REVENUE ANALYSIS OF KEY PLAYERS
- 11.5 COMPANY VALUATION AND FINANCIAL METRICS
- 11.6 PRODUCT COMPARISON
- 11.7 COMPANY EVALUATION MATRIX
- 11.7.1 STARS
- 11.7.2 EMERGING LEADERS
- 11.7.3 PERVASIVE PLAYERS
- 11.7.4 PARTICIPANTS
- 11.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 11.7.5.1 Company footprint
- 11.7.5.2 Region footprint
- 11.7.5.3 Product Type footprint
- 11.7.5.4 End use footprint
- 11.8 STARTUP/SME EVALUATION QUADRANT
- 11.8.1 PROGRESSIVE COMPANIES
- 11.8.2 RESPONSIVE COMPANIES
- 11.8.3 DYNAMIC COMPANIES
- 11.8.4 STARTING BLOCKS
- 11.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 11.8.5.1 Detailed list of key startups/SMEs
- 11.8.5.2 Competitive benchmarking of key startups/SMEs
- 11.9 COMPETITIVE SCENARIO
- 11.9.1 PRODUCT LAUNCHES
- 11.9.2 DEALS
- 11.9.3 EXPANSIONS
12 COMPANY PROFILES
- 12.1 KEY PLAYERS
- 12.1.1 SOLMAX
- 12.1.1.1 Business overview
- 12.1.1.2 Products/Solutions/Services offered
- 12.1.1.3 Recent developments
- 12.1.1.3.1 Deals
- 12.1.1.3.2 Expansions
- 12.1.1.4 MnM view
- 12.1.1.4.1 Right to win
- 12.1.1.4.2 Strategic choices
- 12.1.1.4.3 Weaknesses and competitive threats
- 12.1.2 OFFICINE MACCAFERRI SPA
- 12.1.2.1 Business overview
- 12.1.2.2 Products/Solutions/Services offered
- 12.1.2.3 Recent developments
- 12.1.2.3.1 Deals
- 12.1.2.3.2 Expansions
- 12.1.2.4 MnM view
- 12.1.2.4.1 Right to win
- 12.1.2.4.2 Strategic choices
- 12.1.2.4.3 Weaknesses and competitive threats
- 12.1.3 TENSAR INTERNATIONAL CORPORATION
- 12.1.3.1 Business overview
- 12.1.3.2 Products/Solutions/Services offered
- 12.1.3.3 Recent developments
- 12.1.3.3.1 Deals
- 12.1.3.4 MnM view
- 12.1.3.4.1 Right to win
- 12.1.3.4.2 Strategic choices
- 12.1.3.4.3 Weaknesses and competitive threats
- 12.1.4 HUESKER, INC.
- 12.1.4.1 Business overview
- 12.1.4.2 Products/Solutions/Services offered
- 12.1.4.3 Recent developments
- 12.1.4.3.1 Product launches
- 12.1.4.3.2 Expansions
- 12.1.4.4 MnM view
- 12.1.4.4.1 Right to win
- 12.1.4.4.2 Strategic choices
- 12.1.4.4.3 Weaknesses and competitive threats
- 12.1.5 NAUE GMBH & CO. KG
- 12.1.5.1 Business overview
- 12.1.5.2 Products/Solutions/Services offered
- 12.1.5.3 Recent developments
- 12.1.5.3.1 Product launches
- 12.1.5.3.2 Deals
- 12.1.5.4 MnM view
- 12.1.5.4.1 Right to win
- 12.1.5.4.2 Strategic choices
- 12.1.5.4.3 Weaknesses and competitive threats
- 12.1.6 AGRU AMERICA, INC.
- 12.1.6.1 Business overview
- 12.1.6.2 Products/Solutions/Services offered
- 12.1.6.3 MnM view
- 12.1.7 FIBERTEX NONWOVENS A/S
- 12.1.7.1 Business overview
- 12.1.7.2 Products/Solutions/Services offered
- 12.1.7.3 Recent developments
- 12.1.7.3.1 Expansions
- 12.1.7.4 MnM view
- 12.1.8 THRACE GROUP
- 12.1.8.1 Business overview
- 12.1.8.2 Products/Solutions/Services offered
- 12.1.8.3 MnM view
- 12.1.9 FREUDENBERG PERFORMANCE MATERIALS
- 12.1.9.1 Business overview
- 12.1.9.2 Products/Solutions/Services offered
- 12.1.9.3 Recent Developments
- 12.1.9.3.1 Expansions
- 12.1.9.4 MnM view
- 12.1.10 STRATA GEOSYSTEMS
- 12.1.10.1 Business overview
- 12.1.10.2 Products/Solutions/Services offered
- 12.1.10.2.1 Deals
- 12.1.10.3 MnM view
- 12.1.1 SOLMAX
- 12.2 OTHER PLAYERS
- 12.2.1 RENOLIT SE
- 12.2.2 CONCRETE CANVAS LTD
- 12.2.3 SOLENO
- 12.2.4 WINFAB
- 12.2.5 MAGNERA
- 12.2.6 TENAX CORPORATION
- 12.2.7 KAYTECH
- 12.2.8 SKAPS INDUSTRIES
- 12.2.9 CARTHAGE MILLS
- 12.2.10 BONTEXGEO NV
- 12.2.11 GEOFABRICS AUSTRALASIA PTY LTD.
- 12.2.12 ACE GEOSYNTHETICS
- 12.2.13 GLOBAL SYNTHETICS
- 12.2.14 ASAHI KASEI ADVANCE CORPORATION
- 12.2.15 TECHFABINDIA
13 RESEARCH METHODOLOGY
- 13.1 RESEARCH DATA
- 13.1.1 SECONDARY DATA
- 13.1.1.1 Key data from secondary sources
- 13.1.2 PRIMARY DATA
- 13.1.2.1 Key data from primary sources
- 13.1.2.2 Key industry insights
- 13.1.1 SECONDARY DATA
- 13.2 MARKET SIZE ESTIMATION
- 13.3 BASE NUMBER CALCULATION
- 13.3.1 DEMAND-SIDE APPROACH
- 13.3.2 SUPPLY-SIDE APPROACH
- 13.4 MARKET FORECAST APPROACH
- 13.4.1 SUPPLY SIDE
- 13.4.2 DEMAND SIDE
- 13.5 DATA TRIANGULATION
- 13.6 FACTOR ANALYSIS
- 13.7 RESEARCH ASSUMPTIONS
- 13.8 RESEARCH LIMITATIONS AND RISK ASSESSMENT
14 APPENDIX
- 14.1 DISCUSSION GUIDE
- 14.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 14.3 CUSTOMIZATION OPTIONS
- 14.4 RELATED REPORTS
- 14.5 AUTHOR DETAILS
List of Tables
- TABLE 1 GEOSYNTHETICS MARKET: IMPACT OF PORTER'S FIVE FORCES
- TABLE 2 GEOSYNTHETICS MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 3 AVERAGE SELLING PRICE TREND OF GEOSYNTHETICS, BY REGION, 2023-2025 (USD/METER)
- TABLE 4 AVERAGE SELLING PRICE RANGE OF GEOSYNTHETICS IN KEY APPLICATIONS, BY KEY PLAYERS, 2025 (USD/METER)
- TABLE 5 AVERAGE SELLING PRICE TREND OF GEOSYNTHETICS, BY PRODUCT TYPE, 2023-2025 (USD/METER)
- TABLE 6 PROJECTED REAL GDP GROWTH (ANNUAL PERCENT CHANGE) OF KEY COUNTRIES, 2021-2030
- TABLE 7 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 8 IMPORT DATA FOR HS CODE 392690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 9 EXPORT DATA FOR HS CODE 392690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 IMPORT DATA FOR HS CODE 392010-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 11 EXPORT DATA FOR HS CODE 392010-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 12 GEOSYNTHETICS MARKET: CONFERENCES & EVENTS, 2026-2027
- TABLE 13 TOP USE CASES AND MARKET POTENTIAL
- TABLE 14 BEST PRACTICES: NOTABLE INDUSTRY PRACTICES BY LEADING COMPANIES
- TABLE 15 GEOSYNTHETICS MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 16 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 17 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 18 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 19 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 20 MIDDLE EAST & AFRICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 21 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, INDUSTRY ASSOCIATIONS, AND OTHER ORGANIZATIONS
- TABLE 22 GLOBAL STANDARDS IN GEOSYNTHETICS MARKET
- TABLE 23 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN THE GEOSYNTHETICS MARKET
- TABLE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY END USES (%)
- TABLE 25 KEY BUYING CRITERIA FOR KEY END USES
- TABLE 26 GEOSYNTHETICS MARKET: UNMET NEEDS IN KEY END USES
- TABLE 27 GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 28 GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 29 GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 30 GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 31 GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 32 GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 33 GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 34 GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 35 GEOSYNTHETICS MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 36 GEOSYNTHETICS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 37 GEOSYNTHETICS MARKET, BY REGION, 2023-2025 (MILLION SQUARE METERS)
- TABLE 38 GEOSYNTHETICS MARKET, BY REGION, 2026-2031 (MILLION SQUARE METERS)
- TABLE 39 NORTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 40 NORTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 41 NORTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (MILLION SQUARE METERS)
- TABLE 42 NORTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (MILLION SQUARE METERS)
- TABLE 43 NORTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 44 NORTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 45 NORTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 46 NORTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 47 NORTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 48 NORTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 49 NORTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 50 NORTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 51 US: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 52 US: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 53 US: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 54 US: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 55 CANADA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 56 CANADA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 57 CANADA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 58 CANADA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 59 MEXICO: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 60 MEXICO: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 61 MEXICO: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 62 MEXICO: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 63 EUROPE: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 64 EUROPE: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 65 EUROPE: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (MILLION SQUARE METERS)
- TABLE 66 EUROPE: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (MILLION SQUARE METERS)
- TABLE 67 EUROPE: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 68 EUROPE: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 69 EUROPE: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 70 EUROPE: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 71 EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 72 EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 73 EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 74 EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 75 GERMANY: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 76 GERMANY: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 77 GERMANY: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 78 GERMANY: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 79 FRANCE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 80 FRANCE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 81 FRANCE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 82 FRANCE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 83 SPAIN: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 84 SPAIN: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 85 SPAIN: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 86 SPAIN: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 87 UK: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 88 UK: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 89 UK: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 90 UK: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 91 ITALY: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 92 ITALY: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 93 ITALY: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 94 ITALY: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 95 REST OF EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 96 REST OF EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 97 REST OF EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 98 REST OF EUROPE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 99 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 100 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 101 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (MILLION SQUARE METERS)
- TABLE 102 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (MILLION SQUARE METERS)
- TABLE 103 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 104 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 105 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 106 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 107 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 108 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 109 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 110 ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 111 CHINA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 112 CHINA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 113 CHINA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 114 CHINA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 115 JAPAN: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 116 JAPAN: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 117 JAPAN: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 118 JAPAN: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 119 INDIA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 120 INDIA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 121 INDIA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 122 INDIA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 123 SOUTH KOREA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 124 SOUTH KOREA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 125 SOUTH KOREA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 126 SOUTH KOREA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 127 REST OF ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 128 REST OF ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 129 REST OF ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 130 REST OF ASIA PACIFIC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 131 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 132 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 133 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (MILLION SQUARE METERS)
- TABLE 134 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (MILLION SQUARE METERS)
- TABLE 135 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 136 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 137 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 138 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 139 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 140 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 141 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 142 MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 143 GCC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 144 GCC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 145 GCC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 146 GCC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 147 SAUDI ARABIA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 148 SAUDI ARABIA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 149 SAUDI ARABIA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 150 SAUDI ARABIA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 151 UAE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 152 UAE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 153 UAE: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 154 UAE: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 155 REST OF GCC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 156 REST OF GCC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 157 REST OF GCC: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 158 REST OF GCC: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 159 SOUTH AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 160 SOUTH AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 161 SOUTH AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 162 SOUTH AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 163 REST OF MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 164 REST OF MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 165 REST OF MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 166 REST OF MIDDLE EAST & AFRICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 167 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 168 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 169 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2023-2025 (MILLION SQUARE METERS)
- TABLE 170 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY COUNTRY, 2026-2031 (MILLION SQUARE METERS)
- TABLE 171 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (USD MILLION)
- TABLE 172 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (USD MILLION)
- TABLE 173 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 174 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY PRODUCT TYPE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 175 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 176 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 177 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 178 SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 179 BRAZIL: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 180 BRAZIL: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 181 BRAZIL: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 182 BRAZIL: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 183 ARGENTINA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 184 ARGENTINA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 185 ARGENTINA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 186 ARGENTINA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 187 REST OF SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (USD MILLION)
- TABLE 188 REST OF SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (USD MILLION)
- TABLE 189 REST OF SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2023-2025 (MILLION SQUARE METERS)
- TABLE 190 REST OF SOUTH AMERICA: GEOSYNTHETICS MARKET, BY END USE, 2026-2031 (MILLION SQUARE METERS)
- TABLE 191 GEOSYNTHETICS MARKET: OVERVIEW OF MAJOR STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2021-MAY 2026
- TABLE 192 GEOSYNTHETICS MARKET: DEGREE OF COMPETITION, 2025
- TABLE 193 GEOSYNTHETICS MARKET: REGION FOOTPRINT
- TABLE 194 GEOSYNTHETICS MARKET: PRODUCT TYPE FOOTPRINT
- TABLE 195 GEOSYNTHETICS MARKET: END USE FOOTPRINT
- TABLE 196 GEOSYNTHETICS MARKET: DETAILED LIST OF KEY STARTUPS/SMES, 2025
- TABLE 197 GEOSYNTHETICS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 198 GEOSYNTHETICS MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES (2/2)
- TABLE 199 GEOSYNTHETICS MARKET: PRODUCT LAUNCHES, JANUARY 2021-MAY 2026
- TABLE 200 GEOSYNTHETICS MARKET: DEALS, JANUARY 2021-MAY 2026
- TABLE 201 GEOSYNTHETICS MARKET: EXPANSIONS, JANUARY 2021-MAY 2026
- TABLE 202 SOLMAX: COMPANY OVERVIEW
- TABLE 203 SOLMAX: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 204 SOLMAX: DEALS, JANUARY 2021-MAY 2026
- TABLE 205 SOLMAX: EXPANSIONS, JANUARY 2021-MAY 2026
- TABLE 206 OFFICINE MACCAFERRI SPA: COMPANY OVERVIEW
- TABLE 207 OFFICINE MACCAFERRI SPA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 208 OFFICINE MACCAFERRI SPA: DEALS, JANUARY 2021-MAY 2026
- TABLE 209 OFFICINE MACCAFERRI SPA: EXPANSIONS, JANUARY 2021-MAY 2026
- TABLE 210 TENSAR INTERNATIONAL CORPORATION: COMPANY OVERVIEW
- TABLE 211 TENSAR INTERNATIONAL CORPORATION: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 212 TENSAR INTERNATIONAL CORPORATION: DEALS, JANUARY 2021-MAY 2026
- TABLE 213 HUESKER, INC.: COMPANY OVERVIEW
- TABLE 214 HUESKER, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 215 HUESKER, INC.: PRODUCT LAUNCHES, JANUARY 2021-MAY 2026
- TABLE 216 HUESKER, INC.: EXPANSIONS, JANUARY 2021-MAY 2026
- TABLE 217 NAUE GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 218 NAUE GMBH & CO. KG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 219 NAUE GMBH & CO. KG: PRODUCT LAUNCHES, JANUARY 2021-MAY 2026
- TABLE 220 NAUE GMBH & CO. KG: DEALS, JANUARY 2021-MAY 2026
- TABLE 221 AGRU AMERICA, INC.: COMPANY OVERVIEW
- TABLE 222 AGRU AMERICA, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 223 FIBERTEX NONWOVENS A/S: COMPANY OVERVIEW
- TABLE 224 FIBERTEX NONWOVENS A/S: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 225 FIBERTEX NONWOVENS A/S: EXPANSIONS, JANUARY 2021-MAY 2026
- TABLE 226 THRACE GROUP: COMPANY OVERVIEW
- TABLE 227 THRACE GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 228 FREUDENBERG PERFORMANCE MATERIALS: COMPANY OVERVIEW
- TABLE 229 FREUDENBERG PERFORMANCE MATERIALS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 230 FREUDENBERG PERFORMANCE MATERIALS: EXPANSIONS, JANUARY 2021-MAY 2026
- TABLE 231 STRATA GEOSYSTEMS: COMPANY OVERVIEW
- TABLE 232 STRATA GEOSYSTEMS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 233 STRATA GEOSYSTEMS: DEALS, JANUARY 2021-MAY 2026
- TABLE 234 RENOLIT SE: COMPANY OVERVIEW
- TABLE 235 CONCRETE CANVAS LTD: COMPANY OVERVIEW
- TABLE 236 SOLENO: COMPANY OVERVIEW
- TABLE 237 WINFAB: COMPANY OVERVIEW
- TABLE 238 MAGNERA: COMPANY OVERVIEW
- TABLE 239 TENAX CORPORATION: COMPANY OVERVIEW
- TABLE 240 KAYTECH: COMPANY OVERVIEW
- TABLE 241 SKAPS INDUSTRIES: COMPANY OVERVIEW
- TABLE 242 CARTHAGE MILLS: COMPANY OVERVIEW
- TABLE 243 BONTEXGEO NV: COMPANY OVERVIEW
- TABLE 244 GEOFABRICS AUSTRALASIA PTY LTD.: COMPANY OVERVIEW
- TABLE 245 ACE GEOSYNTHETICS: COMPANY OVERVIEW
- TABLE 246 GLOBAL SYNTHETICS: COMPANY OVERVIEW
- TABLE 247 ASAHI KASEI ADVANCE CORPORATION: COMPANY OVERVIEW
- TABLE 248 TECHFABINDIA: COMPANY OVERVIEW
List of Figures
- FIGURE 1 GEOSYNTHETICS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GEOSYNTHETICS MARKET, 2025-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN GEOSYNTHETICS MARKET (2021-2025)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF GEOSYNTHETICS MARKET DURING FORECAST PERIOD
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN GEOSYNTHETICS MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 HIGH DEMAND FOR GEOSYNTHETICS SECTOR TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 CHINA ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 GEOTEXTILES DOMINATED GEOSYNTHETICS MARKET IN 2025
- FIGURE 11 WASTE MANAGEMENT SEGMENT DOMINATED GEOSYNTHETICS MARKET IN 2025
- FIGURE 12 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 13 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN GEOSYNTHETICS MARKET
- FIGURE 14 GLOBAL BUILDING FLOOR AREA IN ADVANCED, EMERGING, AND DEVELOPING ECONOMIES STATISTICS, 2010-2022 WITH 2030 PROJECTIONS (BILLION SQUARE METER)
- FIGURE 15 GEOSYNTHETICS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 GEOSYNTHETICS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 17 GEOSYNTHETICS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 18 AVERAGE SELLING PRICE TREND, BY REGION, 2023-2025, USD/METER
- FIGURE 19 AVERAGE SELLING PRICE TREND, BY PRODUCT TYPE, 2023-2025
- FIGURE 20 IMPORT SCENARIO FOR HS CODE 392690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 21 EXPORT SCENARIO FOR HS CODE 392690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 22 IMPORT SCENARIO FOR HS CODE 392010-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 23 EXPORT SCENARIO FOR HS CODE 392010-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 24 INCREASING INVESTMENT IN LNG INFRASTRUCTURE AND ENERGY TRANSITION PROGRAMS TO DRIVE MARKET
- FIGURE 25 GEOSYNTHETICS MARKET: INVESTMENT AND FUNDING SCENARIO, 2019-2025
- FIGURE 26 LIST OF MAJOR PATENTS FOR GEOSYNTHETICS, 2016-2025
- FIGURE 27 PATENT ANALYSIS, BY LEGAL STATUS
- FIGURE 28 TOP JURISDICTION, BY DOCUMENT
- FIGURE 29 GEOSYNTHETICS MARKET: DECISION-MAKING FACTORS
- FIGURE 30 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY END USES
- FIGURE 31 KEY BUYING CRITERIA FOR TOP 3 END USES
- FIGURE 32 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 33 INDIA TO REGISTER HIGHEST CAGR IN GEOSYNTHETICS MARKET DURING FORECAST PERIOD
- FIGURE 34 NORTH AMERICA: GEOSYNTHETICS MARKET SNAPSHOT
- FIGURE 35 EUROPE: GEOSYNTHETICS MARKET SNAPSHOT
- FIGURE 36 ASIA PACIFIC: GEOSYNTHETICS MARKET SNAPSHOT
- FIGURE 37 GEOSYNTHETICS MARKET: MARKET SHARE ANALYSIS, 2025
- FIGURE 38 REVENUE ANALYSIS OF KEY COMPANIES IN GEOSYNTHETICS MARKET
- FIGURE 39 GEOSYNTHETICS MARKET: COMPANY VALUATION, 2025
- FIGURE 40 GEOSYNTHETICS MARKET: FINANCIAL MATRIX - EV/EBITDA RATIO, 2025
- FIGURE 41 GEOSYNTHETICS MARKET: YEAR-TO-DATE PRICE AND FIVE- YEAR STOCK BETA, 2025
- FIGURE 42 GEOSYNTHETICS MARKET: PRODUCT COMPARISON
- FIGURE 43 COMPANY EVALUATION MATRIX: GEOSYNTHETICS MARKET, 2025
- FIGURE 44 GEOSYNTHETICS MARKET: COMPANY FOOTPRINT, 2025
- FIGURE 45 SME MATRIX: GEOSYNTHETICS MARKET, 2025
- FIGURE 46 THRACE GROUP: COMPANY SNAPSHOT
- FIGURE 47 FREUDENBERG PERFORMANCE MATERIALS: COMPANY SNAPSHOT
- FIGURE 48 GEOSYNTHETICS MARKET: RESEARCH DESIGN
- FIGURE 49 BREAKDOWN OF INTERVIEWS WITH EXPERTS
- FIGURE 50 MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 51 MARKET SIZE ESTIMATION: TOP-DOWN APPROACH
- FIGURE 52 GEOSYNTHETICS MARKET: APPROACH 1
- FIGURE 53 GEOSYNTHETICS MARKET: APPROACH 2
- FIGURE 54 GEOSYNTHETICS MARKET: DATA TRIANGULATION

 地工合成水泥基複合墊:市場佔有率分析、行業趨勢和統計數據以及成長預測(2026-2031 年)地工合成廢水處理產品:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031 年)地工合成黏土襯墊:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)
 地工合成材料市場-2026-2032年全球市場預測
 地工合成材料市場報告:依產品、類型、材料、應用和地區分類,2026-2034年
 2026年全球地工合成材料市場報告2026年全球地工合成材料網格市場報告地工合成黏土襯墊市場:依產品類型、應用、最終用途及通路分類-2026-2032年全球市場預測
 全球地工合成材料市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 地工地工合成材料市場-全球產業規模、佔有率、趨勢、機會及預測(依材料、類型、功能、應用、區域及競爭格局分類,2021-2031年)