


 |
市場調查報告書
商品編碼
2158070
電池溫度控管系統市場:按技術、組件、電池、推進系統、電池容量、供應、車輛類型和地區分類-預測至2033年Battery Thermal Management System Market by Technology (Active, Passive Hybrid), Component (Thermal Sensors, Cooling Plates), Battery (LFP, NMC, NCA, LMFP, SSB), Propulsion, Battery Capacity, Offering, Vehicle Type, Region - Forecast to 2033 |
||||||

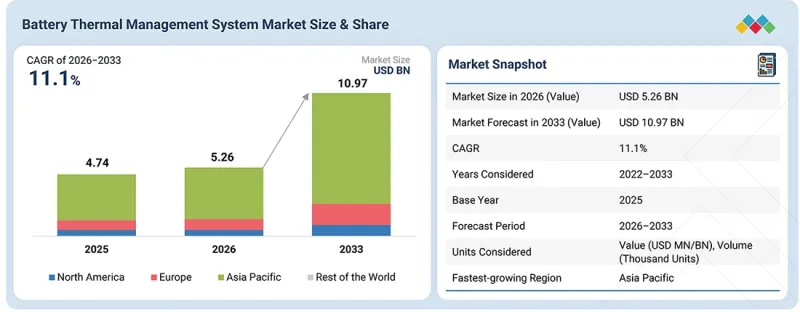
全球電池溫度控管系統 (BTMS) 市場預計將從 2026 年的 52.6 億美元成長到 2033 年的 109.7 億美元,複合年成長率為 11.1%。
隨著特斯拉Model 3和BMWiX等汽車製造商採用整合式溫度控管和電池預處理技術,在各種駕駛條件、快速充電和環境條件下控制電池溫度,電池溫度管理系統(BTMS)市場正朝著更智慧的系統和更精準的電池運行控制方向發展。這催生了對能夠根據電池負載、溫度、充電狀態和車輛運行狀況動態調節冷卻和加熱的BTMS解決方案的需求。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2033 |
| 基準年 | 2025 |
| 預測期 | 2026-2033 |
| 目標單元 | 10億美元 |
| 部分 | 電池溫度控管系統市場:按技術、組件、電池、推進系統、電池容量、供應類型、車輛類型和地區分類-全球預測至2033年 |
| 目標區域 | 亞太地區、歐洲、北美和世界其他地區 |
此外,人們對人工智慧驅動的模擬、單體電池級冷卻和預測性熱控制的興趣日益濃厚。這些技術利用電池資料預測溫度變化,並在性能或安全極限達到之前最佳化熱控制。智慧預測性熱控制策略的採用預計將推動電池熱管理系統(BTMS)市場的成長。
在預測期內,液態磷酸鋰電池預計將成為成長最快的細分市場。
由於循環壽命長、熱穩定性好,磷酸鋰鐵電池在商用車領域的重要性日益凸顯。電池熱管理系統 (BTMS) 供應商正在開發溫度控管解決方案,以適應更大容量的商用車電池組和更高的充電功率。例如,EVE Energy 於 2025 年 5 月發布了一款容量為 448 kWh 的商用車用磷酸鐵鋰電池,該電池採用上下液冷設計,可在快速充電過程中更好地控制溫度。商用車原始設備製造商 (OEM) 和供應商也積極研發採用模組化冷卻架構的高容量磷酸鐵鋰電池組。例如,博格華納 (BorgWarner) 為巴士、卡車和其他商用車提供擴充性的多電池組配置,並配備主動式液冷和多電池組控制功能。隨著電池容量和充電功率的提升,BTMS 需要在反覆充電循環過程中持續散熱和控制溫度,這推動了商用車採用液冷鋰離子電池系統的發展。
預計在預測期內,乘用車將在BTMS市場中呈現高速成長。
預計乘用車將在電池熱管理系統 (BTMS) 市場佔據較大佔有率,它們採用緊湊型散熱設計,在電池模組和電芯層面整合冷卻功能,而不會顯著增加電池組尺寸。例如,現代汽車在途勝插電式混合動力車型中使用專用的 13.8 kW 冷卻風道來控制電池溫度,而起亞索蘭托插電式混合動力車型則採用 13.8 kWh 電池組,並將冷卻風道設置在座椅下方,從而實現了緊湊型散熱系統封裝。此外,現代摩比斯也推出了模組級和電芯級冷卻技術。未來乘用車 BTMS 的發展預計將更加重視與充電狀態和駕駛條件相關的電池預處理,這可能會導致整合式加熱器、冷卻器和感測器的廣泛應用,以實現更精確的電池溫度控制。緊湊型散熱設計、電池預處理以及與充電狀態相關的溫度控制正在推動乘用車電池溫度控管系統市場的成長。
在亞太地區,中國的BTMS市場預計將顯著成長。
在中國,亞太地區的電池溫度控管系統(BTMS)市場預計將實現顯著成長,這主要得益於中國電池製造商的強大實力以及對高性能純電動車(BEV)電池整合溫度控管的重視。儘管液冷仍是中國主流的BTMS架構,尤其是在磷酸鐵鋰電池組領域,OEM廠商和電池供應商正轉向浸沒式冷卻,以滿足高容量電池組、快速充電、電芯級溫度控制和高負載應用的需求。中國供應商正在將溫度控管與電池組設計、溫度監控和充電性能整合。例如,寧德時代(CATL)推出了“麒麟”電池組和“智慧管理技術”,這是一種整合的溫度控管系統,可提供電芯級監控,從而實現對電池溫度和運行狀態的監控,並將其作為電池管理的一部分。這種轉變使中國電池供應商有機會透過整合溫度監控和控制來打造差異化的電池平台,而不是將BTMS視為獨立的冷卻系統。此外,溫度感測器在基於NMC的純電動車中的應用範圍也在整體擴大,為快速充電、電池壽命管理和安全功能提供支援。因此,將溫度感測器與電池管理和熱控制系統結合,將能夠更精確地監控溫度,改善熱控制,並有望增加中國對先進電池溫度控管系統的需求。
我們對BTMS市場領導者的首席體驗長、市場總監、其他創新和技術經理以及高階主管進行了深度訪談。受訪者包括:
- 按公司類型分類:OEM - 25%,一級供應商 - 65%,二級和三級供應商 - 10%
- 按職位分類:首席體驗長 (CXO) -30%,經理 -50%,主管 -20%
- 按地區分類:北美 -22%,歐洲 -32%,亞太地區 -33%,世界其他地區 -12%
調查範圍:
本研究涵蓋電池溫度控管系統市場的各個細分市場。研究旨在估算各細分市場的市場規模、預測數據和未來成長潛力,這些細分市場包括電池類型、電池容量、車輛類型、動力系統、技術、產品和服務以及地區。此外,研究還包含對主要市場參與者的詳細競爭分析,包括公司簡介、產品和服務的關鍵觀察、近期發展動態以及收購案例。
本研究報告按電池類型、技術、推進方式、交付形式、電池容量、組件和地區(亞太地區、歐洲、北美和世界其他地區)對電池溫度控管系統 (BTMS) 市場進行細分。報告詳細資訊了影響 BTMS 市場成長的關鍵因素,例如促進因素、阻礙因素、挑戰和機會。透過對主要產業參與者的深入分析,報告提供了有關其業務概況、解決方案、服務、關鍵策略、協議、夥伴關係關係、新產品和服務發布、併購以及與 BTMS 市場相關的最新發展動態的見解。該報告還涵蓋了 BTMS 市場生態系統中中小企業 (SME) 和新創企業的競爭分析。
購買本報告的理由:
本報告透過提供關於電池溫度控管系統市場整體及各細分市場收入的最準確預測,幫助市場領導和新參與企業更了解市場動態。它有助於相關人員了解競爭格局,更好地定位自身業務,並深入洞察市場,制定合適的打入市場策略。此外,本報告還有助於相關人員掌握市場趨勢,並了解關鍵的市場促進因素、限制因素、挑戰和機會。
本報告深入分析了以下幾點:
- 本分析探討了影響電池熱管理系統市場成長的因素,包括關鍵促進因素(由於電池功率密度提高,對電芯級溫度控制的要求越來越嚴格;以及由於溫度控管充電性能的提高,BTMS 正在成為充電的核心組件)、阻礙因素(由於從電芯到電池組的熱不均勻性,高功率和快速充電機能受到限制;供應商創造更多價值;在商用電動車電池中採用浸沒式冷卻;以及預測性熱智慧實現快速充電和電池壽命最佳化)和挑戰(在高功率和快速充電條件下保持電芯級熱均勻性;以及在不影響效率的情況下將先進的 BTMS 整合到車輛溫度控管溫度控管和控制架構中)。
- 產品開發/創新:深入了解 BTMS 市場的未來技術、研發活動以及產品/服務發布。
- 市場發展:盈利市場的全面資訊(本報告分析了各地區的BTMS市場)
- 市場多元化:全面介紹 BTMS 市場的新產品和服務、未開發的地區、近期趨勢和投資情況。
- 競爭分析:對主要公司的市場佔有率、成長策略和服務產品進行詳細評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 電池溫度控管系統市場對企業而言極具吸引力的機會
- 電池溫度控管系統市場:以驅動方式分類
- 電池溫度控管系統市場:依車輛類型分類
- 電池溫度控管系統市場:按電池類型分類
- 電池溫度控管系統市場:依技術分類
- 電池溫度控管系統市場:以電池容量分類
- 電池溫度控管系統市場:按組件分類
- 電池溫度控管系統市場:依產品/服務分類
- 電池溫度控管系統市場:按地區分類
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 超快充電和重複充電循環中的熱性能差距
- 新型電池組架構的高能量密度與溫度控管
- 常用商用電動車缺乏溫度控管解決方案。
- 策略展望與成長機遇
- 相互關聯的市場與跨產業機遇
- 原始設備製造商和一級、二級/三級供應商的策略性舉措
第5章 產業趨勢
- 總體經濟指標
- GDP趨勢與預測
- 全球溫度控管電池產業的發展趨勢
- 全球電動汽車電池產業的發展趨勢
- 價格分析
- 主要公司提供的電池溫度控管系統平均售價趨勢(按促銷類別分類)
- 按驅動系統類型分類的電池溫度控管系統平均銷售價格趨勢
- 按車型和地區分類的電池溫度控管系統平均銷售價格趨勢
- 生態系分析
- BTMS的OEM要求
- 溫度均勻性與熱通量管理
- 快速充電過程中的溫度控管
- 車輛整合溫度控管
- 價值鏈分析
- 案例分析
- 從風冷到液冷:先進的電池溫度控管
- 電動車電池組隔熱層
- 電動公車電池整合式雙面液冷系統
- 用於電動車電池組的先進電池間隔熱層
- 透過浸沒式冷卻電池技術提升電動車性能
- 投資和資金籌措場景
- 貿易資料(HS編碼903289)
- 進口貿易資料(HS編碼903289)
- 出口貿易資料(HS編碼903289)
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢與變革
- 對電池、動力傳動系統和座艙溫度控管系統的OEM整合進行分析。
- 面向汽車製造商和電動車的電池和動力傳動系統的熱整合。
- OEM整合電動車電池和座艙溫度控管系統。
- OEM和BTMS平台策略
- 原始設備製造商 (OEM) 與一級供應商之間的技術和籌資策略
- 電池溫度控管系統材料清單
- 熱界面材料和隔熱材料
- 冷媒迴路硬體
- 冷媒迴路介面
- 溫度感測器
- 冷卻液迴路
- BTMS控制器和接線
- 閥門/膨脹閥
- 電池加熱器
- 水泵/風扇
- 電池冷卻器
- 冷卻板
- 電池架構的演變
- 模組化電池
- 細胞到包裝(CTP)
- 結構電池
- 細胞到身體(CTB)
- 電池到底盤
- 整合電池底盤
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 專利分析
- 技術分析
- 主要技術
- 互補技術
- 鄰近技術
- 產品和技術藍圖
- BTMS架構的演變
- 溫度控管技術藍圖
- 歐盟-印度自由貿易協定的影響分析
- 歐盟關稅
- 進口到印度
- 印度出口
- 2026年以色列-伊朗衝突對電池溫度控管系統市場的影響。
- 原料和零件價格波動
- 供應鍊和物流中斷
- 產品開發和車輛專案延誤
- 對該地區的影響
- 人工智慧對電池溫度控管系統市場的影響
- 主要應用場景和市場潛力
- 電池溫度控管系統市場中製造商/OEM廠商採用的最佳實踐
- 人工智慧在電池溫度控管系統市場的應用案例研究
- 相互關聯的生態系統及其對市場參與者的影響
- 電池溫度控管系統市場中客戶對人工智慧整合的準備情況
第7章:監理情勢與永續發展趨勢
- 監管分析
- 主要法規
- 監管機構、政府機構和其他組織
- 永續發展計劃
- 中國:致力於實現電池循環經濟與全生命週期管理
- 歐洲:電池碳足跡和循環經濟計劃
- 美國:致力於在國內實現循環經濟和電池資源安全。
- 日本:先進電池技術和能源效率的舉措
- 韓國:利用廢棄電池打造循環經濟的舉措
- 阿拉伯聯合大公國:電動出行和低排放量交通計劃
- 印度:推動國內電池製造和電池循環經濟的舉措
- 德國:循環經濟和資源效率計劃
- 監理政策對永續發展措施的影響
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 採購過程中的關鍵相關人員
- 主要採購標準
- 實施障礙和內部挑戰
- 市場盈利
- 獲利潛力
- 成本趨勢
- 透過應用實現利潤率機會
第9章:電池溫度控管系統市場:依技術分類
- 主動系統
- 混合系統
- 被動系統
- 關鍵見解
第10章:電池溫度控管系統市場:依電池類型分類
- 鋰離子
- 所有固體
- 關鍵見解
第11章 電池溫度控管系統市場:依車輛類型分類
- 搭乘用車
- 商用車輛
- 關鍵見解
第12章 電池溫度控管系統市場:依電池容量分類
- 小於 50 千瓦時
- 50~100 KWh
- 100~200 KWh
- 200~500 KWh
- 超過500度
- 關鍵見解
第13章 電池溫度控管系統市場:依產品/服務分類
- 電池供電型BTMS
- 無電池BTMS
- 關鍵見解
第14章 電池溫度控管系統市場:以驅動方式分類
- 電池式電動車(BEV)
- 插電式混合動力車(PHEV)
- 燃料電池電動車(FCEV)
- 關鍵見解
第15章 電池溫度控管系統市場:依組件分類
- 溫度感測器
- 冷卻板
- 熱管
- 水泵/風扇
- 電池冷卻器
- 熱交換器/散熱器
- 閥門/膨脹閥
- 冷媒迴路硬體
- 冷卻液迴路
- 電池加熱器
- BTMS控制器和接線
- 隔熱材料(TIM)和隔熱材料
- 關鍵見解
第16章 電池溫度控管系統市場:依地區分類
- 亞太地區
- 中國
- 印度
- 日本
- 韓國
- 亞太其他地區
- 歐洲
- 法國
- 德國
- 挪威
- 英國
- 瑞典
- 荷蘭
- 其他歐洲國家
- 北美洲
- 美國
- 加拿大
- 世界其他地區(ROW)
- 阿拉伯聯合大公國
- 埃及
- 南非
第17章 競爭格局
- 主要參與企業的策略/優勢,2024年1月至2026年9月
- 2021-2025年收入分析
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 品牌和產品對比
- 競爭格局
- 產品發布和發展趨勢
- 交易
- 業務拓展
- 其他趨勢
第18章:公司簡介
- 大公司
- ROBERT BOSCH GMBH
- GENTHERM
- VALEO
- AUMOVIO
- DENSO CORPORATION
- MAHLE GMBH
- BORGWARNER INC.
- DANA LIMITED
- GRAYSON THERMAL SYSTEMS
- WEBASTO GROUP
- LG CHEM
- HANON SYSTEMS(HANKOOK &COMPANY GROUP)
- 其他主要公司
- VOSS
- MARELLI HOLDINGS CO., LTD.
- LEM INTERNATIONAL SA
- ORION BMS
- RENESAS ELECTRONICS CORPORATION
- 3M
- INFINEON TECHNOLOGIES AG
- PANASONIC HOLDINGS CORPORATION
- STMICROELECTRONICS
- POLYMER SCIENCE, INC.
- CARRAR
- ZHENGZHOU KELIN MOTOR VEHICLE AIR CONDITIONING CO., LTD.
- CALOGY SOLUTIONS
- ZF FRIEDRICHSHAFEN AG
第19章:調查方法
第20章附錄
The global battery thermal management system (BTMS) market size is projected to grow from USD 5.26 billion in 2026 to USD 10.97 billion by 2033 at a CAGR of 11.1%. The BTMS market is shifting toward higher system intelligence and greater control over battery operating conditions, as OEMs such as Tesla with the Model 3 and BMW with the iX use integrated thermal management and battery preconditioning to manage battery temperature across varying driving, fast charging, and ambient conditions. This is creating demand for BTMS solutions that dynamically adjust cooling and heating based on battery load, temperature, charging state, and vehicle operating conditions.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | Battery Thermal Management System Market, by Technology, Component, Battery, propulsion, battery capacity, Offering, Vehicle Type and region - Global Forecast to 2033 |
| Regions covered | Asia Pacific, Europe, North America, Rest of the World |
The focus is also shifting toward AI-based simulation, cell-level cooling, and predictive thermal control, where battery data is used to anticipate temperature changes and optimize thermal intervention before performance or safety limits are reached. The adoption of intelligent and predictive thermal control strategies is expected to support growth in the BTMS market.
LFP is expected to be the fastest-growing segment during the forecast period.
LFP chemistry is gaining importance in commercial vehicles due to its long cycle life and thermal stability. BTMS providers are developing thermal management solutions for larger commercial vehicle battery packs and higher charging power. For instance, in May 2025, EVE Energy has also introduced 448 kWh LFP batteries for commercial vehicles with top and bottom liquid cooling to improve temperature control during fast charging. Commercial vehicle OEMs and suppliers are also moving toward larger LFP packs with modular cooling architectures; for instance, BorgWarner offers multiple scalable LFP pack configurations with active liquid cooling and multi pack control for buses, trucks, and other commercial vehicles. As battery capacity and charging power increase, BTMS requires continuous heat removal and temperature control during repeated charging cycles, supporting the use of liquid-cooled lithium-ion battery systems in commercial vehicles.
Passenger vehicles are poised to show high growth in the BTMS market during the forecast period.
Passenger vehicles are expected to hold a significant share of the BTMS market, compact thermal architectures that integrate cooling at the battery module and cell level without significantly increasing pack size. For instance, Hyundai uses a dedicated 13.8 kW cooling duct to regulate battery temperature in the Tucson PHEV, while the Kia Sorento PHEV uses a 13.8 kWh battery pack with a cooling duct positioned below the seats, supporting compact thermal system packaging. Additionally, Hyundai Mobis has launched module- and cell-level cooling. Future BTMS development in passenger vehicles is expected to focus more on battery preconditioning linked to charging and driving conditions, which is expected to increase the use of integrated heaters, chillers, and sensors for more precise battery temperature control. Compact thermal architectures, battery preconditioning, and charging-linked temperature control are driving growth in the passenger vehicle battery thermal management system market.
China is expected to show substantial growth in the Asia Pacific region for the BTMS market
China is expected to register substantial growth in the Asia Pacific battery thermal management system market, supported by the strong presence of Chinese battery manufacturers and their focus on integrated thermal management for high-performance BEV batteries. In China, liquid cooling remains the dominant BTMS architecture, particularly for LFP-based EV battery packs, while OEMs and battery suppliers are moving toward higher-capacity packs, faster charging, cell-level temperature control, and immersion cooling for high-load applications. Chinese suppliers are integrating thermal management with battery pack design, temperature monitoring, and charging performance. For instance, CATL provides the Qilin battery pack and Smart Management Technology, an integrated thermal management system for cell-level monitoring, enabling battery temperature and operating conditions to be monitored as part of battery management. This shift is creating opportunities for Chinese battery providers to differentiate their battery platforms through integrated thermal monitoring and control, rather than treating BTMS as a standalone cooling system. It also increases the role of thermal sensors in supporting faster charging, battery life management, and safety functions across NMC based BEVs. The integration of thermal sensors with battery management and thermal control systems is therefore expected to support more precise temperature monitoring, improve thermal control, and increase demand for advanced battery thermal management systems in China.
In-depth interviews were conducted with CXOs, marketing directors, other innovation and technology managers, and executives from various key organizations operating in the BTMS market. The breakdown of the participants is as follows:
- By Company Type: OEMs - 25%, Tier 1 - 65% and Tier 2 & 3 - 10%,
- By Designation: CXO - 30%, Managers - 50%, and Executives - 20%
- By Region: North America - 22%, Europe - 32%, Asia Pacific - 33%, and Rest of the World -12%
The BTMS market comprises major manufacturers such as Robert Bosch (Germany), Gentherm (US), Valeo (France), AUMOVIO (Germany), and Denso (Japan).
Research Coverage:
The study covers the battery thermal management system market across various segments. It aims at estimating the market size and future growth potential of this market across different segments such as battery type, battery capacity, vehicle type, propulsion, technology, offering, and Region. The study also includes an in-depth competitive analysis of key market players, their company profiles, key observations related to product and business offerings, recent developments, and acquisitions.
This research report categorizes the battery thermal management system market by battery type, technology, propulsion, offering, battery capacity, component, and region (Asia Pacific, Europe, North America, and Rest of the World). The report's scope covers detailed information regarding the major factors, such as drivers, restraints, challenges, and opportunities, influencing the growth of the BTMS market. A detailed analysis of the key industry players provides insights into their business overview, solutions, and services; key strategies; contracts, partnerships, agreements, new product & service launches, mergers and acquisitions, and recent developments associated with the BTMS market. Competitive analysis of SMEs/startups in the BTMS market ecosystem is covered in this report.
Reasons to buy this report:
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall battery thermal management system market and the subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and to plan suitable go-to-market strategies. The report will also help stakeholders understand the market pulse and provide information on key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key drivers (higher battery power density driving tighter cell level temperature control, and fast charging performance making BTMS a core charging enabler), restraints (cell to pack thermal non-uniformity limiting high power and fast charging capability, BTMS performance, packaging, and energy trade off limiting system optimization), opportunities (integrated thermal management platforms expanding BTMS supplier value capture, immersion cooling adoption for commercial EV batteries, and predictive thermal intelligence enabling fast charging and battery life optimization), and challenges (maintaining cell level thermal uniformity under high power and fast charging conditions, integrating advanced BTMS with vehicle thermal and control architectures without compromising efficiency) influencing the growth of the battery thermal management system market
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product & service launches in the BTMS market
- Market Development: Comprehensive information about lucrative markets (the report analyzes the BTMS market across varied regions)
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the BTMS market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players like Robert Bosch (Germany), Gentherm (US), Valeo (France), AUMOVIO (Germany), and Denso (Japan) in the BTMS market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.2.1 INCLUSIONS AND EXCLUSIONS
- 1.3 STUDY SCOPE
- 1.3.1 CURRENCY CONSIDERED
- 1.3.2 UNITS CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- 3.2 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION
- 3.3 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE
- 3.4 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE
- 3.5 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY
- 3.6 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY CAPACITY
- 3.7 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COMPONENT
- 3.8 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY OFFERING
- 3.9 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Higher battery power density driving tighter cell-level temperature control
- 4.2.1.2 Fast charging performance making BTMS core charging-enabler
- 4.2.2 RESTRAINTS
- 4.2.2.1 Cell-to-pack thermal non-uniformity limiting high-power and fast-charging capability
- 4.2.2.2 BTMS performance, packaging and energy trade-off limiting system optimization
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Integrated thermal management platforms expanding BTMS supplier value capture
- 4.2.3.2 Immersion cooling adoption for commercial EV batteries
- 4.2.3.3 Predictive thermal intelligence enabling fast charging and battery life optimization
- 4.2.4 CHALLENGES
- 4.2.4.1 Maintaining cell-level thermal uniformity under high-power and fast-charging conditions
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 THERMAL PERFORMANCE GAP DURING ULTRA FAST CHARGING AND REPEATED CHARGING CYCLES
- 4.3.2 THERMAL MANAGEMENT OF HIGH-ENERGY-DENSITY AND NEW BATTERY PACK ARCHITECTURES
- 4.3.3 LIMITED THERMAL SOLUTIONS FOR HIGH-UTILIZATION COMMERCIAL ELECTRIC VEHICLES
- 4.4 STRATEGIC OUTLOOK AND GROWTH OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1.1 Interconnected markets
- 4.4.1.2 Cross-sector opportunities
- 4.4.2 STRATEGIC MOVES BY OEMS AND TIER 1 & TIER 2/3 PLAYERS
- 4.4.1 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC INDICATORS
- 5.1.1 INTRODUCTION
- 5.1.2 GDP TRENDS AND FORECAST
- 5.1.3 TRENDS IN GLOBAL THERMAL BATTERY MANAGEMENT INDUSTRY
- 5.1.4 TRENDS IN GLOBAL ELECTRIC VEHICLE BATTERY INDUSTRY
- 5.2 PRICING ANALYSIS
- 5.2.1 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS OFFERED BY KEY PLAYERS, BY PROPULSION
- 5.2.2 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY PROPULSION
- 5.2.3 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY VEHICLE TYPE AND REGION
- 5.3 ECOSYSTEM ANALYSIS
- 5.4 OEM REQUIREMENTS FOR BTMS
- 5.4.1 THERMAL UNIFORMITY & HEAT-FLUX MANAGEMENT
- 5.4.2 FAST CHARGING THERMAL MANAGEMENT
- 5.4.3 INTEGRATED VEHICLE THERMAL MANAGEMENT
- 5.5 VALUE CHAIN ANALYSIS
- 5.6 CASE STUDY ANALYSIS
- 5.6.1 ADVANCED BATTERY THERMAL MANAGEMENT FROM AIR COOLING TO IMMERSION COOLING
- 5.6.2 THERMAL PROPAGATION BARRIER FOR EV BATTERY PACKS
- 5.6.3 INTEGRATED DUAL-SIDED LIQUID COOLING SYSTEM FOR ELECTRIC BUS BATTERIES
- 5.6.4 ADVANCED THERMAL CELL BARRIER FOR EV BATTERY PACKS
- 5.6.5 ENHANCEMENT OF EV PERFORMANCE WITH IMMERSION COOLING BATTERY TECHNOLOGY
- 5.7 INVESTMENT AND FUNDING SCENARIO
- 5.8 TRADE DATA (HS CODE 903289)
- 5.8.1 IMPORT TRADE DATA (HS CODE 903289)
- 5.8.2 EXPORT TRADE DATA (HS CODE 903289)
- 5.9 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.10 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.11 OEM INTEGRATION OF BATTERY, POWERTRAIN, AND CABIN THERMAL SYSTEMS ANALYSIS
- 5.11.1 OEM X EV BATTERY AND POWERTRAIN THERMAL INTEGRATION
- 5.11.2 OEM, EV BATTERY, AND CABIN THERMAL INTEGRATION
- 5.11.3 OEM X BTMS PLATFORM STRATEGY
- 5.11.4 OEM X TIER 1 TECHNOLOGY & SOURCING STRATEGY
- 5.12 BILL OF MATERIALS OF BATTERY THERMAL MANAGEMENT SYSTEMS
- 5.12.1 THERMAL INTERFACE MATERIALS & INSULATION
- 5.12.2 REFRIGERANT CIRCUIT HARDWARE
- 5.12.3 REFRIGERANT CIRCUIT INTERFACE
- 5.12.4 THERMAL SENSORS
- 5.12.5 COOLANT CIRCUITS
- 5.12.6 BTMS CONTROLLERS & WIRING
- 5.12.7 VALVES/EXPANSION VALVES
- 5.12.8 BATTERY HEATERS
- 5.12.9 PUMPS/FANS
- 5.12.10 BATTERY CHILLERS
- 5.12.11 COOLING PLATES
- 5.13 BTMS EVOLUTION BY BATTERY ARCHITECTURE
- 5.13.1 MODULE BATTERY
- 5.13.2 CELL-TO-PACK (CTP)
- 5.13.3 STRUCTURAL BATTERY
- 5.13.4 CELL-TO-BODY (CTB)
- 5.13.5 CELL-TO-CHASSIS
- 5.13.6 INTEGRATED BATTERY CHASSIS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 PATENT ANALYSIS
- 6.2 TECHNOLOGY ANALYSIS
- 6.2.1 KEY TECHNOLOGIES
- 6.2.1.1 Immersion cooling
- 6.2.1.2 Advanced liquid cooling and cooling plates
- 6.2.1.3 Refrigerant-based cooling systems
- 6.2.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.2.1 Advancements in thermal sensors
- 6.2.2.2 Phase change materials
- 6.2.2.3 AI-based predictive thermal control
- 6.2.3 ADJACENT TECHNOLOGIES
- 6.2.3.1 FAST CHARGING THERMAL CONDITIONING
- 6.2.3.2 HIGH VOLTAGE E COMPRESSORS AND THERMAL ACTUATORS
- 6.2.3.3 INTEGRATED HEAT PUMP AND VEHICLE THERMAL MANAGEMENT
- 6.2.1 KEY TECHNOLOGIES
- 6.3 PRODUCT/TECHNOLOGY ROADMAP
- 6.3.1 BTMS ARCHITECTURE EVOLUTION
- 6.3.1.1 Standalone battery cooling
- 6.3.1.2 Integrated battery/powertrain
- 6.3.1.3 Integrated vehicle thermal management
- 6.3.1.4 Predictive and adaptive vehicle thermal architecture
- 6.3.2 THERMAL MANAGEMENT TECHNOLOGY ROADMAP
- 6.3.2.1 Air cooling
- 6.3.2.2 Indirect liquid
- 6.3.2.3 Advanced cold plates
- 6.3.2.4 PCM/Hybrid cooling
- 6.3.2.5 Immersion/Two-phase cooling
- 6.3.1 BTMS ARCHITECTURE EVOLUTION
- 6.4 EU-INDIA FTA IMPACT ANALYSIS
- 6.4.1 EU TARIFFS
- 6.4.2 IMPORT TO INDIA
- 6.4.3 EXPORT FROM INDIA
- 6.5 IMPACT OF 2026 ISRAEL-IRAN CONFLICT ON BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- 6.5.1 RAW MATERIAL AND COMPONENT PRICE VOLATILITY
- 6.5.2 SUPPLY CHAIN AND LOGISTICS DISRUPTIONS
- 6.5.3 PRODUCT DEVELOPMENT AND VEHICLE PROGRAM DELAYS
- 6.5.4 REGIONAL EFFECTS
- 6.6 IMPACT OF AI ON BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- 6.6.1 TOP USE CASES AND MARKET POTENTIAL
- 6.6.2 BEST PRACTICES FOLLOWED BY MANUFACTURERS/OEMS IN BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- 6.6.3 CASE STUDIES RELATED TO IMPLEMENTATION OF AI IN BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- 6.6.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.6.5 CLIENTS' READINESS TO ADOPT AI INTEGRATION IN BATTERY THERMAL MANAGEMENT SYSTEM MARKET
7 REGULATORY AND SUSTAINABILITY LANDSCAPE
- 7.1 REGULATORY ANALYSIS
- 7.1.1 KEY REGULATIONS
- 7.1.1.1 European Union (EU)
- 7.1.1.2 India
- 7.1.1.3 China
- 7.1.1.4 Canada
- 7.1.1.5 US
- 7.1.2 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.1 KEY REGULATIONS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CHINA: BATTERY CIRCULARITY AND LIFECYCLE MANAGEMENT INITIATIVES
- 7.2.2 EUROPE: BATTERY CARBON FOOTPRINT AND CIRCULAR ECONOMY INITIATIVES
- 7.2.3 US: DOMESTIC BATTERY CIRCULARITY AND RESOURCE SECURITY INITIATIVES
- 7.2.4 JAPAN: ADVANCED BATTERY TECHNOLOGY AND ENERGY EFFICIENCY INITIATIVES
- 7.2.5 SOUTH KOREA: USED BATTERY CIRCULAR ECONOMY INITIATIVES
- 7.2.6 UAE: ELECTRIC MOBILITY AND LOW EMISSION TRANSPORT INITIATIVES
- 7.2.7 INDIA: DOMESTIC BATTERY MANUFACTURING AND BATTERY CIRCULARITY INITIATIVES
- 7.2.8 GERMANY: CIRCULAR ECONOMY AND RESOURCE EFFICIENCY INITIATIVES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 KEY BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.3.1 MARKET PROFITABILITY
- 8.3.2 REVENUE POTENTIAL
- 8.3.3 COST DYNAMICS
- 8.4 MARGIN OPPORTUNITIES, BY APPLICATION
9 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY
- 9.1 INTRODUCTION
- 9.2 ACTIVE SYSTEMS
- 9.2.1 INCREASING DEMAND FOR HIGHER HEAT-REJECTION CAPACITY IN HIGH-DENSITY BATTERY PACKS TO DRIVE MARKET
- 9.2.2 AIR COOLING
- 9.2.3 LIQUID COOLING
- 9.2.4 THERMOELECTRIC COOLING
- 9.3 HYBRID SYSTEMS
- 9.3.1 COMBINING ACTIVE COOLING WITH THERMAL BUFFERING TO SUPPORT FAST CHARGING TO DRIVE MARKET
- 9.3.2 HEAT PIPE + AIR/LIQUID
- 9.3.3 PCM + AIR/LIQUID
- 9.3.4 PCM + HEAT PIPE
- 9.3.5 LIQUID + AIR
- 9.4 PASSIVE SYSTEMS
- 9.4.1 PHASE CHANGE MATERIAL (PCM)
- 9.4.2 HEAT PIPES
- 9.5 KEY PRIMARY INSIGHTS
10 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE
- 10.1 INTRODUCTION
- 10.2 LITHIUM-ION
- 10.2.1 LITHIUM IRON PHOSPHATE (LFP)
- 10.2.1.1 Cost-driven EV adoption in high-volume platforms to drive growth
- 10.2.2 LITHIUM NICKEL MANGANESE COBALT OXIDE (NMC)
- 10.2.2.1 High energy density requirements to drive growth
- 10.2.3 LITHIUM IRON MANGANESE PHOSPHATE (LFMP)
- 10.2.3.1 Upgraded thermal management and Higher-energy LFP architectures to drive growth
- 10.2.4 LITHIUM NICKEL COBALT ALUMINUM OXIDE (NCA)
- 10.2.4.1 High precision cooling demand to drive growth
- 10.2.1 LITHIUM IRON PHOSPHATE (LFP)
- 10.3 SOLID-STATE
- 10.3.1 TRANSITION TOWARD HIGHER ENERGY DENSITY TO DRIVE MARKET
- 10.4 KEY PRIMARY INSIGHTS
11 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE
- 11.1 INTRODUCTION
- 11.2 PASSENGER VEHICLE
- 11.2.1 INCREASING FAST-CHARGING CAPABILITY AND HIGH-VOLTAGE EV ADOPTION TO DRIVE MARKET
- 11.3 COMMERCIAL VEHICLE
- 11.3.1 RISING ELECTRIFICATION OF HIGH-UTILIZATION FLEETS AND HEAVY-DUTY VEHICLES TO DRIVE GROWTH
- 11.4 KEY PRIMARY INSIGHTS
12 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY CAPACITY
- 12.1 INTRODUCTION
- 12.2 <50 KWH
- 12.2.1 INCREASING DEMAND FOR COMPACT AND COST-OPTIMIZED THERMAL ARCHITECTURES TO DRIVE GROWTH
- 12.3 50-100 KWH
- 12.3.1 EXPANDING FAST-CHARGING REQUIREMENTS IN MAINSTREAM EV PLATFORMS TO DRIVE MARKET
- 12.4 100-200 KWH
- 12.4.1 GROWING TREND OF LARGER-CAPACITY BATTERIES TO DRIVE GROWTH
- 12.5 200-500 KWH
- 12.5.1 INCREASING DEMAND FOR FASTER ACCELERATION AND GREATER POWER OUTPUT TO DRIVE GROWTH
- 12.6 >500 KWH
- 12.6.1 EXPANSION OF LONG-RANGE AND HEAVY-DUTY PLATFORMS TO DRIVE MARKET
- 12.7 KEY PRIMARY INSIGHTS
13 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY OFFERING
- 13.1 INTRODUCTION
- 13.2 BTMS WITH BATTERY
- 13.2.1 INCREASING INTEGRATION OF THERMAL ARCHITECTURE INTO BATTERY-PACK DESIGN TO DRIVE MARKET
- 13.3 BTMS WITHOUT BATTERY
- 13.3.1 GROWING OEM PREFERENCE FOR MODULAR THERMAL-SYSTEM INTEGRATION TO DRIVE MARKET
- 13.4 KEY PRIMARY INSIGHTS
14 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION
- 14.1 INTRODUCTION
- 14.2 BATTERY ELECTRIC VEHICLE (BEV)
- 14.2.1 INCREASING ULTRA-FAST CHARGING AND BATTERY PERFORMANCE REQUIREMENTS TO DRIVE MARKET
- 14.3 PLUG-IN HYBRID ELECTRIC VEHICLE (PHEV)
- 14.3.1 RISING BATTERY CAPACITY AND DUAL-POWERTRAIN THERMAL INTEGRATION TO DRIVE MARKET
- 14.4 FUEL CELL ELECTRIC VEHICLE (FCEV)
- 14.5 KEY PRIMARY INSIGHTS
15 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COMPONENT
- 15.1 INTRODUCTION
- 15.2 THERMAL SENSORS
- 15.2.1 INCREASING REQUIREMENT FOR CELL-LEVEL TEMPERATURE MONITORING TO DRIVE DEMAND
- 15.3 COOLING PLATES
- 15.3.1 RISING FAST-CHARGING AND BATTERY ENERGY DENSITY REQUIREMENTS TO DRIVE DEMAND
- 15.4 HEAT PIPES
- 15.4.1 EXPANDING USE OF PASSIVE HEAT TRANSFER FOR TEMPERATURE UNIFORMITY TO DRIVE DEMAND
- 15.5 PUMPS/FANS
- 15.5.1 INCREASING DEMAND FOR CONTROLLED COOLANT CIRCULATION TO DRIVE MARKET
- 15.6 BATTERY CHILLERS
- 15.6.1 INTEGRATION OF BATTERY COOLING WITH VEHICLE REFRIGERATION SYSTEMS TO DRIVE GROWTH
- 15.7 HEAT EXCHANGERS/RADIATORS
- 15.7.1 GROWING NEED FOR EFFICIENT HEAT REJECTION TO DRIVE MARKET
- 15.8 VALVES/EXPANSION VALVES
- 15.8.1 INCREASING PRECISION FLOW CONTROL TO DRIVE GROWTH
- 15.9 REFRIGERANT CIRCUIT HARDWARE
- 15.9.1 EXPANSION OF ACTIVE REFRIGERATION FOR HIGH-LOAD BATTERY CONDITIONING TO DRIVE MARKET
- 15.10 COOLANT CIRCUITS
- 15.10.1 INCREASING ADOPTION OF MULTI-LOOP LIQUID COOLING ARCHITECTURES TO DRIVE MARKET
- 15.11 BATTERY HEATERS
- 15.11.1 GROWING IMPORTANCE OF LOW-TEMPERATURE BATTERY CONDITIONING TO DRIVE DEMAND
- 15.12 BTMS CONTROLLERS & WIRING
- 15.12.1 TRANSITION TOWARD SOFTWARE-DEFINED THERMAL CONTROL TO DRIVE MARKET
- 15.13 THERMAL INTERFACE MATERIAL (TIM) & INSULATION
- 15.13.1 INCREASING THERMAL DENSITY REQUIREMENTS TO DRIVE MARKET
- 15.14 KEY PRIMARY INSIGHTS
16 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION
- 16.1 INTRODUCTION
- 16.2 ASIA PACIFIC
- 16.2.1 CHINA
- 16.2.1.1 Increasing demand for EVs and advanced thermal management solutions to drive market
- 16.2.2 INDIA
- 16.2.2.1 EV incentives and battery manufacturing programs to drive market
- 16.2.3 JAPAN
- 16.2.3.1 Growing focus on domestic EV battery manufacturing to drive market
- 16.2.4 SOUTH KOREA
- 16.2.4.1 Growing emphasis on greenhouse gas emission reduction to drive market
- 16.2.5 REST OF ASIA PACIFIC
- 16.2.1 CHINA
- 16.3 EUROPE
- 16.3.1 FRANCE
- 16.3.1.1 Expansion of advanced battery cooling technologies to drive market
- 16.3.2 GERMANY
- 16.3.2.1 Expansion of integrated EV thermal management solutions to drive market
- 16.3.3 NORWAY
- 16.3.3.1 Expansion of domestic battery manufacturing to support advanced BTMS development
- 16.3.4 UK
- 16.3.4.1 Integration of battery thermal management components to drive market
- 16.3.5 SWEDEN
- 16.3.5.1 Expansion of commercial electric vehicle fleets to drive market
- 16.3.6 NETHERLANDS
- 16.3.6.1 Need for advanced thermal management in electric trucks to drive market
- 16.3.7 REST OF EUROPE
- 16.3.1 FRANCE
- 16.4 NORTH AMERICA
- 16.4.1 US
- 16.4.1.1 Expansion of battery thermal management capabilities to drive market
- 16.4.2 CANADA
- 16.4.2.1 Development of advanced battery thermal management technologies to drive market
- 16.4.1 US
- 16.5 REST OF THE WORLD (ROW)
- 16.5.1 UAE
- 16.5.1.1 Advanced battery cooling for high ambient conditions to drive market
- 16.5.2 EGYPT
- 16.5.2.1 Localization of EV and battery manufacturing to drive market
- 16.5.3 SOUTH AFRICA
- 16.5.3.1 Growing local battery manufacturing for electric mobility to drive market
- 16.5.1 UAE
17 COMPETITIVE LANDSCAPE
- 17.1 INTRODUCTION
- 17.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2024-SEPTEMBER 2026
- 17.3 REVENUE ANALYSIS, 2021-2025
- 17.4 MARKET SHARE ANALYSIS, 2025
- 17.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 17.5.1 STARS
- 17.5.2 EMERGING LEADERS
- 17.5.3 PERVASIVE PLAYERS
- 17.5.4 PARTICIPANTS
- 17.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 17.5.5.1 Company footprint
- 17.5.5.2 Region footprint
- 17.5.5.3 Technology footprint
- 17.5.5.4 Battery type footprint
- 17.5.5.5 Vehicle type footprint
- 17.5.5.6 Propulsion footprint
- 17.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 17.6.1 PROGRESSIVE COMPANIES
- 17.6.2 RESPONSIVE COMPANIES
- 17.6.3 DYNAMIC COMPANIES
- 17.6.4 STARTING BLOCKS
- 17.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 17.7 COMPANY VALUATION AND FINANCIAL METRICS
- 17.8 BRAND/PRODUCT COMPARISON
- 17.9 COMPETITIVE SCENARIO
- 17.9.1 PRODUCT LAUNCHES AND DEVELOPMENTS
- 17.9.2 DEALS
- 17.9.3 EXPANSIONS
- 17.9.4 OTHER DEVELOPMENTS
18 COMPANY PROFILES
- 18.1 KEY PLAYERS
- 18.1.1 ROBERT BOSCH GMBH
- 18.1.1.1 Business overview
- 18.1.1.2 Products/Solutions/Services offered
- 18.1.1.3 Recent developments
- 18.1.1.3.1 Deals
- 18.1.1.3.2 Other developments
- 18.1.1.4 MnM view
- 18.1.1.4.1 Right to win
- 18.1.1.4.2 Strategic choices
- 18.1.1.4.3 Weaknesses and competitive threats
- 18.1.2 GENTHERM
- 18.1.2.1 Business overview
- 18.1.2.2 Products/Solutions/Services offered
- 18.1.2.3 Recent developments
- 18.1.2.3.1 Deals
- 18.1.2.4 MnM view
- 18.1.2.4.1 Right to win
- 18.1.2.4.2 Strategic choices
- 18.1.2.4.3 Weaknesses and competitive threats
- 18.1.3 VALEO
- 18.1.3.1 Business overview
- 18.1.3.2 Products/Solutions/Services offered
- 18.1.3.3 Recent developments
- 18.1.3.3.1 Product launches and developments
- 18.1.3.3.2 Deals
- 18.1.3.3.3 Expansions
- 18.1.3.3.4 Other developments
- 18.1.3.4 MnM view
- 18.1.3.4.1 Right to win
- 18.1.3.4.2 Strategic choices
- 18.1.3.4.3 Weaknesses and competitive threats
- 18.1.4 AUMOVIO
- 18.1.4.1 Business overview
- 18.1.4.2 Products/Solutions/Services offered
- 18.1.4.3 Recent developments
- 18.1.4.3.1 Other developments
- 18.1.4.4 MnM view
- 18.1.4.4.1 Right to win
- 18.1.4.4.2 Strategic choices
- 18.1.4.4.3 Weaknesses and competitive threats
- 18.1.5 DENSO CORPORATION
- 18.1.5.1 Business overview
- 18.1.5.2 Products/Solutions/Services offered
- 18.1.5.3 Recent developments
- 18.1.5.3.1 Product developments
- 18.1.5.3.2 Deals
- 18.1.5.3.3 Other developments
- 18.1.5.4 MnM view
- 18.1.5.4.1 Right to win
- 18.1.5.4.2 Strategic choices
- 18.1.5.4.3 Weaknesses and competitive threats
- 18.1.6 MAHLE GMBH
- 18.1.6.1 Business overview
- 18.1.6.2 Products/Solutions/Services offered
- 18.1.6.3 Recent developments
- 18.1.6.3.1 Product launches
- 18.1.6.3.2 Deals
- 18.1.6.3.3 Expansions
- 18.1.6.3.4 Other developments
- 18.1.7 BORGWARNER INC.
- 18.1.7.1 Business overview
- 18.1.7.2 Products/Solutions/Services offered
- 18.1.7.3 Recent developments
- 18.1.7.3.1 Product launches and developments
- 18.1.7.3.2 Deals
- 18.1.7.3.3 Expansions
- 18.1.7.3.4 Other developments
- 18.1.8 DANA LIMITED
- 18.1.8.1 Business overview
- 18.1.8.2 Products/Solutions/Services offered
- 18.1.8.3 Recent developments
- 18.1.8.3.1 Expansions
- 18.1.8.3.2 Other developments
- 18.1.9 GRAYSON THERMAL SYSTEMS
- 18.1.9.1 Business overview
- 18.1.9.2 Products/Solutions/Services offered
- 18.1.9.3 Recent developments
- 18.1.9.3.1 Product launches
- 18.1.9.3.2 Expansions
- 18.1.10 WEBASTO GROUP
- 18.1.10.1 Business overview
- 18.1.10.2 Products/Solutions/Services offered
- 18.1.10.3 Recent developments
- 18.1.10.3.1 Product launches
- 18.1.10.3.2 Other developments
- 18.1.11 LG CHEM
- 18.1.11.1 Business overview
- 18.1.11.2 Products/Solutions/Services offered
- 18.1.11.3 Recent developments
- 18.1.11.3.1 Product developments
- 18.1.11.3.2 Deals
- 18.1.11.3.3 Other developments
- 18.1.12 HANON SYSTEMS (HANKOOK & COMPANY GROUP)
- 18.1.12.1 Business overview
- 18.1.12.2 Products/Solutions/Services offered
- 18.1.12.3 Recent developments
- 18.1.12.3.1 Expansions
- 18.1.12.3.2 Other developments
- 18.1.1 ROBERT BOSCH GMBH
- 18.2 OTHER PLAYERS
- 18.2.1 VOSS
- 18.2.2 MARELLI HOLDINGS CO., LTD.
- 18.2.3 LEM INTERNATIONAL SA
- 18.2.4 ORION BMS
- 18.2.5 RENESAS ELECTRONICS CORPORATION
- 18.2.6 3M
- 18.2.7 INFINEON TECHNOLOGIES AG
- 18.2.8 PANASONIC HOLDINGS CORPORATION
- 18.2.9 STMICROELECTRONICS
- 18.2.10 POLYMER SCIENCE, INC.
- 18.2.11 CARRAR
- 18.2.12 ZHENGZHOU KELIN MOTOR VEHICLE AIR CONDITIONING CO., LTD.
- 18.2.13 CALOGY SOLUTIONS
- 18.2.14 ZF FRIEDRICHSHAFEN AG
19 RESEARCH METHODOLOGY
- 19.1 RESEARCH DATA
- 19.1.1 SECONDARY DATA
- 19.1.1.1 List of secondary sources
- 19.1.1.2 Key data from secondary sources
- 19.1.2 PRIMARY DATA
- 19.1.2.1 Objectives of primary research
- 19.1.2.2 Primary interviews: demand and supply sides
- 19.1.2.3 Breakdown of primary interviews
- 19.1.2.4 List of primary participants
- 19.1.1 SECONDARY DATA
- 19.2 MARKET SIZE ESTIMATION
- 19.2.1 BOTTOM-UP APPROACH
- 19.2.2 TOP-DOWN APPROACH
- 19.3 DATA TRIANGULATION
- 19.4 FACTOR ANALYSIS
- 19.4.1 DEMAND- AND SUPPLY-SIDE FACTOR ANALYSIS
- 19.4.2 REGIONAL ECONOMY IMPACT ANALYSIS
- 19.5 RESEARCH ASSUMPTIONS
- 19.6 RESEARCH LIMITATIONS
- 19.7 RISK ANALYSIS
20 APPENDIX
- 20.1 DISCUSSION GUIDE
- 20.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 20.3 CUSTOMIZATION OPTIONS
- 20.3.1 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE, AT COUNTRY LEVEL (FOR COUNTRIES NOT COVERED IN REPORT)
- 20.3.2 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY, AT COUNTRY LEVEL (FOR COUNTRIES COVERED IN REPORT)
- 20.3.3 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COMPONENT, AT COUNTRY LEVEL (FOR COUNTRIES COVERED IN REPORT)
- 20.3.4 COMPANY INFORMATION: PROFILING OF ADDITIONAL MARKET PLAYERS (UP TO 5)
- 20.4 RELATED REPORTS
- 20.5 AUTHOR DETAILS
List of Tables
- TABLE 1 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DEFINITION, BY TECHNOLOGY
- TABLE 2 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DEFINITION, BY BATTERY TYPE
- TABLE 3 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DEFINITION, BY PROPULSION
- TABLE 4 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DEFINITION, BY BATTERY CAPACITY
- TABLE 5 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DEFINITION, BY VEHICLE TYPE
- TABLE 6 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DEFINITION, BY OFFERING
- TABLE 7 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DEFINITION, BY COMPONENT
- TABLE 8 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 9 USD EXCHANGE RATES, 2021-2025
- TABLE 10 KEY COMPANY TECHNOLOGIES SUPPORTING TIGHTER CELL-LEVEL TEMPERATURE CONTROL IN HIGH-POWER-DENSITY BATTERIES
- TABLE 11 KEY OEM AND EV PLATFORM TECHNOLOGIES SUPPORTING HIGH-POWER CHARGING
- TABLE 12 PREDICTIVE THERMAL INTELLIGENCE AND EMERGING REVENUE OPPORTUNITIES
- TABLE 13 OEM STRATEGIES TO BTMS AND BMS INTEGRATION
- TABLE 14 IMPACT ANALYSIS OF MARKET DYNAMICS
- TABLE 15 STRATEGIC MOVES BY OEMS AND TIER 1 & TIER 2/3 PLAYERS
- TABLE 16 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2022-2031
- TABLE 17 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS OFFERED BY KEY PLAYERS, BY PROPULSION, 2025 (USD)
- TABLE 18 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY PROPULSION, 2023-2025 (USD)
- TABLE 19 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY VEHICLE TYPE AND REGION, 2025 (USD)
- TABLE 20 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 21 OEM REQUIREMENTS FOR THERMAL UNIFORMITY & HEAT-FLUX MANAGEMENT
- TABLE 22 OEM REQUIREMENTS FOR FAST CHARGING THERMAL MANAGEMENT
- TABLE 23 OEM REQUIREMENTS FOR INTEGRATED VEHICLE THERMAL MANAGEMENT
- TABLE 24 LIST OF FUNDING, 2023-2026
- TABLE 25 IMPORT DATA FOR HS CODE 903289, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 26 EXPORT DATA FOR HS CODE 903289, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 27 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 28 OEM X EV BATTERY AND POWERTRAIN THERMAL INTEGRATION
- TABLE 29 OEM X EV BATTERY AND CABIN THERMAL INTEGRATION
- TABLE 30 OEM X BTMS PLATFORM STRATEGY
- TABLE 31 OEM X TIER 1 TECHNOLOGY & SOURCING STRATEGY
- TABLE 32 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: PATENT ANALYSIS, 2024-2026
- TABLE 33 IMMERSION COOLING: COMPANY TECHNOLOGY STRATEGIES
- TABLE 34 ARCHITECTURE COMPARISON, INTEGRATED VS. CONVENTIONAL THERMAL MANAGEMENT SYSTEMS
- TABLE 35 BTMS ARCHITECTURE ROADMAP
- TABLE 36 THERMAL MANAGEMENT TECHNOLOGY ROADMAP
- TABLE 37 IMPORT TARIFFS ON BATTERY THERMAL MANAGEMENT SYSTEM MARKET AND KEY COMPONENTS IN INDIA
- TABLE 38 IMPACT OF TRADE LIBERALIZATION ON BATTERY THERMAL MANAGEMENT SYSTEMS INTO INDIA
- TABLE 39 IMPACT OF TRADE LIBERALIZATION ON BATTERY THERMAL MANAGEMENT SYSTEMS FROM INDIA
- TABLE 40 KEY COUNTRY-LEVEL IMPACT OF 2026 IRAN CONFLICT ON BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- TABLE 41 TATA ELXSI ADOPTS AI-ENHANCED MULTIPHYSICS FRAMEWORK FOR PREDICTIVE BATTERY AND THERMAL MANAGEMENT IN ELECTRIC VEHICLES
- TABLE 42 TESLA USES VEHICLE DATA AND ACTIVE THERMAL MANAGEMENT TO IMPROVE BATTERY SAFETY, DURABILITY, AND LONGEVITY
- TABLE 43 IMPACT OF ECOSYSTEM PARTICIPANTS ON BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- TABLE 44 EUROPEAN UNION (EU): REGULATIONS AND INITIATIVES W.R.T. BATTERY THERMAL MANAGEMENT SYSTEMS
- TABLE 45 INDIA: REGULATIONS AND INITIATIVES W.R.T. BATTERY THERMAL MANAGEMENT SYSTEMS
- TABLE 46 CHINA: REGULATIONS AND INITIATIVES W.R.T. BATTERY THERMAL MANAGEMENT SYSTEMS
- TABLE 47 CANADA: REGULATIONS AND INITIATIVES W.R.T. BATTERY THERMAL MANAGEMENT SYSTEMS
- TABLE 48 US: REGULATIONS AND INITIATIVES W.R.T. BATTERY THERMAL MANAGEMENT SYSTEMS
- TABLE 49 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 50 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 51 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 52 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY BTMS OFFERING (%)
- TABLE 53 KEY BUYING CRITERIA FOR BATTERY THERMAL MANAGEMENT SYSTEMS, BY BTMS OFFERING
- TABLE 54 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY, 2022-2025 (THOUSAND UNITS)
- TABLE 55 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY, 2026-2033 (THOUSAND UNITS)
- TABLE 56 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY, 2022-2025 (USD MILLION)
- TABLE 57 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY, 2026-2033 (USD MILLION)
- TABLE 58 ACTIVE SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 59 ACTIVE SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 60 ACTIVE SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 ACTIVE SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 62 HYBRID SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 63 HYBRID SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 64 HYBRID SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 65 HYBRID SYSTEMS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 66 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 67 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 68 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2022-2025 (USD MILLION)
- TABLE 69 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2026-2033 (USD MILLION)
- TABLE 70 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 71 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 72 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2022-2025 (USD MILLION)
- TABLE 73 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2026-2033 (USD MILLION)
- TABLE 74 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 75 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 76 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 77 LITHIUM-ION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 78 LFP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 79 LFP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 80 LFP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 81 LFP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 82 NMC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 83 NMC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 84 NMC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 85 NMC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 86 LFMP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 87 LFMP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 88 LFMP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 89 LFMP: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 90 NCA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 91 NCA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 92 NCA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 93 NCA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 94 SOLID-STATE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 95 SOLID-STATE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 96 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 97 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 98 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 99 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 100 PASSENGER VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 101 PASSENGER VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 102 PASSENGER VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 103 PASSENGER VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 104 COMMERCIAL VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 105 COMMERCIAL VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 106 COMMERCIAL VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 107 COMMERCIAL VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 108 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY CAPACITY, 2022-2025 (THOUSAND UNITS)
- TABLE 109 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY CAPACITY, 2026-2033 (THOUSAND UNITS)
- TABLE 110 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY CAPACITY, 2022-2025 (USD MILLION)
- TABLE 111 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY CAPACITY, 2026-2033 (USD MILLION)
- TABLE 112 ELECTRIC VEHICLE MODELS, BY BATTERY CAPACITY, 2025-2026
- TABLE 113 <50 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 114 <50 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 115 <50 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 116 <50 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 117 50-100 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 118 50-100 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 119 50-100 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 120 50-100 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 121 100-200 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 122 100-200 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 123 100-200 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 124 100-200 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 125 200-500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 126 200-500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 127 200-500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 128 200-500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 129 >500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 130 >500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 131 >500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 132 >500 KWH: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 133 BATTERY THERMAL MANAGEMENT MARKET, BY OFFERING, 2022-2025 (THOUSAND UNITS)
- TABLE 134 BATTERY THERMAL MANAGEMENT MARKET, BY OFFERING, 2026-2033 (THOUSAND UNITS)
- TABLE 135 BATTERY THERMAL MANAGEMENT MARKET, BY OFFERING, 2022-2025 (USD MILLION)
- TABLE 136 BATTERY THERMAL MANAGEMENT MARKET, BY OFFERING, 2026-2033 (USD MILLION)
- TABLE 137 BTMS WITH BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 138 BTMS WITH BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 139 BTMS WITH BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 140 BTMS WITH BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 141 BTMS WITHOUT BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 142 BTMS WITHOUT BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 143 BTMS WITHOUT BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 144 BTMS WITHOUT BATTERY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 145 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 146 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 147 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 148 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 149 BATTERY ELECTRIC VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 150 BATTERY ELECTRIC VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 151 BATTERY ELECTRIC VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 152 BATTERY ELECTRIC VEHICLE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 153 PLUG-IN HYBRID ELECTRIC VEHICLES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 154 PLUG-IN HYBRID ELECTRIC VEHICLES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 155 PLUG-IN HYBRID ELECTRIC VEHICLES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 156 PLUG-IN HYBRID ELECTRIC VEHICLES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 157 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COMPONENT, 2022-2025 (USD MILLION)
- TABLE 158 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COMPONENT, 2026-2033 (USD MILLION)
- TABLE 159 THERMAL SENSORS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 160 THERMAL SENSORS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 161 COOLING PLATES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 162 COOLING PLATES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 163 HEAT PIPES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 164 HEAT PIPES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 165 PUMPS/FANS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 166 PUMPS/FANS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 167 BATTERY CHILLERS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 168 BATTERY CHILLERS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 169 HEAT EXCHANGERS/RADIATORS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 170 HEAT EXCHANGERS/RADIATORS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 171 VALVES/EXPANSION VALVES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 172 VALVES/EXPANSION VALVES: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 173 REFRIGERANT CIRCUIT HARDWARE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 174 REFRIGERANT CIRCUIT HARDWARE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 175 COOLANT CIRCUITS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 176 COOLANT CIRCUITS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 177 BATTERY HEATERS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 178 BATTERY HEATERS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 179 BTMS CONTROLLERS & WIRING: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 180 BTMS CONTROLLERS & WIRING: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 181 TIM & INSULATION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 182 TIM & INSULATION: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 183 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 184 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 185 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 186 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 187 ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 188 ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 189 ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 190 ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 191 CHINA: LIST OF OEM MODELS WITH BATTERY THERMAL MANAGEMENT SYSTEMS, 2025-2026
- TABLE 192 CHINA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 193 CHINA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 194 CHINA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 195 CHINA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 196 INDIA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 197 INDIA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 198 INDIA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 199 INDIA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 200 JAPAN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 201 JAPAN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 202 JAPAN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 203 JAPAN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 204 SOUTH KOREA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 205 SOUTH KOREA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 206 SOUTH KOREA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 207 SOUTH KOREA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 208 REST OF ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 209 REST OF ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 210 REST OF ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 211 REST OF ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 212 EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 213 EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 214 EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 215 EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 216 FRANCE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 217 FRANCE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 218 FRANCE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 219 FRANCE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 220 GERMANY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 221 GERMANY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 222 GERMANY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 223 GERMANY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 224 NORWAY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 225 NORWAY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 226 NORWAY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 227 NORWAY: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 228 UK: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 229 UK: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 230 UK: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 231 UK: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 232 SWEDEN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 233 SWEDEN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 234 SWEDEN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 235 SWEDEN: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 236 NETHERLANDS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 237 NETHERLANDS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 238 NETHERLANDS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 239 NETHERLANDS: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 240 REST OF EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 241 REST OF EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 242 REST OF EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 243 REST OF EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 244 NORTH AMERICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 245 NORTH AMERICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 246 NORTH AMERICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 247 NORTH AMERICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 248 US: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 249 US: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 250 US: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 251 US: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 252 CANADA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 253 CANADA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 254 CANADA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 255 CANADA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 256 REST OF THE WORLD: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 257 REST OF THE WORLD: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 258 REST OF THE WORLD: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 259 REST OF THE WORLD: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 260 UAE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 261 UAE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 262 UAE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 263 UAE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 264 EGYPT: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 265 EGYPT: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 266 EGYPT: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 267 EGYPT: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 268 SOUTH AFRICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (THOUSAND UNITS)
- TABLE 269 SOUTH AFRICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (THOUSAND UNITS)
- TABLE 270 SOUTH AFRICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 271 SOUTH AFRICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 272 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: KEY PLAYER STRATEGIES/ RIGHT TO WIN, JANUARY 2024-SEPTEMBER 2026
- TABLE 273 MARKET SHARE ANALYSIS, 2025
- TABLE 274 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: REGION FOOTPRINT
- TABLE 275 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: TECHNOLOGY FOOTPRINT
- TABLE 276 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: BATTERY TYPE FOOTPRINT
- TABLE 277 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: VEHICLE TYPE FOOTPRINT
- TABLE 278 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: PROPULSION FOOTPRINT
- TABLE 279 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 280 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES
- TABLE 281 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: PRODUCT LAUNCHES AND DEVELOPMENTS, JANUARY 2024-SEPTEMBER 2026
- TABLE 282 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: DEALS, JANUARY 2024-SEPTEMBER 2026
- TABLE 283 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: EXPANSIONS, JANUARY 2024-SEPTEMBER 2026
- TABLE 284 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: OTHER DEVELOPMENTS, JANUARY 2024-SEPTEMBER 2026
- TABLE 285 ROBERT BOSCH GMBH: COMPANY OVERVIEW
- TABLE 286 ROBERT BOSCH GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 287 ROBERT BOSCH GMBH: DEALS
- TABLE 288 ROBERT BOSCH GMBH: OTHER DEVELOPMENTS
- TABLE 289 GENTHERM: COMPANY OVERVIEW
- TABLE 290 GENTHERM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 291 GENTHERM: DEALS
- TABLE 292 VALEO: COMPANY OVERVIEW
- TABLE 293 VALEO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 294 VALEO: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 295 VALEO: DEALS
- TABLE 296 VALEO: EXPANSIONS
- TABLE 297 VALEO: OTHER DEVELOPMENTS
- TABLE 298 AUMOVIO: COMPANY OVERVIEW
- TABLE 299 AUMOVIO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 300 AUMOVIO: OTHER DEVELOPMENTS
- TABLE 301 DENSO CORPORATION: COMPANY OVERVIEW
- TABLE 302 DENSO CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 303 DENSO CORPORATION: PRODUCT DEVELOPMENTS
- TABLE 304 DENSO CORPORATION: DEALS
- TABLE 305 DENSO CORPORATION: OTHER DEVELOPMENTS
- TABLE 306 MAHLE GMBH: COMPANY OVERVIEW
- TABLE 307 MAHLE GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 308 MAHLE GMBH: PRODUCT LAUNCHES
- TABLE 309 MAHLE GMBH: DEALS
- TABLE 310 MAHLE GMBH: EXPANSIONS
- TABLE 311 MAHLE GMBH: OTHER DEVELOPMENTS
- TABLE 312 BORGWARNER INC.: COMPANY OVERVIEW
- TABLE 313 BORGWARNER INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 314 BORGWARNER INC.: PRODUCT LAUNCHES AND DEVELOPMENTS
- TABLE 315 BORGWARNER INC.: DEALS
- TABLE 316 BORGWARNER INC.: EXPANSIONS
- TABLE 317 BORGWARNER INC.: OTHER DEVELOPMENTS
- TABLE 318 DANA LIMITED: COMPANY OVERVIEW
- TABLE 319 DANA LIMITED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 320 DANA LIMITED: EXPANSIONS
- TABLE 321 DANA LIMITED: OTHER DEVELOPMENTS
- TABLE 322 GRAYSON THERMAL SYSTEMS: COMPANY OVERVIEW
- TABLE 323 GRAYSON THERMAL SYSTEMS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 324 GRAYSON THERMAL SYSTEMS: PRODUCT LAUNCHES
- TABLE 325 GRAYSON THERMAL SYSTEMS: EXPANSIONS
- TABLE 326 WEBASTO GROUP: COMPANY OVERVIEW
- TABLE 327 WEBASTO GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 328 WEBASTO GROUP: PRODUCT LAUNCHES
- TABLE 329 WEBASTO GROUP: OTHER DEVELOPMENTS
- TABLE 330 LG CHEM: COMPANY OVERVIEW
- TABLE 331 LG CHEM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 332 LG CHEM: PRODUCT DEVELOPMENTS
- TABLE 333 LG CHEM: DEALS
- TABLE 334 LG CHEM: OTHER DEVELOPMENTS
- TABLE 335 HANON SYSTEMS: COMPANY OVERVIEW
- TABLE 336 HANON SYSTEMS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 337 HANON SYSTEMS: EXPANSIONS
- TABLE 338 HANON SYSTEMS: OTHER DEVELOPMENTS
- TABLE 339 VOSS: COMPANY OVERVIEW
- TABLE 340 MARELLI HOLDINGS CO., LTD.: COMPANY OVERVIEW
- TABLE 341 LEM INTERNATIONAL SA: COMPANY OVERVIEW
- TABLE 342 ORION BMS: COMPANY OVERVIEW
- TABLE 343 RENESAS ELECTRONICS CORPORATION: COMPANY OVERVIEW
- TABLE 344 3M: COMPANY OVERVIEW
- TABLE 345 INFINEON TECHNOLOGIES AG: COMPANY OVERVIEW
- TABLE 346 PANASONIC HOLDINGS CORPORATION: COMPANY OVERVIEW
- TABLE 347 STMICROELECTRONICS: COMPANY OVERVIEW
- TABLE 348 POLYMER SCIENCE, INC.: COMPANY OVERVIEW
- TABLE 349 CARRAR: COMPANY OVERVIEW
- TABLE 350 ZHENGZHOU KELIN MOTOR VEHICLE AIR CONDITIONING CO., LTD.: COMPANY OVERVIEW
- TABLE 351 CALOGY SOLUTIONS: COMPANY OVERVIEW
- TABLE 352 ZF FRIEDRICHSHAFEN AG: COMPANY OVERVIEW
- TABLE 353 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: RISK ANALYSIS
List of Figures
- FIGURE 1 MARKETS SEGMENTATION AND REGIONAL SNAPSHOT
- FIGURE 2 YEARS CONSIDERED
- FIGURE 3 BATTERY THERMAL MANAGEMENT SYSTEM MARKET SHOWING STEADY GROWTH, 2022-2033
- FIGURE 4 BATTERY THERMAL MANAGEMENT SYSTEM MARKET DYNAMICS
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- FIGURE 6 DISRUPTIVE TRENDS IMPACTING GROWTH OF BATTERY THERMAL MANAGEMENT SYSTEM MARKET
- FIGURE 7 COMMERCIAL VEHICLE AND HYBRID TECHNOLOGY SEGMENTS TO ACHIEVE SIGNIFICANT GROWTH IN 2026-2033
- FIGURE 8 ASIA PACIFIC TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 9 ADVANCEMENTS IN BATTERY TECHNOLOGIES AND EV ADOPTION TO ACCELERATE BTMS MARKET GROWTH
- FIGURE 10 BATTERY ELECTRIC VEHICLE SEGMENT TO REGISTER HIGHER CAGR DUE TO RISING BATTERY CAPACITY
- FIGURE 11 PASSENGER VEHICLE SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD DUE TO HIGH EV ADOPTION
- FIGURE 12 LITHIUM-ION BATTERIES TO GROW AT HIGHER CAGR DUE TO HIGHER ENERGY DENSITY REQUIREMENTS
- FIGURE 13 ACTIVE SYSTEMS TO COMMAND DOMINANT MARKET SHARE DUE TO FLEXIBLE POWERTRAIN CONFIGURATIONS
- FIGURE 14 50-100 KWH SEGMENT TO DOMINATE MARKET FROM 2026 TO 2033 DUE TO HIGHER ADOPTION IN PASSENGER EVS
- FIGURE 15 COOLING PLATES TO BE LARGEST SEGMENT DUE TO HIGH ADOPTION IN LIQUID COOLED BTMS FOR EFFECTIVE BATTERY HEAT REMOVAL
- FIGURE 16 BTMS WITH BATTERY SEGMENT TO BE FASTER-GROWING MARKET DUE TO INCREASING INTEGRATION OF BTMS COMPONENTS WITH BATTERY PACKS
- FIGURE 17 ASIA PACIFIC TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026 DUE TO RAPID EV PRODUCTION
- FIGURE 18 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 19 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY PROPULSION, 2023-2025 (USD)
- FIGURE 20 AVERAGE SELLING PRICE TREND OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY VEHICLE TYPE AND REGION, 2025 (USD)
- FIGURE 21 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: ECOSYSTEM ANALYSIS
- FIGURE 22 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: VALUE CHAIN ANALYSIS
- FIGURE 23 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: INVESTMENT AND FUNDING SCENARIO, 2023-2026
- FIGURE 24 IMPORT DATA FOR HS CODE 903289, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 25 EXPORT DATA FOR HS CODE 903289, BY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 26 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 27 BILL OF MATERIALS, BEV VS. PHEV, 2026
- FIGURE 28 BTMS BATTERY ARCHITECTURE EVOLUTION
- FIGURE 29 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: PATENT ANALYSIS, 2016-2026
- FIGURE 30 PHASE CHANGE MATERIALS IN BATTERY THERMAL MANAGEMENT
- FIGURE 31 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF BATTERY THERMAL MANAGEMENT SYSTEMS, BY BTMS OFFERING
- FIGURE 32 KEY BUYING CRITERIA FOR BATTERY THERMAL MANAGEMENT SYSTEMS, BY BTMS OFFERING
- FIGURE 33 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY TECHNOLOGY, 2026 VS. 2033 (USD MILLION)
- FIGURE 34 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY TYPE, 2026 VS. 2033 (USD MILLION)
- FIGURE 35 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY VEHICLE TYPE, 2026 VS. 2033 (USD MILLION)
- FIGURE 36 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY BATTERY CAPACITY, 2026 VS. 2033 (USD MILLION)
- FIGURE 37 BATTERY THERMAL MANAGEMENT MARKET, BY OFFERING, 2026 VS. 2033 (USD MILLION)
- FIGURE 38 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY PROPULSION, 2026 VS. 2033 (USD MILLION)
- FIGURE 39 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY COMPONENT, 2026 VS. 2033 (USD MILLION)
- FIGURE 40 BATTERY THERMAL MANAGEMENT SYSTEM MARKET, BY REGION, 2026 VS. 2033 (USD MILLION)
- FIGURE 41 ASIA PACIFIC: BATTERY THERMAL MANAGEMENT SYSTEM MARKET SNAPSHOT
- FIGURE 42 EUROPE: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, 2026 VS. 2033 (USD MILLION)
- FIGURE 43 NORTH AMERICA: BATTERY THERMAL MANAGEMENT SYSTEM MARKET SNAPSHOT
- FIGURE 44 REST OF THE WORLD: BATTERY THERMAL MANAGEMENT SYSTEM MARKET, 2026 VS. 2033 (USD MILLION)
- FIGURE 45 REVENUE ANALYSIS OF KEY PLAYERS IN BATTERY THERMAL MANAGEMENT SYSTEM MARKET, 2021-2025
- FIGURE 46 MARKET SHARE OF KEY PLAYERS IN BATTERY THERMAL MANAGEMENT SYSTEM MARKET, 2025
- FIGURE 47 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 48 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: COMPANY FOOTPRINT
- FIGURE 49 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 50 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: COMPANY VALUATION OF TOP 5 PLAYERS
- FIGURE 51 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: EV/EBITDA OF TOP 5 PLAYERS
- FIGURE 52 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: BRAND/PRODUCT COMPARATIVE ANALYSIS
- FIGURE 53 ROBERT BOSCH GMBH: COMPANY SNAPSHOT
- FIGURE 54 GENTHERM: COMPANY SNAPSHOT
- FIGURE 55 VALEO: COMPANY SNAPSHOT
- FIGURE 56 AUMOVIO: COMPANY SNAPSHOT
- FIGURE 57 DENSO CORPORATION: COMPANY SNAPSHOT
- FIGURE 58 MAHLE GMBH: COMPANY SNAPSHOT
- FIGURE 59 BORGWARNER INC.: COMPANY SNAPSHOT
- FIGURE 60 DANA LIMITED: COMPANY SNAPSHOT
- FIGURE 61 LG CHEM: COMPANY SNAPSHOT
- FIGURE 62 HANON SYSTEMS: COMPANY SNAPSHOT
- FIGURE 63 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: RESEARCH DESIGN
- FIGURE 64 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: RESEARCH DESIGN MODEL
- FIGURE 65 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: RESEARCH METHODOLOGY
- FIGURE 66 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: BOTTOM-UP APPROACH
- FIGURE 67 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: TOP-DOWN APPROACH
- FIGURE 68 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: DATA TRIANGULATION
- FIGURE 69 BATTERY THERMAL MANAGEMENT SYSTEM MARKET: GROWTH PROJECTIONS FROM DEMAND-SIDE DRIVERS

 熱失控感測器市場:全球市場預測,2026-2032年
 電池溫度控管市場預測至2034年-全球分析(按溫度控管方法、組件、電池化學成分、電池形狀、溫度控管功能、車輛類型、能源儲存系統類型、最終用戶和地區分類)電動車整合溫度控管系統市場:全球市場預測,2026-2032年電動車冷卻鋼塑管市場:全球市場預測,2026-2032年
 電池溫度控管材料:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)電池熱失控預防材料:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)電動車冷卻系統市場:未來預測(至2034年)-按組件、冷卻系統、冷卻介質、推進系統、車輛類型、最終用戶和地區分類的全球分析電池機殼及溫度控管材料市場預測至2034年-按電池類型、材料類型、功能、應用、最終用戶和地區分類的全球分析
 汽車電池溫度控管系統市場分析及至2035年的預測:按類型、產品、技術、組件、應用、材料類型、最終用戶、功能和安裝類型分類
 2026年全球汽車電池溫度控管系統市場報告