


 |
市場調查報告書
商品編碼
2151258
數位教育市場:依學習模式和課程類型分類-全球預測至2031年Digital Education Market by Learning Model, Course Type - Global Forecast to 2031 |
||||||

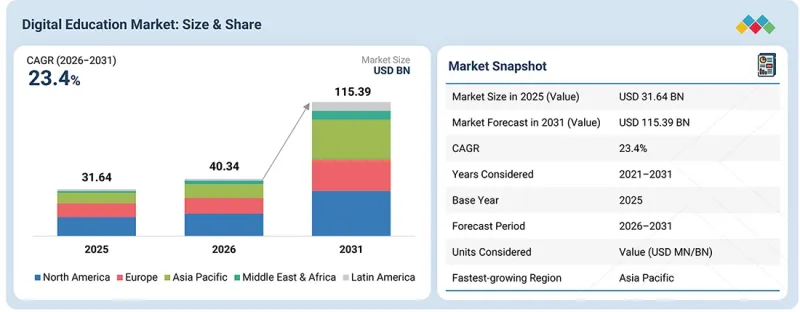
數位教育市場預計將從 2026 年的 403.4 億美元成長到 2031 年的 1,153.9 億美元,預測期內複合年成長率為 23.4%。
| 調查範圍 | |
|---|---|
| 調查期 | 2021-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(百萬美元/十億美元) |
| 部分 | 學習模式、交付方式、課程類型、最終用戶 |
| 目標區域 | 北美、歐洲、亞太地區、中東和非洲以及拉丁美洲 |
為了有效率、靈活、可擴展地交付和管理學習內容,以支援不同地點的學生、員工和專業人士,各機構正在採用數位化教育系統。這些平台整合了多種工具,例如互動內容、虛擬教室、學習管理系統和即時分析,以增強學習者的參與度並追蹤進展。教育機構正在利用基於雲端的數位化平台,實現快速更新、個人化學習路徑以及與現有系統的無縫整合。隨著對持續學習和技能發展的需求不斷成長,數位化教育為不同受眾提供了一種便利、靈活且經濟高效的學習體驗。
按最終用戶分類,預計教育產業將在預測期內推動市場成長。
從終端用戶角度來看,預計在預測期內,學術機構將佔據數位教育市場最大的佔有率。這一成長主要得益於中小學、學院和大學廣泛採用數位平台,這些機構擴大整合線上學習工具以提升教學體驗。疫情加速了混合式和線上線下混合式學習模式的轉變,從而持續推動了對數位內容、虛擬教室和學習管理系統的需求。此外,各機構正在投資人工智慧驅動的個人化學習、虛擬實驗室和身臨其境型模擬等先進技術,以提供靈活、互動且易於取得的教育。政府為提升數位素養所採取的措施以及機構與科技提供者之間合作的不斷深化,也進一步促進了這一成長。隨著各機構不斷更新基礎設施和課程,它們對數位教育解決方案的依賴預計將保持在較高水平,從而鞏固其市場主導地位。
按課程類型來看,預計在預測期內,職業資格和技能發展領域將錄得最高的複合年成長率。
隨著人工智慧、數據分析、網路安全和新興技術的快速發展,各行各業都在快速變革,專業人士對持續技能提升和再培訓的需求也日益成長。數位平台為尋求職業發展或職位轉換的專業人士提供靈活、便利且行業相關的認證課程。此外,企業也越來越重視員工發展項目,以彌合技能差距,並在瞬息萬變的就業市場中保持競爭力。微證書和模組化學習的興起,以及數位教育機構與行業領導者之間的合作,進一步提升了這些課程的信譽度和實用性。此外,線上認證在全球範圍內日益受到認可,以及雇主對其他認證形式的接受度不斷提高,都推動了數位教育領域這一細分市場的強勁成長。
根據學習模型預測,行動學習領域在預測期內將佔據最大的市場佔有率。
行動學習的成長主要得益於智慧型手機、平板電腦和行動網路連線的普及,使學習者能夠隨時隨地獲得教育內容。行動學習支援微學習,因此非常適合在職人士和學生,使用者可以學習根據自身繁忙日程量身定做的簡短精煉的內容。互動應用、遊戲化學習和人工智慧驅動的個人化內容的日益普及,進一步提升了學習者的參與度和知識保留率。此外,行動學習透過社交功能促進即時評估、即時回饋和協作學習,從而打造雙向互動式的教育體驗。行動學習的柔軟性、便利性和擴充性使其在企業培訓、K-12(幼兒園至高中)和高等教育領域日益普及,顯著推動了其在不斷發展的數位教育市場中的強勁成長。
主要調查參與者組成
我們採訪了多家領先的數位教育公司的執行長、創新和技術總監、系統整合商和高階主管。
- 依公司規模分類:一級(25%)、二級(65%)、三級(10%)
- 按職位分類:首席級別主管(25%)、總監(50%)、其他(25%)
- 按地區分類:北美(40%)、歐洲(30%)、亞太地區(20%)、世界其他地區(10%)
調查範圍:
本市場報告涵蓋數位教育市場的各個細分領域。報告按學習模式、交付形式、課程類型、最終用戶和地區對市場規模和成長潛力進行了評估。此外,該報告還包含對主要市場參與企業的全面競爭分析,包括其業務資訊、產品和服務方面的關鍵觀察、當前趨勢以及重要的市場策略。
購買本報告的理由:
本研究提供了數位教育產業及其細分市場最精準的市場收入預測,為市場領導者和新參與企業提供了寶貴的資訊。相關人員可以透過這份報告深入了解競爭格局,最佳化自身定位並制定打入市場策略。該研究涵蓋了關鍵的市場促進因素和挑戰,幫助每位參與者掌握產業趨勢。
本報告深入分析了以下幾點:
本報告分析了影響數位教育市場成長的因素,包括關鍵促進因素(透過自適應技術對個人化學習的需求不斷成長、透過遊戲化提高學生學習參與度、對技能提升和再培訓的需求不斷成長,以及透過在學習中使用物聯網設備來增強數位教育)和阻礙因素(農村地區基礎設施不足和長時間螢幕帶來的負擔)、機會教育(透過數位教育)轉變微學習和模組化學習、提供本地語言內容以提高學生參與度和課程完成率、將區塊鏈整合到教育系統中以實現員工和教育機構對資格的即時檢驗,以及教育科技公司與企業之間的策略合作,為學生提供行業特定的學習體驗)和挑戰(虛擬課堂缺乏互動阻礙了學生的參與度,以及教師培訓不足了數位工具的有效採用)。
- 產品開發/創新:對數位教育市場中新興技術、研發工作以及新服務和產品的推出進行全面分析。
- 市場發展:盈利市場的詳細分析:本報告檢驗了數位教育市場。
- 市場多元化:全面詳細介紹近期發展、投資、未開發的地區、新產品和服務以及數位教育市場。
- 競爭分析:我們對數位教育產業主要競爭對手的市場佔有率、擴張計劃和服務組合進行了全面分析。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 數位教育市場為企業提供了極具吸引力的機會
- 數位教育市場:依學習模式分類
- 數位教育市場:以交付方式分類
- 數位教育市場:按課程類型分類
- 數位教育市場:依最終用戶分類
- 數位教育市場:按地區分類
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 數位教育市場中尚未滿足的需求
- 未開發市場中的機遇
- 相互關聯的市場與跨產業機遇
- 相互關聯的市場
- 跨產業機遇
- 新的經營模式與生態系轉型
- 新經營模式
- 生態系的轉變
- 1/2/3級玩家的策略舉措
- 主要進展和戰略重點
第5章 產業趨勢
- 波特五力分析
- 新進入者的威脅
- 替代品的威脅
- 買方的議價能力
- 供應商的議價能力
- 競爭公司之間的競爭強度
- 總體經濟指標
- GDP趨勢與預測
- 全球數位學習市場趨勢
- 全球教育領域人工智慧市場趨勢
- 價值鏈分析
- 生態系分析
- 價格分析
- 2025年各地區平均供應商售價趨勢
- 2025年數位教育市場定價趨勢
- 2025年主要供應商價格趨勢(參考值)
- 重大會議和活動(2026-2027)
- 影響客戶業務的趨勢/變革
- 投資和資金籌措場景
- 案例研究分析
- INSTRUCTURE 和亞利桑那州立大學正在為龐大且分散的學生群體擴展數位化學習。
- D2L 和卡加利大學正在使用 BrightSpace 來改善線上學習體驗。
- Google 教育版和芝加哥公立學校正在擴大各學區數位教室的覆蓋範圍。
- Coursera 和 PwC 透過為企業提供線上學習,加速員工技能發展。
- 微軟教育和邁阿密大學正在使用 Teams 來增強混合式校園體驗。
- 2025年美國關稅對數位教育市場的影響
- 主要關稅稅率
- 價格影響分析
- 對國家和地區的影響
- 對最終用戶的影響
第6章:顧客趨勢與購買行為
- 決策流程
- 參與採購和採購評估標準的相關人員
- 採購過程中的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 各終端用戶產業尚未滿足的需求
- 市場盈利
- 獲利潛力
- 成本趨勢
- 提高關鍵應用領域利潤率的機會
第7章:透過採用技術、專利、數位化和人工智慧實現策略轉型
- 技術分析
- 主要新興技術
- 互補技術
- 鄰近技術
- 技術和產品藍圖
- 短期(2026-2028 年)| 利用人工智慧實現學習和體驗的數位化
- 中期(2028-2031)| 自適應學習智慧與協作技能工作流程
- 長期規劃(2031-2035年及以後)| 自主學習編配與身臨其境型學習生態系統
- 專利分析
- 人工智慧/生成式人工智慧對數位教育市場的影響
- 主要應用場景和市場潛力
- 數位教育管理最佳實踐
- 數位教育市場人工智慧應用案例研究
- 相互關聯的鄰近生態系及其對市場參與者的影響
- 數位教育市場中客戶對生成式人工智慧應用的準備情況
第8章 監理情勢
- 監理情勢
- 監管機構、政府機構和其他組織
- 地方法規
- 區域產業標準
第9章:數位教育市場:依學習模式分類
- 自主學習
- 由講師指導
- 混合式學習
- 微學習
- 自適應學習
- 行動學習
第10章:數位教育市場:依交付模式分類
- 同步學習
- 非同步學習
- 混合式學習
第11章:數位教育市場:依課程類型分類
- 學術教育
- 考試準備
- 專業資格和技能發展
- 職業訓練
- 企業培訓和合規培訓
第12章 數位教育市場:依最終用戶分類
- 教育機構
- 公司和大型企業
- 政府/公共部門
第13章:數位教育市場:按地區分類
- 北美洲
- 北美:市場促進因素
- 美國
- 加拿大
- 歐洲
- 歐洲:市場促進因素
- 英國
- 德國
- 法國
- 義大利
- 其他歐洲國家
- 亞太地區
- 亞太地區:市場促進因素
- 中國
- 日本
- 印度
- ANZ
- 亞太其他地區
- 中東和非洲
- 中東和非洲:市場促進因素
- 波灣合作理事會(GCC)
- 南非
- 其他中東和非洲地區
- 拉丁美洲
- 拉丁美洲:市場促進因素
- 巴西
- 墨西哥
- 其他拉丁美洲
第14章 競爭格局
- 主要參與企業的策略/優勢,2024-2026 年
- 2021-2025年收入分析
- 市佔率分析(2025 年)
- 產品對比
- Coursera
- DUOLINGO
- 企業估值矩陣:主要公司,2026 年
- 值得關注的公司
- 新興領導者
- 具有廣泛影響力的公司
- 參與企業
- 企業企業發展:主要公司,2026 年
- 公司估值矩陣:新創企業/中小企業,2026 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2026 年
- 企業估值和財務指標
- 主要供應商的估值
- 主要供應商的財務指標
- 競爭格局
- 產品發布和功能增強
- 交易
第15章:公司簡介
- 大公司
- COURSERA
- DUOLINGO
- EDX
- PLURALSIGHT
- UDACITY
- INTELLIPAAT SOFTWARE SOLUTIONS
- SWAYAM
- VERANDA LEARNING SOLUTIONS
- ALISON
- SPRINGER NATURE
- 其他主要公司
- FUTURELEARN
- NOVOED
- XUETANG
- KHAN ACADEMY
- KADENZE
- FEDERICA WEB LEARNING
- TREEHOUSE ISLAND
- SKILLSHARE
- CXL
- GO1
- DATACAMP
- PLATZI
- CHEGG
- MY MOOC
第16章調查方法
第17章附錄
The digital education market is projected to grow from USD 40.34 billion in 2026 to USD 115.39 billion by 2031, at a CAGR of 23.4% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/USD Billion) |
| Segments | Learning Model, Delivery Mode, Course Type, End User |
| Regions covered | North America, Europe, Asia Pacific, Middle East & Africa, and Latin America |
Organizations are adopting digital education systems to deliver and manage learning content efficiently, flexibly, and at scale, supporting students, employees, and professionals across locations. These platforms integrate multiple tools such as interactive content, virtual classrooms, learning management systems, and real-time analytics to enhance engagement and track progress. Institutions rely on cloud-based digital platforms to allow quick updates, personalized learning paths, and seamless integration with existing systems. As the demand for continuous learning and upskilling grows, digital education enables accessible, adaptive, and cost-effective learning experiences for diverse audiences.
Based on end user, the academic institutions segment is expected to lead the market during the forecast period.
Based on end user, the academic institutions segment is expected to hold the largest share of the digital education market during the forecast period. The widespread adoption of digital platforms by schools, colleges, and universities is driving this growth as these institutions increasingly integrate online learning tools to enhance teaching and learning experiences. The shift toward blended and hybrid learning models, accelerated by the pandemic, has created sustained demand for digital content, virtual classrooms, and learning management systems. Moreover, academic institutions are investing in advanced technologies such as AI-driven personalized learning, virtual labs, and immersive simulations to offer flexible, engaging, and accessible education. Government initiatives promoting digital literacy and growing collaborations between educational institutions and technology providers further support this expansion. As academic institutions modernize their infrastructure and curricula, their reliance on digital education solutions is expected to remain strong, securing their dominant market position.
Based on course type, the professional certifications & skill development segment is expected to register the highest CAGR during the forecast period.
As industries rapidly evolve with advances in AI, data analytics, cybersecurity, and emerging technologies, demand for continuous upskilling and reskilling among professionals is growing. Digital platforms offer flexible, accessible, and industry-relevant certification programs for working individuals seeking career advancement or transitions. Moreover, organizations increasingly invest in employee development programs to bridge skill gaps and maintain competitiveness in a dynamic job market. The rise of micro-credentials, modular learning, and partnerships between digital education providers and industry leaders further enhances the credibility and applicability of these courses. Additionally, the global recognition of online certifications and employers' growing acceptance of alternative credentials are driving strong growth in this segment of the digital education landscape.
Based on learning models, the mobile learning segment is expected to hold the largest market share during the forecast period.
This growth is primarily driven by the widespread penetration of smartphones, tablets, and mobile internet connectivity, allowing learners to access educational content anytime and anywhere. Mobile learning supports microlearning, enabling users to engage with short, focused content that fits busy schedules and making it highly suitable for working professionals and students. The increasing adoption of interactive apps, gamified learning, and AI-powered personalized content further enhances learner engagement and retention. Moreover, mobile learning facilitates real-time assessments, instant feedback, and collaborative learning through social features, fostering an interactive educational experience. The flexibility, convenience, and scalability of mobile learning make it increasingly popular across corporate training, K-12, and higher education, contributing significantly to its robust growth in the evolving digital education landscape.
Breakdown of Primaries
We interviewed Chief Executive Officers (CEOs), directors of innovation and technology, system integrators, and executives from several major digital education companies.
- By Company: Tier 1 (25%), Tier 2 (65%), and Tier 3 (10%)
- By Designation: C-level Executives (25%), Directors (50%), and Others (25%)
- By Region: North America (40%), Europe (30%), Asia Pacific (20%), and the Rest of the World (10%)
Some of the significant digital education market vendors are Skillsoft (US), Coursera (US), LinkedIn Learning (US), Pluralsight (US), edX (US), Udacity (US), Intellipaat (India), Swayam (India), Veranda Learning (India), and Alison (Ireland).
Research Coverage:
The market report covered the digital education market across segments. The report estimated market size and growth potential by learning model, delivery mode, course type, end user, and region. It includes a thorough competitive analysis of major market participants, information about their businesses, key observations on their product and service offerings, current trends, and critical market strategies.
Reasons to Buy This Report:
With the most accurate revenue estimates for the digital education industry and its subsegments, the research will benefit market leaders and new entrants. Stakeholders will benefit from this report's increased understanding of the competitive environment, which will help them better position their companies and develop go-to-market strategies. The research covers the main market drivers, constraints, opportunities, and challenges, and helps players understand the pulse of the industry.
The report provides insights on the following pointers:
Analysis of key drivers (growing demand for personalized learning driven by adaptive technologies, gamification enhancing student engagement in learning, increasing need for upskilling and reskilling, and enhancing digital education with IoT devices in learning), restraints (infrastructure shortage in rural areas and prolonged screen time strains), opportunities (transforming microlearning and modular learning with digital education, offering localized language content boosting student engagement and course completion rates, blockchain integration in the education system facilitating instant credential verification for employees and institutions, and strategic alliances between edtech and corporate entities empowering students with industry-aligned learning experiences), and challenges (insufficient interaction in virtual classrooms hindering student engagement and insufficient teacher training hampering effective integration of digital tools) influencing the growth of the digital education market.
- Product Development/Innovation: Comprehensive analysis of emerging technologies, R&D initiatives, and new service and product introductions in the digital education market.
- Market Development: In-depth details regarding profitable markets: the paper examines the digital education market.
- Market Diversification: Comprehensive details regarding recent advancements, investments, unexplored regions, new goods and services, and the digital education market.
- Competitive Assessment: Thorough analysis of the market shares, expansion plans, and service portfolios of the top competitors in the digital education industry, such as Skillsoft (US), Coursera (US), LinkedIn Learning (US), Pluralsight (US), edX (US), Udacity (US), Intellipaat (India), Swayam (India), Veranda Learning (India), Alison (Ireland), Iversity (Germany), NovoEd (US), XuetangX (China), Khan Academy (US), Kadenze (US), Federica Web Learning (Italy), My Mooc (France), Treehouse (US), Skillshare (US), CXL (US), Go1 (Australia), DataCamp (US), Platzi (US), Chegg (US), and Duolingo (US).
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN DIGITAL EDUCATION MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN DIGITAL EDUCATION MARKET
- 3.2 DIGITAL EDUCATION MARKET, BY LEARNING MODEL
- 3.3 DIGITAL EDUCATION MARKET, BY DELIVERY MODE
- 3.4 DIGITAL EDUCATION MARKET, BY COURSE TYPE
- 3.5 DIGITAL EDUCATION MARKET, BY END USER
- 3.6 DIGITAL EDUCATION MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing Demand for Adaptive and Personalized Digital Learning
- 4.2.1.2 Expanding Global Internet and Mobile Connectivity
- 4.2.1.3 Rising Demand for Digital and Job-Ready Skills
- 4.2.1.4 Government-led Digital Education Initiatives and National Learning Platforms
- 4.2.2 RESTRAINTS
- 4.2.2.1 Infrastructure and Connectivity Gaps Limiting Digital Education Access
- 4.2.2.2 Concerns Over Learner Well-being, Privacy, and Safe Use of Digital Technologies
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 AI-Enabled Tutoring, Content Creation, and Learning Support
- 4.2.3.2 Localized, Multilingual, and Offline Digital Education for Underserved Learners
- 4.2.3.3 Expansion of Microlearning, Modular Learning, and Skills-Based Digital Credentials
- 4.2.4 CHALLENGES
- 4.2.4.1 Inadequate Teacher Digital Readiness Hindering Effective Technology Integration
- 4.2.4.2 Data Governance, Interoperability, and Evidence Requirements Increasing Adoption Complexity
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN THE DIGITAL EDUCATION MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.1.1 Digital Education Business Models
- 4.5.2 ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 BARGAINING POWER OF SUPPLIERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS & FORECASTS
- 5.2.3 TRENDS IN GLOBAL E-LEARNING MARKET
- 5.2.4 TRENDS IN GLOBAL AI IN EDUCATION MARKET
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TRENDS OF VENDORS, BY REGION, 2025
- 5.5.1.1 North America
- 5.5.1.2 Europe
- 5.5.1.3 Asia Pacific
- 5.5.1.4 Middle East & Africa
- 5.5.1.5 Latin America
- 5.5.2 PRICING LANDSCAPE FOR DIGITAL EDUCATION MARKET, 2025
- 5.5.3 INDICATIVE PRICING TRENDS, BY KEY VENDOR, 2025
- 5.5.1 AVERAGE SELLING PRICE TRENDS OF VENDORS, BY REGION, 2025
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 CASE STUDY ANALYSIS
- 5.9.1 INSTRUCTURE AND ARIZONA STATE UNIVERSITY SCALE DIGITAL LEARNING FOR LARGE, DISTRIBUTED STUDENT POPULATION
- 5.9.2 D2L AND UNIVERSITY OF CALGARY MODERNIZE ONLINE LEARNING EXPERIENCE WITH BRIGHTSPACE
- 5.9.3 GOOGLE FOR EDUCATION AND CHICAGO PUBLIC SCHOOLS EXPAND ACCESS TO DIGITAL CLASSROOMS DISTRICT-WIDE
- 5.9.4 COURSERA AND PWC ACCELERATE WORKFORCE UPSKILLING THROUGH ENTERPRISE ONLINE LEARNING
- 5.9.5 MICROSOFT EDUCATION AND MIAMI UNIVERSITY IMPROVE HYBRID CAMPUS EXPERIENCE WITH TEAMS
- 5.10 IMPACT OF 2025 US TARIFF - DIGITAL EDUCATION MARKET
- 5.10.1 INTRODUCTION
- 5.10.2 KEY TARIFF RATES
- 5.10.3 PRICE IMPACT ANALYSIS
- 5.10.4 IMPACT ON COUNTRY/REGION
- 5.10.4.1 North America
- 5.10.4.2 Europe
- 5.10.4.3 Asia Pacific
- 5.10.5 IMPACT ON END USERS
- 5.10.5.1 Academic Institutions
- 5.10.5.2 Corporate Enterprise
- 5.10.5.3 Government & Public Sector
6 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 6.1 DECISION-MAKING PROCESS
- 6.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 6.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 6.2.2 BUYING CRITERIA
- 6.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 6.4 UNMET NEEDS IN VARIOUS END-USER INDUSTRIES
- 6.5 MARKET PROFITABILITY
- 6.5.1 REVENUE POTENTIAL
- 6.5.2 COST DYNAMICS
- 6.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
7 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
- 7.1 TECHNOLOGY ANALYSIS
- 7.1.1 KEY EMERGING TECHNOLOGIES
- 7.1.1.1 Artificial Intelligence and Adaptive Learning Technologies
- 7.1.1.2 Immersive and Virtual Learning Technologies
- 7.1.1.3 Learning Analytics and Predictive Intelligence
- 7.1.2 COMPLEMENTARY TECHNOLOGIES
- 7.1.2.1 Learning Management Systems & Digital Content Platforms
- 7.1.2.2 Digital Assessment, Proctoring & Credentialing Technologies
- 7.1.2.3 Mobile Learning & Collaboration Technologies
- 7.1.3 ADJACENT TECHNOLOGIES
- 7.1.3.1 Student Information, Academic Administration & Education ERP Technologies
- 7.1.3.2 Workforce Learning, Skills Intelligence & Talent Technologies
- 7.1.3.3 Digital Identity, Payments & Credential Verification Technologies
- 7.1.1 KEY EMERGING TECHNOLOGIES
- 7.2 TECHNOLOGY/PRODUCT ROADMAP
- 7.2.1 SHORT-TERM (2026-2028) | AI-ASSISTED LEARNING & EXPERIENCE DIGITIZATION
- 7.2.2 MID-TERM (2028-2031) | ADAPTIVE LEARNING INTELLIGENCE & CONNECTED SKILLS WORKFLOWS
- 7.2.3 LONG-TERM (2031-2035+) | AUTONOMOUS LEARNING ORCHESTRATION & IMMERSIVE LEARNING ECOSYSTEMS
- 7.3 PATENT ANALYSIS
- 7.4 IMPACT OF AI/GENERATIVE AI ON DIGITAL EDUCATION MARKET
- 7.4.1 TOP USE CASES AND MARKET POTENTIAL
- 7.4.2 BEST PRACTICES IN DIGITAL EDUCATION MANAGEMENT
- 7.4.3 CASE STUDY OF AI IMPLEMENTATION IN DIGITAL EDUCATION MARKET
- 7.4.3.1 Khan Academy: Implementing AI-Powered Tutoring and Personalized Learning Through Khanmigo
- 7.4.4 INTERCONNECTED ADJACENCY ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 7.4.5 CLIENT READINESS TO ADOPT GENERATIVE AI IN DIGITAL EDUCATION MARKET
8 REGULATORY LANDSCAPE
- 8.1 REGULATORY LANDSCAPE
- 8.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 8.1.2 REGULATIONS, BY REGION
- 8.1.2.1 North America
- 8.1.2.2 Europe
- 8.1.2.3 Asia Pacific
- 8.1.2.4 Middle East & South Africa
- 8.1.2.5 Latin America
- 8.1.3 INDUSTRY STANDARDS, BY REGION
- 8.1.3.1 North America
- 8.1.3.2 Europe
- 8.1.3.3 Asia Pacific
- 8.1.3.4 Rest of the World
9 DIGITAL EDUCATION MARKET, BY LEARNING MODEL
- 9.1 INTRODUCTION
- 9.1.1 LEARNING MODEL: DIGITAL EDUCATION MARKET DRIVERS
- 9.2 SELF-PACED LEARNING
- 9.2.1 ADVANCING FLEXIBILITY THROUGH SELF-PACED LEARNING
- 9.2.2 VIDEO-BASED COURSES
- 9.2.3 TEXT-BASED MODULES
- 9.2.4 INTERACTIVE LEARNING
- 9.3 INSTRUCTOR-LED
- 9.3.1 STRENGTHENING LEARNERS' SUPPORT THROUGH INSTRUCTOR-LED LEARNING
- 9.3.2 SCHEDULED WEBINARS
- 9.3.3 MENTORSHIP & TUTORING SESSIONS
- 9.4 BLENDED LEARNING
- 9.4.1 ADAPTING LEARNING TO DIVERSE NEEDS WITH BLENDED APPROACHES
- 9.4.2 FLIPPED CLASSROOMS
- 9.4.3 PROJECT-BASED LEARNING MODELS
- 9.5 MICROLEARNING
- 9.5.1 BOOSTING RETENTION WITH MICROLEARNING MODULES
- 9.5.2 INFOGRAPHICS & SHORT CAPSULES
- 9.5.3 SHORT VIDEOS
- 9.6 ADAPTIVE LEARNING
- 9.6.1 PERSONALIZING LEARNING THROUGH REAL-TIME ADAPTATION
- 9.6.2 AI-PERSONALIZED PATHWAYS
- 9.6.3 SKILL-GAP ASSESSMENT TOOLS
- 9.7 MOBILE LEARNING
- 9.7.1 BOOSTING LEARNING CONTINUITY THROUGH MOBILE DEVICES
- 9.7.2 APP-BASED LEARNING PLATFORMS
- 9.7.3 GAME-BASED LEARNING APPS
10 DIGITAL EDUCATION MARKET, BY DELIVERY MODE
- 10.1 INTRODUCTION
- 10.1.1 DELIVERY MODE: DIGITAL EDUCATION MARKET DRIVERS
- 10.2 SYNCHRONOUS LEARNING
- 10.2.1 FOSTERING REAL-TIME INTERACTION WITH SYNCHRONOUS LEARNING
- 10.3 ASYNCHRONOUS LEARNING
- 10.3.1 LEARNING BEYOND TIME CONSTRAINTS WITH ASYNCHRONOUS LEARNING
- 10.4 HYBRID LEARNING
- 10.4.1 EMPOWERING LEARNERS WITH FLEXIBILITY AND REAL-TIME INTERACTION
11 DIGITAL EDUCATION MARKET, BY COURSE TYPE
- 11.1 INTRODUCTION
- 11.1.1 COURSE TYPE: DIGITAL EDUCATION MARKET DRIVERS
- 11.2 ACADEMIC EDUCATION
- 11.2.1 TRANSFORMING TRADITIONAL EDUCATION THROUGH TECHNOLOGY
- 11.2.2 K-12
- 11.2.3 HIGHER EDUCATION
- 11.3 TEST PREPARATION
- 11.3.1 EMPOWERING ASPIRANTS WITH ONLINE TEST PREPARATION
- 11.4 PROFESSIONAL CERTIFICATION & SKILL DEVELOPMENT
- 11.4.1 UPSKILLING THROUGH DIGITAL EDUCATION
- 11.5 VOCATIONAL TRAINING
- 11.5.1 UPGRADING VOCATIONAL TRAINING THROUGH DIGITAL PLATFORMS
- 11.6 CORPORATE LEARNING & COMPLIANCE TRAINING
- 11.6.1 ENSURING COMPLIANCE THROUGH DIGITAL TRAINING
12 DIGITAL EDUCATION MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.1.1 END USER: DIGITAL EDUCATION MARKET DRIVERS
- 12.2 ACADEMIC INSTITUTIONS
- 12.2.1 MODERNIZING CLASSROOMS WITH DIGITAL EDUCATION
- 12.2.2 SCHOOLS
- 12.2.3 COLLEGES & UNIVERSITIES
- 12.3 CORPORATE & ENTERPRISE ORGANIZATIONS
- 12.3.1 TRANSFORMING WORKFORCE AGILITY WITH DIGITAL LEARNING
- 12.3.2 SMES
- 12.3.3 LARGE ENTERPRISES
- 12.4 GOVERNMENT & PUBLIC SECTOR
- 12.4.1 EQUIPPING CITIZENS WITH TECH-ENABLED TRAINING
13 DIGITAL EDUCATION MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 NORTH AMERICA: MARKET DRIVERS
- 13.2.2 US
- 13.2.2.1 Government initiatives and technological adoptions to drive market
- 13.2.3 CANADA
- 13.2.3.1 Strong focus on technology adoption in education to drive market
- 13.3 EUROPE
- 13.3.1 EUROPE: MARKET DRIVERS
- 13.3.2 UK
- 13.3.2.1 Government investments and partnerships with tech companies to drive market
- 13.3.3 GERMANY
- 13.3.3.1 Investment in Digital Pact 2.0 to drive market
- 13.3.4 FRANCE
- 13.3.4.1 Emphasis on ensuring equal access to digital education resources to drive market
- 13.3.5 ITALY
- 13.3.5.1 Increasing focus on AI-integrated classrooms to drive market
- 13.3.6 REST OF EUROPE
- 13.4 ASIA PACIFIC
- 13.4.1 ASIA PACIFIC: MARKET DRIVERS
- 13.4.2 CHINA
- 13.4.2.1 Strong government initiatives for online learning to drive market
- 13.4.3 JAPAN
- 13.4.3.1 GIGA School Program to expand digital education
- 13.4.4 INDIA
- 13.4.4.1 Widespread internet penetration, smartphone adoption, and government initiatives to drive market
- 13.4.5 ANZ
- 13.4.5.1 Increasing internet penetration and strong focus on future-ready skills to drive market
- 13.4.6 REST OF ASIA PACIFIC
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 MIDDLE EAST & AFRICA: MARKET DRIVERS
- 13.5.2 GULF COOPERATION COUNCIL (GCC)
- 13.5.2.1 UAE
- 13.5.2.1.1 Evolution of digital learning solutions in schools to drive market
- 13.5.2.2 Saudi Arabia
- 13.5.2.2.1 Increasing adoption of AI-powered learning tools and virtual collaboration technologies to drive market
- 13.5.2.3 Rest of GCC
- 13.5.2.1 UAE
- 13.5.3 SOUTH AFRICA
- 13.5.3.1 Increasing internet penetration and rising demand for quality education to drive market
- 13.5.4 REST OF MIDDLE EAST & AFRICA
- 13.6 LATIN AMERICA
- 13.6.1 LATIN AMERICA: MARKET DRIVERS
- 13.6.2 BRAZIL
- 13.6.2.1 Investments from international financing institutions to drive market
- 13.6.3 MEXICO
- 13.6.3.1 Growing emphasis on enhancing educational access and quality to drive market
- 13.6.4 REST OF LATIN AMERICA
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2024-2026
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 PRODUCT COMPARISON
- 14.5.1 COURSERA
- 14.5.2 DUOLINGO
- 14.5.3 LINKEDIN
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2026
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2026
- 14.6.5.1 Company footprint
- 14.6.5.2 Regional footprint
- 14.6.5.3 End user footprint
- 14.6.5.4 Learning model footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2026
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING: STARTUP/SMES, 2026
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.8.1 COMPANY VALUATION OF KEY VENDORS
- 14.8.2 FINANCIAL METRICS OF KEY VENDORS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES/ENHANCEMENTS
- 14.9.2 DEALS
15 COMPANY PROFILES
- 15.1 INTRODUCTION
- 15.2 MAJOR PLAYERS
- 15.2.1 COURSERA
- 15.2.1.1 Business overview
- 15.2.1.2 Products/Solutions/Services offered
- 15.2.1.3 Recent developments
- 15.2.1.3.1 Product launches and enhancements
- 15.2.1.3.2 Deals
- 15.2.1.4 MnM view
- 15.2.1.4.1 Right to win
- 15.2.1.4.2 Strategic choices
- 15.2.1.4.3 Weaknesses and competitive threats
- 15.2.2 DUOLINGO
- 15.2.2.1 Business overview
- 15.2.2.2 Products/Solutions/Services offered
- 15.2.2.3 Recent developments
- 15.2.2.3.1 Deals
- 15.2.2.4 MnM view
- 15.2.2.4.1 Right to win
- 15.2.2.4.2 Strategic choices
- 15.2.2.4.3 Weaknesses and competitive threats
- 15.2.3 EDX
- 15.2.3.1 Business overview
- 15.2.3.2 Products/Solutions/Services offered
- 15.2.3.3 Recent developments
- 15.2.3.3.1 Product launches and enhancements
- 15.2.3.3.2 Deals
- 15.2.3.4 MnM view
- 15.2.3.4.1 Right to win
- 15.2.3.4.2 Strategic choices
- 15.2.3.4.3 Weaknesses and competitive threats
- 15.2.4 PLURALSIGHT
- 15.2.4.1 Business overview
- 15.2.4.2 Products/Solutions/Services offered
- 15.2.4.3 Recent developments
- 15.2.4.3.1 Product launches and enhancements
- 15.2.4.3.2 Deals
- 15.2.4.4 MnM view
- 15.2.4.4.1 Right to win
- 15.2.4.4.2 Strategic choices
- 15.2.4.4.3 Weaknesses and competitive threats
- 15.2.5 UDACITY
- 15.2.5.1 Business overview
- 15.2.5.2 Products/Solutions/Services offered
- 15.2.5.3 Recent developments
- 15.2.5.3.1 Product launches and enhancements
- 15.2.5.3.2 Deals
- 15.2.5.4 MnM view
- 15.2.5.4.1 Right to win
- 15.2.5.4.2 Strategic choices
- 15.2.5.4.3 Weaknesses and competitive threats
- 15.2.6 INTELLIPAAT SOFTWARE SOLUTIONS
- 15.2.6.1 Business overview
- 15.2.6.2 Products/Solutions/Services offered
- 15.2.6.3 Recent developments
- 15.2.6.3.1 Product launches and enhancements
- 15.2.6.3.2 Deals
- 15.2.7 SWAYAM
- 15.2.7.1 Business overview
- 15.2.7.2 Products/Solutions/Services offered
- 15.2.7.3 Recent developments
- 15.2.7.3.1 Product launches and enhancements
- 15.2.7.3.2 Deals
- 15.2.8 VERANDA LEARNING SOLUTIONS
- 15.2.8.1 Business overview
- 15.2.8.2 Products/Solutions/Services offered
- 15.2.8.3 Recent developments
- 15.2.8.3.1 Deals
- 15.2.9 ALISON
- 15.2.9.1 Business overview
- 15.2.9.2 Products/Solutions/Services offered
- 15.2.9.3 Recent developments
- 15.2.9.3.1 Product launches and enhancements
- 15.2.9.3.2 Deals
- 15.2.10 LINKEDIN
- 15.2.10.1 Business overview
- 15.2.10.2 Products/Solutions/Services offered
- 15.2.10.3 Recent developments
- 15.2.10.3.1 Deals
- 15.2.11 SPRINGER NATURE
- 15.2.11.1 Business overview
- 15.2.11.2 Products/Solutions/Services offered
- 15.2.1 COURSERA
- 15.3 OTHER PLAYERS
- 15.3.1 FUTURELEARN
- 15.3.2 NOVOED
- 15.3.3 XUETANG
- 15.3.4 KHAN ACADEMY
- 15.3.5 KADENZE
- 15.3.6 FEDERICA WEB LEARNING
- 15.3.7 TREEHOUSE ISLAND
- 15.3.8 SKILLSHARE
- 15.3.9 CXL
- 15.3.10 GO1
- 15.3.11 DATACAMP
- 15.3.12 PLATZI
- 15.3.13 CHEGG
- 15.3.14 MY MOOC
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Data & List of Key Secondary Sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Breakdown of primary interviews
- 16.1.2.2 Key industry insights
- 16.1.3 MARKET SIZE ESTIMATION
- 16.1.4 DATA TRIANGULATION
- 16.1.5 FACTOR ANALYSIS
- 16.1.6 RESEARCH ASSUMPTIONS
- 16.1.1 SECONDARY DATA
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES, 2020-2025
- TABLE 2 IMPACT OF PORTER'S FIVE FORCES ON DIGITAL EDUCATION MARKET
- TABLE 3 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021-2029
- TABLE 4 AVERAGE SELLING PRICE TREND OF VENDORS, BY REGION, 2025 (USD THOUSAND)
- TABLE 5 PRICING LANDSCAPE FOR DIGITAL EDUCATION MARKET, 2025
- TABLE 6 DIGITAL EDUCATION MARKET: INDICATIVE PRICING ANALYSIS, BY KEY VENDOR, 2025
- TABLE 7 DIGITAL EDUCATION MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 8 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 9 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR THE TOP THREE END USERS (%)
- TABLE 10 KEY BUYING CRITERIA FOR TOP THREE END USERS
- TABLE 11 DIGITAL EDUCATION MARKET: UNMET NEEDS IN KEY END-USER SEGMENTS
- TABLE 12 LIST OF GRANTED PATENTS IN DIGITAL EDUCATION MARKET, 2003-2011
- TABLE 13 TOP USE CASES AND MARKET POTENTIAL
- TABLE 14 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 15 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPLICATIONS FOR MARKET PLAYERS
- TABLE 16 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 21 DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 22 SELF-PACED LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 23 SELF-PACED LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 24 INSTRUCTOR-LED: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 25 INSTRUCTOR-LED: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 26 BLENDED LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 27 BLENDED LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 28 MICROLEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 29 MICROLEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 ADAPTIVE LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 31 ADAPTIVE LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 MOBILE LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 33 MOBILE LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 34 DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2021-2025 (USD MILLION)
- TABLE 35 DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2026-2031 (USD MILLION)
- TABLE 36 SYNCHRONOUS LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 37 SYNCHRONOUS LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 38 ASYNCHRONOUS LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 39 ASYNCHRONOUS LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 40 HYBRID LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 41 HYBRID LEARNING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 42 DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2021-2025 (USD MILLION)
- TABLE 43 DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2026-2031 (USD MILLION)
- TABLE 44 ACADEMIC EDUCATION: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 45 ACADEMIC EDUCATION: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 46 TEST PREPARATION: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 47 TEST PREPARATION: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 PROFESSIONAL CERTIFICATION & SKILL DEVELOPMENT: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 49 PROFESSIONAL CERTIFICATION & SKILL DEVELOPMENT: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 50 VOCATIONAL TRAINING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 51 VOCATIONAL TRAINING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 52 CORPORATE LEARNING & COMPLIANCE TRAINING: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 53 CORPORATE TRAINING & COMPLIANCE TRAINING: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 54 DIGITAL EDUCATION MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 55 DIGITAL EDUCATION MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 56 ACADEMIC INSTITUTIONS: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 57 ACADEMIC INSTITUTIONS: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 58 CORPORATE & ENTERPRISE ORGANIZATIONS: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 59 CORPORATE & ENTERPRISE ORGANIZATIONS: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 GOVERNMENT & PUBLIC SECTOR: DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 61 GOVERNMENT & PUBLIC SECTOR: DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 DIGITAL EDUCATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 63 DIGITAL EDUCATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 65 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 66 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2021-2025 (USD MILLION)
- TABLE 67 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2026-2031 (USD MILLION)
- TABLE 68 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2021-2025 (USD MILLION)
- TABLE 69 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2026-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 71 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 72 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 73 NORTH AMERICA: DIGITAL EDUCATION MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 74 US: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 75 US: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 76 CANADA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 77 CANADA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 78 EUROPE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 79 EUROPE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 80 EUROPE: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2021-2025 (USD MILLION)
- TABLE 81 EUROPE: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2026-2031 (USD MILLION)
- TABLE 82 EUROPE: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2021-2025 (USD MILLION)
- TABLE 83 EUROPE: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2026-2031 (USD MILLION)
- TABLE 84 EUROPE: DIGITAL EDUCATION MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 85 EUROPE: DIGITAL EDUCATION MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 86 EUROPE: DIGITAL EDUCATION MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 87 EUROPE: DIGITAL EDUCATION MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 88 UK: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 89 UK: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 90 GERMANY: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 91 GERMANY: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 92 FRANCE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 93 FRANCE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 94 ITALY: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 95 ITALY: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 96 REST OF EUROPE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 97 REST OF EUROPE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 98 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 99 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 100 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2021-2025 (USD MILLION)
- TABLE 101 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2026-2031 (USD MILLION)
- TABLE 102 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2021-2025 (USD MILLION)
- TABLE 103 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2026-2031 (USD MILLION)
- TABLE 104 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 105 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 106 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 107 ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 108 CHINA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 109 CHINA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 110 JAPAN: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 111 JAPAN: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 112 INDIA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 113 INDIA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 114 ANZ: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 115 ANZ: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 116 REST OF ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 117 REST OF ASIA PACIFIC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 118 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 119 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 120 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2021-2025 (USD MILLION)
- TABLE 121 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2026-2031 (USD MILLION)
- TABLE 122 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2021-2025 (USD MILLION)
- TABLE 123 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2026-2031 (USD MILLION)
- TABLE 124 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 125 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 126 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 127 MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 128 GCC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 129 GCC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 130 GCC: DIGITAL EDUCATION MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 131 GCC: DIGITAL EDUCATION MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 132 UAE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 133 UAE: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 134 SAUDI ARABIA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 135 SAUDI ARABIA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 136 REST OF GCC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 137 REST OF GCC: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 138 SOUTH AFRICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 139 SOUTH AFRICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 140 REST OF MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 141 REST OF MIDDLE EAST & AFRICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 142 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 143 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 144 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2021-2025 (USD MILLION)
- TABLE 145 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY DELIVERY MODE, 2026-2031 (USD MILLION)
- TABLE 146 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2021-2025 (USD MILLION)
- TABLE 147 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY COURSE TYPE, 2026-2031 (USD MILLION)
- TABLE 148 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 149 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 150 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 151 LATIN AMERICA: DIGITAL EDUCATION MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 152 BRAZIL: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 153 BRAZIL: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 154 MEXICO: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 155 MEXICO: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 156 REST OF LATIN AMERICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2021-2025 (USD MILLION)
- TABLE 157 REST OF LATIN AMERICA: DIGITAL EDUCATION MARKET, BY LEARNING MODEL, 2026-2031 (USD MILLION)
- TABLE 158 DIGITAL EDUCATION MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2024-2026
- TABLE 159 DIGITAL EDUCATION MARKET: DEGREE OF COMPARISON
- TABLE 160 DIGITAL EDUCATION MARKET: REGIONAL FOOTPRINT, 2026
- TABLE 161 DIGITAL EDUCATION MARKET: END USER FOOTPRINT, 2026
- TABLE 162 DIGITAL EDUCATION MARKET: LEARNING MODEL FOOTPRINT, 2026
- TABLE 163 DIGITAL EDUCATION MARKET: LIST OF KEY STARTUPS/SMES, 2026
- TABLE 164 DIGITAL EDUCATION MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, 2026
- TABLE 165 DIGITAL EDUCATION MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, JANUARY 2024-SEPTEMBER 2026
- TABLE 166 DIGITAL EDUCATION MARKET: DEALS, JUNE 2023-SEPTEMBER 2026
- TABLE 167 COURSERA: COMPANY OVERVIEW
- TABLE 168 COURSERA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 169 COURSERA: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 170 COURSERA: DEALS
- TABLE 171 DUOLINGO: COMPANY OVERVIEW
- TABLE 172 DUOLINGO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 173 DUOLINGO: DEALS
- TABLE 174 EDX: COMPANY OVERVIEW
- TABLE 175 EDX: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 176 EDX: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 177 EDX: DEALS
- TABLE 178 PLURALSIGHT: COMPANY OVERVIEW
- TABLE 179 PLURALSIGHT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 180 PLURALSIGHT: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 181 PLURALSIGHT: DEALS
- TABLE 182 UDACITY: COMPANY OVERVIEW
- TABLE 183 UDACITY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 184 UDACITY: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 185 UDACITY: DEALS
- TABLE 186 INTELLIPAAT SOFTWARE SOLUTIONS: COMPANY OVERVIEW
- TABLE 187 INTELLIPAAT SOFTWARE SOLUTIONS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 188 INTELLIPAAT SOFTWARE SOLUTIONS: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 189 INTELLIPAAT SOFTWARE SOLUTIONS: DEALS
- TABLE 190 SWAYAM: COMPANY OVERVIEW
- TABLE 191 SWAYAM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 192 SWAYAM: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 193 SWAYAM: DEALS
- TABLE 194 VERANDA LEARNING SOLUTIONS: COMPANY OVERVIEW
- TABLE 195 VERANDA LEARNING SOLUTIONS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 196 VERANDA LEARNING: DEALS
- TABLE 197 ALISON: COMPANY OVERVIEW
- TABLE 198 ALISON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 ALISON: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 200 ALISON: DEALS
- TABLE 201 LINKEDIN: COMPANY OVERVIEW
- TABLE 202 LINKEDIN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 203 LINKEDIN: DEALS
- TABLE 204 SPRINGER NATURE: COMPANY OVERVIEW
- TABLE 205 SPRINGER NATURE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 FACTOR ANALYSIS
List of Figures
- FIGURE 1 DIGITAL EDUCATION MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 DIGITAL EDUCATION MARKET, 2026-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN DIGITAL EDUCATION MARKET (2024-2026)
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF DIGITAL EDUCATION MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN DIGITAL EDUCATION MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 8 RISING DIGITAL LEARNING ADOPTION AND NEED FOR PERSONALIZED EDUCATION TO DRIVE DIGITAL EDUCATION MARKET
- FIGURE 9 INSTRUCTOR-LED SEGMENT TO DOMINATE MARKET
- FIGURE 10 SYNCHRONOUS LEARNING TO ACCOUNT FOR LARGEST MARKET SHARE
- FIGURE 11 ACADEMIC EDUCATION TO ACCOUNT FOR LARGEST MARKET SHARE
- FIGURE 12 ACADEMIC INSTITUTIONS TO ACCOUNT FOR LARGEST MARKET SHARE
- FIGURE 13 NORTH AMERICA TO REMAIN MOST SIGNIFICANT MARKET IN NEXT FIVE YEARS
- FIGURE 14 DIGITAL EDUCATION MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 DIGITAL EDUCATION MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 DIGITAL EDUCATION MARKET: VALUE CHAIN ANALYSIS
- FIGURE 17 DIGITAL EDUCATION MARKET: ECOSYSTEM ANALYSIS
- FIGURE 18 AVERAGE SELLING PRICE TREND OF VENDORS, BY REGION, 2025 (USD THOUSAND)
- FIGURE 19 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 20 DIGITAL EDUCATION MARKET: INVESTMENT AND FUNDING SCENARIO
- FIGURE 21 DIGITAL EDUCATION MARKET: DECISION-MAKING FACTORS
- FIGURE 22 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END USERS
- FIGURE 23 KEY BUYING CRITERIA FOR TOP THREE END USERS
- FIGURE 24 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 25 PATENTS APPLIED FOR AND GRANTED, 2015-2026
- FIGURE 26 INSTRUCTOR-LED SEGMENT TO DOMINATE MARKET DURING THE FORECAST PERIOD
- FIGURE 27 SYNCHRONOUS LEARNING SEGMENT TO LEAD MARKET
- FIGURE 28 ACADEMIC EDUCATION SEGMENT TO HOLD LARGEST MARKET SIZE
- FIGURE 29 ACADEMIC INSTITUTIONS SEGMENT TO DOMINATE MARKET
- FIGURE 30 NORTH AMERICA TO HOLD LARGEST MARKET SIZE
- FIGURE 31 NORTH AMERICA: MARKET SNAPSHOT
- FIGURE 32 ASIA PACIFIC: MARKET SNAPSHOT
- FIGURE 33 REVENUE ANALYSIS OF KEY VENDORS, 2021-2025 (USD MILLION)
- FIGURE 34 DIGITAL EDUCATION MARKET: MARKET SHARE ANALYSIS, 2025
- FIGURE 35 DIGITAL EDUCATION MARKET: COMPARISON OF VENDORS' PRODUCTS
- FIGURE 36 COMPANY EVALUATION MATRIX FOR KEY PLAYERS: CRITERIA WEIGHTAGE
- FIGURE 37 DIGITAL EDUCATION MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2026
- FIGURE 38 DIGITAL EDUCATION MARKET: COMPANY FOOTPRINT, 2026
- FIGURE 39 EVALUATION MATRIX FOR STARTUPS/SMES: CRITERIA WEIGHTAGE
- FIGURE 40 DIGITAL EDUCATION MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2026
- FIGURE 41 COMPANY VALUATION OF KEY VENDORS, 2026 (USD BILLION)
- FIGURE 42 EV/EBITDA ANALYSIS OF KEY VENDORS, 2025
- FIGURE 43 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN, AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 44 COURSERA: COMPANY SNAPSHOT
- FIGURE 45 DUOLINGO: COMPANY SNAPSHOT
- FIGURE 46 VERANDA LEARNING SOLUTIONS: COMPANY SNAPSHOT
- FIGURE 47 DIGITAL EDUCATION MARKET: RESEARCH DESIGN
- FIGURE 48 DIGITAL EDUCATION MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
- FIGURE 49 MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
- FIGURE 50 MARKET SIZE ESTIMATION METHODOLOGY - BOTTOM-UP APPROACH (SUPPLY SIDE): COLLECTIVE REVENUE OF DIGITAL EDUCATION VENDORS
- FIGURE 51 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): REVENUE GENERATED FROM DELIVERY MODE
- FIGURE 52 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 2 (DEMAND SIDE): DIGITAL EDUCATION MARKET
- FIGURE 53 DIGITAL EDUCATION MARKET: DATA TRIANGULATION

 全球數位教育市場規模、佔有率、趨勢和成長分析報告(2026-2034)
 教育評估與測驗市場預測至2034年-全球分析(依評估類型、交付方式、測驗類型、組成部分、應用、最終使用者和地區分類)
 數位教育:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)
 2026-2030年全球教育產業數位電子看板市場
 翻轉教室市場報告:按產品、最終用戶和地區分類(2026-2034 年)數位教育出版:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)
 2026年全球數位教育市場報告
 數位教育出版市場:依格式、主題、定價模式、設備、交付方式及最終用戶分類-2026年至2032年全球預測
 數位教育市場分析及預測(至2035年):按類型、產品類型、服務、技術、組件、應用、設備、部署類型、最終用戶和解決方案分類日本數位學習平台市場規模、佔有率、趨勢及預測(按平台類型、最終用戶和地區分類,2026-2034年)