


 |
市場調查報告書
商品編碼
2146278
患者體驗技術市場:按產品、功能、最終用戶和地區分類-全球預測至2031年Patient Experience Technology Market by Offerings, Functions (Appointment {Online Booking}, Registration {Intake}, Virtual Care {Telehealth, RPM}, Communication, Feedback), End User (Providers, Payers, Pharma & Biotech), Region - Global Forecast to 2031 |
||||||

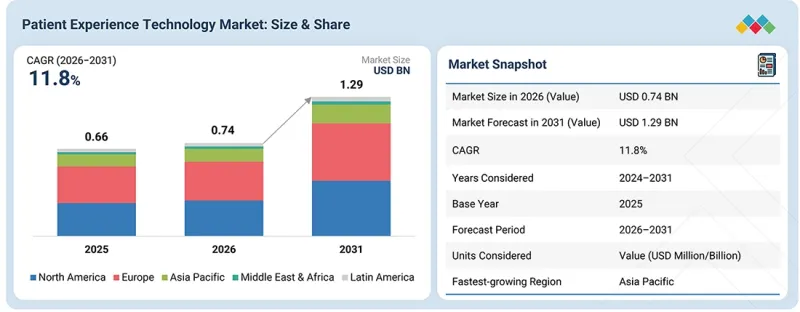
患者體驗技術市場預計將從 2026 年的 7.4 億美元成長到 2031 年的 12.9 億美元,預測期內複合年成長率為 11.8%。
隨著醫療服務提供者擴大將技術融入整個病人歷程中,而不是依賴單一的互動工具,這個市場正在進入數位轉型的新階段。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 產品、功能和最終用戶 |
| 目標區域 | 北美、歐洲、亞太地區、拉丁美洲、中東和非洲。 |
人工智慧驅動的通訊、數位化病患入口網站、虛擬醫療、線上預約、自動化接待和回饋管理等技術的日益普及,正幫助醫療機構實現更便捷的就醫途徑、更個人化的醫療服務以及更積極的病患參與。患者體驗平台與電子健康記錄(EHR)、客戶關係管理 (CRM) 系統、遠端醫療平台和分析解決方案的日益整合,也為技術提供者創造了更多商機。隨著醫療機構越來越重視以患者為中心的醫療服務、便利性和以體驗為導向的醫療效果,預計在預測期內,對可擴展的智慧患者體驗解決方案的需求將顯著成長。
“在預測期內,預計雲端細分市場在軟體/平台細分市場中將呈現特別高的成長率。”
根據產品/服務類型,患者體驗技術市場可分為軟體/平台和服務兩大類。軟體/平台可進一步細分為本地部署、雲端部署和混合部署。由於雲端平台具有擴充性、前期成本低以及能夠快速部署更新等優勢,預計在預測期內,雲端平台將實現顯著的市場成長。醫療服務提供者越來越傾向於使用雲端解決方案來實現數位登記、遠端醫療、患者入口網站和人工智慧驅動的個人化服務。 Press Ganey、Qualtrics 和 Epic 等供應商正在整合雲端原生分析、互動式人工智慧和環境監聽工具,以增強醫療保健的柔軟性和可及性。例如,Press Ganey 於 2025 年 2 月與微軟合作開發了一種生成式人工智慧解決方案,該方案將 Press Ganey 超過 76 億筆患者互動記錄的資料集與微軟的人工智慧、雲端技術和環境監聽工具結合。此次合作實現了預測分析,從而確保患者安全,為醫療保健提供者提供即時、可操作的見解,並透過 Azure 實現安全的資料共用,展示了基於雲端的 PX 平台如何推動個人化、效率和改善患者體驗。
因此,此類策略夥伴關係凸顯了基於雲端、人工智慧賦能的患者體驗平台在整個醫療保健領域提供個人化、高效和數據驅動的護理方面發揮的日益重要的作用。
“按最終用戶細分市場來看,預計健康保險公司細分市場在預測期內將以最高的複合年成長率成長。”
按最終用戶分類,預計健康保險公司在預測期內將實現最高的複合年成長率。健康保險公司正增加對病患體驗 (PX) 平台的投資,以提高用戶參與度、簡化理賠和管理流程,並提升使用者對健康保險服務的整體滿意度。隨著人們越來越關注基於價值的醫療保健和以結果為導向的報銷模式,保險公司正在利用人工智慧、分析和患者回饋工具來監控服務品質、預測用戶需求並減少可預防的醫療服務缺口。
諸如用戶網站、遠端分流和自動化通訊工具等數位化管道正在被廣泛應用,旨在提供個人化的即時支持,提高預防保健的依從性,並增強患者忠誠度。此外,諸如美國《治愈法案》和歐洲的歐洲健康數據系統(EHDS)等關於互通性和患者訪問的監管要求,正在加速保險公司採用相關技術以提升患者體驗。因此,保險公司正成為市場的主要驅動力,這反映了其對用戶體驗和治療效果的策略性關注。
“預計北美將佔據最大的市場佔有率。”
北美地區憑藉完善的醫療IT基礎設施、高普及率的數位醫療技術以及眾多領先的患者體驗技術提供商,在區域市場中佔據領先地位。該地區的醫療服務提供者正增加對數位化病人參與、病患入口網站、虛擬醫療、自動化溝通、回饋管理以及人工智慧驅動的體驗分析的投資,以提高病患滿意度和營運效率。對以病人為中心的醫療、價值醫療、互通性以及以消費者為導向的醫療服務的日益重視,進一步推動了這些技術的普及應用。此外,醫療服務供應商和科技公司對人工智慧驅動的個人化和數位化入口功能的持續投入,也正在增強該地區的醫療生態系統。這些因素表明,北美將在預測期內保持其在患者體驗技術市場的領先地位。
主要參會公司組成如下:
- 依公司類型分類:一級供應商:32%,二級供應商:44%,三級供應商:24%
- 按職位:董事:30%,經理:34%,其他:36%
- 按地區分類:北美:40%,歐洲:28%,亞太地區:20%,拉丁美洲:7%,中東和非洲:5%
大公司
病患體驗技術市場的主要參與者包括 Press Ganey(美國)、National Research Corporation (NRC Health)(美國)、Medallia Inc.(美國)、Phreesia(美國)、NiCE(以色列)、R1 RCM Inc.(美國)、Epic Systems Corporation(美國)、IQVIA(美國)、Qualtrics(美國)、Relias LLC(美國)、Relias LLC(美國)、HealthGet、M.A)、Relias LLC(美國)、Relias LLC(美國) Inc.(美國)、Twilio Inc.(美國)、Relatient(美國)、Alida(加拿大)、Certify Health(美國)、Avaamo(美國)、Luma Health Inc.(美國)、Solutionreach(美國)和 Salesforce, Inc.(美國)。這些公司正透過策略聯盟、合作、產品發布、平台升級、投資基礎模型和生成式人工智慧、併購以及地理擴張等策略,來鞏固其在患者體驗技術市場的地位。
調查範圍
本報告分析了患者體驗技術市場。報告基於所提供的服務、功能、最終用戶和地區,估算了各個細分市場的市場規模和未來成長潛力。報告還分析了影響市場成長的因素,例如促進因素、阻礙因素、機會和挑戰。此外,報告評估了整個患者體驗技術生態系統中的機遇,並分析了主要相關人員的競爭格局。報告也分析了各個微觀市場的成長趨勢、前景及其對整體患者體驗技術市場的貢獻。報告預測了主要地區的市場收入,並對主要市場參與企業進行了全面的競爭分析,包括公司簡介、產品系列、近期發展和關鍵成長策略。
購買本報告的理由
本報告將幫助現有企業、新參與企業和中小企業了解市場趨勢並擴大市場佔有率。購買本報告的企業可以透過運用以下一種或多種策略來鞏固其市場地位。
本報告深入分析了以下幾點:
- 對關鍵促進因素(對數位互動平台和個人化患者照護的需求不斷成長,遠端醫療、行動醫療應用程式和人工智慧驅動的分析的普及,政府主導的旨在加速醫療保健數位化轉型的舉措和資金投入,日益重視透過即時回饋阻礙因素提高患者滿意度和長期參與度,以及基於環境的病人參與平台的電子健康記錄之間的互通性有限)、機會(新興市場醫療保健基礎設施的擴張,在患者照護中採用人工智慧驅動的個性化和預測分析,與製藥公司和保險公司加強合作以加速數位化醫療的採用,以及用於改善患者教育和藥物依從性的 VR/AR 平台的擴展)和挑戰(確保患者反饋數據的準確性和可靠性,以及需要不斷成長
- 產品開發/創新:深入了解患者體驗技術市場的未來技術趨勢、研發活動和新產品發布。
- 市場開發:有關盈利新興市場的全面資訊(按提供的服務、功能、最終用戶和地區分類)。
- 市場多元化:全面介紹患者體驗科技市場的產品系列、快速成長的地區、最新趨勢和投資機會。
- 競爭分析:Press Ganey(美國)、National Research Corporation (NRC Health)(美國)、Medallia Inc.(美國)、Phreesia(美國)、NiCE(以色列)、R1 RCM Inc.(美國)、Epic Systems Corporation(美國)、IQVIA(美國)、Qualtrics(美國)、Relias LLC(美國)、W.W.W. Inc.(美國)、 Twilio Inc.(美國)、Relatient(美國)、Alida(加拿大)、Certify Health(美國)、Avaamo(美國)、Luma Health Inc.(美國)、Solutionreach(美國)、Salesforce, Inc.(美國)、Vital(美國)、NexHealth(美國)、Collectly)
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 病患體驗技術市場概覽
- 北美:患者體驗技術市場(按服務類型和地區分類)
- 病患體驗技術市場:區域成長機遇
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級主要公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 供應商的議價能力
- 買方的議價能力
- 新進入者的威脅
- 替代品的威脅
- 競爭公司之間的競爭強度
- 總體經濟指標
- GDP趨勢與預測
- 數位醫療引入和病人參與的趨勢
- 價值鏈分析
- 產品設計與開發
- 系統整合和工作流程客製化
- 實施與變更管理
- 來自經驗分析和報告的見解
- 售後服務和持續改進
- 生態系分析
- 價格分析
- 主要公司平均售價趨勢
- 各地區平均售價趨勢
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅對病患體驗科技市場的影響
- 主要關稅稅率
- 對國家和地區的影響
- 對最終用戶的影響
第6章:透過採用技術、專利、數位化和人工智慧實現策略轉型
- 主要新興技術
- 患者之聲(VOP)平台
- 遠端醫療和虛擬護理平台
- 病患入口網站和個人健康記錄
- 遠端患者監護(RPM)
- 互補技術
- 互通性/API 和 FHIR 基礎設施
- 病患身分管理和認證系統
- 相關技術
- 臨床決策支援系統(CDSS)
- 公共衛生管理(PHM)平台
- 病人參與方案
- 技術和產品藍圖
- 專利分析
- 專利出版趨勢
- 管轄權分析
- 病患體驗技術市場的關鍵專利
- 未來應用
- 人工智慧驅動的數位入口和智慧患者導航
- 預測性和前瞻性的病患體驗管理
- 個人化、全通路和互聯的病人參與
第7章 監理情勢
- 區域法規和合規性
- 監管分析
- 業界標準
第8章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 採購過程中的關鍵相關人員
- 主要採購標準
- 各個終端用戶產業中尚未滿足的需求
- 未滿足的需求
- 最終用戶期望
- 市場盈利
第9章:患者體驗技術市場:依功能分類
- 預約管理
- 病人登記
- 虛擬護理
- 與患者溝通
- 宣稱
- 回饋管理
- 其他功能
第10章 病人體驗技術市場:依產品/服務分類
- 軟體
- 服務
第11章:病患體驗科技市場:依最終使用者分類
- 健康保險提供者
- 製藥和生物技術公司
- 其他最終用戶
第12章 病患體驗技術市場:按地區分類
- 北美洲
- 北美宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲宏觀經濟展望
- 英國
- 德國
- 法國
- 義大利
- 西班牙
- 其他歐洲國家
- 亞太地區
- 亞太地區宏觀經濟展望
- 日本
- 中國
- 印度
- 韓國
- 澳洲
- 亞太其他地區
- 拉丁美洲
- 拉丁美洲宏觀經濟展望
- 巴西
- 墨西哥
- 其他拉丁美洲
- 中東和非洲
- 中東和非洲宏觀經濟展望
- 海灣合作理事會國家
- 南非
- 其他中東和非洲地區
第13章 競爭格局
- 概述
- 主要參與企業的策略/優勢
- 概述患者體驗技術市場主要參與者所採取的策略。
- 收入分析(2021-2025)
- 市佔率分析(2025 年)
- 企業估值和財務指標
- 品牌/軟體對比
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 具有廣泛影響力的公司
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 2025年初創企業/中小企業競爭標竿分析
- 競爭格局
- 推出解決方案/服務
- 交易
- 業務拓展
第14章:公司簡介
- 大公司
- PRESS GANEY
- NATIONAL RESEARCH CORPORATION
- MEDALLIA INC.
- PHREESIA
- NICE
- R1
- EPIC SYSTEMS CORPORATION
- IQVIA
- QUALTRICS
- RELIAS LLC
- GETWELLNETWORK, INC.
- CIPHERHEALTH INC.
- KYRUUS, INC.
- RELATIENT
- ALIDA
- TWILIO INC.
- AVAAMO
- CERTIFY HEALTH
- LUMA HEALTH INC.
- SOLUTIONREACH
- SALESFORCE, INC.
- 其他主要公司
- VITAL
- NEXHEALTH
- COLLECTLY, INC.
- BUSINESS INTEGRITY SERVICES
- BAMBOO HEALTH
第15章:調查方法
第16章附錄
The patient experience technology market is projected to grow from USD 0.74 billion in 2026 to USD 1.29 billion by 2031, at a CAGR of 11.8% during the forecast period. The market is entering a new phase of digital transformation as healthcare providers increasingly adopt technology across the patient journey rather than relying on standalone engagement tools.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | Offerings, Functions, End Users |
| Regions covered | North America, Europe, Asia Pacific, Latin America, and Middle East & Africa. |
Growing adoption of AI-powered communication, digital patient portals, virtual care, online appointment scheduling, automated registration, and feedback management is enabling healthcare organizations to improve accessibility, personalization, and patient engagement. Increasing integration of patient experience platforms with EHRs, CRM systems, telehealth platforms, and analytics solutions is further creating opportunities for technology providers. As healthcare organizations place greater emphasis on patient-centric care, convenience, and experience-driven outcomes, demand for scalable and intelligent patient experience solutions is expected to increase substantially over the forecast period.
"The cloud-based segment is projected to register high growth among software/platform segments during the forecast period."
Based on the offerings, the patient experience technology market is segmented into software/platform and services. The software/platform is divided into on-premise, cloud-based, and hybrid. The cloud-based platform is expected to see significant market growth during the forecast period due to its scalability, lower upfront costs, and ability to rapidly deploy updates. Healthcare providers increasingly favor cloud solutions for digital check-ins, telehealth triage, patient portals, and AI-driven personalization. Vendors such as Press Ganey, Qualtrics, and Epic are embedding cloud-native analytics, conversational AI, and ambient listening tools that improve flexibility and care access. For instance, in February 2025, Press Ganey partnered with Microsoft to develop generative AI-powered solutions that combine Press Ganey's dataset of over 7.6 billion patient encounters with Microsoft's AI, cloud, and ambient listening tools. This collaboration enables predictive analytics for patient safety, real-time actionable insights for providers, and secure data sharing via Azure, demonstrating that cloud-based PX platforms are driving personalization, efficiency, and improved patient experience.
Hence, such strategic collaborations underscore the growing role of cloud-based, AI-enabled patient experience platforms in delivering personalized, efficient, and data-driven care across healthcare settings.
"By end user, the healthcare payers segment is expected to grow at the highest CAGR during the forecast period."
By end user, the healthcare payers segment is expected to register the highest CAGR during the forecast period. Payers are increasingly investing in patient experience (PX) platforms to improve member engagement, streamline claims and administrative processes, and enhance overall satisfaction with health plan services. The growing emphasis on value-based care and outcomes-driven reimbursement models is prompting payers to leverage AI, analytics, and patient feedback tools to monitor service quality, predict member needs, and reduce preventable gaps in care.
Digital channels, such as member portals, teletriage, and automated communication tools, are being adopted to provide personalized, real-time support, improve adherence to preventive care, and strengthen patient loyalty. Additionally, regulatory mandates for interoperability and patient access, such as the US Cures Act and Europe's EHDS, are accelerating payer adoption of patient experience technologies. As a result, payers are emerging as a key growth driver in the market, reflecting their strategic focus on member experience and outcomes.
"North America is expected to hold the largest market share."
North America represents the leading regional market, supported by a well-established healthcare IT infrastructure, high adoption of digital health technologies, and a strong presence of leading patient experience technology providers. Healthcare organizations across the region are increasingly investing in digital patient engagement, patient portals, virtual care, automated communication, feedback management, and AI-enabled experience analytics to improve patient satisfaction and operational efficiency. The growing emphasis on patient-centric care, value-based healthcare, interoperability, and consumer-oriented healthcare delivery is further supporting adoption. In addition, continued investments by healthcare providers and technology companies in AI-powered personalization and digital front-door capabilities are strengthening the regional ecosystem. These factors are expected to maintain North America's leading position in the patient experience technology market over the forecast period.
The breakdown of primary participants is as mentioned below:
- By Company Type - Tier 1: 32%, Tier 2: 44%, and Tier 3: 24%
- By Designation - Directors: 30%, Managers: 34%, and Others: 36%
- By Region - North America: 40%, Europe: 28%, Asia Pacific: 20%, Latin America: 7%, and Middle East & Africa: 5%
Key Players
The key players operating in the patient experience technology market include Press Ganey (US), National Research Corporation (NRC Health) (US), Medallia Inc. (US), Phreesia (US), NiCE (Israel), R1 RCM Inc. (US), Epic Systems Corporation (US), IQVIA (US), Qualtrics (US), Relias LLC (US), GetWellNetwork (US), CipherHealth Inc. (US), Kyruus, Inc. (US), Twilio Inc. (US), Relatient (US), Alida (Canada), Certify Health (US), Avaamo (US), Luma Health Inc. (US), Solutionreach (US), and Salesforce, Inc. (US). These companies have adopted strategies such as strategic partnerships, collaborations, product launches, platform enhancements, investments in foundation models and generative AI, mergers and acquisitions, and geographic expansion to strengthen their market presence in the patient experience technology market.
Research Coverage
The report analyzes the patient experience technology market. It estimates the market size and future growth potential of various market segments based on offerings, function, end user, and region. The report also analyzes factors such as drivers, restraints, opportunities, and challenges influencing market growth. It evaluates opportunities across the patient experience technology ecosystem and assesses the competitive landscape for key stakeholders. The report also analyzes micro markets by growth trends, prospects, and contributions to the overall patient experience technology market. It forecasts market revenue across major regions and provides a comprehensive competitive analysis of leading market participants, including their company profiles, product portfolios, recent developments, and key growth strategies.
Reasons to Buy the Report
This report will help established firms and new entrants/smaller firms gauge the pulse of the market, which can help them gain a greater market share. Firms purchasing the report could use one or more of the following strategies to strengthen their market position.
This report provides insights on:
- Analysis of key drivers (rising demand for digital engagement platforms and personalized patient care, increasing adoption of telehealth, mobile health apps, and AI-powered analytics, government initiatives and funding to accelerate healthcare digital transformation, growing focus on improving patient satisfaction and long-term engagement through real-time feedback tools, and expansion of cloud-based engagement platforms), restraints (data privacy and cybersecurity concerns restricting adoption, high implementation and integration costs for healthcare providers, limited interoperability between patient engagement systems and existing EHRs), opportunities (expansion in emerging markets with growing healthcare infrastructure, adoption of AI-driven personalization and predictive analytics for patient care, rising partnerships with pharma and payers to accelerate digital health adoption, and growing VR/AR platforms for enhanced patient education and adherence), and challenges (ensuring accuracy and reliability of patient feedback data and rapid technological evolution requiring continuous updates and training) influencing the growth of the patient experience technology market
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and new product launches in the patient experience technology market
- Market Development: Comprehensive information on the lucrative emerging markets, by offerings, functions, end user, and region
- Market Diversification: Exhaustive information about the product portfolios, growing geographies, recent developments, and investments in the patient experience technology market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product offerings, and capabilities of the leading players in the patient experience technology market such as Press Ganey (US), National Research Corporation (NRC Health) (US), Medallia Inc. (US), Phreesia (US), NiCE (Israel), R1 RCM Inc. (US), Epic Systems Corporation (US), IQVIA (US), Qualtrics (US), Relias LLC (US), GetWellNetwork (US), CipherHealth Inc. (US), Kyruus, Inc. (US), Twilio Inc. (US), Relatient (US), Alida (Canada), Certify Health (US), Avaamo (US), Luma Health Inc. (US), Solutionreach (US), Salesforce, Inc. (US), Vital (US), NexHealth (US), Collectly, Inc. (US), Business Integrity Services (US), and Bamboo Health (US)
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION & REGIONAL SCOPE
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING THE MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 PATIENT EXPERIENCE TECHNOLOGY MARKET OVERVIEW
- 3.2 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING & REGION
- 3.3 PATIENT EXPERIENCE TECHNOLOGY MARKET: GEOGRAPHIC GROWTH OPPORTUNITIES
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising demand for digital engagement platforms and personalized patient care
- 4.2.1.2 Increasing adoption of telehealth, mobile health apps, and AI-powered analytics
- 4.2.1.3 Government initiatives and funding for healthcare digital transformation
- 4.2.1.4 Growing focus on improving patient satisfaction and long-term engagement
- 4.2.1.5 Expansion of cloud-based engagement platforms
- 4.2.2 RESTRAINTS
- 4.2.2.1 Data privacy and cybersecurity concerns
- 4.2.2.2 High implementation and integration costs for healthcare providers
- 4.2.2.3 Limited interoperability between patient engagement systems and existing electronic health record systems
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growth opportunities in emerging market
- 4.2.3.2 Adoption of AI-driven personalization and predictive analytics for patient care
- 4.2.3.3 Strategic partnerships among technology providers, pharma companies, and payers
- 4.2.3.4 Rising adoption of virtual reality and augmented reality
- 4.2.4 CHALLENGES
- 4.2.4.1 Need to ensure accuracy and reliability of feedback data
- 4.2.4.2 Rapid technological evolution
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.2 BARGAINING POWER OF SUPPLIERS
- 5.3 BARGAINING POWER OF BUYERS
- 5.4 THREAT OF NEW ENTRANTS
- 5.5 THREAT OF SUBSTITUTES
- 5.6 INTENSITY OF COMPETITIVE RIVALRY
- 5.7 MACROECONOMIC INDICATORS
- 5.7.1 INTRODUCTION
- 5.7.2 GDP TRENDS AND FORECAST
- 5.7.3 HEALTHCARE DIGITALIZATION AND PATIENT ENGAGEMENT ADOPTION TRENDS
- 5.8 VALUE CHAIN ANALYSIS
- 5.8.1 PRODUCT DESIGN & DEVELOPMENT
- 5.8.2 SYSTEM INTEGRATION & WORKFLOW CUSTOMIZATION
- 5.8.3 IMPLEMENTATION & CHANGE MANAGEMENT
- 5.8.4 EXPERIENCE ANALYTICS & REPORTING INSIGHTS
- 5.8.5 POST-SALES SUPPORT & CONTINUOUS IMPROVEMENT
- 5.9 ECOSYSTEM ANALYSIS
- 5.10 PRICING ANALYSIS
- 5.10.1 AVERAGE SELLING PRICE TREND, BY KEY PLAYER
- 5.10.2 AVERAGE SELLING PRICE TREND, BY REGION
- 5.11 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.12 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.13 INVESTMENT AND FUNDING SCENARIO
- 5.14 CASE STUDY ANALYSIS
- 5.15 IMPACT OF 2025 US TARIFFS ON PATIENT EXPERIENCE TECHNOLOGY MARKET
- 5.15.1 INTRODUCTION
- 5.15.2 KEY TARIFF RATES
- 5.15.3 IMPACT ON COUNTRY/REGION
- 5.15.3.1 US
- 5.15.3.2 Europe
- 5.15.3.3 Asia Pacific
- 5.15.4 IMPACT ON END USERS
- 5.15.4.1 Healthcare providers
- 5.15.4.2 Healthcare payers
- 5.15.4.3 Pharma & biotech companies
- 5.15.4.4 Others
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 VOICE-OF-THE-PATIENT (VOP) PLATFORMS
- 6.1.2 TELEHEALTH AND VIRTUAL CARE PLATFORMS
- 6.1.3 PATIENT PORTALS AND PERSONAL HEALTH RECORDS
- 6.1.4 REMOTE PATIENT MONITORING (RPM)
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 INTEROPERABILITY/API AND FHIR INFRASTRUCTURE
- 6.2.2 PATIENT IDENTITY MANAGEMENT AND AUTHENTICATION SYSTEMS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 CLINICAL DECISION SUPPORT SYSTEMS (CDSS)
- 6.3.2 POPULATION HEALTH MANAGEMENT (PHM) PLATFORMS
- 6.3.3 PATIENT ENGAGEMENT SOLUTIONS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.5 PATENT ANALYSIS
- 6.5.1 PATENT PUBLICATION TRENDS
- 6.5.2 JURISDICTION ANALYSIS
- 6.5.3 MAJOR PATENTS IN PATIENT EXPERIENCE TECHNOLOGY MARKET
- 6.6 FUTURE APPLICATIONS
- 6.6.1 AI-POWERED DIGITAL FRONT DOOR AND INTELLIGENT PATIENT NAVIGATION
- 6.6.2 PREDICTIVE AND PROACTIVE PATIENT EXPERIENCE MANAGEMENT
- 6.6.3 PERSONALIZED, OMNICHANNEL, AND CONNECTED PATIENT ENGAGEMENT
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY ANALYSIS
- 7.1.1.1 Regulatory bodies, government agencies, and other organizations
- 7.1.2 INDUSTRY STANDARDS
- 7.1.1 REGULATORY ANALYSIS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 INTRODUCTION
- 8.2 DECISION-MAKING PROCESS
- 8.3 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3.2 KEY BUYING CRITERIA
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.4.1 UNMET NEEDS
- 8.4.2 END-USER EXPECTATIONS
- 8.5 MARKET PROFITABILITY
9 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION
- 9.1 INTRODUCTION
- 9.2 APPOINTMENT SCHEDULING
- 9.2.1 ENABLING OPERATIONAL EFFICIENCY AND PATIENT ACCESS
- 9.3 PATIENT REGISTRATION
- 9.3.1 OPTIMIZING FRONT-END WORKFLOWS AND DATA ACCURACY
- 9.4 VIRTUAL CARE
- 9.4.1 EXPANDING REMOTE ACCESS AND CONTINUITY OF CARE
- 9.5 PATIENT COMMUNICATION
- 9.5.1 DRIVING PATIENT ACTIVATION AND CARE ADHERENCE
- 9.6 BILLING
- 9.6.1 PUSH FOR TRANSPARENT & AUTOMATED FINANCIAL WORKFLOWS
- 9.7 FEEDBACK MANAGEMENT
- 9.7.1 FACILITATING CONTINUOUS IMPROVEMENT IN PATIENT EXPERIENCE
- 9.8 OTHER FUNCTIONS
- 9.8.1 GROWING FOCUS ON HOLISTIC, PATIENT-CENTRIC CARE
10 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING
- 10.1 INTRODUCTION
- 10.2 SOFTWARE
- 10.2.1 ON-PREMISE SOFTWARE
- 10.2.1.1 Ensuring data control, compliance, and system integration
- 10.2.2 CLOUD-BASED
- 10.2.2.1 Lower upfront costs and seamless interoperability to aid growth
- 10.2.3 HYBRID SOFTWARE
- 10.2.3.1 Ability to ensure maximum compliance and control to boost market
- 10.2.1 ON-PREMISE SOFTWARE
- 10.3 SERVICES
- 10.3.1 MANAGED SERVICES
- 10.3.1.1 Rising demand for operational efficiency and risk mitigation to encourage growth
- 10.3.2 PROFESSIONAL SERVICES
- 10.3.2.1 Need for continuous patient engagement to contribute to growth
- 10.3.1 MANAGED SERVICES
11 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER
- 11.1 INTRODUCTION
- 11.1.1 HEALTHCARE PROVIDERS
- 11.1.1.1 Growing patient expectations and digital-first strategies
- 11.1.2 HOSPITALS & HEALTH SYSTEMS
- 11.1.2.1 Enterprise-wide digital platforms to unify patient journeys and optimize value-based care
- 11.1.3 OUTPATIENT & AMBULATORY CARE CENTERS
- 11.1.3.1 Digital transformation elevates patient experience in ambulatory settings
- 11.1.4 PHYSICIAN & GROUP PRACTICES
- 11.1.4.1 AI, EHRs, and mobile apps transform care delivery in group practices
- 11.1.5 LONG-TERM CARE & POST-ACUTE FACILITIES
- 11.1.5.1 Enhancing care quality and patient experience in LTC and PAC Facilities
- 11.1.6 OTHER HEALTHCARE PROVIDERS
- 11.1.6.1 Improving patient engagement and care efficiency across specialty and ambulatory settings to drive segment
- 11.1.1 HEALTHCARE PROVIDERS
- 11.2 HEALTHCARE PAYERS
- 11.2.1 ADVANCING MEMBER-CENTRIC CARE TO BOOST GROWTH
- 11.3 PHARMA & BIOTECH COMPANIES
- 11.3.1 PHARMA & BIOTECH ADVANCING PATIENT EXPERIENCE THROUGH DIGITAL SOLUTIONS
- 11.4 OTHER END USERS
- 11.4.1 ENABLERS OF STANDARDS, COMPLIANCE, AND INNOVATION DRIVING PATIENT EXPERIENCE TECHNOLOGY ADOPTION
12 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 NORTH AMERICA
- 12.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 12.2.2 US
- 12.2.2.1 US to dominate global market for patient experience technology
- 12.2.3 CANADA
- 12.2.3.1 Advancing patient-centric digital health solutions
- 12.3 EUROPE
- 12.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 12.3.2 UK
- 12.3.2.1 NHS-driven patient-centric innovation
- 12.3.3 GERMANY
- 12.3.3.1 Digital health leadership and patient engagement
- 12.3.4 FRANCE
- 12.3.4.1 Advancing patient-centric digital health
- 12.3.5 ITALY
- 12.3.5.1 Regional growth and telemedicine expansion
- 12.3.6 SPAIN
- 12.3.6.1 Patient-centric digital health and regional innovation
- 12.3.7 REST OF EUROPE
- 12.4 ASIA PACIFIC
- 12.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 12.4.2 JAPAN
- 12.4.2.1 Rapidly growing elderly population to propel market expansion
- 12.4.3 CHINA
- 12.4.3.1 Widespread super-app integration to accelerate adoption
- 12.4.4 INDIA
- 12.4.4.1 National digital health programs accelerating market growth in India
- 12.4.5 SOUTH KOREA
- 12.4.5.1 Regulatory liberalization and ICT integration fueling market growth
- 12.4.6 AUSTRALIA
- 12.4.6.1 Mature healthcare system and digital infrastructure driving adoption
- 12.4.7 REST OF ASIA PACIFIC
- 12.5 LATIN AMERICA
- 12.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 12.5.2 BRAZIL
- 12.5.2.1 Brazil to dominate patient experience technology market in Latin America
- 12.5.3 MEXICO
- 12.5.3.1 Mexico emerges as a hub for retail-integrated and multilingual patient experience platforms
- 12.5.4 REST OF LATIN AMERICA
- 12.6 MIDDLE EAST & AFRICA
- 12.6.1 MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
- 12.6.2 GCC COUNTRIES
- 12.6.2.1 Rising healthcare investments to fuel uptake
- 12.6.2.2 Saudi Arabia
- 12.6.2.2.1 Vision 2030 and MoH digital-first strategy
- 12.6.2.3 UAE
- 12.6.2.3.1 Government-led digital transformation and private-sector innovation
- 12.6.2.4 Rest of GCC
- 12.6.2.4.1 Rising demand for telehealth & virtual care
- 12.6.3 SOUTH AFRICA
- 12.6.4 REST OF MIDDLE EAST & AFRICA
13 COMPETITIVE LANDSCAPE
- 13.1 OVERVIEW
- 13.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 13.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET
- 13.3 REVENUE ANALYSIS, 2021-2025
- 13.4 MARKET SHARE ANALYSIS, 2025
- 13.5 COMPANY VALUATION AND FINANCIAL METRICS
- 13.6 BRAND/SOFTWARE COMPARISON
- 13.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.7.1 STARS
- 13.7.2 EMERGING LEADERS
- 13.7.3 PERVASIVE PLAYERS
- 13.7.4 PARTICIPANTS
- 13.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.7.5.1 Company footprint
- 13.7.5.2 Region footprint
- 13.7.5.3 Offering footprint
- 13.7.5.4 Function footprint
- 13.7.5.5 End user footprint
- 13.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.8.1 PROGRESSIVE COMPANIES
- 13.8.2 RESPONSIVE COMPANIES
- 13.8.3 DYNAMIC COMPANIES
- 13.8.4 STARTING BLOCKS
- 13.8.5 COMPETITIVE BENCHMARKING OF STARTUPS/SMES, 2025
- 13.8.5.1 Detailed list of key startups/SMEs
- 13.8.5.2 Competitive benchmarking of key startups/SMEs
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 SOLUTION/SERVICE LAUNCHES
- 13.9.2 DEALS
- 13.9.3 EXPANSIONS
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 PRESS GANEY
- 14.1.1.1 Business overview
- 14.1.1.2 Solutions offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Solution launches and enhancements
- 14.1.1.3.2 Deals
- 14.1.1.4 MnM view
- 14.1.1.4.1 Right to win
- 14.1.1.4.2 Strategic choices
- 14.1.1.4.3 Weaknesses and competitive threats
- 14.1.2 NATIONAL RESEARCH CORPORATION
- 14.1.2.1 Business overview
- 14.1.2.2 Solutions offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Solution launches and enhancements
- 14.1.2.4 MnM view
- 14.1.2.4.1 Right to win
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses and competitive threats
- 14.1.3 MEDALLIA INC.
- 14.1.3.1 Business overview
- 14.1.3.2 Solutions offered
- 14.1.3.3 Recent developments
- 14.1.3.3.1 Solution launches and enhancements
- 14.1.3.3.2 Deals
- 14.1.3.4 MnM view
- 14.1.3.4.1 Right to win
- 14.1.3.4.2 Strategic choices
- 14.1.3.4.3 Weaknesses and competitive threats
- 14.1.4 PHREESIA
- 14.1.4.1 Business overview
- 14.1.4.2 Products offered
- 14.1.4.3 Recent developments
- 14.1.4.3.1 Solution launches and enhancements
- 14.1.4.3.2 Deals
- 14.1.4.4 MnM view
- 14.1.4.4.1 Right to win
- 14.1.4.4.2 Strategic choices
- 14.1.4.4.3 Weaknesses and competitive threats
- 14.1.5 NICE
- 14.1.5.1 Business overview
- 14.1.5.2 Solutions offered
- 14.1.5.3 MnM view
- 14.1.5.3.1 Right to win
- 14.1.5.3.2 Strategic choices
- 14.1.5.3.3 Weaknesses and competitive threats
- 14.1.6 R1
- 14.1.6.1 Business overview
- 14.1.6.2 Solutions offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Solution launches and enhancements
- 14.1.6.3.2 Deals
- 14.1.7 EPIC SYSTEMS CORPORATION
- 14.1.7.1 Business overview
- 14.1.7.2 Solutions offered
- 14.1.7.3 Recent developments
- 14.1.7.3.1 Solution launches and enhancements
- 14.1.7.3.2 Deals
- 14.1.8 IQVIA
- 14.1.8.1 Business overview
- 14.1.8.2 Solutions offered
- 14.1.8.3 Recent developments
- 14.1.8.3.1 Solution launches and enhancements
- 14.1.9 QUALTRICS
- 14.1.9.1 Business overview
- 14.1.9.2 Solutions offered
- 14.1.9.3 Recent developments
- 14.1.9.3.1 Deals
- 14.1.9.3.2 Expansions
- 14.1.9.3.3 Other developments
- 14.1.10 RELIAS LLC
- 14.1.10.1 Business overview
- 14.1.10.2 Solutions offered
- 14.1.10.3 Recent developments
- 14.1.10.3.1 Deals
- 14.1.11 GETWELLNETWORK, INC.
- 14.1.11.1 Business overview
- 14.1.11.2 Solutions offered
- 14.1.11.3 Recent developments
- 14.1.11.3.1 Solution launches and enhancements
- 14.1.11.3.2 Deals
- 14.1.12 CIPHERHEALTH INC.
- 14.1.12.1 Business overview
- 14.1.12.2 Solutions offered
- 14.1.12.3 Recent developments
- 14.1.12.3.1 Solution launches and enhancements
- 14.1.12.3.2 Deals
- 14.1.13 KYRUUS, INC.
- 14.1.13.1 Business overview
- 14.1.13.2 Solutions offered
- 14.1.13.3 Recent developments
- 14.1.13.3.1 Solution launches and enhancements
- 14.1.13.3.2 Deals
- 14.1.14 RELATIENT
- 14.1.14.1 Business overview
- 14.1.14.2 Solutions offered
- 14.1.14.3 Recent developments
- 14.1.14.3.1 Solution launches and enhancements
- 14.1.15 ALIDA
- 14.1.15.1 Business overview
- 14.1.15.2 Solutions offered
- 14.1.16 TWILIO INC.
- 14.1.16.1 Business overview
- 14.1.16.2 Solutions offered
- 14.1.16.3 Recent developments
- 14.1.16.3.1 Solution launches and enhancements
- 14.1.16.3.2 Deals
- 14.1.17 AVAAMO
- 14.1.17.1 Business overview
- 14.1.17.2 Products offered
- 14.1.17.3 Recent developments
- 14.1.17.3.1 Solution launches and enhancements
- 14.1.18 CERTIFY HEALTH
- 14.1.18.1 Business overview
- 14.1.18.2 Solutions offered
- 14.1.18.3 Recent developments
- 14.1.18.3.1 Other developments
- 14.1.19 LUMA HEALTH INC.
- 14.1.19.1 Business overview
- 14.1.19.2 Solutions offered
- 14.1.19.3 Recent developments
- 14.1.19.3.1 Solution launches and enhancements
- 14.1.19.3.2 Deals
- 14.1.20 SOLUTIONREACH
- 14.1.20.1 Business overview
- 14.1.20.2 Solutions offered
- 14.1.20.3 Recent developments
- 14.1.20.3.1 Solution launches and enhancements
- 14.1.21 SALESFORCE, INC.
- 14.1.21.1 Business overview
- 14.1.21.2 Solutions offered
- 14.1.21.3 Recent developments
- 14.1.21.3.1 Solution launches and enhancements
- 14.1.1 PRESS GANEY
- 14.2 OTHER PLAYERS
- 14.2.1 VITAL
- 14.2.2 NEXHEALTH
- 14.2.3 COLLECTLY, INC.
- 14.2.4 BUSINESS INTEGRITY SERVICES
- 14.2.5 BAMBOO HEALTH
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.1.1 SECONDARY DATA
- 15.1.1.1 Key data from secondary sources
- 15.1.2 PRIMARY DATA
- 15.1.2.1 Key data from primary sources
- 15.1.2.2 Breakdown of primary sources
- 15.1.1 SECONDARY DATA
- 15.2 RESEARCH METHODOLOGY DESIGN
- 15.3 MARKET SIZE ESTIMATION
- 15.4 MARKET BREAKDOWN & DATA TRIANGULATION
- 15.5 RESEARCH ASSUMPTIONS
- 15.5.1 MARKET SIZING ASSUMPTIONS
- 15.5.2 OVERALL STUDY ASSUMPTIONS
- 15.6 RISK ASSESSMENT
- 15.7 RESEARCH LIMITATIONS
- 15.7.1 METHODOLOGY-RELATED LIMITATIONS
- 15.7.2 SCOPE-RELATED LIMITATIONS
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES
- TABLE 2 PATIENT EXPERIENCE TECHNOLOGY MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 3 PATIENT EXPERIENCE TECHNOLOGY MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 4 AVERAGE SELLING PRICE TREND OF PATIENT EXPERIENCE SOFTWARE, BY KEY PLAYER, 2022-2025 (USD)
- TABLE 5 AVERAGE SELLING PRICE TREND OF PATIENT EXPERIENCE TECHNOLOGY, BY REGION, 2022-2025 (USD)
- TABLE 6 PATIENT EXPERIENCE TECHNOLOGY MARKET: KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 7 CASE STUDY 1: IMPROVED PATIENT-CENTERED CARE WITH DIGIVALET PATIENT EXPERIENCE PLATFORM
- TABLE 8 CASE STUDY 2: PAPERLESS ADMISSIONS VIA PWC + SALESFORCE DIGITAL PATIENT PORTAL
- TABLE 9 CASE STUDY 3: TIMELY PATIENT COMMUNICATIONS WITH TWILIO MESSAGING
- TABLE 10 CASE STUDY 4: DIGITAL WAYFINDING & WI-FI ENHANCEMENTS BY WORLDWIDE TECHNOLOGY
- TABLE 11 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 12 JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR PATIENT EXPERIENCE TECHNOLOGY
- TABLE 13 PATIENT EXPERIENCE TECHNOLOGY MARKET: KEY PATENTS/PATENT APPLICATIONS
- TABLE 14 REGULATORY SCENARIO IN NORTH AMERICA
- TABLE 15 REGULATORY SCENARIO IN EUROPE
- TABLE 16 REGULATORY SCENARIO IN ASIA PACIFIC
- TABLE 17 REGULATORY SCENARIO IN MIDDLE EAST & AFRICA
- TABLE 18 REGULATORY SCENARIO IN LATIN AMERICA
- TABLE 19 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF TOP THREE END USERS (%)
- TABLE 25 KEY BUYING CRITERIA FOR TOP THREE END USERS
- TABLE 26 PATIENT EXPERIENCE TECHNOLOGY MARKET: UNMET NEEDS
- TABLE 27 PATIENT EXPERIENCE TECHNOLOGY MARKET: END-USER EXPECTATIONS
- TABLE 28 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 29 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR APPOINTMENT SCHEDULING, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 30 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PATIENT REGISTRATION, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 31 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR VIRTUAL CARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 32 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PATIENT COMMUNICATION, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 33 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR BILLING, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 34 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR FEEDBACK MANAGEMENT, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 35 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR OTHER FUNCTIONS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 36 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 37 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 38 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 39 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR ON-PREMISE SOFTWARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 40 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR CLOUD-BASED SOFTWARE, BY REGION, 2024-2031 (USD MILLION)
- TABLE 41 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HYBRID SOFTWARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 42 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 43 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 44 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR MANAGED SERVICES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 45 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PROFESSIONAL SERVICES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 46 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 47 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 48 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 49 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HOSPITALS & HEALTH SYSTEMS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 50 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR OUTPATIENT & AMBULATORY CARE CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 51 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PHYSICIAN & GROUP PRACTICES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 52 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR LONG-TERM CARE & POST-ACUTE FACILITIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 53 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR OTHER HEALTHCARE PROVIDERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 54 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PAYERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 55 PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PHARMA & BIOTECH COMPANIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 56 PATIENT EXPERIENCE TECHNOLOGY FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 57 PATIENT EXPERIENCE TECHNOLOGY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 58 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 59 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 60 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 61 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 62 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 63 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 64 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 65 US: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 66 US: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 67 US: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 68 US: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 69 US: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 70 US: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 71 CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 72 CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 73 CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 74 CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 75 CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 76 CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 77 EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 78 EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 79 EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 80 EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 81 EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 82 EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 83 EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 84 UK: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 85 UK: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 86 UK: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 87 UK: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 88 UK: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 89 UK: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 90 GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 91 GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 92 GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 93 GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 94 GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 95 GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 96 FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 97 FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 98 FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 99 FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 100 FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 101 FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 102 ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 103 ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 104 ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 105 ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 106 ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 107 ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 108 SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 109 SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 110 SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 111 SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 112 SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 113 SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 114 REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 115 REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 116 REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 117 REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 118 REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 119 REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 120 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 121 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 122 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 123 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 124 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 125 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 126 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 127 JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 128 JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 129 JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 130 JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 131 JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 132 JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 133 CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 134 CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 135 CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 136 CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 137 CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 138 CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 139 INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 140 INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 141 INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 142 INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 143 INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 144 INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 145 SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 146 SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 147 SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 148 SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 149 SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 150 SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 151 AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 152 AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 153 AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 154 AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 155 AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 156 AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 157 REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 158 REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 159 REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 160 REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 161 REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 162 REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 163 LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 164 LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 165 LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 166 LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 167 LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 168 LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 169 LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 170 BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 171 BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 172 BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 173 BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 174 BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 175 BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 176 MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 177 MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 178 MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 179 MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 180 MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 181 MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 182 REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 183 REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 184 REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 185 REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 186 REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 187 REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 188 MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 189 MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 190 MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 191 MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 192 MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 193 MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 194 MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 195 GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 196 GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 197 GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 198 GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 199 GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 200 GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 201 SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 202 SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 203 SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 204 SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 205 SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 206 SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 207 UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 208 UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 209 UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 210 UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 211 UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 212 UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 213 REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 214 REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 215 REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 216 REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 217 REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 218 REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 219 SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 220 SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 221 SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 222 SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 223 SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 224 SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 225 REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 226 REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 227 REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 228 REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 229 REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 230 REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 231 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, JANUARY 2023-JULY 2026
- TABLE 232 PATIENT EXPERIENCE TECHNOLOGY MARKET: DEGREE OF COMPETITION
- TABLE 233 PATIENT EXPERIENCE TECHNOLOGY MARKET: REGION FOOTPRINT
- TABLE 234 PATIENT EXPERIENCE TECHNOLOGY MARKET: OFFERING FOOTPRINT
- TABLE 235 PATIENT EXPERIENCE TECHNOLOGY MARKET: FUNCTION FOOTPRINT
- TABLE 236 PATIENT EXPERIENCE TECHNOLOGY MARKET: END USER FOOTPRINT
- TABLE 237 PATIENT EXPERIENCE TECHNOLOGY MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 238 PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 239 PATIENT EXPERIENCE TECHNOLOGY MARKET: SOLUTION/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 240 PATIENT EXPERIENCE TECHNOLOGY MARKET: DEALS, JANUARY 2023 - JULY 2026
- TABLE 241 PATIENT EXPERIENCE TECHNOLOGY MARKET: EXPANSIONS, JANUARY 2023 - JULY 2026
- TABLE 242 PRESS GANEY: COMPANY OVERVIEW
- TABLE 243 PRESS GANEY: SOLUTIONS OFFERED
- TABLE 244 PRESS GANEY: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 245 PRESS GANEY: DEALS, JANUARY 2023-JULY 2026
- TABLE 246 NATIONAL RESEARCH CORPORATION: COMPANY OVERVIEW
- TABLE 247 NATIONAL RESEARCH CORPORATION: SOLUTIONS OFFERED
- TABLE 248 NATIONAL RESEARCH CORPORATION: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 249 MEDALLIA INC.: COMPANY OVERVIEW
- TABLE 250 MEDALLIA INC.: SOLUTIONS OFFERED
- TABLE 251 MEDALLIA INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 252 MEDALLIA INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 253 PHREESIA: COMPANY OVERVIEW
- TABLE 254 PHREESIA: SOLUTIONS OFFERED
- TABLE 255 PHREESIA: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 256 PHREESIA: DEALS, JANUARY 2023-JULY 2026
- TABLE 257 NICE: COMPANY OVERVIEW
- TABLE 258 NICE: SOLUTIONS OFFERED
- TABLE 259 R1: COMPANY OVERVIEW
- TABLE 260 R1: SOLUTIONS OFFERED
- TABLE 261 R1 RCM INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 262 R1: DEALS, JANUARY 2023-JULY 2026
- TABLE 263 EPIC SYSTEMS CORPORATION: COMPANY OVERVIEW
- TABLE 264 EPIC SYSTEMS CORPORATION: SOLUTIONS OFFERED
- TABLE 265 EPIC SYSTEMS CORPORATION: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 266 EPIC SYSTEMS CORPORATION: DEALS, JANUARY 2023-JULY 2026
- TABLE 267 IQVIA: COMPANY OVERVIEW
- TABLE 268 IQVIA: SOLUTIONS OFFERED
- TABLE 269 IQVIA: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 270 QUALTRICS: COMPANY OVERVIEW
- TABLE 271 QUALTRICS: SOLUTIONS OFFERED
- TABLE 272 QUALTRICS: DEALS, JANUARY 2023-JULY 2026
- TABLE 273 QUALTRICS: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 274 QUALTRICS: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 275 RELIAS LLC: COMPANY OVERVIEW
- TABLE 276 RELIAS LLC: SOLUTIONS OFFERED
- TABLE 277 RELIAS LLC: DEALS, JANUARY 2023-JULY 2026
- TABLE 278 GETWELLNETWORK, INC.: COMPANY OVERVIEW
- TABLE 279 GETWELLNETWORK, INC.: SOLUTIONS OFFERED
- TABLE 280 GETWELLNETWORK, INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 281 GETWELLNETWORK, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 282 CIPHERHEALTH INC.: COMPANY OVERVIEW
- TABLE 283 CIPHERHEALTH INC.: SOLUTIONS OFFERED
- TABLE 284 CIPHERHEALTH INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 285 CIPHERHEALTH INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 286 KYRUUS, INC.: COMPANY OVERVIEW
- TABLE 287 KYRUUS, INC.: SOLUTIONS OFFERED
- TABLE 288 KYRUUS, INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 289 KYRUUS, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 290 RELATIENT: COMPANY OVERVIEW
- TABLE 291 RELATIENT: SOLUTIONS OFFERED
- TABLE 292 RELATIENT: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 293 ALIDA: COMPANY OVERVIEW
- TABLE 294 ALIDA: SOLUTIONS OFFERED
- TABLE 295 TWILIO INC.: COMPANY OVERVIEW
- TABLE 296 TWILIO INC.: SOLUTIONS OFFERED
- TABLE 297 TWILIO INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 298 TWILIO INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 299 AVAAMO: COMPANY OVERVIEW
- TABLE 300 AVAAMO: SOLUTIONS OFFERED
- TABLE 301 AVAAMO: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 302 CERTIFY HEALTH: COMPANY OVERVIEW
- TABLE 303 CERTIFY HEALTH: SOLUTIONS OFFERED
- TABLE 304 CERTIFY HEALTH: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 305 LUMA HEALTH INC.: COMPANY OVERVIEW
- TABLE 306 LUMA HEALTH INC.: SOLUTIONS OFFERED
- TABLE 307 LUMA HEALTH INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 308 LUMA HEALTH INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 309 SOLUTIONREACH: COMPANY OVERVIEW
- TABLE 310 SOLUTIONREACH: SOLUTIONS OFFERED
- TABLE 311 SOLUTIONREACH: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 312 SALESFORCE, INC.: COMPANY OVERVIEW
- TABLE 313 SALESFORCE, INC.: SOLUTIONS OFFERED
- TABLE 314 SALESFORCE, INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023-JULY 2026
- TABLE 315 VITAL: COMPANY OVERVIEW
- TABLE 316 NEXHEALTH: COMPANY OVERVIEW
- TABLE 317 COLLECTLY, INC.: COMPANY OVERVIEW
- TABLE 318 BUSINESS INTEGRITY SERVICES: COMPANY OVERVIEW
- TABLE 319 BAMBOO HEALTH: COMPANY OVERVIEW
- TABLE 320 FACTOR ANALYSIS
- TABLE 321 RISK ASSESSMENT: PATIENT EXPERIENCE TECHNOLOGY MARKET
List of Figures
- FIGURE 1 PATIENT EXPERIENCE TECHNOLOGY MARKET SEGMENTATION & REGIONAL SCOPE
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL PATIENT EXPERIENCE TECHNOLOGY MARKET, 2024-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, 2023-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF PATIENT EXPERIENCE TECHNOLOGY MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN PATIENT EXPERIENCE TECHNOLOGY MARKET DURING FORECAST PERIOD
- FIGURE 8 INCREASING ADOPTION OF DIGITAL HEALTH SOLUTIONS TO ENHANCE PATIENT ENGAGEMENT
- FIGURE 9 SOFTWARE/PLATFORMS IN NORTH AMERICA TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 10 INDIA TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 11 PATIENT EXPERIENCE TECHNOLOGY MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 12 PATIENT EXPERIENCE TECHNOLOGY MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 13 PATIENT EXPERIENCE TECHNOLOGY MARKET: VALUE CHAIN ANALYSIS
- FIGURE 14 PATIENT EXPERIENCE TECHNOLOGY MARKET: ECOSYSTEM ANALYSIS
- FIGURE 15 AVERAGE SELLING PRICE TREND OF PATIENT EXPERIENCE TECHNOLOGY, BY REGION, 2022-2025 (USD)
- FIGURE 16 PATIENT EXPERIENCE TECHNOLOGY MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- FIGURE 17 RECENT FUNDING ACTIVITY IN PATIENT EXPERIENCE TECHNOLOGY MARKET
- FIGURE 18 GLOBAL PATENT PUBLICATION TRENDS IN PATIENT EXPERIENCE TECHNOLOGY, 2015-2026
- FIGURE 19 JURISDICTION ANALYSIS OF PATIENT EXPERIENCE TECHNOLOGY PATENTS, JANUARY 2015-SEPTEMBER 2026
- FIGURE 20 PATIENT EXPERIENCE TECHNOLOGY MARKET: PATENT ANALYSIS, JANUARY 2015-SEPTEMBER 2026
- FIGURE 21 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
- FIGURE 22 KEY BUYING CRITERIA FOR TOP THREE END USERS
- FIGURE 23 NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET SNAPSHOT
- FIGURE 24 ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET SNAPSHOT
- FIGURE 25 PATIENT EXPERIENCE TECHNOLOGY MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025 (USD MILLION)
- FIGURE 26 MARKET SHARE ANALYSIS OF KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, 2025
- FIGURE 27 EV/EBITDA OF KEY VENDORS
- FIGURE 28 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 29 PATIENT EXPERIENCE TECHNOLOGY MARKET: BRAND/SOFTWARE COMPARISON
- FIGURE 30 PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 31 PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPANY FOOTPRINT
- FIGURE 32 PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 33 NATIONAL RESEARCH CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 34 PHREESIA: COMPANY SNAPSHOT (2025)
- FIGURE 35 NICE: COMPANY SNAPSHOT (2025)
- FIGURE 36 IQVIA: COMPANY SNAPSHOT (2025)
- FIGURE 37 TWILIO INC.: COMPANY SNAPSHOT (2025)
- FIGURE 38 SALESFORCE, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 39 RESEARCH DESIGN
- FIGURE 40 PRIMARY SOURCES
- FIGURE 41 INSIGHTS FROM INDUSTRY EXPERTS
- FIGURE 42 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 43 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 44 SUPPLY-SIDE MARKET ESTIMATION
- FIGURE 45 PATIENT EXPERIENCE TECHNOLOGY MARKET: REVENUE ESTIMATION APPROACH
- FIGURE 46 BOTTOM-UP APPROACH
- FIGURE 47 CAGR PROJECTIONS FROM ANALYSIS OF DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES (2026-2031)
- FIGURE 48 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 49 TOP-DOWN APPROACH
- FIGURE 50 DATA TRIANGULATION METHODOLOGY


