


 |
市場調查報告書
商品編碼
2111248
全球單向帶市場:依纖維類型、樹脂類型、終端應用產業及地區分類-預測至2031年Unidirectional (UD) Tapes Market by Fiber Type (Glass, Carbon), Resin Type (Thermoset, Thermoplastic), End-use Industry (Aerospace & Defense, Automotive, Sports & Leisure, Energy), and Region - Forecast to 2031 |
||||||

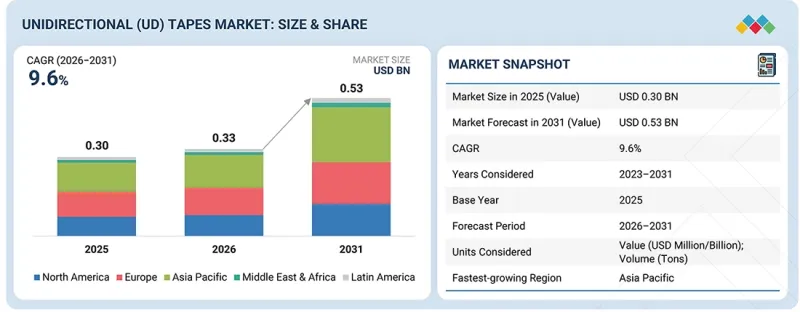
預計到 2026 年,UD 膠帶市場價值將達到 3.3 億美元,到 2031 年將達到 5.3 億美元。
預計預測期內複合年成長率約為9.6%。碳纖維單向帶材因其優異的強度重量比、高剛性、低密度和卓越的抗疲勞性能,預計將成為業界成長最快的產品。憑藉其優異的強度重量比,這些帶材可廣泛應用於汽車、航太與國防、能源以及體育休閒等多個產業。電動車產量的不斷成長、飛機輕量化部件需求的日益增加以及風力發電系統的廣泛應用,都在推動碳纖維單向帶材的普及。
| 調查範圍 | |
|---|---|
| 調查期 | 2023-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(百萬/十億美元),數量(噸) |
| 部分 | 依纖維類型、樹脂類型、最終用途產業、地區 |
| 目標區域 | 北美、歐洲、亞太地區、中東和非洲以及拉丁美洲 |
此外,熱塑性複合材料技術、自動化膠帶鋪放技術和碳纖維製造流程的進步正在擴大生產效率和應用範圍。
“從以金額為準來看,熱塑性樹脂預計在預測期內將實現最高的複合年成長率。”
由於熱塑性樹脂基單向(UD)膠帶具有輕質、高抗衝擊性、快速加工和可回收等優點,預計其市場成長速度將最為迅猛。這些膠帶廣泛應用於汽車、航太與國防、能源、運動休閒和工業等眾多需要高效製造和高性能複合材料的產業。電動車、輕型飛機零件和再生可再生能源發電發電廠的日益普及,進一步推動了對熱塑性樹脂UD膠帶的需求成長。由於熱塑性樹脂可以重新加熱和加工,因此具有更大的設計彈性,並有助於縮短生產週期。此外,PEEK、PEKK、PPS和聚醯胺等高性能熱塑性基材的開發,也為這些膠帶的應用領域創造了更多機會。
“從以金額為準來看,預計能源終端用戶行業在預測期內將錄得最高的複合年成長率。”
隨著對可再生能源基礎設施投資的不斷增加,以及風力發電應用領域對輕質高強度材料需求的日益成長,能源終端用戶產業預計將成為單向帶材市場最大的成長領域。由於單向帶材具有優異的拉伸強度、剛度、抗疲勞性和定向增強性能,其在風力發電機葉片製造中的應用日益廣泛。加速研發更大、高功率的風力發電機將推動對兼具性能提升和重量減輕的先進複合材料的需求。
此外,全球為減少碳排放和擴大清潔能源供給能力所做的努力正在加速推進,這將進一步促進對風發電工程的投資。碳纖維和玻璃纖維單向帶材的技術進步、熱塑性樹脂和熱固性樹脂性能的提升以及先進複合材料製造流程的廣泛應用,都為市場創造了更多機會。亞太地區、歐洲和北美對可再生能源投資的增加將推動該領域的成長。
“就市場規模而言,預計亞太地區在預測期內將實現最高的複合年成長率。”
亞太地區預計將成為單向(UD)膠帶市場成長最快的地區,這主要得益於快速的工業化進程、汽車和航太產業的產能擴張以及對可再生能源和基礎設施的投資。對輕盈、高強度和耐用複合材料日益成長的需求,推動了UD膠帶在各個終端用戶行業的廣泛應用。亞太地區UD膠帶市場的主要促進因素包括強大的製造設施、汽車生產設施、電動車生產設施和風力發電設施。此外,該地區纖維和樹脂複合材料製造商的存在,以及對先進材料製造和研發投入的增加,為市場提供了強大的供應鏈能力。政府對先進製造、輕量材料、可再生能源和基礎設施的支持也促進了市場成長。預計未來幾年,製造設施的擴張、技術的發展以及熱塑性樹脂和熱固性樹脂複合複合材料解決方案的日益普及,將繼續推動亞太地區UD膠帶市場的發展。
本報告對以下公司進行了全面分析:
市場的主要參與者包括東麗株式會社(日本)、赫克塞爾公司(美國)、帝人株式會社(日本)、三菱化學集團(日本)、Syensqo(比利時)、塞拉尼斯公司(美國)、沙烏地基礎工業公司(沙烏地阿拉伯)、威格斯公司(英國)、贏取工業集團(德國)、SGL Carbon SE(德國)、日本化會(日本)化學公司(日本)化學股)、SGL Carbon SE(德國)、日本股)、日本株式化學公司(日本社)、SGL Carbon SE. Technical Textile Inc.(土耳其)和Saertex GmbH & Co. KG(德國)。
調查範圍
本研究報告按纖維類型(碳纖維、玻璃纖維)、樹脂類型(熱塑性樹脂、熱固性樹脂)、終端應用產業(航太與國防、汽車、體育休閒、能源)以及地區(亞太、中東和非洲、歐洲、北美、拉丁美洲)對單向(UD)膠帶市場進行細分。報告涵蓋了影響UD膠帶市場成長的關鍵因素(市場促進因素、阻礙因素、挑戰、機會等)的詳細資訊。對主要行業參與企業的深入調查,揭示了他們的業務概況、產品與解決方案、關鍵策略以及UD膠帶市場的最新趨勢。此外,該報告還對UD膠帶市場生態系統中的新創公司和新興企業進行了競爭分析。
購買本報告的理由
本報告透過提供UD膠帶市場及其細分市場最準確的銷售預測,幫助市場領導和新參與企業更了解市場。報告有助於相關人員了解競爭格局,獲得更深入的洞察,最佳化業務定位,並制定合適的打入市場策略。此外,報告還幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 對影響 UD 膠帶市場成長的關鍵促進因素(對輕質、高強度複合材料的需求不斷成長)、阻礙因素(製造和加工成本高)、機會(可回收熱塑性複合材料的採用率提高)和挑戰(原料價格波動和供應限制)進行分析。
- 產品開發/創新:深入了解 UD 膠帶市場的未來技術、研發活動、材料創新、樹脂技術進步、自動化膠帶鋪放技術以及新產品發布。
- 市場發展:除了提供有關有吸引力和高成長市場的全面資訊外,本報告還按主要地區和最終用途行業分析了 UD 膠帶市場。
- 市場多元化:本報告提供了有關 UD 膠帶市場的新產品開發、新興應用、未開發地區、近期趨勢、策略聯盟、產能擴張和投資的全面資訊。
- 競爭分析:我們對主要公司的市場佔有率、成長策略和產品線進行了詳細評估,這些公司包括東麗株式會社(日本)、赫克塞爾公司(美國)、帝人株式會社(日本)、三菱化學集團(日本)、Syensqo(比利時)、塞拉尼斯公司(美國)、沙烏地阿拉伯基礎工業公司(沙烏地阿拉伯)、威格斯公司(德國工業集團)(德國工業公司(英國)、美國國家)、創工業公司(英國) SE(德國)、三井化學株式會社(日本)、旭化成株式會社(日本)、Kordsa Technical Textile Inc.(土耳其)和Saertex GmbH & Co. KG(德國)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 新的經營模式和生態系統的變化
- 參與企業一級/二級/三級市場的策略性舉措。
第5章 產業趨勢
- 波特五力分析
- 總體經濟指標
- 價值鏈分析
- 生態系分析
- 價格分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅對UD膠帶市場的影響
第6章:透過採用技術、專利、數位技術和人工智慧實現策略顛覆
- 主要新興技術
- 互補技術
- 技術/產品藍圖
- 專利分析
- 未來應用
- 人工智慧/生成式人工智慧對UD膠帶市場的影響
- 成功案例和實際應用
第7章永續性和監管情勢
- 當地法規和合規性
- 對永續性的承諾
- 對永續性和監管政策舉措的影響
- 認證、標籤檢視、環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 實施障礙和內部挑戰
- 各個終端用戶產業尚未滿足的需求
- 市場盈利
第9章:UD膠帶市場(依纖維類型分類)
- 碳纖維
- 玻璃纖維
- 其他
第10章:UD膠帶市場(依樹脂類型分類)
- 熱固性樹脂
- 熱塑性樹脂
第11章:UD膠帶市場(以終端用戶產業分類)
- 航太/國防
- 車
- 運動與休閒
- 能源
- 其他
第12章:UD膠帶市場(按地區分類)
- 北美洲
- 美國
- 加拿大
- 歐洲
- 德國
- 法國
- 英國
- 西班牙
- 義大利
- 俄羅斯
- 其他
- 亞太地區
- 中國
- 日本
- 韓國
- 台灣
- 其他
- 拉丁美洲
- 巴西
- 其他
- 中東和非洲
- 海灣合作理事會國家
- 以色列
- 其他
第13章 競爭格局
- 概述
- 主要公司的策略/優勢
- 收入分析
- 市佔率分析
- 品牌對比
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 競爭格局
第14章:公司簡介
- 大公司
- TORAY INDUSTRIES, INC.
- HEXCEL CORPORATION
- TEIJIN LIMITED
- MITSUBISHI CHEMICAL GROUP CORPORATION
- SYENSQO
- CELANESE CORPORATION
- SABIC
- EVONIK INDUSTRIES AG
- SGL CARBON
- VICTREX PLC
- MITSUI CHEMICALS, INC.
- ASAHI KASEI CORPORATION
- KORDSA
- SAERTEX GMBH & CO. KG
- 其他公司
- KINGFA SCI. & TECH. CO., LTD.
- BARRDAY INC.
- TCR COMPOSITES, INC.
- LINEAT COMPOSITES
- BUFA GROUP
- JIANGSU HENGSHEN CO., LTD.
- ZHONGFU SHENYING CARBON FIBER CO., LTD.
- SUPREM SA
- BGF INDUSTRIES, INC.
- CHOMARAT GROUP
- OXEON AB
第15章:調查方法
第16章附錄
The unidirectional tapes market is estimated at USD 0.33 billion in 2026 and is projected to reach USD 0.53 billion by 2031, registering a CAGR of approximately 9.6% during the forecast period. UD tapes made from carbon fibers are likely to witness the highest growth in the industry due to their better strength-to-weight ratio, higher stiffness, lower density, and good fatigue resistance properties. These tapes can be used in a wide range of applications in various industries, including automotive, aerospace & defense, energy, and sports & leisure, owing to their strength-to-weight properties. Increasing production of electric vehicles, higher demand for lightweight aircraft parts, and rising use of wind energy systems are propelling the adoption of carbon fiber UD tapes.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2023-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion); Volume (Tons) |
| Segments | Fiber Type, Resin Type, End-use Industry |
| Regions covered | North America, Europe, Asia-Pacific, Middle East & Africa, and Latin America |
Furthermore, developments in thermoplastic composites technology, automated tape placement technology, and carbon fiber manufacturing processes are boosting productivity and application scope.
"In terms of value, the thermoplastic resin type is expected to register the highest CAGR during the forecast period."
The growth in the usage of thermoplastic resin-based UD tapes is anticipated to witness the highest growth in the market on account of their lightweight properties, high impact resistance, fast processability, and recyclable nature. They find applications in various industries like automotive, aerospace & defense, energy, sports & leisure, and industrial where efficient manufacturing and performance of composite materials is required. The increasing use of electric vehicles, lightweight aircraft parts, and renewable energy plants is contributing to rising demand for UD tapes made from thermoplastics. The reheat and reprocessable nature of thermoplastics makes them highly designable and helps in reducing manufacturing cycles. Moreover, developments in high-performance thermoplastic matrices like PEEK, PEKK, PPS, and polyamides have opened up various opportunities for their applications.
"In terms of value, the energy end-use industry is expected to register the highest CAGR during the forecast period."
The energy end-use industry will be the largest growth sector in the unidirectional tapes market due to rising investments in renewable energy infrastructure as well as growing requirements for lightweight and high-strength materials in wind energy applications. UD tapes are increasingly used in the construction of wind turbine blades because of the excellent tensile strength, stiffness, fatigue resistance, and directional reinforcement offered by the material. Growing efforts to develop larger and stronger wind turbines will drive the demand for advanced composite materials, which could enhance performance while also reducing weight.
Furthermore, rising efforts worldwide to cut down on carbon emissions and boost clean energy capacity will further bolster investment in wind energy projects. Technological advancements in carbon fiber and glass fiber UD tapes, improvements in the performance of thermoplastic and thermoset resins, and the increasing use of advanced composite manufacturing processes are creating more opportunities for the market. Increasing investments in renewable energy in Asia Pacific, Europe, and North America will drive the segment's growth.
"In terms of value, Asia Pacific is expected to register the highest CAGR during the forecast period."
The Asia Pacific region is predicted to witness the highest growth rate in the unidirectional tapes market on account of rapid industrialization, an increase in automotive and aerospace production, and investments in renewable energy and infrastructure. The rising demand for lightweight and high-strength durable composite materials has led to an increased utilization of UD tapes in various end-user industries. Some of the factors driving the Asia Pacific UD tapes market include the availability of strong manufacturing facilities, automotive production facilities, electric vehicle production facilities, and wind energy production facilities in the region. Moreover, the availability of fiber and resin composite manufacturers in the region, along with increasing investments in advanced material manufacturing and R&D, is providing strong supply chain capabilities to the market. Government support for advanced manufacturing, lightweight materials, renewable energy, and infrastructure is also driving the market growth. The growing manufacturing facilities, technology development, and increasing use of composite solutions made up of thermoplastics and thermosets are estimated to drive the Asia Pacific UD tapes market in the coming years.
This study has been validated through primary interviews with industry experts globally. The primary sources have been divided into the following three categories:
- By Company Type: Tier 1 - 60%, Tier 2 - 20%, and Tier 3 - 20%
- By Designation: C-level - 33%, Director-level - 33%, and Managers - 34%
- By Region: North America - 15%, Europe - 25%, Asia Pacific - 30%, Middle East & Africa - 15%, Latin America - 15%
The report provides a comprehensive analysis of the following companies:
Prominent companies in this market are Toray Industries, Inc. (Japan), Hexcel Corporation (US), Teijin Limited (Japan), Mitsubishi Chemical Group (Japan), Syensqo (Belgium), Celanese Corporation (US), SABIC (Saudi Arabia), Victrex plc (UK), Evonik Industries AG (Germany), SGL Carbon SE (Germany), Mitsui Chemicals, Inc. (Japan), Asahi Kasei Corporation (Japan), Kordsa Technical Textile Inc. (Turkiye), and Saertex GmbH & Co. KG (Germany), among others.
Research Coverage
This research report categorizes the unidirectional tapes market by fiber type (carbon, glass), resin type (thermoplastic, thermoset), end-use industry (aerospace & defense, automotive, sports & leisure, energy), and region (Asia Pacific, Middle East & Africa, Europe, North America, and Latin America). The scope of the report includes detailed information on the major factors influencing the growth of the unidirectional tapes market, including drivers, restraints, challenges, and opportunities. A thorough examination of key industry players has been conducted to provide insights into their business overview, products and solutions, key strategies, and recent developments in the unidirectional tapes market. This report also includes a competitive analysis of startups and emerging companies in the unidirectional tapes market ecosystem.
Reasons to buy this report
The report will help market leaders/new entrants in this market with information on the closest approximations of revenue for the overall unidirectional tapes market and its subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (Rising demand for lightweight, High-strength composite materials), restraints (high production and processing costs), opportunities (growing adoption of recyclable thermoplastic composites), and challenges (raw material price volatility and supply constraints) influencing the growth of the unidirectional tapes market.
- Product Development/Innovation: Detailed insights into upcoming technologies, research and development activities, material innovations, resin advancements, automated tape placement technologies, and product launches in the unidirectional tapes market.
- Market Development: Comprehensive information on attractive and high-growth markets, with the report analyzing the unidirectional tapes market across key regions and end-use industries.
- Market Diversification: Exhaustive information on new product developments, emerging applications, untapped geographies, recent developments, strategic collaborations, capacity expansions, and investments in the unidirectional tapes market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and product offerings of leading players like Toray Industries, Inc. (Japan), Hexcel Corporation (US), Teijin Limited (Japan), Mitsubishi Chemical Group (Japan), Syensqo (Belgium), Celanese Corporation (US), SABIC (Saudi Arabia), Victrex plc (UK), Evonik Industries AG (Germany), SGL Carbon SE (Germany), Mitsui Chemicals, Inc. (Japan), Asahi Kasei Corporation (Japan), Kordsa Technical Textile Inc. (Turkiye), and Saertex GmbH & Co. KG (Germany), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN UNIDIRECTIONAL TAPES MARKET
- 3.2 UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY AND REGION
- 3.3 UNIDIRECTIONAL TAPES MARKET, BY MATERIAL TYPE
- 3.4 UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE
- 3.5 UNIDIRECTIONAL TAPES MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing demand for lightweight, high-performance composite materials across aerospace and automotive industries
- 4.2.1.2 Rising adoption of thermoplastic UD tapes in automated, high-volume manufacturing processes
- 4.2.1.3 Growing emphasis on fuel efficiency, vehicle electrification, and carbon emission reduction driving lightweight material adoption
- 4.2.2 RESTRAINTS
- 4.2.2.1 High material and processing costs associated with advanced fiber and resin systems
- 4.2.2.2 Complex manufacturing processes and stringent qualification requirements for structural applications
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expanding use of continuous fiber-reinforced thermoplastic UD tapes in electric vehicles and battery systems
- 4.2.3.2 Increasing deployment of automated fiber placement and automated tape laying technologies
- 4.2.3.3 Growing demand for recyclable thermoplastic composite solutions across transportation and industrial applications
- 4.2.4 CHALLENGES
- 4.2.4.1 Volatility in carbon fiber and specialty thermoplastic resin prices
- 4.2.4.2 Limited recycling infrastructure and end-of-life management for advanced composite materials
- 4.2.4.3 Technical challenges in balancing production scalability with consistent quality for high-performance applications
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN UNIDIRECTIONAL TAPES MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMICS INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL AEROSPACE & DEFENSE INDUSTRY
- 5.2.4 TRENDS IN GLOBAL AUTOMOTIVE INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE, BY KEY PLAYERS
- 5.5.2 AVERAGE SELLING PRICE TREND OF UNIDIRECTIONAL TAPES, BY REGION
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 392190)
- 5.6.2 EXPORT SCENARIO (HS CODE 392190)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 TORAY INDUSTRIES, INC. - CETEX THERMOPLASTIC UD TAPES
- 5.10.2 HEXCEL CORPORATION - HEXPLY & THERMOPLASTIC UD TAPES SOLUTIONS
- 5.10.3 TEIJIN LIMITED - TENAX THERMOPLASTIC UD TAPES SOLUTIONS
- 5.11 IMPACT OF 2025 US TARIFF ON UNIDIRECTIONAL TAPES MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 AUTOMATED FIBER PLACEMENT (AFP) & AUTOMATED TAPES LAYING (ATL)
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 3D AUTOMATED COMPRESSION MOLDING & OVERMOLDING
- 6.2.2 DIGITAL MANUFACTURING & AI-BASED QUALITY INSPECTION
- 6.3 TECHNOLOGY/PRODUCT ROADMAP
- 6.3.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.3.2 MID-TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 6.3.3 LONG-TERM (2030-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.4 PATENT ANALYSIS
- 6.4.1 INTRODUCTION
- 6.4.2 METHODOLOGY
- 6.4.3 DOCUMENT TYPE
- 6.4.4 INSIGHTS
- 6.4.5 LEGAL STATUS OF PATENTS
- 6.4.6 JURISDICTION ANALYSIS
- 6.4.7 TOP APPLICANTS
- 6.4.8 LIST OF PATENTS BY STATE GRID CORP CHINA
- 6.5 FUTURE APPLICATIONS
- 6.5.1 AEROSPACE & DEFENSE: LIGHTWEIGHT STRUCTURAL COMPONENTS FOR AIRCRAFT AND DEFENSE SYSTEMS
- 6.5.2 AUTOMOTIVE & ELECTRIC VEHICLES: BATTERY ENCLOSURES, CHASSIS, AND BODY REINFORCEMENT
- 6.5.3 RENEWABLE ENERGY: WIND TURBINE COMPONENTS AND HYDROGEN PRESSURE VESSELS
- 6.5.4 INDUSTRIAL APPLICATIONS: PRESSURE VESSELS, PIPELINES, AND LIGHTWEIGHT MACHINERY
- 6.5.5 SPORTS & LEISURE: HIGH-PERFORMANCE SPORTING GOODS SUCH AS BICYCLES, GOLF SHAFTS, AND TENNIS RACKETS
- 6.6 IMPACT OF AI/GEN AI ON UNIDIRECTIONAL TAPES MARKET
- 6.6.1 TOP USE CASES AND MARKET POTENTIAL
- 6.6.2 BEST PRACTICES IN UNIDIRECTIONAL TAPES PROCESSING
- 6.6.3 CASE STUDIES OF AI IMPLEMENTATION IN UNIDIRECTIONAL TAPES MARKET
- 6.6.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.6.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN UNIDIRECTIONAL TAPES MARKET
- 6.7 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.7.1 TORAY INDUSTRIES, INC.: AI-DRIVEN UD TAPES MANUFACTURING OPTIMIZATION
- 6.7.2 HEXCEL CORPORATION: AI-BASED PREDICTIVE MANUFACTURING AND QUALITY MONITORING
- 6.7.3 TEIJIN LIMITED: AI-POWERED COMPOSITE MATERIAL DESIGN OPTIMIZATION
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF UNIDIRECTIONAL TAPES
- 7.2.1.1 Carbon impact reduction
- 7.2.1.2 Eco-Applications
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF UNIDIRECTIONAL TAPES
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES, BY END-USE INDUSTRY
9 UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE
- 9.1 INTRODUCTION
- 9.2 CARBON FIBER
- 9.2.1 CARBON FIBER-BASED UD TAPES PROVIDE MORE DURABILITY OF PRODUCTS
- 9.3 GLASS FIBER
- 9.3.1 PROVIDES QUICK AND AFFORDABLE WAY TO BUILD PARTS & MOLDS AND MAKE REPAIRS
- 9.4 OTHER FIBER TYPES
10 UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE
- 10.1 INTRODUCTION
- 10.2 THERMOSET
- 10.2.1 DEMAND IN APPLICATIONS REQUIRING HIGH MECHANICAL STRENGTH AND TEMPERATURE STABILITY TO DRIVE MARKET
- 10.2.2 EPOXY
- 10.2.2.1 Excellent mechanical properties of epoxy to drive demand
- 10.2.3 OTHERS
- 10.3 THERMOPLASTIC
- 10.3.1 NEXT-GENERATION LIGHTWEIGHT MATERIALS AND AUTOMATION SUPPORTING MARKET GROWTH
- 10.3.2 POLYETHER ETHER KETONE (PEEK)
- 10.3.2.1 Most widely used thermoplastic resin in carbon fiber-based UD tapes
- 10.3.3 POLYAMIDE
- 10.3.3.1 Superior chemical properties fueling adoption
- 10.3.4 OTHERS
11 UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY
- 11.1 INTRODUCTION
- 11.2 AEROSPACE & DEFENSE
- 11.2.1 NEED FOR EXCELLENT STRENGTH-TO-WEIGHT CAPABILITY TO DRIVE MARKET
- 11.3 AUTOMOTIVE
- 11.3.1 LIGHTWEIGHTING AND ELECTRIFICATION TRENDS ACCELERATE UD TAPES ADOPTION
- 11.4 SPORTS & LEISURE
- 11.4.1 DEMAND FOR SMALL TOW CARBON FIBERS WITH HIGHER PERFORMANCE GRADES TO DRIVE MARKET
- 11.5 ENERGY
- 11.5.1 EXPANDING RENEWABLE ENERGY INFRASTRUCTURE AND HYDROGEN ECONOMY TO DRIVE DEMAND
- 11.6 OTHER END-USE INDUSTRIES
12 UNIDIRECTIONAL TAPES, BY REGION
- 12.1 INTRODUCTION
- 12.2 NORTH AMERICA
- 12.2.1 US
- 12.2.1.1 High demand from aerospace & defense and automotive industries to drive market
- 12.2.2 CANADA
- 12.2.2.1 Growing aerospace manufacturing and advanced composites adoption to drive market
- 12.2.1 US
- 12.3 EUROPE
- 12.3.1 GERMANY
- 12.3.1.1 Presence of leading aerospace and automotive manufacturers to drive market
- 12.3.2 FRANCE
- 12.3.2.1 Growing aerospace and sustainable mobility initiatives to boost market growth
- 12.3.3 UK
- 12.3.3.1 Strong aerospace and advanced composites industry to fuel market growth
- 12.3.4 SPAIN
- 12.3.4.1 Research & development initiatives supporting advanced composite technologies to drive market
- 12.3.5 ITALY
- 12.3.5.1 Growing aerospace manufacturing and advanced composites adoption to drive demand
- 12.3.6 RUSSIA
- 12.3.6.1 Technological advancements in advanced composite manufacturing to fuel demand
- 12.3.7 REST OF EUROPE
- 12.3.1 GERMANY
- 12.4 ASIA PACIFIC
- 12.4.1 CHINA
- 12.4.1.1 Rapid industrialization and advanced manufacturing to drive market
- 12.4.2 JAPAN
- 12.4.2.1 Innovations in composite materials and manufacturing technologies to drive market
- 12.4.3 SOUTH KOREA
- 12.4.3.1 Government-led initiatives supporting advanced manufacturing to drive market
- 12.4.4 TAIWAN
- 12.4.4.1 Rising demand from electronics and advanced manufacturing to propel market
- 12.4.5 REST OF ASIA PACIFIC
- 12.4.1 CHINA
- 12.5 LATIN AMERICA
- 12.5.1 BRAZIL
- 12.5.1.1 Growing adoption of advanced composite materials in automotive, aerospace, and renewable energy to drive market
- 12.5.2 REST OF LATIN AMERICA
- 12.5.1 BRAZIL
- 12.6 MIDDLE EAST & AFRICA
- 12.6.1 GCC COUNTRIES
- 12.6.1.1 Saudi Arabia
- 12.6.1.1.1 Expanding aerospace, automotive, and renewable energy sectors to drive market growth
- 12.6.1.2 UAE
- 12.6.1.2.1 Adoption of lightweight composite materials in aerospace, automotive, and infrastructure sectors to propel market
- 12.6.1.3 Rest of GCC Countries
- 12.6.1.1 Saudi Arabia
- 12.6.2 ISRAEL
- 12.6.2.1 Economic growth and advanced manufacturing initiatives to create opportunities for market players
- 12.6.3 REST OF MIDDLE EAST & AFRICA
- 12.6.1 GCC COUNTRIES
13 COMPETITIVE LANDSCAPE
- 13.1 OVERVIEW
- 13.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 13.3 REVENUE ANALYSIS
- 13.4 MARKET SHARE ANALYSIS
- 13.5 BRAND COMPARISON
- 13.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.6.1 STARS
- 13.6.2 EMERGING LEADERS
- 13.6.3 PERVASIVE PLAYERS
- 13.6.4 PARTICIPANTS
- 13.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.6.5.1 Company footprint
- 13.6.5.2 Region footprint
- 13.6.5.3 Fiber type footprint
- 13.6.5.4 Resin type footprint
- 13.6.5.5 End-use industry footprint
- 13.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.7.1 PROGRESSIVE COMPANIES
- 13.7.2 RESPONSIVE COMPANIES
- 13.7.3 DYNAMIC COMPANIES
- 13.7.4 STARTING BLOCKS
- 13.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 13.7.5.1 Detailed list of key startups/SMEs
- 13.7.5.2 Competitive benchmarking of key startups/SMEs
- 13.8 COMPANY VALUATION AND FINANCIAL METRICS
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 PRODUCT LAUNCHES
- 13.9.2 DEALS
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 TORAY INDUSTRIES, INC.
- 14.1.1.1 Business overview
- 14.1.1.2 Products offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Product launches
- 14.1.1.3.2 Deals
- 14.1.1.4 MnM view
- 14.1.1.4.1 Right to win
- 14.1.1.4.2 Strategic choices
- 14.1.1.4.3 Weaknesses and competitive threats
- 14.1.2 HEXCEL CORPORATION
- 14.1.2.1 Business overview
- 14.1.2.2 Products offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Product launches
- 14.1.2.3.2 Deals
- 14.1.2.4 MnM view
- 14.1.2.4.1 Right to win
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses and competitive threats
- 14.1.3 TEIJIN LIMITED
- 14.1.3.1 Business overview
- 14.1.3.2 Products offered
- 14.1.3.3 MnM view
- 14.1.3.3.1 Right to win
- 14.1.3.3.2 Strategic choices
- 14.1.3.3.3 Weaknesses and competitive threats
- 14.1.4 MITSUBISHI CHEMICAL GROUP CORPORATION
- 14.1.4.1 Business overview
- 14.1.4.2 Products offered
- 14.1.4.3 Recent developments
- 14.1.4.3.1 Product launches
- 14.1.4.4 MnM view
- 14.1.4.4.1 Right to win
- 14.1.4.4.2 Strategic choices
- 14.1.4.4.3 Weaknesses and competitive threats
- 14.1.5 SYENSQO
- 14.1.5.1 Business overview
- 14.1.5.2 Products offered
- 14.1.5.3 MnM view
- 14.1.5.3.1 Right to win
- 14.1.5.3.2 Strategic choices
- 14.1.5.3.3 Weaknesses and competitive threats
- 14.1.6 CELANESE CORPORATION
- 14.1.6.1 Business overview
- 14.1.6.2 Products offered
- 14.1.6.3 MnM view
- 14.1.6.3.1 Right to win
- 14.1.6.3.2 Strategic choices
- 14.1.6.3.3 Weaknesses and competitive threats
- 14.1.7 SABIC
- 14.1.7.1 Business overview
- 14.1.7.2 Products offered
- 14.1.7.3 MnM view
- 14.1.7.3.1 Right to win
- 14.1.7.3.2 Strategic choices
- 14.1.7.3.3 Weaknesses and competitive threats
- 14.1.8 EVONIK INDUSTRIES AG
- 14.1.8.1 Business overview
- 14.1.8.2 Products offered
- 14.1.8.3 MnM view
- 14.1.8.3.1 Right to win
- 14.1.8.3.2 Strategic choices
- 14.1.8.3.3 Weaknesses and competitive threats
- 14.1.9 SGL CARBON
- 14.1.9.1 Business overview
- 14.1.9.2 Products offered
- 14.1.9.3 MnM view
- 14.1.9.3.1 Right to win
- 14.1.9.3.2 Strategic choices
- 14.1.9.3.3 Weaknesses and competitive threats
- 14.1.10 VICTREX PLC
- 14.1.10.1 Business overview
- 14.1.10.2 Products offered
- 14.1.10.3 Recent developments
- 14.1.10.3.1 Deals
- 14.1.10.4 MnM view
- 14.1.10.4.1 Right to win
- 14.1.10.4.2 Strategic choices
- 14.1.10.4.3 Weaknesses and competitive threats
- 14.1.11 MITSUI CHEMICALS, INC.
- 14.1.11.1 Business overview
- 14.1.11.2 Products offered
- 14.1.11.3 MnM view
- 14.1.11.3.1 Right to win
- 14.1.11.3.2 Strategic choices
- 14.1.11.3.3 Weaknesses and competitive threats
- 14.1.12 ASAHI KASEI CORPORATION
- 14.1.12.1 Business overview
- 14.1.12.2 Products offered
- 14.1.12.3 MnM view
- 14.1.12.3.1 Right to win
- 14.1.12.3.2 Strategic choices
- 14.1.12.3.3 Weaknesses and competitive threats
- 14.1.13 KORDSA
- 14.1.13.1 Business overview
- 14.1.13.2 Products offered
- 14.1.13.3 Recent developments
- 14.1.13.3.1 Deals
- 14.1.13.4 MnM view
- 14.1.13.4.1 Right to win
- 14.1.13.4.2 Strategic choices
- 14.1.13.4.3 Weaknesses and competitive threats
- 14.1.14 SAERTEX GMBH & CO. KG
- 14.1.14.1 Business overview
- 14.1.14.2 Products offered
- 14.1.14.3 MnM view
- 14.1.14.3.1 Right to win
- 14.1.14.3.2 Strategic choices
- 14.1.14.3.3 Weaknesses and competitive threats
- 14.1.1 TORAY INDUSTRIES, INC.
- 14.2 OTHER PLAYERS
- 14.2.1 KINGFA SCI. & TECH. CO., LTD.
- 14.2.2 BARRDAY INC.
- 14.2.3 TCR COMPOSITES, INC.
- 14.2.4 LINEAT COMPOSITES
- 14.2.5 BUFA GROUP
- 14.2.6 JIANGSU HENGSHEN CO., LTD.
- 14.2.7 ZHONGFU SHENYING CARBON FIBER CO., LTD.
- 14.2.8 SUPREM SA
- 14.2.9 BGF INDUSTRIES, INC.
- 14.2.10 CHOMARAT GROUP
- 14.2.11 OXEON AB
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.1.1 SECONDARY DATA
- 15.1.1.1 Key data from secondary sources
- 15.1.2 PRIMARY DATA
- 15.1.2.1 Key data from primary sources
- 15.1.2.2 Key primary interview participants
- 15.1.2.3 Breakdown of primary interviews
- 15.1.2.4 Key industry insights
- 15.1.1 SECONDARY DATA
- 15.2 MARKET SIZE ESTIMATION
- 15.2.1 BOTTOM-UP APPROACH
- 15.2.2 TOP-DOWN APPROACH
- 15.3 BASE NUMBER CALCULATION
- 15.3.1 APPROACH 1: SUPPLY-SIDE ANALYSIS
- 15.3.2 APPROACH 2: DEMAND-SIDE ANALYSIS
- 15.4 MARKET FORECAST APPROACH
- 15.4.1 SUPPLY SIDE
- 15.4.2 DEMAND SIDE
- 15.5 DATA TRIANGULATION
- 15.6 FACTOR ANALYSIS
- 15.7 RESEARCH ASSUMPTIONS
- 15.8 RESEARCH LIMITATIONS AND RISK ASSESSMENT
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 UNIDIRECTIONAL TAPES MARKET: IMPACT OF PORTER'S FIVE FORCES
- TABLE 2 GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021-2029
- TABLE 3 UNIDIRECTIONAL TAPES MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 4 AVERAGE SELLING PRICE OF UNIDIRECTIONAL TAPES OFFERED BY KEY PLAYERS, BY END-USE INDUSTRY, 2025 (USD/KG)
- TABLE 5 AVERAGE SELLING PRICE TREND OF UNIDIRECTIONAL TAPES, BY REGION, 2023-2025 (USD/KG)
- TABLE 6 IMPORT DATA FOR HS CODE 392190-COMPLIANT PRODUCTS, 2021-2025 (USD THOUSAND)
- TABLE 7 EXPORT DATA FOR HS CODE 392190-COMPLIANT PRODUCTS, 2021-2025 (USD THOUSAND)
- TABLE 8 UNIDIRECTIONAL TAPES MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 9 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 10 EXPECTED CHANGE IN PRICES AND IMPACT OF TARIFFS ON END-USE MARKET
- TABLE 11 UNIDIRECTIONAL TAPES MARKET: TOTAL NUMBER OF PATENTS, 2015-2025
- TABLE 12 TOP USE CASES AND MARKET POTENTIAL
- TABLE 13 BEST PRACTICES: USE CASES OF COMPANIES IMPLEMENTING AI
- TABLE 14 UNIDIRECTIONAL TAPES MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 15 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 16 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 GLOBAL STANDARDS IN UNIDIRECTIONAL TAPES MARKET
- TABLE 21 CERTIFICATIONS, LABELING, ECO-STANDARDS IN UNIDIRECTIONAL TAPES MARKET
- TABLE 22 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY (%)
- TABLE 23 KEY BUYING CRITERIA, BY END-USE INDUSTRY
- TABLE 24 UNMET NEEDS IN UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY
- TABLE 25 UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (USD MILLION)
- TABLE 26 UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (TON)
- TABLE 27 UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (USD MILLION)
- TABLE 28 UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (TON)
- TABLE 29 CARBON FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 30 CARBON FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 31 CARBON FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 CARBON FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 33 GLASS FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 34 GLASS FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 35 GLASS FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 36 GLASS FIBER: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 37 OTHER FIBER TYPES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 38 OTHER FIBER TYPES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 39 OTHER FIBER TYPES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 40 OTHER FIBER TYPES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 41 UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (USD MILLION)
- TABLE 42 UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (TON)
- TABLE 43 UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (USD MILLION)
- TABLE 44 UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (TON)
- TABLE 45 THERMOSET: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 46 THERMOSET: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 47 THERMOSET: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 THERMOSET: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 49 THERMOPLASTIC: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 50 THERMOPLASTIC: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 51 THERMOPLASTIC: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 52 THERMOPLASTIC: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 53 UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 54 UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 55 UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 56 UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 57 AEROSPACE & DEFENSE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 58 AEROSPACE & DEFENSE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 59 AEROSPACE & DEFENSE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 AEROSPACE & DEFENSE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 61 AUTOMOTIVE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 62 AUTOMOTIVE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 63 AUTOMOTIVE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 AUTOMOTIVE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 65 SPORTS & LEISURE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 66 SPORTS & LEISURE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 67 SPORTS & LEISURE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 68 SPORTS & LEISURE: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 69 ENERGY: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 70 ENERGY: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 71 ENERGY: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 72 ENERGY: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 73 OTHER END-USE INDUSTRIES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 74 OTHER END-USE INDUSTRIES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 75 OTHER END-USE INDUSTRIES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 76 OTHER END-USE INDUSTRIES: UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 77 UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 78 UNIDIRECTIONAL TAPES MARKET, BY REGION, 2023-2025 (TON)
- TABLE 79 UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 80 UNIDIRECTIONAL TAPES MARKET, BY REGION, 2026-2031 (TON)
- TABLE 81 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (USD MILLION)
- TABLE 82 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (TON)
- TABLE 83 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (USD MILLION)
- TABLE 84 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (TON)
- TABLE 85 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (USD MILLION)
- TABLE 86 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (TON)
- TABLE 87 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (USD MILLION)
- TABLE 88 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (TON)
- TABLE 89 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 90 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 91 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 92 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 93 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 94 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 95 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 96 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 97 US: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 98 US: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 99 US: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 100 US: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 101 CANADA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 102 CANADA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 103 CANADA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 104 CANADA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 105 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (USD MILLION)
- TABLE 106 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (TON)
- TABLE 107 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (USD MILLION)
- TABLE 108 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (TON)
- TABLE 109 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (USD MILLION)
- TABLE 110 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (TON)
- TABLE 111 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (USD MILLION)
- TABLE 112 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (TON)
- TABLE 113 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 114 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 115 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 116 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 117 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 118 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 119 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 120 EUROPE: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 121 GERMANY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 122 GERMANY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 123 GERMANY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 124 GERMANY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 125 FRANCE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 126 FRANCE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 127 FRANCE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 128 FRANCE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 129 UK: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 130 UK: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 131 UK: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 132 UK: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 133 SPAIN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 134 SPAIN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 135 SPAIN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 136 SPAIN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 137 ITALY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 138 ITALY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 139 ITALY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 140 ITALY: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 141 RUSSIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 142 RUSSIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 143 RUSSIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 144 RUSSIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 145 REST OF EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 146 REST OF EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 147 REST OF EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 148 REST OF EUROPE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 149 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (USD MILLION)
- TABLE 150 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (TON)
- TABLE 151 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (USD MILLION)
- TABLE 152 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (TON)
- TABLE 153 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (USD MILLION)
- TABLE 154 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (TON)
- TABLE 155 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (USD MILLION)
- TABLE 156 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (TON)
- TABLE 157 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 158 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 159 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 160 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 161 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 162 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 163 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 164 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 165 CHINA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 166 CHINA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 167 CHINA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 168 CHINA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 169 JAPAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 170 JAPAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 171 JAPAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 172 JAPAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 173 SOUTH KOREA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 174 SOUTH KOREA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 175 SOUTH KOREA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 176 SOUTH KOREA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 177 TAIWAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 178 TAIWAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 179 TAIWAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 180 TAIWAN: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 181 REST OF ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 182 REST OF ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 183 REST OF ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 184 REST OF ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 185 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (USD MILLION)
- TABLE 186 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (TON)
- TABLE 187 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (USD MILLION)
- TABLE 188 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (TON)
- TABLE 189 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (USD MILLION)
- TABLE 190 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (TON)
- TABLE 191 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (USD MILLION)
- TABLE 192 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (TON)
- TABLE 193 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 194 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 195 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 196 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 197 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 198 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 199 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 200 LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 201 BRAZIL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 202 BRAZIL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 203 BRAZIL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 204 BRAZIL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 205 REST OF LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 206 REST OF LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 207 REST OF LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 208 REST OF LATIN AMERICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 209 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (USD MILLION)
- TABLE 210 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2023-2025 (TON)
- TABLE 211 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (USD MILLION)
- TABLE 212 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY FIBER TYPE, 2026-2031 (TON)
- TABLE 213 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (USD MILLION)
- TABLE 214 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2023-2025 (TON)
- TABLE 215 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (USD MILLION)
- TABLE 216 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY RESIN TYPE, 2026-2031 (TON)
- TABLE 217 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 218 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 219 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 220 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 221 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 222 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 223 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 224 MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 225 SAUDI ARABIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 226 SAUDI ARABIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 227 SAUDI ARABIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 228 SAUDI ARABIA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 229 UAE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 230 UAE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 231 UAE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 232 UAE: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 233 REST OF GCC COUNTRIES: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 234 REST OF GCC COUNTRIES: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 235 REST OF GCC COUNTRIES: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 236 REST OF GCC COUNTRIES: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 237 ISRAEL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 238 ISRAEL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 239 ISRAEL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 240 ISRAEL: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 241 REST OF MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 242 REST OF MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 243 REST OF MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 244 REST OF MIDDLE EAST & AFRICA: UNIDIRECTIONAL TAPES MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 245 UNIDIRECTIONAL TAPES MARKET: OVERVIEW OF KEY STRATEGIES ADOPTED BY MAJOR PLAYERS, 2022-2026
- TABLE 246 UNIDIRECTIONAL TAPES MARKET: DEGREE OF COMPETITION, 2025
- TABLE 247 UNIDIRECTIONAL TAPES MARKET: REGION FOOTPRINT
- TABLE 248 UNIDIRECTIONAL TAPES MARKET: FIBER TYPE FOOTPRINT
- TABLE 249 UNIDIRECTIONAL TAPES MARKET: RESIN TYPE FOOTPRINT
- TABLE 250 UNIDIRECTIONAL TAPES MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 251 UNIDIRECTIONAL TAPES MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 252 UNIDIRECTIONAL TAPES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 253 UNIDIRECTIONAL TAPES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (2/2)
- TABLE 254 UNIDIRECTIONAL TAPES MARKET: PRODUCT LAUNCHES, JANUARY 2022-JUNE 2026
- TABLE 255 UNIDIRECTIONAL TAPES MARKET: DEALS, JANUARY 2022-JUNE 2026
- TABLE 256 TORAY INDUSTRIES, INC.: COMPANY OVERVIEW
- TABLE 257 TORAY INDUSTRIES, INC.: PRODUCTS OFFERED
- TABLE 258 TORAY INDUSTRIES, INC.: PRODUCT LAUNCHES
- TABLE 259 TORAY INDUSTRIES, INC.: DEALS
- TABLE 260 HEXCEL CORPORATION: COMPANY OVERVIEW
- TABLE 261 HEXCEL CORPORATION: PRODUCTS OFFERED
- TABLE 262 HEXCEL CORPORATION: PRODUCT LAUNCHES
- TABLE 263 HEXCEL CORPORATION: DEALS
- TABLE 264 TEIJIN LIMITED: COMPANY OVERVIEW
- TABLE 265 TEIJIN LIMITED: PRODUCTS OFFERED
- TABLE 266 MITSUBISHI CHEMICAL GROUP CORPORATION: COMPANY OVERVIEW
- TABLE 267 MITSUBISHI CHEMICAL GROUP CORPORATION: PRODUCTS OFFERED
- TABLE 268 MITSUBISHI CHEMICAL GROUP CORPORATION: PRODUCT LAUNCHES
- TABLE 269 SYENSQO: COMPANY OVERVIEW
- TABLE 270 SYENSQO: PRODUCTS OFFERED
- TABLE 271 CELANESE CORPORATION: COMPANY OVERVIEW
- TABLE 272 CELANESE CORPORATION: PRODUCTS OFFERED
- TABLE 273 SABIC: COMPANY OVERVIEW
- TABLE 274 SABIC: PRODUCTS OFFERED
- TABLE 275 EVONIK INDUSTRIES AG: COMPANY OVERVIEW
- TABLE 276 EVONIK INDUSTRIES AG: PRODUCTS OFFERED
- TABLE 277 SGL CARBON: COMPANY OVERVIEW
- TABLE 278 SGL CARBON: PRODUCTS OFFERED
- TABLE 279 VICTREX PLC: COMPANY OVERVIEW
- TABLE 280 VICTREX PLC: PRODUCTS OFFERED
- TABLE 281 VICTREX PLC: DEALS
- TABLE 282 MITSUI CHEMICALS, INC.: COMPANY OVERVIEW
- TABLE 283 MITSUI CHEMICALS, INC.: PRODUCTS OFFERED
- TABLE 284 ASAHI KASEI CORPORATION: COMPANY OVERVIEW
- TABLE 285 ASAHI KASEI CORPORATION: PRODUCTS OFFERED
- TABLE 286 KORDSA: COMPANY OVERVIEW
- TABLE 287 KORDSA: PRODUCTS OFFERED
- TABLE 288 KORDSA: DEALS
- TABLE 289 SAERTEX GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 290 SAERTEX GMBH & CO. KG: PRODUCTS OFFERED
- TABLE 291 KINGFA SCI. & TECH. CO., LTD.: COMPANY OVERVIEW
- TABLE 292 BARRDAY INC.: COMPANY OVERVIEW
- TABLE 293 TCR COMPOSITES, INC.: COMPANY OVERVIEW
- TABLE 294 LINEAT COMPOSITES: COMPANY OVERVIEW
- TABLE 295 BUFA GROUP: COMPANY OVERVIEW
- TABLE 296 JIANGSU HENGSHEN CO., LTD.: COMPANY OVERVIEW
- TABLE 297 ZHONGFU SHENYING CARBON FIBER CO., LTD.: COMPANY OVERVIEW
- TABLE 298 SUPREM SA: COMPANY OVERVIEW
- TABLE 299 BGF INDUSTRIES, INC.: COMPANY OVERVIEW
- TABLE 300 CHOMARAT GROUP: COMPANY OVERVIEW
- TABLE 301 OXEON AB: COMPANY OVERVIEW
List of Figures
- FIGURE 1 UNIDIRECTIONAL TAPES MARKET: SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL UNIDIRECTIONAL TAPES MARKET, 2026-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN UNIDIRECTIONAL TAPES MARKET (2021-2025)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF UNIDIRECTIONAL TAPES MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN UNIDIRECTIONAL TAPES MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO BE FASTEST-GROWING UNIDIRECTIONAL TAPES MARKET
- FIGURE 8 RISING DEMAND FOR LIGHTWEIGHT, HIGH-STRENGTH COMPOSITES SOLUTION TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 AUTOMOTIVE ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 GLASS FIBER ACCOUNTED FOR LARGEST SHARE OF UNIDIRECTIONAL TAPES MARKET IN 2025
- FIGURE 11 THERMOSET ACCOUNTED FOR LARGEST SHARE OF UNIDIRECTIONAL TAPES MARKET IN 2025
- FIGURE 12 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 13 UNIDIRECTIONAL TAPES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 UNIDIRECTIONAL TAPES MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 15 UNIDIRECTIONAL TAPES MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 UNIDIRECTIONAL TAPES MARKET: KEY PARTICIPANTS IN ECOSYSTEM
- FIGURE 17 UNIDIRECTIONAL TAPES MARKET: ECOSYSTEM ANALYSIS
- FIGURE 18 AVERAGE SELLING PRICE TREND OF UNIDIRECTIONAL TAPES, BY REGION, 2023-2025
- FIGURE 19 IMPORT SCENARIO FOR HS CODE 392190-COMPLIANT PRODUCTS, BY KEY COUNTRIES, 2021-2025
- FIGURE 20 EXPORT SCENARIO FOR HS CODE 392190-COMPLIANT PRODUCTS, BY KEY COUNTRIES, 2021-2025
- FIGURE 21 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 22 UNIDIRECTIONAL TAPES MARKET: INVESTMENT AND FUNDING SCENARIO, 2022-2025
- FIGURE 23 PATENT ANALYSIS, BY DOCUMENT TYPE, 2015-2025
- FIGURE 24 PATENT PUBLICATION TRENDS, 2015-2025
- FIGURE 25 UNIDIRECTIONAL TAPES MARKET: LEGAL STATUS OF PATENTS, 2015-2025
- FIGURE 26 JURISDICTION OF US REGISTERED HIGHEST SHARE OF PATENTS, 2015-2025
- FIGURE 27 TOP PATENT APPLICANTS, 2015-2025
- FIGURE 28 FUTURE APPLICATIONS OF UNIDIRECTIONAL TAPES
- FIGURE 29 UNIDIRECTIONAL TAPES MARKET: DECISION-MAKING FACTORS
- FIGURE 30 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY
- FIGURE 31 KEY BUYING CRITERIA, BY END-USE INDUSTRY
- FIGURE 32 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 33 CARBON FIBER SEGMENT TO DOMINATE UNIDIRECTIONAL TAPES MARKET DURING FORECAST PERIOD
- FIGURE 34 THERMOPLASTIC RESIN TO BE FASTEST-GROWING SEGMENT DURING FORECAST PERIOD
- FIGURE 35 AUTOMOTIVE SEGMENT TO ACCOUNT FOR LARGEST SHARE OF UNIDIRECTIONAL TAPES MARKET IN 2026
- FIGURE 36 CHINA TO REGISTER HIGHEST GROWTH IN UNIDIRECTIONAL TAPES MARKET DURING FORECAST PERIOD
- FIGURE 37 NORTH AMERICA: UNIDIRECTIONAL TAPES MARKET SNAPSHOT
- FIGURE 38 EUROPE: UNIDIRECTIONAL TAPES MARKET SNAPSHOT
- FIGURE 39 ASIA PACIFIC: UNIDIRECTIONAL TAPES MARKET SNAPSHOT
- FIGURE 40 UNIDIRECTIONAL TAPES MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025
- FIGURE 41 UNIDIRECTIONAL TAPES MARKET SHARE ANALYSIS, 2025
- FIGURE 42 UNIDIRECTIONAL TAPES MARKET: BRAND COMPARISON
- FIGURE 43 UNIDIRECTIONAL TAPES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 44 UNIDIRECTIONAL TAPES MARKET: COMPANY FOOTPRINT
- FIGURE 45 UNIDIRECTIONAL TAPES MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 46 UNIDIRECTIONAL TAPES MARKET: EV/EBITDA OF KEY MANUFACTURERS
- FIGURE 47 UNIDIRECTIONAL TAPES MARKET: YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY MANUFACTURERS
- FIGURE 48 UNIDIRECTIONAL TAPES MARKET: ENTERPRISE VALUATION OF KEY PLAYERS, 2026
- FIGURE 49 TORAY INDUSTRIES, INC.: COMPANY SNAPSHOT
- FIGURE 50 HEXCEL CORPORATION: COMPANY SNAPSHOT
- FIGURE 51 TEIJIN LIMITED: COMPANY SNAPSHOT
- FIGURE 52 MITSUBISHI CHEMICAL GROUP CORPORATION: COMPANY SNAPSHOT
- FIGURE 53 SYENSQO: COMPANY SNAPSHOT
- FIGURE 54 CELANESE CORPORATION: COMPANY SNAPSHOT
- FIGURE 55 SABIC: COMPANY SNAPSHOT
- FIGURE 56 EVONIK INDUSTRIES AG: COMPANY SNAPSHOT
- FIGURE 57 SGL CARBON: COMPANY SNAPSHOT
- FIGURE 58 VICTREX PLC: COMPANY SNAPSHOT
- FIGURE 59 MITSUI CHEMICALS, INC.: COMPANY SNAPSHOT
- FIGURE 60 ASAHI KASEI CORPORATION: COMPANY SNAPSHOT
- FIGURE 61 KORDSA: COMPANY SNAPSHOT
- FIGURE 62 UNIDIRECTIONAL TAPES MARKET: RESEARCH DESIGN
- FIGURE 63 UNIDIRECTIONAL TAPES MARKET: BOTTOM-UP AND TOP-DOWN APPROACH
- FIGURE 64 UNIDIRECTIONAL TAPES MARKET: DATA TRIANGULATION

 單向膠帶:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)
 單向膠帶市場:依樹脂類型、纖維類型、基材、黏合劑類型、製造流程和最終用途產業分類-2026-2032年全球市場預測
 有機片材和熱塑性半成品單向膠帶層壓板市場:按類型、應用和地區分類(2026-2034 年)有機薄膜市場:依產品類型、材料類型和應用分類-2026-2032年全球市場預測
 全球單向膠帶市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 有機片材和半模塑熱塑性單向帶複合市場-全球產業規模、佔有率、趨勢、機會、預測:按產品、應用、地區和競爭對手分類,2021-2031年
 單向膠帶(UD膠帶)-全球市佔率及排名、總收入及需求預測(2025-2031年)
 全球有機板市場
 UD膠帶(單向膠帶)市場規模、佔有率、趨勢分析報告:按產品、按纖維、按最終用途、按地區、細分市場預測,2025-2030年