


 |
市場調查報告書
商品編碼
2158067
血漿分餾市場:依產品、應用、療法和地區分類-全球預測至2031年Plasma Fractionation Market by Product (Immunoglobulins [Intravenous, Subcutaneous], Albumin, Protease Inhibitors, VWF), Application (Preclinical, Therapeutics), Therapy (Neurology, Immunology, Hematology, Rheumatology), Region - Global Forecast to 2031 |
||||||

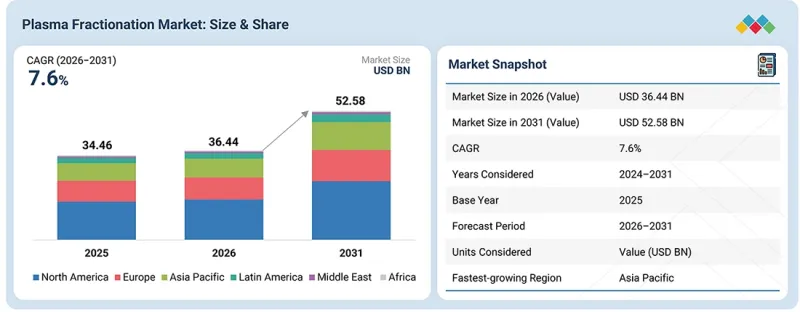
預計血漿分餾市場將從 2026 年的 364.4 億美元成長到 2031 年的 525.8 億美元,預測期內複合年成長率為 7.6%。
該市場的主要成長要素包括免疫學和神經病學領域對免疫球蛋白需求的不斷成長、市場參與者策略性地擴大血漿採集能力以及血漿衍生療法的日益普及。免疫球蛋白,包括靜脈注射免疫球蛋白(IVIG)和皮下注射免疫球蛋白(SCIG),廣泛用於治療原發性免疫力缺乏缺陷病、自體免疫疾病和神經系統疾病,從而支撐了對血漿衍生產品的持續需求。此外,各公司正在擴大其血漿採集網路,並投資於血漿分離和生產設施,以確保原料血漿供應並提高產能。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 產品、治療領域、應用、最終用戶 |
| 目標區域 | 北美、歐洲、亞太地區、拉丁美洲、中東和非洲 |
血漿採集、分離、層析法和下游純化技術的進步提高了血漿利用效率和治療性蛋白質(如免疫球蛋白、白蛋白和凝血因子)的回收率。然而,血漿衍生產品的高昂成本和保險報銷限制,尤其是在需要重複給藥的長期治療中,仍限制市場成長。各國醫療保險覆蓋範圍、報銷政策和患者經濟能力的差異,將限制患者獲得血漿衍生療法的機會。這影響了治療的推廣,並在維持產品品質、安全性和供應連續性的同時,為市場擴張帶來了挑戰。
“免疫球蛋白細分市場佔據最大的市場佔有率。”
免疫球蛋白細分市場在血漿分餾市場中佔據最大佔有率,這主要得益於靜脈注射免疫球蛋白(IVIG)、皮下注射免疫球蛋白(SCIG)及其他免疫球蛋白在原發性免疫力缺乏缺陷病、自體免疫疾病和神經系統疾病治療中的應用日益廣泛。免疫球蛋白在免疫學和神經學領域發揮著至關重要的作用,而常規治療的需求也支撐著對血漿衍生產品的持續需求。免疫介導疾病的日益普遍、免疫球蛋白療法在臨床上的廣泛應用以及對血漿採集和分離能力的持續投入,預計將進一步鞏固該細分市場的地位。
“治療藥物領域佔據最大的市場佔有率。”
在血漿分餾市場中,治療領域佔據最大佔有率,這主要得益於血漿衍生藥物在免疫學、神經病學、血液學、重症監護和呼吸醫學等領域的臨床應用不斷擴展。這些治療應用對於治療免疫力缺乏、自體免疫疾病、神經系統疾病、出血性疾病以及其他需要血漿衍生療法的疾病至關重要。對免疫球蛋白、凝血因子濃縮物、白蛋白和蛋白酶抑制劑的需求不斷成長,加上醫療保健服務的擴張和對血漿衍生產品生產投資的增加,持續鞏固該領域的市場地位。
“預計美國在預測期內將以最高的複合年成長率成長。”
預計美國將在血漿分餾市場實現最高的複合年成長率,這主要得益於其完善的血漿採集基礎設施、主要廠商的穩固市場地位以及血漿衍生療法的高利用率。免疫球蛋白、凝血因子濃縮物、白蛋白和其他血漿衍生產品在整體治療應用領域的需求不斷成長,推動了市場成長。對血漿採集能力、分離和生產設施以及國內供給能力的投資增加,進一步鞏固了市場地位。此外,先進的分離和純化技術以及高濃度免疫球蛋白製劑的日益普及,預計將進一步滿足醫院、專科診所、居家醫療機構和輸液中心的需求。
本報告所進行的主要訪談依下列類別分類:
- 依受訪者統計:供給面下降70%,需求面下降30%
- 按職位分類:經理 - 45%,首席主管和總監 - 30%,高階主管 - 25%
- 區域細分:北美 -40%,歐洲 -25%,亞太地區 -25%,拉丁美洲 -5%,中東和非洲 -5%
提供血漿衍生產品的主要公司包括:CSL(澳洲)、武田藥品工業株式會社(日本)、Griffols(西班牙)、Octa Pharma AG(瑞士)、Kedrion SpA(義大利)、LFB(法國)、ADMA Biologics(美國)、Sankin(荷蘭)、泰萬生物集團(中國)、GC Bioarma Corporate(韓國)、華蘭生物技術(中國)、日本血液製品機構(日本)、Emergent(美國)、上海瑞安血漿分餾製品有限公司(中國)和Intas Pharmaceuticals(印度)。
調查範圍
本研究報告依產品(免疫球蛋白[靜脈注射血漿分餾球蛋白、皮下注射免疫球蛋白、其他免疫球蛋白]、凝血因子濃縮物[因子VIII、因子IX、血管性血友病因子、凝血酶原複合物濃縮物、因子XIII和其他凝血因子濃縮物]、白蛋白、蛋白酶抑制劑和其他血漿製品)、應用(治治療和學術/臨床前研究)、治療領域(神經病學、免疫學、血液學、重症監護、呼吸系統、血液腫瘤學、風濕病學和其他應用)、最終用戶(醫院和專科診所、居家醫療和輸液中心以及其他最終用戶)和地區(北美、歐洲、亞太地區、拉丁美洲以及中東和非洲)分析血漿分離市場。
本報告詳細介紹了影響血漿分餾市場成長的關鍵因素,例如促進因素、阻礙因素、挑戰和機會。該報告對主要行業參與者進行了全面分析,深入剖析了他們的業務概況、產品系列、關鍵策略、新產品發布、收購以及與血漿分餾市場相關的最新發展。此外,報告也對血漿分餾產業生態系統中新興的新創公司進行了競爭分析。
購買本報告的主要好處
本報告透過提供整體市場及其細分市場的收入預測,為市場領導者和新參與企業提供支援。它還有助於相關人員更深入了解競爭格局,有效地進行業務定位,並制定合適的打入市場策略。透過本報告,相關人員可以掌握市場趨勢,並獲取有關關鍵市場促進因素、限制因素、機會和挑戰的資訊。
本報告深入分析了以下幾點:
- 對關鍵促進因素(免疫學和神經病學領域對免疫球蛋白的需求不斷成長、市場參與者策略性地擴大血漿採集能力、呼吸系統疾病和α-1抗胰蛋白酶缺乏症的患病率上升以及重症監護中白蛋白使用量的增加)、影響市場成長的阻礙因素(治療成本上升和血漿衍生產品的報銷限制、重組替代品對市場的衝擊)、機會(政府為提高區域血漿分餾自給能力而製定的戰略)以及挑戰(政府為維護血漿衍生產品的安全性和質量而製定的嚴格法規)的分析。
- 產品開發/創新:對血漿分餾市場的新產品發布和創新進行詳細分析。
- 市場開發:提供各地區盈利市場的全面資訊及市場分析。
- 市場多元化:全面介紹血漿分餾市場的新產品、未開發的市場、近期趨勢和投資情況。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 血漿分餾市場概覽
- 北美血漿分餾市場:按應用領域分類
- 血漿分餾市場:區域成長機遇
- 血漿分餾市場佔有率:依產品分類,2026 年與 2031 年比較(%)
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級主要公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 競爭公司之間的競爭
- 供應商的議價能力
- 買方的議價能力
- 替代品的威脅
- 新進入者的威脅
- 宏觀經濟展望
- GDP趨勢與預測
- 全球醫療保健產業的趨勢
- 全球生物製藥產業趨勢
- 價值鏈分析
- 生態系分析
- 生態系中每位參與者的角色
- 定價分析
- 2023-2025年各產品平均售價趨勢
- 各地區平均售價趨勢(2023-2025 年)
- 貿易分析
- 進口場景(HS編碼3002.12)
- 出口情境(HS編碼3002.12)
- 重大會議和活動(2026-2027)
- 影響客戶業務的趨勢和變化
- 投資和資金籌措場景
- 案例研究分析
- 英國已批准在另外五個處方藥物監測計劃 (PDMP) 中使用國產血漿。
- 武田製藥在印尼的合作將加強該國的藥品開發與生產(PDMP)生態系統。
- 先進的病毒去活化技術提高了血漿衍生產品的生產效率。
- 2025年美國關稅對血漿分餾市場的影響
- 主要關稅稅率
- 價格影響分析
- 對國家和地區的影響
- 對終端用戶產業的影響
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 主要技術
- 互補技術
- 鄰近技術
- 技術藍圖
- 專利分析
- 調查方法
- 申請數量(按文件類型分類)
- 主要專利列表
- 未來應用
- 人工智慧/通用人工智慧對血漿分離市場的影響
- 主要應用場景和市場潛力
- 人工智慧驅動的血漿分餾工作流程的最佳實踐
- 人工智慧在血漿分餾市場應用案例研究
- 相互關聯的相鄰生態系及其對市場參與者的影響
- 客戶對實施人工智慧整合血漿分餾技術的準備情況
第7章永續性和監管情勢
- 區域法規和合規性
- 監管機構、政府機構和其他組織
- 業界標準
- 對永續性的承諾
- 監理政策對永續發展措施的影響
- 認證、標籤和環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 採購過程中的關鍵相關人員
- 最終用戶的主要購買標準
- 實施障礙和內部挑戰
- 各個終端用戶產業尚未滿足的需求
第9章血漿分餾市場:依產品分類
- 免疫球蛋白
- 凝血因子濃縮物
- 白蛋白
- 蛋白酶抑制劑
- 其他血漿製劑
第10章:血漿分餾市場:依應用領域分類
- 治療
- 學術和臨床前研究
第11章:血漿分餾市場:依治療領域分類
- 神經病學
- 免疫學
- 血液學
- 重症監護
- 肺科
- 血液學和腫瘤學
- 風濕病學
- 其他治療領域
第12章血漿分餾市場:依最終用戶分類
- 醫院和專科診所
- 居家醫療機構和靜脈輸液治療中心
- 其他最終用戶
第13章血漿分餾市場:按地區分類
- 北美洲
- 美國
- 加拿大
- 歐洲
- 德國
- 英國
- 法國
- 義大利
- 西班牙
- 其他歐洲國家
- 亞太地區
- 中國
- 日本
- 印度
- 韓國
- 澳洲
- 越南
- 馬來西亞
- 印尼
- 亞太其他地區
- 拉丁美洲
- 巴西
- 墨西哥
- 其他拉丁美洲
- 中東
- 海灣合作理事會國家
- 土耳其
- 埃及
- 其他中東國家
- 非洲
- 投資於血漿採集、國內生產和國際夥伴關係,以支持市場發展。
第14章 競爭格局
- 概述
- 主要參與企業的策略/優勢,2023-2026 年
- 血漿分餾市場主要參與者策略概述:2023年1月至2026年8月
- 收入分析(2021-2025)
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 公司評估
- 企業估值
- 品牌和產品對比
- 競爭格局
- 新產品發布
- 交易
- 業務拓展
第15章:公司簡介
- 大公司
- CSL
- GRIFOLS, SA
- TAKEDA PHARMACEUTICAL COMPANY LIMITED
- OCTAPHARMA AG
- KEDRION SPA
- LFB
- ADMA BIOLOGICS, INC.
- SANQUIN
- TAIBANG BIOLOGICAL GROUP CO., LTD.
- GC BIOPHARMA CORPORATE
- HUALAN BIOLOGICAL ENGINEERING INC.
- JAPAN BLOOD PRODUCTS ORGANIZATION
- EMERGENT
- SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.
- INTAS PHARMACEUTICALS LTD.
- 其他主要公司
- BHARAT SERUMS AND VACCINES LIMITED
- SK PLASMA
- SICHUAN YUANDA SHUYANG PHARMACEUTICAL CO., LTD.
- KAMADA PHARMACEUTICALS
- CENTURION
- PLASMAGEN BIOSCIENCES PVT. LTD.
- VIRCHOW BIOTECH
- FUSION HEALTHCARE
- ICHOR
第16章調查方法
第17章附錄
The plasma fractionation market is expected to reach USD 52.58 billion in 2031, up from USD 36.44 billion in 2026, at a CAGR of 7.6% over the forecast period. The market is primarily driven by rising demand for immunoglobulins across immunology and neurology, strategic expansion of plasma collection capacity by market players, and greater use of plasma-derived therapies. Immunoglobulins, including IVIG and SCIG, are widely used to manage primary immunodeficiencies, autoimmune disorders, and neurological conditions, supporting sustained demand for plasma-derived products. In addition, companies are expanding plasma collection networks and investing in fractionation and manufacturing facilities to secure the source-plasma supply and increase production capacity.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | Product, Therapeutic Area, Application, and End User |
| Regions covered | North America, Europe, Asia Pacific, Latin America, the Middle East, and Africa |
Advances in plasma collection, fractionation, chromatography, and downstream purification are improving plasma utilization and the recovery of therapeutic proteins, including immunoglobulins, albumin, and coagulation factors. However, market growth remains constrained by high treatment costs and reimbursement constraints for plasma-derived products, particularly for long-term therapies requiring repeated administration. Differences in healthcare coverage, reimbursement policies, and patient affordability across countries can limit access to plasma-derived therapies, affecting adoption and creating challenges for market expansion while maintaining product quality, safety, and supply continuity.
"Immunoglobulins segment holds the largest share of the market"
The immunoglobulins segment accounts for the largest share of the plasma fractionation market, driven by the increasing use of IVIG, SCIG, and other immunoglobulins to manage primary immunodeficiencies, autoimmune disorders, and neurological conditions. Immunoglobulins play a critical role in immunology and neurology, and recurring treatment needs support sustained demand for plasma-derived products. The growing prevalence of immune-mediated diseases, rising clinical adoption of immunoglobulin therapies, and continued investments in plasma collection and fractionation capacity are expected to further strengthen this segment's position.
"Therapeutics segment holds the largest share of the market"
The therapeutics segment accounts for the largest share of the plasma fractionation market, driven by the widespread clinical use of plasma-derived medicinal products across immunology, neurology, hematology, critical care, and pulmonology. Therapeutic applications are critical to treating immunodeficiencies, autoimmune and neurological disorders, bleeding disorders, and other conditions requiring plasma-derived therapies. Growing demand for immunoglobulins, coagulation factor concentrates, albumin, and protease inhibitors, along with rising healthcare utilization and investments in plasma-derived product manufacturing, continues to strengthen this segment's position.
"US is expected to grow at the highest CAGR during the forecast period"
The US is expected to post the highest CAGR in the plasma fractionation market, driven by a strong plasma collection infrastructure, an established presence of leading plasma fractionation companies, and high utilization of plasma-derived therapies. Rising demand for immunoglobulins, coagulation factor concentrates, albumin, and other plasma-derived products across therapeutic applications is supporting market growth. Growing investments in plasma collection capacity, fractionation and manufacturing facilities, and domestic supply capabilities are further strengthening the market. In addition, increasing adoption of advanced fractionation, purification, and high-concentration immunoglobulin formulations is expected to support demand across hospitals, specialty clinics, home care settings, and infusion centers.
The primary interviews conducted for this report can be categorized as follows:
- By Respondent: Supply Side - 70% and Demand Side- 30%
- By Designation: Managers - 45%, CXOs and Directors - 30%, and Executives - 25%
- By Region: North America - 40%, Europe - 25%, Asia Pacific - 25%, Latin America - 5%, the Middle East & Africa - 5%
CSL (Australia), Takeda Pharmaceutical Company Limited (Japan), Grifols, S.A. (Spain), Octapharma AG (Switzerland), Kedrion S.p.A. (Italy), LFB (France), ADMA Biologics, Inc. (USA), Sanquin (Netherlands), Taibang Biological Group Co., Ltd. (China), GC Biopharma Corporate (South Korea), Hualan Bioengineering Inc. (China), Japan Blood Products Organization (Japan), Emergent (US), Shanghai RAAS Blood Products Co., Ltd. (China), and Intas Pharmaceuticals Ltd. (India) are among the key companies offering plasma fractionation products.
Research Coverage
This research report categorizes the plasma fractionation market by product (Immunoglobulins [IVIG, SCIG, and other Immunoglobulins], Coagulation factor concentrates [Factor VIII, Factor IX, Von Willebrand Factor, Prothrombin complex concentrates, Factor XIII, and other coagulation factor concentrates], albumin, protease inhibitors, and other plasma products), application (therapeutics and academics & preclinical research), therapeutic area (neurology, immunology, hematology, critical care, pulmonology, hemato-oncology, rheumatology, and other applications), end user (hospitals & specialty clinics, homecare settings & infusion centers, and other end users), and region (North America, Europe, Asia Pacific, Latin America, and Middle East & Africa).
The report's scope encompasses detailed information on the primary factors, including drivers, restraints, challenges, and opportunities, that influence the growth of the plasma fractionation market. A comprehensive analysis of key industry players has been conducted to provide insights into their business overviews, product portfolios, key strategies, new product launches, acquisitions, and recent developments related to the plasma fractionation market. This report also includes a competitive analysis of emerging startups in the plasma fractionation industry ecosystem.
Key Benefits of Buying the Report
The report will assist market leaders and new entrants by providing revenue estimates for the overall market and its subsegments. It will also help stakeholders better understand the competitive landscape and gain insights to position their businesses effectively and develop suitable go-to-market strategies. This report will enable stakeholders to grasp the market's pulse and provide information on key market drivers, restraints, opportunities, and challenges.
The report provides insights into the following pointers:
- Analysis of key drivers (Growing demand for immunoglobulins across immunology and neurology, Strategic expansion of plasma collection capacity by market players, Growing prevalence of respiratory diseases and Alpha-1-antitrypsin deficiency, Increasing utilization of albumin in critical care), restraints (High treatment costs and reimbursement constraints for plasma-derived products, Market disruption caused by recombinant alternatives), opportunities (Government strategies for increasing regional self-sufficiency in plasma fractionation), and challenges (Stringent government regulations for maintaining safety and quality of plasma-derived products) influencing the market growth
- Product Development/Innovation: Detailed insights into newly launched products and innovations in the plasma fractionation market
- Market Development: Comprehensive information about lucrative markets and analysis of the market across varied regions
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the plasma fractionation market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and products of leading players, CSL (Australia), Takeda Pharmaceutical Company Limited (Japan), Grifols, S.A. (Spain), Octapharma AG (Switzerland), Kedrion S.p.A. (Italy), LFB (France), ADMA Biologics, Inc. (USA), Sanquin (Netherlands), Taibang Biological Group Co., Ltd. (China), GC Biopharma Corporate (South Korea), Hualan Bioengineering Inc. (China), Japan Blood Products Organization (Japan), Emergent (USA), Shanghai RAAS Blood Products Co., Ltd. (China), and Intas Pharmaceuticals Ltd. (India) among others, in the plasma fractionation market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION & REGIONS COVERED
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS & KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN PLASMA FRACTIONATION MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 PLASMA FRACTIONATION MARKET OVERVIEW
- 3.2 NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY APPLICATION
- 3.3 PLASMA FRACTIONATION MARKET: GEOGRAPHIC GROWTH OPPORTUNITIES
- 3.4 PLASMA FRACTIONATION MARKET SHARE, BY PRODUCT, 2026 VS. 2031 (%)
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing demand for immunoglobulins across immunology and neurology
- 4.2.1.2 Strategic expansion of plasma collection capacity by market players
- 4.2.1.2.1 Plasma collection-by volume
- 4.2.1.2.1.1 US
- 4.2.1.2.1.2 Canada
- 4.2.1.2.1.3 United Kingdom
- 4.2.1.2.1.4 Japan
- 4.2.1.2.1.5 India
- 4.2.1.2.1.6 Brazil
- 4.2.1.2.1 Plasma collection-by volume
- 4.2.1.3 Growing prevalence of respiratory diseases and alpha-
- 4.2.1 DRIVERS
1 antitrypsin deficiency
- 4.2.1.4 Increasing utilization of albumin in critical care
- 4.2.2 RESTRAINTS
- 4.2.2.1 High treatment costs and reimbursement constraints for plasma-derived products
- 4.2.2.2 Market disruption caused by recombinant alternatives
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Government strategies for increasing regional self-sufficiency in plasma fractionation
- 4.2.4 CHALLENGES
- 4.2.4.1 Stringent government regulations for maintaining safety and quality of plasma-derived products
- 4.3 UNMET NEEDS & WHITE SPACES
- 4.4 INTERCONNECTED MARKETS & CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS & FORECAST
- 5.2.3 TRENDS IN GLOBAL HEALTHCARE INDUSTRY
- 5.2.4 TRENDS IN GLOBAL BIOPHARMA INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 ROLE OF PLAYERS IN ECOSYSTEM
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TREND, BY PRODUCT, 2023-2025
- 5.5.2 AVERAGE SELLING PRICE TREND, BY REGION, 2023-2025
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 3002.12)
- 5.6.2 EXPORT SCENARIO (HS CODE 3002.12)
- 5.7 KEY CONFERENCES & EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.9 INVESTMENT & FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 UK APPROVES DOMESTIC PLASMA FOR FIVE ADDITIONAL PDMPS
- 5.10.2 TAKEDA'S INDONESIA COLLABORATION STRENGTHENS NATIONAL PDMP ECOSYSTEM
- 5.10.3 ADVANCED VIRAL INACTIVATION IMPROVES PLASMA-DERIVED PRODUCT MANUFACTURING
- 5.11 IMPACT OF 2025 US TARIFFS ON PLASMA FRACTIONATION MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRY/REGION
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
- 5.11.5.1 Hospitals & specialty clinics
- 5.11.5.2 Homecare settings & infusion centers
- 5.11.5.3 Other end users
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Cohn's cold ethanol plasma fractionation
- 6.1.1.2 Plasma fractionation by chromatography
- 6.1.1.3 Plasma separation by centrifugation
- 6.1.1.4 Plasma separation by depth filtration
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Facilitated subcutaneous infusion systems
- 6.1.2.2 Liquid-stable high-concentration (20%) formulations
- 6.1.2.3 Single-use bioprocessing & continuous chromatography
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 AI-driven analytics & smart fractionation yield optimization
- 6.1.3.2 Next-generation automated plasmapheresis & smart donor center systems
- 6.1.1 KEY TECHNOLOGIES
- 6.2 TECHNOLOGY ROADMAP
- 6.3 PATENT ANALYSIS
- 6.3.1 METHODOLOGY
- 6.3.2 NUMBER OF PATENTS FILED, BY DOCUMENT TYPE
- 6.3.3 LIST OF KEY PATENTS
- 6.4 FUTURE APPLICATIONS
- 6.5 IMPACT OF AI/GEN AI ON PLASMA FRACTIONATION MARKET
- 6.5.1 TOP USE CASES & MARKET POTENTIAL
- 6.5.2 BEST PRACTICES IN AI-ENABLED PLASMA FRACTIONATION WORKFLOWS
- 6.5.3 CASE STUDIES OF AI IMPLEMENTATION IN PLASMA FRACTIONATION MARKET
- 6.5.4 INTERCONNECTED ADJACENT ECOSYSTEMS & IMPACT ON MARKET PLAYERS
- 6.5.5 CLIENTS' READINESS TO ADOPT AI-INTEGRATED PLASMA FRACTIONATION TECHNOLOGIES
7 SUSTAINABILITY & REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS & COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.2.1 North America
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.4 Rest of the World
- 7.2 SUSTAINABILITY INITIATIVES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS & BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 KEY BUYING CRITERIA, BY END USER
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
9 PLASMA FRACTIONATION MARKET, BY PRODUCT
- 9.1 INTRODUCTION
- 9.2 IMMUNOGLOBULINS
- 9.2.1 IVIG
- 9.2.1.1 Expanding clinical indications, rising immune disorder diagnoses, and advances in IVIG formulations to drive market growth
- 9.2.2 SCIG
- 9.2.2.1 Rising preference for home-based treatment, expanding neurological indications, and patient-friendly administration to drive SCIG demand
- 9.2.3 OTHER IMMUNOGLOBULINS
- 9.2.1 IVIG
- 9.3 COAGULATION FACTOR CONCENTRATES
- 9.3.1 FACTOR VIII
- 9.3.1.1 Improved hemophilia diagnosis and reliable plasma-derived product supply to boost demand for Factor VIII
- 9.3.2 FACTOR IX
- 9.3.2.1 Hemophilia B diagnosis and continued demand for replacement therapy to support Factor IX utilization
- 9.3.3 VON WILLEBRAND FACTOR
- 9.3.3.1 Expanded pediatric prophylaxis and increasing access to specialized bleeding disorder care to support market growth
- 9.3.4 PROTHROMBIN COMPLEX CONCENTRATES (PCC)
- 9.3.4.1 Rapid anticoagulation reversal and rising emergency-care requirements to aid market growth
- 9.3.5 FIBRINOGEN CONCENTRATES
- 9.3.5.1 Rising demand for targeted coagulation replacement to drive global market growth
- 9.3.6 FACTOR XIII
- 9.3.6.1 Growing demand for preventive replacement therapy to support market growth
- 9.3.7 OTHER COAGULATION FACTOR CONCENTRATES
- 9.3.1 FACTOR VIII
- 9.4 ALBUMIN
- 9.4.1 RISING DEMAND FOR CRITICAL CARE AND LIVER DISEASE THERAPIES TO BOOST MARKET GROWTH
- 9.5 PROTEASE INHIBITORS
- 9.5.1 INCREASING AATD DIAGNOSIS AND DEMAND FOR LONG-TERM AUGMENTATION THERAPY TO PROPEL MARKET
- 9.6 OTHER PLASMA PRODUCTS
10 PLASMA FRACTIONATION MARKET, BY APPLICATION
- 10.1 INTRODUCTION
- 10.2 THERAPEUTICS
- 10.2.1 STRONG CLINICAL DEMAND FOR PLASMA-DERIVED THERAPIES TO SUSTAIN THERAPEUTICS AS CORE APPLICATION OF PLASMA FRACTIONATION MARKET
- 10.3 ACADEMICS & PRECLINICAL RESEARCH
- 10.3.1 EXPANDING USE OF HUMAN PLASMA FRACTIONS IN RESEARCH AND BIOPROCESSING TO SUPPORT DEMAND
11 PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA
- 11.1 INTRODUCTION
- 11.2 NEUROLOGY
- 11.2.1 GROWING UTILIZATION OF PLASMA-DERIVED IMMUNOGLOBULINS IN NEUROLOGICAL DISORDERS TO DRIVE DEMAND FOR PLASMA FRACTIONATION
- 11.3 IMMUNOLOGY
- 11.3.1 INCREASING PREVALENCE OF IMMUNODEFICIENCIES AND AUTOIMMUNE DISORDERS TO DRIVE DEMAND FOR PLASMA-DERIVED IMMUNOGLOBULINS
- 11.4 HEMATOLOGY
- 11.4.1 RISING DEMAND FOR PLASMA-DERIVED COAGULATION FACTORS TO SUPPORT TREATMENT OF BLEEDING DISORDERS
- 11.5 CRITICAL CARE
- 11.5.1 ESSENTIAL DEMAND FOR ALBUMIN EXPANDERS AND FOUR-FACTOR CONCENTRATE REVERSAL AGENTS TO DRIVE CLINICAL UTILITY IN EMERGENCY SETTINGS
- 11.6 PULMONOLOGY
- 11.6.1 GROWING DIAGNOSIS OF ALPHA-1 ANTITRYPSIN DEFICIENCY TO SUPPORT DEMAND FOR PLASMA-DERIVED PROTEASE INHIBITORS
- 11.7 HEMATO-ONCOLOGY
- 11.7.1 INCREASING SUPPORTIVE-CARE REQUIREMENTS IN HEMATOLOGICAL MALIGNANCIES TO SUPPORT UTILIZATION OF PLASMA-DERIVED PRODUCTS
- 11.8 RHEUMATOLOGY
- 11.8.1 EXPANDING USE OF IMMUNOGLOBULIN THERAPY IN IMMUNE-MEDIATED DISORDERS TO SUPPORT DEMAND FOR PLASMA-DERIVED PRODUCTS
- 11.9 OTHER THERAPEUTIC AREAS
12 PLASMA FRACTIONATION MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.2 HOSPITALS & SPECIALTY CLINICS
- 12.2.1 INCREASING UTILIZATION OF PLASMA-DERIVED THERAPIES ACROSS CLINICAL TREATMENT SETTINGS TO DRIVE DEMAND FOR PLASMA FRACTIONATION PRODUCTS
- 12.3 HOME CARE SETTINGS & INFUSION CENTERS
- 12.3.1 GROWING ADOPTION OF HOME-BASED IMMUNOGLOBULIN ADMINISTRATION TO SUPPORT DEMAND FOR PLASMA-DERIVED THERAPIES
- 12.4 OTHER END USERS
13 PLASMA FRACTIONATION MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 Expanding plasma collection, fractionation capacity, and immunoglobulin demand to drive US market growth
- 13.2.2 CANADA
- 13.2.2.1 Rising immunoglobulin demand and investments in domestic plasma supply to drive market growth
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 GERMANY
- 13.3.1.1 Expanding plasma collection infrastructure and rising demand for plasma-derived therapies to drive market growth in Germany
- 13.3.2 UK
- 13.3.2.1 Rising immunoglobulin demand, domestic plasma collection, and investments in fractionation capacity to boost market growth
- 13.3.3 FRANCE
- 13.3.3.1 Established healthcare infrastructure and public plasma donation model to support access to treatment
- 13.3.4 ITALY
- 13.3.4.1 Growing use of immunoglobulins for neurological and immunological disorders to drive demand
- 13.3.5 SPAIN
- 13.3.5.1 Growing utilization of albumin for critical care and coagulation factor concentrates for bleeding disorders to support growth
- 13.3.6 REST OF EUROPE
- 13.3.1 GERMANY
- 13.4 ASIA PACIFIC
- 13.4.1 CHINA
- 13.4.1.1 Large domestic donor-plasma collection network and manufacturers focused on expanding product availability to drive growth
- 13.4.2 JAPAN
- 13.4.2.1 Highly organized blood donation system and national focus on securing plasma for domestic therapeutic requirements to boost market
- 13.4.3 INDIA
- 13.4.3.1 Substantial unmet treatment needs and efforts to improve access to quality-assured plasma-derived medicines to drive growth
- 13.4.4 SOUTH KOREA
- 13.4.4.1 Domestic manufacturing expertise with investments in storage infrastructure and overseas contract manufacturing to expand market
- 13.4.5 AUSTRALIA
- 13.4.5.1 National self-sufficiency policy linking locally collected plasma with domestic manufacturing and patient supply to position Australia as major hub
- 13.4.6 VIETNAM
- 13.4.6.1 Improvements in healthcare access and growing awareness of plasma-derived therapies to support demand
- 13.4.7 MALAYSIA
- 13.4.7.1 Dependence on imported plasma-derived therapies to increase focus on plasma collection, contract fractionation, and long-term supply agreements
- 13.4.8 INDONESIA
- 13.4.8.1 Large patient population and increasing diagnosis of neurological and immunological disorders to support demand for immunoglobulins
- 13.4.9 REST OF ASIA PACIFIC
- 13.4.1 CHINA
- 13.5 LATIN AMERICA
- 13.5.1 BRAZIL
- 13.5.1.1 Expanding local processing to create opportunities to improve plasma utilization and strengthen Brazil's biopharmaceutical supply chain
- 13.5.2 MEXICO
- 13.5.2.1 Broader national strategy to expand pharmaceutical manufacturing and reduce reliance on imported medicines to drive market
- 13.5.3 REST OF LATIN AMERICA
- 13.5.1 BRAZIL
- 13.6 MIDDLE EAST
- 13.6.1 GCC COUNTRIES
- 13.6.1.1 Saudi Arabia
- 13.6.1.1.1 National objective of achieving self-sufficiency in plasma-derived medicines and reducing dependence on imported therapies to aid growth
- 13.6.1.2 UAE
- 13.6.1.2.1 Growing investment in pharmaceutical localization and efforts to strengthen national medicine security to boost growth
- 13.6.1.3 Rest of GCC Countries
- 13.6.1.1 Saudi Arabia
- 13.6.2 TURKEY
- 13.6.2.1 Domestic fractionation investment, import substitution, and rising demand for plasma-derived therapies to drive growth
- 13.6.3 EGYPT
- 13.6.3.1 Domestic plasma self-sufficiency, expanding collection infrastructure, and investment in local fractionation to fuel market
- 13.6.4 REST OF MIDDLE EAST
- 13.6.1 GCC COUNTRIES
- 13.7 AFRICA
- 13.7.1 INVESTMENTS IN PLASMA COLLECTION, DOMESTIC MANUFACTURING, AND INTERNATIONAL PARTNERSHIPS TO SUPPORT DEVELOPMENT OF MARKET
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYER STRATEGY/RIGHT TO WIN, 2023-2026
- 14.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PLASMA FRACTIONATION MARKET, JANUARY 2023-AUGUST 2026
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.5.1 STARS
- 14.5.2 EMERGING LEADERS
- 14.5.3 PERVASIVE PLAYERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.5.5.1 Company footprint
- 14.5.5.2 Region footprint
- 14.5.5.3 Product footprint
- 14.5.5.4 Therapeutic area footprint
- 14.5.5.5 Application footprint
- 14.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 RESPONSIVE COMPANIES
- 14.6.3 DYNAMIC COMPANIES
- 14.6.4 STARTING BLOCKS
- 14.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.6.5.1 Detailed list of key startup/SME players
- 14.6.5.2 Competitive benchmarking of startups/SMEs
- 14.7 COMPANY VALUATION & FINANCIAL METRICS
- 14.7.1 COMPANY VALUATION
- 14.7.2 COMPANY VALUATION
- 14.8 BRAND/PRODUCT COMPARISON
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.9.3 EXPANSIONS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 CSL
- 15.1.1.1 Business overview
- 15.1.1.2 Products offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Product launches
- 15.1.1.3.2 Expansions
- 15.1.1.4 MnM view
- 15.1.1.4.1 Key strengths
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses & competitive threats
- 15.1.2 GRIFOLS, S.A.
- 15.1.2.1 Business overview
- 15.1.2.2 Products offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.3.3 Expansions
- 15.1.2.4 MnM view
- 15.1.2.4.1 Key strengths
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses & competitive threats
- 15.1.3 TAKEDA PHARMACEUTICAL COMPANY LIMITED
- 15.1.3.1 Business overview
- 15.1.3.2 Products offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches
- 15.1.3.3.2 Deals
- 15.1.3.3.3 Expansions
- 15.1.3.4 MnM view
- 15.1.3.4.1 Key strengths
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses & competitive threats
- 15.1.4 OCTAPHARMA AG
- 15.1.4.1 Business overview
- 15.1.4.2 Products offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Product launches
- 15.1.4.3.2 Expansions
- 15.1.4.4 MnM view
- 15.1.4.4.1 Key strengths
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses & competitive threats
- 15.1.5 KEDRION S.P.A.
- 15.1.5.1 Business overview
- 15.1.5.2 Products offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches
- 15.1.5.3.2 Deals
- 15.1.5.3.3 Expansions
- 15.1.5.4 MnM view
- 15.1.5.4.1 Key strengths
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses & competitive threats
- 15.1.6 LFB
- 15.1.6.1 Business overview
- 15.1.6.2 Products offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Expansions
- 15.1.7 ADMA BIOLOGICS, INC.
- 15.1.7.1 Business overview
- 15.1.7.2 Products offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Deals
- 15.1.8 SANQUIN
- 15.1.8.1 Business overview
- 15.1.8.2 Products offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Expansions
- 15.1.9 TAIBANG BIOLOGICAL GROUP CO., LTD.
- 15.1.9.1 Business overview
- 15.1.9.2 Products offered
- 15.1.9.3 Recent developments
- 15.1.9.3.1 Expansions
- 15.1.10 GC BIOPHARMA CORPORATE
- 15.1.10.1 Business overview
- 15.1.10.2 Products offered
- 15.1.10.3 Recent developments
- 15.1.10.3.1 Product launches
- 15.1.10.3.2 Deals
- 15.1.10.3.3 Expansions
- 15.1.11 HUALAN BIOLOGICAL ENGINEERING INC.
- 15.1.11.1 Business overview
- 15.1.11.2 Products offered
- 15.1.12 JAPAN BLOOD PRODUCTS ORGANIZATION
- 15.1.12.1 Business overview
- 15.1.12.2 Products offered
- 15.1.12.3 Recent developments
- 15.1.12.3.1 Product launches
- 15.1.12.3.2 Expansions
- 15.1.13 EMERGENT
- 15.1.13.1 Business overview
- 15.1.13.2 Products offered
- 15.1.14 SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.
- 15.1.14.1 Business overview
- 15.1.14.2 Products offered
- 15.1.14.3 Recent developments
- 15.1.14.3.1 Deals
- 15.1.15 INTAS PHARMACEUTICALS LTD.
- 15.1.15.1 Business overview
- 15.1.15.2 Products offered
- 15.1.15.3 Recent developments
- 15.1.15.3.1 Deals
- 15.1.15.3.2 Expansions
- 15.1.1 CSL
- 15.2 OTHER PLAYERS
- 15.2.1 BHARAT SERUMS AND VACCINES LIMITED
- 15.2.2 SK PLASMA
- 15.2.3 SICHUAN YUANDA SHUYANG PHARMACEUTICAL CO., LTD.
- 15.2.4 KAMADA PHARMACEUTICALS
- 15.2.5 CENTURION
- 15.2.6 PLASMAGEN BIOSCIENCES PVT. LTD.
- 15.2.7 VIRCHOW BIOTECH
- 15.2.8 FUSION HEALTHCARE
- 15.2.9 ICHOR
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key primary participants
- 16.1.2.3 Breakdown of primary interviews
- 16.1.2.4 Key industry insights
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 GLOBAL PLASMA FRACTIONATION MARKET ESTIMATION, 2025
- 16.2.2 SEGMENTAL MARKET SIZE ESTIMATION
- 16.3 MARKET GROWTH RATE PROJECTIONS
- 16.4 DATA TRIANGULATION
- 16.5 FACTOR ANALYSIS
- 16.6 RESEARCH ASSUMPTIONS
- 16.7 RESEARCH LIMITATIONS & RISK ASSESSMENT
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 PLASMA FRACTIONATION MARKET: INCLUSIONS & EXCLUSIONS
- TABLE 2 PLASMA FRACTIONATION MARKET: IMPACT ANALYSIS OF MARKET DYNAMICS
- TABLE 3 NUMBER OF PLASMA COLLECTION CENTERS, BY COMPANY, 2021-2022
- TABLE 4 PLASMA FRACTIONATION MARKET: PORTER'S FIVE FORCES
- TABLE 5 PLASMA FRACTIONATION MARKET: ROLE OF PLAYERS IN ECOSYSTEM
- TABLE 6 AVERAGE SELLING PRICE TREND, BY PRODUCT, 2023-2025 (USD)
- TABLE 7 AVERAGE SELLING PRICE TREND, BY REGION, 2023-2025 (USD)
- TABLE 8 IMPORT DATA FOR HS CODE 3002.12-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 9 EXPORT DATA FOR HS CODE 3002.12-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 10 PLASMA FRACTIONATION MARKET: LIST OF KEY CONFERENCES & EVENTS, JANUARY 2026-MARCH 2027
- TABLE 11 RECIPROCAL TARIFF RATES ADJUSTED BY US
- TABLE 12 CRITICAL COMPONENTS LIKELY EXPOSED TO TARIFF CHANGES
- TABLE 13 NUMBER OF PATENTS FILED, BY DOCUMENT TYPE, 2015-2025
- TABLE 14 LIST OF KEY PATENTS IN PLASMA FRACTIONATION MARKET, 2023-2025
- TABLE 15 CASE STUDIES OF AI IMPLEMENTATION IN PLASMA FRACTIONATION MARKET
- TABLE 16 CLIENTS' READINESS TO ADOPT AI-INTEGRATED PLASMA FRACTIONATION TECHNOLOGIES IN PLASMA FRACTIONATION MARKET
- TABLE 17 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 INFLUENCE OF KEY STAKEHOLDERS ON BUYING PROCESS, BY PRODUCT
- TABLE 22 KEY BUYING CRITERIA, BY END USER
- TABLE 23 PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 24 PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 25 PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 26 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 27 EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 28 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 29 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 30 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 31 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 32 PLASMA FRACTIONATION MARKET FOR IVIG, BY REGION, 2024-2031 (USD MILLION)
- TABLE 33 PLASMA FRACTIONATION MARKET FOR IVIG, 2024-2031 (METRIC TONS)
- TABLE 34 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 35 EUROPE: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 36 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 37 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 38 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 39 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 40 PLASMA FRACTIONATION MARKET FOR SCIG, BY REGION, 2024-2031 (USD MILLION)
- TABLE 41 PLASMA FRACTIONATION MARKET FOR SCIG, 2024-2031 (METRIC TONS)
- TABLE 42 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 43 EUROPE: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 44 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 45 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 46 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 47 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 48 PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 49 PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, 2024-2031 (METRIC TONS)
- TABLE 50 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 51 EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 52 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 53 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 54 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 55 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 56 PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 57 PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 58 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 59 EUROPE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 60 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 61 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 62 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 63 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 64 PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY REGION, 2024-2031 (USD MILLION)
- TABLE 65 PLASMA FRACTIONATION MARKET FOR FACTOR VIII, 2024-2031 (MILLION IU)
- TABLE 66 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 67 EUROPE: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 68 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 69 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 70 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 71 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 72 PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY REGION, 2024-2031 (USD MILLION)
- TABLE 73 PLASMA FRACTIONATION MARKET FOR FACTOR IX, 2024-2031 (MILLION IU)
- TABLE 74 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 75 EUROPE: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 76 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 77 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 78 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 79 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 80 PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY REGION, 2024-2031 (USD MILLION)
- TABLE 81 PLASMA FRACTIONATION MARKET FOR FACTOR VON WILLEBRAND FACTOR, 2024-2031 (MILLION LITER)
- TABLE 82 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 83 EUROPE: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 84 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 85 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 86 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 87 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 88 PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 89 PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, 2024-2031 (MILLION IU)
- TABLE 90 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 91 EUROPE: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 92 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 93 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 94 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 95 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 96 PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 97 PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, 2024-2031 (MILLION IU)
- TABLE 98 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 99 EUROPE: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 100 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 101 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 102 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 103 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 104 PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY REGION, 2024-2031 (USD MILLION)
- TABLE 105 PLASMA FRACTIONATION MARKET FOR FACTOR XIII, 2024-2031 (MILLION IU)
- TABLE 106 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 107 EUROPE: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 108 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 109 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 110 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 111 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 112 PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 113 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 114 EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 115 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 116 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 117 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 118 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 119 PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY REGION, 2024-2031 (USD MILLION)
- TABLE 120 PLASMA FRACTIONATION MARKET FOR ALBUMIN, 2024-2031 (METRIC TONS)
- TABLE 121 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 122 EUROPE: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 123 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 124 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 125 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 126 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 127 PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 128 PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, 2024-2031 (MILLION IU)
- TABLE 129 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 130 EUROPE: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 131 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 132 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 133 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 134 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 135 PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 136 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 137 EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 138 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 139 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 140 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 141 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 142 PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 143 PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 144 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 145 EUROPE: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 146 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 147 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 148 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 149 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 150 PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY REGION, 2024-2031 (USD MILLION)
- TABLE 151 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 152 EUROPE: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 153 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 154 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 155 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 156 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 157 PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 158 PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 159 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 160 EUROPE: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 161 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 162 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 163 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 164 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 165 PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 166 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 167 EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 168 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 169 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 170 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 171 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 172 PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 173 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 174 EUROPE: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 175 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 176 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 177 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 178 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 179 PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY REGION, 2024-2031 (USD MILLION)
- TABLE 180 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 181 EUROPE: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 182 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 183 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 184 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 185 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 186 PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 187 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 188 EUROPE: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 189 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 190 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 191 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 192 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 193 PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 194 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 195 EUROPE: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 196 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 197 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 198 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 199 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 200 PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 201 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 202 EUROPE: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 203 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 204 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 205 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 206 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 207 PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 208 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 209 EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 210 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 211 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 212 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 213 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 214 PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 215 PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 216 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 217 EUROPE: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 218 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 219 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 220 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 221 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 222 PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 223 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 224 EUROPE: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 225 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 226 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 227 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 228 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 229 PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 230 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 231 EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 232 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 233 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 234 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 235 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 236 PLASMA FRACTIONATION MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 237 NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 238 NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 239 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 240 NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 241 NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 242 NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 243 NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 244 US: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 245 US: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 246 US: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 247 US: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 248 US: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 249 US: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 250 CANADA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 251 CANADA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 252 CANADA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 253 CANADA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 254 CANADA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 255 CANADA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 256 EUROPE: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 257 EUROPE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 258 EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 259 EUROPE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 260 EUROPE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 261 EUROPE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 262 EUROPE: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 263 GERMANY: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 264 GERMANY: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 265 GERMANY: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 266 GERMANY: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 267 GERMANY: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 268 GERMANY: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 269 UK: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 270 UK: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 271 UK: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 272 UK: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 273 UK: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 274 UK: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 275 FRANCE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 276 FRANCE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 277 FRANCE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 278 FRANCE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 279 FRANCE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 280 FRANCE: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 281 ITALY: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 282 ITALY: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 283 ITALY: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 284 ITALY: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 285 ITALY: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 286 ITALY: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 287 SPAIN: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 288 SPAIN: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 289 SPAIN: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 290 SPAIN: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 291 SPAIN: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 292 SPAIN: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 293 REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 294 REST OF EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 295 REST OF EUROPE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 296 REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 297 REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 298 REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 299 ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 300 ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 301 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 302 ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 303 ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 304 ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 305 ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 306 CHINA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 307 CHINA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 308 CHINA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 309 CHINA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 310 CHINA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 311 CHINA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 312 JAPAN: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 313 JAPAN: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 314 JAPAN: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 315 JAPAN: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 316 JAPAN: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 317 JAPAN: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 318 INDIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 319 INDIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 320 INDIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 321 INDIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 322 INDIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 323 INDIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 324 SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 325 SOUTH KOREA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 326 SOUTH KOREA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 327 SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 328 SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 329 SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 330 AUSTRALIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 331 AUSTRALIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 332 AUSTRALIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 333 AUSTRALIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 334 AUSTRALIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 335 AUSTRALIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 336 VIETNAM: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 337 VIETNAM: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 338 VIETNAM: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 339 VIETNAM: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 340 VIETNAM: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 341 VIETNAM: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 342 MALAYSIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 343 MALAYSIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 344 MALAYSIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 345 MALAYSIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 346 MALAYSIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 347 MALAYSIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 348 INDONESIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 349 INDONESIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 350 INDONESIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 351 INDONESIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 352 INDONESIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 353 INDONESIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 354 REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 355 REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 356 REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 357 REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 358 REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 359 REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 360 LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 361 LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 362 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 363 LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 364 LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 365 LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 366 LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 367 BRAZIL: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 368 BRAZIL: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 369 BRAZIL: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 370 BRAZIL: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 371 BRAZIL: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 372 BRAZIL: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 373 MEXICO: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 374 MEXICO: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 375 MEXICO: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 376 MEXICO: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 377 MEXICO: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 378 MEXICO: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 379 REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 380 REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 381 REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 382 REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 383 REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 384 REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 385 MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 386 MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 387 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 388 MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 389 MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 390 MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 391 MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 392 GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 393 GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 394 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 395 GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 396 GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 397 GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 398 GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 399 SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 400 SAUDI ARABIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 401 SAUDI ARABIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 402 SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 403 SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 404 SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 405 UAE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 406 UAE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 407 UAE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 408 UAE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 409 UAE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 410 UAE: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 411 REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 412 REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 413 REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 414 REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 415 REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 416 REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 417 TURKEY: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 418 TURKEY: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 419 TURKEY: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 420 TURKEY: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 421 TURKEY: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 422 TURKEY: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 423 EGYPT: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 424 EGYPT: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 425 EGYPT: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 426 EGYPT: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 427 EGYPT: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 428 EGYPT: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 429 REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 430 REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 431 REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 432 REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 433 REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 434 REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 435 AFRICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 436 AFRICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 437 AFRICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 438 AFRICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 439 AFRICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 440 AFRICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 441 OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN PLASMA FRACTIONATION MARKET, JANUARY 2023-AUGUST 2026
- TABLE 442 PLASMA FRACTIONATION MARKET: DEGREE OF COMPETITION
- TABLE 443 PLASMA FRACTIONATION MARKET: REGION FOOTPRINT
- TABLE 444 PLASMA FRACTIONATION MARKET: PRODUCT FOOTPRINT
- TABLE 445 PLASMA FRACTIONATION MARKET: THERAPEUTIC AREA FOOTPRINT
- TABLE 446 PLASMA FRACTIONATION MARKET: APPLICATION FOOTPRINT
- TABLE 447 PLASMA FRACTIONATION MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 448 PLASMA FRACTIONATION MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 449 PLASMA FRACTIONATION MARKET: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 450 PLASMA FRACTIONATION MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 451 PLASMA FRACTIONATION MARKET: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 452 CSL: COMPANY OVERVIEW
- TABLE 453 CSL: PRODUCTS OFFERED
- TABLE 454 CSL: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 455 CSL: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 456 GRIFOLS, S.A.: COMPANY OVERVIEW
- TABLE 457 GRIFOLS, S.A.: PRODUCTS OFFERED
- TABLE 458 GRIFOLS, S.A.: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 459 GRIFOLS, S.A.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 460 GRIFOLS, S.A.: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 461 TAKEDA PHARMACEUTICAL COMPANY LIMITED: COMPANY OVERVIEW
- TABLE 462 TAKEDA PHARMACEUTICAL COMPANY LIMITED: PRODUCTS OFFERED
- TABLE 463 TAKEDA PHARMACEUTICAL COMPANY LIMITED: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 464 TAKEDA PHARMACEUTICAL COMPANY LIMITED: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 465 TAKEDA PHARMACEUTICAL COMPANY LIMITED: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 466 OCTAPHARMA AG: COMPANY OVERVIEW
- TABLE 467 OCTAPHARMA AG: PRODUCTS OFFERED
- TABLE 468 OCTAPHARMA AG: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 469 OCTAPHARMA AG: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 470 KEDRION S.P.A.: COMPANY OVERVIEW
- TABLE 471 KEDRION S.P.A.: PRODUCTS OFFERED
- TABLE 472 KEDRION S.P.A.: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 473 KEDRION S.P.A.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 474 KEDRION S.P.A.: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 475 LFB: COMPANY OVERVIEW
- TABLE 476 LFB: PRODUCTS OFFERED
- TABLE 477 LFB: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 478 ADMA BIOLOGICS, INC.: COMPANY OVERVIEW
- TABLE 479 ADMA BIOLOGICS, INC.: PRODUCTS OFFERED
- TABLE 480 ADMA BIOLOGICS, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 481 SANQUIN: COMPANY OVERVIEW
- TABLE 482 SANQUIN: PRODUCTS OFFERED
- TABLE 483 SANQUIN: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 484 TAIBANG BIOLOGICAL GROUP CO., LTD.: COMPANY OVERVIEW
- TABLE 485 TAIBANG BIOLOGICAL GROUP CO., LTD.: PRODUCTS OFFERED
- TABLE 486 TAIBANG BIOLOGICAL GROUP CO., LTD.: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 487 GC BIOPHARMA CORPORATE: COMPANY OVERVIEW
- TABLE 488 GC BIOPHARMA CORPORATE: PRODUCTS OFFERED
- TABLE 489 GC BIOPHARMA CORPORATE: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 490 GC BIOPHARMA CORPORATE: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 491 GC BIOPHARMA CORPORATE: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 492 HUALAN BIOLOGICAL ENGINEERING INC.: COMPANY OVERVIEW
- TABLE 493 HUALAN BIOLOGICAL ENGINEERING INC.: PRODUCTS OFFERED
- TABLE 494 JAPAN BLOOD PRODUCTS ORGANIZATION: COMPANY OVERVIEW
- TABLE 495 JAPAN BLOOD PRODUCTS ORGANIZATION: PRODUCTS OFFERED
- TABLE 496 JAPAN BLOOD PRODUCTS ORGANIZATION: PRODUCT LAUNCHES, JANUARY 2023-AUGUST 2026
- TABLE 497 JAPAN BLOOD PRODUCTS ORGANIZATION: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 498 EMERGENT: COMPANY OVERVIEW
- TABLE 499 EMERGENT: PRODUCTS OFFERED
- TABLE 500 SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: COMPANY OVERVIEW
- TABLE 501 SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: PRODUCTS OFFERED
- TABLE 502 SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 503 INTAS PHARMACEUTICALS LTD.: COMPANY OVERVIEW
- TABLE 504 INTAS PHARMACEUTICALS LTD.: PRODUCTS OFFERED
- TABLE 505 INTAS PHARMACEUTICALS LTD.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 506 INTAS PHARMACEUTICALS LTD.: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 507 BHARAT SERUMS AND VACCINES LIMITED: COMPANY OVERVIEW
- TABLE 508 SK PLASMA: COMPANY OVERVIEW
- TABLE 509 SICHUAN YUANDA SHUYANG PHARMACEUTICAL CO., LTD.: COMPANY OVERVIEW
- TABLE 510 KAMADA PHARMACEUTICALS: COMPANY OVERVIEW
- TABLE 511 CENTURION: COMPANY OVERVIEW
- TABLE 512 PLASMAGEN BIOSCIENCES PVT. LTD.: COMPANY OVERVIEW
- TABLE 513 VIRCHOW BIOTECH: COMPANY OVERVIEW
- TABLE 514 FUSION HEALTHCARE: COMPANY OVERVIEW
- TABLE 515 ICHOR: COMPANY OVERVIEW
- TABLE 516 IMPACT ANALYSIS OF SUPPLY-SIDE AND DEMAND-SIDE FACTORS
- TABLE 517 RISK ASSESSMENT
List of Figures
- FIGURE 1 PLASMA FRACTIONATION MARKET SEGMENTATION & REGIONS CONSIDERED
- FIGURE 2 PLASMA FRACTIONATION MARKET: YEARS CONSIDERED
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 GLOBAL PLASMA FRACTIONATION MARKET, 2024-2031
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN PLASMA FRACTIONATION MARKET, 2023-2026
- FIGURE 6 DISRUPTIONS INFLUENCING GROWTH OF PLASMA FRACTIONATION MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN PLASMA FRACTIONATION MARKET, 2026-2031
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN PLASMA FRACTIONATION MARKET, IN TERMS OF VALUE, DURING FORECAST PERIOD
- FIGURE 9 RISING ADOPTION OF PLASMA-DERIVED PRODUCTS IN THERAPEUTIC APPLICATIONS TO DRIVE MARKET GROWTH
- FIGURE 10 THERAPEUTICS ACCOUNTED FOR LARGEST SHARE OF PLASMA FRACTIONATION MARKET IN NORTH AMERICA IN 2025
- FIGURE 11 CHINA AND GERMANY LIKELY TO BE FASTEST-GROWING MARKETS IN GLOBAL PLASMA FRACTIONATION MARKET DURING FORECAST PERIOD
- FIGURE 12 THERAPEUTICS TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 13 PLASMA FRACTIONATION MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 PLASMA FRACTIONATION MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 15 PLASMA FRACTIONATION MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 PLASMA FRACTIONATION MARKET: ECOSYSTEM ANALYSIS
- FIGURE 17 AVERAGE SELLING PRICE OF PRODUCTS, 2025 (USD)
- FIGURE 18 AVERAGE SELLING PRICE OF PRODUCTS, BY REGION, 2025 (USD)
- FIGURE 19 PLASMA FRACTIONATION MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- FIGURE 20 INVESTMENT & FUNDING SCENARIO, 2024-2026 (USD MILLION)
- FIGURE 21 PATENT APPLICATIONS IN PLASMA FRACTIONATION MARKET, JANUARY 2015-DECEMBER 2025
- FIGURE 22 IMPACT OF AI/GEN AI ON PLASMA FRACTIONATION MARKET
- FIGURE 23 INFLUENCE OF KEY STAKEHOLDERS ON BUYING PROCESS, BY PRODUCT
- FIGURE 24 KEY BUYING CRITERIA, BY END USER
- FIGURE 25 NORTH AMERICA: PLASMA FRACTIONATION MARKET SNAPSHOT
- FIGURE 26 ASIA PACIFIC: PLASMA FRACTIONATION MARKET SNAPSHOT
- FIGURE 27 REVENUE ANALYSIS OF KEY PLAYERS IN PLASMA FRACTIONATION MARKET, 2021-2025 (USD MILLION)
- FIGURE 28 MARKET SHARE ANALYSIS OF KEY PLAYERS IN PLASMA FRACTIONATION MARKET, 2025
- FIGURE 29 PLASMA FRACTIONATION MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 30 PLASMA FRACTIONATION MARKET: COMPANY FOOTPRINT
- FIGURE 31 PLASMA FRACTIONATION MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 32 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 33 EV/EBITDA OF KEY VENDORS
- FIGURE 34 PLASMA FRACTIONATION MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 35 CSL: COMPANY SNAPSHOT (2025)
- FIGURE 36 GRIFOLS, S.A.: COMPANY SNAPSHOT (2025)
- FIGURE 37 TAKEDA PHARMACEUTICAL COMPANY LIMITED: COMPANY SNAPSHOT (2025)
- FIGURE 38 OCTAPHARMA AG: COMPANY SNAPSHOT (2025)
- FIGURE 39 KEDRION S.P.A.: COMPANY SNAPSHOT (2025)
- FIGURE 40 ADMA BIOLOGICS, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 41 SANQUIN: COMPANY SNAPSHOT (2025)
- FIGURE 42 GC BIOPHARMA CORPORATE: COMPANY SNAPSHOT (2025)
- FIGURE 43 EMERGENT: COMPANY SNAPSHOT (2025)
- FIGURE 44 SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: COMPANY SNAPSHOT (2025)
- FIGURE 45 PLASMA FRACTIONATION MARKET: RESEARCH DESIGN
- FIGURE 46 PLASMA FRACTIONATION MARKET: BREAKDOWN OF PRIMARIES
- FIGURE 47 PLASMA FRACTIONATION MARKET: INSIGHTS FROM PRIMARIES
- FIGURE 48 GLOBAL PLASMA FRACTIONATION MARKET ESTIMATION, 2025
- FIGURE 49 PLASMA FRACTIONATION MARKET: COMPANY REVENUE ANALYSIS-BASED ESTIMATION (BOTTOM-UP APPROACH) (2025)
- FIGURE 50 ILLUSTRATIVE EXAMPLE OF CSL: REVENUE ANALYSIS (2025)
- FIGURE 51 SEGMENTAL MARKET SIZE ESTIMATION: TOP-DOWN APPROACH
- FIGURE 52 PLASMA FRACTIONATION MARKET: CAGR PROJECTIONS
- FIGURE 53 PLASMA FRACTIONATION MARKET: DATA TRIANGULATION

 血漿分餾市場規模、佔有率、成長、全球產業分析、區域趨勢及2026年至2034年預測。
 血漿分餾市場報告:按產品、產業、應用、最終用戶和地區分類(2026-2034 年)全球血漿分離市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 血漿分餾市場機會、成長動力、產業趨勢分析及 2025 - 2034 年預測
 血漿分餾市場規模、佔有率、成長分析(按產品、應用、最終用戶、地區)- 2025 年至 2032 年產業預測
 血漿分餾的全球市場:各類型企業,各產業規模,被製造的血漿衍生治療產品類型,血漿衍生產品的各治療領域,各主要地區:2035年前的產業趨勢與全球預測
 血漿分餾市場規模、佔有率、趨勢分析報告:按產品、方法、應用、最終用途、地區和細分市場預測,2025-2030 年