

 |
市場調查報告書
商品編碼
2154196
潮汐能市場:按技術、部署、應用和地區分類-全球預測至2031年Tidal Energy Market by Technology, Deployment, Application, and Region - Global Forecast to 2031 |
||||||

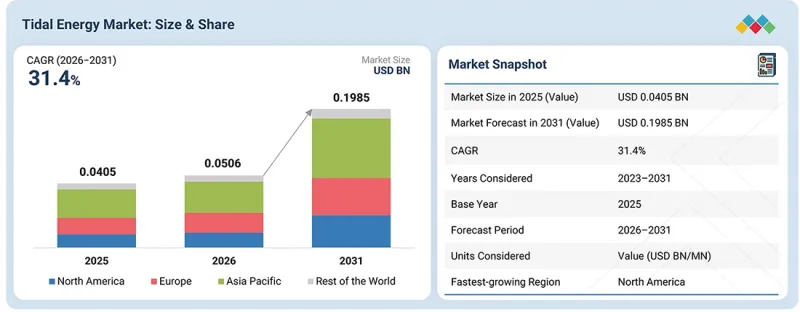
全球潮汐能市場預計將從 2026 年的 5,060 萬美元成長到 2031 年的 1.985 億美元,複合年成長率為 31.4%。
市場成長的驅動力來自海洋可再生能源基礎設施的擴張、潮汐發電工程投資的增加,以及沿海地區、島嶼和大型電力設施中潮汐發電系統的日益普及。
| 調查範圍 | |
|---|---|
| 調查期 | 2023-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(百萬美元) |
| 部分 | 技術 | 安裝方式 | 應用 |
| 目標區域 | 北美、歐洲、亞太地區及世界其他地區 |
技術開發商正採用先進的潮汐渦輪機架構,以提高能量轉換效率、功率輸出、運作可靠性以及在各種潮汐條件下的性能。先進的渦輪機控制系統、遠端監控、數位診斷、預測性維護、海底電氣系統和自動化控制技術的日益普及,進一步加速了對先進潮汐發電平台的需求。併網潮汐陣列和混合可再生能源系統的發展也促使技術供應商開發可擴展的潮汐發電解決方案,這些方案能夠在各種海洋條件下高效運作,並支援可靠的低碳可再生能源發電。
對先進潮汐渦輪機技術、數位控制系統、海洋監測解決方案和智慧能源管理平台的投資不斷增加,正在改變專案開發商和電力營運商最佳化潮汐能的方式。人工智慧診斷、物聯網賦能的渦輪機監測、基於雲端的資產管理平台和即時效能最佳化等方面的進步,使營運商能夠提高能源輸出、識別異常運作狀況、減少維護需求並增強潮汐能系統的可靠性。先進渦輪機材料、海底電力系統、預測性維護技術和遠端監測解決方案的開發,進一步推動了潮汐能技術的創新,即使在不斷變化的海洋和潮汐條件下也能實現高效運作。這些進步有望加強潮汐能對於建構可靠、高效、可預測且數位化互聯的可再生能源基礎設施的作用。
“按安裝方式來看,預計在整個預測期內,浮體式將實現最快的成長。”
隨著對海洋可再生能源項目、深海域潮汐資源和海上電力基礎設施的投資持續成長,預計浮體式潮汐能系統將迎來強勁成長。這些系統特別適用於因海底條件、水深或安裝限制而難以進行固定式海底安裝的區域。潮汐能開發向更深水域和強流區域的擴展,推動了對浮體式平台的需求,這些平台能夠在減少對複雜海底基礎依賴的同時回收能量。製造商和技術開發商正不斷開發輕量化、模組化且高度耐用的浮體式潮汐能發電平台,這些平台具有更高的渦輪機效率、更完善的錨碇系統、更可靠的海底電氣連接以及更強的抗惡劣海洋環境能力。遠端監控、預測性維護、數位控制系統和自主運作的整合對於浮體式應用尤其重要,因為這些技術可以減少陸上介入的需求並提高系統運轉率。預計這些趨勢將在預測期內加速浮體式潮汐能發電系統的部署。
“按應用領域分類,預計分佈式和島嶼型電力行業在整個預測期內將實現最高的複合年成長率。”
隨著沿海和島嶼地區尋求可靠的低碳能源替代能源,以取代柴油和其他傳統能源,潮汐能預計將在島嶼和偏遠地區的電力系統中得到更廣泛的應用。潮汐能之所以對這些應用特別具有吸引力,是因為其高度可預測的潮汐週期能夠實現穩定的發電,並且可以與太陽能和風能等波動性較大的再生能源來源形成互補。偏遠和島嶼社區正擴大投資於分散式可再生能源系統,以提高能源安全、降低燃料運輸成本並減少對進口石化燃料的依賴。技術開發人員正在研發緊湊型模組化潮汐渦輪機,這些渦輪機具有更高的能量轉換效率、更簡單的安裝方式、遠端監控功能以及更強的耐惡劣海洋環境能力,以滿足分散式電力應用的需求。將潮汐能與電池、微電網、太陽能和先進的能源管理系統結合,可進一步提高電力可靠性和系統柔軟性。此外,政府加大對海洋可再生能源計畫、沿海電氣化舉措和脫碳計畫的支持力度,也為島嶼和偏遠社區採用潮汐能創造了機遇,從而推動了分散式和島嶼電力領域的快速發展。
主要調查主題細分:
為了收集和檢驗重要的定性和定量信息,並評估未來市場前景,我們對關鍵行業相關人員、特定領域專家以及主要市場參與者的高管和董事進行了詳細訪談。初步訪談的具體情況如下:
按公司類型分類:一級供應商 - 65%,二級供應商 - 24%,三級供應商 - 11%
按職位:C級主管 -30%,總監 -25%,其他 -45%
按地區分類:北美 -20%,歐洲 -35%,亞太地區 -30%,世界其他地區 -15%。
註:其他職位包括銷售經理、工程師和區域經理。
一級公司:2025 年企業收入超過 50 億美元;二級公司:10 億美元至 50 億美元;三級公司:低於 10 億美元。
該市場由成熟的可再生能源公司、海洋能源技術開發商和潮汐渦輪機製造商主導。這些公司憑藉先進的潮汐渦輪機技術、海洋工程能力、專案開發專長、成熟的技術合作夥伴關係以及強大的安裝和維護服務能力展開競爭。技術創新、渦輪機效率的提升、專案開發活動、地理擴張以及對數位化監控、預測性維護和可擴展潮汐發電系統的投資,持續影響競爭格局。
調查範圍:
本報告對潮汐能市場進行了全面的定義、描述和預測,並按技術(潮汐流、洋流、錨碇及其他/新興技術)、安裝類型(固定式、浮體式、繫泊式及其他)、應用(公用事業規模發電、分佈式/孤島發電及其他應用)和地區(北美、歐洲、亞太地區及世界其他地區)進行了細分。該報告對市場促進因素、限制因素、機會和挑戰進行了定性分析,並涵蓋了競爭格局評估、市場規模估算和預測、技術趨勢、生態系統分析、商業應用案例、企業標竿分析、專案和部署分析以及最新發展動態,從而全面展現了潮汐能市場的全貌。
購買本報告的主要好處
本報告旨在幫助潮汐能技術開發商、渦輪機製造商、專案開發商、電力營運商、投資者、政策制定者、海洋工程公司及其他相關人員了解不斷發展的潮汐能市場。報告提供涵蓋關鍵技術、部署、應用和區域的可靠市場預測,並深入分析技術採納、專案開發、競爭格局和未來成長機會。透過詳盡的市場資訊、專案和部署分析、技術評估以及策略洞察,本報告助力相關人員做出明智的商業決策。
- 關鍵市場動態分析:本分析涵蓋影響市場成長的因素,包括關鍵市場促進因素(全球對可靠、低碳電力的需求不斷成長,對海上可再生能源基礎設施和潮汐發電工程的投資增加,對能源安全和脫碳的日益重視,以及潮汐能技術在公用事業規模、島嶼地區和混合可再生能源應用中的廣泛應用)、阻礙因素(與潮汐發電工程和海上基礎設施相關的高昂初始資本成本)、機會(浮體式潮汐能系統的開發不斷擴大,潮汐渦輪機技術的進步,潮汐離岸風力發電的整合,以及政府對海上可再生能源項目的支持力度加大)和挑戰(惡劣的海上風能的環境、環境和監管要求、複雜的安裝和維護工作,以及難以獲得安裝和維護工作,以及難以獲得安裝和維護工作,以及難以獲得安裝和維護工作,以及難以獲得安裝和維護工作,以及難以獲得安裝和維護工作,以及難以獲得發電場。
- 技術和產品創新:我們將探討高效潮汐渦輪機、先進電力轉換系統、智慧渦輪機控制技術、遠端監控、數位診斷和預測維修系統等方面的可再生能源發電,這些進展正在改變公用事業規模、分散式/孤島和混合再生能源應用中的潮汐發電方式。技術開發人員也檢驗開發潮汐發電系統,以提高能源回收效率、增加輸出功率、增強耐用性、簡化安裝,並與海底電力基礎設施、浮體式平台和能源儲存系統系統相容。
- 市場發展:該報告重點指出,海上可再生能源基礎設施投資的增加、潮汐發電工程的開發、併網潮汐能陣列的擴張以及政府對海洋能源支持的加強,正在加速全球沿海市場對潮汐能技術的需求。對公用事業規模潮汐發電工程、島嶼電氣化、海底電力基礎設施和海洋能源示範計畫的投資,進一步推動了市場發展。渦輪機效率的提高、海上安裝技術的進步以及併網技術的改進,也提高了潮汐發電工程的商業性可行性。
- 市場多元化:潮汐能的應用範圍正從傳統的公用事業規模發電擴展到分散式和島嶼電力、偏遠社區、工業應用、混合可再生能源系統、海上可再生能源中心和微電網等領域,為市場新參與企業創造了新的商機。此外,將潮汐能與電池儲能、海上風能、太陽能、基於物聯網的監控、預測性維護平台和數位能源管理系統相結合,為技術開發商提供了將業務從獨立潮汐渦輪機擴展到整合式海洋可再生能源解決方案的機會。
- 競爭分析:主要公司:本節說明每家公司的產品系列、策略措施、技術能力和競爭定位。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 潮汐能市場營運商面臨的誘人商機
- 區域細分:潮汐能市場
- 歐洲潮汐能市場:按技術和應用分類
- 按市場類型分類的潮汐能市場
- 按技術分類的潮汐能市場
- 按應用分類的潮汐能市場
- 區域細分:潮汐能市場
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級主要公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 競爭公司之間的競爭
- 新進入者的威脅
- 供應商的議價能力
- 買方的議價能力
- 替代品的威脅
- 宏觀經濟展望
- GDP趨勢與預測
- 全球電力產業趨勢
- 全球海洋能源產業的發展趨勢
- 價值鏈分析
- 生態系分析
- 價格分析
- 2022-2025年各地區潮汐渦輪機平均售價趨勢
- 2022-2025年各地區潮汐渦輪機平均售價趨勢
- 2025年不同技術潮汐渦輪機的價格範圍
- 貿易分析
- 進口方案(HS編碼841090)
- 出口方案(HS編碼841090)
- 進口方案(HS編碼850300)
- 出口方案(HS編碼850300)
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢和顛覆性因素
- 案例研究分析
- NOVA INNOVATION 開發出配備 16 台渦輪機的「SEASTAR」潮汐發電廠,以實現商業規模的潮汐發電。
- HYDROQUEST 和 QAIR 在法國開發了一座 17MW 的「Flowat」潮汐發電廠。
- MINESTO 將兆瓦級「Dragon 12」潮汐風箏引進法羅群島。
- SAE RENEWABLES 利用「Meigen」將潮汐發電從示範階段過渡到商業規模部署。
- 投資和資金籌措場景
- 美國關稅對全球潮汐能市場的影響
- 主要關稅稅率
- 價格影響分析
- 對國家和地區的影響
- 對應用程式的影響
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要技術
- 先進的潮汐渦輪機和能量提取系統
- 浮體式、風箏式和下一代潮汐發電系統
- 互補技術
- 人工智慧驅動的控制、數位孿生和預測性維護
- 潛水艇電氣系統、電纜和電力電子設備
- 相關技術
- 儲能、微電網和混合可再生能源系統
- 綠色氫氣生產
- 技術和產品藍圖
- 短期(2026-2028 年)| 技術成熟與產品改進
- 中期(2028-2031年)| 陣列規模商業化與產業化
- 長期規劃(2031-2035年及以後)| 大規模商業化與自主潮汐能發電廠
- 專利分析
- 未來應用
- 人工智慧/生成式人工智慧對潮汐能市場的影響
- 主要應用場景和市場潛力
- 潮汐能市場中原始設備製造商 (OEM) 實施的最佳實踐
- 人工智慧/生成式人工智慧在潮汐能市場引入的案例研究
- 相互關聯的生態系統及其對市場相關人員的影響
- 客戶對引入 AI/GEN AI 整合潮汐發電系統的準備。
- 成功案例和實際應用範例
第7章:監理情勢與永續性舉措
- 區域法規和合規性
- 監管機構、政府機構和其他組織
- 業界標準
- 永續發展計劃
- 監理政策對永續發展措施的影響
- 認證、標籤和環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 採購過程中的關鍵相關人員及其評估標準
- 採購過程中的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 各種應用中尚未滿足的需求
- 市場盈利
第9章 潮汐能市場:依技術分類
- 潮汐/洋流
- 潮汐範圍
- 其他/新興技術
第10章 潮汐能市場:依部署類型分類
- 固定類型
- 浮體式
- 錨碇類型
- 其他部署類型
第11章 潮汐能市場:依應用領域分類
- 大規模發電
- 分散式/獨立發電
- 其他用途
第12章 潮汐能市場:依地區分類
- 歐洲
- 英國
- 法國
- 法羅群島
- 荷蘭
- 義大利
- 其他歐洲國家
- 亞太地區
- 中國
- 日本
- 韓國
- 澳洲
- 菲律賓
- 亞太其他地區
- 北美洲
- 美國
- 加拿大
- 其他地區
- 紐西蘭
- 阿根廷
- 南非
- 哥倫比亞
- 智利
- 巴西
- 摩洛哥
第13章 競爭格局
- 概述
- 主要參與企業的策略/優勢,2023-2026 年
- 2025年市佔率分析
- 品牌對比
- ANDRITZ (AUSTRIA)
- MINESTO AB (SWEDEN)
- NOVA (UK)
- HYDROQUEST (FRANCE)
- ORBITAL MARINE POWER (UK)
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 競爭格局
- 產品發布
- 交易
- 業務拓展
- 其他趨勢
第14章:公司簡介
- 大公司
- ANDRITZ
- MINESTO AB
- NOVA
- HYDROQUEST
- ORBITAL MARINE POWER
- AMPEAK ENERGY
- CARNEGIE CLEAN ENERGY
- ORPC, INC.
- INYANGA MARITIME LTD.
- SCHOTTEL GROUP
- INSTREAM ENERGY SYSTEMS CORP.
- AQUANTIS, INC.
- VOITH GMBH &CO. KGAA
- TIDAL STREAM ENERGY LTD
- TIDAL BRIDGE
- 其他主要公司
- GUINARD ENERGIES NOUVELLES
- QED NAVAL LIMITED
- EEL ENERGY
- MAGALLANES RENOVABLES, SL
- YOURBROOK ENERGY SYSTEMS
- JUPITER HYDRO INC.
- KEPLER ENERGY
- TIDAL TECHNOLOGIES LTD
- MAKO ENERGY
- SEAQURRENT
第15章:調查方法
第16章附錄
The global tidal energy market is projected to grow from USD 0.0506 billion in 2026 to USD 0.1985 billion by 2031, at a CAGR of 31.4%. Market growth is supported by expanding marine renewable energy infrastructure, rising investments in tidal energy projects, and growing deployment of tidal power systems across coastal regions, island communities, and utility-scale power generation facilities.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2023-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Mn) |
| Segments | Technology | Deployment Type | Application |
| Regions covered | North America, Europe, Asia Pacific, Rest of the World |
Technology developers are deploying advanced tidal turbine architectures to improve energy conversion efficiency, power output, operational reliability, and performance under varying tidal flow conditions. Increasing adoption of advanced turbine control systems, remote monitoring, digital diagnostics, predictive maintenance, subsea electrical systems, and automated control technologies is further accelerating demand for advanced tidal energy platforms. The development of grid-connected tidal arrays and hybrid renewable energy systems is also pushing technology providers to develop scalable tidal energy solutions that operate efficiently under diverse marine conditions and support reliable, low-carbon electricity generation.
Growing investments in advanced tidal turbine technologies, digital control systems, marine monitoring solutions, and intelligent energy-management platforms are transforming the way project developers and utilities optimize tidal power generation. Advances in AI-driven diagnostics, IoT-enabled turbine monitoring, cloud-based asset-management platforms, and real-time performance optimization are enabling operators to improve energy output, identify abnormal operating conditions, reduce maintenance requirements, and enhance the reliability of tidal energy systems. The development of advanced turbine materials, subsea electrical systems, predictive maintenance technologies, and remote monitoring solutions is further driving innovation in tidal energy technologies that can operate efficiently under changing marine and tidal conditions. These developments are expected to strengthen tidal energy's role in building reliable, efficient, predictable, and digitally connected renewable power infrastructure.
"Floating, by deployment, is expected to record the fastest growth throughout the forecast period."
Floating tidal energy systems are expected to growth strongly as investments in marine renewable energy projects, deep-water tidal resources, and offshore power generation infrastructure continue to increase. These systems are particularly suitable for locations where seabed conditions, water depth, or installation constraints make fixed-bottom deployment challenging. The expansion of tidal energy development into deeper waters and areas with strong tidal currents is supporting demand for floating platforms that can capture energy while reducing dependence on complex seabed foundations. Manufacturers and technology developers are increasingly developing lightweight, modular, and highly durable floating tidal platforms with improved turbine efficiency, mooring systems, subsea electrical connections, and enhanced resistance to harsh marine conditions. Increasing integration of remote monitoring, predictive maintenance, digital control systems, and autonomous operations is particularly valuable for floating applications because they can reduce offshore intervention requirements and improve system availability. These trends are expected to support faster adoption of floating tidal energy systems during the forecast period.
"Distributed/Island power, by application, is expected to register the highest CAGR throughout the forecast period."
Island and remote power systems are expected to witness increasing adoption of tidal energy as coastal communities and island regions seek reliable, low-carbon alternatives to diesel-based electricity generation and other conventional power sources. Tidal energy is particularly attractive for these applications because tidal cycles are highly predictable, enabling consistent power generation and complementing variable renewable sources such as solar and wind. Remote and island communities are increasingly investing in decentralized renewable energy systems to improve energy security, reduce fuel transportation costs, and lower dependence on imported fossil fuels. Technology developers are developing compact, modular tidal turbines with improved energy conversion efficiency, simplified installation, remote monitoring, and enhanced resistance to harsh marine conditions to meet the needs of distributed power applications. Integrating tidal energy with battery storage, microgrids, solar power, and advanced energy management systems is further improving power reliability and system flexibility. In addition, increasing government support for marine renewable energy projects, coastal electrification initiatives, and decarbonization programs is creating opportunities for tidal energy deployment in island and remote communities, supporting rapid growth in the distributed/island power segment.
Breakdown of Primaries:
In-depth interviews with key industry participants, subject-matter experts, C-level executives of key market players, and directors, among other experts, were conducted to obtain and verify critical qualitative and quantitative information, as well as to assess future market prospects. The primary interviews were distributed as follows:
By Company Type: Tier 1 - 65%, Tier 2 - 24%, and Tier 3 - 11%
By Designation: C-level Executives - 30%, Directors - 25%, Others - 45%
By Region: North America - 20%, Europe - 35%, Asia Pacific - 30%, Rest of the World - 15%.
Note: Other designations include sales managers, engineers, and regional managers.
Tier 1 company: revenue: >USD 5 billion; tier 2 company revenue: between USD 1 and USD 5 billion; and tier 3 company revenue: <USD 1 billion in 2025
Well-established renewable energy companies, marine energy technology developers, and tidal turbine manufacturers govern this market. Key players profiled in the report include Andritz (Austria), Orbital Marine Power (UK), Nova (UK), Minesto AB (Sweden), Ampeak Energy (UK), HydroQuest (France), Magallanes Renovables, S.L. (Spain), ORPC, Inc. (US), Tocardo B.V. (Netherlands), SCHOTTEL Group (Germany), Inyanga Maritime Ltd. (UK), MAKO Energy (UK), Instream Energy Systems Corp. (Canada), Guinard Energies Nouvelles (France), EEL Energy (France), Kepler Energy (UK), Aquantis, Inc. (US), Jupiter Hydro Inc. (Canada), Carnegie Clean Energy (Australia), Voith GmbH & Co. KGaA (Germany), Tidal Technologies Ltd (UK), Tidal Stream Energy Ltd (UK), Yourbrook Energy Systems (Canada), QED Naval Limited (UK), and SeaQurrent (Netherlands). These companies compete through advanced tidal turbine technologies, marine engineering capabilities, project development expertise, established technology partnerships, and strong capabilities in installation and maintenance services. Their technology innovation, turbine efficiency improvements, project development activities, geographic expansion, and investments in digital monitoring, predictive maintenance, and scalable tidal energy systems continue to shape the competitive landscape.
Research Coverage:
The report provides a comprehensive definition, description, and forecast of the tidal energy market by technology (Tidal Stream/Current, Tidal Range, Other/Emerging), deployment (Fixed, Floating, Tethered, Other), application (Utility-scale Power Generation, Distributed/Island Power, Other Applications), and region (North America, Europe, Asia Pacific, and Rest of the World). It delivers qualitative analysis of market drivers, restraints, opportunities, and challenges. The study also includes competitive landscape assessment, market sizing and forecasts, technology trends, ecosystem analysis, commercial use cases, company benchmarking, project and deployment analysis, and recent developments to provide a comprehensive view of the tidal energy market.
Key Benefits of Buying the Report
The report supports tidal energy technology developers, turbine manufacturers, project developers, utilities, investors, policymakers, marine engineering companies, and other stakeholders in understanding the evolving tidal energy market. It provides reliable market forecasts across major technologies, deployment types, applications, and regions while delivering insights into technology adoption, project development, competitive positioning, and future growth opportunities. The report enables stakeholders to make informed business decisions through detailed market intelligence, project and deployment analysis, technology assessment, and strategic insights.
- Analysis of key market dynamics: Covers the major drivers (growing global demand for reliable low-carbon electricity, increasing investments in marine renewable energy infrastructure and tidal power projects, rising focus on energy security and decarbonization, and growing deployment of tidal energy in utility-scale, island, and hybrid renewable energy applications), restraints (high upfront capital costs associated with tidal energy projects and marine infrastructure), opportunities (increasing development of floating tidal energy systems, advancements in tidal turbine technologies, integration of tidal power with energy storage and offshore wind, and growing government support for marine renewable energy projects), and challenges (harsh marine operating conditions, environmental and regulatory requirements, complex installation and maintenance activities, and limited availability of suitable tidal sites) influencing market growth.
- Technology and Product Innovation: Examines advancements in high-efficiency tidal turbines, advanced power-conversion systems, intelligent turbine-control technologies, remote monitoring, digital diagnostics, and predictive maintenance systems that are transforming tidal power generation across utility-scale, distributed/island, and hybrid renewable energy applications. Technology developers are also developing tidal energy systems with improved energy capture, higher power output, enhanced durability, simplified installation, and compatibility with subsea electrical infrastructure, floating platforms, and energy storage systems.
- Market Development: Highlights how increasing investments in marine renewable energy infrastructure, development of tidal power projects, expansion of grid-connected tidal arrays, and growing government support for ocean energy are accelerating demand for tidal energy technologies across global coastal markets. Investments in utility-scale tidal projects, island electrification, subsea power infrastructure, and marine energy demonstration projects are further supporting market development. Advancements in turbine efficiency, marine installation techniques, and grid integration are also improving the commercial viability of tidal energy projects.
- Market Diversification: Evaluates expanding tidal energy applications beyond conventional utility-scale power generation into distributed/island power, remote communities, industrial applications, hybrid renewable energy systems, offshore renewable energy hubs, and microgrids, creating new revenue opportunities for market participants. Integrating tidal energy with battery storage, offshore wind, solar power, IoT-enabled monitoring, predictive maintenance platforms, and digital energy-management systems is also creating opportunities for technology developers to expand from standalone tidal turbines to integrated marine renewable energy solutions.
- Competitive Assessment: Provides detailed analysis of leading companies including Andritz (Austria), Orbital Marine Power (UK), Nova (UK), Minesto AB (Sweden), Ampeak Energy (UK), HydroQuest (France), Magallanes Renovables, S.L. (Spain), ORPC, Inc. (US), Tocardo B.V. (Netherlands), SCHOTTEL Group (Germany), Inyanga Maritime Ltd. (UK), MAKO Energy (UK), Instream Energy Systems Corp. (Canada), Guinard Energies Nouvelles (France), EEL Energy (France), Kepler Energy (UK), Aquantis, Inc. (US), Jupiter Hydro Inc. (Canada), Carnegie Clean Energy (Australia), Voith GmbH & Co. KGaA (Germany), Tidal Technologies Ltd (UK), Tidal Stream Energy Ltd (UK), Yourbrook Energy Systems (Canada), QED Naval Limited (UK), and SeaQurrent (Netherlands), covering their product portfolios, strategic initiatives, technological capabilities, and competitive positioning.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 LIMITATIONS
- 1.7 STAKEHOLDERS
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN TIDAL ENERGY MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN TIDAL ENERGY MARKET
- 3.2 TIDAL ENERGY MARKET, BY REGION
- 3.3 TIDAL ENERGY MARKET IN EUROPE, BY TECHNOLOGY AND APPLICATION
- 3.4 TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE
- 3.5 TIDAL ENERGY MARKET, BY TECHNOLOGY
- 3.6 TIDAL ENERGY MARKET, BY APPLICATION
- 3.7 TIDAL ENERGY MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Predictable nature and reliability of tidal power generation
- 4.2.1.2 Global decarbonization, renewable-energy targets, and energy-security requirements
- 4.2.2 RESTRAINTS
- 4.2.2.1 High capital investments and costs of electricity generation
- 4.2.2.2 Limited availability of suitable tidal-energy sites
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Transition from demonstration projects to commercial-scale tidal arrays
- 4.2.3.2 Island power, remote grid, hybrid energy, and other emerging applications
- 4.2.4 CHALLENGES
- 4.2.4.1 Technical and operational challenges of subsea tidal energy equipment
- 4.2.4.2 Environmental permitting and marine spatial constraints
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 THREAT OF NEW ENTRANTS
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 THREATS OF SUBSTITUTES
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL POWER INDUSTRY
- 5.2.4 TRENDS IN GLOBAL MARINE ENERGY INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TREND OF TIDAL-STREAM TURBINES, BY REGION, 2022-2025
- 5.5.2 AVERAGE SELLING PRICE TREND OF TIDAL-RANGE TURBINES, BY REGION, 2022-2025
- 5.5.3 PRICING RANGE OF TIDAL-RANGE TURBINES, BY TECHNOLOGY, 2025
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 841090)
- 5.6.2 EXPORT SCENARIO (HS CODE 841090)
- 5.6.3 IMPORT SCENARIO (HS CODE 850300)
- 5.6.4 EXPORT SCENARIO (HS CODE 850300)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTION IMPACTING CUSTOMER BUSINESS
- 5.9 CASE STUDY ANALYSIS
- 5.9.1 NOVA INNOVATION DEVELOPS 16-TURBINE SEASTAR TIDAL FARM TO SCALE COMMERCIAL TIDAL ENERGY
- 5.9.2 HYDROQUEST AND QAIR DEVELOP 17-MW FLOWATT TIDAL FARM IN FRANCE
- 5.9.3 MINESTO DEPLOYS MEGAWATT-SCALE DRAGON 12 TIDAL KITE IN FAROE ISLANDS
- 5.9.4 SAE RENEWABLES USES MEYGEN TO TRANSITION TIDAL ENERGY FROM DEMONSTRATION TO COMMERCIAL-SCALE DEPLOYMENT
- 5.10 INVESTMENT AND FUNDING SCENARIO
- 5.11 IMPACT OF US TARIFFS - GLOBAL TIDAL ENERGY MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON APPLICATIONS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 ADVANCED TIDAL TURBINES AND POWER-TAKE-OFF SYSTEMS
- 6.1.2 FLOATING, KITE, AND NEXT-GENERATION TIDAL ENERGY SYSTEMS
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 AI-BASED CONTROL, DIGITAL TWINS, AND PREDICTIVE MAINTENANCE
- 6.2.2 SUBSEA ELECTRICAL SYSTEMS, CABLES, AND POWER ELECTRONICS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 ENERGY STORAGE, MICROGRIDS, AND HYBRID RENEWABLE SYSTEMS
- 6.3.2 GREEN HYDROGEN PRODUCTION
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2026-2028) | TECHNOLOGY MATURATION & PRODUCT ENHANCEMENT
- 6.4.2 MID-TERM (2028-2031) | ARRAY-SCALE COMMERCIALIZATION & INDUSTRIALIZATION
- 6.4.3 LONG-TERM (2031-2035+) | LARGE-SCALE COMMERCIALIZATION & AUTONOMOUS TIDAL FARMS
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.7 IMPACT OF AI/GEN AI ON TIDAL ENERGY MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES FOLLOWED BY OEMS IN TIDAL ENERGY MARKET
- 6.7.3 CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION IN TIDAL ENERGY MARKET
- 6.7.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT AI/GEN AI-INTEGRATED TIDAL ENERGY SYSTEMS
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS APPLICATIONS
- 8.5 MARKET PROFITABILITY
9 TIDAL ENERGY MARKET, BY TECHNOLOGY
- 9.1 INTRODUCTION
- 9.2 TIDAL STREAM/CURRENT
- 9.2.1 INCREASING INVESTMENT IN PRE-COMMERCIAL TIDAL PIPELINES TO BOLSTER SEGMENTAL GROWTH
- 9.3 TIDAL RANGE
- 9.3.1 GROWING EMPHASIS ON REDUCING INFRASTRUCTURE REQUIREMENTS AND IMPROVING PROJECT ECONOMICS TO FUEL SEGMENTAL GROWTH
- 9.4 OTHER/EMERGING TECHNOLOGIES
10 TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE
- 10.1 INTRODUCTION
- 10.2 FIXED
- 10.2.1 LARGE INSTALLED BASE AND ESTABLISHED ENGINEERING EXPERIENCE TO CONTRIBUTE TO SEGMENTAL GROWTH
- 10.3 FLOATING
- 10.3.1 GREATER FLEXIBILITY FOR DEPLOYMENT AND REDUCED INSTALLATION AND RECOVERY REQUIREMENTS TO SPUR DEMAND
- 10.4 TETHERED
- 10.4.1 EXPANSION OF ALTERNATIVE TIDAL-ENERGY CONFIGURATIONS TO EXPEDITE SEGMENTAL GROWTH
- 10.5 OTHER DEPLOYMENT TYPES
11 TIDAL ENERGY MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 UTILITY-SCALE POWER GENERATION
- 11.2.1 TRANSITION TOWARD MULTI-TURBINE ARRAYS AND COMMERCIAL-SCALE PROJECTS TO FOSTER SEGMENTAL GROWTH
- 11.3 DISTRIBUTED/ISLAND POWER
- 11.3.1 RELIANCE ON IMPORTED DIESEL OR LIMITED GRID CONNECTIVITY IN ISLANDS AND REMOTE AREAS TO BOOST SEGMENTAL GROWTH
- 11.4 OTHER APPLICATIONS
12 TIDAL ENERGY MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 EUROPE
- 12.2.1 UK
- 12.2.1.1 High marine-energy expertise, dedicated revenue support, and tidal-stream technology commercialization to fuel market growth
- 12.2.2 FRANCE
- 12.2.2.1 Strong marine infrastructure and favorable conditions for tidal-stream technologies to boost market growth
- 12.2.3 FAROE ISLANDS
- 12.2.3.1 Rapid transition toward renewable energy to contribute to market growth
- 12.2.4 NETHERLANDS
- 12.2.4.1 Extensive coastal infrastructure and advanced water-management capabilities to expedite market growth
- 12.2.5 ITALY
- 12.2.5.1 Marine-energy research capabilities and incentives for renewable technologies to foster market growth
- 12.2.6 REST OF EUROPE
- 12.2.1 UK
- 12.3 ASIA PACIFIC
- 12.3.1 CHINA
- 12.3.1.1 Increasing investment in tidal-current technologies and development of large-scale demonstration projects to drive market
- 12.3.2 JAPAN
- 12.3.2.1 High emphasis on diversifying renewable-energy mix to accelerate market growth
- 12.3.3 SOUTH KOREA
- 12.3.3.1 Extensive coastal infrastructure and government-backed renewable-energy development to fuel market growth
- 12.3.4 AUSTRALIA
- 12.3.4.1 Established marine-energy research capabilities to contribute to market growth
- 12.3.5 PHILIPPINES
- 12.3.5.1 Identification of tidal in-stream energy converters as suitable technology to bolster market growth
- 12.3.6 REST OF ASIA PACIFIC
- 12.3.1 CHINA
- 12.4 NORTH AMERICA
- 12.4.1 US
- 12.4.1.1 Substantial marine-energy resources and federal R&D programs to support market growth
- 12.4.2 CANADA
- 12.4.2.1 Strong tidal currents and established marine-energy research capabilities to expedite market growth
- 12.4.1 US
- 12.5 ROW
- 12.5.1 NEW ZEALAND
- 12.5.2 ARGENTINA
- 12.5.3 SOUTH AFRICA
- 12.5.4 COLOMBIA
- 12.5.5 CHILE
- 12.5.6 BRAZIL
- 12.5.7 MOROCCO
13 COMPETITIVE LANDSCAPE
- 13.1 OVERVIEW
- 13.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2023-2026
- 13.3 MARKET SHARE ANALYSIS, 2025
- 13.4 BRAND COMPARISON
- 13.4.1 ANDRITZ (AUSTRIA)
- 13.4.2 MINESTO AB (SWEDEN)
- 13.4.3 NOVA (UK)
- 13.4.4 HYDROQUEST (FRANCE)
- 13.4.5 ORBITAL MARINE POWER (UK)
- 13.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.5.1 STARS
- 13.5.2 EMERGING LEADERS
- 13.5.3 PERVASIVE PLAYERS
- 13.5.4 PARTICIPANTS
- 13.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.5.5.1 Company footprint
- 13.5.5.2 Region footprint
- 13.5.5.3 Technology footprint
- 13.5.5.4 Deployment type footprint
- 13.5.5.5 Application footprint
- 13.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.6.1 PROGRESSIVE COMPANIES
- 13.6.2 RESPONSIVE COMPANIES
- 13.6.3 DYNAMIC COMPANIES
- 13.6.4 STARTING BLOCKS
- 13.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 13.6.5.1 Detailed list of key startups/SMEs
- 13.6.5.2 Competitive benchmarking of key startups/SMEs
- 13.7 COMPANY VALUATION AND FINANCIAL METRICS
- 13.8 COMPETITIVE SCENARIO
- 13.8.1 PRODUCT LAUNCHES
- 13.8.2 DEALS
- 13.8.3 EXPANSIONS
- 13.8.4 OTHER DEVELOPMENTS
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 ANDRITZ
- 14.1.1.1 Business overview
- 14.1.1.2 Products/Solutions/Services offered
- 14.1.1.3 MnM view
- 14.1.1.3.1 Key strengths/Right to win
- 14.1.1.3.2 Strategic choices
- 14.1.1.3.3 Weaknesses/Competitive threats
- 14.1.2 MINESTO AB
- 14.1.2.1 Business overview
- 14.1.2.2 Products/Solutions/Services offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Deals
- 14.1.2.3.2 Expansions
- 14.1.2.3.3 Other developments
- 14.1.2.4 MnM view
- 14.1.2.4.1 Key strengths/Right to win
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses/Competitive threats
- 14.1.3 NOVA
- 14.1.3.1 Business overview
- 14.1.3.2 Products/Solutions/Services offered
- 14.1.3.3 MnM view
- 14.1.3.3.1 Key strengths/Right to win
- 14.1.3.3.2 Strategic choices
- 14.1.3.3.3 Weaknesses/Competitive threats
- 14.1.4 HYDROQUEST
- 14.1.4.1 Business overview
- 14.1.4.2 Products/Solutions/Services offered
- 14.1.4.3 Recent developments
- 14.1.4.3.1 Deals
- 14.1.4.3.2 Other developments
- 14.1.4.4 MnM view
- 14.1.4.4.1 Key strengths/Right to win
- 14.1.4.4.2 Strategic choices
- 14.1.4.4.3 Weaknesses/Competitive threats
- 14.1.5 ORBITAL MARINE POWER
- 14.1.5.1 Business overview
- 14.1.5.2 Products/Solutions/Services offered
- 14.1.5.3 Recent developments
- 14.1.5.3.1 Deals
- 14.1.5.3.2 Other developments
- 14.1.5.4 MnM view
- 14.1.5.4.1 Key strengths/Right to win
- 14.1.5.4.2 Strategic choices
- 14.1.5.4.3 Weaknesses/Competitive threats
- 14.1.6 AMPEAK ENERGY
- 14.1.6.1 Business overview
- 14.1.6.2 Products/Solutions/Services offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Developments
- 14.1.7 CARNEGIE CLEAN ENERGY
- 14.1.7.1 Business overview
- 14.1.7.2 Products/Solutions/Services offered
- 14.1.7.3 Recent developments
- 14.1.7.3.1 Deals
- 14.1.7.3.2 Other developments
- 14.1.8 ORPC, INC.
- 14.1.8.1 Business overview
- 14.1.8.2 Products/Solutions/Services offered
- 14.1.8.3 Recent developments
- 14.1.8.3.1 Deals
- 14.1.8.3.2 Other developments
- 14.1.9 INYANGA MARITIME LTD.
- 14.1.9.1 Business overview
- 14.1.9.2 Products/Solutions/Services offered
- 14.1.9.3 Recent developments
- 14.1.9.3.1 Product launches
- 14.1.9.3.2 Deals
- 14.1.9.3.3 Other developments
- 14.1.10 SCHOTTEL GROUP
- 14.1.10.1 Business overview
- 14.1.10.2 Products/Solutions/Services offered
- 14.1.11 INSTREAM ENERGY SYSTEMS CORP.
- 14.1.11.1 Business overview
- 14.1.11.2 Products/Solutions/Services offered
- 14.1.12 AQUANTIS, INC.
- 14.1.12.1 Business overview
- 14.1.12.2 Products/Solutions/Services offered
- 14.1.13 VOITH GMBH & CO. KGAA
- 14.1.13.1 Business overview
- 14.1.13.2 Products/Solutions/Services offered
- 14.1.14 TIDAL STREAM ENERGY LTD
- 14.1.14.1 Business overview
- 14.1.14.2 Products/Solutions/Services offered
- 14.1.15 TIDAL BRIDGE
- 14.1.15.1 Business overview
- 14.1.15.2 Products/Solutions/Services offered
- 14.1.1 ANDRITZ
- 14.2 OTHER PLAYERS
- 14.2.1 GUINARD ENERGIES NOUVELLES
- 14.2.2 QED NAVAL LIMITED
- 14.2.3 EEL ENERGY
- 14.2.4 MAGALLANES RENOVABLES, S.L.
- 14.2.5 YOURBROOK ENERGY SYSTEMS
- 14.2.6 JUPITER HYDRO INC.
- 14.2.7 KEPLER ENERGY
- 14.2.8 TIDAL TECHNOLOGIES LTD
- 14.2.9 MAKO ENERGY
- 14.2.10 SEAQURRENT
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.2 SECONDARY AND PRIMARY RESEARCH
- 15.2.1 SECONDARY DATA
- 15.2.1.1 List of key secondary sources
- 15.2.1.2 Key data from secondary sources
- 15.2.2 PRIMARY DATA
- 15.2.2.1 List of primary interview participants
- 15.2.2.2 Key industry insights
- 15.2.2.3 Breakdown of primary interviews
- 15.2.2.4 Key data from primary sources
- 15.2.1 SECONDARY DATA
- 15.3 MARKET SIZE ESTIMATION
- 15.3.1 BOTTOM-UP APPROACH
- 15.3.2 TOP-DOWN APPROACH
- 15.4 MARKET FORECAST APPROACH
- 15.4.1 DEMAND-SIDE
- 15.4.1.1 Demand-side assumptions
- 15.4.1.2 Demand-side calculations
- 15.4.2 SUPPLY-SIDE
- 15.4.2.1 Supply-side assumptions
- 15.4.2.2 Supply-side calculations
- 15.4.1 DEMAND-SIDE
- 15.5 DATA TRIANGULATION
- 15.6 RESEARCH LIMITATIONS
- 15.7 RISK ANALYSIS
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 TIDAL ENERGY MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 INTERCONNECTED MARKETS
- TABLE 3 CROSS-SECTOR OPPORTUNITIES
- TABLE 4 KEY MOVES AND STRATEGIC FOCUS OF TIER-1/2/3 PLAYERS
- TABLE 5 IMPACT OF PORTER'S FIVE FORCES
- TABLE 6 ROLE OF COMPANIES IN TIDAL ENERGY ECOSYSTEM
- TABLE 7 AVERAGE SELLING PRICE TREND OF TIDAL-STREAM TURBINES, BY REGION, 2022-2025 (USD MN/MW)
- TABLE 8 AVERAGE SELLING PRICE TREND OF TIDAL-RANGE TURBINES, BY REGION, 2022-2025 (USD MN/MW)
- TABLE 9 PRICING RANGE OF TIDAL-STREAM TURBINES, BY TECHNOLOGY, 2025 (USD MN/MW)
- TABLE 10 IMPORT DATA FOR HS CODE 841090-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 11 EXPORT DATA FOR HS CODE 841090-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 12 IMPORT DATA FOR HS CODE 850300-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 13 EXPORT DATA FOR HS CODE 850300 -COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 14 LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 15 NOVA INNOVATION DEVELOPS 4 MW SEASTAR TIDAL FARM TO DEMONSTRATE INDUSTRIAL-SCALE TIDAL ENERGY DEPLOYMENT
- TABLE 16 HYDROQUEST AND QAIR ADVANCE COMMERCIAL-SCALE TIDAL ENERGY THROUGH FLOWATT
- TABLE 17 MINESTO USES TIDAL-KITE TECHNOLOGY TO PROVIDE PREDICTABLE RENEWABLE POWER IN FAROE ISLANDS
- TABLE 18 SAE RENEWABLES EXPANDS MEYGEN FROM 6 MW OPERATIONAL ARRAY TOWARD 59-MW COMMERCIAL-SCALE PROJECT
- TABLE 19 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 20 EXPECTED CHANGE IN PRICES AND POTENTIAL IMPACT ON MARKET PLAYERS DUE TO TARIFFS
- TABLE 21 LIST OF KEY PATENTS, 2026
- TABLE 22 UTILITY-SCALE & GRID-CONNECTED POWER GENERATION
- TABLE 23 ISLAND & REMOTE COMMUNITY MICROGRIDS
- TABLE 24 GREEN HYDROGEN, DESALINATION & WATER SYSTEMS
- TABLE 25 OFFSHORE AQUACULTURE & BLUE-ECONOMY APPLICATIONS
- TABLE 26 SUBSEA DATA CENTERS & MARINE DIGITAL INFRASTRUCTURE
- TABLE 27 MAJOR USE CASES AND MARKET POTENTIAL
- TABLE 28 BEST PRACTICES FOLLOWED BY COMPANIES
- TABLE 29 CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION
- TABLE 30 INTERCONNECTED ECOSYSTEM AND IMPACT ON TIDAL ENERGY MARKET PLAYERS
- TABLE 31 CLIENTS' READINESS TO ADOPT AI/GEN AI-INTEGRATED TIDAL ENERGY SYSTEMS
- TABLE 32 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 33 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 34 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 35 ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 36 GLOBAL INDUSTRY STANDARDS
- TABLE 37 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN TIDAL ENERGY MARKET
- TABLE 38 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY APPLICATION (%)
- TABLE 39 BUYING CRITERIA, BY APPLICATION
- TABLE 40 UNMET NEEDS, BY APPLICATION
- TABLE 41 TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 42 TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 43 TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 44 TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 45 TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 46 TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 47 TIDAL ENERGY MARKET, BY REGION, 2023-2025 (USD MILLION)
- TABLE 48 TIDAL ENERGY MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 49 TIDAL ENERGY MARKET, BY REGION AND CAPACITY, 2026-2031 (MW)
- TABLE 50 EUROPE: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 51 EUROPE: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 52 EUROPE: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 53 EUROPE: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 54 EUROPE: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 55 EUROPE: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 56 EUROPE: TIDAL ENERGY MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 57 EUROPE: TIDAL ENERGY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 58 EUROPE: TIDAL ENERGY MARKET, BY COUNTRY AND CAPACITY, 2026-2031 (MW)
- TABLE 59 UK: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 60 UK: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 61 UK: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 62 UK: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 63 UK: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 64 UK: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 65 FRANCE: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 66 FRANCE: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 67 FRANCE: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 68 FRANCE: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 69 FRANCE: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 70 FRANCE: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 71 FAROE ISLANDS: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 72 FAROE ISLANDS: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 73 FAROE ISLANDS: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 74 FAROE ISLANDS: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 75 FAROE ISLANDS: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 76 FAROE ISLANDS: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 77 NETHERLANDS: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 78 NETHERLANDS: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 79 NETHERLANDS: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 80 NETHERLANDS: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 81 NETHERLANDS: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 82 NETHERLANDS: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 83 ITALY: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 84 ITALY: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 85 ITALY: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 86 ITALY: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 87 ITALY: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 88 ITALY: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 89 REST OF EUROPE: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 90 REST OF EUROPE: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 91 REST OF EUROPE: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 92 REST OF EUROPE: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 93 REST OF EUROPE: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 94 REST OF EUROPE: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 95 ASIA PACIFIC: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 96 ASIA PACIFIC: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 97 ASIA PACIFIC: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 98 ASIA PACIFIC: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 99 ASIA PACIFIC: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 100 ASIA PACIFIC: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 101 ASIA PACIFIC: TIDAL ENERGY MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 102 ASIA PACIFIC: TIDAL ENERGY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 103 ASIA PACIFIC: TIDAL ENERGY MARKET, BY COUNTRY AND CAPACITY, 2026-2031 (MW)
- TABLE 104 CHINA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 105 CHINA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 106 CHINA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 107 CHINA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 108 CHINA: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 109 CHINA: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 110 JAPAN: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 111 JAPAN: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 112 JAPAN: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 113 JAPAN: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 114 JAPAN: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 115 JAPAN: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 116 SOUTH KOREA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 117 SOUTH KOREA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 118 SOUTH KOREA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 119 SOUTH KOREA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 120 SOUTH KOREA: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 121 SOUTH KOREA: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 122 AUSTRALIA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 123 AUSTRALIA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 124 AUSTRALIA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 125 AUSTRALIA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 126 AUSTRALIA: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 127 AUSTRALIA: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 128 PHILIPPINES: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 129 PHILIPPINES: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 130 PHILIPPINES: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 131 PHILIPPINES: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 132 PHILIPPINES: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 133 PHILIPPINES: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 134 REST OF ASIA PACIFIC: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 135 REST OF ASIA PACIFIC: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 136 REST OF ASIA PACIFIC: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 137 REST OF ASIA PACIFIC: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 138 REST OF ASIA PACIFIC: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 139 REST OF ASIA PACIFIC: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 140 NORTH AMERICA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 141 NORTH AMERICA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 142 NORTH AMERICA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 143 NORTH AMERICA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 144 NORTH AMERICA: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 145 NORTH AMERICA: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 146 NORTH AMERICA: TIDAL ENERGY MARKET, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 147 NORTH AMERICA: TIDAL ENERGY MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 148 NORTH AMERICA: TIDAL ENERGY MARKET, BY COUNTRY AND CAPACITY, 2026-2031 (MW)
- TABLE 149 US: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 150 US: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 151 US: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 152 US: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 153 US: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 154 US: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 155 CANADA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 156 CANADA: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 157 CANADA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 158 CANADA: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 159 CANADA: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 160 CANADA: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 161 ROW: TIDAL ENERGY MARKET, BY COUNTRY AND CAPACITY, 2026-2031 (MW)
- TABLE 162 ROW: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2023-2025 (USD MILLION)
- TABLE 163 ROW: TIDAL ENERGY MARKET, BY TECHNOLOGY, 2026-2031 (USD MILLION)
- TABLE 164 ROW: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2023-2025 (USD MILLION)
- TABLE 165 ROW: TIDAL ENERGY MARKET, BY DEPLOYMENT TYPE, 2026-2031 (USD MILLION)
- TABLE 166 ROW: TIDAL ENERGY MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 167 ROW: TIDAL ENERGY MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 168 TIDAL ENERGY MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023-FEBRUARY 2026
- TABLE 169 TIDAL ENERGY MARKET: DEGREE OF COMPETITION, 2025
- TABLE 170 TIDAL ENERGY MARKET: REGION FOOTPRINT
- TABLE 171 TIDAL ENERGY MARKET: TECHNOLOGY FOOTPRINT
- TABLE 172 TIDAL ENERGY MARKET: DEPLOYMENT TYPE FOOTPRINT
- TABLE 173 TIDAL ENERGY MARKET: APPLICATION FOOTPRINT
- TABLE 174 TIDAL ENERGY MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 175 TIDAL ENERGY MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 176 TIDAL ENERGY MARKET: PRODUCT LAUNCHES, JANUARY 2023-FEBRUARY 2026
- TABLE 177 TIDAL ENERGY MARKET: DEALS, JANUARY 2023-FEBRUARY 2026
- TABLE 178 TIDAL ENERGY MARKET: EXPANSIONS, JANUARY 2023-FEBRUARY 2026
- TABLE 179 TIDAL ENERGY MARKET: OTHER DEVELOPMENTS, JANUARY 2023- FEBRUARY 2026
- TABLE 180 ANDRITZ: COMPANY OVERVIEW
- TABLE 181 ANDRITZ: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 182 MINESTO AB: COMPANY OVERVIEW
- TABLE 183 MINESTO AB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 184 MINESTO AB: DEALS
- TABLE 185 MINESTO AB: EXPANSIONS
- TABLE 186 MINESTO AB: OTHER DEVELOPMENTS
- TABLE 187 NOVA: COMPANY OVERVIEW
- TABLE 188 NOVA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 189 HYDROQUEST: COMPANY OVERVIEW
- TABLE 190 HYDROQUEST: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 191 HYDROQUEST: DEALS
- TABLE 192 HYDROQUEST: OTHER DEVELOPMENTS
- TABLE 193 ORBITAL MARINE POWER: COMPANY OVERVIEW
- TABLE 194 ORBITAL MARINE POWER: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 195 ORBITAL MARINE POWER: DEALS
- TABLE 196 ORBITAL MARINE POWER: OTHER DEVELOPMENTS
- TABLE 197 AMPEAK ENERGY: COMPANY OVERVIEW
- TABLE 198 AMPEAK ENERGY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 AMPEAK ENERGY: DEVELOPMENTS
- TABLE 200 CARNEGIE CLEAN ENERGY: COMPANY OVERVIEW
- TABLE 201 CARNEGIE CLEAN ENERGY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 202 CARNEGIE CLEAN ENERGY: DEALS
- TABLE 203 CARNEGIE CLEAN ENERGY: OTHER DEVELOPMENTS
- TABLE 204 ORPC, INC.: COMPANY OVERVIEW
- TABLE 205 ORPC, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 ORPC, INC.: DEALS
- TABLE 207 ORPC, INC.: OTHER DEVELOPMENTS
- TABLE 208 INYANGA MARITIME LTD.: COMPANY OVERVIEW
- TABLE 209 INYANGA MARITIME LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 210 INYANGA MARITIME LTD.: PRODUCT LAUNCHES
- TABLE 211 INYANGA MARITIME LTD.: DEALS
- TABLE 212 INYANGA MARITIME LTD.: OTHER DEVELOPMENTS
- TABLE 213 SCHOTTEL GROUP: COMPANY OVERVIEW
- TABLE 214 SCHOTTEL GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 215 INSTREAM ENERGY SYSTEMS CORP.: COMPANY OVERVIEW
- TABLE 216 INSTREAM ENERGY SYSTEMS CORP.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 217 AQUANTIS, INC.: COMPANY OVERVIEW
- TABLE 218 AQUANTIS, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 219 VOITH GMBH & CO. KGAA: COMPANY OVERVIEW
- TABLE 220 VOITH GMBH & CO. KGAA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 221 TIDAL STREAM ENERGY LTD: COMPANY OVERVIEW
- TABLE 222 TIDAL STREAM ENERGY LTD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 223 TIDAL BRIDGE: COMPANY OVERVIEW
- TABLE 224 TIDAL BRIDGE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 225 GUINARD ENERGIES NOUVELLES: COMPANY OVERVIEW
- TABLE 226 QED NAVAL LIMITED: COMPANY OVERVIEW
- TABLE 227 EEL ENERGY: COMPANY OVERVIEW
- TABLE 228 MAGALLANES RENOVABLES, S.L.: COMPANY OVERVIEW
- TABLE 229 YOURBROOK ENERGY SYSTEMS: COMPANY OVERVIEW
- TABLE 230 JUPITER HYDRO INC.: COMPANY OVERVIEW
- TABLE 231 KEPLER ENERGY: COMPANY OVERVIEW
- TABLE 232 TIDAL TECHNOLOGIES LTD: COMPANY OVERVIEW
- TABLE 233 MAKO ENERGY: COMPANY OVERVIEW
- TABLE 234 SEAQURRENT: COMPANY OVERVIEW
- TABLE 235 KEY SECONDARY SOURCES
- TABLE 236 PRIMARY INTERVIEW PARTICIPANTS
- TABLE 237 DATA CAPTURED FROM PRIMARY SOURCES
- TABLE 238 DEMAND-SIDE ASSUMPTIONS IN TIDAL ENERGY MARKET
- TABLE 239 TIDAL ENERGY MARKET: RISK ANALYSIS
List of Figures
- FIGURE 1 TIDAL ENERGY MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 TIDAL ENERGY MARKET: DURATION CONSIDERED
- FIGURE 3 TIDAL ENERGY MARKET SCENARIO
- FIGURE 4 GLOBAL TIDAL ENERGY MARKET SIZE, 2023-2031
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN TIDAL ENERGY MARKET, 2023-2026
- FIGURE 6 DISRUPTIONS IMPACTING GROWTH OF TIDAL ENERGY MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN TIDAL ENERGY MARKET, 2026-2031
- FIGURE 8 EUROPE TO CAPTURE LARGEST SHARE OF TIDAL ENERGY MARKET IN 2026 AND 2031
- FIGURE 9 COMMERCIAL-SCALE PROJECT PIPELINES AND GOVERNMENT REVENUE SUPPORT TO BOLSTER MARKET GROWTH
- FIGURE 10 ROW TO EXHIBIT HIGHEST CAGR BETWEEN 2026 AND 2031
- FIGURE 11 TIDAL STREAM/CURRENT AND UTILITY-SCALE POWER GENERATION SEGMENTS HELD LARGEST SHARE OF TIDAL ENERGY MARKET IN EUROPE IN 2025
- FIGURE 12 FIXED SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2031
- FIGURE 13 TIDAL RANGE SEGMENT TO HOLD LARGEST MARKET SHARE IN 2031
- FIGURE 14 UTILITY-SCALE POWER GENERATION SEGMENT TO CAPTURE MAJOR MARKET SHARE IN 2031
- FIGURE 15 EUROPE TO ACCOUNT FOR LARGEST MARKET SHARE IN 2031
- FIGURE 16 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 17 TIDAL ENERGY CUMULATIVE DEPLOYMENTS AND PIPELINE, 2020-2030
- FIGURE 18 TIDAL ENERGY MARKET: WHITE SPACE OPPORTUNITIES
- FIGURE 19 PORTER'S FIVE FORCES ANALYSIS
- FIGURE 20 TIDAL ENERGY VALUE CHAIN ANALYSIS
- FIGURE 21 TIDAL ENERGY ECOSYSTEM
- FIGURE 22 ASP TREND OF TIDAL-STREAM TURBINES, BY REGION, 2022-2025
- FIGURE 23 ASP TREND OF TIDAL-RANGE TURBINES, BY REGION, 2022-2025
- FIGURE 24 IMPORT DATA FOR HS CODE 841090-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021-2025
- FIGURE 25 EXPORT DATA FOR HS CODE 841090-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021-2025
- FIGURE 26 IMPORT DATA FOR HS CODE 850300-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021-2025
- FIGURE 27 EXPORT DATA FOR HS CODE 850300-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021-2025
- FIGURE 28 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 29 INVESTMENT AND FUNDING SCENARIO, 2025
- FIGURE 30 PATENTS GRANTED AND APPLIED, 2016-2025
- FIGURE 31 FUTURE APPLICATIONS OF TIDAL ENERGY
- FIGURE 32 SUCCESS STORIES AND REAL-WORLD APPLICATIONS OF TIDAL ENERGY
- FIGURE 33 DECISION-MAKING FACTORS IN TIDAL ENERGY MARKET
- FIGURE 34 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY APPLICATION
- FIGURE 35 KEY BUYING CRITERIA, BY APPLICATION
- FIGURE 36 ADOPTION BARRIERS AND INTERNAL CHALLENGES IN TIDAL ENERGY MARKET
- FIGURE 37 TIDAL STREAM/CURRENT SEGMENT CAPTURED LARGEST MARKET SHARE IN 2025
- FIGURE 38 FIXED SEGMENT HELD LARGEST SHARE OF TIDAL ENERGY MARKET IN 2025
- FIGURE 39 UTILITY-SCALE POWER GENERATION SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 40 JAPAN TO REGISTER HIGHEST CAGR IN GLOBAL TIDAL ENERGY MARKET FROM 2026 TO 2031
- FIGURE 41 EUROPE HELD LARGEST SHARE OF TIDAL ENERGY MARKET IN 2025
- FIGURE 42 EUROPE: TIDAL ENERGY MARKET SNAPSHOT
- FIGURE 43 NORTH AMERICA: TIDAL ENERGY MARKET SNAPSHOT
- FIGURE 44 MARKET SHARE ANALYSIS OF COMPANIES PROVIDING TIDAL ENERGY, 2025
- FIGURE 45 BRAND COMPARATIVE ANALYSIS
- FIGURE 46 TIDAL ENERGY MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 47 TIDAL ENERGY MARKET: COMPANY FOOTPRINT
- FIGURE 48 TIDAL ENERGY MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 49 COMPANY VALUATION
- FIGURE 50 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 51 ANDRITZ: COMPANY SNAPSHOT
- FIGURE 52 AMPEAK ENERGY: COMPANY SNAPSHOT
- FIGURE 53 CARNEGIE CLEAN ENERGY: COMPANY SNAPSHOT
- FIGURE 54 TIDAL ENERGY MARKET: RESEARCH DESIGN
- FIGURE 55 DATA CAPTURED FROM SECONDARY SOURCES
- FIGURE 56 CORE FINDINGS FROM INDUSTRY EXPERTS
- FIGURE 57 BREAKDOWN OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 58 TIDAL ENERGY MARKET: BOTTOM-UP APPROACH
- FIGURE 59 TIDAL ENERGY MARKET: TOP-DOWN APPROACH
- FIGURE 60 KEY METRICS CONSIDERED TO ANALYZE DEMAND FOR TIDAL ENERGY
- FIGURE 61 KEY METRICS CONSIDERED TO ASSESS SUPPLY OF TIDAL ENERGY
- FIGURE 62 TIDAL ENERGY MARKET: SUPPLY-SIDE ANALYSIS
- FIGURE 63 INDUSTRY CONCENTRATION, 2025
- FIGURE 64 TIDAL ENERGY MARKET: DATA TRIANGULATION
- FIGURE 65 TIDAL ENERGY MARKET: RESEARCH LIMITATIONS

 波浪能和潮汐能市場報告:趨勢、預測和競爭分析(至2035年)
 波浪能發電設備市場-全球市場預測(2026-2032年)波浪能發電市場-2026-2032年全球市場預測
 2026年全球滲透壓發電市場報告
 波浪能和潮汐能市場-全球產業規模、佔有率、趨勢、機會和預測:按類型、技術、應用、地區和競爭格局分類,2021-2031年漂浮式潮汐能市場-全球產業規模、佔有率、趨勢、機會與預測:按潮汐能轉換器、地區和競爭格局分類,2021-2031年
 波浪能發電設備市場:依技術、地點、應用和區域分類
 海洋波浪和潮汐能市場預測至2034年:按類型、組件、安裝位置、應用、最終用戶和地區分類的全球分析2026年全球波浪能與潮汐能市場報告2026年全球潮汐能市場報告