


 |
市場調查報告書
商品編碼
2151259
人工智慧助理市場:依產品/服務及應用分類-全球預測至2031年AI Assistant Market by Offering, Application - Global Forecast to 2031 |
||||||

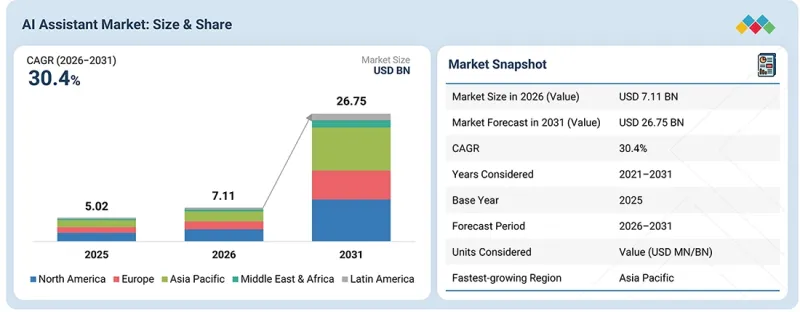
全球人工智慧助理市場預計將從 2026 年的 71.1 億美元成長到 2031 年的 267.5 億美元,複合年成長率為 30.4%。
在外掛程式、API 和整合市場的激增推動下,人工智慧助理市場正在快速擴張,這些工具使得人工智慧助理能夠與 CRM、ERP 以及無數細分領域的 SaaS 工具無縫整合。這種增強的編配能力使企業能夠整合分散的工作流程,並更有效地實現重複性任務的自動化。
| 調查範圍 | |
|---|---|
| 調查期 | 2021-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按交付方式、整合類型、應用程式和最終用戶分類 |
| 目標區域 | 北美洲、歐洲、亞太地區、中東和非洲、拉丁美洲 |
然而,這種成長受到各自獨立的傳統技術堆疊的限制,使得在不進行昂貴的客製化整合的情況下,難以部署能夠在多個系統間無縫運作的人工智慧助理。因此,在建立強大的插件生態系統和實現無縫互通性之間取得平衡,對於推動真正的企業級應用仍然至關重要。
“銀行、金融服務和保險 (BFSI) 行業正在引領人工智慧助理技術的應用,以推動合規性、效率和以客戶為中心的運營。”
預計到2026年,銀行、金融服務和保險(BFSI)產業將在人工智慧助理市場的企業終端用戶細分市場中佔據最大佔有率,這主要得益於該行業對更有效率地管理大量數據、複雜合規流程和客戶互動的需求。領先的銀行和保險公司正在迅速採用智慧助理來自動化執行詐欺偵測、交易監控和監管報告等任務,這些任務以前需要大量的人工操作。許多金融機構目前正在部署人工智慧助手,以支援客戶經理的工作、簡化客戶註冊流程,並為資產管理和諮詢服務產生客製化見解。數位化優先銀行、行動應用程式和遠端諮詢模式的成長進一步加速了對對話式人工智慧的需求,以處理日常諮詢、支援安全交易並提供個人化建議。人工智慧助理透過自動化審計追蹤和維護分散式團隊的合規一致性,幫助企業遵守嚴格的隱私、安全和監管要求。隨著 BFSI(銀行、金融和保險)行業的組織不斷投資於數位轉型和以客戶為中心的創新,人工智慧助理正變得至關重要,以提高服務品質、營運韌性和生產力,最終鞏固了該行業在更廣泛的企業人工智慧助理市場中作為最大採用者的地位。
“基於 API 的 AI 助理憑藉其在企業工作流程中靈活且可擴展的整合,正在推動快速成長。”
預計在預測期內,基於 API 的 AI 助理將實現最高的複合年成長率 (CAGR)。這是因為企業越來越重視靈活的模組化整合框架,以便將智慧融入各種數位化工作流程中。與嵌入式或獨立助理不同,API 優先模型允許企業將對話和生成功能直接整合到現有應用程式、自訂入口網站或專有平台中,而無需進行成本高昂的架構重新設計。這種方法在營運複雜多供應商技術堆疊的中大型企業中尤其受歡迎,因為它確保了 CRM、ERP、文件管理系統和特定產業軟體之間的無縫互通性。領先的技術供應商和新創公司正在擴展其 API 市場和開發者工具包,以使 IT 團隊能夠輕鬆部署和擴展助手,用於上下文搜尋、即時摘要和個人化任務自動化等用例。向無頭架構和微服務的轉變進一步增加了對基於 API 的助理的需求,使企業能夠更精細地控制智慧的應用位置和方式。此外,銀行、金融和保險 (BFSI)、醫療保健和專業服務等行業正在迅速採用 API 驅動的 AI 來滿足合規要求,同時實現用戶體驗的大規模客製化。
“在亞太地區,人工智慧助理市場預計將在創新和新興技術的推動下快速成長,而北美預計將在2026年保持其市場規模的領先地位。”
在預測期內,亞太地區預計將成為人工智慧助理市場成長最快的地區,這主要得益於該地區的大規模數位化投資、不斷成長的技術人才儲備以及各國支持性的人工智慧策略。銀行、零售和醫療保健等各行各業的機構都在積極探索使用人工智慧助理來實現工作流程自動化、改善多語言溝通,並將客戶參與拓展到傳統管道之外。新創公司和本地科技創新者的快速發展也推動了針對特定語言、合規性和文化差異的區域客製化人工智慧助理的開發。相較之下,預計北美在2026年仍將是人工智慧助理的最大市場。這主要歸功於企業雲端採用的成熟度、對人工智慧研發的大力投入,以及領先供應商不斷深化將人工智慧整合到其SaaS生態系統中。北美企業也率先採用了嵌入生產力套件、CRM平台和知識管理工具中的產業專用的“助手”,從而有助於最佳化複雜的營運和決策。在對負責任的人工智慧的高度重視和管治結構持續改進的推動下,北美企業正在加速在大型分散式團隊和混合辦公環境中採用人工智慧助理。這些因素共同鞏固了亞太地區作為成長最快市場的地位,並使北美成為大規模企業人工智慧助理部署領域的領導者。
主要受訪者構成
- 依公司規模分類:一級公司 - 38%,二級公司 - 47%,三級公司 - 15%
- 按職位:首席級別主管 -31%,總監 -46%,其他 -23%
- 按地區分類:北美 -39%,歐洲 -22%,亞太地區 -28%,中東和非洲 -4%,拉丁美洲 -7%
註:「其他」包括銷售、行銷和產品經理。
一級公司企業收入超過 5 億美元,二級公司企業收入在 1 億美元至 5 億美元之間,三級公司企業收入低於 1 億美元。
調查範圍
本研究報告按提供的功能、整合類型、應用程式和最終用戶對人工智慧助理市場進行了細分。這包括提供的功能(寫作和內容助理、會議和協作助理、知識和研究助理、日程安排和日曆最佳化助理、銷售和潛在客戶開發助理、開發人員生產力助理、演示和設計助理、分析和電子表格助理)、整合類型(獨立助理、SaaS 原生助理、瀏覽器擴充/插件、基於 API 的助理、工作區附加元件)、應用程式(AI驅動的寫作和編輯、轉錄和跟進、知識和文件搜尋、搜尋和任務優先級排序、潛在客戶互動和電子郵件排序、代碼完成和審查、演示和敘述設計、數據探索和電子表格 AI 以及其他應用程式)、最終用戶(個人用戶和企業;企業包括銀行、金融服務和保險(BFSI)、醫療保健和生命科學、零售和電子商務、技術提供者、專業服務提供者、教育、電信、政府和公共部門、旅遊和酒店以及其他公司)以及地區(北美、歐洲、亞太地區、中東和非洲以及拉丁美洲)。本報告詳細闡述了影響人工智慧助理市場成長的關鍵因素,包括促進因素、阻礙因素、挑戰和機會。報告還深入分析了主要行業參與者,涵蓋其業務概況、解決方案和服務、關鍵策略、協議、夥伴關係、合約、產品和服務發布、併購以及人工智慧助理市場的最新發展。此外,該報告還對人工智慧助理市場生態系統中的新興新創公司進行了競爭分析。
購買本報告的理由
本報告為市場領導和新參與企業提供人工智慧助理市場及其細分市場最準確的市場收入預測。這有助於相關人員了解競爭格局,最佳化業務定位,並制定合適的打入市場策略。此外,本報告還有助於了解市場趨勢,並提供關鍵市場促進因素、限制、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 對關鍵促進因素(SaaS 平台內 AI 助理的模組化部署正在加速企業採用;即時行為和上下文資料可實現高度個人化的用戶支援;將 AI 生成的洞察整合到企業工具中可實現持續價值創造;情境感知助理正在滿足企業對智慧任務支援日益成長的需求)、阻礙因素(碎片化的數位生態系統阻礙了跨工具的統一 AI系統阻礙了跨工具的統一 AI助理體驗;對非結構化資料的理解仍然限制了助手的智慧性和適應性)、機會(低程式碼客製化和多語言支援正在加速更廣泛的企業採用;能夠預測使用者需求的主動助理正在實現智慧任務協調;聯邦學習正在實現 AI 助理個人化,同時不損害企業資料隱私)和挑戰(跨角色和工作流程的擴充性
- 產品開發/創新:深入了解人工智慧助理市場的未來技術、研發活動以及產品/服務發布。
- 市場發展:提供盈利市場的全面信息,並分析各個地區的 AI 助理市場。
- 市場多元化:全面介紹人工智慧助理市場的新解決方案和服務、未開發的地區、最新趨勢和投資機會。
- 競爭分析:本報告透過提供關鍵市場促進因素、限制因素、挑戰和機會的信息,幫助相關人員了解人工智慧助理市場的趨勢。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 人工智慧助理市場蘊藏著巨大的商機
- 人工智慧助理市場:按地區分類
- AI助理市場:三大整合類型
- AI助理市場:北美(按產品形式和整合類型分類)
- 人工智慧助理市場:按地區分類
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 人工智慧助理市場中尚未滿足的需求
- 人工智慧助理市場中尚未開發的機遇
- 相互關聯的市場與跨產業機遇
- 相互關聯的市場
- 跨產業機遇
- 一級/二級/三級主要公司的策略性舉措
- 關鍵發展和策略重點
第5章 產業趨勢
- 人工智慧助理的發展歷程
- 波特五力分析
- 新進入者的威脅
- 替代品的威脅
- 供應商的議價能力
- 買方的議價能力
- 競爭公司之間的競爭
- 總體經濟指標
- GDP趨勢與預測
- 供應鏈分析
- 生態系分析
- 提供服務業者
- 會議與協作支援服務供應商
- 知識和研究支援服務供應商
- 銷售和潛在客戶開發支援服務供應商
- 開發人員生產力提升支援服務供應商
- 演示設計支援服務供應商
- 提供服務業者
- 提供服務業者
- 價格分析
- 主要公司產品和服務平均售價(2025 年)
- 2025年各應用平均售價
- 重要會議和活動
- 影響客戶業務的趨勢/變革
- 投資和資金籌措場景
- 案例研究分析
- 透過實施 JASPER,高緯環球得以擴大其房地產內容創作規模。
- REGIE.AI 幫助 Crunchbase 提升了其潛在客戶開發個人化和推廣。
- REPLIT 使 ZINUS 能夠加快其開發週期和協作。
- SCRIBE 改變了 D300 的流程文件和知識共用。
- DESCRIPT 幫助 HUBSPOT 簡化音訊和影片內容的製作。
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 主要技術
- 互補技術
- 鄰近技術
- 技術藍圖
- 短期(2026-2027)|情境感知多模態助理、企業基礎架構與工具整合
- 中期(2027-2030 年)| 基於代理的 AI 助理、跨應用執行和企業情境智慧
- 長期(2030-2035年及以後)| 自主、可靠且無所不在的人工智慧助手
- 專利分析
- 調查方法
- 按助理類型分類的專利申請數量
- 創新和專利申請
- 未來應用
- 自主「工作行動」助手
- 一位具有前瞻性思維的個人企業助理
- 跨應用程式工作流程的編配
- 多智慧體協作系統
- 情境感知企業知識助手
第7章 監理情勢
- 區域法規和合規性
- 監管機構、政府機構和其他組織
- 規章
- 業界標準
第8章:顧客趨勢與購買行為
- 決策流程
- 策略評估與商業案例的一致性
- 技術檢驗和供應商差異化
- 採購、變革管理與實現長期價值
- 採購過程中的關鍵相關人員及其評估標準
- 採購過程中的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 各個終端用戶產業中尚未滿足的需求
- 市場盈利
第9章:人工智慧助理市場:依產品/服務分類
- 寫作和內容助理
- 會議與協作助手
- 知識與研究助理
- 日程管理和日曆最佳化助手
- 銷售和客戶開發助理
- 開發者生產力助手
- 演示設計助手
- 分析和電子表格助手
第10章:人工智慧助理市場:按整合類型分類
- 獨立助手
- SaaS原生助手
- 瀏覽器擴充功能/插件
- 基於 API 的助手
- 工作區附加元件
第11章:人工智慧助理市場:按應用領域分類
- 人工智慧驅動的寫作和編輯
- 會議記錄和後續跟進
- 知識搜尋和文件搜尋
- 日程管理和任務優先排序
- 潛在客戶互動和電子郵件排序
- 程式碼補全和審查
- 設計簡報和敘述
- 數據探索和電子表格人工智慧
- 其他使用範例
第12章:人工智慧助理市場:依最終用戶分類
- 個人最終用戶
- 公司
第13章:人工智慧助理市場:按地區分類
- 北美洲
- 北美:人工智慧助理市場的促進因素
- 北美:宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲:人工智慧助理市場的促進因素
- 歐洲:宏觀經濟展望
- 英國
- 德國
- 法國
- 義大利
- 西班牙
- 荷蘭
- 其他歐洲國家
- 亞太地區
- 亞太地區:人工智慧助理市場的促進因素
- 亞太地區:宏觀經濟展望
- 中國
- 印度
- 日本
- 韓國
- 新加坡
- 澳洲和紐西蘭
- 亞太其他地區
- 中東和非洲
- 中東和非洲:人工智慧助理市場的促進因素
- 中東與非洲:宏觀經濟展望
- 沙烏地阿拉伯
- 阿拉伯聯合大公國
- 卡達
- 土耳其
- 南非
- 其他中東和非洲地區
- 拉丁美洲
- 拉丁美洲:人工智慧助手市場的促進因素
- 拉丁美洲:宏觀經濟展望
- 巴西
- 墨西哥
- 阿根廷
- 其他拉丁美洲
第14章 競爭格局
- 概述
- 主要參與企業的策略/優勢,2022-2026 年
- 2021-2025年收入分析
- 市佔率分析(2025 年)
- 市場排名分析(2025)
- 產品對比
- 寫作和內容輔助提供者的產品比較分析
- 會議與協作支援服務供應商的產品比較分析
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 競爭格局
- 產品發布
- 交易
第15章:公司簡介
- 大公司
- MICROSOFT
- SALESFORCE
- SAP
- ORACLE
- ADOBE
- AMAZON(AWS)
- CISCO
- SERVICENOW
- DROPBOX
- OPENAI
- ANTHROPIC
- ZOOM
- BOX
- ATLASSIAN
- NOTION
- ASANA
- MONDAY.COM
- CLICKUP
- MIRO
- SUPERHUMAN(GRAMMARLY)
- DOCUSIGN
- LUCID SOFTWARE
- GAMMA
- CANVA
- STARTUPS/SMES
- GLEAN
- OTTER.AI
- FIREFLIES.AI
- FATHOM
- SCRIBE AI
- JASPER
- FULLCAST(COPY.AI)
- WRITER.COM
- SYNTHESIA
- BEAUTIFUL.AI
- HIVER
- SUPERNORMAL
- HYPERWRITE
- LEARNEO(QUILLBOT)
- COPYSMITH
- ABRIDGE
- DESCRIPT
- LUMEN5
- RUNWAY
- PERPLEXITY AI
- REGIE.AI
第16章調查方法
第17章 鄰近及相關市場
- 人工智慧代理市場-全球預測至2030年
- 市場的定義
- 市場概覽
- 人工智慧市場-全球預測至2032年
- 市場的定義
- 市場概覽
第18章附錄
The global AI assistant market is projected to grow from USD 7.11 billion in 2026 to USD 26.75 billion by 2031, at a CAGR of 30.4%. The AI assistant market is rapidly expanding as a surge in plug-ins, APIs, and integration marketplaces empowers assistants to connect seamlessly with CRMs, ERPs, and countless niche SaaS tools. This growing orchestration capability helps enterprises unify fragmented workflows and automate repetitive tasks more effectively.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Billion) |
| Segments | By Offering, Integration Type, Application, and End User |
| Regions covered | North America, Europe, Asia Pacific, Middle East & Africa, Latin America |
However, this growth is constrained by disconnected, legacy tech stacks that make it hard to deploy AI assistants that operate smoothly across multiple systems without costly custom integrations. Balancing robust plug-in ecosystems with seamless interoperability remains crucial for driving true enterprise-wide adoption.
"BFSI sector leads AI assistant adoption to drive compliance, efficiency, and customer-centric operations"
The Banking, Financial Services, and Insurance (BFSI) sector is expected to capture the largest share of the enterprise end user segment in the AI assistant market in 2026, driven by the industry's need to manage vast volumes of data, complex compliance processes, and customer interactions with greater efficiency. Leading banks and insurers are rapidly integrating intelligent assistants to automate tasks such as fraud detection, transaction monitoring, and regulatory reporting, which traditionally demand extensive manual effort. Many financial institutions are now deploying AI co-pilots to support relationship managers, streamline client onboarding, and generate tailored insights for wealth management and advisory services. The growth of digital-first banking, mobile apps, and remote advisory models has further accelerated the demand for conversational AI to handle routine queries, support secure transactions, and deliver personalized recommendations. AI-powered assistants help firms navigate strict privacy, security, and regulatory requirements by automating audit trails and maintaining compliance consistency across distributed teams. As BFSI organizations continue to invest in digital transformation and customer-centric innovations, AI assistants are becoming integral to improving service quality, operational resilience, and productivity, ultimately strengthening the sector's position as the largest adopter within the broader enterprise AI assistant market.
"API-based AI assistants drive rapid growth with flexible, scalable integration across enterprise workflows"
API-based AI assistants are projected to record the highest compound annual growth rate during the forecast period, as organizations increasingly prioritize flexible, modular integration frameworks to embed intelligence into diverse digital workflows. Unlike embedded or standalone assistants, API-first models allow enterprises to integrate conversational and generative capabilities directly into existing applications, custom portals, or proprietary platforms without costly re-architecture. This approach is especially popular among mid-to-large enterprises operating complex multi-vendor tech stacks, as it ensures seamless interoperability across CRMs, ERPs, document management systems, and industry-specific software. Leading technology providers and startups alike are expanding API marketplaces and developer toolkits that make it easier for IT teams to deploy and scale assistants for use cases such as contextual search, real-time summarization, and personalized task automation. The shift toward headless architecture and microservices has further strengthened the demand for API-based assistants, giving businesses granular control over where and how intelligence is applied. Additionally, sectors like BFSI, healthcare, and professional services are rapidly embracing API-driven AI to meet compliance requirements while customizing user experiences on a scale.
"Asia Pacific to witness rapid AI assistant growth fueled by innovation and emerging technologies, while North America leads in market size in 2026"
Asia Pacific is poised to witness the fastest growth in the AI assistant market during the forecast period, driven by massive digital investments, growing tech talent pools, and supportive national AI strategies across countries in the region. Organizations across sectors such as banking, retail, and healthcare are actively experimenting with AI assistants to automate workflows, improve multilingual communication, and extend customer engagement beyond traditional channels. The rapid expansion of startups and local tech innovators is also fueling the development of regionally relevant AI assistants that address unique language, compliance, and cultural nuances. In contrast, North America is set to remain the largest market for AI assistants in 2026, driven by mature enterprise cloud adoption, strong investment in AI R&D, and leading technology vendors that continue to deepen AI integration in SaaS ecosystems. Companies in North America are also early adopters of industry-specific co-pilots embedded within productivity suites, CRM platforms, and knowledge management tools, helping to optimize complex operations and decision-making. With a strong focus on responsible AI and continuous improvement in governance frameworks, North American enterprises are accelerating the deployment of AI assistants across large, distributed teams and hybrid work environments. Together, these factors reinforce Asia Pacific's role as the fastest-growing market and North America's leadership in large-scale enterprise AI assistant deployment.
Breakdown of Primaries
In-depth interviews were conducted with chief executive officers (CEOs), innovation and technology directors, system integrators, and executives from various key organizations operating in the AI assistant market.
- By Company: Tier 1 - 38%, Tier 2 - 47%, and Tier 3 - 15%
- By Designation: C-level Executives - 31%, Directors - 46%, and Others - 23%
- By Region: North America - 39%, Europe - 22%, Asia Pacific - 28%, - Middle East & Africa - 4%, and Latin America - 7%
Note: Others include sales, marketing, and product managers.
Tier 1 companies' revenues are more than USD 500 million, tier 2 companies' revenues range between USD 500 million and 100 million, and tier 3 companies' revenues are USD 100 million or less.
The report includes a study of key players offering AI assistant solutions and services. It profiles major vendors in the AI assistant market. The major players in the AI assistant market include Microsoft (US), Google (US), OpenAI (US), Anthropic (US), Zoom (US), Salesforce (US), SAP (Germany), Oracle (US), Adobe (US), Dropbox (US), Box (US), Atlassian (Australia), Notion (US), Amazon (US), Cisco (US), ServiceNow (US), Asana (US), Monday.com (Israel), ClickUp (US), Miro (US), Grammarly (US), DocuSign (US), Lucid Software (US), Glean (US), Otter.ai (US), Fireflies.ai (US), Fathom (US), Scribe (US), Regie.ai (US), Tome (US), Gamma (US), Jasper (US), Copy.ai (US), Writer.com (US), Synthesia (UK), Beautiful.ai (US), Canva (Australia), Superhuman AI (US), Hiver (India), Supernormal (Sweden), HyperWrite (US), QuillBot (US), CopySmith (Canada), Abridge (US), Descript (US), Lumen5 (Canada), Runway (US), and Perplexity AI (US).
Research Coverage
This research report categorizes the AI assistant market by offering, integration type, application, and end user. By offering (writing & content assistants, meeting & collaboration assistants, knowledge & research assistants, scheduling & calendar optimization assistants, sales & prospecting assistants, developer productivity assistants, presentation & design assistants, and analytical & spreadsheet assistants), integration type (standalone assistants, SaaS-native assistants, browser extensions/plug-ins, API-based assistants, and workspace add-ons), application (AI-powered writing & editing, transcription & follow-up, knowledge retrieval & document search, scheduling & work prioritization, lead engagement & email sequencing, code completion & review, presentation & narrative design, data exploration & spreadsheet AI, and other applications), end user (individual users and enterprises, which consist of BFSI, healthcare & life sciences, retail & ecommerce, technology providers, professional service providers, education, telecommunications, government & public sector, travel & hospitality, and other enterprises), and region (North America, Europe, Asia Pacific, Middle East & Africa, and Latin America). The report covers detailed information on major factors, such as drivers, restraints, challenges, and opportunities, influencing the growth of the AI assistant market. This report provides a detailed analysis of key industry players, including their business overview, solutions and services, key strategies, contracts, partnerships, agreements, product and service launches, mergers and acquisitions, and recent developments in the AI assistant market. This report also covers a competitive analysis of upcoming startups in the AI assistant market ecosystem.
Reasons to Buy This Report
The report provides market leaders and new entrants with the closest available revenue estimates for the overall AI assistant market and its subsegments. It helps stakeholders understand the competitive landscape and gain insights to better position their business and plan suitable go-to-market strategies. It also helps stakeholders understand the market pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (modular deployment of AI assistants within SaaS platforms accelerating enterprise adoption, real-time behavioral and contextual data enables highly personalized user support, embedding AI-generated insights into enterprise tools unlocks continuous value creation, and context-aware assistants meet rising enterprise demand for intelligent task support), restraints (fragmented digital ecosystems hinder unified AI assistant experiences across tools, understanding unstructured data continues to limit assistant intelligence and adaptability), opportunities (low-code customization and multilingual support unlock broader enterprise adoption, proactive assistants that anticipate user needs unlock intelligent work orchestration, federated learning enables AI assistant personalization without compromising enterprise data privacy), and challenges (limits in generalization across roles and workflows restrict long-term scalability of AI assistants, rapid evolution of AI capabilities may outpace employee adaptation and organizational readiness)
- Product development/innovation: Detailed insights into upcoming technologies, research & development activities, and product and service launches in the AI assistant market
- Market development: Comprehensive information about lucrative markets, analysis of the AI assistant market across varied regions
- Market Diversification: Exhaustive information about new solutions and services, untapped geographies, recent developments, and investments in the AI assistant market
- Competitive Assessment: In-depth assessment of market shares, growth strategies and offerings of the major players in AI assistant market like, Microsoft (US), Google (US), OpenAI (US), Anthropic (US), Zoom (US), Salesforce (US), SAP (Germany), Oracle (US), Adobe (US), Dropbox (US), Box (US), Atlassian (Australia), Notion (US), Amazon (US), Cisco (US), ServiceNow (US), Asana (US), Monday.com (Israel), ClickUp (US), Miro (US), Grammarly (US), DocuSign (US), Lucid Software (US), Glean (US), Otter.ai (US), Fireflies.ai (US), Fathom (US), Scribe (US), Regie.ai (US), Tome (US), Gamma (US), Jasper (US), Copy.ai (US), Writer.com (US), Synthesia (UK), Beautiful.ai (US), Canva (Australia), Superhuman AI (US), Hiver (India), Supernormal (Sweden), HyperWrite (US), QuillBot (US), CopySmith (Canada), Abridge (US), Descript (US), Lumen5 (Canada), Runway (US), and Perplexity AI (US). The report also helps stakeholders understand the pulse of the AI assistant market by providing information on key market drivers, restraints, challenges, and opportunities.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 INCLUSIONS AND EXCLUSIONS
- 1.3.2 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC EVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN AI ASSISTANT MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES IN AI ASSISTANT MARKET
- 3.2 AI ASSISTANT MARKET, BY REGION
- 3.3 AI ASSISTANT MARKET: TOP THREE INTEGRATION TYPE
- 3.4 NORTH AMERICA: AI ASSISTANT MARKET, BY OFFERING AND INTEGRATION TYPE
- 3.5 AI ASSISTANT MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Modular deployment of AI assistants within SaaS platforms accelerating enterprise adoption
- 4.2.1.2 Real-time behavioral and contextual data enables highly personalized user support
- 4.2.1.3 Embedding AI-generated insights into enterprise tools unlocks continuous value creation
- 4.2.1.4 Context-aware assistants meet rising enterprise demand for intelligent task support
- 4.2.2 RESTRAINTS
- 4.2.2.1 Fragmented digital ecosystems hinder unified AI assistant experiences across tools
- 4.2.2.2 Understanding unstructured data continues to limit assistant intelligence and adaptability
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Low-code customization and multilingual support unlock broader enterprise adoption
- 4.2.3.2 Proactive assistants that anticipate user needs unlock intelligent work orchestration
- 4.2.3.3 Federated learning enables AI assistant personalization without compromising enterprise data privacy
- 4.2.4 CHALLENGES
- 4.2.4.1 Limits in generalization across roles and workflows restrict long-term scalability of AI assistants
- 4.2.4.2 Rapid evolution of AI capabilities may outpace employee adaptation and organizational readiness
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN AI ASSISTANT MARKET
- 4.3.2 WHITE-SPACE OPPORTUNITIES IN AI ASSISTANT MARKET
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 EVOLUTION OF AI ASSISTANTS
- 5.2 PORTER'S FIVE FORCES ANALYSIS
- 5.2.1 THREAT OF NEW ENTRANTS
- 5.2.2 THREAT OF SUBSTITUTES
- 5.2.3 BARGAINING POWER OF SUPPLIERS
- 5.2.4 BARGAINING POWER OF BUYERS
- 5.2.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.3 MACROECONOMIC INDICATORS
- 5.3.1 INTRODUCTION
- 5.3.2 GDP TRENDS AND FORECAST
- 5.4 SUPPLY CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.5.1 WRITING & CONTENT ASSISTANT PROVIDERS
- 5.5.2 MEETING & COLLABORATION ASSISTANT PROVIDERS
- 5.5.3 KNOWLEDGE & RESEARCH ASSISTANT PROVIDERS
- 5.5.4 SALES & PROSPECTING ASSISTANT PROVIDERS
- 5.5.5 DEVELOPER PRODUCTIVITY ASSISTANT PROVIDERS
- 5.5.6 PRESENTATION & DESIGN ASSISTANT PROVIDERS
- 5.5.7 SCHEDULING & CALENDAR OPTIMIZATION ASSISTANTS PROVIDERS
- 5.5.8 ANALYTICS & SPREADSHEET ASSISTANTS PROVIDERS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE OF OFFERING, BY KEY PLAYER, 2025
- 5.6.2 AVERAGE SELLING PRICE, BY APPLICATION, 2025
- 5.7 KEY CONFERENCES AND EVENTS
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 JASPER EMPOWERED CUSHMAN & WAKEFIELD TO SCALE REAL ESTATE CONTENT CREATION
- 5.10.2 REGIE.AI HELPED CRUNCHBASE BOOST PROSPECTING PERSONALIZATION AND OUTREACH
- 5.10.3 REPLIT ENABLED ZINUS TO ACCELERATE DEVELOPMENT CYCLES AND COLLABORATION
- 5.10.4 SCRIBE TRANSFORMED D300'S PROCESS DOCUMENTATION AND KNOWLEDGE SHARING
- 5.10.5 DESCRIPT SUPPORTS HUBSPOT IN STREAMLINING AUDIO AND VIDEO CONTENT PRODUCTION
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Large Language Models (LLMs)
- 6.1.1.2 Natural Language Processing (NLP)
- 6.1.1.3 Prompt Engineering & Optimization
- 6.1.1.4 Context Management Systems
- 6.1.1.5 Retrieval-augmented Generation (RAG)
- 6.1.1.6 Embedding Models
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Vector Databases
- 6.1.2.2 Automated Speech Recognition (ASR)
- 6.1.2.3 Fine-tuning and Adapter Training
- 6.1.2.4 Function Calling Interfaces
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Human-computer Interaction (HCI)
- 6.1.3.2 Semantic Search Algorithms
- 6.1.3.3 Conversational Memory Architectures
- 6.1.3.4 Latent Attention Mechanisms
- 6.1.1 KEY TECHNOLOGIES
- 6.2 TECHNOLOGY ROADMAP
- 6.2.1 SHORT-TERM (2026-2027) | CONTEXT-AWARE MULTIMODAL ASSISTANTS, ENTERPRISE GROUNDING & TOOL INTEGRATION
- 6.2.2 MID-TERM (2027-2030) | AGENTIC AI ASSISTANTS, CROSS-APPLICATION EXECUTION & ENTERPRISE CONTEXT INTELLIGENCE
- 6.2.3 LONG-TERM (2030-2035+) | AUTONOMOUS, TRUSTED & UBIQUITOUS AI ASSISTANTS
- 6.3 PATENT ANALYSIS
- 6.3.1 METHODOLOGY
- 6.3.2 PATENTS FILED, BY ASSISTANT TYPE
- 6.3.3 INNOVATION AND PATENT APPLICATIONS
- 6.4 FUTURE APPLICATIONS
- 6.4.1 AUTONOMOUS WORK-TO-ACTION ASSISTANTS
- 6.4.2 PROACTIVE PERSONAL & ENTERPRISE ASSISTANTS
- 6.4.3 CROSS-APPLICATION WORKFLOW ORCHESTRATION
- 6.4.4 MULTI-AGENT COLLABORATION SYSTEMS
- 6.4.5 CONTEXT-AWARE ENTERPRISE KNOWLEDGE ASSISTANTS
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 REGULATIONS
- 7.1.2.1 North America
- 7.1.2.1.1 California Consumer Privacy Act (CCPA)
- 7.1.2.1.2 California Privacy Rights Act (CPRA)
- 7.1.2.1.3 Children's Online Privacy Protection Act (COPPA)
- 7.1.2.1.4 Artificial Intelligence and Data Act (AIDA) (Canada)
- 7.1.2.1.5 Personal Information Protection and Electronic Documents Act (PIPEDA)
- 7.1.2.1.6 Algorithmic Accountability Act (proposed)
- 7.1.2.2 Europe
- 7.1.2.2.1 General Data Protection Regulation (GDPR)
- 7.1.2.2.2 EU Artificial Intelligence Act
- 7.1.2.2.3 Digital Services Act (DSA)
- 7.1.2.2.4 Digital Markets Act (DMA)
- 7.1.2.2.5 AI Liability Directive (proposed)
- 7.1.2.3 Asia Pacific
- 7.1.2.3.1 Personal Information Protection Law (PIPL)
- 7.1.2.3.2 Administrative Provisions on Deep Synthesis Internet Information Services
- 7.1.2.3.3 Algorithmic Recommendation Regulation
- 7.1.2.3.4 Act on the Protection of Personal Information (APPI)
- 7.1.2.3.5 Personal Data Protection Act (PDPA)
- 7.1.2.3.6 Singapore Model AI Governance Framework
- 7.1.2.3.7 Digital Personal Data Protection Act (DPDP Act, 2023)
- 7.1.2.4 Middle East & Africa
- 7.1.2.4.1 UAE Federal Data Protection Law (2021)
- 7.1.2.4.2 UAE AI Ethics Guidelines
- 7.1.2.4.3 Personal Data Protection Law (PDPL) - Saudi Arabia
- 7.1.2.4.4 Protection of Personal Information Act (POPIA) - South Africa
- 7.1.2.5 Latin America
- 7.1.2.5.1 General Data Protection Law (LGPD)
- 7.1.2.5.2 Federal Law on Protection of Personal Data Held by Private Parties (LFPDPPP)
- 7.1.2.5.3 Personal Data Protection Law (PDPL)
- 7.1.2.1 North America
- 7.1.3 INDUSTRY STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.1.1 STRATEGIC EVALUATION AND BUSINESS CASE ALIGNMENT
- 8.1.2 TECHNICAL VALIDATION AND VENDOR DIFFERENTIATION
- 8.1.3 PROCUREMENT, CHANGE MANAGEMENT, AND LONG-TERM VALUE REALIZATION
- 8.2 KEY STAKEHOLDERS IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USER VERTICALS
- 8.5 MARKET PROFITABILITY
9 AI ASSISTANT MARKET, BY OFFERING
- 9.1 INTRODUCTION
- 9.1.1 DRIVERS: AI ASSISTANT MARKET, BY OFFERING
- 9.2 WRITING & CONTENT ASSISTANTS
- 9.2.1 AI CONTENT ASSISTANTS TO DRAFT, REFINE, AND ALIGN TONE ACROSS WRITING PLATFORMS
- 9.3 MEETING & COLLABORATION ASSISTANTS
- 9.3.1 AI MEETING ASSISTANTS TO TRANSCRIBE CONVERSATIONS AND EXTRACT ACTION ITEMS
- 9.4 KNOWLEDGE & RESEARCH ASSISTANTS
- 9.4.1 AI RESEARCH ASSISTANTS TO RETRIEVE AND SYNTHESIZE KNOWLEDGE ACROSS ENTERPRISE REPOSITORIES
- 9.5 SCHEDULING & CALENDAR OPTIMIZATION ASSISTANTS
- 9.5.1 AI SCHEDULING ASSISTANTS TO COORDINATE MEETINGS ACROSS CALENDARS THROUGH NATURAL LANGUAGE
- 9.6 SALES & PROSPECTING ASSISTANTS
- 9.6.1 AI SALES ASSISTANTS TO QUALIFY LEADS AND ACCELERATE PIPELINE FROM CALL AND EMAIL SIGNALS
- 9.7 DEVELOPER PRODUCTIVITY ASSISTANTS
- 9.7.1 AI DEVELOPER ASSISTANTS TO COMPLETE CODE AND ACCELERATE IDE WORKFLOWS
- 9.8 PRESENTATION & DESIGN ASSISTANTS
- 9.8.1 AI PRESENTATION ASSISTANTS TO TURN BRIEFS INTO DESIGNED SLIDE DECKS
- 9.9 ANALYTICAL & SPREADSHEET ASSISTANTS
- 9.9.1 AI SPREADSHEET ASSISTANTS TO ANSWER NATURAL-LANGUAGE QUERIES WITH FORMULAS AND CHARTS
10 AI ASSISTANT MARKET, BY INTEGRATION TYPE
- 10.1 INTRODUCTION
- 10.1.1 DRIVERS: AI ASSISTANT MARKET, BY INTEGRATION TYPE
- 10.2 STANDALONE ASSISTANTS
- 10.2.1 STANDALONE ASSISTANTS TO DELIVER INDEPENDENT AI THROUGH DEDICATED APPS AND PORTALS
- 10.3 SAAS-NATIVE ASSISTANTS
- 10.3.1 SAAS-NATIVE ASSISTANTS TO EMBED CONTEXT-AWARE AI INSIDE CLOUD PLATFORMS
- 10.4 BROWSER EXTENSIONS/PLUG-INS
- 10.4.1 BROWSER EXTENSIONS AND PLUG-INS TO INJECT AI INTO EXISTING WEB APPS
- 10.5 API-BASED ASSISTANTS
- 10.5.1 API-BASED ASSISTANTS TO EXPOSE AI THROUGH DEVELOPER ENDPOINTS AND FUNCTION CALLS
- 10.6 WORKSPACE ADD-ONS
- 10.6.1 WORKSPACE ADD-ONS TO BRING AI INTO SLACK, TEAMS, AND GOOGLE WORKSPACE
11 AI ASSISTANT MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.1.1 DRIVERS: AI ASSISTANT MARKET, BY APPLICATION
- 11.2 AI-POWERED WRITING & EDITING
- 11.2.1 CONTEXT TRACKING TO MAINTAIN GRAMMAR, STYLE, AND CONSISTENCY WHILE EDITING
- 11.3 MEETING TRANSCRIPTION & FOLLOW-UP
- 11.3.1 RETRIEVAL-AUGMENTED GENERATION TO GROUND MEETING SUMMARIES IN SOURCE DOCUMENTS
- 11.4 KNOWLEDGE RETRIEVAL & DOCUMENT SEARCH
- 11.4.1 SEMANTIC SEARCH TO PERSONALIZE RETRIEVAL FROM USER PROFILES AND PAST QUERIES
- 11.5 SCHEDULING & WORK PRIORITIZATION
- 11.5.1 PREDICTIVE SCHEDULING TO BUILD SELF-OPTIMIZING, PRIORITIZED AGENDAS
- 11.6 LEAD ENGAGEMENT & EMAIL SEQUENCING
- 11.6.1 FUNCTION-CALLING APIS TO AUTOMATE CRM LOGGING AND EMAIL SEQUENCING
- 11.7 CODE COMPLETION & REVIEW
- 11.7.1 CODE ASSISTANTS TO SCAFFOLD TESTS AND FLAG PERFORMANCE AND SECURITY ISSUES
- 11.8 PRESENTATION & NARRATIVE DESIGN
- 11.8.1 VISION-LANGUAGE MODELS TO APPLY DESIGN PRINCIPLES ACROSS TYPOGRAPHY, LAYOUT, AND COLOR
- 11.9 DATA EXPLORATION & SPREADSHEET AI
- 11.9.1 EMBEDDED LLMS TO CONVERT NATURAL-LANGUAGE QUERIES INTO FORMULAS, PIVOTS, AND CHARTS
- 11.10 OTHER APPLICATIONS
12 AI ASSISTANT MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.1.1 DRIVERS: AI ASSISTANT MARKET, BY END USER
- 12.2 INDIVIDUAL END USERS
- 12.3 ENTERPRISES
- 12.3.1 BFSI
- 12.3.1.1 AI assistants to automate workflows and modernize compliance across financial operations
- 12.3.2 TELECOMMUNICATIONS
- 12.3.2.1 AI assistants to automate support and optimize network operations across telecom environments
- 12.3.3 GOVERNMENT & PUBLIC SECTOR
- 12.3.3.1 AI assistants to streamline citizen services and automate workflows across public sector agencies
- 12.3.4 HEALTHCARE & LIFE SCIENCES
- 12.3.4.1 AI assistants to support clinical decisions and reduce documentation burden across healthcare operations
- 12.3.5 MANUFACTURING
- 12.3.5.1 AI assistants to optimize frontline operations and enable predictive maintenance across production workflows
- 12.3.6 MEDIA & ENTERTAINMENT
- 12.3.6.1 AI assistants to accelerate content creation and personalize audience engagement across media workflows
- 12.3.7 RETAIL & E-COMMERCE
- 12.3.7.1 AI assistants to personalize customer journeys and automate operations across retail and e-commerce
- 12.3.8 TECHNOLOGY PROVIDERS
- 12.3.8.1 AI assistants to accelerate development and strengthen product support across technology providers
- 12.3.9 PROFESSIONAL SERVICE PROVIDERS
- 12.3.9.1 AI assistants to automate documentation and accelerate research across professional services firms
- 12.3.10 EDUCATION
- 12.3.10.1 AI assistants to personalize learning and automate administration across educational institutions
- 12.3.11 OTHER ENTERPRISES
- 12.3.1 BFSI
13 AI ASSISTANT MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 NORTH AMERICA: AI ASSISTANT MARKET DRIVERS
- 13.2.2 NORTH AMERICA: MACROECONOMIC OUTLOOK
- 13.2.3 US
- 13.2.3.1 Strong Enterprise AI Investment and Rapid Integration of Contextual AI Assistants Across Workflows
- 13.2.4 CANADA
- 13.2.4.1 Growing Enterprise and Public-Sector Adoption of Bilingual, Privacy-Compliant AI Assistants
- 13.3 EUROPE
- 13.3.1 EUROPE: AI ASSISTANT MARKET DRIVERS
- 13.3.2 EUROPE: MACROECONOMIC OUTLOOK
- 13.3.3 UK
- 13.3.3.1 Growing Adoption of AI Assistants Across Financial Services, Government, and Knowledge-Intensive Workflows
- 13.3.4 GERMANY
- 13.3.4.1 Industrial Digitalization and Data Sovereignty Driving Enterprise AI Assistant Adoption
- 13.3.5 FRANCE
- 13.3.5.1 Public-Sector AI Initiatives and Enterprise Automation Accelerating AI Assistant Deployment
- 13.3.6 ITALY
- 13.3.6.1 Digital Transformation Across Banking, Telecom, and Manufacturing Supporting AI Assistant Adoption
- 13.3.7 SPAIN
- 13.3.7.1 Enterprise Digitalization and Multilingual Customer Engagement Driving AI Assistant Demand
- 13.3.8 NETHERLANDS
- 13.3.8.1 Strong Digital Infrastructure and AI-First Work Models Accelerating Assistant Adoption
- 13.3.9 REST OF EUROPE
- 13.4 ASIA PACIFIC
- 13.4.1 ASIA PACIFIC: AI ASSISTANT MARKET DRIVERS
- 13.4.2 ASIA PACIFIC: MACROECONOMIC OUTLOOK
- 13.4.3 CHINA
- 13.4.3.1 Government-Led AI Expansion and Domestic Technology Ecosystem Driving Assistant Adoption
- 13.4.4 INDIA
- 13.4.4.1 Digital Transformation and Multilingual AI Demand Accelerating Assistant Deployment Across Sectors
- 13.4.5 JAPAN
- 13.4.5.1 Enterprise Automation and Aging Workforce Needs Driving Context-Aware AI Assistant Adoption
- 13.4.6 SOUTH KOREA
- 13.4.6.1 Advanced Digital Infrastructure and Government AI Strategy Accelerating Assistant Adoption
- 13.4.7 SINGAPORE
- 13.4.7.1 Strong Digital Infrastructure and Government AI Initiatives Supporting Enterprise Assistant Deployment
- 13.4.8 AUSTRALIA & NEW ZEALAND
- 13.4.8.1 Public-Sector AI Frameworks and Enterprise Automation Driving Trusted Assistant Adoption
- 13.4.9 REST OF ASIA PACIFIC
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET DRIVERS
- 13.5.2 MIDDLE EAST & AFRICA: MACROECONOMIC OUTLOOK
- 13.5.3 SAUDI ARABIA
- 13.5.3.1 Vision 2030 and Government AI Programs Accelerating Arabic-Language Assistant Adoption
- 13.5.4 UAE
- 13.5.4.1 Smart Government Initiatives and Enterprise Automation Driving Multilingual AI Assistant Adoption
- 13.5.5 QATAR
- 13.5.5.1 National AI Strategy and Smart-City Investments Supporting Context-Aware Assistant Deployment
- 13.5.6 TURKEY
- 13.5.6.1 Government Digitalization and Local Language AI Development Driving Assistant Adoption
- 13.5.7 SOUTH AFRICA
- 13.5.7.1 Enterprise Digitalization and Multilingual AI Demand Expanding Assistant Adoption Across Sectors
- 13.5.8 REST OF MIDDLE EAST & AFRICA
- 13.6 LATIN AMERICA
- 13.6.1 LATIN AMERICA: AI ASSISTANT MARKET DRIVERS
- 13.6.2 LATIN AMERICA: MACROECONOMIC OUTLOOK
- 13.6.3 BRAZIL
- 13.6.3.1 Rapid Digitalization and Portuguese-Language AI Adoption Driving Assistant Expansion Across Consumer and Public Services
- 13.6.4 MEXICO
- 13.6.4.1 Customer Service Automation and Spanish-Language AI Demand Accelerating Assistant Adoption Across Enterprises
- 13.6.5 ARGENTINA
- 13.6.5.1 Strong AI Talent Base and Spanish-Language Innovation Supporting Domain-Specific Assistant Development
- 13.6.6 REST OF LATIN AMERICA
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2022-2026
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.4.1 MARKET RANKING ANALYSIS, 2025
- 14.5 PRODUCT COMPARISON
- 14.5.1 PRODUCT COMPARATIVE ANALYSIS, BY WRITING & CONTENT ASSISTANT PROVIDERS
- 14.5.2 PRODUCT COMPARATIVE ANALYSIS, BY MEETING & COLLABORATION ASSISTANT PROVIDERS
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.6.5.1 Company footprint
- 14.6.5.2 Regional footprint
- 14.6.5.3 Offering footprint
- 14.6.5.4 Application footprint
- 14.6.5.5 End user footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
15 COMPANY PROFILES
- 15.1 INTRODUCTION
- 15.2 KEY PLAYERS
- 15.2.1 MICROSOFT
- 15.2.1.1 Business overview
- 15.2.1.2 Products/Solutions/Services offered
- 15.2.1.3 Recent developments
- 15.2.1.3.1 Product launches and enhancements
- 15.2.1.3.2 Deals
- 15.2.1.4 MnM view
- 15.2.1.4.1 Key strengths
- 15.2.1.4.2 Strategic choices
- 15.2.1.4.3 Weaknesses and competitive threats
- 15.2.2 SALESFORCE
- 15.2.2.1 Business overview
- 15.2.2.2 Products/Solutions/Services offered
- 15.2.2.3 Recent developments
- 15.2.2.3.1 Product launches & enhancements
- 15.2.2.3.2 Deals
- 15.2.2.4 MnM view
- 15.2.2.4.1 Key strengths
- 15.2.2.4.2 Strategic choices
- 15.2.2.4.3 Weaknesses and competitive threats
- 15.2.3 GOOGLE
- 15.2.3.1 Business overview
- 15.2.3.2 Products/Solutions/Services offered
- 15.2.3.3 Recent developments
- 15.2.3.3.1 Product launches & enhancements
- 15.2.3.3.2 Deals
- 15.2.3.4 MnM view
- 15.2.3.4.1 Key strengths
- 15.2.3.4.2 Strategic choices
- 15.2.3.4.3 Weaknesses and competitive threats
- 15.2.4 SAP
- 15.2.4.1 Business overview
- 15.2.4.2 Products/Solutions/Services offered
- 15.2.4.3 Recent developments
- 15.2.4.3.1 Product launches & enhancements
- 15.2.4.3.2 Deals
- 15.2.4.4 MnM view
- 15.2.4.4.1 Key strengths
- 15.2.4.4.2 Strategic choices
- 15.2.4.4.3 Weaknesses and competitive threats
- 15.2.5 ORACLE
- 15.2.5.1 Business overview
- 15.2.5.2 Products/Solutions/Services offered
- 15.2.5.3 Recent developments
- 15.2.5.3.1 Product launches & enhancements
- 15.2.5.3.2 Deals
- 15.2.5.4 MnM view
- 15.2.5.4.1 Key strengths
- 15.2.5.4.2 Strategic choices
- 15.2.5.4.3 Weaknesses and competitive threats
- 15.2.6 ADOBE
- 15.2.6.1 Business overview
- 15.2.6.2 Products/Solutions/Services offered
- 15.2.6.3 Recent developments
- 15.2.6.3.1 Product launches & enhancements
- 15.2.6.3.2 Deals
- 15.2.7 AMAZON (AWS)
- 15.2.7.1 Business overview
- 15.2.7.2 Products/Solutions/Services offered
- 15.2.7.3 Recent developments
- 15.2.7.3.1 Product launches
- 15.2.7.3.2 Deals
- 15.2.8 CISCO
- 15.2.8.1 Business overview
- 15.2.8.2 Products/Solutions/Services offered
- 15.2.8.3 Recent developments
- 15.2.8.3.1 Product launches
- 15.2.8.3.2 Deals
- 15.2.9 SERVICENOW
- 15.2.9.1 Business overview
- 15.2.9.2 Products/Solutions/Services offered
- 15.2.9.3 Recent developments
- 15.2.9.3.1 Product launches
- 15.2.9.3.2 Deals
- 15.2.10 DROPBOX
- 15.2.10.1 Business overview
- 15.2.10.2 Products/Solutions/Services offered
- 15.2.10.3 Recent developments
- 15.2.10.3.1 Product launches
- 15.2.10.3.2 Deals
- 15.2.11 OPENAI
- 15.2.12 ANTHROPIC
- 15.2.13 ZOOM
- 15.2.14 BOX
- 15.2.15 ATLASSIAN
- 15.2.16 NOTION
- 15.2.17 ASANA
- 15.2.18 MONDAY.COM
- 15.2.19 CLICKUP
- 15.2.20 MIRO
- 15.2.21 SUPERHUMAN (GRAMMARLY)
- 15.2.22 DOCUSIGN
- 15.2.23 LUCID SOFTWARE
- 15.2.24 GAMMA
- 15.2.25 CANVA
- 15.2.1 MICROSOFT
- 15.3 STARTUPS/SMES
- 15.3.1 GLEAN
- 15.3.2 OTTER.AI
- 15.3.3 FIREFLIES.AI
- 15.3.4 FATHOM
- 15.3.5 SCRIBE AI
- 15.3.6 JASPER
- 15.3.7 FULLCAST (COPY.AI)
- 15.3.8 WRITER.COM
- 15.3.9 SYNTHESIA
- 15.3.10 BEAUTIFUL.AI
- 15.3.11 HIVER
- 15.3.12 SUPERNORMAL
- 15.3.13 HYPERWRITE
- 15.3.14 LEARNEO (QUILLBOT)
- 15.3.15 COPYSMITH
- 15.3.16 ABRIDGE
- 15.3.17 DESCRIPT
- 15.3.18 LUMEN5
- 15.3.19 RUNWAY
- 15.3.20 PERPLEXITY AI
- 15.3.21 REGIE.AI
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.2 PRIMARY DATA
- 16.2 DATA TRIANGULATION
- 16.3 MARKET SIZE ESTIMATION
- 16.3.1 TOP-DOWN APPROACH
- 16.3.2 BOTTOM-UP APPROACH
- 16.4 MARKET FORECAST
- 16.5 RESEARCH ASSUMPTIONS
- 16.6 RESEARCH LIMITATIONS
17 ADJACENT AND RELATED MARKETS
- 17.1 INTRODUCTION
- 17.2 AI AGENTS MARKET - GLOBAL FORECAST TO 2030
- 17.2.1 MARKET DEFINITION
- 17.2.2 MARKET OVERVIEW
- 17.2.2.1 AI agents market, by offering
- 17.2.2.2 AI agents market, by agent system
- 17.2.2.3 AI agents market, by product type
- 17.2.2.4 AI agents market, by agent role
- 17.2.2.5 AI agents market, by end user
- 17.2.2.6 AI agents market, by region
- 17.3 ARTIFICIAL INTELLIGENCE MARKET - GLOBAL FORECAST TO 2032
- 17.3.1 MARKET DEFINITION
- 17.3.2 MARKET OVERVIEW
- 17.3.2.1 Artificial intelligence (AI) market, by business function
- 17.3.2.2 Artificial intelligence (AI) market, by end user
- 17.3.2.3 Artificial intelligence (AI) market, by region
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
- 18.5 AUTHOR DETAILS
List of Tables
- TABLE 1 UNITED STATES DOLLAR EXCHANGE RATE, 2021-2025
- TABLE 2 IMPACT OF PORTER'S FIVE FORCES ON AI ASSISTANT MARKET
- TABLE 3 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2022-2031
- TABLE 4 AI ASSISTANT MARKET: ECOSYSTEM
- TABLE 5 AVERAGE SELLING PRICE OF OFFERING, BY KEY PLAYER, 2025
- TABLE 6 AVERAGE SELLING PRICE, BY APPLICATION, 2025
- TABLE 7 AI ASSISTANT MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 8 PATENTS FILED, 2016-2026**
- TABLE 9 LIST OF FEW PATENTS IN AI ASSISTANT MARKET, 2024-2026**
- TABLE 10 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 11 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 12 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 GLOBAL INDUSTRY STANDARDS IN AI ASSISTANT MARKET
- TABLE 16 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE ENTERPRISE END USERS
- TABLE 17 KEY BUYING CRITERIA FOR TOP THREE ENTERPRISE END-USERS
- TABLE 18 AI ASSISTANT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 19 AI ASSISTANT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 20 WRITING & CONTENT ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 21 WRITING & CONTENT ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 22 MEETING & COLLABORATION ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 23 MEETING & COLLABORATION ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 24 KNOWLEDGE & RESEARCH ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 25 KNOWLEDGE & RESEARCH ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 26 SCHEDULING & CALENDAR OPTIMIZATION ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 27 SCHEDULING & CALENDAR OPTIMIZATION ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 28 SALES & PROSPECTING ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 29 SALES & PROSPECTING ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 DEVELOPER PRODUCTIVITY ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 31 DEVELOPER PRODUCTIVITY ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 PRESENTATION & DESIGN ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 33 PRESENTATION & DESIGN ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 34 ANALYTICAL & SPREADSHEET ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 35 ANALYTICAL & SPREADSHEET ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 36 AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 37 AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 38 STANDALONE ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 39 STANDALONE ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 40 SAAS-NATIVE ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 41 SAAS-NATIVE ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 42 BROWSER EXTENSIONS/PLUG-INS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 43 BROWSER EXTENSIONS/PLUG-INS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 44 API-BASED ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 45 API-BASED ASSISTANTS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 46 WORKSPACE ADD-ONS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 47 WORKSPACE ADD-ONS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 48 AI ASSISTANT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 49 AI ASSISTANT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 50 AI-POWERED WRITING & EDITING: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 51 AI-POWERED WRITING & EDITING: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 52 MEETING TRANSCRIPTION & FOLLOW-UP: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 53 MEETING TRANSCRIPTION & FOLLOW-UP: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 54 KNOWLEDGE RETRIEVAL & DOCUMENT SEARCH: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 55 KNOWLEDGE RETRIEVAL & DOCUMENT SEARCH: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 SCHEDULING & WORK PRIORITIZATION: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 57 SCHEDULING & WORK PRIORITIZATION: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 58 LEAD ENGAGEMENT & EMAIL SEQUENCING: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 59 LEAD ENGAGEMENT & EMAIL SEQUENCING: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 CODE COMPLETION & REVIEW: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 61 CODE COMPLETION & REVIEW: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 62 PRESENTATION & NARRATIVE DESIGN: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 63 PRESENTATION & NARRATIVE DESIGN: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 DATA EXPLORATION & SPREADSHEET AI: AI ASSISTANT MARKET, BY REGION 21-2025 (USD MILLION)
- TABLE 65 DATA EXPLORATION & SPREADSHEET AI: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 66 OTHER APPLICATIONS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 67 OTHER APPLICATIONS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 68 AI ASSISTANT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 69 AI ASSISTANT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 70 INDIVIDUAL END USERS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 71 INDIVIDUAL END USERS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 72 AI ASSISTANT MARKET, BY ENTERPRISE, 2021-2025 (USD MILLION)
- TABLE 73 AI ASSISTANT MARKET, BY ENTERPRISE, 2026-2031 (USD MILLION)
- TABLE 74 BFSI: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 75 BFSI: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 76 TELECOMMUNICATIONS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 77 TELECOMMUNICATIONS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 78 GOVERNMENT & PUBLIC SECTOR: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 79 GOVERNMENT & PUBLIC SECTOR: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 80 HEALTHCARE & LIFE SCIENCES: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 81 HEALTHCARE & LIFE SCIENCES: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 82 MANUFACTURING: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 83 MANUFACTURING: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 84 MEDIA & ENTERTAINMENT: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 85 MEDIA & ENTERTAINMENT: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 86 RETAIL & E-COMMERCE: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 87 RETAIL & E-COMMERCE: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 88 TECHNOLOGY PROVIDERS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 89 TECHNOLOGY PROVIDERS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 90 PROFESSIONAL SERVICE PROVIDERS: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 91 PROFESSIONAL SERVICE PROVIDERS: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 92 EDUCATION: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 93 EDUCATION: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 94 OTHER ENTERPRISES: AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 95 OTHER ENTERPRISES: AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 96 AI ASSISTANT MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 97 AI ASSISTANT MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 98 NORTH AMERICA: AI ASSISTANT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 99 NORTH AMERICA: AI ASSISTANT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 100 NORTH AMERICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 101 NORTH AMERICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 102 NORTH AMERICA: AI ASSISTANT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 103 NORTH AMERICA: AI ASSISTANT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 104 NORTH AMERICA: AI ASSISTANT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 105 NORTH AMERICA: AI ASSISTANT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 106 NORTH AMERICA: AI ASSISTANT MARKET, BY ENTERPRISE, 2021-2025 (USD MILLION)
- TABLE 107 NORTH AMERICA: AI ASSISTANT MARKET, BY ENTERPRISE, 2026-2031 (USD MILLION)
- TABLE 108 NORTH AMERICA: AI ASSISTANT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 109 NORTH AMERICA: AI ASSISTANT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 110 US: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 111 US: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 112 CANADA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 113 CANADA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 114 EUROPE: AI ASSISTANT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 115 EUROPE: AI ASSISTANT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 116 EUROPE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 117 EUROPE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 118 EUROPE: AI ASSISTANT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 119 EUROPE: AI ASSISTANT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 120 EUROPE: AI ASSISTANT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 121 EUROPE: AI ASSISTANT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 122 EUROPE: AI ASSISTANT MARKET, BY ENTERPRISE, 2021-2025 (USD MILLION)
- TABLE 123 EUROPE: AI ASSISTANT MARKET, BY ENTERPRISE, 2026-2031 (USD MILLION)
- TABLE 124 EUROPE: AI ASSISTANT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 125 EUROPE: AI ASSISTANT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 126 UK: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 127 UK: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 128 GERMANY: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 129 GERMANY: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 130 FRANCE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 131 FRANCE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 132 ITALY: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 133 ITALY: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 134 SPAIN: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 135 SPAIN: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 136 NETHERLANDS: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 137 NETHERLANDS: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 138 REST OF EUROPE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 139 REST OF EUROPE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 140 ASIA PACIFIC: AI ASSISTANT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 141 ASIA PACIFIC: AI ASSISTANT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 142 ASIA PACIFIC: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 143 ASIA PACIFIC: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 144 ASIA PACIFIC: AI ASSISTANT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 145 ASIA PACIFIC: AI ASSISTANT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 146 ASIA PACIFIC: AI ASSISTANT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 147 ASIA PACIFIC: AI ASSISTANT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 148 ASIA PACIFIC: AI ASSISTANT MARKET, BY ENTERPRISE, 2021-2025 (USD MILLION)
- TABLE 149 ASIA PACIFIC: AI ASSISTANT MARKET, BY ENTERPRISE, 2026-2031 (USD MILLION)
- TABLE 150 ASIA PACIFIC: AI ASSISTANT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 151 ASIA PACIFIC: AI ASSISTANT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 152 CHINA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 153 CHINA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 154 INDIA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 155 INDIA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 156 JAPAN: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 157 JAPAN: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 158 SOUTH KOREA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 159 SOUTH KOREA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 160 SINGAPORE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 161 SINGAPORE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 162 AUSTRALIA & NEW ZEALAND: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 163 AUSTRALIA & NEW ZEALAND: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 164 REST OF ASIA PACIFIC: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 165 REST OF ASIA PACIFIC: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 166 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 167 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 168 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 169 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 170 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 171 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 172 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 173 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 174 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY ENTERPRISE, 2021-2025 (USD MILLION)
- TABLE 175 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY ENTERPRISE, 2026-2031 (USD MILLION)
- TABLE 176 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 177 MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 178 SAUDI ARABIA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 179 SAUDI ARABIA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 180 UAE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 181 UAE: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 182 QATAR: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 183 QATAR: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 184 TURKEY: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 185 TURKEY: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 186 SOUTH AFRICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 187 SOUTH AFRICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 188 REST OF MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 189 REST OF MIDDLE EAST & AFRICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 190 LATIN AMERICA: AI ASSISTANT MARKET, BY OFFERING, 2021-2025 (USD MILLION)
- TABLE 191 LATIN AMERICA: AI ASSISTANT MARKET, BY OFFERING, 2026-2031 (USD MILLION)
- TABLE 192 LATIN AMERICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 193 LATIN AMERICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 194 LATIN AMERICA: AI ASSISTANT MARKET, BY APPLICATION, 2021-2025 (USD MILLION)
- TABLE 195 LATIN AMERICA: AI ASSISTANT MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 196 LATIN AMERICA: AI ASSISTANT MARKET, BY END USER, 2021-2025 (USD MILLION)
- TABLE 197 LATIN AMERICA: AI ASSISTANT MARKET, BY END USER, 2026-2031 (USD MILLION)
- TABLE 198 LATIN AMERICA: AI ASSISTANT MARKET, BY ENTERPRISE, 2021-2025 (USD MILLION)
- TABLE 199 LATIN AMERICA: AI ASSISTANT MARKET, BY ENTERPRISE, 2026-2031 (USD MILLION)
- TABLE 200 LATIN AMERICA: AI ASSISTANT MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 201 LATIN AMERICA: AI ASSISTANT MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 202 BRAZIL: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 203 BRAZIL: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 204 MEXICO: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 205 MEXICO: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 206 ARGENTINA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 207 ARGENTINA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 208 REST OF LATIN AMERICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2021-2025 (USD MILLION)
- TABLE 209 REST OF LATIN AMERICA: AI ASSISTANT MARKET, BY INTEGRATION TYPE, 2026-2031 (USD MILLION)
- TABLE 210 OVERVIEW OF STRATEGIES ADOPTED BY KEY AI ASSISTANT VENDORS, 2022-2026
- TABLE 211 AI ASSISTANT MARKET: DEGREE OF COMPETITION
- TABLE 212 AI ASSISTANT MARKET: REGIONAL FOOTPRINT
- TABLE 213 AI ASSISTANT MARKET: OFFERING FOOTPRINT
- TABLE 214 AI ASSISTANT MARKET: APPLICATION FOOTPRINT
- TABLE 215 AI ASSISTANT MARKET: END USER FOOTPRINT
- TABLE 216 AI ASSISTANT MARKET: KEY STARTUPS/SMES, 2025
- TABLE 217 AI ASSISTANT MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 218 AI ASSISTANT MARKET: PRODUCT LAUNCHES, JANUARY 2022-SEPTEMBER 2026
- TABLE 219 AI ASSISTANT MARKET: DEALS, JANUARY 2022-SEPTEMBER 2026
- TABLE 220 MICROSOFT: COMPANY OVERVIEW
- TABLE 221 MICROSOFT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 222 MICROSOFT: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 223 MICROSOFT: DEALS
- TABLE 224 SALESFORCE: COMPANY OVERVIEW
- TABLE 225 SALESFORCE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 226 SALESFORCE: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 227 SALESFORCE: DEALS
- TABLE 228 GOOGLE: COMPANY OVERVIEW
- TABLE 229 GOOGLE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 230 GOOGLE: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 231 GOOGLE: DEALS
- TABLE 232 SAP: COMPANY OVERVIEW
- TABLE 233 SAP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 234 SAP: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 235 SAP: DEALS
- TABLE 236 ORACLE: COMPANY OVERVIEW
- TABLE 237 ORACLE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 238 ORACLE: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 239 ORACLE: DEALS
- TABLE 240 ADOBE: COMPANY OVERVIEW
- TABLE 241 ADOBE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 242 ADOBE: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 243 ADOBE: DEALS
- TABLE 244 AMAZON (AWS): COMPANY OVERVIEW
- TABLE 245 AMAZON (AWS): PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 246 AMAZON (AWS): PRODUCT LAUNCHES
- TABLE 247 AMAZON (AWS): DEALS
- TABLE 248 CISCO: COMPANY OVERVIEW
- TABLE 249 CISCO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 250 CISCO: PRODUCT LAUNCHES
- TABLE 251 CISCO: DEALS
- TABLE 252 SERVICENOW: COMPANY OVERVIEW
- TABLE 253 SERVICENOW: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 254 SERVICENOW: PRODUCT LAUNCHES
- TABLE 255 SERVICENOW: DEALS
- TABLE 256 DROPBOX: COMPANY OVERVIEW
- TABLE 257 DROPBOX: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 258 DROPBOX: PRODUCT LAUNCHES
- TABLE 259 DROPBOX: DEALS
- TABLE 260 LIST OF PRIMARY PARTICIPANTS
- TABLE 261 FACTOR ANALYSIS
- TABLE 262 AI AGENTS MARKET, BY OFFERING, 2020-2024 (USD MILLION)
- TABLE 263 AI AGENTS MARKET, BY OFFERING, 2025-2030 (USD MILLION)
- TABLE 264 AI AGENTS MARKET, BY AGENT SYSTEM, 2020-2024 (USD MILLION)
- TABLE 265 AI AGENTS MARKET, BY AGENT SYSTEM, 2025-2030 (USD MILLION)
- TABLE 266 AI AGENTS MARKET, BY PRODUCT TYPE, 2020-2024 (USD MILLION)
- TABLE 267 AI AGENTS MARKET, BY PRODUCT TYPE, 2025-2030 (USD MILLION)
- TABLE 268 AI AGENTS MARKET, BY AGENT ROLE, 2020-2024 (USD MILLION)
- TABLE 269 AI AGENTS MARKET, BY AGENT ROLE, 2025-2030 (USD MILLION)
- TABLE 270 AI AGENTS MARKET, BY END USER, 2020-2024 (USD MILLION)
- TABLE 271 AI AGENTS MARKET, BY END USER, 2025-2030 (USD MILLION)
- TABLE 272 AI AGENTS MARKET, BY REGION, 2020-2024 (USD MILLION)
- TABLE 273 AI AGENTS MARKET, BY REGION, 2025-2030 (USD MILLION)
- TABLE 274 ARTIFICIAL INTELLIGENCE MARKET, BY BUSINESS FUNCTION, 2020-2024 (USD BILLION)
- TABLE 275 ARTIFICIAL INTELLIGENCE MARKET, BY BUSINESS FUNCTION, 2025-2032 (USD BILLION)
- TABLE 276 ARTIFICIAL INTELLIGENCE MARKET, BY END USER, 2020-2024 (USD BILLION)
- TABLE 277 ARTIFICIAL INTELLIGENCE MARKET, BY END USER, 2025-2032 (USD BILLION)
- TABLE 278 ARTIFICIAL INTELLIGENCE MARKET, BY REGION, 2020-2024 (USD BILLION)
- TABLE 279 ARTIFICIAL INTELLIGENCE MARKET, BY REGION, 2025-2032 (USD BILLION)
List of Figures
- FIGURE 1 MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 STUDY YEARS CONSIDERED
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 GLOBAL AI ASSISTANT MARKET, 2021 - 2031
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN AI ASSISTANT MARKET, 2022-2026
- FIGURE 6 DISRUPTIONS INFLUENCING THE GROWTH OF AI ASSISTANT MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN AI ASSISTANT MARKET, 2026-2031
- FIGURE 8 ASIA PACIFIC TO REGISTER THE HIGHEST CAGR IN AI ASSISTANT MARKET DURING THE FORECAST PERIOD
- FIGURE 9 RISING DIGITAL ECOSYSTEMS AND WORKFORCE UPSKILLING TO FUEL ASIA PACIFIC AI ASSISTANT DEMAND
- FIGURE 10 ASIA PACIFIC TO EXHIBIT THE FASTEST GROWTH RATE IN AI ASSISTANT MARKET DURING FORECAST PERIOD
- FIGURE 11 API-BASED ASSISTANTS SEGMENT ACCOUNT FOR HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 12 WRITING & CONTENT ASSISTANTS OFFERING AND STANDALONE ASSISTANTS INTEGRATION TYPE TO BE LARGEST SHAREHOLDERS IN NORTH AMERICAN AI ASSISTANT MARKET IN 2026
- FIGURE 13 NORTH AMERICA TO HOLD LARGEST MARKET SHARE IN 2026
- FIGURE 14 AI ASSISTANT MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 EVOLUTION OF AI ASSISTANTS
- FIGURE 16 AI ASSISTANT MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 17 AI ASSISTANT MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 18 KEY PLAYERS IN AI ASSISTANT MARKET ECOSYSTEM
- FIGURE 19 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 20 LEADING AI STARTUPS, BY FUNDING VALUE (MILLION) AND FUNDING R OUND, UNTIL 2026
- FIGURE 21 NUMBER OF PATENTS APPLIED AND GRANTED IN LAST 10 YEARS, 2016-2026**
- FIGURE 22 REGIONAL ANALYSIS OF PATENTS GRANTED, 2016-2026**
- FIGURE 23 FUTURE APPLICATIONS OF AI ASSISTANT
- FIGURE 24 AI ASSISTANT MARKET: DECISION-MAKING FACTORS
- FIGURE 25 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE ENTERPRISE END USERS
- FIGURE 26 KEY BUYING CRITERIA FOR TOP THREE ENTERPRISE END USERS
- FIGURE 27 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 28 KNOWLEDGE & RESEARCH ASSISTANTS SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 29 API-BASED ASSISTANTS SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 30 KNOWLEDGE RETRIEVAL & DOCUMENT SEARCH SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 31 INDIVIDUAL END USERS SEGMENT TO GROW AT HIGHER CAGR DURING FORECAST PERIOD
- FIGURE 32 PROFESSIONAL SERVICE PROVIDERS SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE BY 2031
- FIGURE 33 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 34 INDIA TO REGISTER HIGHEST GROWTH RATE IN AI ASSISTANT MARKET DURING FORECAST PERIOD
- FIGURE 35 NORTH AMERICA: AI ASSISTANT MARKET SNAPSHOT
- FIGURE 36 ASIA PACIFIC: AI ASSISTANT MARKET SNAPSHOT
- FIGURE 37 REVENUE ANALYSIS OF TOP 5 PUBLIC PLAYERS IN AI ASSISTANT MARKET, 2021-2025
- FIGURE 38 SHARE OF LEADING COMPANIES IN AI ASSISTANT MARKET, 2025
- FIGURE 39 PRODUCT COMPARATIVE ANALYSIS, BY WRITING & CONTENT ASSISTANT PROVIDERS
- FIGURE 40 PRODUCT COMPARATIVE ANALYSIS, BY MEETING & COLLABORATION ASSISTANT PROVIDERS
- FIGURE 41 AI ASSISTANT MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 42 AI ASSISTANT MARKET: COMPANY FOOTPRINT
- FIGURE 43 AI ASSISTANT MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 44 COMPANY VALUATION AND FINANCIAL METRICS OF KEY VENDORS
- FIGURE 45 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 46 MICROSOFT: COMPANY SNAPSHOT
- FIGURE 47 SALESFORCE: COMPANY SNAPSHOT
- FIGURE 48 GOOGLE: COMPANY SNAPSHOT
- FIGURE 49 SAP: COMPANY SNAPSHOT
- FIGURE 50 ORACLE: COMPANY SNAPSHOT
- FIGURE 51 ADOBE: COMPANY SNAPSHOT
- FIGURE 52 AMAZON (AWS): COMPANY SNAPSHOT
- FIGURE 53 CISCO: COMPANY SNAPSHOT
- FIGURE 54 SERVICENOW: COMPANY SNAPSHOT
- FIGURE 55 DROPBOX: COMPANY SNAPSHOT
- FIGURE 56 AI ASSISTANT MARKET: RESEARCH DESIGN
- FIGURE 57 BREAKDOWN OF PRIMARIES
- FIGURE 58 KEY INDUSTRY INSIGHTS
- FIGURE 59 AI ASSISTANT MARKET: DATA TRIANGULATION
- FIGURE 60 AI ASSISTANT MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
- FIGURE 61 APPROACH 1, BOTTOM-UP (SUPPLY-SIDE): REVENUE FROM AI ASSISTANT PROVIDERS
- FIGURE 62 APPROACH 2, BOTTOM-UP (SUPPLY-SIDE): COLLECTIVE REVENUE FROM KEY COMPANIES
- FIGURE 63 MARKET SIZE ESTIMATION METHODOLOGY-APPROACH 3, BOTTOM-UP (SUPPLY-SIDE): COLLECTIVE REVENUE FROM BUSINESS UNITS
- FIGURE 64 MARKET SIZE ESTIMATION METHODOLOGY-APPROACH 4, BOTTOM-UP (DEMAND-SIDE): SHARE OF AI ASSISTANTS THROUGH OVERALL IT SPENDING


