


 |
市場調查報告書
商品編碼
2144549
氫燃料公車和卡車市場:按車輛類型、馬達功率、續航里程、儲槽容量、儲槽類型和地區分類-全球預測至2035年Hydrogen Bus & Truck Market by Vehicle Type (Bus, Truck), Motor Power (Up to 200 kW, 200-400 kW, above 400 kW), Range (Up to 300 miles, 300-500 miles, above 500 miles), Tank Size, Tank Type, and Region - Global Forecast to 2035 |
||||||

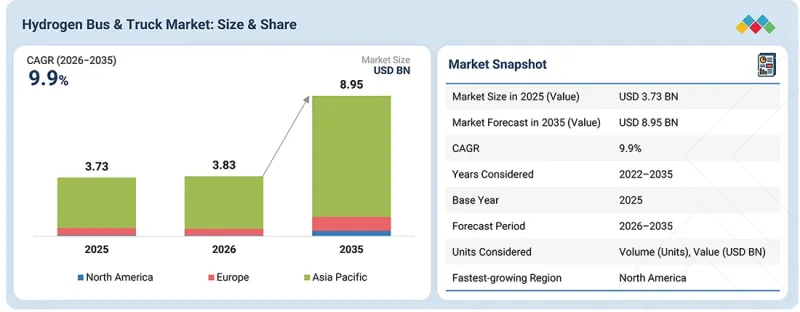
預計氫燃料公車和卡車市場將從 2026 年的 38.3 億美元成長到 2035 年的 89.5 億美元,複合年成長率為 9.9%。
氫燃料卡車市場正從技術示範階段邁向商業部署階段,特別關注重型氫燃料卡車、長途氫燃料卡車以及對長途行駛、高負載容量、快速加氫和高車輛運轉率要求極高的8級卡車應用。車隊營運商正在評估燃料電池電動卡車,將其作為零排放方案,用於那些因大型電池組導致車輛重量增加且充電時間較長的線路。這推動了對整體氫燃料動力傳動系統的投資,包括PEM燃料電池、大容量儲存槽、溫度控管系統、閥門和穩壓器以及大容量加氫站。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2035 |
| 基準年 | 2025 |
| 預測期 | 2026-2035 |
| 目標單元 | 10億美元 |
| 部分 | 車輛類型、引擎輸出、續航里程、油箱容量、油箱類型以及按地區分類 |
| 目標區域 | 亞太地區、北美地區、歐洲 |
將氫燃料引入商用卡車不僅取決於車輛的可用性,還取決於車輛部署、氫氣供應以及高速公路加氫基礎設施建設等諸多因素的協調配合,因此,拓展氫能走廊至關重要。市場正朝著氫燃料汽車和車隊能源模式的整合部署方向發展,這為車輛、零件、氫氣供應、加氫設施和車隊服務等領域創造了新的商機。
氫燃料電池公車市場主要在高利用率的公共交通、本地線路和城際服務領域發展,這些領域的營運商需要長營運週期、快速加氫和穩定的車輛運作。燃料電池電動公車適用於氫燃料電池城市公車、氫燃料電池線路公車和氫燃料電池城際公車,因為它們無需像大型電池系統那樣進行長時間充電即可實現更長的續航里程。隨著零排放公共交通目標的不斷提高,交通運輸業者正被促使從試驗計畫轉向大規模的氫燃料電池公車部署,同時,在車輛段建設專用加氫站和簽訂氫氣供應合約也提高了車隊的營運可行性。這項技術的商業機會不僅限於公車本身,還包括PEM燃料電池系統、氫氣儲存、燃料電池監控、溫度控管、氫氣加氫設施和車輛維護服務。隨著部署規模的擴大,公車市場正逐漸從單車採購轉向涵蓋氫燃料電池車輛基礎設施、氫氣供應、車輛段營運和長期服務模式的綜合模式。
“對更長續航里程和快速加氫的需求正在推動續航里程達 300 至 500 英里的氫燃料汽車的發展。”
從續航里程細分來看,300-500英里區間是規模最大且成長最快的區間,這主要得益於氫燃料電池重型卡車和燃料電池電動巴士的營運需求。對於卡車而言,此續航里程適用於區域間和長途貨運。這些營運要求營運商保持較高的每日運轉率、負載容量和快速加氫,而無需像大幅延長續航里程那樣配備額外的氫氣儲存容量。對於巴士而言,類似的續航里程可以滿足氫燃料電池城市公車、本地公車和長途公車的需求,使其能夠以最小的加氫中斷完成較長的每日營運週期。因此,氫燃料電池汽車的日益普及、加氫基礎設施的擴展以及燃料電池效率的提高,正在推動上述兩個應用領域對配備大容量氫氣儲存槽和長續航里程的氫燃料電池商用車的需求。
豐田計劃於2026年與High Road Energy公司簽訂契約,在南加州部署40輛8級氫燃料電池卡車,以實現這一目標。這些卡車的設計續航里程約為500英里,加氫時間為15-20分鐘。豐田也正在開發必要的加氫基礎設施。此舉表明,汽車製造商正在從單純部署單一燃料電池電動卡車轉向部署涵蓋車輛、氫氣供應、維護、軟體和基礎設施的一體化氫燃料車隊。這滿足了貨運領域對商用氫燃料車輛日益成長的需求,在該領域,續航里程、運作和負載容量能力是關鍵的採購標準。
“不斷成長的續航里程需求和高運轉率的車隊正在推動對 30-60 公斤氫氣罐的需求。”
從儲氫罐容量來看,30-60千噸的儲氫罐佔據最大佔有率。這是因為公車和中重型卡車需要足夠的氫氣儲存容量才能達到300-500公里的續航里程,而且燃料電池電動車在運轉率高的線路上的應用日益廣泛,頻繁的加氫可能會降低車隊的生產力。例如,現代汽車的「XCIENT燃料電池卡車」在350巴的壓力下儲存了31.08公斤氫氣,而該公司的「ELEC CITY燃料電池」公車則儲存了34公斤氫氣,續航里程超過500公里。在印度,NTPC在拉達克營運的一輛氫燃料電池公車儲存了30公斤氫氣,單次加氫即可行駛300多公里。
“嚴格的脫碳目標和長途駕駛要求正在加速氫動力汽車在歐洲的普及。”
歐洲氫燃料電池公車和卡車市場的發展動力源於歐盟對重型車輛嚴格的脫碳目標,以及對長途、高負載容量零排放卡車日益成長的需求,而電池式電動車在這些領域面臨著營運方面的限制。這促使原始設備製造商(OEM)從示範階段轉向商用燃料電池電動車,並受益於氫燃料電池車隊的推廣和加氫基礎設施的建設。例如,2026年9月,依維柯與豐田合作,參與歐盟資助的EMPOWER項目,啟動下一代氫燃料電池重型卡車的研發。這款名為「依維柯S eWay燃料電池車」的車型將採用豐田的燃料電池系統,目標續航里程超過900公里,旨在提高效率和耐久性,並降低電池需求。
- 按公司類型分類:OEM - 24%,一級供應商 - 67%,二級供應商 - 9%
- 按職位分類:首席體驗長 (CXO) - 33%,經理 - 52%,主管 - 15%
- 各國狀況:亞太地區 -38%,北美地區 -26%,歐洲地區 -36%
Photon 憑藉其豐富的商用車產品線和生產規模,涵蓋巴士、卡車和多種動力傳動系統選擇,同時也拓展中國以外地區的氫能應用。宇通汽車正透過將燃料電池巴士的研發與其自有加氫站結合,建構一體化的氫能出行模式。到 2025 年底,宇通已展示 896 輛氫燃料電池巴士,並建立了支援車輛營運的加氫設施。金龍汽車正將氫能的應用範圍從城市公車擴展到長途巴士、重型卡車和物流車輛,從而滿足商用車多樣化的運作週期。 Solaris 憑藉其在歐洲零排放巴士領域的強大地位,獲得了大規模重複訂單。該公司在 2025 年交付了306 輛氫燃料電池巴士(其中 88 輛交付給博洛尼亞),並在 2026 年 4 月獲得了來自 Crefeld 的 19 輛巴士訂單。現代汽車則採取了不同的策略,致力於累積大型氫燃料電池卡車的營運經驗。截至 2026 年 1 月,共有 165 輛「XCIENT」卡車在五個國家運作,在歐洲的總行駛里程達 2,000 萬公里。
調查範圍:
本報告從車輛類型、儲罐類型、儲罐容量、續航里程、電機功率和地區等方面分析了氫燃料公車和卡車市場。該報告還涵蓋了氫燃料公車和卡車市場生態系統中的競爭格局以及主要參與者的公司概況。
除了對市場主要參與者進行詳細的競爭分析外,本研究還涵蓋了每家公司的企業概況、有關其產品和服務的關鍵觀察、近期趨勢和主要市場策略。
購買本報告的主要好處:
- 本報告透過提供各細分市場最準確的收入估算,幫助氫燃料公車和卡車市場生態系統中的市場領導和新參與企業。
- 本報告將幫助相關人員了解競爭格局,更好地定位其業務,並獲得進一步的見解,以製定合適的打入市場策略。
- 此外,該報告有助於相關人員了解市場趨勢,並獲取有關關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 對關鍵促進因素(強制車隊脫碳、加大對「綠氫」生產的投資、以及支持重型車隊採用氫燃料的高負載容量能力)、阻礙因素(燃料電池技術的進步、與再生能源來源的整合以及氫能運輸、易燃和燃料洩漏檢測)、機遇(燃料電池技術的進步、與再生能源的整合
- 產品開發與創新:深入了解氫燃料公車和卡車市場的未來技術、研發活動和產品發布。
- 市場發展:盈利市場的全面資訊(本報告分析了各個地區的氫燃料公車和卡車市場)
- 市場多元化:氫燃料公車和卡車市場的新產品、未開發地區、近期趨勢和投資的全面訊息
- 競爭分析:對主要公司的市場排名、成長策略和服務產品進行詳細評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 氫燃料公車和卡車市場營運商面臨極具吸引力的商機
- 氫燃料公車和卡車市場:按車輛類型分類
- 氫燃料公車和卡車市場:按儲罐類型分類
- 氫燃料公車和卡車市場:按氫氣罐尺寸分類
- 氫燃料公車和卡車市場:按距離
- 氫動力公車和卡車市場:按馬達功率分類
- 氫燃料公車和卡車市場:按地區分類
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 適用於大型車輛的低成本、高運轉率氫氣加註系統
- 氫動力動力傳動系統具有更高的耐久性和更低的生命週期成本
- 不僅僅是車輛解決方案,而是一體化的氫燃料車隊生態系統。
第5章 產業趨勢
- 總體經濟指標
- GDP趨勢與預測
- 氫燃料公車和卡車市場的發展趨勢
- 生態系分析
- 供應鏈分析
- 案例研究分析
- 綠色氫能基礎設施使南美洲首支大型氫動力卡車營運車隊得以投入使用。
- 車輛的長期運作已經證明了氫能在各種大型車輛應用中的有效性。
- 倫敦交通局(TFL)已引入燃料電池公車,以期在 2025 年前減少碳排放。
- 巴拉德動力系統公司和範福爾公司合作,共同打造永續的交通運輸解決方案。
- 戴姆勒卡車「GENH2」:實地測試使他們離氫燃料卡車的大規模生產更近了一步。
- 主要OEM廠商:MNM Insights
- 福田國際:FCEV戰略
- 廈門金龍國際貿易有限公司:燃料電池電動車戰略
- 宇通客車股份有限公司:燃料電池電動車戰略
- SOLARIS BUS & COACH SP. ZOO:燃料電池電動車策略
- 現代汽車公司:燃料電池電動車策略
- 氫燃料公車和卡車市場:經營模式
- 氫燃料加註站建設的區域趨勢:MNM 的洞察
- 現有及即將推出的氫燃料電池商用車車型
- 氫燃料卡車
- 氫動力巴士
- H2ICE 客車與卡車:MNM 洞察
- 主要汽車製造商的巴士對比:MNM 的洞察
- 價格分析
- 主要氫燃料電池公車製造商平均售價趨勢
- 主要氫燃料卡車原始設備製造商平均售價趨勢
- 各地區平均售價趨勢
- 貿易分析
- 進口場景(HS編碼8702)
- 出口場景(HS編碼8702)
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢與變革
- 投資和資金籌措場景
- 純電動巴士、燃料電池電動巴士和卡車的總擁有成本
- 材料清單
- 燃料電池電動公車、內燃機(ICE)公車和電池電動公車的材料清單比較。
- 燃料電池卡車、內燃機卡車和電池動力卡車的材料清單比較。
- 歐盟-印度貿易協定的影響分析
- 歐盟關稅
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 主要技術
- 互補技術
- 鄰近技術
- 技術和產品藍圖
- 專利分析
- 未來應用
- 由於續航里程和快速加氫成為關鍵挑戰,氫能正擴大被用於長途貨物運輸。
- 隨著長途路線的增加,對更遠距離的運輸需求也隨之增加,導致城際巴士的使用量擴大。
- 在工業車輛領域,隨著專用、管理式加氫基礎設施的開發,氫氣正在被廣泛採用。
- 人工智慧/生成式人工智慧對氫燃料公車和卡車市場的影響
第7章:顧客趨勢與購買行為
- 主要相關人員和採購標準
- 採購過程中的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 各類終端用戶的未滿足需求
第8章永續性和監管情勢
- 監理情勢
- 區域監管機構、政府機構和其他組織
第9章:氫動力公車與卡車市場:依馬達功率分類
- 200千瓦或以下
- 200~400 kW
- 超過400千瓦
- 關鍵見解
第10章:氫燃料公車與卡車市場:依距離分類
- 不到300英里
- 300-500英里
- 超過500英里
- 主要發現
第11章:氫燃料公車與卡車市場:依氫氣罐尺寸分類
- 不足30公斤
- 30~60 KG
- 超過60公斤
- 主要發現
第12章:氫燃料公車與卡車市場:依儲槽類型分類
- III型
- 四型
- 第五型
- 主要發現
第13章 氫燃料公車與卡車市場:依車輛類型分類
- 氫動力巴士
- 氫燃料卡車
- 主要發現
第14章 氫燃料公車與卡車市場:依地區分類
- 亞太地區
- 中國
- 日本
- 韓國
- 印度
- 歐洲
- 法國
- 德國
- 義大利
- 西班牙
- 英國
- 北美洲
- 加拿大
- 美國
第15章 競爭格局
- 概述
- 主要參與企業的策略/優勢
- 市佔率分析(2025 年)
- 收入分析
- 企業估值和財務指標
- 品牌/產品對比
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2026 年
- 競爭格局
- 產品發布與開發
- 交易
- 其他趨勢
第16章:公司簡介
- 大公司
- FOTON INTERNATIONAL
- YUTONG BUS CO., LTD.
- XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.
- SOLARIS BUS &COACH SP. Z OO
- HYUNDAI MOTOR COMPANY
- ANHUI ANKAI AUTOMOBILE CO., LTD
- TOYOTA MOTOR CORPORATION
- VDL GROEP
- NFI GROUP
- WRIGHTBUS
- ZHONGTONG BUS HOLDING CO., LTD.
- DAIMLER TRUCK AG
- IVECO SPA
- 其他主要公司
- SAIC-IVECO HONGYAN COMMERCIAL VEHICLE CO., LTD.
- SINOTRUK(CNHTC)
- DAYUN AUTO
- DONGFENG MOTOR COMPANY
- ZHEJIANG GEELY HOLDING GROUP
- CHARIOT MOTORS
- OTOKAR
- KARSAN
- RAMPINI CARLO SPA
- FIRST HYDROGEN
- TEVVA
- SANY GROUP
- PACCAR INC.
- NOVA BUS INC.
- HYZON
- QINGLING ISUZU MOTORS IMPORT&EXPORT CO., LTD.
- FAW JIEFANG AUTOMOTIVE CO., LTD.
- AB VOLVO
第17章調查方法
第18章附錄
The hydrogen bus & truck market is projected to grow from USD 3.83 billion in 2026 to USD 8.95 billion in 2035 at a CAGR of 9.9%. The hydrogen truck market is moving from technology validation toward commercial deployment, with the strongest focus on hydrogen heavy-duty trucks, hydrogen long-haul trucks, and Class 8 applications where long range, high payload, rapid hydrogen refueling, and high vehicle utilization are important. Fleet operators are evaluating fuel cell electric trucks as a zero-emission option for routes where large battery packs can increase vehicle weight and require longer charging periods. This is encouraging investment across the broader hydrogen powertrain, including PEM fuel cells, higher capacity hydrogen storage tanks, thermal management, valves and regulators, and high-capacity hydrogen refueling stations.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2035 |
| Base Year | 2025 |
| Forecast Period | 2026-2035 |
| Units Considered | USD billion |
| Segments | by Vehicle Type, Motor Power, Range, Tank Size, Tank Type, and Region |
| Regions covered | Asia Pacific, North America, Europe |
Expansion of hydrogen corridors is also becoming important because commercial truck adoption depends on coordinated vehicle deployment, hydrogen supply, and highway refueling availability rather than vehicle availability alone. The market is developing toward integrated hydrogen fleet deployment and fleet energy models, creating opportunities across vehicles, components, hydrogen supply, refueling equipment, and fleet services.
The hydrogen bus market is developing around high-utilization public transport, regional routes, and intercity operations where operators require long daily operating cycles, fast refueling, and consistent vehicle availability. Fuel cell electric buses can provide longer operating ranges without the extended charging periods associated with large battery systems, making them relevant for hydrogen city buses, hydrogen transit buses, and hydrogen intercity buses. Increasing zero-emission public transport targets are encouraging transit agencies to move beyond pilot programs toward larger hydrogen bus deployment, while dedicated depot hydrogen refueling stations and hydrogen supply agreements are improving fleet operating feasibility. The technology opportunity extends beyond the bus itself into PEM fuel cell systems, hydrogen storage, fuel cell monitoring, thermal management, hydrogen dispensing equipment, and fleet maintenance services. As deployments scale, the bus market is increasingly shifting from standalone vehicle procurement toward integrated hydrogen fleet infrastructure, hydrogen supply, depot operations, and long-term service models.
"Extended Range Requirements and Fast Refueling Drive Growth of 300 to 500 Mile Hydrogen Vehicles."
By range, the 300- to 500-mile segment is the largest and fastest-growing, supported by the operating requirements of both hydrogen heavy-duty trucks and fuel cell electric buses. For trucks, this range is suitable for regional and long-haul freight operations where operators require high daily utilization, payload retention, and rapid hydrogen refueling without the additional hydrogen storage capacity required for substantially longer ranges. For buses, the same range supports hydrogen city buses, regional and hydrogen intercity buses, allowing vehicles to complete extended daily duty cycles with limited refueling interruptions. Increasing hydrogen fleet deployment, expansion of hydrogen refueling infrastructure, and improvements in fuel cell efficiency are therefore driving demand for higher-capacity hydrogen storage tanks and longer-range hydrogen commercial vehicles across both applications.
Toyota is targeting this range with its 2026 agreement with Hyroad Energy to deploy 40 hydrogen fuel cell Class 8 trucks in Southern California. The trucks are designed for approximately 500 miles of range and 15 to 20 minutes of refueling, with Toyota also developing the associated hydrogen refueling infrastructure. This development shows how OEMs are moving beyond individual fuel cell electric truck deployments toward integrated hydrogen fleet deployment, combining vehicles, hydrogen supply, maintenance, software, and infrastructure. This supports growing demand for hydrogen vehicle commercialization in freight applications where range, uptime, and payload utilization are key purchasing considerations.
"Rising Range Requirements and High Utilization Fleets Drive Demand for 30 to 60 kg Hydrogen Tanks."
By tank size, the 30 to 60 kg segment is the largest, driven by the need for sufficient hydrogen storage to support 300 to 500 km operating ranges in buses and medium- to heavy-duty trucks, and the increasing deployment of fuel cell electric vehicles on high-utilization routes where frequent refueling can reduce fleet productivity. Hyundai's XCIENT Fuel Cell Truck, for example, uses 31.08 kg of hydrogen storage at 350 bar, while its ELEC CITY Fuel Cell bus stores 34 kg and offers more than 500 km of range. In India, NTPC's hydrogen buses in Ladakh come with 30 kg storage and achieve more than 300 km per fill.
"Stringent Decarbonization Targets and Long Range Requirements Accelerate Hydrogen Vehicle Adoption in Europe."
Europe's hydrogen bus & truck market is supported by stringent EU heavy-duty vehicle decarbonization targets and the growing need for long-range, high-payload zero-emission trucks where battery-electric solutions face operational constraints. This is driving OEMs to move from demonstrations toward commercial fuel cell electric vehicles, supported by hydrogen fleet deployment and hydrogen refueling infrastructure. For instance, IVECO, in September 2026, partnered with Toyota under the EU-funded EMPOWER project to develop next-generation hydrogen heavy-duty trucks. The planned IVECO S eWay Fuel Cell uses Toyota's fuel cell system, targets more than 900 km range, and is designed for improved efficiency, durability, and lower battery requirements.
In-depth interviews were conducted with CEOs, marketing directors, other innovation and technology directors, and executives from various key organizations operating in this market.
- By Company Type: OEMs - 24%, Tier I - 67%, Tier II - 9%
- By Designation: CXOs - 33%, Managers - 52%, Executive - 15%
- By Country: Asia Pacific - 38%, North America - 26%, Europe - 36%
Foton is using its broad commercial vehicle portfolio and manufacturing scale to cover buses, trucks, and multiple powertrain options, while expanding hydrogen deployments beyond China. Yutong is building an integrated hydrogen mobility model by combining fuel cell bus development with its own hydrogen refueling stations. By the end of 2025, Yutong demonstrated 896 hydrogen fuel cell buses and established hydrogen refueling facilities to support vehicle operations. King Long is broadening hydrogen applications from city buses into coaches, heavy-duty trucks, and logistics vehicles, allowing it to address multiple commercial vehicle duty cycles. Solaris is using its established European zero-emission bus presence to win large repeat fleet contracts. It delivered 306 hydrogen buses in 2025, including 88 units for Bologna, and secured another 19-bus order from Krefeld in April 2026. Hyundai is taking a different route by building operating experience in heavy-duty hydrogen trucking, with its XCIENT fleet reaching 20 million km across Europe through 165 trucks operating in five countries by January 2026.
Research Coverage:
The report covers the hydrogen bus & truck market by vehicle type, tank type, tank size, range, motor power, and region. It covers the competitive landscape and company profiles of the major players in the hydrogen bus & truck market ecosystem.
The study also includes an in-depth competitive analysis of the key players in the market, along with their company profiles, key observations related to product and business offerings, recent developments, and key market strategies.
Key Benefits of Buying the Report:
- This report will help market leaders/new entrants in this market with information on the closest approximations of revenue numbers for the hydrogen bus & truck market ecosystem and its subsegments.
- This report will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies.
- This report will also help stakeholders understand the market's pulse and provide information on key market drivers, restraints, challenges, and opportunities.
The report provides insight on the following pointers:
- Analysis of key drivers (fleet decarbonization mandates, faster refueling than EVs, growing investment in 'green hydrogen' production, higher payload retention strengthens hydrogen adoption in heavy-duty fleet), restraints (high initial investments in hydrogen refueling infrastructure, limited availability of low-cost green hydrogen, high flammability and detection of fuel leakages), opportunities (advancements in fuel cell technology, integration with renewable energy sources, deployment of hydrogen corridors), and challenges (high cost compared to gasoline/electric vehicles, hydrogen storage and transportation challenges)
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product launches in the hydrogen bus & truck market
- Market Development: Comprehensive information about lucrative markets (the report analyzes the hydrogen bus & truck market across varied regions)
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the hydrogen bus & truck market
- Competitive Assessment: In-depth assessment of market ranking, growth strategies, and service offerings of leading players
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.4 YEARS CONSIDERED
- 1.5 CURRENCY CONSIDERED
- 1.6 UNIT CONSIDERED
- 1.7 STAKEHOLDERS
- 1.8 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN HYDROGEN BUS & TRUCK MARKET
- 2.4 HIGH-GROWTH SEGMENTS IN HYDROGEN BUS & TRUCK MARKET
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN HYDROGEN BUS & TRUCK MARKET
- 3.2 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE
- 3.3 HYDROGEN BUS & TRUCK MARKET, BY TYPE OF TANK
- 3.4 HYDROGEN BUS & TRUCK MARKET, BY HYDROGEN TANK SIZE
- 3.5 HYDROGEN BUS & TRUCK MARKET, BY RANGE
- 3.6 HYDROGEN BUS & TRUCK MARKET, BY MOTOR POWER
- 3.7 HYDROGEN BUS & TRUCK MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Fleet decarbonization mandates
- 4.2.1.2 Faster refueling than EVs
- 4.2.1.3 Growing investment in 'Green Hydrogen' production
- 4.2.1.4 Higher payload retention strengthens hydrogen adoption in heavy duty fleet
- 4.2.2 RESTRAINTS
- 4.2.2.1 High initial investments in hydrogen refueling infrastructure
- 4.2.2.2 High flammability and difficult detection of fuel leakages
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Advancements in fuel cell technology
- 4.2.3.1.1 FCEV commercial freight truck developments
- 4.2.3.2 Integration with renewable energy sources
- 4.2.3.3 Deployment of hydrogen corridors
- 4.2.3.1 Advancements in fuel cell technology
- 4.2.4 CHALLENGES
- 4.2.4.1 High vehicle cost compared to gasoline/electric vehicles
- 4.2.4.2 Hydrogen storage and transportation challenges
- 4.2.4.3 Limited availability of low-cost green hydrogen
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 LOW-COST, HIGH-UTILIZATION HYDROGEN REFUELING FOR HEAVY-DUTY FLEETS
- 4.3.2 HYDROGEN POWERTRAINS WITH LONGER DURABILITY AND LOWER LIFECYCLE COST
- 4.3.3 INTEGRATED HYDROGEN FLEET ECOSYSTEM RATHER THAN VEHICLE-ONLY SOLUTIONS
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC INDICATORS
- 5.1.1 INTRODUCTION
- 5.1.2 GDP TRENDS AND FORECAST
- 5.1.3 TRENDS IN HYDROGEN BUS & TRUCK MARKET
- 5.2 ECOSYSTEM ANALYSIS
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 CASE STUDY ANALYSIS
- 5.4.1 GREEN HYDROGEN INFRASTRUCTURE ENABLES SOUTH AMERICA'S FIRST OPERATIONAL H2 HEAVY-TRUCK FLEET
- 5.4.2 LONG-TERM FLEET OPERATION VALIDATES HYDROGEN FOR MULTIPLE HEAVY-DUTY APPLICATIONS
- 5.4.3 TRANSPORT FOR LONDON (TFL) INTRODUCED FUEL CELL BUSES TO REDUCE CARBON EMISSIONS BY 2025
- 5.4.4 BALLARD POWER SYSTEM AND VAN HOOL COLLABORATED TO ESTABLISH SUSTAINABLE TRANSPORTATION SOLUTION
- 5.4.5 DAIMLER TRUCK GENH2: REAL-WORLD TRIALS MOVE HYDROGEN TRUCKS CLOSER TO SERIES PRODUCTION
- 5.5 KEY OEMS: MNM INSIGHTS
- 5.5.1 FOTON INTERNATIONAL: FCEV STRATEGIES
- 5.5.2 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.: FCEV STRATEGIES
- 5.5.3 YUTONG BUS CO., LTD.: FCEV STRATEGIES
- 5.5.4 SOLARIS BUS & COACH SP. Z.O.O.: FCEV STRATEGIES
- 5.5.5 HYUNDAI MOTOR COMPANY: FCEV STRATEGIES
- 5.6 HYDROGEN BUS & TRUCK MARKET: BUSINESS MODELS
- 5.7 HYDROGEN REFUELING STATION SETUP TRENDS, BY REGION: MNM INSIGHTS
- 5.8 EXISTING AND UPCOMING HYDROGEN COMMERCIAL VEHICLE MODELS
- 5.8.1 HYDROGEN TRUCKS
- 5.8.2 HYDROGEN BUS
- 5.9 H2ICE BUSES & TRUCKS: MNM INSIGHTS
- 5.10 COMPARISON OF BUSES BY PROMINENT OEMS: MNM INSIGHTS
- 5.11 PRICING ANALYSIS
- 5.11.1 AVERAGE SELLING PRICE TREND OF KEY PLAYERS FOR HYDROGEN BUSES
- 5.11.2 AVERAGE SELLING PRICE TREND OF KEY OEMS FOR HYDROGEN TRUCKS
- 5.11.3 AVERAGE SELLING PRICE TREND, BY REGION
- 5.12 TRADE ANALYSIS
- 5.12.1 IMPORT SCENARIO (HS CODE 8702)
- 5.12.2 EXPORT SCENARIO (HS CODE 8702)
- 5.13 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.14 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.15 INVESTMENT AND FUNDING SCENARIO
- 5.16 TOTAL COST OF OWNERSHIP OF BATTERY ELECTRIC AND FUEL CELL ELECTRIC BUSES AND TRUCKS
- 5.17 BILL OF MATERIALS
- 5.17.1 BILL OF MATERIALS COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC BUSES
- 5.17.2 BILL OF MATERIALS COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC TRUCKS
- 5.18 EU-INDIA TRADE DEAL IMPACT ANALYSIS
- 5.18.1 INTRODUCTION
- 5.18.2 EU TARIFFS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 INTRODUCTION
- 6.1.2 KEY TECHNOLOGIES
- 6.1.2.1 Solid oxide fuel cell (SOFC)
- 6.1.2.2 Polymer electrolyte membrane fuel cell (PEMFC)
- 6.1.2.3 Direct borohydride fuel cell (DBFC)
- 6.1.2.4 Packaged fuel cell system module
- 6.1.2.5 Fuel cell hybrid electric vehicle (FCHEV)
- 6.1.2.6 Hydrogen internal combustion engine (H2ICE)
- 6.1.2.7 Non-precious metal catalyst-based fuel cell
- 6.1.2.8 Carbonate-superstructured solid fuel cell (CSSFC)
- 6.1.3 COMPLEMENTARY TECHNOLOGIES
- 6.1.3.1 Low carbon hydrogen
- 6.1.3.2 Hydrogenious liquid organic hydrogen carrier (LOHC)
- 6.1.3.3 Liquefied hydrogen technology
- 6.1.4 ADJACENT TECHNOLOGIES
- 6.1.4.1 Hydrogen sensor system
- 6.2 TECHNOLOGY/PRODUCT ROADMAP
- 6.3 PATENT ANALYSIS
- 6.4 FUTURE APPLICATIONS
- 6.4.1 LONG-HAUL FREIGHT GAINS HYDROGEN ADOPTION AS RANGE AND RAPID REFUELING BECOME CRITICAL
- 6.4.2 INTERCITY BUS DEPLOYMENT EXPANDS AS LONGER ROUTES DEMAND EXTENDED OPERATING RANGE
- 6.4.3 INDUSTRIAL FLEETS ADOPT HYDROGEN AS DEDICATED OPERATIONS SUPPORT CONTROLLED REFUELING INFRASTRUCTURE
- 6.5 IMPACT OF AI/GENERATIVE AI ON HYDROGEN BUS & TRUCK MARKET
7 CUSTOMER LANDSCAPE AND BUYING BEHAVIOR
- 7.1 KEY STAKEHOLDERS & BUYING CRITERIA
- 7.1.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.1.2 BUYING CRITERIA
- 7.2 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 7.3 UNMET NEED TO VARIOUS END USERS
8 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 8.1 REGULATORY LANDSCAPE
- 8.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS, BY REGION
9 HYDROGEN BUS & TRUCK MARKET, BY MOTOR POWER
- 9.1 INTRODUCTION
- 9.2 UP TO 200 KW
- 9.2.1 LAST-MILE DELIVERY SERVICES TO BOOST DEMAND FOR ENGINES WITH POWER RANGE OF UP TO 200 KW
- 9.2.2 UP TO 200 KW: HYDROGEN BUS MODELS
- 9.2.3 UP TO 200 KW: HYDROGEN TRUCK MODELS
- 9.3 200-400 KW
- 9.3.1 HIGHER PAYLOADS TO DRIVE ADOPTION OF MID-POWER PLATFORMS
- 9.3.2 200-400 KW: HYDROGEN BUS MODELS
- 9.3.3 200-400 KW: HYDROGEN TRUCK MODELS
- 9.4 ABOVE 400 KW
- 9.4.1 INCREASING DEMAND FOR HEAVY-DUTY TRANSPORTATION TO BOOST MARKET
- 9.4.2 ABOVE 400 KW: HYDROGEN BUS MODELS
- 9.4.3 ABOVE 400 KW: HYDROGEN TRUCK MODELS
- 9.5 KEY PRIMARY INSIGHTS
10 HYDROGEN BUS & TRUCK MARKET, BY RANGE
- 10.1 INTRODUCTION
- 10.2 UP TO 300 MILES
- 10.2.1 DEMAND FOR EMISSION-FREE INTRACITY TRANSPORTATION AND LAST-MILE DELIVERY TO DRIVE SEGMENTAL GROWTH
- 10.2.2 UP TO 300 MILES: HYDROGEN BUS MODELS
- 10.2.3 UP TO 300 MILES: HYDROGEN TRUCK MODELS
- 10.3 300-500 MILES
- 10.3.1 DEMAND FOR FIELD SERVICES AND TRANSIT OPERATIONS TO DRIVE SEGMENTAL GROWTH
- 10.3.2 300-500 MILES: HYDROGEN BUS MODELS
- 10.3.3 300-500 MILES: HYDROGEN TRUCK MODELS
- 10.4 ABOVE 500 MILES
- 10.4.1 LONG HAUL OPERATIONS PRIORITIZE EFFICIENCY AND HIGH-CAPACITY STORAGE TO DRIVE MARKET
- 10.4.2 ABOVE 500 MILES: HYDROGEN BUS MODELS
- 10.4.3 ABOVE 500 MILES: HYDROGEN TRUCK MODELS
- 10.5 KEY PRIMARY INSIGHTS
11 HYDROGEN BUS & TRUCK MARKET, BY HYDROGEN TANK SIZE
- 11.1 INTRODUCTION
- 11.2 < 30 KG
- 11.2.1 DEMAND FOR LAST-MILE DELIVERY SERVICES AND SHORT-RANGE H2 BUSES TO BOOST MARKET
- 11.2.2 < 30 KG: HYDROGEN BUS AND TRUCK MODELS
- 11.3 30-60 KG
- 11.3.1 EXTENDED ROUTES FAVOR BALANCED STORAGE AND PAYLOAD CAPACITY
- 11.3.2 30-60 KG: HYDROGEN BUS AND TRUCK MODELS
- 11.4 > 60 KG
- 11.4.1 INCREASING DEMAND FOR HEAVY-DUTY TRANSPORTATION TO BOOST GROWTH
- 11.4.2 > 60 KG: HYDROGEN BUS AND TRUCK MODELS
- 11.5 KEY PRIMARY INSIGHTS
12 HYDROGEN BUS & TRUCK MARKET, BY TYPE OF TANK
- 12.1 INTRODUCTION
- 12.1.1 HYDROGEN TANK TYPE CLASSIFICATION FOR AUTOMOTIVE APPLICATION
- 12.2 TYPE III
- 12.2.1 CAN WITHSTAND HIGHER INTERNAL PRESSURE THAN OTHER TANKS
- 12.2.2 HYDROGEN BUSES WITH TYPE III HYDROGEN TANKS
- 12.2.3 HYDROGEN TRUCKS WITH TYPE III HYDROGEN TANKS
- 12.3 TYPE IV
- 12.3.1 NEED FOR HIGH-PRESSURE STORAGE OF HYDROGEN TO BOOST DEMAND
- 12.3.2 HYDROGEN BUSES WITH TYPE IV HYDROGEN TANKS
- 12.3.3 HYDROGEN TRUCKS WITH TYPE IV HYDROGEN TANKS
- 12.4 TYPE V
- 12.4.1 HIGHER PAYLOAD DEMANDS ACCELERATE TYPE V TANK DEVELOPMENT FOR HEAVY-DUTY HYDROGEN MOBILITY
- 12.5 KEY PRIMARY INSIGHTS
13 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE
- 13.1 INTRODUCTION
- 13.2 HYDROGEN BUS
- 13.2.1 GOVERNMENT INITIATIVES TO BOOST DEMAND FOR HYDROGEN BUSES
- 13.2.2 MINIBUSES/SHUTTLES
- 13.2.2.1 HYDROGEN MINIBUS/SHUTTLE MODELS
- 13.2.3 CITY/TRANSIT BUSES
- 13.2.3.1 Hydrogen city/transit bus models
- 13.3 HYDROGEN TRUCK
- 13.3.1 GROWING DEMAND FOR LONG-HAUL TRANSPORTATION TO DRIVE MARKET
- 13.3.2 MEDIUM-DUTY TRUCKS
- 13.3.2.1 Hydrogen medium-duty truck models
- 13.3.3 HEAVY-DUTY TRUCKS
- 13.3.3.1 Hydrogen heavy-duty truck models
- 13.4 KEY PRIMARY INSIGHTS
14 HYDROGEN BUS & TRUCK MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 ASIA PACIFIC
- 14.2.1 CHINA
- 14.2.1.1 Rising investments in clean and renewable energy to drive growth
- 14.2.2 JAPAN
- 14.2.2.1 Increasing demand for hydrogen infrastructure to boost market
- 14.2.3 SOUTH KOREA
- 14.2.3.1 Push by local OEMs like Hyundai to encourage market demand and expansion
- 14.2.4 INDIA
- 14.2.4.1 Initiatives by government to promote 'Green Transportation' to drive growth
- 14.2.1 CHINA
- 14.3 EUROPE
- 14.3.1 FRANCE
- 14.3.1.1 Presence of major hydrogen-powered fleets to spur demand
- 14.3.2 GERMANY
- 14.3.2.1 Developments in hydrogen infrastructure to boost growth
- 14.3.3 ITALY
- 14.3.3.1 Shift toward hydrogen-powered vehicles to drive market
- 14.3.4 SPAIN
- 14.3.4.1 Strategic partnerships and investments to drive production of hydrogen-powered vehicles
- 14.3.5 UK
- 14.3.5.1 Demand for zero-emission vehicles to drive market
- 14.3.1 FRANCE
- 14.4 NORTH AMERICA
- 14.4.1 CANADA
- 14.4.1.1 Demand for fleet decarbonization to propel growth
- 14.4.2 US
- 14.4.2.1 Increasing deployment of hydrogen buses to spur popularity of hydrogen-powered vehicles
- 14.4.1 CANADA
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 15.3 MARKET SHARE ANALYSIS, 2025
- 15.4 REVENUE ANALYSIS
- 15.5 COMPANY VALUATION AND FINANCIAL METRICS
- 15.6 BRAND/PRODUCT COMPARISON
- 15.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.7.1 STARS
- 15.7.2 EMERGING LEADERS
- 15.7.3 PERVASIVE PLAYERS
- 15.7.4 PARTICIPANTS
- 15.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.7.5.1 Company footprint
- 15.7.5.2 Region footprint
- 15.7.5.3 Vehicle type footprint
- 15.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.8.1 PROGRESSIVE COMPANIES
- 15.8.2 RESPONSIVE COMPANIES
- 15.8.3 DYNAMIC COMPANIES
- 15.8.4 STARTING BLOCKS
- 15.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2026
- 15.8.5.1 List of startups/SMEs
- 15.8.5.2 Competitive benchmarking of startups/SMEs
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 15.9.2 DEALS
- 15.9.3 OTHER DEVELOPMENTS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 FOTON INTERNATIONAL
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches & enhancements
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Expansions
- 16.1.1.3.4 Other developments
- 16.1.1.4 MnM view
- 16.1.1.4.1 Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses & competitive threats
- 16.1.2 YUTONG BUS CO., LTD.
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Product launches & enhancements
- 16.1.2.3.2 Deals
- 16.1.2.3.3 Other developments
- 16.1.2.4 MnM view
- 16.1.2.4.1 Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses & competitive threats
- 16.1.3 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Other developments
- 16.1.3.4 MnM view
- 16.1.3.4.1 Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses & competitive threats
- 16.1.4 SOLARIS BUS & COACH SP. Z O.O.
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches & enhancements
- 16.1.4.3.2 Deals
- 16.1.4.3.3 Other developments
- 16.1.4.4 MnM view
- 16.1.4.4.1 Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses & competitive threats
- 16.1.5 HYUNDAI MOTOR COMPANY
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Product launches
- 16.1.5.3.2 Deals
- 16.1.5.3.3 Other developments
- 16.1.5.4 MnM view
- 16.1.5.4.1 Right to win
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses & competitive threats
- 16.1.6 ANHUI ANKAI AUTOMOBILE CO., LTD
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Product launches & enhancements
- 16.1.6.3.2 Expansions
- 16.1.6.3.3 Other developments
- 16.1.7 TOYOTA MOTOR CORPORATION
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Product launches & developments
- 16.1.7.3.2 Deals
- 16.1.7.3.3 Other developments
- 16.1.8 VDL GROEP
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Product launches & enhancements
- 16.1.8.3.2 Deals
- 16.1.8.3.3 Expansions
- 16.1.8.3.4 Other developments
- 16.1.9 NFI GROUP
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Product launches & developments
- 16.1.9.3.2 Deals
- 16.1.9.3.3 Other developments
- 16.1.10 WRIGHTBUS
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Product launches & developments
- 16.1.10.3.2 Deals
- 16.1.10.3.3 Expansions
- 16.1.10.3.4 Other developments
- 16.1.11 ZHONGTONG BUS HOLDING CO., LTD.
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Solutions offered
- 16.1.11.3 Recent developments
- 16.1.11.3.1 Product launches & enhancements
- 16.1.11.3.2 Other developments
- 16.1.12 DAIMLER TRUCK AG
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Solutions offered
- 16.1.12.3 Recent developments
- 16.1.12.3.1 Product launches
- 16.1.12.3.2 Deals
- 16.1.12.3.3 Expansions
- 16.1.12.3.4 Other developments
- 16.1.13 IVECO S.P.A.
- 16.1.13.1 Business overview
- 16.1.13.2 Products/Solutions offered
- 16.1.13.3 Recent developments
- 16.1.13.3.1 Deals
- 16.1.13.3.2 Contracts
- 16.1.13.3.3 Expansions
- 16.1.13.3.4 Other developments
- 16.1.1 FOTON INTERNATIONAL
- 16.2 OTHER KEY PLAYERS
- 16.2.1 SAIC-IVECO HONGYAN COMMERCIAL VEHICLE CO., LTD.
- 16.2.2 SINOTRUK (CNHTC)
- 16.2.3 DAYUN AUTO
- 16.2.4 DONGFENG MOTOR COMPANY
- 16.2.5 ZHEJIANG GEELY HOLDING GROUP
- 16.2.6 CHARIOT MOTORS
- 16.2.7 OTOKAR
- 16.2.8 KARSAN
- 16.2.9 RAMPINI CARLO S.P.A.
- 16.2.10 FIRST HYDROGEN
- 16.2.11 TEVVA
- 16.2.12 SANY GROUP
- 16.2.13 PACCAR INC.
- 16.2.14 NOVA BUS INC.
- 16.2.15 HYZON
- 16.2.16 QINGLING ISUZU MOTORS IMPORT&EXPORT CO., LTD.
- 16.2.17 FAW JIEFANG AUTOMOTIVE CO., LTD.
- 16.2.18 AB VOLVO
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 List of key secondary sources
- 17.1.1.2 Key data from secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Primary interview participants
- 17.1.2.2 Key industry insights
- 17.1.2.3 Breakdown of primary interviews
- 17.1.2.4 List of primary participants
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION METHODOLOGY
- 17.2.1 BOTTOM-UP APPROACH
- 17.2.2 TOP-DOWN APPROACH
- 17.3 MARKET BREAKDOWN AND DATA TRIANGULATION
- 17.4 FACTOR ANALYSIS
- 17.5 RESEARCH ASSUMPTIONS
- 17.6 RESEARCH LIMITATIONS
- 17.7 RISK ANALYSIS
18 APPENDIX
- 18.1 KEY INSIGHTS BY INDUSTRY EXPERTS
- 18.2 DISCUSSION GUIDE
- 18.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.4 CUSTOMIZATION OPTIONS
- 18.4.1 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE CLASS AT REGIONAL LEVEL
- 18.4.2 HYDROGEN BUS & TRUCK MARKET, ADDITIONAL COUNTRIES (UP TO THREE)
- 18.4.3 PROFILING OF ADDITIONAL MARKET PLAYERS (UP TO FIVE)
- 18.5 RELATED REPORTS
- 18.6 AUTHOR DETAILS
List of Tables
- TABLE 1 HYDROGEN BUS & TRUCK MARKET DEFINITION, BY MOTOR POWER
- TABLE 2 HYDROGEN BUS & TRUCK MARKET DEFINITION, BY VEHICLE TYPE
- TABLE 3 HYDROGEN BUS & TRUCK MARKET DEFINITION, BY RANGE
- TABLE 4 HYDROGEN BUS & TRUCK MARKET DEFINITION, BY TYPE OF TANK
- TABLE 5 HYDROGEN BUS & TRUCK MARKET DEFINITION, BY HYDROGEN TANK SIZE
- TABLE 6 INCLUSIONS & EXCLUSIONS
- TABLE 7 USD EXCHANGE RATES, 2021-2025
- TABLE 8 FLEET DECARBONIZATION MANDATES IMPROVE PROCUREMENT VISIBILITY AND STRENGTHEN THE BUSINESS CASE FOR HYDROGEN FLEETS
- TABLE 9 BUS FLEET PLANNING: ELECTRIC VS. HYDROGEN VS. ICE
- TABLE 10 TRUCK FLEET PLANNING: ELECTRIC VS. HYDROGEN VS. ICE
- TABLE 11 COMPARISON OF TRUCKS: BEV, PHEV, FCEV, AND HEV CHARGING/REFUELING
- TABLE 12 COMPARISON OF TRUCKS: FCEV HYDROGEN VS. BEV CHARGING/FUELING
- TABLE 13 COMPARISON OF BUSES: FCEV HYDROGEN VS. BEV CHARGING/FUELING
- TABLE 14 GLOBAL: COMPARISON OF EXISTING CAPACITY/ DEPLOYMENT VS NEW INVESTMENT OR DEVELOPMENT
- TABLE 15 REGIONAL: COMPARISON OF EXISTING CAPACITY/ DEPLOYMENT VS NEW INVESTMENT OR DEVELOPMENT
- TABLE 16 COMPARISON OF PEMFC AND SOFC FUEL CELL TECHNOLOGIES
- TABLE 17 KEY TECHNOLOGY ADVANCEMENTS DRIVING RANGE IN FCEV TRUCKS
- TABLE 18 KEY TECHNOLOGY ADVANCEMENTS DRIVING RANGE IN FCEV BUS
- TABLE 19 LARGE SCALE FLEET TCO LIMITS HYDROGEN BUS COMPETITIVENESS AGAINST DIESEL AND BEVS
- TABLE 20 HIGH FLEET SCALE TCO LIMITS HYDROGEN COMPETITIVENESS AGAINST DIESEL AND BEVS
- TABLE 21 GLOBAL COMPARISON - GREY VS. BLUE VS. GREEN HYDROGEN
- TABLE 22 HYDROGEN BUS & TRUCK MARKET DYNAMICS: IMPACT ANALYSIS
- TABLE 23 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2022-2031
- TABLE 24 ROLE OF PLAYERS IN ECOSYSTEM
- TABLE 25 HYDROGEN BUS & TRUCK MARKET: BUSINESS MODELS
- TABLE 26 US: FUEL CELL ELECTRIC BUS PROJECTS
- TABLE 27 FUEL CELL BUS DEVELOPMENT AND DEPLOYMENT ANNOUNCEMENT
- TABLE 28 HYDROGEN TRUCKS: EXISTING AND UPCOMING FCEV MODELS
- TABLE 29 HYDROGEN BUSES: EXISTING AND UPCOMING FCEV MODELS
- TABLE 30 EXISTING AND UPCOMING H2ICE MODELS
- TABLE 31 AVERAGE SELLING PRICES OF KEY PLAYERS FOR HYDROGEN BUSES, 2020-2023 (USD THOUSAND)
- TABLE 32 AVERAGE SELLING PRICES OF KEY OEMS FOR HYDROGEN TRUCKS, 2022-2025 (USD THOUSAND)
- TABLE 33 AVERAGE SELLING PRICES OF HYDROGEN BUSES, BY REGION, 2022-2025 (USD THOUSAND)
- TABLE 34 AVERAGE SELLING PRICES OF HYDROGEN TRUCKS, BY REGION, 2022-2025 (USD THOUSAND)
- TABLE 35 IMPORT DATA FOR HS CODE 8702-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 36 EXPORT DATA FOR HS CODE 8702-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 37 KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 38 BILL OF MATERIALS COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC BUSES (USD THOUSAND)
- TABLE 39 BILL OF MATERIAL COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC TRUCKS (USD THOUSAND)
- TABLE 40 COMPARISON OF H2ICE AND FCEV
- TABLE 41 PATENT REGISTRATIONS IN HYDROGEN BUS & TRUCK MARKET, 2026
- TABLE 42 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF HYDROGEN BUSES AND TRUCKS (%)
- TABLE 43 KEY BUYING CRITERIA FOR HYDROGEN BUSES AND TRUCKS, BY VEHICLE TYPE
- TABLE 44 UNMET NEEDS AND ITS MARKET IMPLICATIONS
- TABLE 45 NORTH AMERICA: POLICIES AND INITIATIVES SUPPORTING HYDROGEN-POWERED VEHICLES AND INFRASTRUCTURE
- TABLE 46 EUROPE: POLICIES AND INITIATIVES SUPPORTING HYDROGEN-POWERED VEHICLES AND INFRASTRUCTURE
- TABLE 47 ASIA PACIFIC: POLICIES AND INITIATIVES SUPPORTING HYDROGEN-POWERED VEHICLES AND INFRASTRUCTURE
- TABLE 48 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 49 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 50 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 51 HYDROGEN BUS & TRUCK MARKET, BY MOTOR POWER, 2022-2025 (UNITS)
- TABLE 52 HYDROGEN BUS & TRUCK MARKET, BY MOTOR POWER, 2026-2030 (UNITS)
- TABLE 53 HYDROGEN BUS & TRUCK MARKET, BY MOTOR POWER, 2031-2035 (UNITS)
- TABLE 54 UP TO 200 KW: HYDROGEN BUS MODELS
- TABLE 55 UP TO 200 KW: HYDROGEN TRUCK MODELS
- TABLE 56 UP TO 200 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 57 UP TO 200 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 58 UP TO 200 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 59 200-400 KW: HYDROGEN BUS MODELS
- TABLE 60 200-400 KW: HYDROGEN TRUCK MODELS
- TABLE 61 200-400 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 62 200-400 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 63 200-400 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 64 ABOVE 400 KW: HYDROGEN BUS MODELS
- TABLE 65 ABOVE 400 KW: HYDROGEN TRUCK MODELS
- TABLE 66 ABOVE 400 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 67 ABOVE 400 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 68 ABOVE 400 KW: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 69 HYDROGEN BUS & TRUCK MARKET, BY RANGE, 2022-2025 (UNITS)
- TABLE 70 HYDROGEN BUS & TRUCK MARKET, BY RANGE, 2026-2030 (UNITS)
- TABLE 71 HYDROGEN BUS & TRUCK MARKET, BY RANGE, 2031-2035 (UNITS)
- TABLE 72 UP TO 300 MILES: HYDROGEN BUS MODELS
- TABLE 73 UP TO 300 MILES: HYDROGEN TRUCK MODELS
- TABLE 74 UP TO 300 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 75 UP TO 300 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 76 UP TO 300 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 77 300-500 MILES: HYDROGEN BUS MODELS
- TABLE 78 300-500 MILES: HYDROGEN TRUCK MODELS
- TABLE 79 300-500 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 80 300-500 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 81 300-500 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 82 ABOVE 500 MILES: HYDROGEN BUS MODELS
- TABLE 83 ABOVE 500 MILES: HYDROGEN TRUCK MODELS
- TABLE 84 ABOVE 500 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 85 ABOVE 500 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 86 ABOVE 500 MILES: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 87 HYDROGEN BUS & TRUCK MARKET, BY HYDROGEN TANK SIZE, 2022-2025 (UNITS)
- TABLE 88 HYDROGEN BUS & TRUCK MARKET, BY HYDROGEN TANK SIZE, 2026-2030 (UNITS)
- TABLE 89 HYDROGEN BUS & TRUCK MARKET, BY HYDROGEN TANK SIZE, 2031-2035 (UNITS)
- TABLE 90 < 30 KG: HYDROGEN BUS AND TRUCK MODELS
- TABLE 91 < 30 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 92 < 30 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 93 < 30 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 94 30-60 KG: HYDROGEN BUS AND TRUCK MODELS
- TABLE 95 30-60 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 96 30-60 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 97 30-60 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 98 > 60 KG: HYDROGEN BUS AND TRUCK MODELS
- TABLE 99 > 60 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 100 > 60 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 101 > 60 KG: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 102 HYDROGEN TANK TYPE CLASSIFICATION FOR AUTOMOTIVE APPLICATION
- TABLE 103 HYDROGEN BUS & TRUCK MARKET, BY TYPE OF TANK, 2022-2025 (UNITS)
- TABLE 104 HYDROGEN BUS & TRUCK MARKET, BY TYPE OF TANK, 2026-2030 (UNITS)
- TABLE 105 HYDROGEN BUS & TRUCK MARKET, BY TYPE OF TANK, 2031-2035 (UNITS)
- TABLE 106 HYDROGEN BUSES WITH TYPE III HYDROGEN TANKS
- TABLE 107 HYDROGEN TRUCKS WITH TYPE III HYDROGEN TANKS
- TABLE 108 TYPE III: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 109 TYPE III: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 110 TYPE III: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 111 HYDROGEN BUSES WITH TYPE IV HYDROGEN TANKS
- TABLE 112 HYDROGEN TRUCKS WITH TYPE IV HYDROGEN TANKS
- TABLE 113 TYPE IV: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 114 TYPE IV: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 115 TYPE IV: HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 116 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 117 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (USD MILLION)
- TABLE 118 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (USD MILLION)
- TABLE 119 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 120 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 121 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 122 HYDROGEN BUS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 123 HYDROGEN BUS MARKET, BY REGION, 2026-2030 (USD MILLION)
- TABLE 124 HYDROGEN BUS MARKET, BY REGION, 2031-2035 (USD MILLION)
- TABLE 125 HYDROGEN BUS MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 126 HYDROGEN BUS MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 127 HYDROGEN BUS MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 128 HYDROGEN MINIBUS/SHUTTLE MODELS
- TABLE 129 HYDROGEN CITY/TRANSIT BUS MODELS
- TABLE 130 CLASSIFICATION OF HYDROGEN TRUCKS BY GVW
- TABLE 131 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 132 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (USD MILLION)
- TABLE 133 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (USD MILLION)
- TABLE 134 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 135 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 136 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 137 HYDROGEN MEDIUM-DUTY TRUCK MODELS
- TABLE 138 HYDROGEN HEAVY-DUTY TRUCK MODELS
- TABLE 139 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 140 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (USD MILLION)
- TABLE 141 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (USD MILLION)
- TABLE 142 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2022-2025 (UNITS)
- TABLE 143 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026-2030 (UNITS)
- TABLE 144 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2031-2035 (UNITS)
- TABLE 145 INITIATIVES TAKEN BY MAJOR COUNTRIES TO PROMOTE USE OF HYDROGEN BUSES AND TRUCKS
- TABLE 146 ASIA PACIFIC: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2022-2025 (UNITS)
- TABLE 147 ASIA PACIFIC: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2026-2030 (UNITS)
- TABLE 148 ASIA PACIFIC: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2031-2035 (UNITS)
- TABLE 149 CHINA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 150 CHINA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 151 CHINA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 152 JAPAN: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 153 JAPAN: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 154 JAPAN: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 155 SOUTH KOREA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 156 SOUTH KOREA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 157 SOUTH KOREA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 158 INDIA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 159 INDIA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 160 INDIA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 161 EUROPE: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2022-2025 (UNITS)
- TABLE 162 EUROPE: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2026-2030 (UNITS)
- TABLE 163 EUROPE: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2031-2035 (UNITS)
- TABLE 164 FRANCE: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 165 FRANCE: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 166 FRANCE: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 167 GERMANY: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 168 GERMANY: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 169 GERMANY: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 170 ITALY: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 171 ITALY: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 172 ITALY: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 173 SPAIN: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 174 SPAIN: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 175 SPAIN: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 176 UK: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 177 UK: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 178 UK: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 179 NORTH AMERICA: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2022-2025 (UNITS)
- TABLE 180 NORTH AMERICA: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2026-2030 (UNITS)
- TABLE 181 NORTH AMERICA: HYDROGEN BUS & TRUCK MARKET, BY COUNTRY, 2031-2035 (UNITS)
- TABLE 182 CANADA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 183 CANADA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 184 CANADA: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 185 US: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2022-2025 (UNITS)
- TABLE 186 US: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2026-2030 (UNITS)
- TABLE 187 US: HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE, 2031-2035 (UNITS)
- TABLE 188 OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN HYDROGEN BUS AND TRUCK MARKET
- TABLE 189 DEGREE OF COMPETITION, 2025
- TABLE 190 REGION FOOTPRINT
- TABLE 191 VEHICLE TYPE FOOTPRINT
- TABLE 192 LIST OF STARTUPS/SMES
- TABLE 193 COMPETITIVE BENCHMARKING OF STARTUPS/SMES
- TABLE 194 HYDROGEN BUS & TRUCK MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2023-SEPTEMBER 2026
- TABLE 195 HYDROGEN BUS & TRUCK MARKET: DEALS, JANUARY 2023-SEPTEMBER 2026
- TABLE 196 HYDROGEN BUS & TRUCK MARKET: OTHER DEVELOPMENTS, JANUARY 2023-SEPTEMBER 2026
- TABLE 197 FOTON INTERNATIONAL: COMPANY OVERVIEW
- TABLE 198 FOTON INTERNATIONAL: PRODUCTS/SOLUTIONS OFFERED
- TABLE 199 FOTON INTERNATIONAL: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 200 FOTON INTERNATIONAL: DEALS
- TABLE 201 FOTON INTERNATIONAL: EXPANSIONS
- TABLE 202 FOTON INTERNATIONAL: OTHER DEVELOPMENTS
- TABLE 203 YUTONG BUS CO., LTD.: COMPANY OVERVIEW
- TABLE 204 YUTONG BUS CO., LTD.: PRODUCTS/SOLUTIONS OFFERED
- TABLE 205 YUTONG BUS CO., LTD.: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 206 YUTONG BUS CO., LTD.: DEALS
- TABLE 207 YUTONG BUS CO., LTD.: OTHER DEVELOPMENTS
- TABLE 208 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.: COMPANY OVERVIEW
- TABLE 209 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.: PRODUCTS/SOLUTIONS OFFERED
- TABLE 210 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.: OTHER DEVELOPMENTS
- TABLE 211 SOLARIS BUS & COACH SP. Z O.O.: COMPANY OVERVIEW
- TABLE 212 SOLARIS BUS & COACH SP. Z O.O.: PRODUCTS/SOLUTIONS OFFERED
- TABLE 213 SOLARIS BUS & COACH SP. Z O.O.: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 214 SOLARIS BUS & COACH SP. Z O.O.: DEALS
- TABLE 215 SOLARIS BUS & COACH SP. Z O.O.: OTHER DEVELOPMENTS
- TABLE 216 HYUNDAI MOTOR CORPORATION: COMPANY OVERVIEW
- TABLE 217 HYUNDAI MOTOR CORPORATION: PRODUCTS/SOLUTIONS OFFERED
- TABLE 218 HYUNDAI MOTOR CORPORATION: PRODUCT LAUNCHES
- TABLE 219 HYUNDAI MOTOR CORPORATION: DEALS
- TABLE 220 HYUNDAI MOTOR CORPORATION: OTHER DEVELOPMENTS
- TABLE 221 ANHUI ANKAI AUTOMOBILE CO., LTD: COMPANY OVERVIEW
- TABLE 222 ANHUI ANKAI AUTOMOBILE CO., LTD: PRODUCTS/SOLUTIONS OFFERED
- TABLE 223 ANHUI ANKAI AUTOMOBILE CO., LTD: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 224 ANHUI ANKAI AUTOMOBILE CO., LTD: EXPANSIONS
- TABLE 225 ANHUI ANKAI AUTOMOBILE CO., LTD: OTHER DEVELOPMENTS
- TABLE 226 TOYOTA MOTOR CORPORATION: COMPANY OVERVIEW
- TABLE 227 TOYOTA MOTOR CORPORATION: PRODUCTS/SOLUTIONS OFFERED
- TABLE 228 TOYOTA MOTOR CORPORATION: PRODUCT LAUNCHES & DEVELOPMENTS
- TABLE 229 TOYOTA MOTOR CORPORATION: DEALS
- TABLE 230 TOYOTA MOTOR CORPORATION: OTHER DEVELOPMENTS
- TABLE 231 VDL GROEP: COMPANY OVERVIEW
- TABLE 232 VDL GROEP: PRODUCTS/SOLUTIONS OFFERED
- TABLE 233 VDL GROEP: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 234 VDL GROEP: DEALS
- TABLE 235 VDL GROEP: EXPANSIONS
- TABLE 236 VDL GROEP: OTHER DEVELOPMENTS
- TABLE 237 NFI GROUP: COMPANY OVERVIEW
- TABLE 238 NFI GROUP: PRODUCTS/SOLUTIONS OFFERED
- TABLE 239 NFI GROUP: PRODUCT LAUNCHES & DEVELOPMENTS
- TABLE 240 NFI GROUP: DEALS
- TABLE 241 NFI GROUP: OTHER DEVELOPMENTS
- TABLE 242 WRIGHTBUS: COMPANY OVERVIEW
- TABLE 243 WRIGHTBUS: PRODUCTS/SOLUTIONS OFFERED
- TABLE 244 WRIGHTBUS: PRODUCT LAUNCHES & DEVELOPMENTS
- TABLE 245 WRIGHTBUS: DEALS
- TABLE 246 WRIGHTBUS: EXPANSIONS
- TABLE 247 WRIGHTBUS: OTHER DEVELOPMENTS
- TABLE 248 ZHONGTONG BUS HOLDING CO., LTD.: COMPANY OVERVIEW
- TABLE 249 ZHONGTONG BUS HOLDING CO., LTD.: PRODUCTS/SOLUTIONS OFFERED
- TABLE 250 ZHONGTONG BUS HOLDING CO., LTD.: PRODUCT LAUNCHES & ENHANCEMENTS
- TABLE 251 ZHONGTONG BUS HOLDING CO., LTD.: OTHER DEVELOPMENTS
- TABLE 252 DAIMLER TRUCK AG: COMPANY OVERVIEW
- TABLE 253 DAIMLER TRUCK AG: PRODUCTS/SOLUTIONS OFFERED
- TABLE 254 DAIMLER TRUCK AG: PRODUCT LAUNCHES
- TABLE 255 DAIMLER TRUCK AG: DEALS
- TABLE 256 DAIMLER TRUCK AG: EXPANSIONS
- TABLE 257 DAIMLER TRUCK AG: OTHER DEVELOPMENTS
- TABLE 258 IVECO S.P.A.: COMPANY OVERVIEW
- TABLE 259 IVECO S.P.A.: PRODUCTS/SOLUTIONS OFFERED
- TABLE 260 IVECO S.P.A.: DEALS
- TABLE 261 IVECO S.P.A.: CONTRACTS
- TABLE 262 IVECO S.P.A.: EXPANSIONS
- TABLE 263 IVECO S.P.A.: OTHER DEVELOPMENTS
List of Figures
- FIGURE 1 MARKET SCENARIO
- FIGURE 2 HYDROGEN BUS & TRUCK MARKET, 2022-2035 (USD BILLION)
- FIGURE 3 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN HYDROGEN BUS & TRUCK MARKET, 2023-2026
- FIGURE 4 DISRUPTIONS INFLUENCING GROWTH OF HYDROGEN BUS & TRUCK MARKET
- FIGURE 5 HIGH-GROWTH SEGMENTS IN HYDROGEN BUS & TRUCK MARKET, 2026-2035
- FIGURE 6 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN HYDROGEN BUS & TRUCK MARKET, IN TERMS OF VALUE, DURING FORECAST PERIOD
- FIGURE 7 RISING ENVIRONMENTAL CONCERNS AND EXPANSION OF HYDROGEN INFRASTRUCTURE TO DRIVE GROWTH
- FIGURE 8 HYDROGEN TRUCKS LEAD AS OEMS PRIORITIZE FUEL CELL MODELS FOR HIGH UTILIZATION, LONG HAUL FREIGHT OPERATIONS
- FIGURE 9 TYPE IV TANKS LEAD AS IT IS FAVORED FOR ITS LIGHTWEIGHT COMPOSITE STORAGE TO MAXIMIZE PAYLOAD AND ONBOARD HYDROGEN CAPACITY
- FIGURE 10 30 TO 60 KG TANKS LEAD AS OEMS TARGET THIS CAPACITY FOR EXTENDED RANGE AND HIGH FREQUENCY FREIGHT OPERATIONS
- FIGURE 11 300 TO 500 MILE RANGE LEADS AS IT ALIGNS WITH THE OPERATING DISTANCES AND ROUTE PATTERNS OF REGIONAL AND LONG HAUL FREIGHT
- FIGURE 12 200 TO 400 KW MOTORS LEAD AS THIS POWER RANGE IS FOR HEAVY LOADS, HIGHWAY SPEEDS, AND SUSTAINED OPERATION
- FIGURE 13 ASIA PACIFIC LEADS AS STRONG OEM PRESENCE, HYDROGEN VEHICLE DEPLOYMENT, GOVERNMENT SUPPORT, AND EXPANDING REFUELING INFRASTRUCTURE ACCELERATE ADOPTION
- FIGURE 14 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN HYDROGEN BUS AND TRUCK MARKET
- FIGURE 15 FLEET DECARBONIZATION PROCESS
- FIGURE 16 PACIFIC NORTHWEST HYDROGEN HUB LED BY GOVERNMENT INITIATIVES
- FIGURE 17 DISPENSED COST BUILD-UP FOR FUTURE TRANSPORTATION FUEL TYPES
- FIGURE 18 COMPARISON OF AUTOIGNITION TEMPERATURE OF VARIOUS FUEL TYPES
- FIGURE 19 COMPARISON OF MINIMUM IGNITION ENERGY FOR VARIOUS FUEL TYPES
- FIGURE 20 HYDROGEN PRODUCTION WITH INTEGRATION OF RENEWABLE ENERGY
- FIGURE 21 HYDROGEN CORRIDORS: INFRASTRUCTURE COMPANIES
- FIGURE 22 HYDROGEN STORAGE AND TRANSPORTATION
- FIGURE 23 ECOSYSTEM ANALYSIS
- FIGURE 24 HYDROGEN BUS & TRUCK MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 25 GEOLOGICAL HYDROGEN PROJECTS BY DEVELOPMENT STAGE, 2026
- FIGURE 26 TIMELINE OF H2ICE TECHNOLOGY, 2017-2030
- FIGURE 27 COMPARISON OF BUSES, BY OEM
- FIGURE 28 AVERAGE SELLING PRICES OF KEY PLAYERS FOR HYDROGEN BUSES, 2022-2025 (USD THOUSAND)
- FIGURE 29 AVERAGE SELLING PRICES OF KEY OEMS FOR HYDROGEN TRUCKS, 2022-2025 (USD THOUSAND)
- FIGURE 30 HYDROGEN BUSES MARKET: AVERAGE SELLING PRICE TREND, BY REGION, 2022-2025 (USD THOUSAND)
- FIGURE 31 HYDROGEN TRUCKS MARKET: AVERAGE SELLING PRICE TREND, BY REGION
- FIGURE 32 IMPORT DATA FOR HS CODE 8702-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 33 EXPORT DATA FOR HS CODE 8702-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD MILLION)
- FIGURE 34 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 35 INVESTMENT SCENARIO, 2022-2026 (USD MILLION)
- FIGURE 36 BATTERY ELECTRIC TRUCKS VS. FUEL CELL ELECTRIC TRUCKS: 10-YEAR TOTAL COST OF OWNERSHIP BREAKDOWN
- FIGURE 37 BATTERY ELECTRIC BUSES VS. FUEL CELL ELECTRIC BUSES: 10-YEAR TOTAL COST OF OWNERSHIP BREAKDOWN
- FIGURE 38 BILL OF MATERIALS COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC BUSES (USD THOUSAND)
- FIGURE 39 BILL OF MATERIAL COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC TRUCKS (USD THOUSAND)
- FIGURE 40 SECTORS IMPACTED BY EU-INDIA FTA
- FIGURE 41 IMPACT ON IMPORT DUTY FOR EUROPEAN VEHICLES DUE TO EU-INDIA FTA
- FIGURE 42 IMPACT ON OEMS AND SUPPLIERS IN INDIA DUE TO EU-INDIA FTA
- FIGURE 43 IMPACT ON AUTOMOTIVE COMPONENT TRADE DUE TO EU-INDIA FTA
- FIGURE 44 HYDROGEN TRUCK & BUS DEVELOPMENT ROADMAP
- FIGURE 45 PATENT ANALYSIS, 2016-2026
- FIGURE 46 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF HYDROGEN BUSES AND TRUCKS
- FIGURE 47 KEY BUYING CRITERIA FOR HYDROGEN BUSES AND TRUCKS, BY VEHICLE TYPE
- FIGURE 48 200-400 KW SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 49 300-500 MILES SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 50 30-60 KG SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 51 TYPE IV SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 52 HYDROGEN TRUCK SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 53 WORKING PRINCIPLE OF HYDROGEN BUSES
- FIGURE 54 HYDROGEN BUS & TRUCK MARKET, BY REGION, 2026 VS. 2035 (USD MILLION)
- FIGURE 55 ASIA PACIFIC: HYDROGEN BUS & TRUCK MARKET SNAPSHOT
- FIGURE 56 CHINA: ROADMAP AND STRATEGY FOR HYDROGEN-POWERED VEHICLES, 2020-2030
- FIGURE 57 JAPAN: ROADMAP AND STRATEGY FOR HYDROGEN-POWERED VEHICLES, 2020-2030
- FIGURE 58 SOUTH KOREA: ROADMAP AND STRATEGY FOR HYDROGEN GENERATION, 2020-2035
- FIGURE 59 EUROPE: HYDROGEN BUS & TRUCK MARKET SNAPSHOT
- FIGURE 60 UK: HYDROGEN NET ZERO INVESTMENT ROADMAP, 2021-2035
- FIGURE 61 NORTH AMERICA: HYDROGEN BUS & TRUCK MARKET SNAPSHOT
- FIGURE 62 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 63 REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025
- FIGURE 64 COMPANY VALUATION OF KEY PLAYERS, 2026
- FIGURE 65 FINANCIAL METRICS OF KEY PLAYERS, 2026
- FIGURE 66 BRAND/PRODUCT COMPARISON
- FIGURE 67 HYDROGEN BUS AND TRUCK MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 68 COMPANY FOOTPRINT
- FIGURE 69 HYDROGEN BUS AND TRUCK MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 70 FOTON INTERNATIONAL: COMPANY SNAPSHOT
- FIGURE 71 YUTONG BUS CO., LTD.: COMPANY SNAPSHOT
- FIGURE 72 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.: COMPANY SNAPSHOT
- FIGURE 73 SOLARIS BUS & COACH SP. Z O.O.: COMPANY SNAPSHOT
- FIGURE 74 HYUNDAI MOTOR CORPORATION: COMPANY SNAPSHOT
- FIGURE 75 ANHUI ANKAI AUTOMOBILE CO., LTD: COMPANY SNAPSHOT
- FIGURE 76 TOYOTA MOTOR CORPORATION: COMPANY SNAPSHOT
- FIGURE 77 VDL GROEP: COMPANY SNAPSHOT
- FIGURE 78 NFI GROUP: COMPANY SNAPSHOT
- FIGURE 79 ZHONGTONG BUS HOLDING CO., LTD.: COMPANY SNAPSHOT
- FIGURE 80 DAIMLER TRUCK AG: COMPANY SNAPSHOT
- FIGURE 81 IVECO S.P.A.: COMPANY SNAPSHOT
- FIGURE 82 RESEARCH DESIGN
- FIGURE 83 RESEARCH PROCESS FLOW
- FIGURE 84 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 85 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 86 MARKET SIZE ESTIMATION METHODOLOGY FOR HYDROGEN BUS & TRUCK MARKET: BOTTOM-UP APPROACH
- FIGURE 87 MARKET SIZE ESTIMATION METHODOLOGY FOR HYDROGEN BUS & TRUCK MARKET: TOP-DOWN APPROACH
- FIGURE 88 DATA TRIANGULATION
- FIGURE 89 MARKET GROWTH PROJECTIONS FROM DEMAND-SIDE DRIVERS
- FIGURE 90 DEMAND AND SUPPLY-SIDE FACTOR ANALYSIS

 氫燃料卡車:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)
 氫燃料卡車市場規模、佔有率、成長、全球產業分析、區域趨勢及2026年至2034年預測。
 氫燃料卡車市場分析及預測(至2035年):類型、產品、技術、組件、應用、部署、最終用戶、功能、安裝類型、解決方案
 氫燃料卡車市場-全球及區域分析:按應用、產品和國家分類-分析與預測(2026-2035)
 氫燃料卡車市場規模、佔有率和成長分析:按車輛類型、技術、續航里程、應用、最終用戶、氫氣儲存方式和地區分類-2026-2033年產業預測
 氫燃料卡車市場:按重量等級、續航里程、動力傳動系統類型、應用和最終用途分類-全球預測,2026-2032年
 全球氫動力卡車市場規模、佔有率及趨勢分析報告:按車輛、燃料電池技術、行駛里程、馬達功率、應用、地區和細分市場進行預測(2025-2030 年)
 氫卡車的全球市場:各車輛類型,續航距離,各罐類型,各用途,各地區,機會,預測,2018年~2032年
 2030 年氫卡車市場預測:按產品、範圍、應用和地區進行的全球分析