

 |
市場調查報告書
商品編碼
2131873
全球汽車ECU市場(至2033年):以內燃機及電動車應用(ADAS及安全、電池管理系統、資訊娛樂系統、動力傳動系統、遠端資訊處理、其他)、ECU處理能力(16Automotive ECU Market by ICE & EV Application (ADAS & Safety, BMS, Infotainment, Powertrain, Telematics & Others), ECU Capacity (16, 32 & 64 bit), Vehicle Type (PC, LCV, HCV), EV Type, Autonomy, Technology, ECU Type, and Region - Global Forecast to 2033 |
||||||


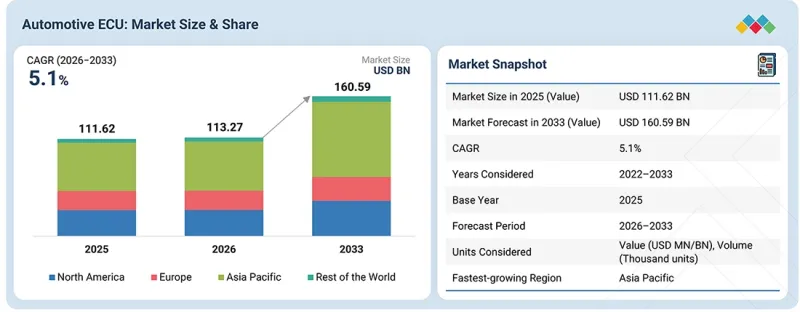
汽車ECU市場預計將從2026年的1,132.7億美元成長到2033年的1,605.9億美元,複合年成長率為5.1%。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2033 |
| 基準年 | 2025 |
| 預測期 | 2026-2033 |
| 單元 | 美元 |
| 部分 | 內燃機和電動車應用、ECU處理能力、車輛類型、電動車類型、自動駕駛等級、技術、ECU類型、地區 |
| 目標區域 | 亞太地區、歐洲、北美及其他地區 |
由於電動車動力動力傳動系統需要精確的電子控制,因此對汽車電子控制單元 (ECU) 的需求日益成長。電池系統 ECU 負責監控電池電壓和溫度、評估充電狀態和電池健康狀況、管理電池平衡以及檢測故障以降低風險。高壓系統(例如 800V 架構)需要控制器來實現逆變器切換、DC-DC 轉換、充電和安全控制。 ECU 還支援對電池、馬達、逆變器、車廂和熱泵溫度控管,以維持性能和延長使用壽命。在軟體定義電動車中,集中式控制器利用即時數據在各種工況下管理扭力、煞車、充電和能量使用。因此,隨著電動車電壓、充電功率和軟體複雜性的增加,電池管理系統 (BMS)、逆變器、馬達控制、溫度控管和充電 ECU 對於即時功率和能量管理的重要性也日益凸顯。
在預測期內,乘用車細分市場預計將佔據最大的市場佔有率。
乘用車採用內燃機平台,需要精確的電子控制來控制燃燒、燃油噴射、傳動、溫度控管和排放氣體後處理等功能,因此預計將在汽車ECU市場佔據主導地位。 ECU處理來自感測器的輸入資料並即時調整系統,從而確保車輛性能和符合法規要求。
隨著印度BS-VI OBD-II排放標準和未來歐盟標準的日益嚴格,對軟體和診斷的需求也隨之成長。高階排放氣體輔助系統(ADAS)的興起,透過處理來自感測器的大量資料進行目標偵測和駕駛決策,也進一步推高了對電子控制單元(ECU)的需求。隨著L2+ ADAS系統的應用不斷擴展,對感知和車輛控制ECU的需求也在成長,有報告顯示,到2026年,中國新車中搭載率將達到70%。
此外,數位化駕駛座和資訊娛樂系統需要高效能的電子控制單元(ECU),以處理顯示器、語音、連接、導航和人工智慧功能,並支援軟體更新。因此,尤其是在高級駕駛輔助系統(ADAS)和資訊娛樂系統整合到集中式架構中的情況下,乘用車ECU擴大整合即時控制、感測器處理、人工智慧、診斷和高速通訊功能。
在預測期內,半自動駕駛汽車有望成為市場的主要驅動力。
預計半自動駕駛汽車將推動汽車ECU市場的發展,尤其是在L2和L3級系統中,這些系統需要高性能ECU,能夠即時處理來自攝影機、雷達和駕駛員監控的數據。免手控和自動變換車道功能的普及也推動了對更高運算能力、感測器融合和安全架構的需求。
寶馬公司報告稱,到2026年,其高速公路輔助系統的累積行駛里程將超過2億公里,並且該系統在歐洲的部署也不斷擴大。這表明,高級駕駛輔助系統(ADAS)的電子控制單元(ECU)正從豪華車的有限先導計畫轉向能夠大規模部署的量產平台,從而推動了對檢驗的安全功能和可復用計算平台的需求。
此外,小鵬汽車於2026年7月宣布計劃從2027年開始在全球推出基於VLA 2.0的L2+級駕駛輔助系統。這顯示人工智慧控制器正朝著更先進的方向發展,需要更強大的邊緣運算能力、記憶體和軟體。梅賽德斯-奔馳於2026年在德國推出城市駕駛的人工智慧輔助系統“MB.DRIVE ASSIST PRO”,也印證了這一趨勢。
電子控制單元 (ECU) 的處理負載已不再局限於高速公路上的駕駛輔助,而是需要更強大的運算能力、感測器整合和冗餘設計來確保安全。這些進步使得半自動駕駛功能成為 ECU 市場成長的主要驅動力。
“在預測期內,歐洲預計將佔據相當大的市場佔有率。”
隨著歐洲汽車製造商從分散式 ECU 轉向分區和集中式架構,對高性能控制器、閘道器和平台的需求不斷成長,預計歐洲將在汽車 ECU 市場佔據相當大的佔有率。
區域架構減少了佈線,同時提升了運算能力、網路功能和軟體容量。這帶來了更高的運算能力和更廣泛的功能,從而提高了每個控制器的價值。 BMW的「Neue Klasse」採用四個高效能「超級大腦」分別處理不同的功能,在減少600公尺佈線的同時,將運算能力提升了20倍以上。歐洲市場對能夠處理多種功能的高效能平台的需求正在轉向,這為擁有先進處理能力的供應商創造了利潤。
大眾汽車與高通於 2026 年簽署了未來 SDV 架構的合作協議,這將推動對高效能資訊娛樂和互聯運算的需求,並於 2027 年開始部署。半導體平台正成為關鍵的架構選擇,使晶片供應商能夠影響 ECU 設計。
2026年5月,Stellantis發布了「STLA One」系統,該系統整合了該公司的車輛控制系統和駕駛座技術,支援跨多個車型的軟體復用和標準化架構。這推動了硬體和軟體的複用,並使模組化ECU平台優於車輛專用控制器。這些趨勢的促進因素包括硬體和軟體的分離、軟體生命週期的延長、集中式運算、跨品牌平台標準化以及歐洲市場對軟體在地化的需求,從而催生了對可擴展ECU架構的需求。
本報告考察了全球汽車ECU市場,提供了市場概述、影響市場成長的各種因素分析、技術和專利趨勢、法律制度、案例研究、市場規模趨勢和預測、按各個細分市場和地區/主要國家進行的詳細分析、競爭格局以及主要公司的概況。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 市場動態影響分析
- 未滿足的需求和閒置頻段
- 與相關市場和不同產業相關的跨領域機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 宏觀經濟展望
- GDP趨勢與預測
- 軟體定義車輛和區域架構市場的全球趨勢
- 全球汽車電子和半導體市場趨勢
- 價格分析
- 生態系分析
- 供應鏈分析
- 案例研究分析
- 投資和資金籌措場景
- 供應商分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 歐洲-印度貿易協定的影響分析
- 伊朗-美國戰爭對汽車ECU市場的影響
- 新的經營模式和生態系統的變化
第6章:OEM洞察與策略分析
- OEM電子/電氣架構的演變
- 主要OEM廠商的ECU整合策略
- OEM廠商的軟體定義車輛戰略
- 對半導體製造商的OEM夥伴關係進行分析
- 汽車ECU發展藍圖(依主要國家/地區分類)
第7章:技術進步、人工智慧的影響、專利與創新
- 技術分析
- 主要技術
- 互補技術
- 鄰近技術
- 技術/產品藍圖
- 重大技術進步
- 專利分析
- 人工智慧對汽車ECU市場的影響
第8章:監理情勢與永續性舉措
- 監理情勢
- 對永續性的承諾
- 監理政策對永續性舉措的影響
第9章:顧客趨勢與購買行為
- 決策流程
- 採購過程中的關鍵相關人員及其評估標準
- 實施障礙和內部挑戰
- 最終用戶未被滿足的需求
第10章 汽車ECU市場:依應用領域分類
- 高級駕駛輔助系統(ADAS)和安全系統
- 車身控制與舒適系統
- 資訊娛樂和通訊系統
- 動力傳動系統系統
- 車載資訊系統
- 關鍵見解
第11章:汽車ECU市場:依處理能力分類
- 16 位元
- 32 位元
- 64 位元
- 關鍵見解
第12章 汽車ECU市場:依自動駕駛等級分類
- 非自動型
- 半自動
- 自動的
- 關鍵見解
第13章 汽車ECU市場:依車輛類型分類
- 搭乘用車
- 輕型商用車
- 大型商用車輛
- 關鍵見解
第14章 汽車ECU市場:依電動車應用分類
- 高級駕駛輔助系統(ADAS)和安全系統
- 電池管理系統
- 電力電子控制
- 充電系統
- 車輛能量管理
- 關鍵見解
第15章:汽車ECU市場:依電動車類型分類
- 電池式電動車
- 插電式混合動力電動車
- 關鍵見解
第16章 汽車ECU市場:依技術分類
- 微控制器
- 數位訊號處理器
- 專用積體電路
- FPGA(現場可程式化閘陣列)
- 系統晶片
第17章 汽車ECU市場:依類型分類
- 智慧型執行器/邊緣節點ECU
- 中央/網域控制器ECU
- 區域控制單元
- 其他
第18章 汽車ECU市場:依地區分類
- 亞太地區
- 中國
- 印度
- 日本
- 韓國
- 其他
- 歐洲
- 德國
- 法國
- 義大利
- 西班牙
- 英國
- 其他
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 其他地區
- 巴西
- 南非
第19章 競爭情勢
- 概述
- 主要參與企業的策略/優勢
- 市佔率分析
- 收入分析
- 企業估值和財務指標
- 品牌對比
- 企業估值矩陣:主要公司
- 公司估值矩陣:新創企業/中小企業
- 競爭格局
第20章:公司簡介
- 大公司
- ROBERT BOSCH GMBH
- DENSO CORPORATION
- ZF FRIEDRICHSHAFEN AG
- APTIV
- AUMOVIO SE
- MITSUBISHI ELECTRIC CORPORATION
- HYUNDAI MOBIS
- HELLA GMBH & CO. KGAA
- MOBILEYE
- MAGNA INTERNATIONAL INC.
- VALEO
- PANASONIC HOLDINGS CORPORATION
- 其他公司
- ASTEMO AMERICAS, INC.
- RENESAS ELECTRONICS CORPORATION
- INFINEON TECHNOLOGIES AG
- VEONEER US SAFETY SYSTEMS, LLC
- MARELLI HOLDINGS CO., LTD.
- LEAR CORPORATION
- BORGWARNER INC.
- PEKTRON GROUP LTD.
- VISTEON CORPORATION
- NIDEC CORPORATION
- KPIT
- FICOSA INTERNACIONAL, SA
- AUTOLIV
第21章調查方法
第22章附錄
The automotive ECU market is projected to grow from USD 113.27 billion in 2026 to USD 160.59 billion by 2033, at a CAGR of 5.1%.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | ICE & EV Application, ECU Capacity, Vehicle Type, EV Type, Autonomy, Technology, ECU Type, and Region |
| Regions covered | Asia Pacific, Europe, North America, Rest of the World |
Automotive ECU demand for EVs is increasing as electric powertrains require precise electronic control. ECUs in battery systems monitor cell voltage and temperature, estimate charge and health, manage balancing, and detect faults to reduce risks. Higher-voltage systems, like 800-V architectures, need controllers for inverter switching, DC-DC conversion, charging, and safety. ECUs also support thermal management of the battery, motor, inverter, cabin, and heat pump, maintaining performance and longevity. In software-defined EVs, centralized controllers use real-time data to manage torque, braking, charging, and energy use under different conditions. Consequently, BMS, inverter, motor control, thermal management, and charging ECUs are increasingly vital for real-time power and energy management, as EV voltage, charging power, and software complexity grow.
Passenger cars are expected to hold the largest share of the automotive ECU market during the forecast period.
Passenger cars are expected to dominate the automotive ECU market due to the need for precise electronic control in ICE platforms for functions like combustion, fuel injection, transmission, thermal management, and emissions after-treatment. ECUs process sensor inputs to adjust systems in real time, ensuring performance and regulatory compliance. Stricter emissions monitoring, such as India's BS-VI OBD-II requirements and the EU's upcoming standards, increases software and diagnostic needs. The rise of ADAS, which involves processing large volumes of data from sensors for object detection and driving decisions, further elevates ECU demands. Growing adoption of Level 2+ ADAS systems pushes the need for perception and vehicle-control ECUs, with China reporting 70% penetration in new cars by 2026. Additionally, digital cockpit and infotainment systems require high-performance ECUs for handling displays, voice, connectivity, navigation, and AI functions, as well as supporting software updates. Consequently, passenger-car ECUs are increasingly integrating real-time control, sensor processing, AI, diagnostics, and high-speed communication, especially as ADAS and infotainment merge with centralized architectures.
Semi-autonomous vehicles are projected to lead the automotive ECU market during the forecast period.
Semi-autonomous vehicles are expected to dominate the automotive ECU market, especially as Level 2 and 3 systems demand high-performance ECUs capable of real-time data processing from cameras, radar, and driver-monitoring. The growth of hands-free and automated lane-change features drives demand for increased compute power, sensor fusion, and safety architectures. BMW's 2026 report of over 200 million km using its Highway Assistant and expansion across Europe highlights ADAS ECUs shifting from premium pilots to scalable, production-ready platforms, boosting demand for validated safety and reusable compute platforms. XPENG's July 2026 plan to deploy VLA 2.0-based Level 2+ pilots globally from 2027 marks a move toward AI controllers needing more edge compute, memory, and software. Mercedes-Benz's 2026 rollout of AI-enabled MB.DRIVE ASSIST PRO for urban driving in Germany further exemplifies this trend, with increasing ECU workloads beyond highway assistance, requiring more compute headroom, sensor integration, and safety redundancies. This evolution makes semi-autonomous functions a key driver of ECU growth.
"Europe is expected to hold a significant market share in the automotive ECU market during the forecast period."
Europe is expected to hold a significant share of the automotive ECU market as European OEMs shift from distributed ECUs to zonal and centralized architectures, increasing demand for high-performance controllers, gateways, and platforms. Zonal architectures reduce wiring while boosting processing, networking, and software content, raising controller value through greater computing and broader functions. BMW's Neue Klasse uses four high-performance "superbrains" for different functions, reducing wiring by 600 meters and increasing computing power over 20 times. European demand is shifting toward high-performance platforms capable of handling multiple functions, creating revenue for suppliers with advanced processing capabilities. Volkswagen's 2026 partnership with Qualcomm for future SDV architecture enhances demand for high-performance infotainment and connectivity compute, with deployment from 2027. Semiconductor platforms are becoming key architecture choices, allowing chip suppliers to influence ECU design. In May 2026, Stellantis introduced STLA One, combining its brain and cockpit technologies to support software reuse and standardized architectures across multiple vehicles. This promotes hardware and software reuse, favoring modular ECU platforms over model-specific controllers. These trends are driven by hardware-software decoupling, longer software lifecycles, centralized compute, platform standardization across brands, and the need to localize software for European markets, creating demand for scalable ECU architectures.
In-depth interviews were conducted with CEOs, marketing directors, other innovation and technology directors, and executives from various key organizations operating in this market.
- By Company Type: OEM - 21%, Tier I - 62%, and Tier II - 17%
- By Designation: CXOs - 33%, Managers - 59%, and Others - 8%
- By Region: North America - 25%, Europe - 39%, Asia Pacific - 29%, and ROW - 7%
Major players dominate the automotive ECU market, including Robert Bosch GmbH (Germany), Denso Corporation (Japan), ZF Friedrichshafen AG (Germany), Aptiv (Ireland), and Aumovio SE (Germany). These companies are focusing on zonal and domain controllers, centralized computing platforms, ADAS ECUs, and software-defined vehicle architectures to support higher computing requirements.
Research Coverage:
The report covers the automotive ECU market by ICE & EV Application (ADAS & Safety, BMS, Infotainment & Communication, Powertrain, Telematics & Others), ECU Capacity (16, 32 & 64 bit), Vehicle Type, EV Type, Autonomy, Technology, ECU Type, and Region. It covers the competitive landscape and company profiles of the major automotive ECU market ecosystem players.
The study also includes an in-depth competitive analysis of key market players, along with company profiles, key observations on product and business offerings, recent developments, and key market strategies.
Key Benefits of Buying the Report:
- The report will help market leaders/new entrants with information on the closest approximations of revenue numbers for the overall automotive ECU market and its subsegments.
- This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies.
- The report also helps stakeholders understand the market pulse and provides information on key market drivers, restraints, challenges, and opportunities.
- The report also helps stakeholders understand the current and future pricing trends of the automotive ECU market.
The report provides insight on the following pointers:
- Analysis of key drivers (electrification creating demand for safety-critical power electronics control for powertrain, battery, and energy management systems, regulatory mandates for vehicle safety, emissions, and cybersecurity), restraints (semiconductor dependency and long automotive qualification cycles, transition toward centralized and zonal E/E architectures reducing ECU count per vehicle), opportunities (48 V electrical architectures creating demand for intelligent power distribution and next-generation ECUs, AI-enabled centralized vehicle computers opening new premium revenue streams beyond traditional ECU hardware, software-upgradable ECUs enabling lifecycle revenue through OTA updates), and challenges (managing software integration across increasingly heterogeneous automotive computing ecosystems, increasing vertical integration by OEMs and semiconductor companies, commoditization of conventional body and powertrain ECUs)
- Product Development/Innovation: Detailed insights on upcoming technologies and research & development activities in the automotive ECU market
- Market Development: Comprehensive information about lucrative markets - the report analyses the automotive ECU market across varied regions
- Market Diversification: Exhaustive information about untapped geographies, recent developments, and investments in the automotive ECU market
- Competitive Assessment: In-depth assessment of market share, growth strategies, and product offerings of leading players such as Robert Bosch GmbH (Germany), Denso Corporation (Japan), ZF Friedrichshafen AG (Germany), Aptiv (Ireland), and Aumovio SE (Germany) in the automotive ECU market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN AUTOMOTIVE ECU MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
- 2.5.1 AUTOMOTIVE ECU EVOLUTION ROADMAP, BY KEY COUNTRY
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN AUTOMOTIVE ECU MARKET
- 3.2 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE
- 3.3 AUTOMOTIVE ECU MARKET, BY APPLICATION
- 3.4 AUTOMOTIVE ECU MARKET, BY EV TYPE
- 3.5 AUTOMOTIVE ECU MARKET, BY EV APPLICATION
- 3.6 AUTOMOTIVE ECU MARKET, BY CAPACITY
- 3.7 AUTOMOTIVE ECU MARKET, BY AUTONOMY
- 3.8 AUTOMOTIVE ECU MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Electrification creating demand for safety-critical power electronics control for powertrain, battery, and energy management systems
- 4.2.1.2 Regulatory mandates for vehicle safety, emissions, and cybersecurity
- 4.2.2 RESTRAINTS
- 4.2.2.1 Semiconductor dependency and long automotive qualification cycles
- 4.2.2.2 Transition toward centralized and zonal E/E architectures reducing ECU count per vehicle
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 48 V electrical architectures creating demand for intelligent power distribution and next-generation ECUs
- 4.2.3.2 AI-enabled centralized vehicle computers opening new premium revenue streams beyond traditional ECU hardware
- 4.2.3.3 Software-upgradable ECUs enabling lifecycle revenue through OTA updates
- 4.2.4 CHALLENGES
- 4.2.4.1 Managing software integration across increasingly heterogeneous automotive computing ecosystems
- 4.2.4.2 Increasing vertical integration by OEMs and semiconductor companies
- 4.2.4.3 Commoditization of conventional body and powertrain ECUs
- 4.2.5 IMPACT ANALYSIS OF MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN AUTOMOTIVE ECU MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.5.1 STRATEGIC SHIFTS RESHAPING AUTOMOTIVE ECU ARCHITECTURES AND VALUE POOLS
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC OUTLOOK
- 5.1.1 INTRODUCTION
- 5.1.2 GDP TRENDS AND FORECAST
- 5.1.3 TRENDS IN GLOBAL SOFTWARE-DEFINED VEHICLE AND ZONAL ARCHITECTURE MARKET
- 5.1.4 TRENDS IN GLOBAL AUTOMOTIVE ELECTRONICS AND SEMICONDUCTOR MARKET
- 5.2 PRICING ANALYSIS
- 5.2.1 AVERAGE SELLING PRICE OF ECUS, BY APPLICATION, 2025
- 5.2.2 AVERAGE SELLING PRICE OF ECUS, BY REGION, 2023-2025
- 5.3 ECOSYSTEM ANALYSIS
- 5.3.1 OEMS
- 5.3.2 AUTOMOTIVE ECU MANUFACTURERS
- 5.3.3 RAW MATERIAL & ELECTRONIC COMPONENT SUPPLIERS
- 5.3.4 SEMICONDUCTOR MANUFACTURERS
- 5.3.5 ECU SOFTWARE & MIDDLEWARE PROVIDERS
- 5.3.6 ECU TESTING & VALIDATION PROVIDERS
- 5.4 SUPPLY CHAIN ANALYSIS
- 5.5 CASE STUDY ANALYSIS
- 5.5.1 APTIV - FORD MUSTANG MACH-E: CENTRALIZED ADAS ECU ARCHITECTURE
- 5.5.2 RENAULT GROUP - SOFTWARE-DEFINED VEHICLE: CENTRALIZED ECU ARCHITECTURE
- 5.5.3 NXP - CORERIDE Z248: INTEGRATED 48 V ZONAL ECU
- 5.5.4 APTIV AND VOLVO'S SOFTWARE-DEFINED INFOTAINMENT ECU
- 5.6 INVESTMENT AND FUNDING SCENARIO
- 5.7 SUPPLIER ANALYSIS
- 5.7.1 ROBERT BOSCH GMBH
- 5.7.2 DENSO CORPORATION
- 5.7.3 APTIV
- 5.7.4 AUMOVIO SE
- 5.7.5 ASTEMO, LTD.
- 5.7.6 ZF FRIEDRICHSHAFEN AG
- 5.7.7 MARELLI HOLDINGS CO., LTD.
- 5.7.8 VALEO
- 5.7.9 HELLA GMBH & CO. KGAA
- 5.7.10 LEAR CORPORATION
- 5.7.11 AUTOLIV
- 5.7.12 MITSUBISHI ELECTRIC CORPORATION
- 5.7.13 BORGWARNER INC.
- 5.7.14 PANASONIC HOLDINGS CORPORATION
- 5.7.15 HYUNDAI MOBIS
- 5.7.16 MOBILEYE
- 5.7.17 MAGNA INTERNATIONAL
- 5.7.18 NIDEC CORPORATION
- 5.8 TRADE ANALYSIS
- 5.8.1 IMPORT SCENARIO (HS CODE 853710)
- 5.8.2 EXPORT SCENARIO (HS CODE 853710)
- 5.9 KEY CONFERENCES & EVENTS, 2026-2027
- 5.10 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.11 EUROPE - INDIA TRADE DEALS IMPACT ANALYSIS
- 5.11.1 EU TARIFF
- 5.11.2 IMPORTS TO INDIA
- 5.11.3 EXPORTS FROM INDIA
- 5.12 IRAN-US WAR IMPACT ON AUTOMOTIVE ECU MARKET
- 5.12.1 RISING ENERGY AND LOGISTICS COSTS TO PRESSURE ECU MANUFACTURING COSTS
- 5.12.2 SEMICONDUCTOR AND ELECTRONIC COMPONENT RISKS TO DISRUPT ECU SUPPLY
- 5.12.3 VEHICLE PRODUCTION DISRUPTIONS TO REDUCE NEAR-TERM ECU DEMAND
- 5.12.4 SUPPLIER DIVERSIFICATION TO STRENGTHEN ECU SUPPLY-CHAIN RESILIENCE
- 5.13 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 5.13.1 SOFTWARE MONETIZATION AND FEATURE-ON-DEMAND MODELS
- 5.13.2 PLATFORM-BASED DEVELOPMENT AND STANDARDIZED ARCHITECTURES
- 5.13.3 EVOLUTION OF SEMICONDUCTOR-SOFTWARE-OEM PARTNERSHIPS
6 OEM INSIGHTS AND STRATEGIC ANALYSIS
- 6.1 OEM ELECTRONIC/ELECTRICAL ARCHITECTURE EVOLUTION
- 6.1.1 TRANSITION FROM DISTRIBUTED TO DOMAIN-BASED TO ZONAL ARCHITECTURES
- 6.1.1.1 Comparative analysis of distributed, domain, and zonal architectures
- 6.1.2 CENTRALIZED VEHICLE COMPUTE ROADMAP
- 6.1.2.1 Comparative analysis of automotive SoC offerings, by key player
- 6.1.2.2 E/E architectures timelines, by key OEM
- 6.1.3 IMPACT ON ECU COUNT AND VEHICLE WIRING
- 6.1.3.1 ECU counts and wiring for different E/E architectures
- 6.1.3.2 Wiring harness metrics for different vehicle architectures
- 6.1.1 TRANSITION FROM DISTRIBUTED TO DOMAIN-BASED TO ZONAL ARCHITECTURES
- 6.2 ECU CONSOLIDATION STRATEGIES OF LEADING OEMS
- 6.2.1 ECU COUNT REDUCTION TARGETS BY OEM
- 6.2.1.1 ECU count reduction targets and centralized computing roadmaps, by key OEM
- 6.2.2 DOMAIN CONTROLLER CONSOLIDATION STRATEGIES
- 6.2.1 ECU COUNT REDUCTION TARGETS BY OEM
- 6.3 SOFTWARE-DEFINED VEHICLE STRATEGIES BY OEMS
- 6.3.1 IN-HOUSE VS. OUTSOURCED SOFTWARE DEVELOPMENT
- 6.3.1.1 Toyota Motor Corporation
- 6.3.1.2 Hyundai Motor Group
- 6.3.1.3 Stellantis
- 6.3.1.4 Volkswagen Group
- 6.3.1.5 BMW Group
- 6.3.1.6 Volvo Cars
- 6.3.1.7 Tesla
- 6.3.1.8 Ford Motor Company
- 6.3.1.9 General Motors
- 6.3.1.10 Honda
- 6.3.1.11 Nissan
- 6.3.1.12 Geely Group
- 6.3.1.13 SAIC Motor
- 6.3.1.14 BYD Company Ltd.
- 6.3.1.15 SDV strategy benchmark, by key OEM
- 6.3.2 OTA UPDATE DEPLOYMENT STRATEGIES
- 6.3.3 INVESTMENT IN SDV SOFTWARE PLATFORMS, BY KEY OEM
- 6.3.4 FEATURE-ON-DEMAND AND SUBSCRIPTIONS EXPANDING ECU LIFECYCLE MONETIZATION
- 6.3.1 IN-HOUSE VS. OUTSOURCED SOFTWARE DEVELOPMENT
- 6.4 OEM PARTNERSHIP ANALYSIS WITH SEMICONDUCTOR PLAYERS
- 6.4.1 DIRECT CHIP SOURCING STRATEGIES
- 6.4.2 VERTICAL INTEGRATION TRENDS
- 6.5 AUTOMOTIVE ECU EVOLUTION ROADMAP, BY KEY COUNTRY
- 6.5.1 CHINA
- 6.5.2 GERMANY
- 6.5.3 FRANCE
- 6.5.4 UK
- 6.5.5 SPAIN
- 6.5.6 US
- 6.5.7 JAPAN
- 6.5.8 INDIA
- 6.5.9 SOUTH KOREA
7 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, AND INNOVATIONS
- 7.1 TECHNOLOGY ANALYSIS
- 7.1.1 INTRODUCTION
- 7.1.2 KEY TECHNOLOGIES
- 7.1.2.1 High-performance vehicle computers
- 7.1.2.2 AI-enabled automotive SoCs
- 7.1.3 COMPLEMENTARY TECHNOLOGIES
- 7.1.3.1 Time-sensitive networking
- 7.1.3.2 Automotive cybersecurity
- 7.1.4 ADJACENT TECHNOLOGIES
- 7.1.4.1 ADAS & autonomous driving
- 7.1.4.2 V2X communication
- 7.1.4.3 Connected vehicles
- 7.1.5 TECHNOLOGY/PRODUCT ROADMAP
- 7.1.6 KEY TECHNOLOGY PROGRESSION
- 7.2 PATENT ANALYSIS
- 7.3 IMPACT OF AI ON AUTOMOTIVE ECU MARKET
- 7.3.1 TOP USE CASES AND MARKET POTENTIAL
- 7.3.2 BEST PRACTICES FOLLOWED BY MANUFACTURERS/OEMS IN AUTOMOTIVE ECU MARKET
- 7.3.3 CASE STUDIES RELATED TO AI IMPLEMENTATION IN AUTOMOTIVE ECU MARKET
- 7.3.3.1 Renesas' 3-nm multi-domain automotive SoC for AI-enabled ECUs
- 7.3.3.2 Tata Motors' AI-enabled ECU cybersecurity and diagnostics
- 7.3.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 7.3.5 CLIENTS' READINESS TO ADOPT AI-INTEGRATED AUTOMOTIVE ECU
8 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 8.1 REGULATORY LANDSCAPE
- 8.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 8.1.1.1 North America
- 8.1.1.2 Europe
- 8.1.1.3 Asia Pacific
- 8.1.2 KEY REGULATIONS
- 8.1.2.1 US
- 8.1.2.2 Europe
- 8.1.2.3 China
- 8.1.2.4 Japan
- 8.1.2.5 South Korea
- 8.1.2.6 India
- 8.1.3 VEHICLE SAFETY STANDARDS, BY COUNTRY/REGION
- 8.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 8.2 SUSTAINABILITY INITIATIVES
- 8.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
9 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 9.1 DECISION-MAKING PROCESS
- 9.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 9.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 9.2.2 BUYING CRITERIA
- 9.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 9.4 UNMET NEEDS, BY END USE
10 AUTOMOTIVE ECU MARKET, BY APPLICATION
- 10.1 INTRODUCTION
- 10.2 ADAS & SAFETY SYSTEMS
- 10.2.1 EXPANDING AI-BASED PERCEPTION AND SAFETY-CRITICAL SENSOR PROCESSING TO PROPEL MARKET
- 10.3 BODY CONTROL & COMFORT SYSTEMS
- 10.3.1 INCREASING INTELLIGENT BODY CONTROL AND ACTUATOR-LEVEL ELECTRONICS TO DRIVE ADOPTION
- 10.4 INFOTAINMENT & COMMUNICATION SYSTEMS
- 10.4.1 AI-ENABLED DIGITAL COCKPITS AND HIGH-SPEED IN-VEHICLE CONNECTIVITY TO DRIVE MARKET
- 10.5 POWERTRAIN SYSTEMS
- 10.5.1 ADVANCED POWERTRAIN CALIBRATION AND FLEXIBLE MULTI-FUEL CONTROL TO SUPPORT MARKET GROWTH
- 10.6 TELEMATICS
- 10.6.1 INTEGRATED MULTI-RADIO CONNECTIVITY AND CLOUD-ENABLED VEHICLE SERVICES TO DRIVE MARKET
- 10.7 KEY PRIMARY INSIGHTS
11 AUTOMOTIVE ECU MARKET, BY CAPACITY
- 11.1 INTRODUCTION
- 11.2 16-BIT
- 11.2.1 COST-EFFICIENT EDGE CONTROL, BODY ELECTRONICS, AND LOCALIZED VEHICLE FUNCTIONS TO DRIVE MARKET
- 11.3 32-BIT
- 11.3.1 SCALABLE REAL-TIME CONTROL AND BROAD APPLICATION COVERAGE TO DRIVE MARKET
- 11.4 64-BIT
- 11.4.1 HIGH-PERFORMANCE AI COMPUTING AND SOFTWARE-INTENSIVE VEHICLE FUNCTIONS TO PROPEL MARKET
- 11.5 KEY PRIMARY INSIGHTS
12 AUTOMOTIVE ECU MARKET, BY AUTONOMY
- 12.1 INTRODUCTION
- 12.2 NON-AUTONOMOUS
- 12.2.1 ADVANCED POWERTRAIN CONTROL, DIAGNOSTICS, AND CONNECTED ELECTRONICS TO PROPEL MARKET
- 12.3 SEMI-AUTONOMOUS
- 12.3.1 INCREASING AI-ENABLED ADAS PROCESSING AND SAFETY-CRITICAL VEHICLE CONTROL TO DRIVE MARKET
- 12.4 AUTONOMOUS
- 12.4.1 AI-INTENSIVE AUTONOMOUS-DRIVING COMPUTING AND SAFETY-CRITICAL CONTROL TO DRIVE MARKET
- 12.5 KEY PRIMARY INSIGHTS
13 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE
- 13.1 INTRODUCTION
- 13.2 PASSENGER CARS
- 13.2.1 INCREASING ADAS, COCKPIT INTELLIGENCE, AND SOFTWARE CONTENT TO DRIVE MARKET
- 13.3 LIGHT COMMERCIAL VEHICLES
- 13.3.1 INCREASING FLEET CONNECTIVITY AND VEHICLE CONTROL ELECTRONICS TO PROPEL MARKET
- 13.4 HEAVY COMMERCIAL VEHICLES
- 13.4.1 INTEGRATED VEHICLE CONTROL AND CONNECTED FLEET ELECTRONICS TO DRIVE MARKET
- 13.5 KEY PRIMARY INSIGHTS
14 AUTOMOTIVE ECU MARKET, BY EV APPLICATION
- 14.1 INTRODUCTION
- 14.2 ADAS & SAFETY SYSTEMS
- 14.2.1 AI-ENABLED SAFETY PERCEPTION AND INTEGRATED ELECTRIC VEHICLE CONTROL TO DRIVE MARKET
- 14.3 BATTERY MANAGEMENT SYSTEMS
- 14.3.1 ADVANCED BATTERY MONITORING, SAFETY, AND SCALABLE ENERGY CONTROL TO DRIVE MARKET
- 14.4 POWER ELECTRONICS CONTROL
- 14.4.1 HIGHER-VOLTAGE ARCHITECTURES AND SIC-BASED POWER CONVERSION CONTROL TO PROPEL MARKET
- 14.5 CHARGING SYSTEMS
- 14.5.1 HIGHER-POWER CHARGING, BIDIRECTIONAL ENERGY FLOW, AND INTELLIGENT CHARGE CONTROL TO SUPPORT MARKET GROWTH
- 14.6 VEHICLE ENERGY MANAGEMENT
- 14.6.1 PREDICTIVE ENERGY OPTIMIZATION AND INTEGRATED POWER FLOW CONTROL TO DRIVE MARKET
- 14.7 KEY PRIMARY INSIGHTS
15 AUTOMOTIVE ECU MARKET, BY EV TYPE
- 15.1 INTRODUCTION
- 15.2 BATTERY ELECTRIC VEHICLES
- 15.2.1 INCREASING HIGH-VOLTAGE POWER MANAGEMENT AND INTEGRATED BATTERY CONTROL TO DRIVE MARKET
- 15.3 PLUG-IN HYBRID ELECTRIC VEHICLES
- 15.3.1 INTEGRATED HYBRID POWERTRAIN AND ENERGY MANAGEMENT CONTROL TO SUPPORT MARKET GROWTH
- 15.4 KEY PRIMARY INSIGHTS
16 AUTOMOTIVE ECU MARKET, BY TECHNOLOGY
- 16.1 INTRODUCTION
- 16.2 MICROCONTROLLERS
- 16.3 DIGITAL SIGNAL PROCESSORS
- 16.4 APPLICATION-SPECIFIC INTEGRATED CIRCUITS
- 16.5 FIELD-PROGRAMMABLE GATE ARRAYS
- 16.6 SYSTEM-ON-CHIP
17 AUTOMOTIVE ECU MARKET, BY TYPE
- 17.1 INTRODUCTION
- 17.2 SMART ACTUATOR/EDGE NODE ECU
- 17.3 CENTRAL/DOMAIN CONTROLLER ECU
- 17.4 ZONE CONTROL UNITS
- 17.5 OTHER TYPES
18 AUTOMOTIVE ECU MARKET, BY REGION
- 18.1 INTRODUCTION
- 18.2 ASIA PACIFIC
- 18.2.1 CHINA
- 18.2.1.1 Government-led standardization of vehicle-control software and autonomous driving safety is reshaping ECU requirements
- 18.2.2 INDIA
- 18.2.2.1 Expansion of ADAS validation infrastructure and software-centric vehicle electronics to drive market
- 18.2.3 JAPAN
- 18.2.3.1 Vehicle software standardization and AI-compute integration to propel market
- 18.2.4 SOUTH KOREA
- 18.2.4.1 Software-defined ECU validation and centralized vehicle control to drive market
- 18.2.5 REST OF ASIA PACIFIC
- 18.2.1 CHINA
- 18.3 EUROPE
- 18.3.1 GERMANY
- 18.3.1.1 Acceleration of AI-driven software development and modular ECU architectures to drive market
- 18.3.2 FRANCE
- 18.3.2.1 Centralized ECU architectures and AI-assisted electronics development to support market growth
- 18.3.3 ITALY
- 18.3.3.1 Innovation in integrated control units and ECU engineering to drive market
- 18.3.4 SPAIN
- 18.3.4.1 Expansion of ADAS electronics and open automotive architectures to propel market
- 18.3.5 UK
- 18.3.5.1 Transition to next-generation eCall, digital type approval, and software-defined vehicle systems to support market growth
- 18.3.6 REST OF EUROPE
- 18.3.1 GERMANY
- 18.4 NORTH AMERICA
- 18.4.1 US
- 18.4.1.1 ADAS validation infrastructure and cost-optimized software integration to drive ECU adoption
- 18.4.2 CANADA
- 18.4.2.1 Regulatory push and focus on vehicle cybersecurity to reshape automotive ECU demand
- 18.4.3 MEXICO
- 18.4.3.1 ADAS regulation and localized electronics manufacturing to drive market
- 18.4.1 US
- 18.5 REST OF THE WORLD
- 18.5.1 BRAZIL
- 18.5.1.1 Strong ICE powertrain localization and stricter emissions requirements to drive ECU demand
- 18.5.2 SOUTH AFRICA
- 18.5.2.1 Strong vehicle manufacturing and export activity to support automotive ECU demand
- 18.5.1 BRAZIL
19 COMPETITIVE LANDSCAPE
- 19.1 OVERVIEW
- 19.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2023-AUGUST 2026
- 19.3 MARKET SHARE ANALYSIS, 2025
- 19.4 REVENUE ANALYSIS, 2021-2025
- 19.5 COMPANY VALUATION AND FINANCIAL METRICS
- 19.5.1 COMPANY VALUATION
- 19.5.2 FINANCIAL METRICS
- 19.6 BRAND COMPARISON
- 19.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 19.7.1 STARS
- 19.7.2 EMERGING LEADERS
- 19.7.3 PERVASIVE PLAYERS
- 19.7.4 PARTICIPANTS
- 19.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 19.7.5.1 Company footprint
- 19.7.5.2 Region footprint
- 19.7.5.3 Application footprint
- 19.7.5.4 Vehicle type footprint
- 19.7.5.5 EV type footprint
- 19.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 19.8.1 PROGRESSIVE COMPANIES
- 19.8.2 RESPONSIVE COMPANIES
- 19.8.3 DYNAMIC COMPANIES
- 19.8.4 STARTING BLOCKS
- 19.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 19.8.5.1 Detailed list of key startups/SMEs
- 19.8.5.2 Competitive benchmarking of key startups/SMEs
- 19.9 COMPETITIVE SCENARIO
- 19.9.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 19.9.2 DEALS
- 19.9.3 EXPANSIONS
- 19.9.4 OTHER DEVELOPMENTS
20 COMPANY PROFILES
- 20.1 KEY PLAYERS
- 20.1.1 ROBERT BOSCH GMBH
- 20.1.1.1 Business overview
- 20.1.1.2 Products offered
- 20.1.1.3 Recent developments
- 20.1.1.3.1 Product launches/developments
- 20.1.1.3.2 Deals
- 20.1.1.3.3 Expansions
- 20.1.1.3.4 Other developments
- 20.1.1.4 MnM view
- 20.1.1.4.1 Key strengths
- 20.1.1.4.2 Strategic choices
- 20.1.1.4.3 Weaknesses and competitive threats
- 20.1.2 DENSO CORPORATION
- 20.1.2.1 Business overview
- 20.1.2.2 Products offered
- 20.1.2.3 Recent developments
- 20.1.2.3.1 Expansions
- 20.1.2.3.2 Other developments
- 20.1.2.4 MnM view
- 20.1.2.4.1 Key strengths
- 20.1.2.4.2 Strategic choices
- 20.1.2.4.3 Weaknesses and competitive threats
- 20.1.3 ZF FRIEDRICHSHAFEN AG
- 20.1.3.1 Business overview
- 20.1.3.2 Products offered
- 20.1.3.3 Recent developments
- 20.1.3.3.1 Product launches/developments
- 20.1.3.3.2 Expansions
- 20.1.3.3.3 Other developments
- 20.1.3.4 MnM view
- 20.1.3.4.1 Key strengths
- 20.1.3.4.2 Strategic choices
- 20.1.3.4.3 Weaknesses and competitive threats
- 20.1.4 APTIV
- 20.1.4.1 Business overview
- 20.1.4.2 Products offered
- 20.1.4.3 Recent developments
- 20.1.4.3.1 Deals
- 20.1.4.3.2 Other developments
- 20.1.4.4 MnM view
- 20.1.4.4.1 Key strengths
- 20.1.4.4.2 Strategic choices
- 20.1.4.4.3 Weaknesses and competitive threats
- 20.1.5 AUMOVIO SE
- 20.1.5.1 Business overview
- 20.1.5.2 Products offered
- 20.1.5.3 Recent developments
- 20.1.5.3.1 Deals
- 20.1.5.3.2 Other developments
- 20.1.5.4 MnM view
- 20.1.5.4.1 Key strengths
- 20.1.5.4.2 Strategic choices
- 20.1.5.4.3 Weaknesses and competitive threats
- 20.1.6 MITSUBISHI ELECTRIC CORPORATION
- 20.1.6.1 Business overview
- 20.1.6.2 Products offered
- 20.1.6.3 Recent developments
- 20.1.6.3.1 Other developments
- 20.1.7 HYUNDAI MOBIS
- 20.1.7.1 Business overview
- 20.1.7.2 Products offered
- 20.1.7.3 Recent developments
- 20.1.7.3.1 Product launches/Developments
- 20.1.7.3.2 Deals
- 20.1.7.3.3 Other developments
- 20.1.8 HELLA GMBH & CO. KGAA
- 20.1.8.1 Business overview
- 20.1.8.2 Products offered
- 20.1.8.3 Recent developments
- 20.1.8.3.1 Product launches/Developments
- 20.1.8.3.2 Deals
- 20.1.8.3.3 Other developments
- 20.1.9 MOBILEYE
- 20.1.9.1 Business overview
- 20.1.9.2 Products offered
- 20.1.9.3 Recent developments
- 20.1.9.3.1 Product launches/Developments
- 20.1.9.3.2 Deals
- 20.1.9.3.3 Other developments
- 20.1.10 MAGNA INTERNATIONAL INC.
- 20.1.10.1 Business overview
- 20.1.10.2 Products offered
- 20.1.10.3 Recent developments
- 20.1.10.3.1 Deals
- 20.1.10.3.2 Other developments
- 20.1.11 VALEO
- 20.1.11.1 Business overview
- 20.1.11.2 Products offered
- 20.1.11.3 Recent developments
- 20.1.11.3.1 Deals
- 20.1.11.3.2 Expansions
- 20.1.11.3.3 Other developments
- 20.1.12 PANASONIC HOLDINGS CORPORATION
- 20.1.12.1 Business overview
- 20.1.12.2 Products offered
- 20.1.12.3 Recent developments
- 20.1.12.3.1 Other developments
- 20.1.1 ROBERT BOSCH GMBH
- 20.2 OTHER PLAYERS
- 20.2.1 ASTEMO AMERICAS, INC.
- 20.2.2 RENESAS ELECTRONICS CORPORATION
- 20.2.3 INFINEON TECHNOLOGIES AG
- 20.2.4 VEONEER US SAFETY SYSTEMS, LLC
- 20.2.5 MARELLI HOLDINGS CO., LTD.
- 20.2.6 LEAR CORPORATION
- 20.2.7 BORGWARNER INC.
- 20.2.8 PEKTRON GROUP LTD.
- 20.2.9 VISTEON CORPORATION
- 20.2.10 NIDEC CORPORATION
- 20.2.11 KPIT
- 20.2.12 FICOSA INTERNACIONAL, S.A.
- 20.2.13 AUTOLIV
21 RESEARCH METHODOLOGY
- 21.1 RESEARCH DATA
- 21.1.1 SECONDARY DATA
- 21.1.1.1 Key secondary sources
- 21.1.1.2 Key data from secondary sources
- 21.1.2 PRIMARY DATA
- 21.1.2.1 Primary interviewees from demand and supply sides
- 21.1.2.2 Key industry insights and breakdown of primary interviews
- 21.1.2.3 List of primary participants
- 21.1.1 SECONDARY DATA
- 21.2 MARKET SIZE ESTIMATION
- 21.2.1 BOTTOM-UP APPROACH
- 21.2.2 TOP-DOWN APPROACH
- 21.3 DATA TRIANGULATION
- 21.4 FACTOR ANALYSIS
- 21.4.1 DEMAND AND SUPPLY-SIDE FACTOR ANALYSIS
- 21.5 RESEARCH ASSUMPTIONS
- 21.6 RESEARCH LIMITATIONS
- 21.7 RISK ASSESSMENT
22 APPENDIX
- 22.1 DISCUSSION GUIDE
- 22.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 22.3 CUSTOMIZATION OPTIONS
- 22.3.1 AUTOMOTIVE ECU MARKET, BY APPLICATION AT VEHICLE TYPE-LEVEL
- 22.3.2 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE AT COUNTRY-LEVEL
- 22.3.3 COMPANY INFORMATION
- 22.3.3.1 Profiling of additional market players (up to 5)
- 22.4 RELATED REPORTS
- 22.5 AUTHOR DETAILS
List of Tables
- TABLE 1 AUTOMOTIVE ECU MARKET DEFINITION, BY APPLICATION
- TABLE 2 AUTOMOTIVE ECU MARKET DEFINITION, BY EV TYPE
- TABLE 3 AUTOMOTIVE ECU MARKET DEFINITION, BY EV APPLICATION
- TABLE 4 AUTOMOTIVE ECU MARKET DEFINITION, BY VEHICLE TYPE
- TABLE 5 AUTOMOTIVE ECU MARKET DEFINITION, BY CAPACITY
- TABLE 6 AUTOMOTIVE ECU MARKET DEFINITION, BY AUTONOMY
- TABLE 7 AUTOMOTIVE ECU MARKET DEFINITION, BY TECHNOLOGY
- TABLE 8 AUTOMOTIVE ECU MARKET DEFINITION, BY TYPE
- TABLE 9 INCLUSIONS AND EXCLUSIONS
- TABLE 10 USD EXCHANGE RATES, 2022-2025
- TABLE 11 ELECTRIFICATION-DRIVEN EXPANSION OF ECU CONTROL FUNCTIONS
- TABLE 12 REGULATORY MANDATES INCREASING ECU CONTENT ACROSS VEHICLE SYSTEMS
- TABLE 13 STRATEGIC OPPORTUNITIES FROM 48 V ELECTRICAL ARCHITECTURES
- TABLE 14 AI COMPUTING VALUE POOLS ACROSS AUTOMOTIVE ECU ECOSYSTEM
- TABLE 15 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- TABLE 16 STRATEGIC SHIFTS RESHAPING AUTOMOTIVE ECU ARCHITECTURES AND VALUE POOLS
- TABLE 17 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 18 AVERAGE SELLING PRICE OF ECUS, BY APPLICATION, 2025 (USD)
- TABLE 19 AVERAGE SELLING PRICE OF ECUS, BY REGION, 2023-2025 (USD)
- TABLE 20 ROLE OF PLAYERS IN MARKET ECOSYSTEM
- TABLE 21 FUNDING, 2025
- TABLE 22 ROBERT BOSCH GMBH: SUPPLIER ANALYSIS
- TABLE 23 DENSO CORPORATION: SUPPLIER ANALYSIS
- TABLE 24 APTIV: SUPPLIER ANALYSIS
- TABLE 25 AUMOVIO SE: SUPPLIER ANALYSIS
- TABLE 26 ASTEMO, LTD.: SUPPLIER ANALYSIS
- TABLE 27 ZF FRIEDRICHSHAFEN AG: SUPPLIER ANALYSIS
- TABLE 28 MARELLI HOLDINGS CO., LTD.: SUPPLIER ANALYSIS
- TABLE 29 VALEO: SUPPLIER ANALYSIS
- TABLE 30 HELLA GMBH & CO. KGAA: SUPPLIER ANALYSIS
- TABLE 31 LEAR CORPORATION: SUPPLIER ANALYSIS
- TABLE 32 AUTOLIV: SUPPLIER ANALYSIS
- TABLE 33 MITSUBISHI ELECTRIC CORPORATION: SUPPLIER ANALYSIS
- TABLE 34 BORGWARNER INC.: SUPPLIER ANALYSIS
- TABLE 35 PANASONIC HOLDINGS CORPORATION: SUPPLIER ANALYSIS
- TABLE 36 HYUNDAI MOBIS: SUPPLIER ANALYSIS
- TABLE 37 MOBILEYE: SUPPLIER ANALYSIS
- TABLE 38 MAGNA INTERNATIONAL: SUPPLIER ANALYSIS
- TABLE 39 NIDEC CORPORATION: SUPPLIER ANALYSIS
- TABLE 40 IMPORT DATA FOR HS CODE 853710-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD BILLION)
- TABLE 41 EXPORT DATA FOR HS CODE 853710-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD BILLION)
- TABLE 42 KEY CONFERENCES & EVENTS, 2026-2027
- TABLE 43 IMPACT OF EU-INDIA TARIFF CHANGES ON AUTOMOTIVE ECU MARKET IN INDIA
- TABLE 44 IMPACT OF TRADE LIBERALIZATION ON AUTOMOTIVE ECU IMPORTS INTO INDIA
- TABLE 45 IMPACT OF TRADE LIBERALIZATION ON AUTOMOTIVE ECU EXPORTS FROM INDIA
- TABLE 46 COMPARISON OF TRADITIONAL AND EMERGING ECU MONETIZATION MODELS
- TABLE 47 PLATFORM/ARCHITECTURE COMPARISON
- TABLE 48 SEMICONDUCTOR-SOFTWARE-OEM PARTNERSHIPS
- TABLE 49 COMPARATIVE ANALYSIS OF DISTRIBUTED, DOMAIN, AND ZONAL ARCHITECTURES
- TABLE 50 COMPARATIVE ANALYSIS OF AUTOMOTIVE SOC OFFERINGS, BY KEY PLAYER
- TABLE 51 OEM E/E ARCHITECTURES TIMELINES
- TABLE 52 ECU COUNTS AND WIRING FOR DIFFERENT E/E ARCHITECTURES
- TABLE 53 WIRING HARNESS METRICS FOR DIFFERENT VEHICLE ARCHITECTURES
- TABLE 54 ECU COUNT REDUCTION TARGETS AND CENTRALIZED COMPUTING ROADMAPS, BY KEY OEM
- TABLE 55 DOMAIN CONTROLLER CONSOLIDATION STRATEGIES OF KEY OEMS
- TABLE 56 SDV STRATEGY BENCHMARK, BY KEY OEM
- TABLE 57 OEM INVESTMENT AND STRATEGIES FOR SOFTWARE-DEFINED VEHICLES AND HIGH-PERFORMANCE ECU PLATFORMS
- TABLE 58 SOFTWARE-DEFINED ECU REVENUE MODELS AND MARKET IMPLEMENTATION
- TABLE 59 OEM SEMICONDUCTOR SOURCING STRATEGIES AND DIRECT CHIP PROCUREMENT
- TABLE 60 TECHNOLOGY/PRODUCT ROADMAP, 2026-2035+
- TABLE 61 KEY TECHNOLOGY PROGRESSION
- TABLE 62 PATENT REGISTRATIONS, 2025
- TABLE 63 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 64 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 65 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 66 US: REGULATIONS RELEVANT TO AUTOMOTIVE ECU MARKET
- TABLE 67 EUROPE: REGULATIONS RELEVANT TO AUTOMOTIVE ECU MARKET
- TABLE 68 CHINA: REGULATIONS RELEVANT TO AUTOMOTIVE ECU MARKET
- TABLE 69 JAPAN: REGULATIONS RELEVANT TO AUTOMOTIVE ECU MARKET
- TABLE 70 SOUTH KOREA: REGULATIONS RELEVANT TO AUTOMOTIVE ECU MARKET
- TABLE 71 INDIA: REGULATIONS RELEVANT TO AUTOMOTIVE ECU MARKET
- TABLE 72 VEHICLE SAFETY STANDARDS, BY COUNTRY/REGION
- TABLE 73 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR ECUS, BY VEHICLE TYPE (%)
- TABLE 74 KEY BUYING CRITERIA FOR ECUS, BY APPLICATION
- TABLE 75 UNMET NEEDS IN AUTOMOTIVE ECU MARKET, BY END USE
- TABLE 76 AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (MILLION UNITS)
- TABLE 77 AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (MILLION UNITS)
- TABLE 78 AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 79 AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 80 ADAS & SAFETY SYSTEMS ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 81 ADAS & SAFETY SYSTEMS ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 82 ADAS & SAFETY SYSTEMS ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 83 ADAS & SAFETY SYSTEMS ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 84 BODY CONTROL & COMFORT SYSTEMS ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 85 BODY CONTROL & COMFORT SYSTEMS ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 86 BODY CONTROL & COMFORT SYSTEMS ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 87 BODY CONTROL & COMFORT SYSTEMS ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 88 INFOTAINMENT & COMMUNICATION SYSTEMS ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 89 INFOTAINMENT & COMMUNICATION SYSTEMS ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 90 INFOTAINMENT & COMMUNICATION SYSTEMS ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 91 INFOTAINMENT & COMMUNICATION SYSTEMS ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 92 POWERTRAIN SYSTEMS ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 93 POWERTRAIN SYSTEMS ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 94 POWERTRAIN SYSTEMS ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 95 POWERTRAIN SYSTEMS ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 96 TELEMATICS ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 97 TELEMATICS ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 98 TELEMATICS ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 99 TELEMATICS ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 100 AUTOMOTIVE ECU MARKET, BY CAPACITY, 2022-2025 (MILLION UNITS)
- TABLE 101 AUTOMOTIVE ECU MARKET, BY CAPACITY, 2026-2033 (MILLION UNITS)
- TABLE 102 AUTOMOTIVE ECU MARKET, BY CAPACITY, 2022-2025 (USD MILLION)
- TABLE 103 AUTOMOTIVE ECU MARKET, BY CAPACITY, 2026-2033 (USD MILLION)
- TABLE 104 16-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 105 16-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 106 16-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 107 16-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 108 32-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 109 32-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 110 32-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 111 32-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 112 64-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 113 64-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 114 64-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 115 64-BIT AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 116 AUTOMOTIVE ECU MARKET, BY AUTONOMY, 2022-2025 (USD MILLION)
- TABLE 117 AUTOMOTIVE ECU MARKET, BY AUTONOMY, 2026-2033 (USD MILLION)
- TABLE 118 NON-AUTONOMOUS VEHICLE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 119 NON-AUTONOMOUS VEHICLE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 120 SEMI-AUTONOMOUS VEHICLE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 121 SEMI-AUTONOMOUS VEHICLE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 122 AUTONOMOUS VEHICLE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 123 AUTONOMOUS VEHICLE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 124 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE, 2022-2025 (MILLION UNITS)
- TABLE 125 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE, 2026-2033 (MILLION UNITS)
- TABLE 126 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 127 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 128 PASSENGER CAR ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 129 PASSENGER CAR ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 130 PASSENGER CAR ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 131 PASSENGER CAR ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 132 LIGHT COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 133 LIGHT COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 134 LIGHT COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 135 LIGHT COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 136 HEAVY COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 137 HEAVY COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 138 HEAVY COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 139 HEAVY COMMERCIAL VEHICLE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 140 AUTOMOTIVE ECU MARKET, BY EV APPLICATION, 2022-2025 (MILLION UNITS)
- TABLE 141 AUTOMOTIVE ECU MARKET, BY EV APPLICATION, 2026-2033 (MILLION UNITS)
- TABLE 142 AUTOMOTIVE ECU MARKET, BY EV APPLICATION, 2022-2025 (USD MILLION)
- TABLE 143 AUTOMOTIVE ECU MARKET, BY EV APPLICATION, 2026-2033 (USD MILLION)
- TABLE 144 ADAS & SAFETY SYSTEMS EV ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 145 ADAS & SAFETY SYSTEMS EV ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 146 ADAS & SAFETY SYSTEMS EV ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 147 ADAS & SAFETY SYSTEMS EV ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 148 BATTERY MANAGEMENT SYSTEMS EV ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 149 BATTERY MANAGEMENT SYSTEMS EV ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 150 BATTERY MANAGEMENT SYSTEMS EV ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 151 BATTERY MANAGEMENT SYSTEMS EV ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 152 POWER ELECTRONICS CONTROL EV ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 153 POWER ELECTRONICS CONTROL EV ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 154 POWER ELECTRONICS CONTROL EV ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 155 POWER ELECTRONICS CONTROL EV ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 156 CHARGING SYSTEMS EV ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 157 CHARGING SYSTEMS EV ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 158 CHARGING SYSTEMS EV ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 159 CHARGING SYSTEMS EV ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 160 VEHICLE ENERGY MANAGEMENT EV ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 161 VEHICLE ENERGY MANAGEMENT EV ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 162 VEHICLE ENERGY MANAGEMENT EV ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 163 VEHICLE ENERGY MANAGEMENT EV ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 164 AUTOMOTIVE ECU MARKET, BY EV TYPE, 2022-2025 (MILLION UNITS)
- TABLE 165 AUTOMOTIVE ECU MARKET, BY EV TYPE, 2026-2033 (MILLION UNITS)
- TABLE 166 AUTOMOTIVE ECU MARKET, BY EV TYPE, 2022-2025 (USD MILLION)
- TABLE 167 AUTOMOTIVE ECU MARKET, BY EV TYPE, 2026-2033 (USD MILLION)
- TABLE 168 BATTERY ELECTRIC VEHICLE ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 169 BATTERY ELECTRIC VEHICLE ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 170 BATTERY ELECTRIC VEHICLE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 171 BATTERY ELECTRIC VEHICLE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 172 PLUG-IN HYBRID ELECTRIC VEHICLE ECU MARKET, BY REGION, 2022-2025 (MILLION UNITS)
- TABLE 173 PLUG-IN HYBRID ELECTRIC VEHICLE ECU MARKET, BY REGION, 2026-2033 (MILLION UNITS)
- TABLE 174 PLUG-IN HYBRID ELECTRIC VEHICLE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 175 PLUG-IN HYBRID ELECTRIC VEHICLE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 176 AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (THOUSAND UNITS)
- TABLE 177 AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (THOUSAND UNITS)
- TABLE 178 AUTOMOTIVE ECU MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 179 AUTOMOTIVE ECU MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 180 ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 181 ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 182 ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 183 ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 184 CHINA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 185 CHINA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 186 CHINA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 187 CHINA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 188 INDIA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 189 INDIA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 190 INDIA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 191 INDIA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 192 JAPAN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 193 JAPAN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 194 JAPAN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 195 JAPAN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 196 SOUTH KOREA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 197 SOUTH KOREA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 198 SOUTH KOREA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 199 SOUTH KOREA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 200 REST OF ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 201 REST OF ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 202 REST OF ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 203 REST OF ASIA PACIFIC: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 204 EUROPE: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 205 EUROPE: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 206 EUROPE: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 207 EUROPE: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 208 GERMANY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 209 GERMANY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 210 GERMANY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 211 GERMANY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 212 FRANCE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 213 FRANCE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 214 FRANCE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 215 FRANCE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 216 ITALY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 217 ITALY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 218 ITALY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 219 ITALY: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 220 SPAIN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 221 SPAIN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 222 SPAIN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 223 SPAIN: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 224 UK: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 225 UK: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 226 UK: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 227 UK: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 228 REST OF EUROPE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 229 REST OF EUROPE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 230 REST OF EUROPE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 231 REST OF EUROPE: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 232 NORTH AMERICA: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 233 NORTH AMERICA: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 234 NORTH AMERICA: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 235 NORTH AMERICA: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 236 US: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 237 US: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 238 US: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 239 US: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 240 CANADA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 241 CANADA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 242 CANADA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 243 CANADA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 244 MEXICO: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 245 MEXICO: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 246 MEXICO: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 247 MEXICO: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 248 ROW: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (THOUSAND UNITS)
- TABLE 249 ROW: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (THOUSAND UNITS)
- TABLE 250 ROW: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 251 ROW: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 252 BRAZIL: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 253 BRAZIL: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 254 BRAZIL: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 255 BRAZIL: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 256 SOUTH AFRICA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (THOUSAND UNITS)
- TABLE 257 SOUTH AFRICA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (THOUSAND UNITS)
- TABLE 258 SOUTH AFRICA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 259 SOUTH AFRICA: AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 260 KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2023-AUGUST 2026
- TABLE 261 MARKET SHARE ANALYSIS OF TOP 5 PLAYERS, 2025
- TABLE 262 AUTOMOTIVE ECU MARKET: REGION FOOTPRINT
- TABLE 263 AUTOMOTIVE ECU MARKET: APPLICATION FOOTPRINT
- TABLE 264 AUTOMOTIVE ECU MARKET: VEHICLE TYPE FOOTPRINT
- TABLE 265 AUTOMOTIVE ECU MARKET: EV TYPE FOOTPRINT
- TABLE 266 AUTOMOTIVE ECU MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 267 COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 268 AUTOMOTIVE ECU MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2023-AUGUST 2026
- TABLE 269 AUTOMOTIVE ECU MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 270 AUTOMOTIVE ECU MARKET: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 271 AUTOMOTIVE ECU MARKET: OTHER DEVELOPMENTS, JANUARY 2023-AUGUST 2026
- TABLE 272 ROBERT BOSCH GMBH: COMPANY OVERVIEW
- TABLE 273 ROBERT BOSCH GMBH: PRODUCTS OFFERED
- TABLE 274 ROBERT BOSCH GMBH: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 275 ROBERT BOSCH GMBH: DEALS
- TABLE 276 ROBERT BOSCH GMBH: EXPANSIONS
- TABLE 277 ROBERT BOSCH GMBH: OTHER DEVELOPMENTS
- TABLE 278 DENSO CORPORATION: COMPANY OVERVIEW
- TABLE 279 DENSO CORPORATION: PRODUCTS OFFERED
- TABLE 280 DENSO CORPORATION: EXPANSIONS
- TABLE 281 DENSO CORPORATION: OTHER DEVELOPMENTS
- TABLE 282 ZF FRIEDRICHSHAFEN AG: COMPANY OVERVIEW
- TABLE 283 ZF FRIEDRICHSHAFEN AG: PRODUCTS OFFERED
- TABLE 284 ZF FRIEDRICHSHAFEN AG: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 285 ZF FRIEDRICHSHAFEN AG: EXPANSIONS
- TABLE 286 ZF FRIEDRICHSHAFEN AG: OTHER DEVELOPMENTS
- TABLE 287 APTIV: COMPANY OVERVIEW
- TABLE 288 APTIV: PRODUCTS OFFERED
- TABLE 289 APTIV: DEALS
- TABLE 290 APTIV: OTHER DEVELOPMENTS
- TABLE 291 AUMOVIO SE: COMPANY OVERVIEW
- TABLE 292 AUMOVIO SE: PRODUCTS OFFERED
- TABLE 293 AUMOVIO SE: DEALS
- TABLE 294 AUMOVIO SE: OTHER DEVELOPMENTS
- TABLE 295 MITSUBISHI ELECTRIC CORPORATION: COMPANY OVERVIEW
- TABLE 296 MITSUBISHI ELECTRIC CORPORATION: PRODUCTS OFFERED
- TABLE 297 MITSUBISHI ELECTRIC CORPORATION: OTHER DEVELOPMENTS
- TABLE 298 HYUNDAI MOBIS: COMPANY OVERVIEW
- TABLE 299 HYUNDAI MOBIS: PRODUCTS OFFERED
- TABLE 300 HYUNDAI MOBIS: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 301 HYUNDAI MOBIS: DEALS
- TABLE 302 HYUNDAI MOBIS: OTHER DEVELOPMENTS
- TABLE 303 HELLA GMBH & CO. KGAA: COMPANY OVERVIEW
- TABLE 304 HELLA GMBH & CO. KGAA: PRODUCTS OFFERED
- TABLE 305 HELLA GMBH & CO. KGAA: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 306 HELLA GMBH & CO. KGAA: DEALS
- TABLE 307 HELLA GMBH & CO. KGAA: OTHER DEVELOPMENTS
- TABLE 308 MOBILEYE: COMPANY OVERVIEW
- TABLE 309 MOBILEYE: PRODUCTS OFFERED
- TABLE 310 MOBILEYE: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 311 MOBILEYE: DEALS
- TABLE 312 MOBILEYE: OTHER DEVELOPMENTS
- TABLE 313 MAGNA INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 314 MAGNA INTERNATIONAL INC.: PRODUCTS OFFERED
- TABLE 315 MAGNA INTERNATIONAL INC.: DEALS
- TABLE 316 MAGNA INTERNATIONAL INC.: OTHER DEVELOPMENTS
- TABLE 317 VALEO: COMPANY OVERVIEW
- TABLE 318 VALEO: PRODUCTS OFFERED
- TABLE 319 VALEO: DEALS
- TABLE 320 VALEO: EXPANSIONS
- TABLE 321 VALEO: OTHER DEVELOPMENTS
- TABLE 322 PANASONIC HOLDINGS CORPORATION: COMPANY OVERVIEW
- TABLE 323 PANASONIC HOLDINGS CORPORATION: PRODUCTS OFFERED
- TABLE 324 PANASONIC HOLDINGS CORPORATION: OTHER DEVELOPMENTS
- TABLE 325 ASTEMO AMERICAS, INC.: COMPANY OVERVIEW
- TABLE 326 RENESAS ELECTRONICS CORPORATION: COMPANY OVERVIEW
- TABLE 327 INFINEON TECHNOLOGIES AG: COMPANY OVERVIEW
- TABLE 328 VEONEER US SAFETY SYSTEMS, LLC: COMPANY OVERVIEW
- TABLE 329 MARELLI HOLDINGS CO., LTD.: COMPANY OVERVIEW
- TABLE 330 LEAR CORPORATION: COMPANY OVERVIEW
- TABLE 331 BORGWARNER INC.: COMPANY OVERVIEW
- TABLE 332 PEKTRON GROUP LTD.: COMPANY OVERVIEW
- TABLE 333 VISTEON CORPORATION: COMPANY OVERVIEW
- TABLE 334 NIDEC CORPORATION: COMPANY OVERVIEW
- TABLE 335 KPIT: COMPANY OVERVIEW
- TABLE 336 FICOSA INTERNACIONAL, S.A.: COMPANY OVERVIEW
- TABLE 337 AUTOLIV: COMPANY OVERVIEW
- TABLE 338 RISK ASSESSMENT
List of Figures
- FIGURE 1 AUTOMOTIVE ECU MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL AUTOMOTIVE ECU MARKET, 2022-2033
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN AUTOMOTIVE ECU MARKET, 2022-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF AUTOMOTIVE ECU MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN AUTOMOTIVE ECU MARKET, 2026-2033
- FIGURE 7 ASIA PACIFIC TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 8 AUTOMOTIVE ECU EVOLUTION ROADMAP, BY KEY COUNTRY
- FIGURE 9 AI-ENABLED HIGH-PERFORMANCE ECUS TO CREATE NEW VALUE POCKETS IN ADAS AND VEHICLE CONTROL
- FIGURE 10 PASSENGER CARS TO LEAD ECU DEMAND DUE TO GROWING ELECTRONIC CONTENT AND ADOPTION OF ADAS
- FIGURE 11 INFOTAINMENT & COMMUNICATION SYSTEMS TO DOMINATE MARKET DUE TO RISING CONNECTED CAR ADOPTION
- FIGURE 12 BATTERY ELECTRIC VEHICLES TO LEAD MARKET DUE TO HIGHER ECU DEMAND ACROSS BATTERY, THERMAL MANAGEMENT, AND ADAS APPLICATIONS
- FIGURE 13 ADAS & SAFETY SYSTEMS TO LEAD MARKET AS OEMS EXPAND RADAR-, CAMERA-, AND BRAKE-CONTROL ECUS
- FIGURE 14 32-BIT ECUS TO LEAD ECU DEMAND DUE TO THEIR BALANCE OF PERFORMANCE, COST, AND REAL-TIME CONTROL
- FIGURE 15 SEMI-AUTONOMOUS VEHICLES TO DOMINATE MARKET AS LEVEL 2 ADAS ADOPTION ACCELERATES
- FIGURE 16 ASIA PACIFIC HOLDS LARGEST MARKET SHARE DUE TO INCREASING ECU CONTENT ACROSS POWERTRAIN, SAFETY, AND CONNECTIVITY SYSTEMS
- FIGURE 17 AUTOMOTIVE ECU MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 18 AVERAGE SELLING PRICE OF ECUS, BY REGION, 2023-2025
- FIGURE 19 ECOSYSTEM MAPPING
- FIGURE 20 SUPPLY CHAIN ANALYSIS
- FIGURE 21 INVESTMENT AND FUNDING SCENARIO, 2022-2026
- FIGURE 22 IMPORT DATA FOR HS CODE 853710-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 23 EXPORT DATA FOR HS CODE 853710-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 24 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 25 AUTOMOTIVE ECU EVOLUTION ROADMAP, BY KEY COUNTRY
- FIGURE 26 PATENT ANALYSIS, 2016-2025
- FIGURE 27 LEGAL STATUS OF PATENTS, 2016-2025
- FIGURE 28 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR ECUS, BY VEHICLE TYPE
- FIGURE 29 KEY BUYING CRITERIA FOR ECUS, BY APPLICATION
- FIGURE 30 AUTOMOTIVE ECU MARKET, BY APPLICATION, 2026 VS. 2033
- FIGURE 31 AUTOMOTIVE ECU MARKET, BY CAPACITY, 2026 VS. 2033
- FIGURE 32 AUTOMOTIVE ECU MARKET, BY AUTONOMY, 2026 VS. 2033
- FIGURE 33 AUTOMOTIVE ECU MARKET, BY VEHICLE TYPE, 2026 VS. 2033
- FIGURE 34 AUTOMOTIVE ECU MARKET, BY EV APPLICATION, 2026 VS. 2033
- FIGURE 35 AUTOMOTIVE ECU MARKET, BY EV TYPE, 2026 VS. 2033
- FIGURE 36 AUTOMOTIVE ECU MARKET, BY REGION, 2026 VS. 2033
- FIGURE 37 ASIA PACIFIC: AUTOMOTIVE ECU MARKET SNAPSHOT
- FIGURE 38 EUROPE: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026 VS. 2033
- FIGURE 39 NORTH AMERICA: AUTOMOTIVE ECU MARKET SNAPSHOT
- FIGURE 40 REST OF THE WORLD: AUTOMOTIVE ECU MARKET, BY COUNTRY, 2026 VS. 2033
- FIGURE 41 MARKET SHARE ANALYSIS OF TOP AUTOMOTIVE ECU PROVIDERS, 2025
- FIGURE 42 REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025
- FIGURE 43 COMPANY VALUATION OF KEY PLAYERS
- FIGURE 44 FINANCIAL METRICS OF KEY PLAYERS
- FIGURE 45 BRAND COMPARISON OF TOP 5 PLAYERS
- FIGURE 46 AUTOMOTIVE ECU MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 47 AUTOMOTIVE ECU MARKET: COMPANY FOOTPRINT
- FIGURE 48 AUTOMOTIVE ECU MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 49 ROBERT BOSCH GMBH: COMPANY SNAPSHOT
- FIGURE 50 DENSO CORPORATION: COMPANY SNAPSHOT
- FIGURE 51 DENSO CORPORATION: SALES BREAKDOWN, BY OEM, 2025
- FIGURE 52 ZF FRIEDRICHSHAFEN AG: COMPANY SNAPSHOT
- FIGURE 53 APTIV: COMPANY SNAPSHOT
- FIGURE 54 AUMOVIO SE: COMPANY SNAPSHOT
- FIGURE 55 MITSUBISHI ELECTRIC CORPORATION: COMPANY SNAPSHOT
- FIGURE 56 HYUNDAI MOBIS: COMPANY SNAPSHOT
- FIGURE 57 HELLA GMBH & CO. KGAA: COMPANY SNAPSHOT
- FIGURE 58 MOBILEYE: COMPANY SNAPSHOT
- FIGURE 59 MAGNA INTERNATIONAL INC.: COMPANY SNAPSHOT
- FIGURE 60 VALEO: COMPANY SNAPSHOT
- FIGURE 61 PANASONIC HOLDINGS CORPORATION: COMPANY SNAPSHOT
- FIGURE 62 RESEARCH DESIGN
- FIGURE 63 RESEARCH PROCESS FLOW
- FIGURE 64 KEY INSIGHTS FROM INDUSTRY EXPERTS
- FIGURE 65 BREAKDOWN OF PRIMARY INTERVIEWS
- FIGURE 66 MARKET ESTIMATION METHODOLOGY
- FIGURE 67 BOTTOM-UP APPROACH
- FIGURE 68 TOP-DOWN APPROACH
- FIGURE 69 DATA TRIANGULATION
- FIGURE 70 MARKET GROWTH PROJECTIONS FROM DEMAND-SIDE DRIVERS

 汽車電控系統市場報告:趨勢、預測與競爭分析(至2035年)
 汽車ECU市場預測至2034年-全球分析(依ECU類型、車輛架構、車輛類型、動力系統、自動化程度、應用、最終用戶、銷售管道及地區分類)汽車區域架構市場預測至2034年-全球架構類型、組件、區域類型、網路技術、應用、銷售管道和區域分析汽車網域控制器市場預測至2034年-按網域類型、通訊技術、部署模式、車輛等級、應用、銷售管道和地區分類的全球分析
 電子控制管理市場:2026-2032年全球市場預測(依產品類型、技術、安裝方式、應用及最終用戶產業分類)汽車電控系統市場:按驅動系統、自動駕駛等級、電子架構、應用、通路和車輛類型分類-2026-2032年全球市場預測硬體回路(HIL) 模擬市場:按類型、測試類型、開發階段、自動化等級、部署模型、應用和最終用戶分類-2026-2032 年全球市場預測
 引擎控制單元 (ECU) 市場分析及預測(至 2035 年):按類型、產品類型、服務、技術、組件、應用、部署、最終用戶、功能和安裝類型分類汽車電控系統(ECU) 市場分析與預測(至 2035 年):類型、產品、技術、組件、應用、最終用戶、功能、安裝類型、解決方案
 全球自主控制市場按區域分類(至2032年):依電網自動化系統、邊緣智慧與邊緣控制系統、資料管理與控制平台、發電、輸電與配電、石油與天然氣、資料中心、國防、金屬與採礦等領域分類