

 |
市場調查報告書
商品編碼
2129354
全球混凝土纖維市場:依形態、類型、應用、終端用戶產業和地區分類-預測至2031年Concrete Fiber Market by Type, Form, Application, End-use Industry, and Region - Global Forecast To 2031 |
||||||

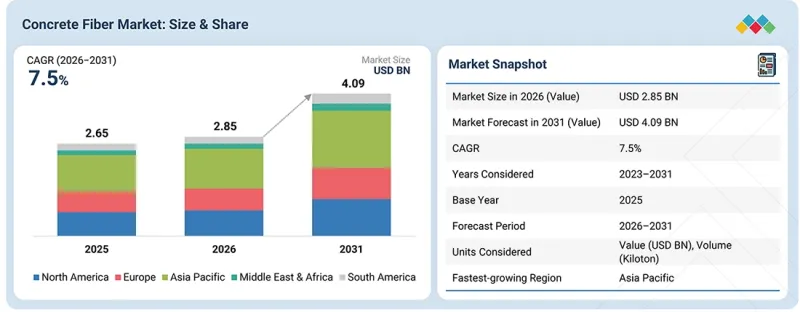
預計混凝土纖維市場將從 2026 年的 28.5 億美元成長到 2031 年的 40.9 億美元,複合年成長率為 7.5%。
混凝土纖維市場的發展主要受基礎設施快速發展、都市化以及住宅、商業、工業和交通運輸等領域建築工程量成長的推動。隨著市場對高耐久性和高性能混凝土的需求日益成長,纖維作為一種常用添加劑,因其能夠提高混凝土的抗裂性、抗張強度、韌性、抗衝擊性和整體使用壽命,已成為一種廣受歡迎的材料。纖維增強混凝土的應用領域十分廣泛,包括樓板和地板、預製混凝土、噴射混凝土、路面、隧道和礦山建設等。
| 調查範圍 | |
|---|---|
| 調查期 | 2025-2031 |
| 基準年 | 2026 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(100萬美元)/(10億美元) |
| 部分 | 按形式、類型、應用、最終用途行業和地區分類 |
| 目標區域 | 北美洲、歐洲、亞太地區、中東和非洲、南美洲 |
同時,對道路、橋樑、地鐵、機場、隧道和工業設施的投資正為混凝土纖維生產商帶來真正的商機。對更短工期、更低維護成本以及減少對傳統加固材料的依賴的需求日益成長,使得纖維材料的應用越來越有吸引力。此外,對永續建築(即資源高效利用的建築方法)的日益重視也推動了市場的發展。
“在預測期內,合成纖維將成為混凝土纖維市場中成長速度第二快的類型。”
由於其輕質、耐腐蝕和經濟高效的增強方式,合成纖維在預測期內將成為第二大混凝土纖維市場。這些纖維,特別是聚丙烯纖維,能夠顯著抑制塑性收縮和開裂,同時提高韌性、抗衝擊性和整體耐久性。與鋼纖維不同,它們不會腐蝕,因此適用於長期暴露於潮濕、化學物質和惡劣侵蝕性環境中的結構。這些纖維可用於樓板和地板、預製混凝土、路面、噴射混凝土及其他相關應用。此外,對更持久耐用混凝土解決方案的需求不斷成長,加上基礎設施建設和都市化的推進,也持續推動合成纖維的應用。
“在預測期內,多絲纖維將成為混凝土纖維市場中第二大細分市場。”
多絲纖維是混凝土纖維市場中第二大產品。這主要歸功於其卓越的抗裂性能,因為眾多細絲均勻分佈在混凝土基體中,提供了有效的增強作用。其內部結構有助於抵抗塑性收縮、抑制裂縫並減少表面劣化,使其成為整體耐久性要求高的專案的理想選擇。這些纖維可用於樓板、地板、預製混凝土、路面、噴射混凝土和其他建築工程。此外,其輕質特性使其易於操作,並且可以輕鬆混合到標準混凝土外加劑製程。合成纖維增強混凝土的日益普及,尤其是在對耐腐蝕性和高效裂縫控制要求極高的領域,正在推動市場需求。隨著建設活動的持續活躍和基礎設施投資的強勁成長,預計多絲纖維將繼續保持其強勁的市場地位,僅次於單絲纖維增強混凝土。
“預計採礦和隧道建設將成為混凝土纖維市場中成長速度第二快的終端用戶行業。”
預計採礦和隧道工程產業將成為纖維增強混凝土市場中成長第二快的終端用戶產業。這主要歸功於地下工程的持續擴張以及全球採礦和隧道開發活動的日益活躍。纖維增強混凝土,尤其是纖維增強噴射混凝土,通常具有優異的韌性、抗裂性、抗衝擊性和耐久性。因此,它對於惡劣的地下環境而言是一種切實可行的選擇。在許多情況下,使用纖維可以減少或取代傳統鋼筋的用量,使施工人員能夠更快地完成施工,並提高難以進入區域的整體施工效率。同時,地鐵網路的建設、交通隧道的增加、地下礦井維修的持續需求以及其他基礎設施項目都在推動對長壽命支撐和隧道襯砌解決方案的需求。提高結構安全性、延長使用壽命和減少維護工作量的需求也增加了纖維增強混凝土的吸引力。所有這些因素共同推動了已開發市場和新興市場採礦和隧道工程行業的強勁成長。
“在預測期內,北美將成為混凝土纖維市場第二大地區。”
北美是混凝土纖維市場第二大區域,其主要驅動力來自強勁的建設活動、基礎設施現代化以及對持久耐用、強度高、耐久性強的混凝土解決方案的持續需求。尤其在美國,道路、橋樑、機場、隧道、商業建築和工業設施的投資佔據了該地區需求的很大一部分。此外,纖維增強混凝土在該地區的應用範圍不斷擴大,涵蓋了樓板、地板、預製構件、路面、噴射混凝土,甚至包括維修工程,旨在提高耐久性、抑制裂縫並延長使用壽命。政府基礎設施支出,特別是交通和公共工程的支出,持續支撐著市場成長。此外,成熟的施工方法、纖維增強混凝土技術的穩定發展以及主要混凝土纖維生產商的存在,也為該地區的市場提供了強力的支撐。
我們進行了廣泛的初步訪談,以確定和檢驗幾個細分市場和子細分市場的市場規模,並利用了透過二手研究收集的資訊。
貝卡爾特(比利時)、西卡(瑞士)、歐文斯科寧(美國)、西麥斯(墨西哥)、ABC聚合物工業有限公司(美國)、福塔(美國)、歐幾里德化學公司(美國)、巴奇普有限公司(日本)、尼康(美國)和克里索(法國)是混凝土纖維市場的主要參與者。本研究對這些主要參與者進行了詳細的競爭分析,包括公司概況、近期發展和關鍵市場策略。
調查範圍
本市場研究報告涵蓋混凝土纖維市場的各個細分領域,旨在按類型、形態、應用、終端用戶行業和地區估算市場規模、預測和成長潛力。該研究還包含對市場主要參與者的詳細競爭分析,包括公司簡介、產品類型和營業內容的關鍵觀察、各公司近期採取的發展舉措以及為提升其在混凝土纖維市場地位而採取的關鍵成長戰略。
購買本報告的主要好處
本報告旨在幫助領導企業和新參與企業了解混凝土纖維市場及其各個細分市場和子細分市場最準確的銷售數據。此外,本報告還將幫助相關人員了解市場競爭格局,取得提升自身業務地位的洞察,並制定合適的打入市場策略。同時,本報告也旨在幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 分析關鍵促進因素(基礎設施建設的擴張、對耐用高性能混凝土的需求不斷成長)、阻礙因素(原料價格波動、與傳統加固材料相比更高的初始成本)、機遇(隧道和地下工程的擴張、永續和生物基纖維的開發)以及挑戰(實現均勻的纖維分散、滿足項目特定的性能要求)。
- 產品開發/創新:深入了解混凝土纖維市場的未來技術、研發活動以及產品/服務發布。
- 市場發展:我們透過分析各地區的混凝土纖維市場,提供有關盈利市場的全面資訊。
市場多元化:有關混凝土纖維市場的新產品和服務、未開發地區、最新趨勢和投資的全面資訊。
- 競爭分析:本分析詳細評估了混凝土纖維市場主要製造商的市場佔有率、成長策略和服務產品,其中包括 Bekaert(比利時)、Sika(瑞士)、Owens Corning(美國)、Cemex SAB de CV(墨西哥)、ABC Polymer Industries, LLC(美國)、FORTA(美國)、The Euclid Chemical(墨西哥)、ABC Polymer Industries, LLC(美國)、FORTA(美國)、The Euclid Chemical Company(美國)、ChipNhip(美國). Inc(美國)、ArcelorMittal(盧森堡)和 Chryso(法國)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 新的經營模式和生態系統的變化
- 一級/二級/三級公司的策略性舉措
- 波特五力分析
- 價值鏈分析
- 生態系分析
- 價格分析
- 宏觀經濟指標
- 2025年美國關稅對混凝土纖維市場的影響
- 貿易分析
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 重要會議和活動
第5章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 技術/產品藍圖
- 專利分析
- 未來應用
- 人工智慧/生成式人工智慧對混凝土纖維市場的影響
第6章:監理情勢與永續性舉措
- 當地法規和合規性
- 對永續性的承諾
- 監理政策和永續性舉措的影響
- 認證、標籤檢視和環境標準
第7章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 實施障礙和內部挑戰
- 各個終端用戶產業尚未滿足的需求
- 市場盈利
第8章:混凝土纖維市場(依形式分類)
- 單絲
- 多絲纖維
- 纖維化
- 切碎
- 其他
第9章:混凝土纖維市場(按類型分類)
- 鋼纖維
- 合成纖維
- 玻璃纖維
- 天然纖維
- 玄武岩纖維
第10章:混凝土纖維市場(依應用領域分類)
- 樓板和地板
- 預製混凝土
- 噴混凝土
- 鋪砌道路
- 其他
第11章:混凝土纖維市場(依應用領域分類)
- 交通基礎設施
- 建築/施工
- 採礦和隧道
- 工業地板材料
- 其他
第12章:混凝土纖維市場(依地區分類)
- 亞太地區
- 中國
- 印度
- 日本
- 韓國
- 其他
- 歐洲
- 德國
- 英國
- 法國
- 義大利
- 西班牙
- 其他
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 中東和非洲
- 海灣合作理事會國家
- 南非
- 其他
- 南美洲
- 巴西
- 阿根廷
- 其他
第13章 競爭格局
- 主要參與企業的策略/優勢,2023-2026 年
- 2023-2025年收入分析
- 2025年市佔率分析
- 企業估值和財務指標
- 品牌/產品對比
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 競爭格局
第14章:公司簡介
- 主要參與企業
- BEKAERT
- SIKA
- OWENS CORNING
- CEMEX, SAB DE CV
- ABC POLYMER INDUSTRIES, LLC
- FORTA
- THE EUCLID CHEMICAL COMPANY
- BARCHIP PTY LTD.
- NYCON
- FIBERCON INTERNATIONAL INC.
- ARCELORMITTAL
- CHRYSO
- 其他公司
- KRAMPEHAREX GMBH & CO. KG
- MASTER BUILDERS SOLUTIONS
- NIPPON SEISEN CO., LTD.
- SPAJIC DOO
- CREAFILL
- MINIFIBERS, INC.
- HUNAN SUNSHINE STEEL FIBER CO., LTD.
- KOSTEEL CO., LTD.
- GANZHOU DAYE METAL FIBER CO., LTD.
- TENGZHOU STAR SMITH METAL PRODUCTS CO., LTD.
- BILSTEIN STEEL FIBER GMBH
- KALYANI
- NUOVAFIL INFOTECK PVT LTD.
第15章:調查方法
第16章附錄
The concrete fiber market is projected to reach USD 4.09 billion by 2031 from USD 2.85 billion in 2026, at a CAGR of 7.5%. The market for concrete fiber is driven by rapid infrastructure development, urbanization, and increasing construction work, including residential, commercial, industrial, and transportation. Demand for durable, high-performance concrete has been making fibers a popular add-on to help with crack resistance, tensile strength, toughness, impact resistance, and overall service life. Fiber-reinforced concrete is being used in slabs and floors, precast concrete, shotcrete, pavements, tunnels, and mining use cases.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2025-2031 |
| Base Year | 2026 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million) / (USD Billion) |
| Segments | by Type, by Form, by Application, by End-use industry |
| Regions covered | North America Europe Asia Pacific Middle East & Africa South America |
At the same time, investments going into roads, bridges, metro systems, airports, tunnels, and industrial facilities are opening real doors for concrete fiber manufacturers. The need to shorten construction time, lower maintenance costs, and reduce reliance on the usual conventional reinforcement makes fiber adoption more attractive. On top of that, a stronger focus on sustainable construction, meaning resource-efficient building practices, is also supporting the market.
"Synthetic fibers will be the second-fastest-growing type in the concrete fiber market during the forecast period."
Synthetic fiber is the second-largest type in the concrete fiber market during the forecast period because it is a lightweight, corrosion-resistant, and cost-effective reinforcement approach. These fibers, especially polypropylene-based fibers, help a lot with controlling plastic shrinkage and cracking, while at the same time, they also boost toughness, impact resistance, and overall durability. Unlike steel fibers, they do not corrode, so they tend to fit structures that are constantly exposed to moisture, chemicals, and tougher, more aggressive surroundings. These fibers are used in slabs & floors, precast concrete, pavements, shotcrete, and other related uses. In addition, the growing infrastructure development and urbanization, along with the demand for longer-lasting concrete solutions, keep pushing their adoption.
"Multifilament is the second-largest form segment in the concrete fiber market during the forecast period."
Multifilament is the second-largest form in the concrete fiber market, mostly because it can do crack control really well, and reinforcement through the distribution of multiple fine filaments gets spread around through the concrete matrix. Its internal structure helps with resisting plastic shrinkage, limiting cracking, and reducing surface deterioration too, so it ends up being a good fit for projects that need extra durability overall. These fibers are used in slabs and floors, in precast concrete, pavements, shotcrete, and some other construction. They are also lightweight, so handling is more convenient, and they mix easily with the usual concrete mixing processes. More and more companies are adopting synthetic fiber-reinforced concrete, especially where corrosion resistance and efficient crack management really matter, and that is also pushing demand upward. With construction activity continuing to rise and infrastructure spending staying strong, multifilament is expected to keep its strong position after monofilament.
"Mining & tunnel is expected to become the second-fastest-growing end-use industry in the concrete fiber market."
Mining & tunnel is expected to become the second-fastest-growing end-use industry in the concrete fiber market, mostly because underground construction keeps expanding, plus mining work and tunnel development worldwide are also getting stronger. Fiber-reinforced concrete, and especially fiber-reinforced shotcrete, tends to deliver better toughness, higher crack resistance, as well as impact resistance and durability. So it is basically a practical choice for harsh subterranean surroundings. In many cases, fibers can cut down on the amount of conventional reinforcement, or even replace part of it, which helps crews install faster and overall improves construction efficiency in places that are not easy to reach. Meanwhile, metro systems keep rolling out, transportation tunnels are rising, underground mines keep needing upgrades, and other infrastructure projects too are pushing higher demand for long-lasting ground support and tunnel lining solutions. Also, the push to boost structural safety, stretch the service life, and lower maintenance effort is making concrete fibers more appealing. Altogether, these drivers are backing solid growth in mining & tunnel applications across both developed and emerging markets.
"North America is the second-largest region in the concrete fiber market during the forecast period."
North America is the second-largest region in the concrete fiber market, mostly backed by robust construction efforts, modernization of infrastructure, and this ongoing need for tough, durable concrete solutions that last. In the US, in particular, a big portion of the regional demand comes from funds being put into roads, bridges, airports, tunnels, commercial buildings, and industrial facilities. Also, the region is seeing more widespread use of fiber-reinforced concrete in slabs and floors, precast parts, pavements, and shotcrete, as well as for restoration work, aiming to boost durability, reduce cracking tendencies, and extend service life. Government infrastructure spend, especially money directed to transportation and public projects, also keeps pushing growth. On top of that, established construction methods, some steady technological advancements in fiber-reinforced concrete, and the presence of major concrete fiber manufacturers help keep the market stronger here.
Extensive primary interviews were conducted to determine and verify the market size for several segments and subsegments, and the information gathered through secondary research was used.
The breakdown of primary interviews is given below:
- By Department: Tier 1: 40%, Tier 2: 25%, and Tier 3: 35%
- By Designation: C-level Executives: 35%, Directors: 30%, and Others: 35%
- By Region: North America: 25%, Europe: 45%, Asia Pacific: 20%, South America: 5%, and Middle East & Africa 5%
Bekaert (Belgium), Sika (Switzerland), Owens Corning (US), Cemex S.A.B de C.V (Mexico), ABC Polymer Industries, LLC (US), FORTA (US), The Euclid Chemical Company (US), BarChip Pty Ltd. (Japan), Nycon (US), Fibercon International Inc (US), ArcelorMittal (Luxembourg), and Chryso (France) are some of the key players in the concrete fiber market. The study includes an in-depth competitive analysis of these key players, along with their company profiles, recent developments, and key market strategies.
Research Coverage
The market study covers the concrete fiber market across various segments. It aims to estimate market size and growth potential by type, form, application, end-use industry, and region. The study also includes an in-depth competitive analysis of key players in the market, their company profiles, key observations on their products and business offerings, recent developments undertaken by them, and key growth strategies adopted by them to improve their position in the concrete fiber market.
Key Benefits of Buying the Report
The report is expected to help leaders and new entrants in this market share the most accurate available revenue figures for the overall concrete fiber market and its segments and subsegments. This report is projected to help stakeholders understand the competitive landscape of the market, gain insights to improve their businesses' positions, and plan suitable go-to-market strategies. The report also aims to help stakeholders understand the pulse of the market and provide them with information on the key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (Increasing infrastructure development, Rising demand for durable and high-performance concrete), restraints (Volatile raw material prices, Higher initial cost than conventional reinforcement), opportunities (Expansion of tunnel and underground construction, Development of sustainable and bio-based fibers), challenges (Achieving uniform fiber dispersion, Meeting project-specific performance requirements).
- Product Development/Innovation: Detailed insights on upcoming technologies, research and development activities, and product and service launches in the concrete fiber market
- Market Development: Comprehensive information about lucrative markets, by analyzing the concrete fiber market across varied regions
Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the concrete fiber market
- Competitive Assessment: In-depth assessment of market share, growth strategies, and service offerings of leading players such as Bekaert (Belgium), Sika (Switzerland), Owens Corning (US), Cemex S.A.B de C.V (Mexico), ABC Polymer Industries, LLC (US), FORTA (US), The Euclid Chemical Company (US), BarChip Pty Ltd. (Japan), Nycon (US), Fibercon International Inc (US), ArcelorMittal (Luxembourg), and Chryso (France), among others, are the top manufacturers covered in the concrete fiber market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN CONCRETE FIBER MARKET
- 2.4 HIGH GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN CONCRETE FIBER MARKET
- 3.2 CONCRETE FIBER MARKET, BY TYPE
- 3.3 CONCRETE FIBER MARKET, BY FORM
- 3.4 CONCRETE FIBER MARKET, BY APPLICATION
- 3.5 CONCRETE FIBER MARKET, BY END-USE INDUSTRY
- 3.6 CONCRETE FIBER MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising investment in infrastructure and construction
- 4.2.1.2 Growing demand for high-performance concrete
- 4.2.1.3 Increasing adoption in industrial floors and slabs
- 4.2.2 RESTRAINTS
- 4.2.2.1 Volatility in raw material prices
- 4.2.2.2 High initial material cost
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expansion of tunnel and underground construction
- 4.2.3.2 Development of sustainable and bio-based fibers
- 4.2.4 CHALLENGES
- 4.2.4.1 Achieving uniform fiber dispersion
- 4.2.4.2 Meeting project-specific performance requirements
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN CONCRETE FIBER MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
- 4.7 PORTER'S FIVE FORCES ANALYSIS
- 4.7.1 THREAT OF NEW ENTRANTS
- 4.7.2 THREAT OF SUBSTITUTES
- 4.7.3 BARGAINING POWER OF SUPPLIERS
- 4.7.4 BARGAINING POWER OF BUYERS
- 4.7.5 INTENSITY OF COMPETITIVE RIVALRY
- 4.8 VALUE CHAIN ANALYSIS
- 4.8.1 RAW MATERIAL SUPPLIERS
- 4.8.2 MANUFACTURERS
- 4.8.3 DISTRIBUTORS
- 4.8.4 END USERS
- 4.9 ECOSYSTEM ANALYSIS
- 4.10 PRICING ANALYSIS
- 4.10.1 AVERAGE SELLING PRICE, BY REGION
- 4.10.2 AVERAGE SELLING PRICE, BY KEY PLAYERS
- 4.10.3 AVERAGE SELLING PRICE, BY TYPE
- 4.11 MACROECONOMIC INDICATORS
- 4.11.1 GLOBAL GDP TRENDS
- 4.12 IMPACT OF 2025 US TARIFFS ON CONCRETE FIBER MARKET
- 4.12.1 INTRODUCTION
- 4.12.2 KEY TARIFF RATES
- 4.12.3 PRICE IMPACT ANALYSIS
- 4.12.4 IMPACT ON COUNTRIES/REGIONS
- 4.12.4.1 North America
- 4.12.4.2 Europe
- 4.12.4.3 Asia Pacific
- 4.12.5 IMPACT ON END-USE INDUSTRIES
- 4.13 TRADE ANALYSIS
- 4.13.1 IMPORT SCENARIO (HS CODE 732690)
- 4.13.2 EXPORT SCENARIO (HS CODE 732690)
- 4.14 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 4.15 INVESTMENT AND FUNDING SCENARIO
- 4.16 CASE STUDY ANALYSIS
- 4.16.1 SIKAFIBER PP-940/50 FOR INDUSTRIAL FLOORING AT ASPROKAT S.A.
- 4.16.2 BASALT FIBER REINFORCEMENT FOR AIRPORT RUNWAY PAVEMENT
- 4.17 KEY CONFERENCES & EVENTS
5 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 5.1 TECHNOLOGY ANALYSIS
- 5.1.1 KEY TECHNOLOGIES
- 5.1.1.1 Advanced fiber engineering
- 5.1.1.2 Hybrid fiber reinforcement
- 5.1.2 COMPLEMENTARY TECHNOLOGIES
- 5.1.2.1 Automated fiber dosing
- 5.1.2.2 Concrete rheology control
- 5.1.3 ADJACENT TECHNOLOGIES
- 5.1.3.1 3D concrete printing
- 5.1.3.2 Robotic shotcrete systems
- 5.1.1 KEY TECHNOLOGIES
- 5.2 TECHNOLOGY/PRODUCT ROADMAP
- 5.2.1 SHORT-TERM (2026-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 5.2.2 MID-TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 5.2.3 LONG-TERM (2030-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 5.3 PATENT ANALYSIS
- 5.3.1 LEGAL STATUS OF PATENTS
- 5.3.2 JURISDICTION ANALYSIS
- 5.4 FUTURE APPLICATIONS
- 5.4.1 3D-PRINTED CONCRETE BUILDING STRUCTURES
- 5.4.2 SMART REINFORCED INFRASTRUCTURE SYSTEMS
- 5.4.3 LOW-CARBON CONCRETE CONSTRUCTION PROJECTS
- 5.4.4 ROBOTIC SHOTCRETE CONSTRUCTION APPLICATIONS
- 5.4.5 HIGH-PERFORMANCE PRECAST CONCRETE COMPONENTS
- 5.5 IMPACT OF AI/GENERATIVE AI ON CONCRETE FIBER MARKET
- 5.5.1 TOP USE CASES AND MARKET POTENTIAL
- 5.5.2 BEST PRACTICES IN CONCRETE FIBER PROCESSING
- 5.5.3 CASE STUDIES OF AI IMPLEMENTATION IN CONCRETE FIBER MARKET
- 5.5.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 5.5.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN CONCRETE FIBER MARKET
6 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 6.1 REGIONAL REGULATIONS AND COMPLIANCE
- 6.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 6.1.2 INDUSTRY STANDARDS
- 6.2 SUSTAINABILITY INITIATIVES
- 6.3 IMPACT OF REGULATORY POLICIES AND SUSTAINABILITY INITIATIVES
- 6.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
7 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 7.1 INTRODUCTION
- 7.2 DECISION-MAKING PROCESS
- 7.3 KEY STAKEHOLDERS AND BUYING CRITERIA
- 7.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.3.2 BUYING CRITERIA
- 7.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 7.5 UNMET NEEDS IN VARIOUS END-USE INDUSTRIES
- 7.6 MARKET PROFITABILITY
- 7.6.1 REVENUE POTENTIAL
- 7.6.2 COST DYNAMICS
- 7.6.3 MARGIN OPPORTUNITIES IN KEY END-USE SECTORS
8 CONCRETE FIBER MARKET, BY FORM
- 8.1 INTRODUCTION
- 8.2 MONOFILAMENT
- 8.2.1 SUPPORTS CRACK CONTROL, DURABILITY, AND CORROSION-FREE REINFORCEMENT IN CONCRETE APPLICATIONS
- 8.3 MULTIFILAMENT
- 8.3.1 ENABLES WIDESPREAD MICRO-REINFORCEMENT AND IMPROVES CONCRETE COHESIVENESS DURING CURING
- 8.4 FIBRILLATED
- 8.4.1 ENHANCES MECHANICAL INTERLOCKING AND MAINTAINS REINFORCEMENT DISTRIBUTION WITHIN CONCRETE
- 8.5 CHOPPED
- 8.5.1 PROVIDES CONVENIENT, STANDARDIZED, AND APPLICATION-SPECIFIC DISTRIBUTED REINFORCEMENT
- 8.6 OTHER FORMS
9 CONCRETE FIBER MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 STEEL FIBER
- 9.2.1 EXTENSIVE ADOPTION IN INDUSTRIAL FLOORS, TUNNELS, AND PAVEMENTS TO DRIVE MARKET
- 9.3 SYNTHETIC FIBER
- 9.3.1 LIGHTWEIGHT, CORROSION-RESISTANT, EASY TO HANDLE, AND EXCELLENT CRACK-CONTROL PROPERTIES TO DRIVE MARKET
- 9.4 GLASS FIBER
- 9.4.1 DEMAND FOR LIGHTWEIGHT AND ARCHITECTURAL CONCRETE TO FUEL MARKET GROWTH
- 9.5 NATURAL FIBER
- 9.5.1 GROWING DEMAND FOR LOW-IMPACT CONSTRUCTION MATERIALS TO SUPPORT MARKET
- 9.6 BASALT FIBER
- 9.6.1 ADOPTION IN CORROSION-PRONE INFRASTRUCTURE TO DRIVE DEMAND
10 CONCRETE FIBER MARKET, BY APPLICATION
- 10.1 INTRODUCTION
- 10.2 SLABS & FLOORS
- 10.2.1 STRENGTHENS LARGE-AREA CONCRETE SURFACES AGAINST CRACKING, HEAVY LOADS & REPEATED TRAFFIC
- 10.3 PRECAST CONCRETE
- 10.3.1 STREAMLINES FACTORY PRODUCTION THROUGH CONSISTENT REINFORCEMENT, FASTER DEMOLDING & EASIER HANDLING
- 10.4 SHOTCRETE
- 10.4.1 PROVIDES RAPID, DISTRIBUTED REINFORCEMENT FOR TUNNELING, MINING & UNDERGROUND STRUCTURAL SUPPORT
- 10.5 PAVEMENTS
- 10.5.1 IMPROVES PAVEMENT TOUGHNESS, CRACK RESISTANCE & DURABILITY UNDER REPEATED LOADING AND ENVIRONMENTAL EXPOSURE
- 10.6 OTHER APPLICATIONS
11 CONCRETE FIBER MARKET, BY END-USE INDUSTRY
- 11.1 INTRODUCTION
- 11.2 TRANSPORT INFRASTRUCTURE
- 11.2.1 IMPROVES CONCRETE DURABILITY UNDER REPEATED TRAFFIC, LOADING & ENVIRONMENTAL EXPOSURE
- 11.3 BUILDING & CONSTRUCTION
- 11.3.1 ENHANCES CRACK CONTROL, DURABILITY & CONSTRUCTION EFFICIENCY ACROSS DIVERSE STRUCTURES
- 11.4 MINING & TUNNEL
- 11.4.1 PROVIDES HIGH-TOUGHNESS REINFORCEMENT FOR DEMANDING UNDERGROUND CONSTRUCTION & STABILIZATION
- 11.5 INDUSTRIAL FLOORING
- 11.5.1 DELIVERS DURABLE FLOORS FOR CONTINUOUS TRAFFIC, EQUIPMENT MOVEMENT & MECHANICAL STRESSES
- 11.6 OTHER END-USE INDUSTRIES
12 CONCRETE FIBER MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 ASIA PACIFIC
- 12.2.1 CHINA
- 12.2.1.1 Shield tunneling & precast production drive high-volume fiber consumption
- 12.2.2 INDIA
- 12.2.2.1 Expressway development & expanding national highway network accelerating fiber adoption
- 12.2.3 JAPAN
- 12.2.3.1 Demand for ultra-high-performance concrete & structural rehabilitation to drive market
- 12.2.4 SOUTH KOREA
- 12.2.4.1 Rising demand for tunnel engineering & performance testing to drive market
- 12.2.5 REST OF ASIA PACIFIC
- 12.2.1 CHINA
- 12.3 EUROPE
- 12.3.1 GERMANY
- 12.3.1.1 Infrastructure renewal fund accelerating fiber adoption in bridges & rail assets
- 12.3.2 UK
- 12.3.2.1 Rising focus on structural efficiency, resource optimization, and low-carbon construction to drive market
- 12.3.3 FRANCE
- 12.3.3.1 UHPFRC expertise driving high-performance fiber applications in structural rehabilitation
- 12.3.4 ITALY
- 12.3.4.1 Tunnel & seismic infrastructure development creating demand for high-toughness fiber systems
- 12.3.5 SPAIN
- 12.3.5.1 Development of high-speed rail, transport infrastructure, and precast construction to drive market
- 12.3.6 REST OF EUROPE
- 12.3.1 GERMANY
- 12.4 NORTH AMERICA
- 12.4.1 US
- 12.4.1.1 Rising federal infrastructure investment fueling demand
- 12.4.2 CANADA
- 12.4.2.1 Demand in long-life transportation assets to drive market growth
- 12.4.3 MEXICO
- 12.4.3.1 Expansion of underground mining & tunnel construction fueling demand for fiber-reinforced shotcrete
- 12.4.1 US
- 12.5 MIDDLE EAST & AFRICA
- 12.5.1 GCC COUNTRIES
- 12.5.1.1 Saudi Arabia
- 12.5.1.1.1 Vision 2030 mega-projects expanding fiber demand across large-scale concrete infrastructure
- 12.5.1.2 UAE
- 12.5.1.2.1 Metro, high-rise & bridge construction fueling fiber applications
- 12.5.1.3 Rest of GCC countries
- 12.5.1.1 Saudi Arabia
- 12.5.2 SOUTH AFRICA
- 12.5.2.1 Road rehabilitation & underground mining creating demand for structural & shotcrete fibers
- 12.5.3 REST OF MIDDLE EAST & AFRICA
- 12.5.1 GCC COUNTRIES
- 12.6 SOUTH AMERICA
- 12.6.1 BRAZIL
- 12.6.1.1 Demand across urban mobility, sanitation & nationwide infrastructure projects to drive market
- 12.6.2 ARGENTINA
- 12.6.2.1 Grid expansion & Vaca Muerta development opening market opportunities in heavy-duty industrial construction
- 12.6.3 REST OF SOUTH AMERICA
- 12.6.1 BRAZIL
13 COMPETITIVE LANDSCAPE
- 13.1 INTRODUCTION
- 13.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN, 2023-2026
- 13.3 REVENUE ANALYSIS, 2023-2025
- 13.4 MARKET SHARE ANALYSIS, 2025
- 13.4.1 BEKAERT
- 13.4.2 ARCELORMITTAL
- 13.4.3 SIKA
- 13.4.4 OWENS CORNING
- 13.4.5 CEMEX S.A.B. DE C.V.
- 13.5 COMPANY VALUATION AND FINANCIAL METRICS
- 13.6 BRAND/PRODUCT COMPARISON
- 13.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.7.1 STARS
- 13.7.2 EMERGING LEADERS
- 13.7.3 PERVASIVE PLAYERS
- 13.7.4 PARTICIPANTS
- 13.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.7.5.1 Company footprint
- 13.7.5.2 Region footprint
- 13.7.5.3 Type footprint
- 13.7.5.4 Form footprint
- 13.7.5.5 Application footprint
- 13.7.5.6 End-use industry footprint
- 13.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.8.1 PROGRESSIVE COMPANIES
- 13.8.2 RESPONSIVE COMPANIES
- 13.8.3 DYNAMIC COMPANIES
- 13.8.4 STARTING BLOCKS
- 13.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 13.8.5.1 Detailed list of key startups/SMEs
- 13.8.5.2 Competitive benchmarking of key startups/SMEs
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 PRODUCT LAUNCHES
- 13.9.2 DEALS
- 13.9.3 EXPANSIONS
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 BEKAERT
- 14.1.1.1 Business overview
- 14.1.1.2 Products/Solutions/Services offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Product launches
- 14.1.1.3.2 Deals
- 14.1.1.3.3 Expansions
- 14.1.1.4 MnM view
- 14.1.1.4.1 Right to win
- 14.1.1.4.2 Strategic choices
- 14.1.1.4.3 Weaknesses and competitive threats
- 14.1.2 SIKA
- 14.1.2.1 Business overview
- 14.1.2.2 Products/Solutions/Services offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Expansions
- 14.1.2.4 MnM view
- 14.1.2.4.1 Right to win
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses and competitive threats
- 14.1.3 OWENS CORNING
- 14.1.3.1 Business overview
- 14.1.3.2 Products/Solutions/Services offered
- 14.1.3.3 MnM view
- 14.1.3.3.1 Right to win
- 14.1.3.3.2 Strategic choices
- 14.1.3.3.3 Weaknesses and competitive threats
- 14.1.4 CEMEX, S.A.B. DE C.V.
- 14.1.4.1 Business overview
- 14.1.4.2 Products/Solutions/Services offered
- 14.1.4.3 MnM view
- 14.1.4.3.1 Right to win
- 14.1.4.3.2 Strategic choices
- 14.1.4.3.3 Weaknesses and competitive threats
- 14.1.5 ABC POLYMER INDUSTRIES, LLC
- 14.1.5.1 Business overview
- 14.1.5.2 Products/Solutions/Services offered
- 14.1.5.3 MnM view
- 14.1.5.3.1 Right to win
- 14.1.5.3.2 Strategic choices
- 14.1.5.3.3 Weaknesses and competitive threats
- 14.1.6 FORTA
- 14.1.6.1 Business overview
- 14.1.6.2 Products/Solutions/Services offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Deals
- 14.1.6.3.2 Expansions
- 14.1.6.4 MnM view
- 14.1.7 THE EUCLID CHEMICAL COMPANY
- 14.1.7.1 Business overview
- 14.1.7.2 Products/Solutions/Services offered
- 14.1.7.3 MnM view
- 14.1.8 BARCHIP PTY LTD.
- 14.1.8.1 Business overview
- 14.1.8.2 Products/Solutions/Services offered
- 14.1.8.3 MnM view
- 14.1.9 NYCON
- 14.1.9.1 Business overview
- 14.1.9.2 Products/Solutions/Services offered
- 14.1.9.3 MnM view
- 14.1.10 FIBERCON INTERNATIONAL INC.
- 14.1.10.1 Business overview
- 14.1.10.2 Products/Solutions/Services offered
- 14.1.10.3 MnM view
- 14.1.11 ARCELORMITTAL
- 14.1.11.1 Business overview
- 14.1.11.2 Products/Solutions/Services offered
- 14.1.11.3 MnM view
- 14.1.12 CHRYSO
- 14.1.12.1 Business overview
- 14.1.12.2 Products/Solutions/Services offered
- 14.1.12.3 Recent developments
- 14.1.12.4 MnM view
- 14.1.1 BEKAERT
- 14.2 OTHER PLAYERS
- 14.2.1 KRAMPEHAREX GMBH & CO. KG
- 14.2.2 MASTER BUILDERS SOLUTIONS
- 14.2.3 NIPPON SEISEN CO., LTD.
- 14.2.4 SPAJIC DOO
- 14.2.5 CREAFILL
- 14.2.6 MINIFIBERS, INC.
- 14.2.7 HUNAN SUNSHINE STEEL FIBER CO., LTD.
- 14.2.8 KOSTEEL CO., LTD.
- 14.2.9 GANZHOU DAYE METAL FIBER CO., LTD.
- 14.2.10 TENGZHOU STAR SMITH METAL PRODUCTS CO., LTD.
- 14.2.11 BILSTEIN STEEL FIBER GMBH
- 14.2.12 KALYANI
- 14.2.13 NUOVAFIL INFOTECK PVT LTD.
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.1.1 SECONDARY DATA
- 15.1.1.1 List of secondary sources
- 15.1.1.2 Key data from secondary sources
- 15.1.2 PRIMARY DATA
- 15.1.2.1 List of primary interview participants-demand and supply sides
- 15.1.2.2 Key data from primary sources
- 15.1.2.3 Breakdown of primary interviews
- 15.1.2.4 Insights from industry experts
- 15.1.1 SECONDARY DATA
- 15.2 MARKET SIZE ESTIMATION
- 15.2.1 BOTTOM-UP APPROACH
- 15.2.2 TOP-DOWN APPROACH
- 15.3 FORECAST NUMBER CALCULATION
- 15.4 DATA TRIANGULATION
- 15.5 FACTOR ANALYSIS
- 15.6 RESEARCH ASSUMPTIONS
- 15.7 RESEARCH LIMITATIONS AND RISK ASSESSMENT
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS
List of Tables
- TABLE 1 CONCRETE FIBER MARKET: IMPACT OF PORTER'S FIVE FORCES
- TABLE 2 CONCRETE FIBER MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 3 AVERAGE SELLING PRICE TREND OF CONCRETE FIBER, BY REGION, 2023-2025 (USD/KG)
- TABLE 4 AVERAGE SELLING PRICE RANGE OF CONCRETE FIBER IN MAJOR END-USE INDUSTRY, BY KEY PLAYERS, 2025 (USD/KG)
- TABLE 5 AVERAGE SELLING PRICE TREND OF CONCRETE FIBER, BY TYPE, 2023-2025 (USD/KG)
- TABLE 6 PROJECTED REAL GDP GROWTH (ANNUAL PERCENT CHANGE) OF KEY COUNTRIES, 2021-2030
- TABLE 7 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 8 IMPORT SCENARIO FOR HS CODE 732690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 9 EXPORT SCENARIO FOR HS CODE 732690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 CONCRETE FIBER MARKET: CONFERENCES & EVENTS, 2026-2027
- TABLE 11 TOP USE CASES AND MARKET POTENTIAL
- TABLE 12 BEST PRACTICES: NOTABLE INDUSTRY PRACTICES BY LEADING COMPANIES
- TABLE 13 CONCRETE FIBER MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 14 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 15 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 MIDDLE EAST & AFRICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 GLOBAL STANDARDS IN CONCRETE FIBER MARKET
- TABLE 21 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN CONCRETE FIBER MARKET
- TABLE 22 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY APPLICATIONS (%)
- TABLE 23 KEY BUYING CRITERIA FOR KEY APPLICATIONS
- TABLE 24 CONCRETE FIBER MARKET: UNMET NEEDS IN KEY END-USE SECTORS
- TABLE 25 CONCRETE FIBER MARKET, BY FORM, 2023-2025 (USD MILLION)
- TABLE 26 CONCRETE FIBER MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 27 CONCRETE FIBER MARKET, BY FORM, 2023-2025 (KILOTON)
- TABLE 28 CONCRETE FIBER MARKET, BY FORM, 2026-2031 (KILOTON)
- TABLE 29 CONCRETE FIBER MARKET, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 30 CONCRETE FIBER MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 31 CONCRETE FIBER MARKET, BY TYPE, 2023-2025 (KILOTON)
- TABLE 32 CONCRETE FIBER MARKET, BY TYPE, 2026-2031 (KILOTON)
- TABLE 33 CONCRETE FIBER MARKET, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 34 CONCRETE FIBER MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 35 CONCRETE FIBER MARKET, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 36 CONCRETE FIBER MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 37 CONCRETE FIBER MARKET, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 38 CONCRETE FIBER MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 39 CONCRETE FIBER MARKET, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 40 CONCRETE FIBER MARKET, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 41 CONCRETE FIBER MARKET SIZE, BY REGION, 2023-2025 (USD MILLION)
- TABLE 42 CONCRETE FIBER MARKET SIZE, BY REGION, 2026-2031 (USD MILLION)
- TABLE 43 CONCRETE FIBER MARKET SIZE, BY REGION, 2023-2025 (KILOTON)
- TABLE 44 CONCRETE FIBER MARKET SIZE, BY REGION, 2026-2031 (KILOTON)
- TABLE 45 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 46 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 47 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 48 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 49 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 50 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 51 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (KILOTON)
- TABLE 52 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (KILOTON)
- TABLE 53 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (USD MILLION)
- TABLE 54 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (USD MILLION)
- TABLE 55 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (KILOTON)
- TABLE 56 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (KILOTON)
- TABLE 57 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 58 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 59 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 60 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 61 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 62 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 63 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 64 ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 65 CHINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 66 CHINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 67 CHINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 68 CHINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 69 INDIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 70 INDIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 71 INDIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 72 INDIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 73 JAPAN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 74 JAPAN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 75 JAPAN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 76 JAPAN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 77 SOUTH KOREA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 78 SOUTH KOREA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 79 SOUTH KOREA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 80 SOUTH KOREA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 81 REST OF ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 82 REST OF ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 83 REST OF ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 84 REST OF ASIA PACIFIC: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 85 EUROPE: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 86 EUROPE: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 87 EUROPE: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 88 EUROPE: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 89 EUROPE: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 90 EUROPE: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 91 EUROPE: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (KILOTON)
- TABLE 92 EUROPE: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (KILOTON)
- TABLE 93 EUROPE: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (USD MILLION)
- TABLE 94 EUROPE: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (USD MILLION)
- TABLE 95 EUROPE: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (KILOTON)
- TABLE 96 EUROPE: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (KILOTON)
- TABLE 97 EUROPE: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 98 EUROPE: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 99 EUROPE: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 100 EUROPE: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 101 EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 102 EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 103 EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 104 EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 105 GERMANY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 106 GERMANY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 107 GERMANY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 108 GERMANY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 109 UK: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 110 UK: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 111 UK: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 112 UK: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 113 FRANCE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 114 FRANCE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 115 FRANCE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 116 FRANCE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 117 ITALY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 118 ITALY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 119 ITALY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 120 ITALY: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 121 SPAIN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 122 SPAIN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 123 SPAIN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 124 SPAIN: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 125 REST OF EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 126 REST OF EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 127 REST OF EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 128 REST OF EUROPE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 129 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 130 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 131 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 132 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 133 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 134 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 135 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (KILOTON)
- TABLE 136 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (KILOTON)
- TABLE 137 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (USD MILLION)
- TABLE 138 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (USD MILLION)
- TABLE 139 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (KILOTON)
- TABLE 140 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (KILOTON)
- TABLE 141 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 142 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 143 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 144 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 145 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 146 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 147 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 148 NORTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 149 US: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 150 US: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 151 US: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 152 US: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 153 CANADA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 154 CANADA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 155 CANADA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 156 CANADA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 157 MEXICO: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 158 MEXICO: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 159 MEXICO: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 160 MEXICO: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 161 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 162 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 163 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 164 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 165 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 166 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 167 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (KILOTON)
- TABLE 168 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (KILOTON)
- TABLE 169 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (USD MILLION)
- TABLE 170 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (USD MILLION)
- TABLE 171 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (KILOTON)
- TABLE 172 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (KILOTON)
- TABLE 173 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 174 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 175 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 176 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 177 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 178 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 179 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 180 MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 181 SAUDI ARABIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 182 SAUDI ARABIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 183 SAUDI ARABIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 184 SAUDI ARABIA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 185 UAE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 186 UAE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 187 UAE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 188 UAE: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 189 REST OF GCC COUNTRIES: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 190 REST OF GCC COUNTRIES: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 191 REST OF GCC COUNTRIES: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 192 REST OF GCC COUNTRIES: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 193 SOUTH AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 194 SOUTH AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 195 SOUTH AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 196 SOUTH AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 197 REST OF MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 198 REST OF MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 199 REST OF MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 200 REST OF MIDDLE EAST & AFRICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 201 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (USD MILLION)
- TABLE 202 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 203 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2023-2025 (KILOTON)
- TABLE 204 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 205 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (USD MILLION)
- TABLE 206 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 207 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2023-2025 (KILOTON)
- TABLE 208 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY TYPE, 2026-2031 (KILOTON)
- TABLE 209 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (USD MILLION)
- TABLE 210 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (USD MILLION)
- TABLE 211 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2023-2025 (KILOTON)
- TABLE 212 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY FORM, 2026-2031 (KILOTON)
- TABLE 213 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (USD MILLION)
- TABLE 214 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 215 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2023-2025 (KILOTON)
- TABLE 216 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 217 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 218 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 219 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 220 SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 221 BRAZIL: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 222 BRAZIL: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 223 BRAZIL: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 224 BRAZIL: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 225 ARGENTINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 226 ARGENTINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 227 ARGENTINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 228 ARGENTINA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 229 REST OF SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (USD MILLION)
- TABLE 230 REST OF SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 231 REST OF SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2023-2025 (KILOTON)
- TABLE 232 REST OF SOUTH AMERICA: CONCRETE FIBER MARKET SIZE, BY END-USE INDUSTRY, 2026-2031 (KILOTON)
- TABLE 233 KEY PLAYERS' STRATEGIES/RIGHT TO WIN, 2023-2026
- TABLE 234 CONCRETE FIBER MARKET: DEGREE OF COMPETITION
- TABLE 235 CONCRETE FIBER MARKET: REGION FOOTPRINT
- TABLE 236 CONCRETE FIBER MARKET: TYPE FOOTPRINT
- TABLE 237 CONCRETE FIBER MARKET: FORM FOOTPRINT
- TABLE 238 CONCRETE FIBER MARKET: APPLICATION FOOTPRINT
- TABLE 239 CONCRETE FIBER MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 240 CONCRETE FIBER MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 241 CONCRETE FIBER MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (1/2)
- TABLE 242 CONCRETE FIBER MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES (2/2)
- TABLE 243 CONCRETE FIBER MARKET: PRODUCT LAUNCHES, JANUARY 2023- JULY 2026
- TABLE 244 CONCRETE FIBER MARKET: DEALS, JANUARY 2023-JULY 2026
- TABLE 245 CONCRETE FIBER MARKET: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 246 BEKAERT: COMPANY OVERVIEW
- TABLE 247 BEKAERT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 248 BEKAERT: PRODUCT LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 249 BEKAERT: DEALS, JANUARY 2023-JULY 2026
- TABLE 250 BEKAERT: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 251 SIKA: COMPANY OVERVIEW
- TABLE 252 SIKA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 253 SIKA: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 254 OWENS CORNING: COMPANY OVERVIEW
- TABLE 255 OWENS CORNING: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 256 CEMEX S.A.B. DE C.V.: COMPANY OVERVIEW
- TABLE 257 CEMEX S.A.B. DE C.V.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 258 ABC POLYMER INDUSTRIES, LLC: COMPANY OVERVIEW
- TABLE 259 ABC POLYMER INDUSTRIES, LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 260 FORTA: COMPANY OVERVIEW
- TABLE 261 FORTA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 262 FORTA: DEALS, JANUARY 2023-JULY 2026
- TABLE 263 FORTA: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 264 THE EUCLID CHEMICAL COMPANY: COMPANY OVERVIEW
- TABLE 265 THE EUCLID CHEMICAL COMPANY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 266 BARCHIP PTY LTD.: COMPANY OVERVIEW
- TABLE 267 BARCHIP PTY LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 268 NYCON: COMPANY OVERVIEW
- TABLE 269 NYCON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 270 FIBERCON INTERNATIONAL INC.: COMPANY OVERVIEW
- TABLE 271 FIBERCON INTERNATIONAL INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 272 ARCELORMITTAL: COMPANY OVERVIEW
- TABLE 273 ARCELORMITTAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 274 CHRYSO: COMPANY OVERVIEW
- TABLE 275 CHRYSO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 276 CHRYSO: DEALS, JANUARY 2023-JULY 2026
- TABLE 277 KRAMPEHAREX GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 278 MASTER BUILDERS SOLUTIONS: COMPANY OVERVIEW
- TABLE 279 NIPPON SEISEN CO., LTD.: COMPANY OVERVIEW
- TABLE 280 SPAJIC DOO: COMPANY OVERVIEW
- TABLE 281 CREAFILL: COMPANY OVERVIEW
- TABLE 282 MINIFIBERS, INC.: COMPANY OVERVIEW
- TABLE 283 HUNAN SUNSHINE STEEL FIBER CO., LTD.: COMPANY OVERVIEW
- TABLE 284 KOSTEEL CO., LTD.: COMPANY OVERVIEW
- TABLE 285 GANZHOU DAYE METAL FIBER CO., LTD.: COMPANY OVERVIEW
- TABLE 286 TENGZHOU STAR SMITH METAL PRODUCTS CO., LTD.: COMPANY OVERVIEW
- TABLE 287 BILSTEIN STEEL FIBER GMBH: COMPANY OVERVIEW
- TABLE 288 KALYANI: COMPANY OVERVIEW
- TABLE 289 NUOVAFIL INFOTECK PVT LTD.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 CONCRETE FIBER MARKET SEGMENTATION
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 CONCRETE FIBER MARKET, 2026-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN CONCRETE FIBER MARKET, 2022-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF CONCRETE FIBER MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN CONCRETE FIBER MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN CONCRETE FIBER MARKET DURING FORECAST PERIOD
- FIGURE 8 ASIA PACIFIC TO OFFER ATTRACTIVE OPPORTUNITIES FOR MARKET PLAYERS DURING FORECAST PERIOD
- FIGURE 9 STEEL SEGMENT TO LEAD CONCRETE FIBER MARKET DURING FORECAST PERIOD
- FIGURE 10 MONOFILAMENT SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 11 SLABS & FLOORS SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 12 BUILDING & CONSTRUCTION SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 13 INDIA TO WITNESS HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 14 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN CONCRETE FIBER MARKET
- FIGURE 15 CONCRETE FIBER MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 CONCRETE FIBER MARKET: VALUE CHAIN ANALYSIS
- FIGURE 17 CONCRETE FIBER MARKET: ECOSYSTEM ANALYSIS
- FIGURE 18 AVERAGE SELLING PRICE TREND, BY REGION, 2023-2025
- FIGURE 19 AVERAGE SELLING PRICE TREND, BY TYPE, 2023-2025
- FIGURE 20 IMPORT SCENARIO FOR HS CODE 732690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 21 EXPORT SCENARIO FOR HS CODE 732690-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025
- FIGURE 22 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 23 CONCRETE FIBER MARKET: INVESTMENT AND FUNDING SCENARIO, 2021-2024
- FIGURE 24 PATENTS APPLIED AND GRANTED, 2016-2025
- FIGURE 25 PATENT ANALYSIS, BY LEGAL STATUS
- FIGURE 26 TOP JURISDICTION, BY DOCUMENT
- FIGURE 27 CONCRETE FIBER MARKET: DECISION-MAKING FACTORS
- FIGURE 28 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY APPLICATIONS
- FIGURE 29 KEY BUYING CRITERIA FOR TOP THREE APPLICATIONS
- FIGURE 30 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 31 MONOFILAMENT TO ACCOUNT FOR LARGEST SHARE OF CONCRETE FIBER MARKET DURING FORECAST PERIOD
- FIGURE 32 STEEL FIBER TO ACCOUNT FOR LARGEST SHARE OF CONCRETE FIBER MARKET DURING FORECAST PERIOD
- FIGURE 33 SLABS & FLOORS TO ACCOUNT FOR LARGEST SHARE OF CONCRETE FIBER MARKET DURING FORECAST PERIOD
- FIGURE 34 TRANSPORT INFRASTRUCTURE TO ACCOUNT FOR LARGEST SHARE OF CONCRETE FIBER MARKET DURING FORECAST PERIOD
- FIGURE 35 INDIA TO REGISTER HIGHEST GROWTH IN CONCRETE FIBER MARKET DURING FORECAST PERIOD
- FIGURE 36 ASIA PACIFIC: CONCRETE FIBER MARKET SNAPSHOT
- FIGURE 37 EUROPE: CONCRETE FIBER MARKET SNAPSHOT
- FIGURE 38 NORTH AMERICA: CONCRETE FIBER MARKET SNAPSHOT
- FIGURE 39 REVENUE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2023-2025
- FIGURE 40 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 41 COMPANY VALUATION (USD BILLION)
- FIGURE 42 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 43 BRAND/PRODUCT COMPARISON
- FIGURE 44 CONCRETE FIBER MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 45 CONCRETE FIBER MARKET: COMPANY FOOTPRINT
- FIGURE 46 CONCRETE FIBER MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 47 BEKAERT: COMPANY SNAPSHOT
- FIGURE 48 SIKA: COMPANY SNAPSHOT
- FIGURE 49 OWENS CORNING: COMPANY SNAPSHOT
- FIGURE 50 CEMEX S.A.B. DE C.V.: COMPANY SNAPSHOT
- FIGURE 51 ARCELORMITTAL: COMPANY SNAPSHOT
- FIGURE 52 CONCRETE FIBER MARKET: RESEARCH DESIGN
- FIGURE 53 CONCRETE FIBER MARKET: BOTTOM-UP APPROACH
- FIGURE 54 CONCRETE FIBER MARKET: TOP-DOWN APPROACH
- FIGURE 55 MARKET SIZE ESTIMATION NOTES
- FIGURE 56 DEMAND-SIDE FORECAST PROJECTIONS
- FIGURE 57 CONCRETE FIBER MARKET: DATA TRIANGULATION

 混凝土纖維:市場佔有率分析、產業趨勢與統計、成長預測(2026-2031)
 2026年全球環氧塗層銷釘市場報告2026年全球基礎設施混凝土纖維市場報告2026年全球混凝土纖維市場報告
 混凝土增強纖維市場規模、佔有率、成長及全球產業分析:按類型、應用和地區分類的洞察,2026-2034 年預測
 纖維增強混凝土市場:纖維類型、複合材料、增強形式、應用和最終用途—2026-2032年全球市場預測
 纖維增強混凝土市場:按類型、應用和地區分類混凝土纖維市場:依纖維類型、纖維長度、應用、最終用途及通路分類-2026-2032年全球市場預測
 全球混凝土增強纖維市場:市場規模、佔有率和趨勢分析(按產品、應用和地區分類),細分市場預測(2026-2033 年)全球混凝土增強纖維市場規模、佔有率、趨勢和成長分析報告(2026-2034)