


 |
市場調查報告書
商品編碼
2126324
全球種子披衣市場:依添加劑類型、包衣類型、作物類型、形態、加工類型和地區分類-預測至2031年Seed Coating Market by Additive Type (Polymers, Colorants, Binders, Minerals/Pumice, Active Ingredients), Crop Type, Process (Film Coating, Pelleting, Encrusting), Coating Type (Bio-based, Synthetic), Form, and Region - Global Forecast To 2031 |
||||||


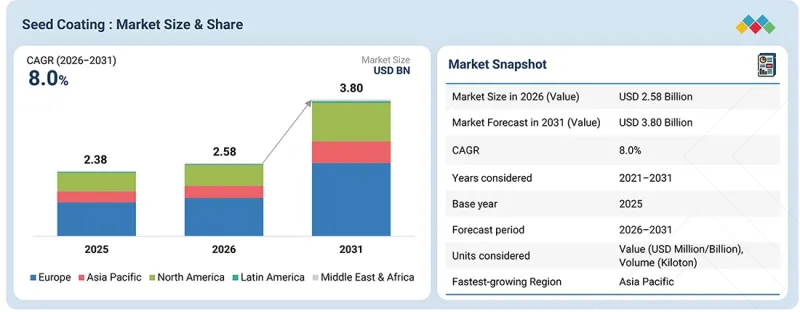
預計到 2026 年,種子披衣市場價值將達到 25.8 億美元,到 2031 年將達到 38 億美元,複合年成長率為 8.0%。
種子披衣市場的發展動力源於消費者對高品質種子日益成長的需求,這些種子能夠提高發芽率、抵禦早期病蟲害並改善作物均勻度。永續農業實踐的興起、生物來源材料應用的增加以及精密農業的普及,進一步推動了該市場的發展。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(美元)和數量(千噸) |
| 部分 | 依添加劑類型、塗層類型、作物類型、形態、加工類型、區域 |
| 目標區域 | 北美、歐洲、亞太地區、南美及其他地區 |
此外,政府扶持政策以及在耕地有限的情況下提高作物產量的需求持續推動市場成長。包衣技術的進步,例如聚合物基和生物基配方,也提高了種子的性能和處理效率。將微量元素、殺蟲劑和微生物製劑添加到包覆中,進一步提升了種子對農民的價值。此外,農民對種子處理長期效益的認知不斷提高,也加速了種子處理的普及應用。
“在按形態分類的種子披衣市場中,液體包衣佔據最大的市場佔有率。”
以劑型分類,液態種子種子披衣佔據最大的市場。這主要歸功於其卓越的施用效率、均勻的覆蓋效果以及對各種種子類型的適應性。液態包衣能夠將肥料、微量元素、殺菌劑、殺蟲劑和生技藥品等活性成分直接、精準地施用於種子表面,從而確保性能穩定並提高發芽率。這種劑型適用於大規模農業生產,由於可以使用自動化加工設備輕鬆施用,因此在商業化種植中備受青睞。此外,與乾粉劑型相比,液態種子披衣具有更好的附著力和更少的粉塵擴散,從而改善了種子處理、安全性和對環境法規的遵守。
“在種子披衣市場的工藝環節中,包覆(包衣形成)環節佔據最大的市場佔有率。”
由於包衣技術能夠改善種子的大小、形狀、均勻性和操作性能,預計包衣細分市場將在種子披衣市場中呈現最高的成長率。包衣技術允許在保持種子原有形狀的同時塗覆包衣和活性成分,使其適用於精準播種和機械化播種。蔬菜、穀物和特種種子領域對包覆技術的日益普及也進一步推動了該細分市場的成長。
預計歐洲將在全球種子披衣市場中呈現顯著成長。
在歐洲,種子披衣市場預計將呈現顯著成長,這主要得益於對永續農業的高度重視以及旨在推廣環保材料使用的嚴格法規結構。在歐盟法規的支持下,生物種子處理和無微塑膠包衣技術的日益普及,推動了先進種子披衣技術的創新和投資。此外,法國、德國和荷蘭等主要農業經濟體的存在,以及農民對包衣種子在提高作物產量和資源利用效率方面益處的認知不斷提高,也促進了全部區域市場的穩步成長。
市場的主要參與者包括BASF股份公司(德國)、Syensqo(比利時)、科萊恩(瑞士)、科萊恩國際有限公司(英國)、森馨科技公司(美國)、Germains Seed Technology(英國)、米利肯(美國)、科思創股份公司(德國)、BrettYoung(加拿大)、Chromatech Incorporated(美國)、美國)、0.S. Labs(美國)、CR Minerals, LLC(美國)和Universal Coating Systems(美國)。
其他主要公司包括 Acadian Plant Health(加拿大)、Smith Seed Services(美國)、Little's Agrivet(印度)、AlfaGen Seeds Company Pty Ltd.(澳洲)、Agathos BV(荷蘭)、SP 科爾TECHNOVATIONS PVT LTD.(印度)。
調查範圍:
本研究報告根據種子披衣類型(聚合物、著色劑、礦物/浮石、粘合劑、活性成分及其他添加劑)、加工類型(薄膜包衣、製粒和包衣)、作物類型(穀物、水果和蔬菜、油籽和豆類、花卉和觀賞植物及其他作物)、南美包衣類型(合成和生物基)、形態(液體和固體)和其他地區種子、植物和其他地區進行亞種子區進行亞種子市場、植物生物基區和其他地區。報告涵蓋了影響種子披衣市場成長的關鍵因素的詳細信息,例如促進因素、阻礙因素、挑戰和機會。該報告還對主要行業參與企業進行了詳細分析,深入探討了他們的業務概況、服務、關鍵策略、夥伴關係、合作關係、新服務推出、併購以及與種子披衣市場相關的最新發展。此外,該報告還對種子披衣市場生態系統中新興的新創公司進行了競爭分析。此外,該研究還涵蓋了行業特定趨勢,例如技術分析、生態系統和市場映射以及專利和監管環境。
購買本報告的理由:
本報告為市場領導和新參與企業提供種子披衣市場整體及各細分市場收入的最準確估計值。它幫助相關人員了解競爭格局,最佳化業務定位,並深入了解市場動態,從而製定合適的打入市場策略。此外,本報告還幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 影響種子披衣市場成長的關鍵促進因素(技術創新)、阻礙因素(嚴格的法規環境)、機會(針對特定作物的訂製包衣)和挑戰(高昂的研發和配方開發成本)分析。
- 新產品發布/創新:深入了解種子披衣市場的研發活動和新產品發布。
- 市場趨勢:盈利市場的全面資訊-本報告分析了各個地區的種子披衣市場。
- 市場多元化:有關種子披衣市場的新服務、未開發的市場、近期趨勢和投資的全面資訊。
- 競爭評估:對種子披衣市場主要參與者的市場佔有率、成長策略、產品線、品牌/產品比較和產品部署狀況進行詳細評估,包括BASF股份公司(德國)、Syensqo(比利時)、科萊恩(英國)、科萊恩國際有限公司(英國)、森馨科技公司(美國)和Germains Seed Technology(英國)以及其他公司。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 新的經營模式和生態系統的變化
- 參與企業一級/二級/三級市場的策略性舉措。
第5章 產業趨勢
- 波特五力分析
- 總體經濟指標
- 價值鏈分析
- 生態系分析
- 價格分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 投資和資金籌措場景
- 影響客戶業務的趨勢/顛覆性因素
- 案例研究分析
- 2026年美國關稅對種子披衣市場的影響
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要新興技術
- 互補技術
- 鄰近技術
- 技術/產品藍圖
- 專利分析
- 未來應用
- 生成式人工智慧對種子披衣市場的影響
- 成功案例和實際應用
第7章:監理情勢與永續性舉措
- 當地法規和合規性
- 業界標準
- 對永續性的承諾
- 監理政策對永續性舉措的影響
- 認證、標籤檢視、環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 採購過程中的關鍵相關人員及其評估標準
- 實施障礙和內部挑戰
- 各終端使用者/終端用途產業中未被滿足的需求
- 市場盈利
第9章:種子披衣市場(依添加劑類型分類)
- 聚合物
- 著色劑
- 粘合劑
- 礦物/浮石
- 活性成分
- 其他
第10章:種子披衣市場(以包衣類型分類)
- 合成塗層
- 生物基塗層
第11章:種子披衣市場(依作物類型分類)
- 糧食
- 蔬菜
- 花和裝飾品
- 油籽和豆類
- 其他
第12章:種子披衣市場(依形式分類)
- 液體
- 粉末
第13章:種子披衣市場(依加工類型分類)
- 薄膜塗層
- 造粒
- 恩克拉斯特
第14章:種子披衣市場(按地區分類)
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 法國
- 德國
- 英國
- 義大利
- 西班牙
- 其他
- 亞太地區
- 中國
- 日本
- 印度
- 澳洲和紐西蘭
- 其他
- 南美洲
- 巴西
- 阿根廷
- 其他
- 其他地區
- 非洲
- 中東
第15章 競爭格局
- 概述
- 主要公司的策略/優勢
- 年度收入分析
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 品牌/產品/服務分析
- 競爭格局與趨勢
第16章:公司簡介
- 大公司
- BASF SE
- SYENSQO
- CLARIANT
- CRODA INTERNATIONAL PLC
- SENSIENT TECHNOLOGIES CORPORATION
- COVESTRO AG
- GERMAINS SEED TECHNOLOGY
- MILLIKEN
- BRETTYOUNG
- CHROMATECH INCORPORATED
- CENTOR GROUP
- MICHELMAN, INC.
- PRECISION LABS
- CR MINERALS COMPANY, LLC
- UNIVERSAL COATING SYSTEMS, LLC
- 其他公司(新創企業/中小企業)
- SMITH SEED SERVICES
- LITTLE'S AGRIVET
- ALFAGEN SEEDS COMPANY PTY LTD.
- AGATHOS BV
- SP COLOUR & CHEMICALS
- ORGANIC DYES AND PIGMENTS LLC
- BIOWEG
- SOUTHERN ENTERPRISES
- SEEDPOLY BIOCOATINGS PRIVATE LIMITED
- CISTRONICS TECHNOVATIONS PVT LTD.
第17章調查方法
第18章 鄰近及相關市場
第19章附錄
The seed coating market is estimated at USD 2.58 billion in 2026 and is projected to reach USD 3.80 billion by 2031, at a CAGR of 8.0%. The seed coating market is driven by the growing demand for high-quality seeds that enhance germination, protect against early-stage pests, and improve crop uniformity. The rise of sustainable farming practices, increased use of biological inputs, and the expansion of precision agriculture are further fueling adoption.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD) and Volume (KT) |
| Segments | Additive type, Process, Coating Type, Form, Crop Type, and Region |
| Regions covered | North America, Europe, Asia Pacific, South America, and RoW |
Additionally, supportive government policies and the need for higher crop yields in limited arable land continue to boost market growth. Advancements in coating technologies, such as polymer-based and bio-based formulations, have also improved seed performance and handling. The ability to integrate micronutrients, pesticides, and microbial inoculants into coatings adds further value for farmers. Moreover, the growing awareness among farmers about the long-term benefits of seed treatments is accelerating adoption.
"The liquid segment holds the highest market share in the form segment of the seed coating market."
Liquid form holds the largest share in the form segment of the seed coating market, primarily due to its superior application efficiency, uniform coverage, and adaptability across various seed types. Liquid coatings allow precise delivery of active ingredients such as fertilizers, micronutrients, fungicides, insecticides, and biologicals directly onto the seed surface, ensuring consistent performance and improved germination. This form is highly favored in commercial agriculture because it can be easily applied using automated treatment equipment, making it suitable for large-scale operations. Moreover, liquid seed coatings enable better adhesion and reduced dust-off compared to dry formulations, which enhances seed handling, safety, and environmental compliance.
"The encrusting segment holds the highest market share in the process segment of the seed coating market."
The encrusting segment is expected to register the highest growth in the seed coating market, driven by its ability to improve seed size, shape, uniformity, and handling characteristics. Encrusting enables the application of coating materials and active ingredients while maintaining the seed's original shape, making it suitable for precision planting and mechanized sowing. Its increasing adoption in vegetable, cereal, and specialty seed applications is further supporting segment growth.
Europe to grow at a significant rate in the global seed coating market.
Europe is expected to grow at a significant rate in the seed coating market, driven by the region's strong focus on sustainable agriculture and strict regulatory frameworks promoting the use of environmentally friendly inputs. The increasing adoption of biological seed treatments and microplastic-free coatings, supported by EU regulations, is encouraging innovation and investment in advanced seed coating technologies. Additionally, the presence of major agricultural economies such as France, Germany, and the Netherlands, along with rising awareness among farmers about the benefits of coated seeds in improving crop performance and resource efficiency, is contributing to the market's steady growth across the region.
In-depth interviews have been conducted with chief executive officers (CEOs), Directors, and other executives from various key organizations operating in the seed coating market:
- By Company Type: Tier 1 - 25%, Tier 2 - 45%, and Tier 3 - 30%
- By Designation: Directors - 20%, Managers - 50%, Executives - 30%
- By Region: North America - 25%, Europe - 30%, Asia Pacific - 20%, South America - 15%, and Rest of the World - 10%
Prominent companies in the market include BASF SE (Germany), Syensqo (Belgium), Clariant (Switzerland), Croda International plc (UK), Sensient Technologies Corporation (US), Germains Seed Technology (UK), Milliken (US), Covestro AG (Germany), BrettYoung (Canada), Chromatech Incorporated (US), Centor Group (Netherlands), Michelman, Inc. (US), Precision Labs (US), CR Minerals, LLC (US), and Universal Coating Systems (US).
Other players include Acadian Plant Health (Canada), Smith Seed Services (US), Little's Agrivet (India), AlfaGen Seeds Company Pty Ltd. (Australia), Agathos BV (Netherlands), SP Colour & Chemicals (India), Organic Dyes & Pigments LLC (US), BIOWEG (Germany), Southern Enterprises (India), SEEDPOLY Biocoatings Private Limited (India), and CISTRONICS TECHNOVATIONS PVT LTD. (India).
Research Coverage:
This research report categorizes the seed coating market by additive type (polymer, colorants, minerals/pumice, binders, active ingredients, and other additives), process (film coating, pelleting, and encrusting), crop type (cereals & grains, fruits & vegetables, oilseeds & pulses, flowers & ornamentals, and other crop types), coating type (synthetic and bio-based), form (Liquid & dry), and region (North America, Europe, Asia Pacific, South America, and Rest of the World). The scope of the report covers detailed information regarding the major factors, such as drivers, restraints, challenges, and opportunities, influencing the growth of the seed coating market. A detailed analysis of the key industry players has been done to provide insights into their business overview, services, key strategies, contracts, partnerships, agreements, new service launches, mergers and acquisitions, and recent developments associated with the seed coating market. Competitive analysis of upcoming startups in the seed coating market ecosystem is covered in this report. Furthermore, industry-specific trends such as technology analysis, ecosystem and market mapping, and patent and regulatory landscape, among others, are also covered in the study.
Reasons to buy this report:
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall seed coating and the subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key drivers (technological innovations in seed coating), restraints (stringent regulatory environment), opportunities (customized crop-specific coatings), and challenges (high R&D and formulation costs) influencing the growth of the seed coating market
- New product launch/Innovation: Detailed insights on research & development activities and new product launches in the seed coating market
- Market Development: Comprehensive information about lucrative markets - the report analyzes the seed coating market across varied regions
- Market Diversification: Exhaustive information about new services, untapped geographies, recent developments, and investments in the seed coating market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product offerings, brand/product comparison, and product footprints of leading players such as BASF SE (Germany), Syensqo (Belgium), Clariant (Switzerland), Croda International plc (UK), Sensient Technologies Corporation (US), Germains Seed Technology (UK), and other players in the seed coating market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.1.1 MARKET DEFINITION
- 1.2 MARKET SCOPE
- 1.2.1 MARKET SEGMENTATION
- 1.2.2 INCLUSIONS AND EXCLUSIONS
- 1.3 YEARS CONSIDERED
- 1.4 UNIT CONSIDERED
- 1.4.1 CURRENCY/VALUE UNIT
- 1.4.2 VOLUME CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN SEED COATING MARKET
- 3.2 SEED COATING MARKET, BY PROCESS TYPE AND COUNTRY
- 3.3 SEED COATING MARKET, BY FORM
- 3.4 SEED COATING MARKET, BY ADDITIVE TYPE
- 3.5 SEED COATING MARKET, BY COATING TYPE
- 3.6 SEED COATING MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Advancements in seed coating technologies
- 4.2.1.2 Reduced environmental impact
- 4.2.1.3 Growing adoption of precision agriculture
- 4.2.2 RESTRAINTS
- 4.2.2.1 Lack of harmonized international regulations
- 4.2.2.2 Limited shelf life
- 4.2.2.3 Fluctuating raw material costs and compatibility issues with active ingredients
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Development of bio-based seed coating products
- 4.2.3.2 Use of microbial inoculants in seed coating
- 4.2.3.3 Integration of biostimulants and micronutrients into seed coatings
- 4.2.4 CHALLENGES
- 4.2.4.1 Challenges in applying microbes to seed coatings
- 4.2.4.2 Lengthy duration of development of seed coating formulations
- 4.2.4.3 Maintaining uniform coating quality and seed germination performance
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN SEED COATING MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 GROWTH IN MAJOR COMMERCIAL SEED PRODUCTION
- 5.2.2 RISE IN MARKET DEMAND FOR HIGH-VALUE CROPS
- 5.2.3 GROWTH IN ORGANIC AGRICULTURE PRACTICES
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RAW MATERIAL & SEED COATING INPUT SUPPLIERS
- 5.3.2 SEED COATING R&D & FORMULATION DEVELOPERS
- 5.3.3 SEED COATING MANUFACTURERS & FORMULATORS
- 5.3.4 DISTRIBUTION & SERVICE NETWORK
- 5.3.5 END USERS
- 5.3.6 AFTER-SALES & TECHNICAL SERVICES
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 DEMAND SIDE
- 5.4.2 SUPPLY SIDE
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TREND OF KEY PLAYERS, BY CROP TYP
- 5.5.2 AVERAGE SELLING PRICE TREND, BY REGION
- 5.5.3 AVERAGE SELLING PRICE TREND, BY CROP TYPE
- 5.6 TRADE ANALYSIS
- 5.6.1 EXPORT SCENARIO OF HS CODE 1209
- 5.6.2 IMPORT SCENARIO OF HS CODE 1209
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 INCOTEC: ADVANCING MICROPLASTIC-FREE SEED COATINGS TO MEET SUSTAINABILITY AND REGULATORY REQUIREMENTS
- 5.10.2 BAYER: ADOPTING UPCYCLED POTATO STARCH TO DEVELOP SUSTAINABLE AND LOW-DUST SEED COATINGS
- 5.10.3 BASF: EXPANDING MICROPLASTIC-FREE COATING SOLUTIONS TO SUPPORT SUSTAINABLE CORN SEED TREATMENT
- 5.11 IMPACT OF 2026 US TARIFF - SEED COATING MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 India
- 5.11.4.2 China
- 5.11.4.3 European Union
- 5.11.4.4 Japan & South Korea
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 BIOPOLYMER-BASED AND MICROPLASTIC-FREE SEED COATINGS
- 6.1.2 SMART MULTILAYER AND CONTROLLED-RELEASE SEED COATINGS
- 6.1.3 NANO-ENABLED SEED COATINGS AND NANO-DELIVERY
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 BIOLOGICAL SEED TREATMENT AND MICROBIAL ENCAPSULATION
- 6.2.2 ADVANCED SEED PRIMING AND PRECISION HYDRATION
- 6.2.3 PRECISION SEED TREATMENT EQUIPMENT AND AUTOMATED COATING
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 AI, COMPUTER VISION, AND DIGITAL SEED QUALITY INSPECTION
- 6.3.2 SEED GENETICS, BIOLOGICAL BREEDING, AND TRAIT-ENABLED SEED TREATMENT
- 6.3.3 PRECISION AGRICULTURE, IOT, AND DIGITAL TRACEABILITY
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.4.2 MID-TERM (2028-2031) | EXPANSION & STANDARDIZATION
- 6.4.3 LONG-TERM (2032-2036+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 AI-POWERED SEED COATING OPTIMIZATION
- 6.6.2 MULTI-FUNCTIONAL SEED COATING COMBINATIONS
- 6.6.3 PRECISION SEED COATING APPLICATION
- 6.6.4 SMART FORMULATION & CONTROLLED RELEASE
- 6.6.5 FULLY INTEGRATED DIGITAL SEED MANAGEMENT
- 6.7 IMPACT OF GENERATIVE AI ON SEED COATING MARKET
- 6.7.1 INTRODUCTION
- 6.7.2 USE OF GENERATIVE AI ON SEED COATING MARKET
- 6.7.3 TOP USE CASES AND MARKET POTENTIAL
- 6.7.4 BEST PRACTICES IN SEED COATING INDUSTRY
- 6.7.5 CASE STUDIES OF AI IMPLEMENTATION IN SEED COATING MARKET
- 6.7.6 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.7 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN SEED COATING MARKET
- 6.8 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END-USER/END-USE INDUSTRIES
- 8.4.1 COMMERCIAL FARMING
- 8.4.2 SEED COMPANIES & SEED PRODUCERS
- 8.4.3 CONTRACT SEED-TREATMENT PROVIDERS
- 8.4.4 VEGETABLE & HORTICULTURAL GROWERS
- 8.4.5 ORGANIC & SUSTAINABLE FARMING
- 8.4.6 PRECISION AGRICULTURE & TECHNOLOGY-ENABLED FARMS
- 8.4.7 SEED TREATMENT EQUIPMENT MANUFACTURERS
- 8.5 MARKET PROFITABILITY
9 SEED COATING MARKET, BY ADDITIVE TYPE
- 9.1 INTRODUCTION
- 9.2 POLYMERS
- 9.2.1 INNOVATIONS IN POLYMER TECHNOLOGIES AND MICROPLASTIC-FREE SOLUTIONS
- 9.2.2 POLYMER GELS
- 9.2.3 SUPERABSORBENT POLYMER GELS
- 9.3 COLORANTS
- 9.3.1 DRIVING COMPLIANCE AND DIFFERENTIATION WITH SEED COATING COLORANTS
- 9.4 BINDERS
- 9.4.1 ENHANCING SEED COATING PERFORMANCE WITH ADVANCED BINDER TECHNOLOGIES
- 9.5 MINERALS/PUMICE
- 9.5.1 PUMICE PROMOTES BETTER SEED GERMINATION AND HANDLING
- 9.6 ACTIVE INGREDIENTS
- 9.6.1 ENHANCED CROP PERFORMANCE WITH ACTIVE INGREDIENT-ENHANCED SEED COATINGS
- 9.6.2 PROTECTANTS
- 9.6.3 PHYTOACTIVE PROMOTERS
- 9.6.4 OTHER ACTIVE INGREDIENTS
- 9.7 OTHER ADDITIVES
10 SEED COATING MARKET, BY COATING TYPE
- 10.1 INTRODUCTION
- 10.2 SYNTHETIC COATING
- 10.2.1 SYNTHETIC COATING DOMINATES SEED COATING MARKET
- 10.3 BIO-BASED COATING
- 10.3.1 CHANGING REGULATORY FRAMEWORKS WILL BOOST DEMAND FOR BIO-BASED SEED COATING
11 SEED COATING MARKET, BY CROP TYPE
- 11.1 INTRODUCTION
- 11.2 CEREALS & GRAINS
- 11.2.1 SEED COATING SOLUTIONS TO ENHANCE CEREAL AND GRAIN PRODUCTION
- 11.2.2 CORN
- 11.2.3 WHEAT
- 11.2.4 RICE
- 11.2.5 SORGHUM
- 11.2.6 BARLEY
- 11.3 VEGETABLES
- 11.3.1 PELLETING HELPS IN INCREASING PRODUCTIVITY OF VEGETABLE SEED
- 11.3.2 SOLANACEOUS
- 11.3.3 CUCURBITS
- 11.3.4 BRASSICAS
- 11.3.5 LEAFY VEGETABLES
- 11.3.6 ROOT, BULB & TUBER VEGETABLES
- 11.3.7 OTHER VEGETABLES
- 11.4 FLOWERS & ORNAMENTALS
- 11.4.1 SEED COATING PROMOTES UNIFORM SEEDLING GROWTH
- 11.5 OILSEEDS & PULSES
- 11.5.1 SEED COATING INCREASES SURVIVAL OF BENEFICIAL BACTERIA IN OILSEEDS & PULSES
- 11.5.2 SOYBEAN
- 11.5.3 CANOLA
- 11.5.4 COTTON
- 11.5.5 SUNFLOWER
- 11.5.6 OTHER OILSEED & PULSES
- 11.6 OTHER CROP TYPES
12 SEED COATING MARKET, BY FORM
- 12.1 INTRODUCTION
- 12.2 LIQUID
- 12.2.1 LIQUID FORM PROVIDES UNIFORM COVERAGE, PROMOTES SEED HANDLING, AND ENHANCES SOWABILITY
- 12.3 POWDER
- 12.3.1 POWDER SEED COATINGS HELP IN ADDING WEIGHT TO LIGHT SEEDS
13 SEED COATING MARKET, BY PROCESS TYPE
- 13.1 INTRODUCTION
- 13.2 FILM COATING
- 13.2.1 INNOVATIONS IN SUSTAINABLE FILM COATING SOLUTIONS
- 13.3 PELLETING
- 13.3.1 PELLETING ENABLES PRECISE APPLICATION OF PLANT PROTECTION PRODUCTS
- 13.4 ENCRUSTING
- 13.4.1 ENCRUSTING ENHANCES ACCURACY AND EFFICIENCY OF MECHANICAL SOWING
14 SEED COATING MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Advancements in seed coating technologies to drive market
- 14.2.2 CANADA
- 14.2.2.1 Government support to drive market
- 14.2.3 MEXICO
- 14.2.3.1 Expansion of production of crops will boost demand for seed coating in Mexico
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 FRANCE
- 14.3.1.1 Country's sustainable agriculture targets to increase use of seed coating
- 14.3.2 GERMANY
- 14.3.2.1 Regulatory standards and innovation to drive seed coating market growth in Germany
- 14.3.3 UK
- 14.3.3.1 Improving crop production efficiency will boost demand
- 14.3.4 ITALY
- 14.3.4.1 Country's leadership in seed production will drive market
- 14.3.5 SPAIN
- 14.3.5.1 Climate variations will drive demand for seed coating
- 14.3.6 REST OF EUROPE
- 14.3.1 FRANCE
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Growing seed treatment area in China to drive market growth
- 14.4.2 JAPAN
- 14.4.2.1 Country's export goals will drive market
- 14.4.3 INDIA
- 14.4.3.1 Government initiatives and technological advancement to drive market
- 14.4.4 AUSTRALIA & NEW ZEALAND
- 14.4.4.1 Growing emphasis on sustainable agriculture and improvement of seed performance to drive market
- 14.4.5 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.5.1.1 Expanding agricultural output and expansion by key players in Brazil to drive market
- 14.5.2 ARGENTINA
- 14.5.2.1 Partnership between companies to drive market demand
- 14.5.3 REST OF SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.6 REST OF THE WORLD (ROW)
- 14.6.1 AFRICA
- 14.6.1.1 Expansion of Certified Seed Adoption to Drive Seed Coating Demand
- 14.6.2 MIDDLE EAST
- 14.6.2.1 Water Scarcity and Climate Stress to Drive Adoption of Advanced Seed Coatings
- 14.6.1 AFRICA
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 15.3 ANNUAL REVENUE ANALYSIS
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.4.1 BASF SE
- 15.4.2 CRODA INTERNATIONAL PLC
- 15.4.3 CLARIANT
- 15.4.4 SYENSQO
- 15.4.5 SENSIENT TECHNOLOGIES CORPORATION
- 15.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.5.1 STARS
- 15.5.2 EMERGING LEADERS
- 15.5.3 PERVASIVE PLAYERS
- 15.5.4 PARTICIPANTS
- 15.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.5.5.1 Company footprint
- 15.5.5.2 Region footprint
- 15.5.5.3 Additive type footprint
- 15.5.5.4 Process type footprint
- 15.5.5.5 Form footprint
- 15.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.6.1 PROGRESSIVE COMPANIES
- 15.6.2 RESPONSIVE COMPANIES
- 15.6.3 DYNAMIC COMPANIES
- 15.6.4 STARTING BLOCKS
- 15.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 15.6.5.1 Detailed list of key startups/SMEs
- 15.6.5.2 Competitive benchmarking of key startups/SMEs
- 15.7 COMPANY VALUATION AND FINANCIAL METRICS
- 15.8 BRAND/PRODUCT/SERVICE ANALYSIS
- 15.9 COMPETITIVE SCENARIO AND TRENDS
- 15.9.1 PRODUCT LAUNCHES
- 15.9.2 DEALS
- 15.9.3 EXPANSIONS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 BASF SE
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions/Services offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Expansions
- 16.1.1.4 MnM view
- 16.1.1.4.1 Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses and competitive threats
- 16.1.2 SYENSQO
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions/Services offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Deals
- 16.1.2.4 MnM view
- 16.1.2.4.1 Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses and competitive threats
- 16.1.3 CLARIANT
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions/Services offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Deals
- 16.1.3.4 MnM view
- 16.1.3.4.1 Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses and competitive threats
- 16.1.4 CRODA INTERNATIONAL PLC
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Solutions/Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches
- 16.1.4.3.2 Deals
- 16.1.4.4 MnM view
- 16.1.4.4.1 Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses and competitive threats
- 16.1.5 SENSIENT TECHNOLOGIES CORPORATION
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions/Services offered
- 16.1.5.2.1 Deals
- 16.1.5.3 MnM view
- 16.1.5.3.1 Right to win
- 16.1.5.3.2 Strategic choices
- 16.1.5.3.3 Weaknesses and competitive threats
- 16.1.6 COVESTRO AG
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions/Services offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Deals
- 16.1.6.4 MnM view
- 16.1.7 GERMAINS SEED TECHNOLOGY
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions/Services offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Deals
- 16.1.7.4 MnM view
- 16.1.8 MILLIKEN
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions/Services offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Product launches
- 16.1.8.4 MnM view
- 16.1.9 BRETTYOUNG
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions/Services offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Expansions
- 16.1.9.4 MnM view
- 16.1.10 CHROMATECH INCORPORATED
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services offered
- 16.1.10.3 MnM view
- 16.1.11 CENTOR GROUP
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Solutions/Services offered
- 16.1.11.3 MnM view
- 16.1.12 MICHELMAN, INC.
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Solutions/Services offered
- 16.1.12.3 MnM view
- 16.1.13 PRECISION LABS
- 16.1.13.1 Business overview
- 16.1.13.2 Products/Solutions/Services offered
- 16.1.13.3 Recent developments
- 16.1.13.3.1 Deals
- 16.1.13.4 MnM view
- 16.1.14 CR MINERALS COMPANY, LLC
- 16.1.14.1 Business overview
- 16.1.14.2 Products/Solutions/Services offered
- 16.1.14.3 MnM view
- 16.1.15 UNIVERSAL COATING SYSTEMS, LLC
- 16.1.15.1 Business overview
- 16.1.15.2 Products/Solutions/Services offered
- 16.1.15.3 MnM view
- 16.1.1 BASF SE
- 16.2 OTHER PLAYERS (SMES/STARTUPS)
- 16.2.1 SMITH SEED SERVICES
- 16.2.1.1 Business overview
- 16.2.1.2 Products/Solutions/Services offered
- 16.2.2 LITTLE'S AGRIVET
- 16.2.2.1 Business overview
- 16.2.3 ALFAGEN SEEDS COMPANY PTY LTD.
- 16.2.3.1 Business overview
- 16.2.3.2 Products/Solutions/Services offered
- 16.2.4 AGATHOS BV
- 16.2.4.1 Business overview
- 16.2.4.2 Product/Solutions/Services offered
- 16.2.5 SP COLOUR & CHEMICALS
- 16.2.5.1 Business overview
- 16.2.5.2 Products/Solutions/Services offered
- 16.2.6 ORGANIC DYES AND PIGMENTS LLC
- 16.2.7 BIOWEG
- 16.2.8 SOUTHERN ENTERPRISES
- 16.2.9 SEEDPOLY BIOCOATINGS PRIVATE LIMITED
- 16.2.10 CISTRONICS TECHNOVATIONS PVT LTD.
- 16.2.1 SMITH SEED SERVICES
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 List of major secondary sources
- 17.1.1.2 Key data from secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Key data from primary sources
- 17.1.2.2 Key industry insights
- 17.1.2.3 Breakdown of primaries
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 BOTTOM-UP APPROACH
- 17.2.2 TOP-DOWN APPROACH
- 17.2.2.1 Approach to estimate market size using top-down analysis
- 17.3 DATA TRIANGULATION
- 17.4 RESEARCH ASSUMPTIONS
- 17.5 RESEARCH LIMITATIONS AND RISK ASSESSMENT
18 ADJACENT AND RELATED MARKETS
- 18.1 INTRODUCTION
- 18.2 LIMITATIONS
- 18.3 SEED MARKET
- 18.3.1 MARKET DEFINITION
- 18.3.2 MARKET OVERVIEW
- 18.4 SEED TREATMENT MARKET
- 18.4.1 MARKET DEFINITION
- 18.4.2 MARKET OVERVIEW
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 SEED COATING MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES CONSIDERED, 2020-2024
- TABLE 3 IMPACT OF PORTER'S FIVE FORCES ON SEED COATING MARKET
- TABLE 4 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 AVERAGE SELLING PRICE TREND OF SEED COATING KEY PLAYERS, BY CROP TYPE, (USD/KG)
- TABLE 6 AVERAGE SELLING PRICE TREND OF SEED COATING, BY REGION, 2023-2025 (USD/KG)
- TABLE 7 AVERAGE SELLING PRICE TREND OF SEED COATING, BY CROP TYPE, 2023-2025 (USD/KG)
- TABLE 8 EXPORT VALUE OF HS CODE 1209, BY KEY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 9 IMPORT VALUE OF HS CODE 1209, BY KEY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 SEED COATING MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 11 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 12 REGIONAL TARIFF IMPACT ON SEED COATING EXPORTS TO US
- TABLE 13 KEY PATENTS ABOUT SEED COATING, 2016-2025
- TABLE 14 TOP USE CASES AND MARKET POTENTIAL
- TABLE 15 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 16 SEED COATING MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 17 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 18 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 GLOBAL INDUSTRY STANDARDS IN SEED COATING MARKET
- TABLE 24 KEY INDUSTRY STANDARDS FOR SEED COATING MARKET
- TABLE 25 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY PROCESS TYPE
- TABLE 26 KEY BUYING CRITERIA FOR PROCESS TYPE
- TABLE 27 SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 28 SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 29 SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 30 SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 31 POLYMERS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 32 POLYMERS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 33 POLYMER GELS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 34 POLYMER GELS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 35 SUPERABSORBENT POLYMER GELS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 36 SUPERABSORBENT POLYMER GELS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 37 COLORANTS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 38 COLORANTS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 39 BINDERS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 40 BINDERS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 41 MINERALS/PUMICE: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 42 MINERALS/PUMICE: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 43 SEED COATING MARKET, BY ACTIVE INGREDIENT, 2021-2025 (USD MILLION)
- TABLE 44 SEED COATING MARKET, BY ACTIVE INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 45 ACTIVE INGREDIENTS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 46 ACTIVE INGREDIENTS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 47 PROTECTANTS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 48 PROTECTANTS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 49 PHYTOACTIVE PROMOTERS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 50 PHYTOACTIVE PROMOTERS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 51 OTHER ACTIVE INGREDIENTS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 52 OTHER ACTIVE INGREDIENTS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 53 OTHER ADDITIVES: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 54 OTHER ADDITIVES: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 55 SEED COATING MARKET, BY COATING TYPE, 2021-2025 (USD MILLION)
- TABLE 56 SEED COATING MARKET, BY COATING TYPE, 2026-2031 (USD MILLION)
- TABLE 57 SYNTHETIC COATING: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 58 SYNTHETIC COATING: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 59 BIO-BASED COATING: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 60 BIO-BASED COATING: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 61 SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 62 SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 63 SEED COATING MARKET, BY CEREALS & GRAINS, 2021-2025 (USD MILLION)
- TABLE 64 SEED COATING MARKET, BY CEREALS & GRAINS, 2026-2031 (USD MILLION)
- TABLE 65 CEREALS & GRAINS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 66 CEREALS & GRAINS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 67 CEREALS & GRAINS: SEED COATING MARKET, BY REGION, 2021-2025 (KT)
- TABLE 68 CEREALS & GRAINS: SEED COATING MARKET, BY REGION, 2026-2031 (KT)
- TABLE 69 SEED COATING MARKET, BY VEGETABLE, 2021-2025 (USD MILLION)
- TABLE 70 SEED COATING MARKET, BY VEGETABLE, 2026-2031 (USD MILLION)
- TABLE 71 VEGETABLES: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 72 VEGETABLES: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 73 VEGETABLES: SEED COATING MARKET, BY REGION, 2021-2025 (KT)
- TABLE 74 VEGETABLES: SEED COATING MARKET, BY REGION, 2026-2031 (KT)
- TABLE 75 FLOWERS & ORNAMENTALS: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 76 FLOWERS & ORNAMENTALS: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 77 FLOWERS & ORNAMENTALS: SEED COATING MARKET, BY REGION, 2021-2025 (KT)
- TABLE 78 FLOWERS & ORNAMENTALS: SEED COATING MARKET, BY REGION, 2026-2031 (KT)
- TABLE 79 SEED COATING MARKET, BY OILSEEDS & PULSES, 2021-2025 (USD MILLION)
- TABLE 80 SEED COATING MARKET, BY OILSEEDS & PULSES, 2026-2031 (USD MILLION)
- TABLE 81 OILSEEDS & PULSES: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 82 OILSEEDS & PULSES: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 83 OILSEEDS & PULSES: SEED COATING MARKET, BY REGION, 2021-2025 (KT)
- TABLE 84 OILSEEDS & PULSES: SEED COATING MARKET, BY REGION, 2026-2031 (KT)
- TABLE 85 OTHER CROP TYPES: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 86 OTHER CROP TYPES: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 87 OTHER CROP TYPES: SEED COATING MARKET, BY REGION, 2021-2025 (KT)
- TABLE 88 OTHER CROP TYPES: SEED COATING MARKET, BY REGION, 2026-2031 (KT)
- TABLE 89 SEED COATING MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 90 SEED COATING MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 91 LIQUID SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 92 LIQUID SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 93 POWDER SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 94 POWDER SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 95 SEED COATING MARKET, BY PROCESS TYPE, 2021-2025 (USD MILLION)
- TABLE 96 SEED COATING MARKET, BY PROCESS TYPE, 2026-2031 (USD MILLION)
- TABLE 97 SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 98 SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 99 SEED COATING MARKET, BY REGION, 2021-2025 (KT)
- TABLE 100 SEED COATING MARKET, BY REGION, 2026-2031 (KT)
- TABLE 101 NORTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 102 NORTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 103 NORTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2021-2025 (KT)
- TABLE 104 NORTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2026-2031 (KT)
- TABLE 105 NORTH AMERICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 106 NORTH AMERICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 107 NORTH AMERICA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 108 NORTH AMERICA: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 109 NORTH AMERICA: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2021-2025 (USD MILLION)
- TABLE 110 NORTH AMERICA: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 111 NORTH AMERICA: SEED COATING MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 112 NORTH AMERICA: SEED COATING MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 113 NORTH AMERICA: SEED COATING MARKET, BY COATING TYPE, 2021-2025 (USD MILLION)
- TABLE 114 NORTH AMERICA: SEED COATING MARKET, BY COATING TYPE, 2026-2031 (USD MILLION)
- TABLE 115 NORTH AMERICA: SEED COATING MARKET, BY PROCESS TYPE, 2021-2025 (USD MILLION)
- TABLE 116 NORTH AMERICA: SEED COATING MARKET, BY PROCESS TYPE, 2026-2031 (USD MILLION)
- TABLE 117 NORTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 118 NORTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 119 NORTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (KT)
- TABLE 120 NORTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (KT)
- TABLE 121 NORTH AMERICA: SEED COATING MARKET, BY OILSEEDS & PULSES, 2021-2025 (USD MILLION)
- TABLE 122 NORTH AMERICA: SEED COATING MARKET, BY OILSEEDS & PULSES, 2026-2031 (USD MILLION)
- TABLE 123 NORTH AMERICA: SEED COATING MARKET, BY CEREALS & GRAINS, 2021-2025 (USD MILLION)
- TABLE 124 NORTH AMERICA: SEED COATING MARKET, BY CEREALS & GRAINS, 2026-2031 (USD MILLION)
- TABLE 125 NORTH AMERICA: SEED COATING MARKET, BY VEGETABLES, 2021-2025 (USD MILLION)
- TABLE 126 NORTH AMERICA: SEED COATING MARKET, BY VEGETABLES, 2026-2031 (USD MILLION)
- TABLE 127 US: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 128 US: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 129 US: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 130 US: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 131 US: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 132 US: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 133 CANADA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 134 CANADA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 135 CANADA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 136 CANADA: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 137 CANADA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 138 CANADA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 139 MEXICO: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 140 MEXICO: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 141 MEXICO: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 142 MEXICO: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 143 MEXICO: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 144 MEXICO: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 145 EUROPE: SEED COATING MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 146 EUROPE: SEED COATING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 147 EUROPE: SEED COATING MARKET, BY COUNTRY, 2021-2025 (KT)
- TABLE 148 EUROPE: SEED COATING MARKET, BY COUNTRY, 2026-2031 (KT)
- TABLE 149 EUROPE: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 150 EUROPE: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 151 EUROPE: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 152 EUROPE: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 153 EUROPE: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2021-2025 (USD MILLION)
- TABLE 154 EUROPE: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 155 EUROPE: SEED COATING MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 156 EUROPE: SEED COATING MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 157 EUROPE: SEED COATING MARKET, BY COATING TYPE, 2021-2025 (USD MILLION)
- TABLE 158 EUROPE: SEED COATING MARKET, BY COATING TYPE, 2026-2031 (USD MILLION)
- TABLE 159 EUROPE: SEED COATING MARKET, BY PROCESS TYPE, 2021-2025 (USD MILLION)
- TABLE 160 EUROPE: SEED COATING MARKET, BY PROCESS TYPE, 2026-2031 (USD MILLION)
- TABLE 161 EUROPE: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 162 EUROPE: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 163 EUROPE: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (KT)
- TABLE 164 EUROPE: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (KT)
- TABLE 165 EUROPE: SEED COATING MARKET, BY OILSEEDS & PULSES, 2021-2025 (USD MILLION)
- TABLE 166 EUROPE: SEED COATING MARKET, BY OILSEEDS & PULSES, 2026-2031 (USD MILLION)
- TABLE 167 EUROPE: SEED COATING MARKET, BY CEREALS & GRAINS, 2021-2025 (USD MILLION)
- TABLE 168 EUROPE: SEED COATING MARKET, BY CEREALS & GRAINS, 2026-2031 (USD MILLION)
- TABLE 169 EUROPE: SEED COATING MARKET, BY VEGETABLES, 2021-2025 (USD MILLION)
- TABLE 170 EUROPE: SEED COATING MARKET, BY VEGETABLES, 2026-2031 (USD MILLION)
- TABLE 171 FRANCE: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 172 FRANCE: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 173 FRANCE: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 174 FRANCE: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 175 FRANCE: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 176 FRANCE: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 177 GERMANY: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 178 GERMANY: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 179 GERMANY: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 180 GERMANY: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 181 GERMANY: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 182 GERMANY: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 183 UK: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 184 UK: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 185 UK: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 186 UK: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 187 UK: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 188 UK: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 189 ITALY: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 190 ITALY: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 191 ITALY: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 192 ITALY: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 193 ITALY: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 194 ITALY: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 195 SPAIN: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 196 SPAIN: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 197 SPAIN: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 198 SPAIN: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 199 SPAIN: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 200 SPAIN: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 201 REST OF EUROPE: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 202 REST OF EUROPE: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 203 REST OF EUROPE: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 204 REST OF EUROPE: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 205 REST OF EUROPE: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 206 REST OF EUROPE: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 207 ASIA PACIFIC: SEED COATING MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 208 ASIA PACIFIC: SEED COATING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 209 ASIA PACIFIC: SEED COATING MARKET, BY COUNTRY, 2021-2025 (KT)
- TABLE 210 ASIA PACIFIC: SEED COATING MARKET, BY COUNTRY, 2026-2031 (KT)
- TABLE 211 ASIA PACIFIC: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 212 ASIA PACIFIC: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 213 ASIA PACIFIC: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 214 ASIA PACIFIC: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 215 ASIA PACIFIC: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2021-2025 (USD MILLION)
- TABLE 216 ASIA PACIFIC: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 217 ASIA PACIFIC: SEED COATING MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 218 ASIA PACIFIC: SEED COATING MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 219 ASIA PACIFIC: SEED COATING MARKET, BY COATING TYPE, 2021-2025 (USD MILLION)
- TABLE 220 ASIA PACIFIC: SEED COATING MARKET, BY COATING TYPE, 2026-2031 (USD MILLION)
- TABLE 221 ASIA PACIFIC: SEED COATING MARKET, BY PROCESS TYPE, 2021-2025 (USD MILLION)
- TABLE 222 ASIA PACIFIC: SEED COATING MARKET, BY PROCESS TYPE, 2026-2031 (USD MILLION)
- TABLE 223 ASIA PACIFIC: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 224 ASIA PACIFIC: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 225 ASIA PACIFIC: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (KT)
- TABLE 226 ASIA PACIFIC: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (KT)
- TABLE 227 ASIA PACIFIC: SEED COATING MARKET, BY OILSEEDS & PULSES, 2021-2025 (USD MILLION)
- TABLE 228 ASIA PACIFIC: SEED COATING MARKET, BY OILSEEDS & PULSES, 2026-2031 (USD MILLION)
- TABLE 229 ASIA PACIFIC: SEED COATING MARKET, BY CEREALS & GRAINS, 2021-2025 (USD MILLION)
- TABLE 230 ASIA PACIFIC: SEED COATING MARKET, BY CEREALS & GRAINS, 2026-2031 (USD MILLION)
- TABLE 231 ASIA PACIFIC: SEED COATING MARKET, BY VEGETABLES, 2021-2025 (USD MILLION)
- TABLE 232 ASIA PACIFIC: SEED COATING MARKET, BY VEGETABLES, 2026-2031 (USD MILLION)
- TABLE 233 CHINA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 234 CHINA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 235 CHINA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 236 CHINA: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 237 CHINA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 238 CHINA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 239 JAPAN: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 240 JAPAN: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 241 JAPAN: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 242 JAPAN: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 243 JAPAN: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 244 JAPAN: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 245 INDIA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 246 INDIA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 247 INDIA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 248 INDIA: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 249 INDIA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 250 INDIA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 251 AUSTRALIA & NEW ZEALAND: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 252 AUSTRALIA & NEW ZEALAND: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 253 AUSTRALIA & NEW ZEALAND: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 254 AUSTRALIA & NEW ZEALAND: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 255 AUSTRALIA & NEW ZEALAND: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 256 AUSTRALIA & NEW ZEALAND: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 257 REST OF ASIA PACIFIC: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 258 REST OF ASIA PACIFIC: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 259 REST OF ASIA PACIFIC: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 260 REST OF ASIA PACIFIC: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 261 REST OF ASIA PACIFIC: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 262 REST OF ASIA PACIFIC: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 263 SOUTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 264 SOUTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 265 SOUTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2021-2025 (KT)
- TABLE 266 SOUTH AMERICA: SEED COATING MARKET, BY COUNTRY, 2026-2031 (KT)
- TABLE 267 SOUTH AMERICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 268 SOUTH AMERICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 269 SOUTH AMERICA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 270 SOUTH AMERICA: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 271 SOUTH AMERICA: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2021-2025 (USD MILLION)
- TABLE 272 SOUTH AMERICA: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2026-2031 (USD MILLION)
- TABLE 273 SOUTH AMERICA: SEED COATING MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 274 SOUTH AMERICA: SEED COATING MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 275 SOUTH AMERICA: SEED COATING MARKET, BY COATING TYPE, 2021-2025 (USD MILLION)
- TABLE 276 SOUTH AMERICA: SEED COATING MARKET, BY COATING TYPE, 2026-2031 (USD MILLION)
- TABLE 277 SOUTH AMERICA: SEED COATING MARKET, BY PROCESS TYPE, 2021-2025 (USD MILLION)
- TABLE 278 SOUTH AMERICA: SEED COATING MARKET, BY PROCESS TYPE, 2026-2031 (USD MILLION)
- TABLE 279 SOUTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 280 SOUTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 281 SOUTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (KT)
- TABLE 282 SOUTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (KT)
- TABLE 283 SOUTH AMERICA: SEED COATING MARKET, BY OILSEEDS & PULSES, 2021-2025 (USD MILLION)
- TABLE 284 SOUTH AMERICA: SEED COATING MARKET, BY OILSEEDS & PULSES, 2026-2031 (USD MILLION)
- TABLE 285 SOUTH AMERICA: SEED COATING MARKET, BY CEREALS & GRAINS, 2021-2025 (USD MILLION)
- TABLE 286 SOUTH AMERICA: SEED COATING MARKET, BY CEREALS & GRAINS, 2026-2031 (USD MILLION)
- TABLE 287 SOUTH AMERICA: SEED COATING MARKET, BY VEGETABLES, 2021-2025 (USD MILLION)
- TABLE 288 SOUTH AMERICA: SEED COATING MARKET, BY VEGETABLES, 2026-2031 (USD MILLION)
- TABLE 289 BRAZIL: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 290 BRAZIL: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 291 BRAZIL: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 292 BRAZIL: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 293 BRAZIL: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 294 BRAZIL: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 295 ARGENTINA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 296 ARGENTINA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 297 ARGENTINA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 298 ARGENTINA: SEED COATING MARKET, BY POLYMER, 2026-2031 (USD MILLION)
- TABLE 299 ARGENTINA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 300 ARGENTINA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 301 REST OF SOUTH AMERICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 302 REST OF SOUTH AMERICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 303 REST OF SOUTH AMERICA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 304 REST OF SOUTH AMERICA: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 305 REST OF SOUTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 306 REST OF SOUTH AMERICA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 307 ROW: SEED COATING MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 308 ROW: SEED COATING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 309 ROW: SEED COATING MARKET, BY REGION, 2021-2025 (KT)
- TABLE 310 ROW: SEED COATING MARKET, BY REGION, 2026-2031 (KT)
- TABLE 311 ROW: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 312 ROW: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 313 ROW: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 314 ROW: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 315 ROW: SEED COATING MARKET, BY ACTIVE INGREDIENT, 2021-2025 (USD MILLION)
- TABLE 316 ROW: SEED COATING MARKET, BY ACTIVE INGREDIENTS, 2026-2031 (USD MILLION)
- TABLE 317 ROW: SEED COATING MARKET, BY FORM, 2021-2025 (USD MILLION)
- TABLE 318 ROW: SEED COATING MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 319 ROW: SEED COATING MARKET, BY COATING TYPE, 2021-2025 (USD MILLION)
- TABLE 320 ROW: SEED COATING MARKET, BY COATING TYPE, 2026-2031 (USD MILLION)
- TABLE 321 ROW: SEED COATING MARKET, BY PROCESS TYPE, 2021-2025 (USD MILLION)
- TABLE 322 ROW: SEED COATING MARKET, BY PROCESS TYPE, 2026-2031 (USD MILLION)
- TABLE 323 ROW: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 324 ROW: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 325 ROW: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (KT)
- TABLE 326 ROW: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (KT)
- TABLE 327 ROW: SEED COATING MARKET, BY OILSEEDS & PULSES, 2021-2025 (USD MILLION)
- TABLE 328 ROW: SEED COATING MARKET, BY OILSEEDS & PULSES, 2026-2031 (USD MILLION)
- TABLE 329 ROW: SEED COATING MARKET, BY CEREALS & GRAINS, 2021-2025 (USD MILLION)
- TABLE 330 ROW: SEED COATING MARKET, BY CEREALS & GRAINS, 2026-2031 (USD MILLION)
- TABLE 331 ROW: SEED COATING MARKET, BY VEGETABLES, 2021-2025 (USD MILLION)
- TABLE 332 ROW: SEED COATING MARKET, BY VEGETABLES, 2026-2031 (USD MILLION)
- TABLE 333 AFRICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 334 AFRICA: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 335 AFRICA: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 336 AFRICA: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 337 AFRICA: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 338 AFRICA: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 339 MIDDLE EAST: SEED COATING MARKET, BY ADDITIVE TYPE, 2021-2025 (USD MILLION)
- TABLE 340 MIDDLE EAST: SEED COATING MARKET, BY ADDITIVE TYPE, 2026-2031 (USD MILLION)
- TABLE 341 MIDDLE EAST: SEED COATING MARKET, BY POLYMER TYPE, 2021-2025 (USD MILLION)
- TABLE 342 MIDDLE EAST: SEED COATING MARKET, BY POLYMER TYPE, 2026-2031 (USD MILLION)
- TABLE 343 MIDDLE EAST: SEED COATING MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 344 MIDDLE EAST: SEED COATING MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 345 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN SEED COATING MARKET, 2020-2025
- TABLE 346 SEED COATING MARKET: DEGREE OF COMPETITION
- TABLE 347 SEED COATING MARKET: REGION FOOTPRINT
- TABLE 348 SEED COATING MARKET: ADDITIVE TYPES FOOTPRINT
- TABLE 349 SEED COATING MARKET: PROCESS TYPE FOOTPRINT
- TABLE 350 SEED COATING MARKET: FORM FOOTPRINT
- TABLE 351 SEED COATING MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 352 SEED COATING MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, 2025
- TABLE 353 SEED COATING MARKET: PRODUCT/SERVICE LAUNCHES, JANUARY 2021-JULY 2026
- TABLE 354 SEED COATING MARKET: DEALS, JANUARY 2021-JULY 2026
- TABLE 355 SEED COATING MARKET: EXPANSIONS, JANUARY 2021-JULY 2026
- TABLE 356 BASF SE: COMPANY OVERVIEW
- TABLE 357 BASF SE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 358 BASF SE: PRODUCT LAUNCHES
- TABLE 359 BASF SE: DEALS
- TABLE 360 BASF SE: EXPANSIONS
- TABLE 361 SYENSQO: COMPANY OVERVIEW
- TABLE 362 SYENSQO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 363 SYENSQO: DEALS
- TABLE 364 CLARIANT: COMPANY OVERVIEW
- TABLE 365 CLARIANT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 366 CLARIANT: DEALS
- TABLE 367 CRODA INTERNATIONAL PLC: COMPANY OVERVIEW
- TABLE 368 CRODA INTERNATIONAL PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 369 CRODA INTERNATIONAL PLC: PRODUCT LAUNCHES
- TABLE 370 CRODA INTERNATIONAL PLC: DEALS
- TABLE 371 SENSIENT TECHNOLOGIES CORPORATION: COMPANY OVERVIEW
- TABLE 372 SENSIENT TECHNOLOGIES CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 373 SENSIENT TECHNOLOGIES CORPORATION: DEALS
- TABLE 374 COVESTRO AG: COMPANY OVERVIEW
- TABLE 375 COVESTRO AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 376 COVESTRO: DEALS
- TABLE 377 GERMAINS SEED TECHNOLOGY: COMPANY OVERVIEW
- TABLE 378 GERMAINS SEED TECHNOLOGY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 379 GERMAINS SEED TECHNOLOGY: DEALS
- TABLE 380 MILLIKEN: COMPANY OVERVIEW
- TABLE 381 MILLIKEN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 382 MILLIKEN: PRODUCT LAUNCHES
- TABLE 383 BRETTYOUNG: COMPANY OVERVIEW
- TABLE 384 BRETTYOUNG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 385 BRETTYOUNG: EXPANSIONS
- TABLE 386 CHROMATECH INCORPORATED: BUSINESS OVERVIEW
- TABLE 387 CHROMATECH INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 388 CENTOR GROUP: COMPANY OVERVIEW
- TABLE 389 CENTOR GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 390 MICHELMAN, INC.: COMPANY OVERVIEW
- TABLE 391 MICHELMAN, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 392 PRECISION LABS: COMPANY OVERVIEW
- TABLE 393 PRECISION LABS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 394 PRECISION LABS: DEALS
- TABLE 395 CR MINERALS COMPANY, LLC: COMPANY OVERVIEW
- TABLE 396 CR MINERALS COMPANY, LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 397 UNIVERSAL COATING SYSTEMS, LLC.: COMPANY OVERVIEW
- TABLE 398 UNIVERSAL COATING SYSTEMS, LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 399 SMITH SEED SERVICES: COMPANY OVERVIEW
- TABLE 400 SMITH SEED SERVICES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 401 LITTLE'S AGRIVET: COMPANY OVERVIEW
- TABLE 402 LITTLE'S AGRIVET: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 403 ALFAGEN SEEDS COMPANY PTY LTD.: COMPANY OVERVIEW
- TABLE 404 ALFAGEN SEEDS COMPANY PTY LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 405 AGATHOS BV: COMPANY OVERVIEW
- TABLE 406 AGATHOS BV: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 407 SP COLOUR & CHEMICALS: COMPANY OVERVIEW
- TABLE 408 SP COLOUR & CHEMICALS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 409 ORGANIC DYES AND PIGMENTS LLC: COMPANY OVERVIEW
- TABLE 410 BIOWEG: COMPANY OVERVIEW
- TABLE 411 SOUTHERN ENTERPRISES: COMPANY OVERVIEW
- TABLE 412 SEEDPOLY BIOCOATINGS PRIVATE LIMITED: COMPANY OVERVIEW
- TABLE 413 CISTRONICS TECHNOVATIONS PVT LTD.: COMPANY OVERVIEW
- TABLE 414 ADJACENT MARKETS TO SEED COATING
- TABLE 415 SEEDS MARKET, BY CROP TYPE, 2018-2022 (USD MILLION)
- TABLE 416 SEEDS MARKET, BY CROP TYPE, 2023-2028 (USD MILLION)
- TABLE 417 SEED TREATMENT MARKET, BY TYPE, 2019-2021 (USD MILLION)
- TABLE 418 SEED TREATMENT MARKET, BY TYPE, 2022-2027 (USD MILLION)
List of Figures
- FIGURE 1 SEED COATING MARKET SEGMENTATION
- FIGURE 2 MARKET HIGHLIGHTS AND KEY INSIGHTS
- FIGURE 3 GLOBAL SEED COATING MARKET, 2021 - 2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SEED COATING MARKET (2021-2026)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF SEED COATING MARKET DURING FORECAST PERIOD
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN SEED COATING MARKET, 2026
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 8 RISING ADOPTION OF BIO-BASED AND ADVANCED SEED COATING TECHNOLOGIES TO CREATE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 FILM COATING SEGMENT AND CHINA ACCOUNTED FOR LARGEST MARKET SHARES IN 2026
- FIGURE 10 LIQUID SEGMENT DOMINATED SEED COATING MARKET IN 2026
- FIGURE 11 POLYMER SEGMENT DOMINATED SEED COATING MARKET IN 2026
- FIGURE 12 SYNTHETIC COATING DOMINATED SEED COATING MARKET IN 2026
- FIGURE 13 MEXICO AND INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 14 SEED COATING MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 SEED COATING MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 EXPORT OF COMMERCIAL FIELD CROP SEED, BY COUNTRY, 2022
- FIGURE 17 GLOBAL AREA HARVESTED FOR FRUITS & VEGETABLES, 2019-2023 (MILLION HECTARES)
- FIGURE 18 DISTRIBUTION OF ORGANIC AGRICULTURAL LAND, BY REGION, 2024 (MILLION HECTARES)
- FIGURE 19 SEED COATING MARKET: VALUE CHAIN ANALYSIS
- FIGURE 20 KEY PARTICIPANTS IN SEED COATING ECOSYSTEM
- FIGURE 21 AVERAGE SELLING PRICE TREND OF SEED COATING, BY REGION, 2023-2025 (USD/KG)
- FIGURE 22 AVERAGE SELLING PRICE TREND OF SEED COATING, BY CROP TYPE, 2023-2025 (USD/KG)
- FIGURE 23 EXPORT VALUE OF HS CODE 1209, BY KEY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 24 IMPORT VALUE OF HS CODE 1209, BY KEY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 25 INVESTMENT & FUNDING SCENARIO OF FEW MAJOR PLAYERS (JANUARY 2010-APRIL 2026)
- FIGURE 26 SEED COATING MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 27 NUMBER OF PATENTS APPLIED FOR AND GRANTED, 2016- 2026
- FIGURE 28 FUTURE APPLICATIONS
- FIGURE 29 SEED COATING MARKET: DECISION-MAKING FACTORS
- FIGURE 30 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY PROCESS TYPE
- FIGURE 31 KEY INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR PROCESS TYPE
- FIGURE 32 SEED COATING MARKET, BY ADDITIVE TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 33 SEED COATING MARKET, BY COATING TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 34 SEED COATING MARKET, BY CROP TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 35 SEED COATING MARKET, BY FORM, 2026 VS. 2031 (USD MILLION)
- FIGURE 36 SEED COATING MARKET, BY PROCESS TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 37 INDIA, MEXICO, AND CHINA TO GROW AT HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 38 NORTH AMERICA: REGIONAL SNAPSHOT
- FIGURE 39 ASIA PACIFIC: REGIONAL SNAPSHOT
- FIGURE 40 ANNUAL REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025 (USD BILLION)
- FIGURE 41 SEED COATING MARKET: MARKET SHARE ANALYSIS, 2025
- FIGURE 42 SEED COATING MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 43 COMPANY FOOTPRINT
- FIGURE 44 SEED COATING MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 45 COMPANY VALUATION OF FEW MAJOR PLAYERS
- FIGURE 46 EV/EBITDA OF KEY COMPANIES
- FIGURE 47 BRAND/PRODUCT/SERVICE ANALYSIS, BY KEY PLAYERS IN SEED COATING
- FIGURE 48 BASF SE: COMPANY SNAPSHOT
- FIGURE 49 SYENSQO: COMPANY SNAPSHOT
- FIGURE 50 CLARIANT: COMPANY SNAPSHOT
- FIGURE 51 CRODA INTERNATIONAL PLC: COMPANY SNAPSHOT
- FIGURE 52 SENSIENT TECHNOLOGIES CORPORATION: COMPANY SNAPSHOT
- FIGURE 53 COVESTRO AG: COMPANY SNAPSHOT
- FIGURE 54 SEED COATING MARKET: RESEARCH DESIGN
- FIGURE 55 KEY DATA FROM SECONDARY SOURCES
- FIGURE 56 KEY DATA FROM PRIMARY SOURCES
- FIGURE 57 INSIGHTS FROM INDUSTRY EXPERTS
- FIGURE 58 BREAKDOWN OF PRIMARIES, BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 59 BOTTOM-UP APPROACH
- FIGURE 60 SEED COATING MARKET: DEMAND-SIDE CALCULATION
- FIGURE 61 SEED COATING MARKET SIZE ESTIMATION STEPS AND RESPECTIVE SOURCES: SUPPLY SIDE
- FIGURE 62 SEED COATING MARKET: SUPPLY-SIDE ANALYSIS
- FIGURE 63 DATA TRIANGULATION METHODOLOGY

 全球種子披衣市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 種子披衣市場商機、成長要素、產業趨勢分析及2026-2035年預測。種子披衣市場機會、成長要素、產業趨勢分析及2026-2035年預測。
 種子處理和包衣技術市場預測至2032年:按處理類型、包衣技術、功能、配方、作物類型、添加劑和地區分類的全球分析
 種子披衣市場規模、佔有率和成長分析(按包衣類型、技術、應用、最終用戶和地區分類)-2026-2033年產業預測
 種子披衣材料市場規模、佔有率及成長分析(按類型、作物類型、添加劑和地區分類)-2026-2033年產業預測全球種子包衣材料市場:市場規模、份額、成長率、產業分析、按類型、應用和地區劃分的考量因素以及未來預測(2026-2034)
 全球種子包衣材料市場:市場規模、產業趨勢、機會分析及預測(2025-2033 年),依產地、成分、類型、作物及地區劃分
 種子披衣的到市場規模,佔有率,預測:類別,各有效成分,作物類別 - 2032年為止的世界預測
 種子披衣材料市場按作物類型、產品類型和地區分類