


 |
市場調查報告書
商品編碼
2180629
企業影像IT市場:依功能、模式、應用、治療方法、最終用戶和地區分類-全球預測至2031年Enterprise Imaging IT Market by Function (VNA, PACS, Universal Viewer, Analytics), Modality (X-ray, MRI, CT, PET, SPECT, Mammo), Application (Diagnosis, Therapeutic, Theranostic), Therapy (Onco, Cardio, Neuro), End User, Region - Global Forecast to 2031 |
||||||

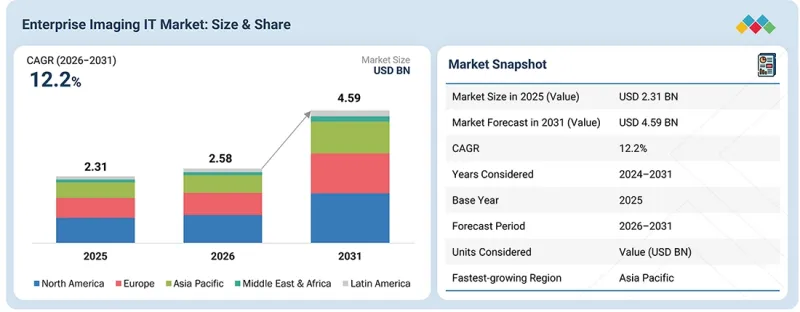
全球企業影像 IT 市場預計將從 2026 年的 25.8 億美元成長到 2031 年的 45.9 億美元,2026 年至 2031 年的年複合成長率(CAGR)為 12.2%。
企業影像IT市場的成長主要受以下因素驅動:診斷影像處理量的不斷增加、影像資料日益複雜,以及醫療網路中對醫學影像存取、管理和安全方面的改進需求。全球每年進行超過36億次放射學檢查,產生龐大且不斷成長的影像資料資料集,這需要可擴展的儲存、互通性和企業級存取。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 功能、模式、應用、遞送、部署方式、治療領域、最終用戶 |
| 目標區域 | 北美、歐洲、亞太地區、拉丁美洲、中東和非洲 |
蘇格蘭國家醫學影像檔案館進一步展現了影像庫的規模,該檔案館儲存了約24.7億張DICOM影像,涵蓋5,730萬份檢查記錄,凸顯了醫療保健系統日益成長的資料管理需求。在美國,影像檢查活動也不斷增加,FDA的數據顯示,到2026年9月,每年將有超過4500萬例乳房X光攝影檢查在9128家認證機構和27793個認證單位上報。這些趨勢推動了企業級影像平台、廠商中立的影像歸檔系統(NVA)、雲端儲存和可互通影像交換解決方案的需求。然而,網路安全和整合方面的挑戰仍然是限制這些解決方案普及應用的關鍵因素。美國衛生與公眾服務部(HHS)對一起事件的調查就印證了這一點:由於未授權存取放射科供應商的PACS伺服器,導致21778張醫學影像洩露。
“展望 2025 年,從部署方式來看,本地部署將在企業影像 IT 市場中佔據最大的佔有率。”
從部署模式來看,預計到2025年,本地部署解決方案將佔據企業影像IT市場最大的佔有率。這一主導地位源自於醫院和大規模醫療機構持續重視對敏感醫學影像資料、 IT基礎設施、安全性和系統效能的嚴格控制。本地部署的企業影像平台允許醫療機構將影像資料保留在自身的基礎設施內,同時與現有的PACS、RIS、EHR和臨床系統整合。對資料隱私和醫療法規合規性的需求,特別是對於那些對資料居住和安全要求嚴格的機構而言,進一步推動了本地部署解決方案的普及。此外,醫療機構在傳統影像基礎設施方面的現有投資,以及將大規模影像檔案遷移到雲端的高成本和複雜性,也促使他們繼續使用本地部署解決方案。然而,對可擴展性、遠端影像存取、降低基礎設施維護成本以及人工智慧驅動的影像工作流程日益成長的需求,預計將在預測期內推動醫療機構逐步向雲端部署轉型。
“從治療領域來看,腫瘤治療領域預計在預測期內將實現最快成長。”
按治療領域分類,腫瘤學預計將成為企業影像IT市場中成長最快的細分領域,這主要得益於醫學影像在癌症篩檢、診斷、分期、治療計畫和後續觀察日益廣泛的應用。癌症發生率的上升以及對CT、MRI、PET和分子影像等先進影像技術需求的不斷成長,正在產生大量的腫瘤相關影像數據。企業影像平台使醫療機構能夠集中儲存、存取、共用和分析這些影像,供多學科腫瘤團隊在各種臨床環境中使用。此外,人工智慧影像技術在腫瘤檢測、病灶表徵、治療反應評估和工作流程優先排序等方面的日益普及,也推動了對整合影像解決方案的需求。隨著精準腫瘤學和多學科癌症診療的擴展,對能夠將影像數據與電子健康記錄(EHR)、腫瘤資訊系統和其他臨床應用系統整合的互通平台的需求也日益成長。
“在預測期內,亞太地區預計將錄得最高的成長率。”
預計在預測期內,亞太地區企業影像IT市場將保持最高成長率,這主要得益於醫療保健的快速數位化、診斷影像基礎設施的擴展以及基於雲端和人工智慧的影像解決方案的日益普及。在中國,區域醫療影像基礎建設正在加速推進。根據國家衛生健康委員會統計,目前超過70%的鄉鎮衛生院都設有醫學影像中心,促進了基層醫療機構與上級醫療機構之間的診斷資源共用。 2025年8月,中國國家醫療保障局報告稱,全國已有22個省份部署了全國醫療影像雲端共用網路軟體,17個省份實現了跨省影像資料共享,全國影像索引記錄已超過1848萬條。印度也在積極拓展其數位醫療基礎設施。截至2026年7月,在「阿尤斯曼·巴拉特數位醫療計畫」(Ayushman Bharat Digital Mission)的推動下,已有超過9.487億個ABHA帳戶和53.6萬家醫療機構註冊,從而加強了互通醫療數據交換所需的數位生態系統。此外,中國正在推廣由人工智慧驅動的醫學影像診斷技術,包括智慧影像輔助診斷和報告,而日本和其他亞太地區技術先進的市場也持續加強企業影像和PACS基礎設施建設。這些趨勢,加上影像檢查數量的增加、多站點醫療網路的擴展、遠距放射學的日益普及以及對互通影像共用平台需求的不斷成長,預計將加速全部區域企業影像IT解決方案的普及應用。
主要參與者如下:
- 依公司類型分類:一級供應商:34%,二級供應商:46%,三級供應商:20%
- 依職位:首席等級:35%,總監等級:25%,其他:40%
- 按地區分類-北美:30%,歐洲:45%,亞太地區:20%,中東和非洲:3%,拉丁美洲:2%
調查範圍:
本報告詳細資訊分析了影響企業影像IT市場成長的關鍵因素,包括促進因素、阻礙因素、挑戰和機會。報告深入分析了主要產業參與者,涵蓋其業務概況、解決方案、服務、關鍵策略、協議、合作關係、新產品和服務發布、併購以及與企業影像IT市場相關的最新發展動態。此外,報告也對進入企業影像IT市場生態系統的新興企業進行了競爭分析。
購買本報告的理由
本報告將協助現有企業、新參與企業以及中小企業了解市場趨勢,最終提升市場佔有率。購買本報告的企業可以利用以下一項或多項策略來鞏固其市場地位。
本報告深入分析了以下幾點:
- 本阻礙因素了影響企業影像 IT 市場成長的因素,包括關鍵促進因素(醫學影像檢查的增加、對可擴展且經濟高效的解決方案的需求不斷成長以及基於雲端的企業影像解決方案的日益普及)、限制因素(對資料安全和隱私的擔憂以及部署和診斷影像方面熟練專業人員的短缺)、機遇(供應商中立歸檔 (NVA)和互通性的擴展以及人工智慧驅動的診斷成像和高級視覺化技術的日益普及)以及挑戰(在發展中地區的部署有限以及較高的初始整合和部署成本)。
- 產品開發/創新:深入了解企業影像 IT 市場的未來技術、研發活動和新產品發布。
- 市場開發:有關盈利的新興市場、功能、模式、應用、產品、部署模式、治療領域、最終用戶和地區的全面資訊。
- 市場多元化:全面介紹企業影像 IT 市場的產品系列、快速成長的地區、近期趨勢和投資狀況。
- 競爭分析:主要公司的業務、成長策略、產品線和技術能力概述。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 企業影像IT市場概覽
- 企業影像IT市場:按應用和區域分類
- 企業影像IT市場:區域概覽
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級主要公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 供應商的議價能力
- 買方的議價能力
- 替代品的威脅
- 新進入者的威脅
- 競爭公司之間的競爭
- 總體經濟指標
- GDP趨勢與預測
- 全球醫療保健IT產業趨勢
- 價值鏈分析
- 生態系分析
- 價格分析
- 企業影像IT市場各產品參考價格(2025年)
- 按地區分類的企業影像IT解決方案參考定價(2025年)
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅對企業影像IT市場的影響
- 主要關稅稅率
- 價格影響分析
- 對國家和地區的影響
- 對最終用戶的影響
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要新興技術
- 影像分析平台
- 人工智慧(AI)和機器學習
- 多模態融合與配準引擎
- 零足跡檢視器
- 移動企業影像與工作流程機器人
- 互補技術
- 輻射資訊系統(RIS)
- 與電子健康記錄(EHR/EMR)整合
- 相關技術
- 雲端運算和儲存
- 區塊鏈和分散式帳本技術
- 技術和產品藍圖
- 專利分析
- 企業影像IT市場專利公開趨勢
- 洞察:司法管轄區和主要申請人分析
- 未來用途
- 人工智慧圖像分析和臨床決策支持
- 基於雲端的影像處理和企業級資料管理
- 多學科影像診斷和可互通的臨床工作流程
- 高級視覺化、數位病理學和精準醫療
- 自動化影像工作流程與智慧資料管治
- 生成式人工智慧對企業醫療影像IT市場的影響
- 主要應用場景和市場潛力
- 人工智慧/生成式人工智慧實施案例研究
- 相互關聯的市場和相鄰市場
- 使用者準備和影響評估
第7章 監理情勢
- 區域法規和合規性
- 監管機構、政府機構和其他組織
- 法律規範
- 業界標準
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 採購過程中的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 來自不同終端使用者的未滿足需求
- 未滿足的需求
- 最終用戶期望
- 市場盈利
第9章:企業影像IT市場:依功能分類
- 廠商中立歸檔(NVA)
- 影像存檔和通訊系統(PACS)
- 圖片交換
- 通用觀看器
- 工作流程編配
- 分析
- 其他功能
第10章 企業影像IT市場:依影像方式分類
- X光
- 磁振造影(MRI)
- 電腦斷層掃描(CT)
- 超音波
- 核子醫學掃描術診斷
- 內視鏡檢查
- 乳房X光檢查
- 透視
- 心臟超音波圖
- 其他測試方法
第11章:企業影像IT市場:依應用領域分類
- 診斷
- 治療
- 臨床研究
第12章 企業影像IT市場:依產品/服務分類
- 軟體
- 服務
第13章:企業影像IT市場:依部署模式分類
- 本地部署解決方案
- 基於雲端的解決方案
- 混合解決方案
第14章 企業影像IT市場:依治療領域分類
- 神經病學
- 循環系統
- 腫瘤學
- 整形外科
- 其他治療領域
第15章:企業影像IT市場:依最終用戶分類
- 醫院
- 診斷中心
- 診所和門診設施
- 製藥和生物技術公司
- 醫療技術公司
- 研究機構和學術機構
- 其他最終用戶
第16章 企業影像IT市場:依地區分類
- 北美洲
- 北美宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲宏觀經濟展望
- 德國
- 英國
- 法國
- 義大利
- 西班牙
- 其他歐洲國家
- 亞太地區
- 亞太地區宏觀經濟展望
- 中國
- 日本
- 印度
- 亞太其他地區
- 拉丁美洲
- 拉丁美洲宏觀經濟展望
- 巴西
- 墨西哥
- 其他拉丁美洲
- 中東和非洲
- 中東和非洲宏觀經濟展望
- 海灣合作理事會國家
- 其他中東和非洲地區
第17章 競爭格局
- 概述
- 主要參與企業的策略/優勢(2023-2026 年)
- 收入分析(2021-2025)
- 市佔率分析(2025 年)
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 財務指標
- 公司評估
- 品牌軟體對比
- 競爭格局
- 解決方案推出和增強
- 交易
- 業務拓展
- 其他趨勢
第18章:公司簡介
- 大公司
- AGFA-GEVAERT GROUP
- FUJIFILM HOLDINGS CORPORATION
- GE HEALTHCARE
- KONINKLIJKE PHILIPS NV
- SIEMENS HEALTHINEERS AG
- SECTRA AB
- OPTUM, INC.
- CANON MEDICAL SYSTEMS CORPORATION
- MERATIVE
- PRO MEDICUS, LTD.
- HYLAND
- INFINITT HEALTHCARE CO., LTD.
- NOVARAD
- MACH7 TECHNOLOGIES
- HERMES MEDICAL SOLUTIONS
- KONICA MINOLTA, INC.
- BRIDGEHEAD SOFTWARE LTD.
- SCIMAGE, INC.
- RAMSOFT INC.
- DICOM SYSTEMS, INC.
- 其他主要公司
- POSTDICOM BV
- QAELUM
- ADVAHEALTH SOLUTIONS
- PAXERAHEALTH
- RAD AI
第19章:調查方法
第20章附錄
The global enterprise imaging IT market is projected to reach USD 4.59 billion by 2031, up from USD 2.58 billion in 2026, at a CAGR of 12.2% from 2026 to 2031. Growth in the enterprise imaging IT market is driven by rising diagnostic imaging volumes, the increasing complexity of imaging data, and the need to improve the accessibility, management, and security of medical images across healthcare networks. More than 3.6 billion diagnostic radiology examinations are performed worldwide annually, generating large and continuously expanding volumes of imaging data that require scalable storage, interoperability, and enterprise-wide access.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | Function, modality, application, offering, deployment mode, therapeutic area, end user |
| Regions covered | North America, Europe, Asia Pacific, Latin America and Middle East & Africa |
The scale of imaging repositories is further illustrated by Scotland's national medical imaging archive, which contains approximately 2.47 billion DICOM images across 57.3 million studies, highlighting the growing data-management requirements of healthcare systems. Imaging activity is also increasing in the US, where FDA data indicate that more than 45 million mammography procedures were reported annually as of September 2026, across 9,128 certified facilities and 27,793 accredited units. These trends are increasing demand for enterprise imaging platforms, vendor-neutral archives, cloud-based storage, and interoperable image exchange solutions. However, adoption remains constrained by cybersecurity and integration challenges, as demonstrated by an HHS investigation involving a radiology provider whose PACS server breach exposed medical images of 21,778 individuals.
"In 2025, on-premises deployment constituted the largest segment in the enterprise imaging IT market, by deployment mode"
By deployment mode, on-premise solutions represented the largest share of the enterprise imaging IT market in 2025. Their leadership stems from hospitals and large healthcare organizations' continued preference for greater control over sensitive medical imaging data, IT infrastructure, security, and system performance. On-premises enterprise imaging platforms enable healthcare providers to keep imaging data within their own infrastructure while integrating with existing PACS, RIS, EHR, and clinical systems. The need to comply with data privacy and healthcare regulations, particularly for organizations with stringent data residency and security requirements, further supports adoption. Moreover, established investments in legacy imaging infrastructure and the high costs and complexity of migrating large imaging archives to the cloud are encouraging healthcare organizations to continue using on-premises solutions. However, increasing demand for scalability, remote image access, reduced infrastructure maintenance, and AI-enabled imaging workflows is expected to support a gradual shift toward cloud-based deployment during the forecast period.
"The oncology segment by therapeutic area is expected to register the fastest growth during the forecast period."
By therapeutic area, oncology is expected to be the fastest-growing segment of the enterprise imaging IT market, driven by the growing use of medical imaging for cancer screening, diagnosis, staging, treatment planning, and monitoring. The rising prevalence of cancer and demand for advanced imaging modalities, including CT, MRI, PET, and molecular imaging, are generating substantial volumes of oncology-related imaging data. Enterprise imaging platforms enable healthcare organizations to centrally store, access, share, and analyze these images across multidisciplinary oncology teams and care settings. Furthermore, the growing adoption of AI-enabled imaging for tumor detection, lesion characterization, treatment response assessment, and workflow prioritization is supporting demand for integrated imaging solutions. The expansion of precision oncology and multidisciplinary cancer care is further increasing the need for interoperable platforms that connect imaging data with EHRs, oncology information systems, and other clinical applications.
"Asia Pacific to witness the highest growth rate during the forecast period."
The Asia Pacific region is projected to post the highest growth rate in the enterprise imaging IT market over the forecast period, supported by rapid healthcare digitalization, expanding diagnostic imaging infrastructure, and growing adoption of cloud-based and AI-enabled imaging solutions. China is accelerating the development of regional medical imaging infrastructure, with the National Health Commission reporting that medical imaging centers now cover more than 70% of township health centers, enabling greater sharing of diagnostic resources between primary and higher-level facilities. In August 2025, China's National Healthcare Security Administration reported that 22 provinces had deployed software for a national medical imaging cloud-sharing pathway, with 17 provinces enabling cross-provincial access to imaging data and more than 18.48 million imaging index records aggregated nationally. India is also expanding its digital healthcare infrastructure; as of July 2026, more than 948.7 million ABHA accounts and 536,000 healthcare facilities had been registered under the Ayushman Bharat Digital Mission, strengthening the digital ecosystem required for interoperable healthcare data exchange. Furthermore, China is promoting AI-enabled medical imaging, including intelligent image-assisted diagnosis and report generation, while Japan and other technologically advanced Asia Pacific markets continue to strengthen enterprise imaging and PACS infrastructure. These developments, alongside rising imaging volumes, expanding multi-site healthcare networks, growing teleradiology adoption, and demand for interoperable image-sharing platforms, are expected to accelerate adoption of enterprise imaging IT solutions across Asia Pacific.
The breakdown of primary participants is as mentioned below:
- By Company Type - Tier 1: 34%, Tier 2: 46%, and Tier 3: 20%
- By Designation - C-level: 35%, Director-level: 25%, and Others: 40%
- By Region - North America: 30%, Europe: 45%, Asia Pacific: 20%, Middle East & Africa: 3%, Latin America: 2%
Key Players in the Enterprise Imaging IT Market
The key players functioning in the enterprise imaging IT market include Agfa-Gevaert Group. (Belgium), FUJIFILM Corporation (Japan), Merative (US), Pro Medicus, Ltd. (Australia), Optum, Inc. (US), GE HealthCare (US), Sectra AB (Sweden), CANON MEDICAL SYSTEMS CORPORATION (Japan), Hyland Software, Inc. (US), Koninklijke Philips N.V. (Netherlands), among others.
Research Coverage:
The scope of the report covers detailed information on the major factors, such as drivers, restraints, challenges, and opportunities, that influence the growth of the enterprise imaging IT market. A detailed analysis of key industry players has been conducted to provide insights into their business overview, solutions, and services; key strategies; contracts, partnerships, and agreements; new product and service launches; mergers and acquisitions; and recent developments associated with the enterprise imaging IT market. The report also covers a competitive analysis of upcoming startups in the enterprise imaging IT market ecosystem.
Reasons to Buy the Report
This report will help established firms and new or smaller entrants gauge the market's pulse, which, in turn, would help them gain a greater share of the market. Firms purchasing the report could use one or more of the strategies mentioned below to strengthen their positions in the market.
This report provides insights on:
- Analysis of key drivers (growing volume of medical imaging procedures, increasing demand for scalable and cost-effective solutions, increasing adoption of cloud-based enterprise imaging solutions), restraints (data security and privacy concerns, lack of skilled professionals for deployment and interpretation), opportunities (growth of vendor-neutral archives (VNA) and interoperability, increasing adoption of AI-enabled imaging and advanced visualization), and challenges (limited adoption in developing regions, high upfront integration and deployment costs) influencing the growth of the enterprise imaging IT market.
- Product Development/Innovation: Detailed insights into upcoming technologies, R&D activities, and new product launches in the enterprise imaging IT market.
- Market Development: Comprehensive information on the lucrative emerging markets, function, modality, application, offering, deployment mode, therapeutic area, end-users, and regions.
- Market Diversification: Exhaustive information about the product portfolios, growing geographies, recent developments, and investments in the enterprise imaging IT market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product offerings, and capabilities of the leading players in the enterprise imaging IT market such as Agfa-Gevaert Group. (Belgium), FUJIFILM Corporation (Japan), Merative (US), Pro Medicus, Ltd. (Australia), Optum, Inc. (US), GE HealthCare (US), Sectra AB (Sweden), CANON MEDICAL SYSTEMS CORPORATION (Japan), Hyland Software, Inc. (US), Koninklijke Philips N.V. (Netherlands), among others.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION & REGIONAL SCOPE
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.4 YEARS CONSIDERED
- 1.5 CURRENCY
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING THE MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ENTERPRISE IMAGING IT MARKET OVERVIEW
- 3.2 ENTERPRISE IMAGING IT MARKET, BY APPLICATION & REGION
- 3.3 ENTERPRISE IMAGING IT MARKET: GEOGRAPHIC SNAPSHOT
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increased demand for scalable and cost-effective solutions
- 4.2.1.2 Advancements in AI and imaging technologies
- 4.2.1.3 Growing volume of medical imaging procedures
- 4.2.1.4 Growing need for remote access and collaborative care
- 4.2.1.5 Government initiatives and favorable policies
- 4.2.2 RESTRAINTS
- 4.2.2.1 Data security and privacy concerns
- 4.2.2.2 Lack of skilled professionals for deployment and interpretation
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expansion into emerging markets
- 4.2.3.2 Multi modality and advanced visualization
- 4.2.3.3 Partnerships with AI and analytics providers
- 4.2.3.4 Value-based care and population health management
- 4.2.3.5 Cloud native and edge computing innovations
- 4.2.4 CHALLENGES
- 4.2.4.1 Interoperability with legacy and vendor-specific systems
- 4.2.4.2 High upfront integration and deployment costs
- 4.2.4.3 Workflow disruption and user adoption
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 BARGAINING POWER OF SUPPLIERS
- 5.1.2 BARGAINING POWER OF BUYERS
- 5.1.3 THREAT OF SUBSTITUTES
- 5.1.4 THREAT OF NEW ENTRANTS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL HEALTHCARE IT INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 INDICATIVE PRICING FOR ENTERPRISE IMAGING IT MARKET, BY OFFERING (2025)
- 5.5.2 INDICATIVE PRICING FOR ENTERPRISE IMAGING IT SOLUTIONS, BY REGION (2025)
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 CASE STUDY ANALYSIS
- 5.10 IMPACT OF 2025 US TARIFFS ON ENTERPRISE IMAGING IT MARKET
- 5.10.1 INTRODUCTION
- 5.10.2 KEY TARIFF RATES
- 5.10.3 PRICE IMPACT ANALYSIS
- 5.10.3.1 Increased costs of hardware components
- 5.10.3.2 Software & licensing inflation
- 5.10.3.3 Supply chain disruption
- 5.10.4 IMPACT ON COUNTRY/REGION
- 5.10.4.1 US
- 5.10.4.2 Europe
- 5.10.4.3 Asia Pacific
- 5.10.5 IMPACT ON END USERS
- 5.10.5.1 Hospitals (large, mid-sized, and academic medical centers)
- 5.10.5.2 Diagnostic centers (independent and chain-based)
- 5.10.5.3 Teleradiology providers
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 IMAGING ANALYTICS PLATFORMS
- 6.1.2 ARTIFICIAL INTELLIGENCE AND MACHINE LEARNING
- 6.1.3 MULTI MODALITY FUSION & CO REGISTRATION ENGINES
- 6.1.4 ZERO FOOTPRINT VIEWERS
- 6.1.5 MOBILE ENTERPRISE IMAGING AND WORKFLOW BOTS
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 RADIOLOGY INFORMATION SYSTEMS (RIS)
- 6.2.2 ELECTRONIC HEALTH RECORD (EHR/EMR) INTEGRATION
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 CLOUD COMPUTING & STORAGE
- 6.3.2 BLOCKCHAIN & DISTRIBUTED LEDGER TECHNOLOGY
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.5 PATENT ANALYSIS
- 6.5.1 PATENT PUBLICATION TRENDS FOR ENTERPRISE IMAGING IT MARKET
- 6.5.2 INSIGHTS: JURISDICTION AND TOP APPLICANT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 AI-DRIVEN IMAGE ANALYSIS & CLINICAL DECISION SUPPORT
- 6.6.2 CLOUD-BASED IMAGING & ENTERPRISE-WIDE DATA MANAGEMENT
- 6.6.3 MULTIDISCIPLINARY IMAGING & INTEROPERABLE CLINICAL WORKFLOWS
- 6.6.4 ADVANCED VISUALIZATION, DIGITAL PATHOLOGY, AND PRECISION HEALTHCARE
- 6.6.5 AUTOMATED IMAGING WORKFLOWS & INTELLIGENT DATA GOVERNANCE
- 6.7 IMPACT OF GENERATIVE AI ON ENTERPRISE IMAGING IT MARKET
- 6.7.1 INTRODUCTION
- 6.7.2 TOP USE CASES & MARKET POTENTIAL
- 6.7.2.1 Key use cases
- 6.7.3 CASE STUDIES OF AI/GENERATIVE AI IMPLEMENTATION
- 6.7.3.1 Case Study 1: Enabling interoperability and scalability across enterprise imaging networks with Dicom Systems' Unifier Platform
- 6.7.3.2 Case Study 2: San Gerardo Hospital transforms radiology with Agfa HealthCare's Enterprise Imaging
- 6.7.4 INTERCONNECTED & ADJACENT MARKETS
- 6.7.4.1 Vendor-neutral Archive (VNA) & PACS market
- 6.7.4.2 Medical image analysis software market
- 6.7.4.3 Healthcare IT market
- 6.7.5 USER READINESS & IMPACT ASSESSMENT
- 6.7.5.1 User readiness
- 6.7.5.1.1 User A: Hospitals
- 6.7.5.1.2 User B: Diagnostic centers
- 6.7.5.2 Impact assessment
- 6.7.5.2.1 User A: Hospitals
- 6.7.5.2.1.1 Implementation
- 6.7.5.2.1.2 Impact
- 6.7.5.2.2 User B: Diagnostic centers
- 6.7.5.2.2.1 Implementation
- 6.7.5.2.2.2 Impact
- 6.7.5.2.1 User A: Hospitals
- 6.7.5.1 User readiness
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, & OTHER ORGANIZATIONS
- 7.1.2 REGULATORY FRAMEWORK
- 7.1.2.1 North America
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.4 Latin America
- 7.1.2.5 Middle East & Africa
- 7.1.3 INDUSTRY STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 INTRODUCTION
- 8.2 DECISION-MAKING PROCESS
- 8.3 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3.2 BUYING CRITERIA
- 8.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.5 UNMET NEEDS FROM VARIOUS END USERS
- 8.5.1 UNMET NEEDS
- 8.5.2 END USER EXPECTATIONS
- 8.6 MARKET PROFITABILITY
9 ENTERPRISE IMAGING IT MARKET, BY FUNCTION
- 9.1 INTRODUCTION
- 9.2 VENDOR-NEUTRAL ARCHIVES (VNA)
- 9.2.1 ADVANCING SEAMLESS INFORMATION EXCHANGE THROUGH VNA SOLUTIONS TO BOOST MARKET GROWTH
- 9.3 PICTURE ARCHIVING AND COMMUNICATION SYSTEMS (PACS)
- 9.3.1 GROWING INTEGRATION OF AI WITHIN PACS FOR OPTIMIZED RADIOLOGY WORKFLOWS TO SUPPORT MARKET GROWTH
- 9.4 IMAGE EXCHANGE
- 9.4.1 GROWING POPULARITY OF INTEROPERABLE IMAGING NETWORKS FOR PATIENT-CENTERED DATA SHARING TO DRIVE GROWTH
- 9.5 UNIVERSAL VIEWERS
- 9.5.1 GROWING UNIVERSAL VIEWER DEPLOYMENT FOR MULTI-DISCIPLINARY IMAGING TO FUEL MARKET
- 9.6 WORKFLOW ORCHESTRATION
- 9.6.1 AI-POWERED IMAGING WORKFLOW AUTOMATION AND CROSS-MODALITY COORDINATION TO PROPEL MARKET
- 9.7 ANALYTICS
- 9.7.1 GROWING NEED FOR ANALYTICS PLATFORMS FOR VALUE-BASED IMAGING AND OPERATIONAL OPTIMIZATION TO DRIVE MARKET
- 9.8 OTHER FUNCTIONS
10 ENTERPRISE IMAGING IT MARKET, BY MODALITY
- 10.1 INTRODUCTION
- 10.2 X-RAY
- 10.2.1 GROWTH IN ENTERPRISE IMAGING THROUGH AI-ENABLED X-RAY SOLUTIONS TO BOOST MARKET
- 10.3 MAGNETIC RESONANCE IMAGING (MRI)
- 10.3.1 EXPANDING MRI ENTERPRISE IT TO MEET RISING NEUROLOGICAL IMAGING DEMANDS TO SUPPORT MARKET GROWTH
- 10.4 COMPUTED TOMOGRAPHY (CT)
- 10.4.1 REGULATORY AND VALUE-BASED INCENTIVES TO FUEL CT IMAGING IT ADOPTION
- 10.5 ULTRASOUND
- 10.5.1 AI-POWERED ULTRASOUND AND POCUS TO ACCELERATE ENTERPRISE IMAGING TRANSFORMATION
- 10.6 NUCLEAR IMAGING
- 10.6.1 POSITRON EMISSION TOMOGRAPHY (PET)
- 10.6.1.1 Rising PET scan volumes to drive demand for scalable, intelligent Imaging IT
- 10.6.2 SINGLE-PHOTON EMISSION COMPUTED TOMOGRAPHY (SPECT)
- 10.6.2.1 Driving diagnostic accuracy with automated SPECT workflows to contribute to growth
- 10.6.1 POSITRON EMISSION TOMOGRAPHY (PET)
- 10.7 ENDOSCOPY
- 10.7.1 ENABLING REAL-TIME ENDOSCOPIC INSIGHTS THROUGH CLOUD-NATIVE VIDEO ORCHESTRATION TO DRIVE MARKET
- 10.8 MAMMOGRAPHY
- 10.8.1 NEED FOR ENTERPRISE IMAGING SOLUTIONS FOR HIGH-VOLUME, HIGH-RESOLUTION MAMMOGRAPHY WORKFLOWS TO FUEL GROWTH
- 10.9 FLUOROSCOPY
- 10.9.1 STRATEGIC CLOUD-NATIVE IMAGING FOR ADVANCED FLUOROSCOPY USE CASES TO AID WITH GROWTH
- 10.10 ECHOCARDIOGRAPHY
- 10.10.1 ABILITY TO ENHANCE FLUOROSCOPY IMAGING EFFICIENCY WITH AI-INTEGRATED ENTERPRISE IT SOLUTIONS TO BOOST MARKET
- 10.11 OTHER MODALITIES
11 ENTERPRISE IMAGING IT MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 DIAGNOSTICS
- 11.2.1 AI-ENABLED QUANTIFICATION AND INTEGRATED THERANOSTIC WORKFLOWS TO DRIVE DIAGNOSTIC IMAGING TRANSFORMATION
- 11.3 THERAPEUTICS
- 11.3.1 ADVANTAGES SUCH AS MULTIMODAL TREATMENT INTEGRATION TO OPTIMIZE ENTERPRISE IMAGING FOR THERAPEUTIC WORKFLOWS
- 11.4 CLINICAL RESEARCH
- 11.4.1 AI-ENABLED QUANTIFICATION AND RAPID-RESPONSE IMAGING WORKFLOWS TO ACCELERATE CLINICAL RESEARCH
12 ENTERPRISE IMAGING IT MARKET, BY OFFERING
- 12.1 INTRODUCTION
- 12.2 SOFTWARE
- 12.2.1 ADVANCING UNIFIED IMAGING ECOSYSTEMS THROUGH CLOUD-NATIVE SOFTWARE TO BOOST MARKET GROWTH
- 12.3 SERVICES
- 12.3.1 ADVANTAGES SUCH AS EXPERT SERVICES, CLOUD MIGRATION, AND WORKFLOW OPTIMIZATION TO SUPPORT MARKET GROWTH
13 ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE
- 13.1 INTRODUCTION
- 13.2 ON-PREMISE SOLUTIONS
- 13.2.1 GROWING NEED FOR IMAGING PERFORMANCE AND DATA CONTROL THROUGH ON-PREMISE DEPLOYMENT TO SUPPORT MARKET GROWTH
- 13.3 CLOUD-BASED SOLUTIONS
- 13.3.1 RISING NEED FOR COST-EFFICIENT, SCALABLE INFRASTRUCTURE TO DRIVE DEMAND FOR CLOUD-BASED DEPLOYMENT
- 13.4 HYBRID SOLUTIONS
- 13.4.1 ABILITY TO BRIDGE DATA CONTROL AND CLOUD INNOVATION THROUGH HYBRID DEPLOYMENT TO BOOST GROWTH
14 ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA
- 14.1 INTRODUCTION
- 14.2 NEUROLOGY
- 14.2.1 INTEGRATION OF AI-DRIVEN MULTIMODAL NEUROIMAGING FOR PERSONALIZED NEUROLOGICAL CARE TO BOOST MARKET
- 14.3 CARDIOLOGY
- 14.3.1 CLOUD-ENABLED, AI-DRIVEN ENTERPRISE IMAGING PLATFORMS TO ACCELERATE ADVANCED CARDIAC DIAGNOSTICS
- 14.4 ONCOLOGY
- 14.4.1 AI-DRIVEN, MULTIMODAL ENTERPRISE IMAGING PLATFORMS TO ADVANCE PRECISION ONCOLOGY
- 14.5 ORTHOPEDICS
- 14.5.1 ABILITY OF AI-ENABLED ENTERPRISE IMAGING PLATFORMS TO TRANSFORM ORTHOPEDIC CARE TO DRIVE DEMAND
- 14.6 OTHER THERAPEUTIC AREAS
15 ENTERPRISE IMAGING IT MARKET, BY END USER
- 15.1 INTRODUCTION
- 15.2 HOSPITALS
- 15.2.1 HOSPITALS TO DRIVE DEMAND FOR UNIFIED IMAGING INFRASTRUCTURE TO SUPPORT INTEGRATED CARE DELIVERY
- 15.3 DIAGNOSTIC CENTERS
- 15.3.1 GROWING ADOPTION OF ENTERPRISE IMAGING IT TO ENHANCE WORKFLOW EFFICIENCY IN DIAGNOSTIC CENTERS TO BOOST MARKET
- 15.4 CLINICS & OUTPATIENT SETTINGS
- 15.4.1 GROWING POPULARITY OF LIGHTWEIGHT ENTERPRISE IMAGING IT TO BOOST EFFICIENCY AND PATIENT THROUGHPUT TO FUEL GROWTH
- 15.5 PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES
- 15.5.1 GROWING USE OF ENTERPRISE IMAGING IT FOR TRANSLATIONAL RESEARCH AND DRUG DEVELOPMENT TO DRIVE MARKET
- 15.6 MEDTECH COMPANIES
- 15.6.1 ABILITY OF ENTERPRISE IMAGING IT TO ACCELERATE DEVICE INNOVATION AND CLINICAL INTEGRATION TO FUEL ADOPTION
- 15.7 RESEARCH & ACADEMIC INSTITUTES
- 15.7.1 GROWING NEED TO POWER DATA-DRIVEN DISCOVERY AND COLLABORATION TO SUPPORT MARKET GROWTH
- 15.8 OTHER END USERS
16 ENTERPRISE IMAGING IT MARKET, BY REGION
- 16.1 INTRODUCTION
- 16.2 NORTH AMERICA
- 16.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 16.2.2 US
- 16.2.2.1 AI integration, cloud adoption, and regulatory push to accelerate enterprise imaging IT transformation in US
- 16.2.3 CANADA
- 16.2.3.1 Provincial interoperability mandates and cloud-enabled AI to drive growth in Canada's imaging IT market
- 16.3 EUROPE
- 16.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 16.3.2 GERMANY
- 16.3.2.1 Hospital modernization and ePA adoption to propel Germany's enterprise imaging IT growth
- 16.3.3 UK
- 16.3.3.1 NHS push for AI-driven imaging and cloud integration to fuel market growth
- 16.3.4 FRANCE
- 16.3.4.1 Accelerated cloud-native, interoperable imaging platforms with focus on data sovereignty to drive market
- 16.3.5 ITALY
- 16.3.5.1 Growing VNA and teleradiology adoption in Italy to modernize imaging infrastructure
- 16.3.6 SPAIN
- 16.3.6.1 Spain to scale cloud imaging and VNA for regional collaboration
- 16.3.7 REST OF EUROPE
- 16.4 ASIA PACIFIC
- 16.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 16.4.2 CHINA
- 16.4.2.1 AI diagnostic approvals to accelerate market growth
- 16.4.3 JAPAN
- 16.4.3.1 Aging demographics to drive demand for scalable imaging solutions
- 16.4.4 INDIA
- 16.4.4.1 Government-led digitization to fuel imaging infrastructure expansion
- 16.4.5 REST OF ASIA PACIFIC
- 16.5 LATIN AMERICA
- 16.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 16.5.2 BRAZIL
- 16.5.2.1 Government investments to accelerate public health digitization drives
- 16.5.3 MEXICO
- 16.5.3.1 Accelerating imaging modernization through nationwide digital integration in Mexico to boost market
- 16.5.4 REST OF LATIN AMERICA
- 16.6 MIDDLE EAST & AFRICA
- 16.6.1 MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
- 16.6.2 GCC COUNTRIES
- 16.6.2.1 Enterprise imaging adoption accelerates across GCC amid workforce gaps and digital health push to support growth
- 16.6.3 REST OF MIDDLE EAST & AFRICA
17 COMPETITIVE LANDSCAPE
- 17.1 OVERVIEW
- 17.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023-2026
- 17.3 REVENUE ANALYSIS, 2021-2025
- 17.4 MARKET SHARE ANALYSIS, 2025
- 17.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 17.5.1 STARS
- 17.5.2 EMERGING LEADERS
- 17.5.3 PERVASIVE PLAYERS
- 17.5.4 PARTICIPANTS
- 17.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 17.5.5.1 Company footprint
- 17.5.5.2 Region footprint
- 17.5.5.3 Function footprint
- 17.5.5.4 Application footprint
- 17.5.5.5 Therapeutic footprint
- 17.5.5.6 Deployment footprint
- 17.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 17.6.1 PROGRESSIVE COMPANIES
- 17.6.2 RESPONSIVE COMPANIES
- 17.6.3 DYNAMIC COMPANIES
- 17.6.4 STARTING BLOCKS
- 17.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 17.6.5.1 Detailed list of key startups/SMEs
- 17.6.5.2 Competitive benchmarking of startups/SMEs
- 17.7 VALUATION & FINANCIAL METRICS
- 17.7.1 FINANCIAL METRICS
- 17.7.2 COMPANY VALUATION
- 17.8 BRAND/SOFTWARE COMPARISON
- 17.9 COMPETITIVE SCENARIO
- 17.9.1 SOLUTION LAUNCHES & ENHANCEMENT
- 17.9.2 DEALS
- 17.9.3 EXPANSIONS
- 17.9.4 OTHER DEVELOPMENTS
18 COMPANY PROFILES
- 18.1 KEY PLAYERS
- 18.1.1 AGFA-GEVAERT GROUP
- 18.1.1.1 Business overview
- 18.1.1.2 Solutions offered
- 18.1.1.3 Recent developments
- 18.1.1.3.1 Deals
- 18.1.1.4 MnM view
- 18.1.1.4.1 Key strengths
- 18.1.1.4.2 Strategic choices
- 18.1.1.4.3 Weaknesses & competitive threats
- 18.1.2 FUJIFILM HOLDINGS CORPORATION
- 18.1.2.1 Business overview
- 18.1.2.2 Solutions offered
- 18.1.2.3 Recent developments
- 18.1.2.3.1 Solution launches
- 18.1.2.3.2 Deals
- 18.1.2.4 MnM view
- 18.1.2.4.1 Key strengths
- 18.1.2.4.2 Strategic choices
- 18.1.2.4.3 Weaknesses & competitive threats
- 18.1.3 GE HEALTHCARE
- 18.1.3.1 Business overview
- 18.1.3.2 Solutions offered
- 18.1.3.3 Recent developments
- 18.1.3.3.1 Solution launches & approvals
- 18.1.3.3.2 Deals
- 18.1.3.4 MnM view
- 18.1.3.4.1 Key strengths
- 18.1.3.4.2 Strategic choices
- 18.1.3.4.3 Weaknesses & competitive threats
- 18.1.4 KONINKLIJKE PHILIPS N.V.
- 18.1.4.1 Business overview
- 18.1.4.2 Solutions offered
- 18.1.4.3 Recent developments
- 18.1.4.3.1 Solution launches & approvals
- 18.1.4.3.2 Deals
- 18.1.4.3.3 Expansions
- 18.1.4.4 MnM view
- 18.1.4.4.1 Key strengths
- 18.1.4.4.2 Strategic choices
- 18.1.4.4.3 Weaknesses & competitive threats
- 18.1.5 SIEMENS HEALTHINEERS AG
- 18.1.5.1 Business overview
- 18.1.5.2 Solutions offered
- 18.1.5.3 Recent developments
- 18.1.5.3.1 Solution launches
- 18.1.5.3.2 Deals
- 18.1.5.4 MnM view
- 18.1.5.4.1 Key strengths
- 18.1.5.4.2 Strategic choices
- 18.1.5.4.3 Weaknesses & competitive threats
- 18.1.6 SECTRA AB
- 18.1.6.1 Business overview
- 18.1.6.2 Solutions offered
- 18.1.6.3 Recent developments
- 18.1.6.3.1 Solution launches & approvals
- 18.1.6.3.2 Deals
- 18.1.6.3.3 Other developments
- 18.1.7 OPTUM, INC.
- 18.1.7.1 Business overview
- 18.1.7.2 Solutions offered
- 18.1.7.3 Recent developments
- 18.1.7.3.1 Deals
- 18.1.8 CANON MEDICAL SYSTEMS CORPORATION
- 18.1.8.1 Business overview
- 18.1.8.2 Solutions offered
- 18.1.8.3 Recent developments
- 18.1.8.3.1 Deals
- 18.1.9 MERATIVE
- 18.1.9.1 Business overview
- 18.1.9.2 Solutions offered
- 18.1.9.3 Recent developments
- 18.1.9.3.1 Solution launches
- 18.1.9.3.2 Deals
- 18.1.9.3.3 Expansions
- 18.1.10 PRO MEDICUS, LTD.
- 18.1.10.1 Business overview
- 18.1.10.2 Solutions offered
- 18.1.10.3 Recent developments
- 18.1.10.3.1 Solution launches
- 18.1.10.3.2 Deals
- 18.1.11 HYLAND
- 18.1.11.1 Business overview
- 18.1.11.2 Solutions offered
- 18.1.11.3 Recent developments
- 18.1.11.3.1 Solution launches
- 18.1.11.3.2 Deals
- 18.1.11.3.3 Expansions
- 18.1.12 INFINITT HEALTHCARE CO., LTD.
- 18.1.12.1 Business overview
- 18.1.12.2 Recent developments
- 18.1.12.2.1 Solution launches & approvals
- 18.1.12.2.2 Deals
- 18.1.13 NOVARAD
- 18.1.13.1 Business overview
- 18.1.13.2 Solutions offered
- 18.1.13.3 Recent developments
- 18.1.13.3.1 Solution launches
- 18.1.13.3.2 Deals
- 18.1.14 MACH7 TECHNOLOGIES
- 18.1.14.1 Business overview
- 18.1.14.2 Solutions offered
- 18.1.14.3 Recent developments
- 18.1.14.3.1 Solution launches
- 18.1.14.3.2 Deals
- 18.1.15 HERMES MEDICAL SOLUTIONS
- 18.1.15.1 Business overview
- 18.1.15.2 Solutions offered
- 18.1.15.3 Recent developments
- 18.1.15.3.1 Solution launches, approvals, and enhancements
- 18.1.15.3.2 Deals
- 18.1.16 KONICA MINOLTA, INC.
- 18.1.16.1 Business overview
- 18.1.16.2 Solutions offered
- 18.1.16.3 Recent developments
- 18.1.16.3.1 Solution launches & enhancements
- 18.1.16.3.2 Deals
- 18.1.16.3.3 Expansions
- 18.1.16.3.4 Other developments
- 18.1.17 BRIDGEHEAD SOFTWARE LTD.
- 18.1.17.1 Business overview
- 18.1.17.2 Solutions offered
- 18.1.17.3 Recent developments
- 18.1.17.3.1 Deals
- 18.1.18 SCIMAGE, INC.
- 18.1.18.1 Business overview
- 18.1.18.2 Solutions offered
- 18.1.18.3 Recent developments
- 18.1.18.3.1 Solution launches
- 18.1.18.3.2 Deals
- 18.1.19 RAMSOFT INC.
- 18.1.19.1 Business overview
- 18.1.19.2 Solutions offered
- 18.1.19.3 Recent developments
- 18.1.19.3.1 Solution launches & enhancements
- 18.1.19.3.2 Deals
- 18.1.20 DICOM SYSTEMS, INC.
- 18.1.20.1 Business overview
- 18.1.20.2 Solutions offered
- 18.1.20.3 Recent developments
- 18.1.20.3.1 Deals
- 18.1.1 AGFA-GEVAERT GROUP
- 18.2 OTHER PLAYERS
- 18.2.1 POSTDICOM B.V.
- 18.2.2 QAELUM
- 18.2.3 ADVAHEALTH SOLUTIONS
- 18.2.4 PAXERAHEALTH
- 18.2.5 RAD AI
19 RESEARCH METHODOLOGY
- 19.1 RESEARCH DATA
- 19.1.1 SECONDARY DATA
- 19.1.1.1 Key data from secondary sources
- 19.1.2 PRIMARY DATA
- 19.1.2.1 Key data from primary sources
- 19.1.2.2 Breakdown of primary sources
- 19.1.1 SECONDARY DATA
- 19.2 RESEARCH APPROACH
- 19.3 MARKET SIZE ESTIMATION
- 19.4 MARKET BREAKDOWN & DATA TRIANGULATION
- 19.5 MARKET SHARE ESTIMATION
- 19.6 STUDY ASSUMPTIONS
- 19.7 RESEARCH LIMITATIONS
- 19.7.1 METHODOLOGY-RELATED LIMITATIONS
- 19.7.2 SCOPE-RELATED LIMITATIONS
- 19.8 RISK ASSESSMENT
20 APPENDIX
- 20.1 DISCUSSION GUIDE
- 20.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 20.3 CUSTOMIZATION OPTIONS
- 20.4 RELATED REPORTS
- 20.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES
- TABLE 2 ENTERPRISE IMAGING IT MARKET: IMPACT ANALYSIS
- TABLE 3 US: TOP 30 HEALTHCARE DATA BREACHES, 2011-2026
- TABLE 4 ENTERPRISE IMAGING IT MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 5 ENTERPRISE IMAGING IT MARKET: ROLE IN ECOSYSTEM
- TABLE 6 INDICATIVE PRICING FOR ENTERPRISE IMAGING IT MARKET, BY OFFERING (2025)
- TABLE 7 INDICATIVE PRICING FOR ENTERPRISE IMAGING IT SOLUTIONS, BY REGION (2025)
- TABLE 8 ENTERPRISE IMAGING IT MARKET: KEY CONFERENCES & EVENTS, 2026-2027
- TABLE 9 CASE STUDY 1: ENHANCING IMAGING EFFICIENCY & SECURITY WITH SECTRA'S AUTOMATED MULTIMEDIA WORKFLOW
- TABLE 10 CASE STUDY 2: ENTERPRISE IMAGING CONSOLIDATION AT PIEDMONT HEALTHCARE WITH HYLAND VNA
- TABLE 11 CASE STUDY 3: ENTERPRISE-WIDE IMAGING UNIFICATION WITH GE'S EDISON DATALOGUE AT A LEADING MEDICAL CENTER
- TABLE 12 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 13 JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR ENTERPRISE IMAGING IT MARKET
- TABLE 14 ENTERPRISE IMAGING IT MARKET: LIST OF PATENTS/PATENT APPLICATIONS
- TABLE 15 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 REGULATORY SCENARIO OF NORTH AMERICA
- TABLE 21 REGULATORY SCENARIO OF EUROPE
- TABLE 22 REGULATORY SCENARIO OF ASIA PACIFIC
- TABLE 23 REGULATORY SCENARIO OF LATIN AMERICA
- TABLE 24 REGULATORY SCENARIO OF MIDDLE EAST & AFRICA
- TABLE 25 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF TOP THREE END USERS (%)
- TABLE 26 KEY BUYING CRITERIA FOR TOP THREE END USERS
- TABLE 27 UNMET NEEDS IN ENTERPRISE IMAGING IT MARKET
- TABLE 28 END USER EXPECTATIONS IN ENTERPRISE IMAGING IT MARKET
- TABLE 29 ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 30 VENDOR-NEUTRAL ARCHIVES (VNA) OFFERED BY KEY MARKET PLAYERS
- TABLE 31 ENTERPRISE IMAGING IT MARKET FOR VENDOR-NEUTRAL ARCHIVES (VNA), BY REGION, 2024-2031 (USD MILLION)
- TABLE 32 PICTURE ARCHIVING AND COMMUNICATION SYSTEMS (PACS) OFFERED BY KEY MARKET PLAYERS
- TABLE 33 ENTERPRISE IMAGING IT MARKET FOR PICTURE ARCHIVING AND COMMUNICATION SYSTEMS (PACS), BY REGION, 2024-2031 (USD MILLION)
- TABLE 34 IMAGE EXCHANGE SOLUTIONS OFFERED BY KEY MARKET PLAYERS
- TABLE 35 ENTERPRISE IMAGING IT MARKET FOR IMAGE EXCHANGE, BY REGION, 2024-2031 (USD MILLION)
- TABLE 36 UNIVERSAL VIEWERS OFFERED BY KEY MARKET PLAYERS
- TABLE 37 ENTERPRISE IMAGING IT MARKET FOR UNIVERSAL VIEWERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 38 WORKFLOW ORCHESTRATION SOLUTIONS OFFERED BY KEY MARKET PLAYERS
- TABLE 39 ENTERPRISE IMAGING IT MARKET FOR WORKFLOW ORCHESTRATION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 40 ANALYTICS SOLUTIONS OFFERED BY KEY MARKET PLAYERS
- TABLE 41 ENTERPRISE IMAGING IT MARKET FOR ANALYTICS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 42 ENTERPRISE IMAGING IT MARKET FOR OTHER FUNCTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 43 ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 44 ENTERPRISE IMAGING IT MARKET FOR X-RAY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 45 ENTERPRISE IMAGING IT MARKET FOR MRI, BY REGION, 2024-2031 (USD MILLION)
- TABLE 46 ENTERPRISE IMAGING IT MARKET FOR CT, BY REGION, 2024-2031 (USD MILLION)
- TABLE 47 ENTERPRISE IMAGING IT MARKET FOR ULTRASOUND, BY REGION, 2024-2031 (USD MILLION)
- TABLE 48 ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 49 ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY REGION, 2024-2031 (USD MILLION)
- TABLE 50 ENTERPRISE IMAGING IT MARKET FOR PET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 51 ENTERPRISE IMAGING IT MARKET FOR SPECT, BY REGION, 2024-2031 (USD MILLION)
- TABLE 52 ENTERPRISE IMAGING IT MARKET FOR ENDOSCOPY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 53 ENTERPRISE IMAGING IT MARKET FOR MAMMOGRAPHY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 54 ENTERPRISE IMAGING IT MARKET FOR FLUOROSCOPY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 55 ENTERPRISE IMAGING IT MARKET FOR ECHOCARDIOGRAPHY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 56 ENTERPRISE IMAGING IT MARKET FOR OTHER MODALITIES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 57 ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 58 ENTERPRISE IMAGING IT MARKET FOR DIAGNOSTIC APPLICATIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 59 ENTERPRISE IMAGING IT MARKET FOR THERAPEUTIC APPLICATIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 60 ENTERPRISE IMAGING IT MARKET FOR CLINICAL RESEARCH APPLICATIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 61 ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 62 ENTERPRISE IMAGING IT MARKET FOR SOFTWARE, BY REGION, 2024-2031 (USD MILLION)
- TABLE 63 ENTERPRISE IMAGING IT MARKET FOR SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 64 ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 65 ENTERPRISE IMAGING IT MARKET FOR ON-PREMISES SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 66 ENTERPRISE IMAGING IT MARKET FOR CLOUD-BASED SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 67 ENTERPRISE IMAGING IT MARKET FOR HYBRID SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 68 ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 69 ENTERPRISE IMAGING IT MARKET FOR NEUROLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 70 ENTERPRISE IMAGING IT MARKET FOR CARDIOLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 71 ENTERPRISE IMAGING IT MARKET FOR ONCOLOGY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 72 ENTERPRISE IMAGING IT MARKET FOR ORTHOPEDICS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 73 ENTERPRISE IMAGING IT MARKET FOR OTHER THERAPEUTIC AREAS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 74 ENTERPRISE IMAGING IT MARKET, FOR END USER, 2024-2031 (USD MILLION)
- TABLE 75 ENTERPRISE IMAGING IT MARKET FOR HOSPITALS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 76 ENTERPRISE IMAGING IT MARKET FOR DIAGNOSTIC CENTERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 77 ENTERPRISE IMAGING IT MARKET FOR CLINICS & OUTPATIENT SETTINGS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 78 ENTERPRISE IMAGING IT MARKET FOR PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 79 ENTERPRISE IMAGING IT MARKET FOR MEDTECH COMPANIES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 80 ENTERPRISE IMAGING IT MARKET FOR RESEARCH & ACADEMIC INSTITUTES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 81 ENTERPRISE IMAGING IT MARKET FOR OTHER END USERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 82 ENTERPRISE IMAGING IT MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 83 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 84 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 85 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 86 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 87 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 88 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 89 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 90 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 91 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 92 US: KEY MACROINDICATORS
- TABLE 93 US: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 94 US: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 95 US: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 96 US: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 97 US: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 98 US: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 99 US: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 100 US: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 101 CANADA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 102 CANADA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 103 CANADA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 104 CANADA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 105 CANADA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 106 CANADA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 107 CANADA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 108 CANADA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 109 EUROPE: ENTERPRISE IMAGING IT MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 110 EUROPE: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 111 EUROPE: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 112 EUROPE: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 113 EUROPE: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 114 EUROPE: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 115 EUROPE: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 116 EUROPE: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 117 EUROPE: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 118 GERMANY: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 119 GERMANY: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 120 GERMANY: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 121 GERMANY: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 122 GERMANY: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 123 GERMANY: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 124 GERMANY: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 125 GERMANY: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 126 UK: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 127 UK: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 128 UK: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 129 UK: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 130 UK: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 131 UK: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 132 UK: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 133 UK: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 135 FRANCE: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 136 FRANCE: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 137 FRANCE: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 138 FRANCE: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 139 FRANCE: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 140 FRANCE: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 141 FRANCE: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 142 FRANCE: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 144 ITALY: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 145 ITALY: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 146 ITALY: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 147 ITALY: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 148 ITALY: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 149 ITALY: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 150 ITALY: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 151 ITALY: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 152 SPAIN: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 153 SPAIN: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 154 SPAIN: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 155 SPAIN: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 156 SPAIN: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 157 SPAIN: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 158 SPAIN: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 159 SPAIN: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 160 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 161 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 163 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 164 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 165 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 166 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 167 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 168 REST OF EUROPE: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 169 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 170 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 171 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 172 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 173 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 174 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 175 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 176 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 177 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 178 CHINA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 179 CHINA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 180 CHINA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 181 CHINA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 182 CHINA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 183 CHINA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 184 CHINA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 185 CHINA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 186 JAPAN: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 187 JAPAN: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 188 JAPAN: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 189 JAPAN: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 190 JAPAN: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 191 JAPAN: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 192 JAPAN: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 193 JAPAN: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 194 INDIA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 195 INDIA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 196 INDIA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 197 INDIA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 198 INDIA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 199 INDIA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 200 INDIA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 201 INDIA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 202 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 203 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 204 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 205 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 206 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 207 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 208 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 209 REST OF ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 210 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 211 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 212 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 213 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 214 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 215 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 216 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 217 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 218 LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 219 BRAZIL: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 220 BRAZIL: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 221 BRAZIL: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 222 BRAZIL: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 223 BRAZIL: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 224 BRAZIL: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 225 BRAZIL: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 226 BRAZIL: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 227 MEXICO: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 228 MEXICO: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 229 MEXICO: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 230 MEXICO: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 231 MEXICO: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 232 MEXICO: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 233 MEXICO: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 234 MEXICO: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 235 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 236 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 237 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 238 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 239 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 240 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 241 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 242 REST OF LATIN AMERICA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 243 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 244 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 245 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 246 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 247 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 248 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 249 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 250 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 251 MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 252 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 253 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 254 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 255 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 256 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 257 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 258 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 259 GCC COUNTRIES: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 260 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY FUNCTION, 2024-2031 (USD MILLION)
- TABLE 261 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY MODALITY, 2024-2031 (USD MILLION)
- TABLE 262 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 263 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 264 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 265 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY DEPLOYMENT MODE, 2024-2031 (USD MILLION)
- TABLE 266 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 267 REST OF MIDDLE EAST & AFRICA: ENTERPRISE IMAGING IT MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 268 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023-2026
- TABLE 269 ENTERPRISE IMAGING IT MARKET: DEGREE OF COMPETITION
- TABLE 270 ENTERPRISE IMAGING IT MARKET: REGION FOOTPRINT
- TABLE 271 ENTERPRISE IMAGING IT MARKET: FUNCTION FOOTPRINT
- TABLE 272 ENTERPRISE IMAGING IT MARKET: APPLICATION FOOTPRINT
- TABLE 273 ENTERPRISE IMAGING IT MARKET: THERAPEUTIC FOOTPRINT
- TABLE 274 ENTERPRISE IMAGING IT MARKET: DEPLOYMENT FOOTPRINT
- TABLE 275 ENTERPRISE IMAGING IT MARKET: DETAILED LIST OF KEY STARTUP/SME PLAYERS
- TABLE 276 ENTERPRISE IMAGING IT MARKET: COMPETITIVE BENCHMARKING OF KEY EMERGING PLAYERS/STARTUPS, BY REGION
- TABLE 277 ENTERPRISE IMAGING IT MARKET: COMPETITIVE BENCHMARKING OF KEY EMERGING PLAYERS/STARTUPS, BY FUNCTION
- TABLE 278 ENTERPRISE IMAGING IT MARKET: COMPETITIVE BENCHMARKING OF KEY EMERGING PLAYERS/STARTUPS, BY THERAPEUTIC AREA
- TABLE 279 ENTERPRISE IMAGING IT MARKET: SOLUTION LAUNCHES & ENHANCEMENT, JANUARY 2023-OCTOBER 2026
- TABLE 280 ENTERPRISE IMAGING IT MARKET: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 281 ENTERPRISE IMAGING IT MARKET: EXPANSIONS, JANUARY 2023-OCTOBER 2026
- TABLE 282 ENTERPRISE IMAGING IT MARKET: OTHER DEVELOPMENTS, JANUARY 2023-OCTOBER 2026
- TABLE 283 AGFA-GEVAERT GROUP: COMPANY OVERVIEW
- TABLE 284 AGFA-GEVAERT GROUP: SOLUTIONS OFFERED
- TABLE 285 AGFA-GEVAERT GROUP: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 286 FUJIFILM HOLDINGS CORPORATION: COMPANY OVERVIEW
- TABLE 287 FUJIFILM HOLDINGS CORPORATION: SOLUTIONS OFFERED
- TABLE 288 FUJIFILM HOLDINGS CORPORATION: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 289 FUJIFILM HOLDINGS CORPORATION: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 290 GE HEALTHCARE: COMPANY OVERVIEW
- TABLE 291 GE HEALTHCARE: SOLUTIONS OFFERED
- TABLE 292 GE HEALTHCARE: SOLUTION LAUNCHES & APPROVALS, JANUARY 2023-OCTOBER 2026
- TABLE 293 GE HEALTHCARE: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 294 KONINKLIJKE PHILIPS N.V.: COMPANY OVERVIEW
- TABLE 295 KONINKLIJKE PHILIPS N.V.: SOLUTIONS OFFERED
- TABLE 296 KONINKLIJKE PHILIPS N.V.: SOLUTION LAUNCHES & APPROVALS, JANUARY 2023-OCTOBER 2026
- TABLE 297 KONINKLIJKE PHILIPS N.V.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 298 KONINKLIJKE PHILIPS N.V.: EXPANSIONS, JANUARY 2023-OCTOBER 2026
- TABLE 299 SIEMENS HEALTHINEERS AG: COMPANY OVERVIEW
- TABLE 300 SIEMENS HEALTHINEERS AG: SOLUTIONS OFFERED
- TABLE 301 SIEMENS HEALTHINEERS AG: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 302 SIEMENS HEALTHINEERS AG: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 303 SECTRA AB: COMPANY OVERVIEW
- TABLE 304 SECTRA AB: SOLUTIONS OFFERED
- TABLE 305 SECTRA AB: SOLUTION LAUNCHES & APPROVALS, JANUARY 2023-OCTOBER 2026
- TABLE 306 SECTRA AB: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 307 SECTRA AB: OTHER DEVELOPMENTS, JANUARY 2023-OCTOBER 2026
- TABLE 308 OPTUM, INC.: COMPANY OVERVIEW
- TABLE 309 OPTUM, INC.: SOLUTIONS OFFERED
- TABLE 310 OPTUM, INC.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 311 CANON MEDICAL SYSTEMS CORPORATION: COMPANY OVERVIEW
- TABLE 312 CANON MEDICAL SYSTEMS CORPORATION: SOLUTIONS OFFERED
- TABLE 313 CANON MEDICAL SYSTEMS CORPORATION: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 314 MERATIVE: COMPANY OVERVIEW
- TABLE 315 MERATIVE: SOLUTIONS OFFERED
- TABLE 316 MERATIVE: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 317 MERATIVE: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 318 MERATIVE: EXPANSIONS, JANUARY 2023-OCTOBER 2026
- TABLE 319 PRO MEDICUS, LTD.: COMPANY OVERVIEW
- TABLE 320 PRO MEDICUS, LTD.: SOLUTIONS OFFERED
- TABLE 321 PRO MEDICUS, LTD.: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 322 PRO MEDICUS, LTD.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 323 HYLAND: COMPANY OVERVIEW
- TABLE 324 HYLAND: SOLUTIONS OFFERED
- TABLE 325 HYLAND: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 326 HYLAND: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 327 HYLAND: EXPANSIONS, JANUARY 2023-OCTOBER 2026
- TABLE 328 INFINITT HEALTHCARE CO., LTD.: COMPANY OVERVIEW
- TABLE 329 INFINITT HEALTHCARE CO., LTD.: SOLUTIONS OFFERED
- TABLE 330 INFINITT HEALTHCARE CO., LTD.: SOLUTION LAUNCHES & APPROVALS, JANUARY 2023-OCTOBER 2026
- TABLE 331 INFINITT HEALTHCARE CO., LTD.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 332 NOVARAD: COMPANY OVERVIEW
- TABLE 333 NOVARAD: SOLUTIONS OFFERED
- TABLE 334 NOVARAD: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 335 NOVARAD: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 336 MACH7 TECHNOLOGIES: COMPANY OVERVIEW
- TABLE 337 MACH7 TECHNOLOGIES: SOLUTIONS OFFERED
- TABLE 338 MACH7 TECHNOLOGIES: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 339 MACH7 TECHNOLOGIES: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 340 HERMES MEDICAL SOLUTIONS: COMPANY OVERVIEW
- TABLE 341 HERMES MEDICAL SOLUTIONS: SOLUTIONS OFFERED
- TABLE 342 HERMES MEDICAL SOLUTIONS: SOLUTION LAUNCHES, APPROVALS, AND ENHANCEMENTS, JANUARY 2023-OCTOBER 2026
- TABLE 343 HERMES MEDICAL SOLUTIONS: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 344 KONICA MINOLTA, INC.: COMPANY OVERVIEW
- TABLE 345 KONICA MINOLTA, INC.: SOLUTIONS OFFERED
- TABLE 346 KONICA MINOLTA, INC.: SOLUTION LAUNCHES & ENHANCEMENTS, JANUARY 2023-OCTOBER 2026
- TABLE 347 KONICA MINOLTA, INC.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 348 KONICA MINOLTA, INC.: EXPANSIONS, JANUARY 2023-OCTOBER 2026
- TABLE 349 KONICA MINOLTA, INC.: OTHER DEVELOPMENTS, JANUARY 2023-OCTOBER 2026
- TABLE 350 BRIDGEHEAD SOFTWARE LTD.: COMPANY OVERVIEW
- TABLE 351 BRIDGEHEAD SOFTWARE LTD.: SOLUTIONS OFFERED
- TABLE 352 BRIDGEHEAD SOFTWARE LTD.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 353 SCIMAGE, INC.: COMPANY OVERVIEW
- TABLE 354 SCIMAGE, INC.: SOLUTIONS OFFERED
- TABLE 355 SCIMAGE, INC.: SOLUTION LAUNCHES, JANUARY 2023-OCTOBER 2026
- TABLE 356 SCIMAGE, INC.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 357 RAMSOFT INC.: COMPANY OVERVIEW
- TABLE 358 RAMSOFT INC.: SOLUTIONS OFFERED
- TABLE 359 RAMSOFT INC.: SOLUTION LAUNCHES & ENHANCEMENTS, JANUARY 2023-OCTOBER 2026
- TABLE 360 RAMSOFT INC.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 361 DICOM SYSTEMS, INC.: COMPANY OVERVIEW
- TABLE 362 DICOM SYSTEMS, INC.: SOLUTIONS OFFERED
- TABLE 363 DICOM SYSTEMS, INC.: DEALS, JANUARY 2023-OCTOBER 2026
- TABLE 364 RISK ASSESSMENT: ENTERPRISE IMAGING IT MARKET
List of Figures
- FIGURE 1 ENTERPRISE IMAGING IT MARKET SEGMENTATION & REGIONAL SCOPE
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL ENTERPRISE IMAGING IT MARKET, 2024-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN ENTERPRISE IMAGING IT MARKET, 2023-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF ENTERPRISE IMAGING IT MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN ENTERPRISE IMAGING IT MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN ENTERPRISE IMAGING IT MARKET DURING FORECAST PERIOD
- FIGURE 8 RISING IN IMAGING VOLUMES TO DRIVE GROWTH IN ENTERPRISE IMAGING IT MARKET
- FIGURE 9 DIAGNOSTICS SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN NORTH AMERICA IN 2025
- FIGURE 10 INDIA TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 11 ENTERPRISE IMAGING IT MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 12 HEALTHCARE SECURITY BREACHES OF 500+ RECORDS IN US, 2009-2026
- FIGURE 13 US: MEDIAN HEALTHCARE DATA BREACH SIZE BY YEAR, 2008-2028
- FIGURE 14 ENTERPRISE IMAGING IT MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 15 ENTERPRISE IMAGING IT MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 ENTERPRISE IMAGING IT MARKET: ECOSYSTEM ANALYSIS
- FIGURE 17 REVENUE SHIFT IN ENTERPRISE IMAGING IT MARKET
- FIGURE 18 RECENT FUNDING OF PLAYERS IN ENTERPRISE IMAGING IT MARKET
- FIGURE 19 PATENT PUBLICATION TRENDS IN ENTERPRISE IMAGING IT MARKET, 2015-2026
- FIGURE 20 JURISDICTION AND TOP APPLICANT ANALYSIS FOR ENTERPRISE IMAGING IT MARKET
- FIGURE 21 TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) FOR ENTERPRISE IMAGING IT MARKET (JANUARY 2015-OCTOBER 2026)
- FIGURE 22 MARKET POTENTIAL OF AI/GENERATIVE AI IN ENHANCING ENTERPRISE IMAGING IT ACROSS INDUSTRIES
- FIGURE 23 IMPACT OF AI/GEN AI ON INTERCONNECTED AND ADJACENT ECOSYSTEMS
- FIGURE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
- FIGURE 25 KEY BUYING CRITERIA FOR TOP THREE END USERS
- FIGURE 26 NORTH AMERICA: ENTERPRISE IMAGING IT MARKET SNAPSHOT
- FIGURE 27 ASIA PACIFIC: ENTERPRISE IMAGING IT MARKET SNAPSHOT
- FIGURE 28 REVENUE ANALYSIS OF KEY PLAYERS IN ENTERPRISE IMAGING IT MARKET, 2021-2025 (USD MILLION)
- FIGURE 29 MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 30 COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 31 ENTERPRISE IMAGING IT MARKET: COMPANY FOOTPRINT
- FIGURE 32 ENTERPRISE IMAGING IT MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 33 EV/EBITDA OF KEY VENDORS
- FIGURE 34 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 35 ENTERPRISE IMAGING IT MARKET: BRAND/SOFTWARE COMPARATIVE ANALYSIS
- FIGURE 36 AGFA-GEVAERT GROUP: COMPANY SNAPSHOT (2025)
- FIGURE 37 FUJIFILM HOLDINGS CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 38 GE HEALTHCARE: COMPANY SNAPSHOT (2025)
- FIGURE 39 KONINKLIJKE PHILIPS N.V.: COMPANY SNAPSHOT (2025)
- FIGURE 40 SIEMENS HEALTHINEERS AG: COMPANY SNAPSHOT (2025)
- FIGURE 41 SECTRA AB: COMPANY SNAPSHOT (2025)
- FIGURE 42 OPTUM, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 43 CANON MEDICAL SYSTEMS CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 44 PRO MEDICUS, LTD.: COMPANY SNAPSHOT (2025)
- FIGURE 45 MACH7 TECHNOLOGIES: COMPANY SNAPSHOT (2024)
- FIGURE 46 KONICA MINOLTA, INC.: COMPANY SNAPSHOT (2026)
- FIGURE 47 RESEARCH DESIGN
- FIGURE 48 PRIMARY SOURCES
- FIGURE 49 INSIGHTS FROM INDUSTRY EXPERTS
- FIGURE 50 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 51 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 52 BOTTOM-UP APPROACH
- FIGURE 53 TOP-DOWN APPROACH
- FIGURE 54 CAGR PROJECTIONS FROM ANALYSIS OF DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES (2026-2031)
- FIGURE 55 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 56 DATA TRIANGULATION METHODOLOGY

 企業影像IT與PACS,展望報告:全球市場結構、預測、競爭趨勢與工作流程貨幣化,2025-2036年全球超音波人工智慧收益化重點:取得指導、工作流程、雲端、管治,2024-2035 年
 2026年全球雲端放射影像歸檔與通訊系統(PACS)市場報告全球超音波市場:市場結構、預測與人工智慧貨幣化架構(2024-2035 年)
 醫學影像分析軟體市場:依影像類型、影像方式、軟體類型、最終使用者和地區分類2026年全球企業影像資訊技術(IT)市場報告全球磁振造影(MRI)市場:市場結構、預測及人工智慧收益化結構(2024-2035)-2026年 2月放射學人工智慧市場:依產品、功能、模式、適應症和最終用戶劃分-全球預測至2036年2026年全球智慧皮膚病掃描儀市場報告