


 |
市場調查報告書
商品編碼
2158073
雷射加工市場:按雷射類型、配置、應用、最終用戶和地區分類-全球預測至2033年Laser Processing Market by Laser Type (Solid Lasers, Gas Lasers, Liquid Lasers), Configuration (Fixed Beam, Moving Beam, Hybrid Beam), Application (Cutting, Welding, Drilling), End User, and Region - Global Forecast to 2033 |
||||||

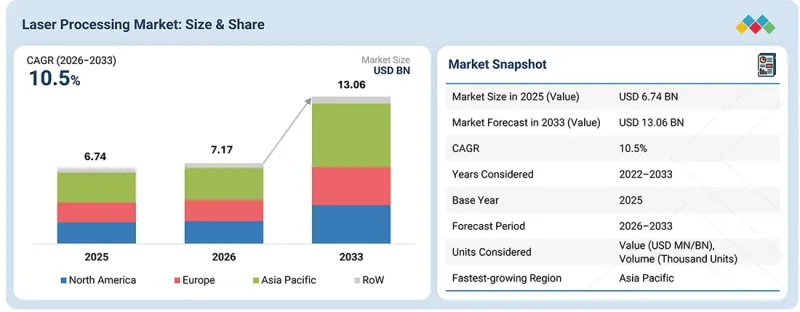
預計到 2033 年,雷射加工市場規模將達到 130.6 億美元,高於 2026 年的 71.7 億美元,預計 2026 年至 2033 年的複合年成長率將達到 10.5%。
預計在預測期內,該市場將呈現強勁成長,這主要得益於對高精度製造需求的不斷成長、自動化和機器人技術的廣泛應用,以及雷射加工工藝在微電子和半導體、汽車、醫療和生命科學、航太、建築等終端應用行業的日益普及。各公司正加大雷射加工系統的投資,以提高生產效率、提升加工精度、減少材料浪費並滿足複雜的製造需求。
| 調查範圍 | |
|---|---|
| 調查期 | 2021-2033 |
| 基準年 | 2025 |
| 預測期 | 2026-2033 |
| 計算單位 | 金額(10億美元) |
| 部分 | 雷射類型、配置、應用和區域 |
| 目標區域 | 北美、歐洲、亞太地區及其他地區 |
此外,高功率固體雷射、可移動光束和混合光束配置以及先進加工技術的日益普及,使製造商能夠利用靈活且高性能的雷射解決方案實現生產流程的現代化。對自動化、製程效率、產品品質和先進製造能力的日益重視,進一步推動了全球市場的長期擴張。
“預計從 2026 年到 2033 年,可移動光束部分將在雷射加工市場中實現最高的複合年成長率。”
按配置類型分類,可移動光束雷射切割領域預計將在預測期內實現最高成長率,這主要得益於複雜製造應用中對靈活、精確雷射加工日益成長的需求。越來越多的企業採用可移動光束配置,以高效加工各種材料、形狀和尺寸的零件。自動化雷射系統和機器人的廣泛應用進一步加速了對靈活光束移動和精確加工控制的需求。此外,切割、焊接、鑽孔、打標、雕刻和先進加工等領域的應用不斷增加,也推動了可移動光束解決方案的需求。這些因素共同支撐著可移動光束雷射切割領域在全球範圍內的快速成長。
“預計到 2033 年,切割領域將佔據雷射加工市場最大的佔有率。”
按應用領域分類,預計到2033年,切割領域將佔據最大的市場佔有率,這主要得益於製造業對高精度、高效和自動化材料加工解決方案日益成長的需求。越來越多的公司採用雷射切割系統來加工金屬和其他材料,其應用範圍涵蓋汽車、航太、微電子和半導體、建築以及其他終端用戶產業。自動化製造、機器人技術和先進雷射技術的日益普及,進一步推高了對高性能雷射切割系統的需求。此外,雷射切割解決方案能夠實現高精度、高速加工,減少材料損耗,並確保產品品質穩定,這些優勢也推動了全球切割領域的持續成長。
“在預測期內,亞太地區雷射加工市場預計將呈現最高的成長率。”
預計亞太地區在預測期內將實現最高的複合年成長率,這主要得益於先進製造業投資的增加、電子和半導體生產的快速擴張以及工業自動化的日益普及。企業正擴大採用雷射加工解決方案來支援精密製造、材料加工和自動化生產。此外,中國、日本、韓國和印度等製造地的擴張,以及對半導體製造、汽車生產和電子製造領域投資的增加,都為先進雷射加工解決方案創造了強勁的需求。政府支持先進製造業的舉措以及對自動化和高精度生產技術的加大投資,也進一步推動了該地區的市場成長。
為了確定並檢驗透過二手調查收集到的各個細分市場和子細分市場的市場規模,我們對雷射加工生態系統中的關鍵產業專家進行了廣泛的一手訪談。本報告中一手訪談對象的詳細情況如下:
本次調查匯集了來自各行業專家的見解,包括雷射製造商、雷射加工設備供應商、系統整合商、元件供應商、經銷商、技術顧問和最終用戶。主要調查參與者的組成如下:
- 按公司類型分類:一級供應商 - 25%,二級供應商 - 40%,三級供應商 - 35%
- 按職位分類:首席級別主管 - 30%,總監 - 32%,其他 - 38%
- 按地區分類:北美 -20%,歐洲 -40%,亞太地區 -35%,其他地區 -5%
調查範圍
本研究報告根據雷射器類型、配置、應用、終端用戶行業和地區對雷射加工市場進行細分。報告說明了關鍵的市場促進因素、限制因素、挑戰和機遇,並提供了直至2033年的市場預測。
此外,本報告還包括對雷射加工市場生態系統中所有公司的領導力分析和評估。
購買本報告的主要好處
本報告為雷射加工市場的市場領導和新參與企業提供最準確的雷射加工市場及其細分市場整體數據估算。它幫助相關人員了解競爭格局,更好地定位自身業務,並深入了解市場動態,從而製定合適的打入市場策略。此外,本報告還幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 市場動態:分析關鍵促進因素(雷射技術日益融入精準醫療和個人化治療,以及從傳統材料加工方法向先進的雷射解決方案的快速轉變)和阻礙因素(高昂的研發投資和初始部署成本,以及熟練雷射技術人員的短缺)、機遇(雷射技術在汽車行業的應用不斷擴大,以及對改進消費品的高功率和功能性的高度重點
- 產品開發/創新:深入了解未來技術、研發活動以及市場上的新產品/解決方案發布。
- 市場發展:盈利市場的全面資訊-本報告分析了各個地區的市場。
- 市場多元化:有關新產品和解決方案、未開發的市場、最新趨勢和市場投資的全面資訊。
- 競爭分析:對主要參與者的市場佔有率、成長策略和產品陣容進行詳細評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 雷射加工市場對企業而言極具吸引力的機遇
- 雷射加工市場:按雷射類型分類
- 雷射加工市場:依成分分類
- 雷射加工市場:按應用領域分類
- 雷射加工市場:依最終用途產業分類
- 雷射加工市場:按地區分類
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級主要公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 新進入者的威脅
- 替代品的威脅
- 供應商的議價能力
- 買方的議價能力
- 競爭公司之間的競爭強度
- 宏觀經濟展望
- GDP趨勢與預測
- 全球製造業趨勢
- 全球汽車和電動汽車產業的趨勢
- 供應鏈分析
- 生態系分析
- 價格分析
- 以雷射類型分類的平均售價趨勢(2022-2025 年)
- 2022-2025年各地區雷射加工解決方案平均售價趨勢
- 貿易分析
- 進口方案(HS編碼901320)
- 出口方案(HS編碼901320)
- 重大會議和活動(2026-2027)
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 美國關稅對雷射加工市場的影響
- 主要關稅稅率
- 價格影響分析
- 對國家和地區的影響
- 對終端用戶產業的影響
第6章:技術進步、人工智慧的影響、專利與創新
- 主要技術
- 機器學習和人工智慧
- 積層製造
- 互補技術
- LiDAR
- 相關技術
- 光纖
- 專利分析
- 人工智慧對雷射加工市場的影響
- 主要應用場景和市場潛力
- 雷射加工市場中製造商/OEM廠商實施的最佳實踐
- 人工智慧在雷射加工市場應用案例研究
- 相互關聯/相鄰的生態系統及其對市場參與者的影響
- 雷射加工市場客戶對人工智慧應用的準備情況
- 監理情勢
- 監管機構、政府機構和其他組織
- 標準
第7章:顧客趨勢與購買行為
- 決策流程
- 採購過程中的關鍵相關人員及其採購標準
- 採購過程中涉及的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 各個終端用戶產業尚未滿足的需求
第8章 雷射加工設備的組成
- 雷射
- 雷射系統
第9章:雷射加工市場:依雷射類型分類
- 固體雷射
- 氣體雷射
- 液體雷射
- 其他雷射類型
第10章:雷射加工市場:依組成
- 固定樑
- 可移動梁
- 混合光束
第11章:雷射加工市場:依應用領域分類
- 切割
- 焊接
- 鑽孔
- 標記和雕刻
- 進階處理
- 其他用途
第12章 雷射加工市場:依最終用途產業分類
- 微電子和半導體
- 車
- 醫學與生命科學
- 航太
- 建築/施工
- 其他終端用戶產業
第13章 雷射加工市場:依地區分類
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 英國
- 德國
- 法國
- 義大利
- 西班牙
- 荷蘭
- 瑞士
- 波蘭
- 北歐國家
- 其他歐洲國家
- 亞太地區
- 中國
- 日本
- 韓國
- 印度
- 澳洲
- 印尼
- 馬來西亞
- 泰國
- 越南
- 亞太其他地區
- 其他地區
- 中東
- 南美洲
- 非洲
- 南非
- 其他非洲國家
第14章 競爭格局
- 概述
- 主要參與企業的策略/優勢及致勝策略,2024-2026年
- 2025年市佔率分析
- 收入分析
- 企業估值和財務指標
- 品牌/產品對比
- 2025年主要公司企業估值矩陣
- 明星公司
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 競爭格局
- 產品發布
- 交易
- 業務拓展
第15章:公司簡介
- 大公司
- COHERENT CORP.
- TRUMPF
- HAN'S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.
- IPG PHOTONICS CORPORATION
- JENOPTIK AG
- FIVES
- AXBIS
- LUMENTUM OPERATIONS LLC
- GRAVOTECH, INC.
- LASER STAR TECHNOLOGIES
- LUMIBIRD
- EPILOG LASER
- MKS INSTRUMENTS
- NOVANTA INC.
- EUROLASER GMBH
- 其他主要公司
- 600 GROUP PLC
- BYSTRONIC GROUP
- ALPHALAS GMBH
- APPLIED LASER TECHNOLOGY, INC.
- ARIMA LASERS CORP.
- FOCUSLIGHT TECHNOLOGIES INC.
- INNO LASER TECHNOLOGY CO., LTD.
- NKT PHOTONICS A/S
- PHOTONICS INDUSTRIES INTERNATIONAL. INC.
- SFX
- TOPTICA PHOTONICS AG
- UNIVERSAL LASER SYSTEMS, INC.
第16章調查方法
第17章附錄
The laser processing market is projected to reach USD 13.06 billion by 2033 from USD 7.17 billion in 2026, exhibiting a CAGR of 10.5% from 2026 to 2033. The market is expected to witness strong growth during the forecast period, driven by increasing demand for high-precision manufacturing, rising adoption of automation and robotics, and growing use of laser-based processes across microelectronics & semiconductors, automotive, medical & life sciences, aerospace, architecture & construction, and other end-use industries. Organizations are increasingly investing in laser processing systems to improve production efficiency, enhance processing precision, reduce material waste, and support complex manufacturing requirements.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | Value (USD Billion) |
| Segments | By Laser Type, Configuration, Application and Region |
| Regions covered | North America, Europe, APAC, RoW |
In addition, the growing adoption of high-power solid lasers, moving and hybrid beam configurations, and advanced processing technologies is encouraging manufacturers to modernize their production processes with flexible and high-performance laser solutions. The increasing focus on automation, process efficiency, product quality, and advanced manufacturing capabilities is further supporting long-term global market expansion.
"Moving beams segment to register the highest CAGR in the laser processing market from 2026 to 2033"
By configuration, the moving beams segment is expected to record the highest growth rate during the forecast period, driven by the increasing demand for flexible and precise laser processing across complex manufacturing applications. Organizations are increasingly adopting moving beam configurations to support efficient processing of different materials, geometries, and component sizes. The growing adoption of automated laser systems and robotics is further accelerating the demand for flexible beam movement and precise processing control. In addition, increasing applications in cutting, welding, drilling, marking and engraving, and advanced processing are creating demand for moving beam solutions. These capabilities are supporting the rapid growth of the moving beams segment globally.
"Cutting segment to account for the largest share of the laser processing market in 2033"
By application, the cutting segment is anticipated to capture the largest market share in 2033 due to the increasing demand for high-precision, efficient, and automated material processing solutions across manufacturing industries. Organizations are increasingly deploying laser cutting systems for processing metals and other materials in applications across automotive, aerospace, microelectronics & semiconductors, architecture & construction, and other end-use industries. The growing adoption of automated manufacturing, robotics, and advanced laser technologies is further increasing demand for high-performance laser cutting systems. In addition, the ability of laser cutting solutions to deliver high precision, faster processing, reduced material waste, and consistent product quality is supporting the continued growth of the Cutting segment globally.
"Asia Pacific to be the fastest-growing in the laser processing market during the forecast period"
Asia Pacific is expected to register the highest CAGR during the forecast period due to increasing investments in advanced manufacturing, rapid expansion of electronics and semiconductor production, and growing adoption of industrial automation. Organizations are increasingly deploying laser processing solutions to support precision manufacturing, material processing, and automated production. In addition, the growing manufacturing base across China, Japan, South Korea, and India, coupled with increasing investments in semiconductor fabrication, automotive production, and electronics manufacturing, is creating strong demand for advanced laser processing solutions. Government initiatives supporting advanced manufacturing and increasing investments in automation and high-precision production technologies are further contributing to the regional market growth.
Extensive primary interviews were conducted with key industry experts in the laser processing ecosystem to determine and verify the market size for various segments and subsegments gathered through secondary research. The breakdown of primary participants for the report is provided below:
The study contains insights from various industry experts, including laser manufacturers, laser processing equipment providers, system integrators, component suppliers, distributors, technology consultants, and end users. The breakdown of the primaries is as follows:
- By Company Type: Tier 1-25%, Tier 2-40%, and Tier 3-35%
- By Designation: C-level Executives-30%, Directors-32%, and Others-38%
- By Region: North America-20%, Europe-40%, Asia Pacific-35%, and RoW-5%
The report profiles key players in the laser processing market with their market ranking analysis. Prominent players profiled in this report are Coherent Corp. (US), TRUMPF (Germany), Han's Laser Technology Industry Group Co., Ltd. (China), IPG Photonics Corporation (US), and JENOPTIK AG (Germany). Apart from these, Fives (France), Lumentum Operations LLC (US), Gravotech, Inc. (France), Laser Star Technologies (US), and LUMIBIRD (France), among others, are among the other companies profiled in the market.
Research Coverage
This research report categorizes the laser processing market based on laser type, configuration, application, end-use industry, and region. The report describes the major drivers, restraints, challenges, and opportunities pertaining to the market and forecasts the market through 2033.
Apart from this, the report also consists of leadership mapping and analysis of all the companies included in the laser processing market ecosystem.
Key Benefits of Buying the Report
The report will help the market leaders/new entrants in the laser processing market with information on the closest approximations of the numbers for the overall laser processing market and its subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Market Dynamics: Analysis of key drivers (Rising integration of laser technologies into precision healthcare and tailored treatments, Rapid transition from traditional material processing methods to advanced laser-based solutions), restraints (Significant R&D investment and initial deployment costs, Limited availability of skilled laser technicians), opportunities (Expanding use of laser technologies in automotive sector, Strong focus on enhancing design, functionality, and personalization of consumer goods), and challenges (environmental concerns due to reliance on rare-earth elements and technical limitations in high-power laser integration) in the laser processing market
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and new product and solution launches in the market
- Market Development: Comprehensive information about lucrative markets-the report analyzes the market across varied regions
- Market Diversification: Exhaustive information about new products & solutions, untapped geographies, recent developments, and investments in the market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and product offerings of leading players, including Coherent Corp., TRUMPF, Han's Laser Technology Industry Group Co., Ltd., IPG Photonics Corporation, and JENOPTIK AG in the market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 LIMITATIONS
- 1.7 STAKEHOLDERS
- 1.8 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN LASER PROCESSING MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN LASER PROCESSING MARKET
- 3.2 LASER PROCESSING MARKET, BY LASER TYPE
- 3.3 LASER PROCESSING MARKET, BY CONFIGURATION
- 3.4 LASER PROCESSING MARKET, BY APPLICATION
- 3.5 LASER PROCESSING MARKET, BY END-USE INDUSTRY
- 3.6 LASER PROCESSING MARKET, BY GEOGRAPHY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing integration of laser technologies in precision healthcare and tailored treatments
- 4.2.1.2 Transition from traditional material processing methods to advanced laser-based solutions
- 4.2.1.3 Increasing dependence on laser technologies for nano- and micro-scale manufacturing
- 4.2.1.4 Expanding laser applications in marking and coding operations
- 4.2.2 RESTRAINTS
- 4.2.2.1 Significant R&D investment and initial deployment costs
- 4.2.2.2 Limited availability of skilled laser technicians
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Expanding use of laser technologies in automotive sector
- 4.2.3.2 Growing adoption to enhance design, functionality, and personalization of consumer goods
- 4.2.3.3 Expanding role in scientific research and innovation
- 4.2.4 CHALLENGES
- 4.2.4.1 Environmental concerns due to use of rare-earth elements
- 4.2.4.2 Technical limitations in high-power laser integration
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 INTRODUCTION
- 5.2 PORTER'S FIVE FORCES ANALYSIS
- 5.2.1 THREAT OF NEW ENTRANTS
- 5.2.2 THREAT OF SUBSTITUTES
- 5.2.3 BARGAINING POWER OF SUPPLIERS
- 5.2.4 BARGAINING POWER OF BUYERS
- 5.2.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.3 MACROECONOMIC OUTLOOK
- 5.3.1 INTRODUCTION
- 5.3.2 GDP TRENDS AND FORECAST
- 5.3.3 TRENDS IN GLOBAL MANUFACTURING INDUSTRY
- 5.3.4 TRENDS IN GLOBAL AUTOMOTIVE AND ELECTRIC VEHICLE INDUSTRY
- 5.4 SUPPLY CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE TREND OF LASER TYPE, 2022-2025
- 5.6.2 AVERAGE SELLING PRICE TREND OF LASER PROCESSING SOLUTIONS, BY REGION, 2022-2025
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT SCENARIO (HS CODE 901320)
- 5.7.2 EXPORT SCENARIO (HS CODE 901320)
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.10 INVESTMENT AND FUNDING SCENARIO
- 5.11 CASE STUDY ANALYSIS
- 5.12 IMPACT OF US TARIFFS - LASER PROCESSING MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 KEY TARIFF RATES
- 5.12.3 PRICE IMPACT ANALYSIS
- 5.12.4 IMPACT ON COUNTRIES/REGIONS
- 5.12.4.1 US
- 5.12.4.2 Europe
- 5.12.4.3 Asia Pacific
- 5.12.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, AND INNOVATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 MACHINE LEARNING & ARTIFICIAL INTELLIGENCE
- 6.1.2 ADDITIVE MANUFACTURING
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 LIDAR
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 FIBER OPTICS
- 6.4 PATENT ANALYSIS
- 6.5 IMPACT OF AI ON LASER PROCESSING MARKET
- 6.5.1 TOP USE CASES AND MARKET POTENTIAL
- 6.5.2 BEST PRACTICES FOLLOWED BY MANUFACTURERS/OEMS IN LASER PROCESSING MARKET
- 6.5.3 CASE STUDIES RELATED TO AI IMPLEMENTATION IN LASER PROCESSING MARKET
- 6.5.4 INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.5.5 CLIENTS' READINESS TO ADOPT AI IN LASER PROCESSING MARKET
- 6.6 REGULATORY LANDSCAPE
- 6.6.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 6.6.2 STANDARDS
- 6.6.2.1 IEC 60825-1:2014
- 6.6.2.2 ANSI Z136.1
- 6.6.2.3 Federal Laser Product Performance Standard (FLPPS)
- 6.6.2.4 International Commission on Non-ionizing Radiation Protection (ICNIRP) (2013)
- 6.6.2.5 EN 60825 - Safety of Laser Products
7 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 7.1 DECISION-MAKING PROCESS
- 7.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR BUYING CRITERIA
- 7.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.2.2 BUYING CRITERIA
- 7.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 7.4 UNMET NEEDS OF VARIOUS END-USE INDUSTRIES
8 COMPONENTS OF LASER PROCESSING DEVICES
- 8.1 INTRODUCTION
- 8.2 LASERS
- 8.3 LASER SYSTEMS
9 LASER PROCESSING MARKET, BY LASER TYPE
- 9.1 INTRODUCTION
- 9.2 SOLID LASERS
- 9.2.1 FIBER LASERS
- 9.2.1.1 Rising adoption in cutting, welding, and marking applications to drive segmental growth
- 9.2.2 RUBY LASERS
- 9.2.2.1 Sustained demand in dermatology and scientific research to support segmental growth
- 9.2.3 YAG LASERS
- 9.2.3.1 Growing use in high-precision welding and cutting to propel segmental growth
- 9.2.4 SEMICONDUCTOR LASERS
- 9.2.4.1 Increasing deployment in additive manufacturing and compact laser systems to boost segmental growth
- 9.2.5 THIN-DISK LASERS
- 9.2.5.1 Rising need for high-power, high-beam quality processing to accelerate segmental growth
- 9.2.1 FIBER LASERS
- 9.3 GAS LASERS
- 9.3.1 CO2 LASERS
- 9.3.1.1 Rising demand for contactless processing of non-metallic materials to drive segmental growth
- 9.3.2 EXCIMER LASERS
- 9.3.2.1 Expanding use in semiconductor photolithography and vision correction to propel segmental growth
- 9.3.3 HELIUM-NEON LASERS
- 9.3.3.1 Sustained need for precision alignment and measurement tools to support segmental growth
- 9.3.4 ARGON LASERS
- 9.3.4.1 Continued adoption in ophthalmic procedures and scientific research to boost segmental growth
- 9.3.5 CHEMICAL LASERS
- 9.3.5.1 Growing investments in defense and high-energy research to sustain segmental growth
- 9.3.1 CO2 LASERS
- 9.4 LIQUID LASERS
- 9.4.1 ELEVATING DEPLOYMENT IN VEGETATION AND LAND COVER STUDIES TO DRIVE MARKET
- 9.5 OTHER LASER TYPES
10 LASER PROCESSING MARKET, BY CONFIGURATION
- 10.1 INTRODUCTION
- 10.2 FIXED BEAMS
- 10.2.1 EVOLUTION OF MOTION CONTROL AND CNC SYSTEMS TO SUPPORT MARKET EXPANSION
- 10.3 MOVING BEAMS
- 10.3.1 GOVERNMENT INVESTMENTS SUPPORTING SMART MANUFACTURING INITIATIVES TO FUEL MARKET GROWTH
- 10.4 HYBRID BEAMS
- 10.4.1 RISING FOCUS ON REDUCING PRODUCTION CYCLE TIMES AND IMPROVING PRODUCT QUALITY TO ACCELERATE DEMAND
11 LASER PROCESSING MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 CUTTING
- 11.2.1 ADVANCEMENTS IN MANUFACTURING SECTOR TO DRIVE SEGMENTAL GROWTH
- 11.3 WELDING
- 11.3.1 GROWTH IN ELECTRIC VEHICLE AND BATTERY PRODUCTION TO SUPPORT MARKET GROWTH
- 11.4 DRILLING
- 11.4.1 GROWING DEMAND FOR HIGH-PRECISION MICROFABRICATION TO FUEL MARKET GROWTH
- 11.5 MARKING & ENGRAVING
- 11.5.1 RISING USE OF LASER ENGRAVING IN MEDICAL DEVICE PRODUCTION FOR PRECISION AND STERILITY TO PROPEL MARKET
- 11.6 ADVANCED PROCESSING
- 11.6.1 ADVANCEMENTS IN ADDITIVE MANUFACTURING IN INDUSTRIAL AND HEALTHCARE SECTORS TO FOSTER MARKET GROWTH
- 11.7 OTHER APPLICATIONS
12 LASER PROCESSING MARKET, BY END-USE INDUSTRY
- 12.1 INTRODUCTION
- 12.1.1 KEY COMPETITORS
- 12.2 MICROELECTRONICS & SEMICONDUCTORS
- 12.2.1 MINIATURIZATION AND RISING CIRCUIT COMPLEXITY TO ACCELERATE DEMAND FOR ADVANCED LASER PROCESSING
- 12.2.2 CASE STUDY ANALYSIS
- 12.2.3 PCB DRILLING & CUTTING
- 12.2.4 WAFER DICING
- 12.2.5 OLED DISPLAY PATTERNING
- 12.2.5.1 List of clients in microelectronics & semiconductors industry
- 12.3 AUTOMOTIVE
- 12.3.1 SHIFT TOWARD LIGHTWEIGHT MATERIALS, ELECTRIC VEHICLES, AND AUTOMATED MANUFACTURING TO DRIVE MARKET
- 12.3.2 CASE STUDY ANALYSIS
- 12.3.3 BODY PANEL WELDING
- 12.3.4 BATTERY WELDING
- 12.3.5 PLASTIC COMPONENT MARKING
- 12.3.5.1 List of clients in automotive industry
- 12.4 MEDICAL & LIFE SCIENCES
- 12.4.1 ACCELERATED DEMAND FOR PRECISION AND MINIATURIZATION IN MEDICAL DEVICES TO FUEL MARKET GROWTH
- 12.4.2 CASE STUDY ANALYSIS
- 12.4.3 MEDICAL DEVICE MANUFACTURING
- 12.4.4 LASER MICROMACHINING FOR STENTS
- 12.4.5 DNA AND CELL MANIPULATION
- 12.4.5.1 List of clients in medical & life sciences industry
- 12.5 AEROSPACE
- 12.5.1 RISING FOCUS ON REDUCING MATERIAL WASTE AND EXPEDITING PRODUCTION TO STIMULATE DEMAND
- 12.5.2 CASE STUDY ANALYSIS
- 12.5.3 AIRCRAFT COMPONENT WELDING
- 12.5.4 COMPOSITE MATERIAL PROCESSING
- 12.5.5 LASER RANGE FINDERS & TARGETING SYSTEMS
- 12.5.5.1 List of clients in aerospace industry
- 12.6 ARCHITECTURE & CONSTRUCTION
- 12.6.1 HEIGHTENED USE OF AUTOMATED AND DIGITALLY CONTROLLED FABRICATION TO SUPPORT MARKET EXPANSION
- 12.6.2 CASE STUDY ANALYSIS
- 12.6.3 DECORATIVE LASER CUTTING
- 12.6.4 INTERIOR & FACADE ENGRAVING
- 12.6.4.1 List of clients in architecture & construction industry
- 12.7 OTHER END-USE INDUSTRIES
- 12.7.1 CASE STUDY ANALYSIS
- 12.7.1.1 List of clients in other end-use industries
- 12.7.1 CASE STUDY ANALYSIS
13 LASER PROCESSING MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 Growing need for micro-processing in electronics manufacturing to drive market growth
- 13.2.2 CANADA
- 13.2.2.1 Government-backed innovations in optics and photonics segment to support market growth
- 13.2.3 MEXICO
- 13.2.3.1 Development of smart manufacturing hubs to foster market expansion
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 UK
- 13.3.1.1 Increasing investments in photonics and laser research and development to propel market growth
- 13.3.2 GERMANY
- 13.3.2.1 Strong industrial foundation and investments in advanced manufacturing technologies to facilitate demand
- 13.3.3 FRANCE
- 13.3.3.1 Expanding medical, pharmaceuticals, and textiles sectors to create growth opportunities
- 13.3.4 ITALY
- 13.3.4.1 Expansion of local distribution network through international collaborations to support market growth
- 13.3.5 SPAIN
- 13.3.5.1 Investments in automation and smart manufacturing to contribute to market growth
- 13.3.6 NETHERLANDS
- 13.3.6.1 Growth in high-tech and precision manufacturing industries to support market growth
- 13.3.7 SWITZERLAND
- 13.3.7.1 Strong foundation and innovation in precision engineering and photonics to contribute to market growth
- 13.3.8 POLAND
- 13.3.8.1 Growing demand for precision manufacturing in electronics and semiconductors to drive market
- 13.3.9 NORDICS
- 13.3.9.1 Emphasis on advanced manufacturing, healthcare innovation, and sustainability to fuel demand
- 13.3.10 REST OF EUROPE
- 13.3.1 UK
- 13.4 ASIA PACIFIC
- 13.4.1 CHINA
- 13.4.1.1 Expansion of wafer fabrication, advanced packaging, and semiconductor equipment manufacturing to propel market
- 13.4.2 JAPAN
- 13.4.2.1 Presence of well-established manufacturing sector to offer lucrative growth opportunities
- 13.4.3 SOUTH KOREA
- 13.4.3.1 Advancement in additive manufacturing and 3D printing technologies to anticipate positive market growth
- 13.4.4 INDIA
- 13.4.4.1 Growing presence of international laser technology providers to contribute to market growth
- 13.4.5 AUSTRALIA
- 13.4.5.1 Strategic partnerships strengthening sovereign manufacturing capabilities to support market growth
- 13.4.6 INDONESIA
- 13.4.6.1 Government focus on semiconductor industry development to fuel market growth
- 13.4.7 MALAYSIA
- 13.4.7.1 Thriving semiconductor industry to create lucrative growth opportunities
- 13.4.8 THAILAND
- 13.4.8.1 Technology transfer from South Korean chipmaker to support market growth
- 13.4.9 VIETNAM
- 13.4.9.1 Increasing demand for laser processing solutions from battery manufacturers to fuel market growth
- 13.4.10 REST OF ASIA PACIFIC
- 13.4.1 CHINA
- 13.5 ROW
- 13.5.1 MIDDLE EAST
- 13.5.1.1 Bahrain
- 13.5.1.1.1 Strategic focus on industrial modernization to spur demand for laser processing
- 13.5.1.2 Kuwait
- 13.5.1.2.1 Policies under Kuwait Vision 2035 strategy to support market growth
- 13.5.1.3 Oman
- 13.5.1.3.1 Rising importance of laser-based solutions in commercial and industrial applications to support market growth
- 13.5.1.4 Qatar
- 13.5.1.4.1 Investment in advanced manufacturing and clean energy transition to contribute to market growth
- 13.5.1.5 Saudi Arabia
- 13.5.1.5.1 Expansion of domestic manufacturing capabilities using advanced technologies to fuel market growth
- 13.5.1.6 UAE
- 13.5.1.6.1 Investment in advanced battery manufacturing technologies to facilitate market growth
- 13.5.1.7 Rest of Middle East
- 13.5.1.1 Bahrain
- 13.5.2 SOUTH AMERICA
- 13.5.2.1 Major industrial trade fairs promoting technology awareness to strengthen market expansion
- 13.5.3 AFRICA
- 13.5.4 SOUTH AFRICA
- 13.5.4.1 Rising venture capital investment in ICT sector to boost adoption
- 13.5.5 OTHER AFRICAN COUNTRIES
- 13.5.1 MIDDLE EAST
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYER COMPETITIVE STRATEGIES, RIGHT TO WIN, 2024-2026
- 14.3 MARKET SHARE ANALYSIS, 2025
- 14.4 REVENUE ANALYSIS
- 14.5 COMPANY VALUATION AND FINANCIAL METRICS
- 14.6 BRAND/PRODUCT COMPARISON
- 14.7 COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- 14.7.1 STARS
- 14.7.2 EMERGING LEADERS
- 14.7.3 PERVASIVE PLAYERS
- 14.7.4 PARTICIPANTS
- 14.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.7.5.1 Company footprint
- 14.7.5.2 Region footprint
- 14.7.5.3 Laser type footprint
- 14.7.5.4 Application footprint
- 14.7.5.5 End-use industry footprint
- 14.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.8.1 PROGRESSIVE COMPANIES
- 14.8.2 RESPONSIVE COMPANIES
- 14.8.3 DYNAMIC COMPANIES
- 14.8.4 STARTING BLOCKS
- 14.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.8.5.1 Detailed list of additional start ups/SMES
- 14.8.5.2 Competitive benchmarking of key startups/SMEs
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES
- 14.9.2 DEALS
- 14.9.3 EXPANSIONS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 COHERENT CORP.
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Product launches
- 15.1.1.4 MnM view
- 15.1.1.4.1 Key strengths/Right to win
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses/Competitive threats
- 15.1.2 TRUMPF
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services Offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.4 MnM view
- 15.1.2.4.1 Key strengths/Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses/Competitive threats
- 15.1.3 HAN'S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches
- 15.1.3.4 MnM view
- 15.1.3.4.1 Key strengths/Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses/Competitive threats
- 15.1.4 IPG PHOTONICS CORPORATION
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Solutions/Services offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Product launches
- 15.1.4.3.2 Deals
- 15.1.4.4 MnM view
- 15.1.4.4.1 Key strengths/Right to win
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses/Competitive threats
- 15.1.5 JENOPTIK AG
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Solutions/Services offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches
- 15.1.5.4 MnM view
- 15.1.5.4.1 Key strengths/Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses/Competitive threats
- 15.1.6 FIVES
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Expansions
- 15.1.7 AXBIS
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.8 LUMENTUM OPERATIONS LLC
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Deals
- 15.1.8.3.2 Expansions
- 15.1.9 GRAVOTECH, INC.
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.9.3 Recent developments
- 15.1.9.3.1 Product launches
- 15.1.10 LASER STAR TECHNOLOGIES
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.11 LUMIBIRD
- 15.1.11.1 Business overview
- 15.1.11.2 Products/Solutions/Services offered
- 15.1.11.3 Recent developments
- 15.1.11.3.1 Deals
- 15.1.12 EPILOG LASER
- 15.1.12.1 Business overview
- 15.1.12.2 Products/Solutions/Services offered
- 15.1.12.3 Recent developments
- 15.1.12.3.1 Product launches
- 15.1.13 MKS INSTRUMENTS
- 15.1.13.1 Business overview
- 15.1.13.2 Products/Solutions/Services offered
- 15.1.13.3 Recent developments
- 15.1.13.3.1 Product launches
- 15.1.14 NOVANTA INC.
- 15.1.14.1 Business overview
- 15.1.14.2 Products/Solutions/Services offered
- 15.1.14.3 Recent developments
- 15.1.14.3.1 Product launches
- 15.1.15 EUROLASER GMBH
- 15.1.15.1 Business overview
- 15.1.15.2 Products/Solutions/Services offered
- 15.1.1 COHERENT CORP.
- 15.2 OTHER PLAYERS
- 15.2.1 600 GROUP PLC
- 15.2.2 BYSTRONIC GROUP
- 15.2.3 ALPHALAS GMBH
- 15.2.4 APPLIED LASER TECHNOLOGY, INC.
- 15.2.5 ARIMA LASERS CORP.
- 15.2.6 FOCUSLIGHT TECHNOLOGIES INC.
- 15.2.7 INNO LASER TECHNOLOGY CO., LTD.
- 15.2.8 NKT PHOTONICS A/S
- 15.2.9 PHOTONICS INDUSTRIES INTERNATIONAL. INC.
- 15.2.10 SFX
- 15.2.11 TOPTICA PHOTONICS AG
- 15.2.12 UNIVERSAL LASER SYSTEMS, INC.
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Major secondary sources
- 16.1.1.2 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Participants in primary interviews
- 16.1.2.2 Key data from primary sources
- 16.1.2.3 Key industry insights
- 16.1.2.4 Breakdown of primaries
- 16.1.3 SECONDARY AND PRIMARY RESEARCH
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 BOTTOM-UP APPROACH
- 16.2.1.1 Approach to estimate market size through bottom-up analysis (demand side)
- 16.2.2 TOP-DOWN APPROACH
- 16.2.2.1 Approach to estimate market size through top-down analysis (supply side)
- 16.2.2.2 Approach to estimate market size from supply side (approach 1)
- 16.2.2.3 Approach to estimate market size from supply side (approach 2)
- 16.2.1 BOTTOM-UP APPROACH
- 16.3 DATA TRIANGULATION
- 16.4 RESEARCH ASSUMPTIONS
- 16.5 PARAMETERS CONSIDERED TO ANALYZE RECESSION IMPACT ON LASER PROCESSING MARKET
- 16.6 RISK ASSESSMENT
- 16.7 RESEARCH LIMITATIONS
17 APPENDIX
- 17.1 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.2 CUSTOMIZATION OPTIONS
- 17.3 RELATED REPORTS
- 17.4 AUTHOR DETAILS
List of Tables
- TABLE 1 INCLUSIONS AND EXCLUSIONS
- TABLE 2 SUMMARY OF CHANGES IMPLEMENTED IN UPDATED REPORT VERSION
- TABLE 3 KEY STRATEGIC FOCUS OF TIER 1/2/ 3 PLAYERS
- TABLE 4 IMPACT OF PORTER'S FIVE FORCES ANALYSIS
- TABLE 5 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 6 ROLE OF COMPANIES IN LASER PROCESSING ECOSYSTEM
- TABLE 7 AVERAGE SELLING PRICE TREND OF LASER TYPE, 2022-2025 (USD)
- TABLE 8 AVERAGE SELLING PRICE TREND OF LASER PROCESSING SOLUTIONS, BY REGION, 2022-2025 (USD)
- TABLE 9 IMPORT DATA FOR HS CODE 901320-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 10 EXPORT DATA FOR HS CODE 901320-COMPLIANT PRODUCTS, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 11 LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 12 ENHANCING COPPER LASER WELDING WITH CANUNDA-HP AT INSTITUT MAUPERTUIS
- TABLE 13 TRANSITIONING FROM GRIT BLASTING TO LASER TEXTURING WITH LASERAX
- TABLE 14 ENHANCING ENGINEERING EDUCATION WITH HPC LASER CUTTER AT UNIVERSITY OF MANCHESTER
- TABLE 15 ENHANCING CHIMNEY & BOILER MANUFACTURING WITH LASER ISSE'S FULLY AUTOMATED LASER WELDING LINE
- TABLE 16 IMPROVING BIOMEDICAL RESEARCH WITH VORTRAN LASER'S LIFE CANVAS TECHNOLOGY
- TABLE 17 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 18 EVOLUTION OF LASER PROCESSING TECHNOLOGIES
- TABLE 19 LASER PROCESSING MARKET: LIST OF MAJOR PATENTS, 2021-2024
- TABLE 20 KEY USE CASES AND MARKET POTENTIAL
- TABLE 21 BEST PRACTICES ADOPTED BY MARKET PLAYERS, BY USE CASE
- TABLE 22 LASER PROCESSING MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
- TABLE 23 INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 24 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 25 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 26 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 27 ROW: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 28 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 END-USE INDUSTRIES (%)
- TABLE 29 KEY BUYING CRITERIA FOR TOP 3 END-USE INDUSTRIES
- TABLE 30 UNMET NEEDS IN LASER PROCESSING MARKET, BY END USER
- TABLE 31 LASER PROCESSING MARKET, BY LASER TYPE, 2022-2025 (USD MILLION)
- TABLE 32 LASER PROCESSING MARKET, BY LASER TYPE, 2026-2033 (USD MILLION)
- TABLE 33 LASER PROCESSING MARKET, BY LASER TYPE, 2022-2025 (THOUSAND UNITS)
- TABLE 34 LASER PROCESSING MARKET, BY LASER TYPE, 2026-2033 (THOUSAND UNITS)
- TABLE 35 SOLID LASERS: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 36 SOLID LASERS: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 37 SOLID LASERS: LASER PROCESSING MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 38 SOLID LASERS: LASER PROCESSING MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 39 GAS LASERS: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 40 GAS LASERS: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 41 GAS LASERS: LASER PROCESSING MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 42 GAS LASERS: LASER PROCESSING MARKET, BY TYPE, 2026-2033 (USD MILLION)
- TABLE 43 LIQUID LASERS: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 44 LIQUID LASERS: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 45 OTHER LASER TYPES: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 46 OTHER LASER TYPES: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 47 LASER PROCESSING MARKET, BY CONFIGURATION, 2022-2025 (USD MILLION)
- TABLE 48 LASER PROCESSING MARKET, BY CONFIGURATION, 2026-2033 (USD MILLION)
- TABLE 49 FIXED BEAMS: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 50 FIXED BEAMS: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 51 MOVING BEAMS: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 52 MOVING BEAMS: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 53 HYBRID BEAMS: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 54 HYBRID BEAMS: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 55 COMPARISON OF LASER PROCESSING CONFIGURATIONS
- TABLE 56 LASER PROCESSING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 57 LASER PROCESSING MARKET, BY APPLICATION, 2026-2033 (USD MILLION)
- TABLE 58 LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 59 LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 60 KEY COMPETITORS OFFERING LASER PROCESSING SYSTEMS
- TABLE 61 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 62 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 63 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 64 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 65 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 66 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 67 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 68 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 69 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 70 MICROELECTRONICS & SEMICONDUCTORS: LASER PROCESSING MARKET IN ROW, BY REGION, 2026-2033 (USD MILLION)
- TABLE 71 ENHANCING WAFER DOWNSIZING WITH PRECISION LASER MICROJET TECHNOLOGY
- TABLE 72 PRECISION SINGULATION OF ULTRA-THIN SILICON WAFERS USING WATER-GUIDED LASERS
- TABLE 73 ENHANCING PRECISION AND EFFICIENCY IN DICING OF HIGH-DENSITY CIRCUITS
- TABLE 74 COST REDUCTION AND QUALITY IMPROVEMENT IN WAFER DICING
- TABLE 75 CLIENTS IN MICROELECTRONICS & SEMICONDUCTORS INDUSTRY
- TABLE 76 AUTOMOTIVE: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 77 AUTOMOTIVE: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 78 AUTOMOTIVE: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 79 AUTOMOTIVE: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 80 AUTOMOTIVE: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 81 AUTOMOTIVE: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 82 AUTOMOTIVE: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 83 AUTOMOTIVE: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 84 AUTOMOTIVE: LASER PROCESSING MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 85 AUTOMOTIVE: LASER PROCESSING MARKET IN ROW, BY REGION, 2026-2033 (USD MILLION)
- TABLE 86 ENHANCING TRACEABILITY IN HARSH DIE CASTING ENVIRONMENTS WITH LASER MARKING
- TABLE 87 PRECISION E-COATING REMOVAL FOR AUTOMOTIVE SEAT RAIL WELDING
- TABLE 88 IMPROVING PRODUCTIVITY AND PRECISION IN 3D LASER CUTTING FOR AUTOMOTIVE MANUFACTURING
- TABLE 89 LIST OF CLIENTS IN AUTOMOTIVE INDUSTRY
- TABLE 90 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 91 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 92 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 93 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 94 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 95 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 96 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 97 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 98 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 99 MEDICAL & LIFE SCIENCES: LASER PROCESSING MARKET IN ROW, BY REGION, 2026-2033 (USD MILLION)
- TABLE 100 PRECISION CUTTING OF SILICON BLADES FOR OPHTHALMIC SURGERY
- TABLE 101 ENHANCING STENT MANUFACTURING WITH LASER MICROJET TECHNOLOGY
- TABLE 102 ACHIEVING DURABLE AND PRECISE MARKINGS FOR MEDICAL DEVICES
- TABLE 103 PRECISION LASER MARKING AND CUTTING FOR NEUROSURGICAL IMPLANTS
- TABLE 104 CLIENTS IN MEDICAL & LIFE SCIENCES INDUSTRY
- TABLE 105 AEROSPACE: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 106 AEROSPACE: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 107 AEROSPACE: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 108 AEROSPACE: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 109 AEROSPACE: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 110 AEROSPACE: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 111 AEROSPACE: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 112 AEROSPACE: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 113 AEROSPACE: LASER PROCESSING MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 114 AEROSPACE: LASER PROCESSING MARKET IN ROW, BY REGION, 2026-2033 (USD MILLION)
- TABLE 115 PRECISION DRILLING, MILLING, AND CUTTING OF AERO-ENGINE PARTS WITH LMJ TECHNOLOGY
- TABLE 116 ADVANCING CMC MACHINING WITH WATER-JET GUIDED LASER SOLUTIONS
- TABLE 117 PRECISION WELDING SOLUTIONS FOR COMPLEX AEROSPACE COMPONENTS
- TABLE 118 CLIENTS IN AEROSPACE INDUSTRY
- TABLE 119 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 120 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 121 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 122 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 123 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 124 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 125 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 126 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 127 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 128 ARCHITECTURE & CONSTRUCTION: LASER PROCESSING MARKET IN ROW, BY REGION, 2026-2033 (USD MILLION)
- TABLE 129 PRECISION MODELING FOR HIGH-COMPLEXITY INFRASTRUCTURE PROJECTS
- TABLE 130 LIENTS IN ARCHITECTURE & CONSTRUCTION INDUSTRY
- TABLE 131 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 132 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 133 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 134 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN NORTH AMERICA, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 135 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 136 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN EUROPE, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 137 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 138 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN ASIA PACIFIC, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 139 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN ROW, BY REGION, 2022-2025 (USD MILLION)
- TABLE 140 OTHER END-USE INDUSTRIES: LASER PROCESSING MARKET IN ROW, BY REGION, 2026-2033 (USD MILLION)
- TABLE 141 MEETING MILITARY MARKING STANDARDS WITH LASER TECHNOLOGY
- TABLE 142 ENHANCING TIME EFFICIENCY AND DESIGN PRECISION WITH LASER TECHNOLOGY
- TABLE 143 IMPLEMENTING SUSTAINABLE MARKING TECHNOLOGIES FOR FOOD PACKAGING
- TABLE 144 CLIENTS IN OTHER END-USE INDUSTRIES
- TABLE 145 LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 146 LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 147 NORTH AMERICA: LASER PROCESSING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 148 NORTH AMERICA: LASER PROCESSING MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 149 NORTH AMERICA: LASER PROCESSING MARKET, BY LASER TYPE, 2022-2025 (USD MILLION)
- TABLE 150 NORTH AMERICA: LASER PROCESSING MARKET, BY LASER TYPE, 2026-2033 (USD MILLION)
- TABLE 151 NORTH AMERICA: LASER PROCESSING MARKET, BY CONFIGURATION, 2022-2025 (USD MILLION)
- TABLE 152 NORTH AMERICA: LASER PROCESSING MARKET, BY CONFIGURATION, 2026-2033 (USD MILLION)
- TABLE 153 NORTH AMERICA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 154 NORTH AMERICA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 155 US: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 156 US: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 157 CANADA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 158 CANADA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 159 MEXICO: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 160 MEXICO: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 161 EUROPE: LASER PROCESSING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 162 EUROPE: LASER PROCESSING MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 163 EUROPE: LASER PROCESSING MARKET, BY LASER TYPE, 2022-2025 (USD MILLION)
- TABLE 164 EUROPE: LASER PROCESSING MARKET, BY LASER TYPE, 2026-2033 (USD MILLION)
- TABLE 165 EUROPE: LASER PROCESSING MARKET, BY CONFIGURATION, 2022-2025 (USD MILLION)
- TABLE 166 EUROPE: LASER PROCESSING MARKET, BY CONFIGURATION, 2026-2033 (USD MILLION)
- TABLE 167 EUROPE: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 168 EUROPE: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 169 UK: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 170 UK: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 171 GERMANY: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 172 GERMANY: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 173 FRANCE: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 174 FRANCE: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 175 ITALY: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 176 ITALY: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 177 SPAIN: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 178 SPAIN: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 179 NETHERLANDS: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 180 NETHERLANDS: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 181 SWITZERLAND: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 182 SWITZERLAND: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 183 POLAND: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 184 POLAND: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 185 NORDICS: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 186 NORDICS: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 187 REST OF EUROPE: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 188 REST OF EUROPE: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 189 ASIA PACIFIC: LASER PROCESSING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 190 ASIA PACIFIC: LASER PROCESSING MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 191 ASIA PACIFIC: LASER PROCESSING MARKET, BY LASER TYPE, 2022-2025 (USD MILLION)
- TABLE 192 ASIA PACIFIC: LASER PROCESSING MARKET, BY LASER TYPE, 2026-2033 (USD MILLION)
- TABLE 193 ASIA PACIFIC: LASER PROCESSING MARKET, BY CONFIGURATION, 2022-2025 (USD MILLION)
- TABLE 194 ASIA PACIFIC: LASER PROCESSING MARKET, BY CONFIGURATION, 2026-2033 (USD MILLION)
- TABLE 195 ASIA PACIFIC: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 196 ASIA PACIFIC: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 197 CHINA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 198 CHINA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 199 JAPAN: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 200 JAPAN: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 201 SOUTH KOREA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 202 SOUTH KOREA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 203 INDIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 204 INDIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 205 AUSTRALIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 206 AUSTRALIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 207 INDONESIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 208 INDONESIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 209 MALAYSIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 210 MALAYSIA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 211 THAILAND: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 212 THAILAND: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 213 VIETNAM: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 214 VIETNAM: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 215 REST OF ASIA PACIFIC: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 216 REST OF ASIA PACIFIC: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 217 ROW: LASER PROCESSING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 218 ROW: LASER PROCESSING MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 219 ROW: LASER PROCESSING MARKET, BY LASER TYPE, 2022-2025 (USD MILLION)
- TABLE 220 ROW: LASER PROCESSING MARKET, BY LASER TYPE, 2026-2033 (USD MILLION)
- TABLE 221 ROW: LASER PROCESSING MARKET, BY CONFIGURATION, 2022-2025 (USD MILLION)
- TABLE 222 ROW: LASER PROCESSING MARKET, BY CONFIGURATION, 2026-2033 (USD MILLION)
- TABLE 223 ROW: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 224 ROW: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 225 MIDDLE EAST: LASER PROCESSING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 226 MIDDLE EAST: LASER PROCESSING MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 227 MIDDLE EAST: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 228 MIDDLE EAST: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 229 SOUTH AMERICA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 230 SOUTH AMERICA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 231 AFRICA: LASER PROCESSING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 232 AFRICA: LASER PROCESSING MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 233 AFRICA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 234 AFRICA: LASER PROCESSING MARKET, BY END-USE INDUSTRY, 2026-2033 (USD MILLION)
- TABLE 235 LASER PROCESSING MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023-JUNE 2026
- TABLE 236 LASER PROCESSING MARKET: DEGREE OF COMPETITION, 2025
- TABLE 237 LASER PROCESSING MARKET: REGION FOOTPRINT
- TABLE 238 LASER PROCESSING MARKET: LASER TYPE FOOTPRINT
- TABLE 239 LASER PROCESSING MARKET: APPLICATION FOOTPRINT
- TABLE 240 LASER PROCESSING MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 241 LASER PROCESSING MARKET: LIST OF KEY STARTUPS/SMES
- TABLE 242 LASER PROCESSING MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 243 LASER PROCESSING MARKET: PRODUCT LAUNCHES, JANUARY 2024-SEPTEMBER 2026
- TABLE 244 LASER PROCESSING MARKET: DEALS, JANUARY 2024-SEPTEMBER 2026
- TABLE 245 LASER PROCESSING MARKET: EXPANSIONS, JANUARY 2024-SEPTEMBER 2026
- TABLE 246 COHERENT CORP.: COMPANY OVERVIEW
- TABLE 247 COHERENT CORP.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 248 COHERENT CORP.: PRODUCT LAUNCHES
- TABLE 249 TRUMPF: COMPANY OVERVIEW
- TABLE 250 TRUMPF: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 251 TRUMPF: PRODUCT LAUNCHES
- TABLE 252 TRUMPF: DEALS
- TABLE 253 HAN'S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.: COMPANY OVERVIEW
- TABLE 254 HAN'S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 255 HAN'S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.: PRODUCT LAUNCHES
- TABLE 256 IPG PHOTONICS CORPORATION: COMPANY OVERVIEW
- TABLE 257 IPG PHOTONICS CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 258 IPG PHOTONICS CORPORATION: PRODUCT LAUNCHES
- TABLE 259 IPG PHOTONICS CORPORATION: DEALS
- TABLE 260 JENOPTIK AG: COMPANY OVERVIEW
- TABLE 261 JENOPTIK AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 262 JENOPTIK AG: PRODUCT LAUNCHES
- TABLE 263 FIVES: COMPANY OVERVIEW
- TABLE 264 FIVES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 265 FIVES: EXPANSIONS
- TABLE 266 AXBIS: COMPANY OVERVIEW
- TABLE 267 AXBIS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 268 LUMENTUM OPERATIONS LLC: COMPANY OVERVIEW
- TABLE 269 LUMENTUM OPERATIONS LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 270 LUMENTUM OPERATIONS LLC: DEALS
- TABLE 271 LUMENTUM OPERATIONS LLC: EXPANSIONS
- TABLE 272 GRAVOTECH, INC.: COMPANY OVERVIEW
- TABLE 273 GRAVOTECH, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 274 GRAVOTECH, INC.: PRODUCT LAUNCHES
- TABLE 275 LASER STAR TECHNOLOGIES: COMPANY OVERVIEW
- TABLE 276 LASER STAR TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 277 LUMIBIRD: COMPANY OVERVIEW
- TABLE 278 LUMIBIRD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 279 LUMIBIRD: DEALS
- TABLE 280 EPILOG LASER: COMPANY OVERVIEW
- TABLE 281 EPILOG LASER: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 282 EPILOG LASER: PRODUCT LAUNCHES
- TABLE 283 MKS INSTRUMENTS: COMPANY OVERVIEW
- TABLE 284 MKS INSTRUMENTS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 285 MKS INSTRUMENTS: PRODUCT LAUNCHES
- TABLE 286 NOVANTA INC.: COMPANY OVERVIEW
- TABLE 287 NOVANTA INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 288 NOVANTA INC.: PRODUCT LAUNCHES
- TABLE 289 EUROLASER GMBH: COMPANY OVERVIEW
- TABLE 290 EUROLASER GMBH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 291 600 GROUP PLC: COMPANY OVERVIEW
- TABLE 292 BYSTRONIC GROUP: COMPANY OVERVIEW
- TABLE 293 ALPHALAS GMBH: COMPANY OVERVIEW
- TABLE 294 APPLIED LASER TECHNOLOGY, INC.: COMPANY OVERVIEW
- TABLE 295 ARIMA LASERS CORP.: COMPANY OVERVIEW
- TABLE 296 FOCUSLIGHT TECHNOLOGIES INC.: COMPANY OVERVIEW
- TABLE 297 INNO LASER TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 298 NKT PHOTONICS A/S: COMPANY OVERVIEW
- TABLE 299 PHOTONICS INDUSTRIES INTERNATIONAL. INC.: COMPANY OVERVIEW
- TABLE 300 SFX: COMPANY OVERVIEW
- TABLE 301 TOPTICA PHOTONICS AG: COMPANY OVERVIEW
- TABLE 302 UNIVERSAL LASER SYSTEMS, INC.: COMPANY OVERVIEW
- TABLE 303 KEY SECONDARY SOURCES
- TABLE 304 KEY PRIMARY INTERVIEW PARTICIPANTS
List of Figures
- FIGURE 1 MARKETS COVERED AND REGIONAL SCOPE
- FIGURE 2 DURATION COVERED
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 LASER PROCESSING MARKET, 2022-2033
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN LASER PROCESSING MARKET (JANUARY 2024-SEPTEMBER 2026)
- FIGURE 6 DISRUPTIVE TRENDS IMPACTING GROWTH OF LASER PROCESSING MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN LASER PROCESSING MARKET, 2026-2033
- FIGURE 8 ASIA PACIFIC TO EXHIBIT HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 9 RISING DEMAND FOR ADVANCED MANUFACTURING, AUTOMATION, AND PRECISION TO DRIVE MARKET
- FIGURE 10 SOLID LASERS TO ACCOUNT FOR MAJORITY OF MARKET SHARE IN 2033
- FIGURE 11 MOVING BEAMS TO RECORD HIGHEST CAGR IN LASER PROCESSING MARKET DURING FORECAST PERIOD
- FIGURE 12 ADVANCED PROCESSING TO BE FASTEST-GROWING APPLICATION IN LASER PROCESSING MARKET DURING FORECAST PERIOD
- FIGURE 13 MICROELECTRONICS & SEMICONDUCTORS TO ACCOUNT FOR LARGEST MARKET SHARE IN 2033
- FIGURE 14 INDIA TO RECORD HIGHEST CAGR IN GLOBAL LASER PROCESSING MARKET DURING FORECAST PERIOD
- FIGURE 15 LASER PROCESSING MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 16 IMPACT ANALYSIS: DRIVERS
- FIGURE 17 IMPACT ANALYSIS: RESTRAINTS
- FIGURE 18 IMPACT ANALYSIS: OPPORTUNITIES
- FIGURE 19 IMPACT ANALYSIS: CHALLENGES
- FIGURE 20 PORTER'S FIVE FORCES ANALYSIS
- FIGURE 21 LASER PROCESSING MARKET SUPPLY CHAIN ANALYSIS
- FIGURE 22 LASER PROCESSING ECOSYSTEM ANALYSIS
- FIGURE 23 AVERAGE SELLING PRICE TREND OF DIFFERENT TYPES OF LASERS, 2022-2025
- FIGURE 24 AVERAGE SELLING PRICE TREND OF LASER PROCESSING SOLUTIONS, BY REGION, 2022-2025
- FIGURE 25 IMPORT DATA FOR HS CODE 901320-COMPLIANT PRODUCTS FOR TOP 5 COUNTRIES, 2021-2025
- FIGURE 26 EXPORT DATA FOR HS CODE 901320-COMPLIANT PRODUCTS FOR TOP 5 COUNTRIES, 2021-2025
- FIGURE 27 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 28 INVESTMENT AND FUNDING SCENARIO, 2022-2025
- FIGURE 29 PATENTS APPLIED AND GRANTED, 2016-2025
- FIGURE 30 DECISION-MAKING FACTORS IN LASER PROCESSING MARKET
- FIGURE 31 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 END-USE INDUSTRIES
- FIGURE 32 KEY BUYING CRITERIA FOR TOP 3 END-USE INDUSTRIES
- FIGURE 33 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 34 SOLID LASERS TO DOMINATE LASER PROCESSING MARKET THROUGHOUT FORECAST PERIOD
- FIGURE 35 HYBRID BEAMS TO ACCOUNT FOR LARGEST SHARE OF LASER PROCESSING MARKET IN 2033
- FIGURE 36 CUTTING APPLICATION TO ACCOUNT FOR LARGEST SHARE OF LASER PROCESSING MARKET IN 2033
- FIGURE 37 MICROELECTRONICS & SEMICONDUCTORS TO ACCOUNT FOR LARGEST SHARE OF LASER PROCESSING MARKET IN 2033
- FIGURE 38 LASER PROCESSING MARKET: GEOGRAPHIC SNAPSHOT
- FIGURE 39 NORTH AMERICA: LASER PROCESSING MARKET SNAPSHOT
- FIGURE 40 EUROPE: LASER PROCESSING MARKET SNAPSHOT
- FIGURE 41 ASIA PACIFIC: LASER PROCESSING MARKET SNAPSHOT
- FIGURE 42 MARKET SHARE ANALYSIS OF COMPANIES OFFERING LASER PROCESSING SOLUTIONS, 2025
- FIGURE 43 LASER PROCESSING MARKET: REVENUE ANALYSIS OF TOP 5 PLAYERS, 2021-2025
- FIGURE 44 COMPANY VALUATION
- FIGURE 45 FINANCIAL METRICS (EV/EBITDA)
- FIGURE 46 BRAND/PRODUCT COMPARATIVE ANALYSIS
- FIGURE 47 LASER PROCESSING MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 48 LASER PROCESSING MARKET: COMPANY FOOTPRINT
- FIGURE 49 LASER PROCESSING MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 50 COHERENT CORP.: COMPANY SNAPSHOT
- FIGURE 51 TRUMPF: COMPANY SNAPSHOT
- FIGURE 52 HAN'S LASER TECHNOLOGY INDUSTRY GROUP CO., LTD.: COMPANY SNAPSHOT
- FIGURE 53 IPG PHOTONICS CORPORATION: COMPANY SNAPSHOT
- FIGURE 54 JENOPTIK AG: COMPANY SNAPSHOT
- FIGURE 55 FIVES: COMPANY SNAPSHOT
- FIGURE 56 LUMENTUM OPERATIONS LLC: COMPANY SNAPSHOT
- FIGURE 57 LUMIBIRD: COMPANY SNAPSHOT
- FIGURE 58 MKS INSTRUMENTS: COMPANY SNAPSHOT
- FIGURE 59 NOVANTA INC.: COMPANY SNAPSHOT
- FIGURE 60 LASER PROCESSING MARKET: RESEARCH DESIGN
- FIGURE 61 DATA OBTAINED FROM SECONDARY SOURCES
- FIGURE 62 DATA OBTAINED FROM PRIMARY SOURCES
- FIGURE 63 KEY FINDINGS FROM INDUSTRY EXPERTS
- FIGURE 64 BREAKDOWN OF PRIMARY PARTICIPANTS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 65 PRIMARY RESEARCH AND SECONDARY RESEARCH APPROACH
- FIGURE 66 RESEARCH FLOW OF MARKET SIZE ESTIMATION
- FIGURE 67 MARKET SIZE ESTIMATION METHODOLOGY: BOTTOM-UP APPROACH
- FIGURE 68 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 69 DATA TRIANGULATION

 自動化雷射剝離設備市場:全球市場預測,2026-2032年超高速雷射加工設備市場:全球市場預測(2026-2032年)
 雷射加工設備市場規模、佔有率、成長率、全球產業分析、區域趨勢及2026-2034年預測。雷射加工市場:2026-2032年全球市場預測(按移動性、雷射功率、雷射類型、應用和最終用戶產業分類)
 雷射材料加工市場預測至2034年-全球雷射類型、加工方法、材料類型、應用、產業和地區分析
 雷射加工市場:依產品類型、製程、最終用途產業及地區分類
 雷射加工市場報告:按工藝、產品、應用和地區分類,2026-2034年全球雷射加工設備市場規模、佔有率、趨勢和成長分析報告(2026-2034年)雷射消隱生產線市場:依生產線配置、類型、雷射技術、產量、應用、最終用戶和最終用戶類型分類-全球預測,2026-2032年雷射加工冷卻和循環系統市場:按技術、冷卻劑類型、產品類型、應用和最終用戶分類的全球預測(2026-2032年)