


 |
市場調查報告書
商品編碼
2158071
無色聚醯亞胺薄膜市場:按應用、終端用戶產業和地區分類-全球預測至2031年Colorless Polyimide Films Market by Application (Flexible Displays, Flexible Solar Cells, Flexible Printed Circuit Boards, Lighting Equipment), End-use Industry (Electronics, Solar Energy, Medical), and Region - Global Forecast to 2031 |
||||||

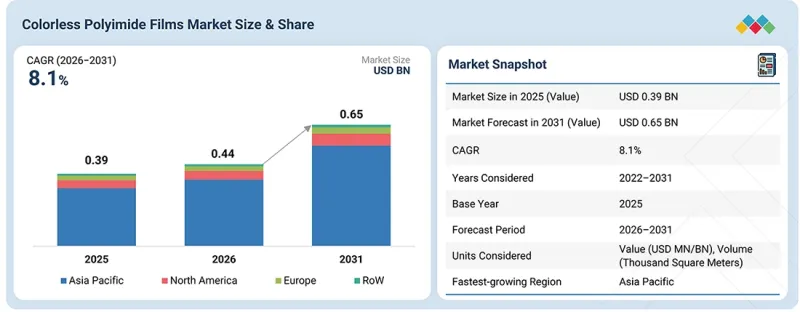
全球無色聚醯亞胺薄膜市場預計到 2026 年將達到 4.4 億美元,到 2031 年將達到 6.5 億美元,預測期內複合年成長率為 8.1%。
無色聚醯亞胺薄膜兼具聚醯亞胺材料固有的熱學和機械性能以及高光學透明度,使其適用於傳統不透明聚醯亞胺薄膜無法滿足所需光學性能的應用。其輕質、柔軟性、尺寸穩定、耐熱和機械強度高等特性,使其成為兼具透明度和耐久性的高性能薄膜材料。這些特性為傳統電子應用之外開闢了新的機遇,尤其是在製造商尋求替代剛性或厚重透明材料的領域。
| 調查範圍 | |
|---|---|
| 調查期 | 2022-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(百萬/十億美元)和數量(千平方公尺) |
| 部分 | 最終用途產業、材料、厚度與應用 |
| 目標區域 | 北美、亞太地區、歐洲及其他地區 |
隨著工業界對能夠在高溫、機械應力和嚴苛加工條件下保持性能並同時具備光學透明性的材料的需求不斷成長,無色聚醯亞胺薄膜的應用範圍正在擴大。此外,材料研發的進步提高了薄膜的品質、透明度、表面性能、尺寸穩定性和加工一致性,有助於克服商業化初期遇到的挑戰。同時,人們對輕質多功能材料日益成長的興趣也為無色聚醯亞胺薄膜在特種應用領域創造了新的機會。因此,高性能、持續的材料研發以及對透明耐用聚合物薄膜不斷成長的需求,共同推動了無色聚醯亞胺薄膜的廣泛應用和市場成長。
“預計從2026年到2031年,軟性顯示器行業將呈現最高的成長率。”
從應用領域來看,在預測期內,受顯示器技術持續發展對輕質、柔軟性、透明和高耐久性材料的需求驅動,軟性顯示器領域預計將成為無色聚醯亞胺薄膜市場成長最快的領域。無色聚醯亞胺薄膜可用作透明軟性基板或結構薄膜材料,應用於對光學透明度、柔韌性、熱穩定性、機械強度和尺寸穩定性要求極高的顯示應用。由於它們在保持這些特性的同時,還能實現輕薄軟性的設計,因此適用於需要承受反覆彎曲而不出現明顯性能下降的顯示結構。隨著顯示器製造商不斷開發更軟性、更輕的產品設計,並尋求兼具光學和機械性能的材料,預計該細分市場將持續成長。無色聚醯亞胺薄膜製造技術的不斷改進也有助於提高其透明度、表面品質、厚度均勻性、尺寸穩定性和耐熱性。同時,軟性顯示器技術的商業化也增加了對專用透明薄膜材料的需求。隨著製造商提高產能並將軟性顯示器技術更廣泛地整合到電子產品中,預計無色聚醯亞胺薄膜的使用量將會增加。
“預計到 2031 年,太陽能行業將在無色聚醯亞胺薄膜市場佔據第二大市場佔有率。”
從終端應用產業來看,鑑於輕量化、透光性和高性能太陽能技術的持續發展,預計到2031年,太陽能領域將佔據第二大市場佔有率。無色聚醯亞胺薄膜可用作太陽能應用中的透明軟性基板,在這些應用中,輕量化、透光性、柔軟性、熱穩定性和機械耐久性至關重要。聚醯亞胺材料兼具透明性、耐熱性和機械耐久性,因此適用於需要比傳統剛性結構更高柔軟性的新型太陽能設計。隨著太陽能技術不斷朝著更靈活、更輕量化的方向發展,預計該領域將持續成長,從而催生對透明聚合物薄膜的需求,這些薄膜能夠在不顯著增加重量的情況下實現高效的裝置製造。對可再生能源和太陽能技術的持續投資也促使製造商探索能夠增強設計柔軟性並拓寬太陽能技術應用範圍的替代材料。同時,薄膜透明度、尺寸穩定性、耐久性和製造一致性的提升,也增強了無色聚醯亞胺薄膜在太陽能應用上的適用性。
“預計到 2026 年,北美將在無色聚醯亞胺薄膜市場佔據第二大市場佔有率。”
預計到2026年,北美將佔據第二大市場佔有率,這主要得益於其成熟的先進電子生態系統、強大的研發能力以及各專業產業對高性能材料的持續需求。該地區擁有完善的電子、半導體、航太和先進製造基礎設施,為無色聚醯亞胺薄膜在需要光學透明度、柔軟性、熱穩定性、機械強度和尺寸穩定性的應用領域創造了機會。對先進電子技術的持續投資正在推動對能夠承受嚴苛製造和運作條件的輕質軟性材料的需求。同時,軟性電子元件、先進電路和下一代顯示器技術的開發也為透明聚醯亞胺薄膜創造了更多機會。此外,強大的研發生態系統支援改進薄膜配方、加工技術和應用特定材料的開發,幫助供應商滿足對透明度、耐久性和製造一致性的要求。同時,對國內先進製造和高性能材料能力的日益重視正在推動區域價值鏈的構建,並擴大特殊聚合物材料的應用範圍。這些因素,加上高附加價值電子設備和特殊應用的持續發展,預計將支持無色聚醯亞胺薄膜的持續普及,預計北美將在整個預測期內保持其第二大區域市場佔有率。
本報告主要參與公司名單如下:
- 按公司類型分類:一級供應商 - 65%,二級供應商 - 20%,三級供應商 - 15%
- 按職位:董事 -25%,經理 -30%,其他 -45%
- 按地區分類:北美 -30%,亞太地區 -40%,歐洲 -20%,其他地區 -10%
調查範圍
本報告根據終端用戶產業、材料、厚度、應用和地區對無色聚醯亞胺薄膜市場進行細分。報告詳細分析了影響市場成長的關鍵因素,包括促進因素、限制因素、機會和挑戰。此外,報告還對無色聚醯亞胺薄膜生產商進行了策略分析,全面評估了他們的市場佔有率和核心競爭優勢。
購買本報告的理由
本報告旨在透過提供無色聚醯亞胺薄膜市場最準確的估算數據以及各細分市場的銷售數據,為市場領導者和新參與企業提供支援。此外,本報告也將協助相關人員更深入了解競爭格局,取得提升自身業務地位的洞察,並制定合適的打入市場策略。同時,本報告也將幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 市場動態:影響無色聚醯亞胺薄膜市場成長的因素,包括關鍵促進因素(對軟性、折疊式和透明電子設備的需求不斷成長;透明和軟性基板的廣泛應用)、限制因素(生產成本高且難以獲得特種原料;折疊式電子設備的商業化進程緩慢且應用有限)、機遇(潛在擴展到航太、醫療和其他特殊應用領域;在智慧窗戶、光學元件和觸控面板方面的新應用;在軟性太陽能電池和軟性印刷電路板的應用範圍不斷擴大)以及挑戰(在擴大生產規模的同時保持一致的光學、熱學、機械和尺寸性能,並確保薄膜品質均勻;來自超薄玻璃和其他透明軟性材料的競爭)。
- 產品開發/創新:對未來技術趨勢和市場研發活動的詳細分析
- 市場發展:盈利市場的全面資訊-本報告分析了各個地區的市場。
- 競爭格局分析:對主要公司的市場佔有率、成長策略和產品線進行詳細評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 無色聚醯亞胺薄膜市場為企業提供了極具吸引力的商機
- 無色聚醯亞胺薄膜市場:依地區分類
- 無色聚醯亞胺薄膜市場:依應用領域分類
- 無色聚醯亞胺薄膜市場:依最終用途產業分類
- 無色聚醯亞胺薄膜市場:依國家/地區分類
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 無色聚醯亞胺薄膜市場尚未滿足的需求
- 未開發市場中的機遇
- 相互關聯的市場與跨產業機遇
- 相互關聯的市場
- 跨產業機遇
- 一級/二級/三級公司的策略性舉措
- 主要發展和策略重點
第5章 產業趨勢
- 波特五力分析
- 供應商的議價能力
- 買方的議價能力
- 新進入者的威脅
- 替代品的威脅
- 競爭公司之間的競爭強度
- 全球宏觀經濟展望
- GDP趨勢與預測
- 全球無色聚醯亞胺薄膜產業的發展趨勢
- 供應鏈分析
- 特殊原料及投入材料的供應
- 無色聚醯亞胺薄膜的生產
- 分銷和銷售
- 應用程式和最終用戶產業
- 生態系分析
- 價格分析
- 2023-2025年各地區無色聚醯亞胺薄膜平均售價趨勢
- 2023 年至 2025 年工業/絕緣級 CPI 標籤薄膜平均售價趨勢。
- 光學與顯示應用領域CPI平均售價趨勢(2023-2025年,美元/平方公尺)
- 高階OEM認證折疊式顯示器CPI平均售價趨勢(2023-2025年)
- 2025年主要生產商無色聚醯亞胺薄膜平均售價
- 貿易分析
- 進口概覽(HS編碼392099)
- 出口方案(HS編碼392099)
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/變革
- 投資和資金籌措場景
- 案例研究分析
- KANEKA公司開發了一種用於軟性顯示器應用的無色聚醯亞胺薄膜
- 2026年美國關稅的影響—無色聚醯亞胺薄膜市場
- 影響市場的主要關稅稅率
- 價格影響分析
- 對各區域的主要影響
- 美國
- 歐洲
- 亞太地區
- 無色聚醯亞胺薄膜市場對終端用戶產業的影響
- 電子學
- 太陽能
- 醫療保健
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要新興技術
- 軟性折疊式OLED顯示技術
- 互補技術
- 薄膜封裝與阻隔塗層技術
- 技術和產品藍圖
- 短期(2025-2027 年)| 商業化與效能最佳化
- 中期規劃(2027-2030 年)| 高階功能與應用領域擴展
- 長期(2030-2035 年及以後)| 下一代材料與廣泛的軟性電子產品。
- 專利分析
- 調查方法
- 未來用途
- 軟性折疊式顯示器:先進的軟性顯示器具有更高的透明度和耐用性。
- 軟性太陽能電池和輕量光電系統:用於光電系統的輕質軟性基板
- 軟性印刷電路板和透明電子裝置:提高緊湊型軟性電子產品的尺寸穩定性
- 透明軟性光電子元件:提高透明電子元件的光學透明度
- 彈性醫療、航太和穿戴式電子產品:提高高要求彈性電子系統的可靠性。
- 人工智慧對無色聚醯亞胺薄膜市場的影響
- 利用人工智慧技術開發無色聚醯亞胺薄膜材料
- 人工智慧驅動的熱性能和機械性能預測
- 人工智慧驅動的缺陷檢測和品質改進
- 對無色聚醯亞胺薄膜市場的潛在影響
第7章:監理情勢與永續發展舉措
- 區域法規和合規性
- 監管機構、政府機構和其他組織
- 業界標準
- 認證、標籤和環境標準
- 永續發展計劃
- 無色聚醯亞胺薄膜的碳排放影響及環境應用
- 監理政策對永續發展措施的影響
第8章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 採購過程中的關鍵相關人員
- 購買標準
- 實施障礙和內部挑戰
- 各種應用中尚未滿足的需求
- 市場盈利
- 獲利潛力
- 成本趨勢
- 提高關鍵應用領域利潤率的機會
第9章:無色聚醯亞胺薄膜市場:依應用領域分類
- 軟性顯示器
- 軟性太陽能電池
- 軟性印刷電路板
- 照明設備
- 其他用途
第10章:無色聚醯亞胺薄膜市場:依材料分類
- 氟化聚醯亞胺
- 無氟聚醯亞胺
- 芳香族聚醯亞胺
- 脂環族聚醯亞胺
- 其他聚醯亞胺材料
第11章:無色聚醯亞胺薄膜市場:依厚度分類
- 小於25微米
- 25–50微米
- 51–100微米
- 100微米或以上
第12章:無色聚醯亞胺薄膜市場:依終端應用產業分類
- 電子學
- 太陽能
- 醫療保健
- 其他終端用戶產業
第13章:無色聚醯亞胺薄膜市場:依地區分類
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 亞太地區
- 中國
- 印度
- 日本
- 韓國
- 馬來西亞
- 台灣
- 亞太其他地區
- 歐洲
- 德國
- 英國
- 義大利
- 法國
- 荷蘭
- 西班牙
- 其他歐洲國家
- 世界其他地區
- 中東和非洲
- 南美洲
第14章 競爭格局
- 主要參與企業的策略/優勢
- 收入分析
- 前六大公司的營收分析
- 市佔率分析
- 2025年主要市場參與者排名
- 主要公司的市場佔有率
- KANEKA株式會社(日本)
- 韓國科隆工業公司
- 三菱瓦斯化學株式會社(日本)
- SK Innovation Co., Ltd.(韓國)
- SKC公司(韓國)
- 住友化學株式會社(日本)
- 產品對比
- CPI
- 無色聚醯亞胺薄膜
- 透明聚醯亞胺薄膜
- 無色聚醯亞胺(PI)薄膜
- 新原體
- 企業估值矩陣:主要公司,2025 年
- 星星
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 材料足跡
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 應對力的公司
- 充滿活力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 競爭格局
- 產品發布
- 交易
- 業務拓展
- 企業估值和財務指標
第15章:公司簡介
- 大公司
- KOLON INDUSTRIES INC
- SUMITOMO CHEMICAL CO., LTD.
- SK INNOVATION CO., LTD.
- KANEKA CORPORATION
- SKC CO., LTD.
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- WUHAN IMIDE NEW MATERIALS TECHNOLOGY CO., LTD.
- IST CORPORATION
- APPLIED AEROSPACE &DEFENSE, INC.
- WUXI SHUNXUAN NEW MATERIALS CO., LTD.
- QNITY ELECTRONICS, INC.
- SHENZHEN HUAKE TEK CO., LTD.
- CNF DEVELOPMENT CO., LTD.
- TIANJIN TIANYUAN ELECTRONIC MATERIAL CO., LTD.
- TAIMIDE TECH. INC.
- 其他主要公司
- DR. DIETRICH MULLER GMBH
- GBS ADHESIVE TAPE CO., LTD.
- ISOFLEX
- HELIOFOLD US
- KINGZOM CO., LIMITED
- SUZHOU KYING INDUSTRIAL MATERIALS CO., LTD.
- CHANGCHUN HIPOLYKING CO., LTD.
第16章調查方法
第17章附錄
The global colorless polyimide films market is projected to reach USD 0.44 billion in 2026 and USD 0.65 billion by 2031, recording a CAGR of 8.1% during the forecast period. Colorless polyimide films combine the inherent thermal and mechanical performance of polyimide materials with high optical transparency, making them suitable for applications where conventional opaque polyimide films cannot provide the required optical characteristics. Their low weight, flexibility, dimensional stability, thermal resistance, and mechanical strength allow them to function as high-performance film materials in applications requiring a combination of transparency and durability. These characteristics also provide opportunities beyond conventional electronic applications, particularly where manufacturers are seeking alternatives to rigid or heavier transparent materials.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (Thousand Square Meters) |
| Segments | End-use Industry, Material, Thickness, and Application |
| Regions covered | North America, Asia Pacific, Europe, and RoW |
The use of colorless polyimide films is expanding as industries increasingly require materials that can maintain performance under elevated temperatures, mechanical stress, and demanding processing conditions while offering optical transparency. Material development is also improving film quality, transparency, surface characteristics, dimensional stability, and processing consistency, helping address some of the limitations associated with early-stage commercialization. In addition, growing interest in lightweight and multifunctional materials is creating opportunities for colorless polyimide films across specialized applications. The combination of high-performance characteristics, continued material development, and expanding requirements for transparent and durable polymer films is therefore supporting broader adoption and contributing to the market growth.
"Flexible displays segment to exhibit the highest growth rate between 2026 and 2031"
By application, the flexible displays segment is expected to be the fastest-growing in the colorless polyimide films market during the forecast period, driven by the increasing development of display technologies that require lightweight, flexible, transparent, and durable materials. Colorless polyimide films are used as transparent and flexible substrate or structural film materials in display applications where optical clarity, flexibility, thermal stability, mechanical strength, and dimensional stability are important. Their ability to maintain these properties while supporting thin and flexible designs makes them suitable for display structures that require repeated bending without significant deterioration in performance. The segment is expected to expand as display manufacturers continue to develop increasingly flexible and lightweight product designs and seek materials that can provide both optical and mechanical performance. Ongoing improvements in colorless polyimide film manufacturing are also supporting better transparency, surface quality, thickness uniformity, dimensional stability, and resistance to thermal processing. At the same time, increasing commercialization of flexible display technologies is creating greater demand for specialized transparent film materials. As manufacturers improve production capabilities and expand the integration of flexible display technologies into electronic products, the use of colorless polyimide films is expected to increase.
"Solar energy segment to hold the second-largest share of the colorless polyimide films market in 2031"
By end-use industry, the solar energy segment is expected to account for the second-largest market share in 2031, owing to the increasing development of lightweight, flexible, and high-performance photovoltaic technologies. Colorless polyimide films can be used as transparent and flexible substrate materials in solar applications where low weight, optical transmission, flexibility, thermal stability, and mechanical durability are important. Their ability to combine transparency with the inherent heat and mechanical resistance of polyimide materials makes them suitable for emerging solar designs that require greater flexibility than conventional rigid structures. The segment is expected to expand as photovoltaic technology continues to move toward more adaptable and lightweight configurations, creating opportunities for transparent polymer films that can support efficient device construction without adding significant weight. Continued investment in renewable energy and photovoltaic technology is also encouraging manufacturers to explore alternative materials that can improve design flexibility and broaden the range of environments in which solar technologies can be deployed. At the same time, improvements in film transparency, dimensional stability, durability, and manufacturing consistency are supporting the suitability of colorless polyimide films for solar applications.
"North America to capture the second-largest share of the colorless polyimide films market in 2026"
By region, North America is expected to account for the second-largest market share in 2026 due to its established advanced electronics ecosystem, strong research and development capabilities, and continued demand for high-performance materials across specialized industries. The region has a well-developed base of electronics, semiconductor, aerospace, and advanced manufacturing activities, creating opportunities for colorless polyimide films in applications where optical transparency, flexibility, thermal stability, mechanical strength, and dimensional stability are required. Continued investment in advanced electronic technologies is increasing the need for lightweight and flexible materials that can withstand demanding manufacturing and operating conditions. At the same time, the development of flexible electronic components, advanced circuitry, and next-generation display technologies is creating additional opportunities for transparent polyimide films. The strong research and development ecosystem also supports the development of improved film formulations, processing technologies, and application-specific materials, helping suppliers address requirements related to transparency, durability, and manufacturing consistency. In addition, increasing emphasis on domestic advanced manufacturing and high-performance material capabilities is supporting the development of local supply chains and encouraging greater use of specialty polymer materials. These factors, together with the continued development of high-value electronic and specialized applications, are expected to support sustained adoption of colorless polyimide films and enable North America to maintain the second-largest regional share during the forecast period.
Profile breakdown of primary participants for the report:
- By Company Type: Tier 1 - 65%, Tier 2 - 20%, and Tier 3 - 15%
- By Designation: Directors - 25%, Managers - 30%, and Others - 45%
- By Region: North America - 30%, Asia Pacific - 40%, Europe - 20%, and RoW - 10%
KOLON Industries, Inc. (South Korea), KANEKA CORPORATION (Japan), SK Innovation Co., Ltd. (South Korea), Sumitomo Chemical Co., Ltd. (Japan), Mitsubishi Gas Chemical Company, Inc. (Japan), SKC Co., Ltd. (South Korea), Applied Aerospace & Defense, Inc. (US), Taimide Tech. Inc. (Taiwan), Qnity Electronics, Inc. (US), and Wuhan Imide New Materials Technology Co., Ltd. (China) are some of the major players operating in the colorless polyimide films market.
Research Coverage
The report segments the colorless polyimide films market based on end-use industry, material, thickness, application, and region. It provides detailed information regarding the major factors influencing the market's growth, such as drivers, restraints, opportunities, and challenges. It strategically profiles colorless polyimide films manufacturers, comprehensively analyzing their market shares and core competencies.
Reasons to Buy the Report
The report is expected to help the market leaders/new entrants by providing them with the closest approximations of revenue numbers for the colorless polyimide films market and its segments. This report is also expected to help stakeholders obtain an improved understanding of the market's competitive landscape, gain insights to improve the position of their businesses, and make suitable go-to-market strategies. It also enables stakeholders to understand the market's pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Market Dynamics: Analysis of key Drivers (Rising demand for flexible, foldable, and transparent electronic devices; Increasing adoption of transparent and flexible substrates), Restraints (High production costs and limited availability of specialized raw materials; Slow commercialization and limited adoption of foldable electronic devices), Opportunities (Potential expansion into aerospace, medical, and other specialized applications; Emerging use in smart windows, optical components, and touch panels; Growing application potential in flexible solar cells and flexible printed circuit boards), and Challenges (Maintaining consistent optical, thermal, mechanical, and dimensional performance while scaling production and achieving uniform film quality; Competition from ultra-thin glass and other transparent flexible materials) influencing the growth of the colorless polyimide films market
- Product Development/Innovation: Detailed insights on upcoming technologies and research & development activities in the market
- Market Development: Comprehensive information about lucrative markets-the report analyzes the market across varied regions.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and product offerings of leading players such as KOLON Industries, Inc. (South Korea), KANEKA CORPORATION (Japan), SK Innovation Co., Ltd. (South Korea), Sumitomo Chemical Co., Ltd. (Japan), Mitsubishi Gas Chemical Company, Inc. (Japan), SKC Co., Ltd. (South Korea), Applied Aerospace & Defense, Inc. (US), Taimide Tech. Inc. (Taiwan), Qnity Electronics, Inc. (US), and Wuhan Imide New Materials Technology Co., Ltd. (China) in the market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNITS CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN COLORLESS POLYIMIDE FILMS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN COLORLESS POLYIMIDE FILMS MARKET
- 3.2 COLORLESS POLYIMIDE FILMS MARKET, BY REGION
- 3.3 COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION
- 3.4 COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY
- 3.5 COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising demand for flexible, foldable, and transparent electronic devices
- 4.2.1.2 Increasing demand for transparent and flexible substrates that offer high optical clarity, thermal stability, flexibility, and mechanical strength
- 4.2.2 RESTRAINTS
- 4.2.2.1 High production costs and limited availability of specialized raw materials
- 4.2.2.2 Slow commercialization and limited adoption of foldable electronic devices
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Potential expansion into aerospace, medical, and other specialized applications
- 4.2.3.2 Emerging use in smart windows, optical components, and touch panels
- 4.2.3.3 Growing application potential in flexible solar cells and flexible printed circuit boards
- 4.2.4 CHALLENGES
- 4.2.4.1 Maintaining consistent optical, thermal, mechanical, and dimensional performance while scaling production and achieving uniform film quality
- 4.2.4.2 Competition from ultra-thin glass and other transparent flexible materials
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN COLORLESS POLYIMIDE FILMS MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 BARGAINING POWER OF SUPPLIERS
- 5.1.2 BARGAINING POWER OF BUYERS
- 5.1.3 THREAT OF NEW ENTRANTS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 GLOBAL MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL COLORLESS POLYIMIDE FILMS INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.3.1 SPECIALTY RAW MATERIAL AND INPUT SUPPLY
- 5.3.2 COLORLESS POLYIMIDE FILM PRODUCTION
- 5.3.3 DISTRIBUTION AND SALES
- 5.3.4 APPLICATIONS AND END-USE INDUSTRIES
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TREND OF COLORLESS POLYIMIDE FILMS, BY REGION, 2023-2025
- 5.5.2 AVERAGE SELLING PRICE TREND OF INDUSTRIAL/INSULATION- GRADE CPI-LABELED FILM, 2023-2025
- 5.5.3 AVERAGE SELLING PRICE TREND OF OPTICAL/DISPLAY-GRADE CPI (USD/M2), 2023-2025
- 5.5.4 AVERAGE SELLING PRICE TREND OF PREMIUM OEM-QUALIFIED FOLDABLE-DISPLAY CPI, 2023-2025
- 5.5.5 AVERAGE SELLING PRICE OF COLORLESS POLYIMIDE FILMS TYPE, BY KEY PLAYERS, 2025
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 392099)
- 5.6.2 EXPORT SCENARIO (HS CODE 392099)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 KANEKA'S COLORLESS POLYIMIDE FILM DEVELOPMENT FOR FLEXIBLE DISPLAY APPLICATIONS
- 5.11 IMPACT OF 2026 US TARRIF - COLORLESS POLYIMIDE FILMS MARKET
- 5.12 KEY TARIFF RATES IMPACTING MARKET
- 5.13 PRICE IMPACT ANALYSIS
- 5.14 KEY IMPACT ON VARIOUS REGIONS
- 5.14.1 US
- 5.14.2 EUROPE
- 5.14.3 ASIA PACIFIC
- 5.15 IMPACT ON END-USE INDUSTRIES OF COLORLESS POLYIMIDE FILMS MARKET
- 5.15.1 ELECTRONICS
- 5.15.2 SOLAR ENERGY
- 5.15.3 MEDICAL
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 FLEXIBLE AND FOLDABLE OLED DISPLAY TECHNOLOGY
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 THIN-FILM ENCAPSULATION AND BARRIER-COATING TECHNOLOGY
- 6.3 TECHNOLOGY/PRODUCT ROADMAP
- 6.3.1 SHORT-TERM (2025-2027) | COMMERCIALIZATION AND PERFORMANCE OPTIMIZATION
- 6.3.2 MID-TERM (2027-2030) | ADVANCED FUNCTIONALIZATION AND APPLICATION EXPANSION
- 6.3.3 LONG-TERM (2030-2035+) | NEXT-GENERATION MATERIALS AND BROAD FLEXIBLE ELECTRONICS INTEGRATION
- 6.4 PATENT ANALYSIS
- 6.4.1 METHODOLOGY
- 6.5 FUTURE APPLICATIONS
- 6.5.1 FLEXIBLE AND FOLDABLE DISPLAYS: IMPROVED TRANSPARENCY AND DURABILITY FOR ADVANCED FLEXIBLE DISPLAYS
- 6.5.2 FLEXIBLE SOLAR CELLS AND LIGHTWEIGHT PHOTOVOLTAICS: LIGHTWEIGHT AND FLEXIBLE SUBSTRATES FOR SOLAR ENERGY SYSTEMS
- 6.5.3 FLEXIBLE PRINTED CIRCUIT BOARDS AND TRANSPARENT ELECTRONICS: IMPROVED DIMENSIONAL STABILITY FOR COMPACT FLEXIBLE ELECTRONICS
- 6.5.4 TRANSPARENT AND FLEXIBLE OPTICAL ELECTRONICS: ENHANCED OPTICAL CLARITY FOR TRANSPARENT ELECTRONIC COMPONENTS
- 6.5.5 FLEXIBLE MEDICAL, AEROSPACE, AND WEARABLE ELECTRONICS: HIGHER RELIABILITY FOR DEMANDING FLEXIBLE ELECTRONIC SYSTEMS
- 6.6 IMPACT OF GENERATIVE AI ON COLORLESS POLYIMIDE FILMS MARKET
- 6.6.1 INTRODUCTION
- 6.7 AI-ENABLED MATERIAL DEVELOPMENT FOR COLORLESS POLYIMIDE FILMS
- 6.8 AI-BASED THERMAL AND MECHANICAL PERFORMANCE PREDICTION
- 6.9 AI-ENABLED DEFECT DETECTION AND QUALITY IMPROVEMENT
- 6.10 POTENTIAL IMPACT ON THE COLORLESS POLYIMIDE FILMS MARKET
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.3 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF COLORLESS POLYIMIDE FILMS
- 7.2.1.1 Carbon Impact Reduction
- 7.2.1.2 Eco-applications
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF COLORLESS POLYIMIDE FILMS
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 INTRODUCTION
- 8.2 DECISION-MAKING PROCESS
- 8.3 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3.2 BUYING CRITERIA
- 8.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.5 UNMET NEEDS IN VARIOUS APPLICATIONS
- 8.6 MARKET PROFITABILITY
- 8.6.1 REVENUE POTENTIAL
- 8.6.2 COST DYNAMICS
- 8.6.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9 COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION
- 9.1 INTRODUCTION
- 9.2 FLEXIBLE DISPLAYS
- 9.2.1 GROWING DEVELOPMENT OF FOLDABLE, FLEXIBLE, AND LIGHTWEIGHT ELECTRONIC DISPLAYS TO DRIVE SEGMENT
- 9.2.2 OLED DISPLAYS
- 9.2.3 FOLDABLE DISPLAYS
- 9.2.4 ROLLABLE DISPLAYS
- 9.2.5 WEARABLE DEVICE DISPLAYS
- 9.3 FLEXIBLE SOLAR CELLS
- 9.3.1 DEVELOPMENT OF LIGHTWEIGHT AND FLEXIBLE PHOTOVOLTAIC TECHNOLOGIES TO DRIVE SEGMENT
- 9.4 FLEXIBLE PRINTED CIRCUIT BOARDS
- 9.4.1 INCREASING MINIATURIZATION AND INTEGRATION OF ELECTRONIC DEVICES TO DRIVE ADOPTION
- 9.4.2 SINGLE-SIDED FPCBS
- 9.4.3 DOUBLE-SIDED FPCBS
- 9.4.4 MULTI-LAYER FPCBS
- 9.4.5 RIGID-FLEX PCBS
- 9.5 LIGHTING EQUIPMENT
- 9.5.1 DEVELOPMENT OF THIN, FLEXIBLE, AND INTEGRATED LIGHTING TECHNOLOGIES TO DRIVE SEGMENT
- 9.5.2 LED LIGHTING FILMS
- 9.5.3 FLEXIBLE OLED LIGHTING
- 9.5.4 BACKLIGHT UNITS
- 9.5.5 AUTOMOTIVE LIGHTING SYSTEMS
- 9.6 OTHER APPLICATIONS
10 COLORLESS POLYIMIDE FILMS MARKET, BY MATERIAL
- 10.1 INTRODUCTION
- 10.2 FLUORINATED POLYIMIDE
- 10.2.1 GROWING NEED FOR HIGHLY TRANSPARENT AND THERMALLY STABLE MATERIALS IN FLEXIBLE ELECTRONICS TO DRIVE SEGMENT
- 10.3 FLUORINE-FREE POLYIMIDE
- 10.3.1 DEVELOPMENT OF ALTERNATIVE CPI FORMULATIONS COMBINING TRANSPARENCY, THERMAL PERFORMANCE, AND MATERIAL FLEXIBILITY TO DRIVE SEGMENT
- 10.4 AROMATIC POLYIMIDE
- 10.4.1 DEMAND FOR TRANSPARENT FILMS THAT RETAIN STRONG THERMAL, MECHANICAL, AND DIMENSIONAL PERFORMANCE TO DRIVE SEGMENT
- 10.5 ALICYCLIC POLYIMIDE
- 10.5.1 INCREASING DEMAND FOR HIGHLY TRANSPARENT MATERIALS FOR ADVANCED FLEXIBLE AND OPTICAL APPLICATIONS TO DRIVE SEGMENT
- 10.6 OTHER POLYIMIDE MATERIALS
11 COLORLESS POLYIMIDE FILMS MARKET, BY THICKNESS
- 11.1 INTRODUCTION
- 11.2 BELOW 25 MICROMETERS
- 11.2.1 GROWING DEMAND FOR THINNER, LIGHTER, AND HIGHLY FLEXIBLE ELECTRONIC DEVICES TO DRIVE SEGMENT
- 11.3 25-50 MICROMETERS
- 11.3.1 NEED TO BALANCE FLEXIBILITY, DURABILITY, AND LIGHTWEIGHT CONSTRUCTION TO DRIVE SEGMENT
- 11.4 51-100 MICROMETERS
- 11.4.1 INCREASING DEMAND FOR FLEXIBLE FILMS WITH GREATER STRENGTH, STABILITY, AND DURABILITY TO DRIVE SEGMENT
- 11.5 ABOVE 100 MICROMETERS
- 11.5.1 GROWING DEMAND FOR DURABLE, TRANSPARENT, AND THERMALLY STABLE MATERIALS IN SPECIALIZED APPLICATIONS TO DRIVE SEGMENT
12 COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY
- 12.1 INTRODUCTION
- 12.2 ELECTRONICS
- 12.2.1 CONTINUED MINIATURIZATION AND DEVELOPMENT OF FLEXIBLE ELECTRONIC PRODUCTS TO DRIVE SEGMENT
- 12.2.2 CONSUMER ELECTRONICS
- 12.2.3 SEMICONDUCTORS
- 12.2.4 WEARABLE DEVICES
- 12.2.5 DISPLAY MANUFACTURING
- 12.3 SOLAR ENERGY
- 12.3.1 DEVELOPMENT OF LIGHTWEIGHT AND FLEXIBLE PHOTOVOLTAIC TECHNOLOGIES TO DRIVE SEGMENT
- 12.3.2 RESIDENTIAL SOLAR
- 12.3.3 COMMERCIAL SOLAR
- 12.3.4 UTILITY-SCALE SOLAR
- 12.4 MEDICAL
- 12.4.1 INCREASING DEVELOPMENT OF COMPACT, FLEXIBLE, AND ELECTRONICALLY INTEGRATED MEDICAL TECHNOLOGIES TO DRIVE SEGMENT
- 12.4.2 MEDICAL DISPLAYS
- 12.4.3 DIAGNOSTIC DEVICES
- 12.4.4 WEARABLE HEALTH DEVICES
- 12.4.5 IMPLANTABLE DEVICES
- 12.5 OTHER END-USE INDUSTRIES
13 COLORLESS POLYIMIDE FILMS MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 The development of Flexible Displays, Flexible Printed Circuit Boards, and specialized medical, aviation, and space applications is driving the US colorless polyimide films market
- 13.2.2 CANADA
- 13.2.2.1 The development of flexible electronics, medical technologies, and specialized aviation and space applications is driving the Canadian colorless polyimide films market
- 13.2.3 MEXICO
- 13.2.3.1 The expansion of electronics manufacturing and demand for Flexible Printed Circuit Boards and Flexible Displays is driving the Mexican colorless polyimide films market
- 13.2.1 US
- 13.3 ASIA PACIFIC
- 13.3.1 CHINA
- 13.3.1.1 The expansion of Flexible Displays, Flexible Printed Circuit Boards, Flexible Solar Cells, and Lighting Equipment is driving the Chinese colorless polyimide films market
- 13.3.2 INDIA
- 13.3.2.1 The expansion of electronics manufacturing, Flexible Printed Circuit Boards, Flexible Solar Cells, and medical technologies is driving the Indian colorless polyimide films market
- 13.3.3 JAPAN
- 13.3.3.1 The development of flexible electronics, flexible solar technologies, advanced lighting, and specialized medical, aviation, and space applications is driving the Japanese colorless polyimide films market
- 13.3.4 SOUTH KOREA
- 13.3.4.1 The expansion of Flexible Displays, Flexible Printed Circuit Boards, and advanced Lighting Equipment is driving the South Korean colorless polyimide films market
- 13.3.5 MALAYSIA
- 13.3.5.1 The expansion of electronics manufacturing, Flexible Printed Circuit Boards, and emerging Flexible Solar Cells is driving the Malaysian colorless polyimide films market
- 13.3.6 TAIWAN
- 13.3.6.1 The expansion of Flexible Printed Circuit Boards, Flexible Displays, and advanced electronics manufacturing is driving the Taiwanese colorless polyimide films market
- 13.3.7 REST OF ASIA PACIFIC
- 13.3.1 CHINA
- 13.4 EUROPE
- 13.4.1 GERMANY
- 13.4.1.1 The expansion of Flexible Displays, Flexible Printed Circuit Boards, Lighting Equipment, and specialized medical and aviation applications is driving the German colorless polyimide films market
- 13.4.2 UK
- 13.4.2.1 The development of flexible electronics and specialized medical, aviation, and space technologies is driving the UK colorless polyimide films market
- 13.4.3 ITALY
- 13.4.3.1 The development of Flexible Displays, Flexible Printed Circuit Boards, Lighting Equipment, and specialized medical and aviation applications is driving the Italian colorless polyimide films market
- 13.4.4 FRANCE
- 13.4.4.1 The development of Flexible Displays, Flexible Printed Circuit Boards, and specialized medical, aviation, and space applications is driving the French colorless polyimide films market
- 13.4.5 NETHERLANDS
- 13.4.5.1 The expansion of advanced electronics and demand for Flexible Printed Circuit Boards, Flexible Displays, and specialized medical applications is driving the colorless polyimide films market in Netherlands
- 13.4.6 SPAIN
- 13.4.6.1 The expansion of Flexible Solar Cells, Flexible Displays, Flexible Printed Circuit Boards, and Lighting Equipment is driving the Spanish colorless polyimide films market
- 13.4.7 REST OF EUROPE
- 13.4.1 GERMANY
- 13.5 REST OF THE WORLD
- 13.5.1 MIDDLE EAST & AFRICA
- 13.5.2 SOUTH AMERICA
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 14.3 REVENUE ANALYSIS
- 14.3.1 TOP 6 PLAYERS' REVENUE ANALYSIS
- 14.4 MARKET SHARE ANALYSIS
- 14.4.1 RANKING OF KEY MARKET PLAYERS, 2025
- 14.4.2 MARKET SHARE OF KEY PLAYERS
- 14.4.3 KANEKA CORPORATION (JAPAN)
- 14.4.4 KOLON INDUSTRIES, INC. (SOUTH KOREA)
- 14.4.5 MITSUBISHI GAS CHEMICAL COMPANY, INC. (JAPAN)
- 14.4.6 SK INNOVATION CO., LTD. (SOUTH KOREA)
- 14.4.7 SKC CO., LTD. (SOUTH KOREA)
- 14.4.8 SUMITOMO CHEMICAL CO., LTD. (JAPAN)
- 14.5 PRODUCT COMPARISON
- 14.5.1 CPI
- 14.5.2 COLORLESS POLYIMIDE FILM
- 14.5.3 TRANSPARENT POLYIMIDE FILM
- 14.5.4 COLORLESS POLYIMIDE (PI) FILM
- 14.5.5 NEOPULIM
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.6.5.1 Company footprint
- 14.6.5.2 Region footprint
- 14.6.5.3 Thickness footprint
- 14.6.6 MATERIAL FOOTPRINT
- 14.6.6.1 Conductor type footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPETITIVE SCENARIO
- 14.8.1 PRODUCT LAUNCHES
- 14.8.2 DEALS
- 14.8.3 EXPANSIONS
- 14.9 VALUATION AND FINANCIAL METRICS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 KOLON INDUSTRIES INC
- 15.1.1.1 Business overview
- 15.1.1.2 Products/Solutions/Services offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Expansions
- 15.1.1.4 MnM view
- 15.1.1.4.1 Right to win
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 SUMITOMO CHEMICAL CO., LTD.
- 15.1.2.1 Business overview
- 15.1.2.2 Products/Solutions/Services offered
- 15.1.2.3 Recent development
- 15.1.2.4 MnM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 SK INNOVATION CO., LTD.
- 15.1.3.1 Business overview
- 15.1.3.2 Products/Solutions/Services offered
- 15.1.3.3 Recent developments
- 15.1.3.4 MnM view
- 15.1.3.4.1 Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 KANEKA CORPORATION
- 15.1.4.1 Business overview
- 15.1.4.2 Products/Solutions/Services offered
- 15.1.4.3 Recent developments
- 15.1.4.4 MnM view
- 15.1.4.4.1 Right to win
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses and competitive threats
- 15.1.5 SKC CO., LTD.
- 15.1.5.1 Business overview
- 15.1.5.2 Products/Solutions/Services offered
- 15.1.5.3 Recent developments
- 15.1.5.4 MnM view
- 15.1.5.4.1 Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 MITSUBISHI GAS CHEMICAL COMPANY, INC.
- 15.1.6.1 Business overview
- 15.1.6.2 Products/Solutions/Services offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Product Launches
- 15.1.6.4 MnM view
- 15.1.6.4.1 Right to win
- 15.1.6.4.2 Strategic choices
- 15.1.6.4.3 Weaknesses and competitive threats
- 15.1.7 WUHAN IMIDE NEW MATERIALS TECHNOLOGY CO., LTD.
- 15.1.7.1 Business overview
- 15.1.7.2 Products/Solutions/Services offered
- 15.1.7.3 Recent developments
- 15.1.8 I.S.T CORPORATION
- 15.1.8.1 Business overview
- 15.1.8.2 Products/Solutions/Services offered
- 15.1.8.3 Recent developments
- 15.1.9 APPLIED AEROSPACE & DEFENSE, INC.
- 15.1.9.1 Business overview
- 15.1.9.2 Products/Solutions/Services offered
- 15.1.9.3 Recent developments
- 15.1.9.3.1 Deals
- 15.1.10 WUXI SHUNXUAN NEW MATERIALS CO., LTD.
- 15.1.10.1 Business overview
- 15.1.10.2 Products/Solutions/Services offered
- 15.1.10.3 Recent developments
- 15.1.11 QNITY ELECTRONICS, INC.
- 15.1.11.1 Business overview
- 15.1.11.2 Products/Solutions/Services offered
- 15.1.11.3 Recent developments
- 15.1.12 SHENZHEN HUAKE TEK CO., LTD.
- 15.1.12.1 Business overview
- 15.1.12.2 Products/Solutions/Services offered
- 15.1.12.3 Recent developments
- 15.1.13 CNF DEVELOPMENT CO., LTD.
- 15.1.13.1 Business overview
- 15.1.13.2 Products/Solutions/Services offered
- 15.1.13.3 Recent developments
- 15.1.13.3.1 Product Launches
- 15.1.14 TIANJIN TIANYUAN ELECTRONIC MATERIAL CO., LTD.
- 15.1.14.1 Business overview
- 15.1.14.2 Products/Solutions/Services offered
- 15.1.14.3 Recent developments
- 15.1.15 TAIMIDE TECH. INC.
- 15.1.15.1 Business overview
- 15.1.15.2 Products/Solutions/Services offered
- 15.1.15.3 Recent developments
- 15.1.1 KOLON INDUSTRIES INC
- 15.2 OTHER PLAYERS
- 15.2.1 DR. DIETRICH MULLER GMBH
- 15.2.2 GBS ADHESIVE TAPE CO., LTD.
- 15.2.3 ISOFLEX
- 15.2.4 HELIOFOLD US
- 15.2.5 KINGZOM CO., LIMITED
- 15.2.6 SUZHOU KYING INDUSTRIAL MATERIALS CO., LTD.
- 15.2.7 CHANGCHUN HIPOLYKING CO., LTD.
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 List of primary interview participants (demand and supply sides)
- 16.1.2.3 Key industry insights
- 16.1.2.4 Breakdown of interviews with experts
- 16.1.1 SECONDARY DATA
- 16.2 MATRIX CONSIDERED FOR DEMAND-SIDE ANALYSIS
- 16.3 MARKET SIZE ESTIMATION
- 16.3.1 BOTTOM-UP APPROACH
- 16.3.2 TOP-DOWN APPROACH
- 16.3.2.1 Calculations for supply-side analysis
- 16.4 GROWTH FORECAST
- 16.5 DATA TRIANGULATION
- 16.6 RESEARCH ASSUMPTIONS
- 16.7 RESEARCH LIMITATIONS
- 16.8 RISK ASSESSMENT
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 COLORLESS POLYIMIDE FILMS MARKET: SUMMARY OF CHANGES
- TABLE 2 COLORLESS POLYIMIDE FILMS MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 3 REAL GDP GROWTH (ANNUAL PERCENTAGE CHANGE), BY COUNTRY, 2022-2025 (%)
- TABLE 4 UNEMPLOYMENT RATE, BY COUNTRY, 2022-2025 (%)
- TABLE 5 INFLATION RATE, AVERAGE CONSUMER PRICES, BY COUNTRY, 2022-2025 (%)
- TABLE 6 FOREIGN DIRECT INVESTMENT, BY REGION, 2022-2024 (USD BILLION)
- TABLE 7 ROLES OF COMPANIES IN COLORLESS POLYIMIDE FILMS ECOSYSTEM
- TABLE 8 AVERAGE SELLING PRICE TREND OF COLORLESS POLYIMIDE FILMS, BY REGION, 2023-2025 (USD/M2)
- TABLE 9 AVERAGE SELLING PRICE TREND OF INDUSTRIAL/INSULATION-GRADE CPI-LABELED FILM, 2023-2025 (USD/M2)
- TABLE 10 AVERAGE SELLING PRICE TREND OF OPTICAL/DISPLAY-GRADE CPI (USD/M2), 2023-2025 (USD/M2)
- TABLE 11 AVERAGE SELLING PRICE TREND OF PREMIUM OEM-QUALIFIED FOLDABLE-DISPLAY CPI, 2023-2025 (USD/M2)
- TABLE 12 AVERAGE SELLING PRICE OF COLORLESS POLYIMIDE FILMS TYPE, BY KEY PLAYERS, 2025 (USD/M2)
- TABLE 13 IMPORT DATA FOR HS CODE 392099, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 14 EXPORT DATA FOR HS CODE 392099, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 15 COLORLESS POLYIMIDE FILMS MARKET: KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 16 COLORLESS POLYIMIDE FILMS MARKET: LIST OF MAJOR PATENTS, 2015-2025
- TABLE 17 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 GLOBAL STANDARDS IN COLORLESS POLYIMIDE FILMS MARKET
- TABLE 21 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN THE COLORLESS POLYIMIDE FILMS MARKET
- TABLE 22 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY (%)
- TABLE 23 KEY BUYING CRITERIA, BY APPLICATIONS
- TABLE 24 COLORLESS POLYIMIDE FILMS MARKET: UNMET NEEDS IN KEY APPLICATIONS
- TABLE 25 COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 26 COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 27 COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 28 COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 29 COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 30 COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 31 COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 32 COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 33 COLORLESS POLYIMIDE FILMS MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 34 COLORLESS POLYIMIDE FILMS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 35 COLORLESS POLYIMIDE FILMS MARKET, BY REGION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 36 COLORLESS POLYIMIDE FILMS MARKET, BY REGION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 37 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 38 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 39 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 40 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 41 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 42 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 43 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 44 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 45 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 46 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 47 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 48 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 49 US: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 50 US: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 51 US: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 52 US: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 53 CANADA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 54 CANADA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 55 CANADA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 56 CANADA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 57 MEXICO: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 58 MEXICO: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 59 MEXICO: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 60 MEXICO: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 61 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 62 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 63 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 64 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 65 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 66 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 67 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 68 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 69 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 70 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 71 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 72 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 73 CHINA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 74 CHINA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 75 CHINA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 76 CHINA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 77 INDIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 78 INDIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 79 INDIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 80 INDIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 81 JAPAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 82 JAPAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 83 JAPAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 84 JAPAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 85 SOUTH KOREA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 86 SOUTH KOREA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 87 SOUTH KOREA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 88 SOUTH KOREA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 89 MALAYSIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 90 MALAYSIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 91 MALAYSIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 92 MALAYSIA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 93 TAIWAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 94 TAIWAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 95 TAIWAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 96 TAIWAN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 97 REST OF ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 98 REST OF ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 99 REST OF ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 100 REST OF ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 101 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 102 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 103 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 104 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 105 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 106 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 107 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 108 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 109 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 110 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 111 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 112 EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 113 GERMANY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 114 GERMANY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 115 GERMANY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 116 GERMANY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 117 UK: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 118 UK: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 119 UK: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 120 UK: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 121 ITALY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 122 ITALY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 123 ITALY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 124 ITALY: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 125 FRANCE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 126 FRANCE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 127 FRANCE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 128 FRANCE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 129 NETHERLANDS: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 130 NETHERLANDS: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 131 NETHERLANDS: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 132 NETHERLANDS: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 133 SPAIN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 134 SPAIN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 135 SPAIN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 136 SPAIN: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 137 REST OF EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 138 REST OF EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 139 REST OF EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 140 REST OF EUROPE: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 141 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 142 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 143 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 144 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY COUNTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 145 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 146 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 147 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 148 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 149 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (USD MILLION)
- TABLE 150 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD MILLION)
- TABLE 151 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2022-2025 (THOUSAND SQ. M.)
- TABLE 152 REST OF THE WORLD: COLORLESS POLYIMIDE FILMS MARKET, BY END-USE INDUSTRY, 2026-2031 (THOUSAND SQ. M.)
- TABLE 153 MIDDLE EAST & AFRICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 154 MIDDLE EAST & AFRICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 155 MIDDLE EAST & AFRICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 156 MIDDLE EAST & AFRICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 157 SOUTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 158 SOUTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 159 SOUTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2022-2025 (THOUSAND SQ. M.)
- TABLE 160 SOUTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET, BY APPLICATION, 2026-2031 (THOUSAND SQ. M.)
- TABLE 161 COLORLESS POLYIMIDE FILM MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, (2021-2026)
- TABLE 162 COLORLESS POLYIMIDE FILM MARKET: DEGREE OF COMPETITION, 2025
- TABLE 163 COLORLESS POLYIMIDE FILM MARKET: REGION FOOTPRINT
- TABLE 164 COLORLESS POLYIMIDE FILM MARKET: THICKNESS FOOTPRINT
- TABLE 165 COLORLESS POLYIMIDE FILM MARKET: MATERIAL FOOTPRINT
- TABLE 166 COLORLESS POLYIMIDE FILM MARKET: CONDUCTOR TYPE FOOTPRINT
- TABLE 167 COLORLESS POLYIMIDE FILM MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 168 COLORLESS POLYIMIDE FILM MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 169 COLORLESS POLYIMIDE FILM MARKET: PRODUCT LAUNCHES, 2021-2026
- TABLE 170 COLORLESS POLYIMIDE FILM MARKET: DEALS, 2021-2026
- TABLE 171 COLORLESS POLYIMIDE FILM MARKET: EXPANSIONS, 2021- 2026
- TABLE 172 KOLON INDUSTRIES, INC.: COMPANY OVERVIEW
- TABLE 173 KOLON INDUSTRIES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 174 KOLON INDUSTRIES, INC.: EXPANSIONS (JANUARY 2021- SEPTEMBER 2026)
- TABLE 175 SUMITOMO CHEMICAL CO., LTD.: COMPANY OVERVIEW
- TABLE 176 SUMITOMO CHEMICAL CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 177 SK INNOVATION CO., LTD.: COMPANY OVERVIEW
- TABLE 178 SK INNOVATION CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 179 KANEKA CORPORATION: COMPANY OVERVIEW
- TABLE 180 KANEKA CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 181 SKC CO., LTD.: COMPANY OVERVIEW
- TABLE 182 SKC CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 183 MITSUBISHI GAS CHEMICAL COMPANY, INC.: COMPANY OVERVIEW
- TABLE 184 MITSUBISHI GAS CHEMICAL COMPANY, INC.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 185 MITSUBISHI GAS CHEMICAL COMPANY, INC.: PRODUCT LAUNCHES (JANUARY 2021- SEPTEMBER 2026)
- TABLE 186 WUHAN IMIDE NEW MATERIALS TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 187 WUHAN IMIDE NEW MATERIALS TECHNOLOGY CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 188 I.S.T CORPORATION: COMPANY OVERVIEW
- TABLE 189 I.S.T CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 190 APPLIED AEROSPACE & DEFENSE, INC.: COMPANY OVERVIEW
- TABLE 191 APPLIED AEROSPACE & DEFENSE, INC.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 192 APPLIED AEROSPACE & DEFENSE, INC.: DEALS (JANUARY 2021- SEPTEMBER 2026)
- TABLE 193 WUXI SHUNXUAN NEW MATERIALS CO., LTD.: COMPANY OVERVIEW
- TABLE 194 WUXI SHUNXUAN NEW MATERIALS CO., LTD.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 195 QNITY ELECTRONICS, INC.: COMPANY OVERVIEW
- TABLE 196 QNITY ELECTRONICS, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 197 SHENZHEN HUAKE TEK CO., LTD.: COMPANY OVERVIEW
- TABLE 198 SHENZHEN HUAKE TEK CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 199 CNF DEVELOPMENT CO., LTD.: COMPANY OVERVIEW
- TABLE 200 CNF DEVELOPMENT CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 201 CNF DEVELOPMENT CO., LTD.: PRODUCT LAUNCHES (JANUARY 2021- SEPTEMBER 2026)
- TABLE 202 TIANJIN TIANYUAN ELECTRONIC MATERIAL CO., LTD.: COMPANY OVERVIEW
- TABLE 203 TIANJIN TIANYUAN ELECTRONIC MATERIAL CO., LTD.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 204 TAIMIDE TECH. INC.: COMPANY OVERVIEW
- TABLE 205 TAIMIDE TECH. INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 206 DR. DIETRICH MULLER GMBH: COMPANY OVERVIEW
- TABLE 207 GBS ADHESIVE TAPE CO., LTD.: COMPANY OVERVIEW
- TABLE 208 ISOFLEX: COMPANY OVERVIEW
- TABLE 209 HELIOFOLD US: COMPANY OVERVIEW
- TABLE 210 KINGZOM CO., LIMITED: COMPANY OVERVIEW
- TABLE 211 SUZHOU KYING INDUSTRIAL MATERIALS CO., LTD.: COMPANY OVERVIEW
- TABLE 212 CHANGCHUN HIPOLYKING CO., LTD.: COMPANY OVERVIEW
List of Figures
- FIGURE 1 COLORLESS POLYIMIDE FILMS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL COLORLESS POLYIMIDE FILMS MARKET, 2022-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN THE COLORLESS POLYIMIDE FILMS MARKET (2021-2026)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF COLORLESS POLYIMIDE FILMS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN COLORLESS POLYIMIDE FILMS MARKET
- FIGURE 7 ASIA PACIFIC TO EXHIBIT FASTEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 RISE IN DEMAND FOR LIGHTWEIGHT AND TRANSPARENT DISPLAYS TO DRIVE MARKET
- FIGURE 9 ASIA PACIFIC TO SECURE HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 10 FLEXIBLE DISPLAYS TO SECURE HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 11 ELECTRONICS TO SECURE HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 12 MEXICO TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD
- FIGURE 13 COLORLESS POLYIMIDE FILMS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 SOLAR PV CAPACITY INSTALLED, 2015-2024 (GIGAWATT)
- FIGURE 15 COLORLESS POLYIMIDE FILMS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 COLORLESS POLYIMIDE FILMS MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 17 COLORLESS POLYIMIDE FILMS MARKET: ECOSYSTEM MAPPING
- FIGURE 18 AVERAGE SELLING PRICE TREND OF COLORLESS POLYIMIDE FILMS, BY REGION, 2023-2025 (USD/M2)
- FIGURE 19 AVERAGE SELLING PRICE TREND OF INDUSTRIAL/INSULATION-GRADE CPI-LABELED FILM, 2023-2025 (USD/M2)
- FIGURE 20 AVERAGE SELLING PRICE TREND OF OPTICAL/DISPLAY-GRADE CPI (USD/M2), 2023-2025 (USD/M2)
- FIGURE 21 AVERAGE SELLING PRICE TREND OF PREMIUM OEM-QUALIFIED FOLDABLE-DISPLAY CPI, 2023-2025 (USD/M2)
- FIGURE 22 IMPORT DATA RELATED TO HS CODE 392099, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 23 EXPORT DATA RELATED TO HS CODE 392099, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 24 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- FIGURE 25 COLORLESS POLYIMIDE FILMS MARKET: INVESTMENT AND FUNDING SCENARIO, 2022-2025
- FIGURE 26 LIST OF MAJOR PATENTS RELATED TO COLORLESS POLYIMIDE FILMS, 2015-2025
- FIGURE 27 FUTURE APPLICATIONS OF COLORLESS POLYIMIDE FILMS
- FIGURE 28 COLORLESS POLYIMIDE FILMS MARKET: DECISION-MAKING FACTORS
- FIGURE 29 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY END-USE INDUSTRIES
- FIGURE 30 KEY BUYING CRITERIA, BY APPLICATIONS
- FIGURE 31 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 32 FLEXIBLE DISPLAYS SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 33 ELECTRONICS SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
- FIGURE 34 ASIA PACIFIC TO ACCOUNT FOR THE LARGEST MARKET SHARE DURING FORECAST PERIOD
- FIGURE 35 NORTH AMERICA: COLORLESS POLYIMIDE FILMS MARKET SNAPSHOT
- FIGURE 36 ASIA PACIFIC: COLORLESS POLYIMIDE FILMS MARKET SNAPSHOT
- FIGURE 37 EUROPE: COLORLESS POLYIMIDE FILMS MARKET SNAPSHOT
- FIGURE 38 COLORLESS POLYIMIDE FILM MARKET: REVENUE ANALYSIS OF KEY COMPANIES, 2021-2025 (USD BILLION)
- FIGURE 39 RANKING OF KEY PLAYERS IN COLORLESS POLYIMIDE FILM MARKET, 2025
- FIGURE 40 COLORLESS POLYIMIDE FILMS MARKET SHARE ANALYSIS, 2025
- FIGURE 41 PRODUCT COMPARISON
- FIGURE 42 COLORLESS POLYIMIDE FILM MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 43 COLORLESS POLYIMIDE FILM MARKET: COMPANY FOOTPRINT
- FIGURE 44 COLORLESS POLYIMIDE FILM MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 45 EV/EBITDA
- FIGURE 46 ENTERPRISE VALUE
- FIGURE 47 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND FIVE-YEAR STOCK BETA OF KEY MANUFACTURERS
- FIGURE 48 KOLON INDUSTRIES, INC.: COMPANY SNAPSHOT
- FIGURE 49 SUMITOMO CHEMICAL CO., LTD.: COMPANY SNAPSHOT
- FIGURE 50 SK INNOVATION CO., LTD.: COMPANY SNAPSHOT
- FIGURE 51 KANEKA CORPORATION: COMPANY SNAPSHOT
- FIGURE 52 SKC CO., LTD.: COMPANY SNAPSHOT
- FIGURE 53 MITSUBISHI GAS CHEMICAL COMPANY, INC.: COMPANY SNAPSHOT
- FIGURE 54 QNITY ELECTRONICS, INC.: COMPANY SNAPSHOT
- FIGURE 55 TAIMIDE TECH. INC.: COMPANY SNAPSHOT
- FIGURE 56 RESEARCH DESIGN
- FIGURE 57 BOTTOM-UP APPROACH
- FIGURE 58 TOP-DOWN APPROACH
- FIGURE 59 METHODOLOGY FOR SUPPLY-SIDE SIZING OF COLORLESS POLYIMIDE FILMS MARKET (1/2)
- FIGURE 60 METHODOLOGY FOR SUPPLY-SIDE SIZING OF COLORLESS POLYIMIDE FILMS MARKET (2/2)
- FIGURE 61 DATA TRIANGULATION


