


 |
市場調查報告書
商品編碼
2151260
腹腔鏡設備市場:按產品、用途、應用和最終用戶分類-全球預測至2031年Laparoscopic Instruments Market by Product (Laparoscopes, Energy Devices, Closure Devices, Insufflators), Usage (Reusable, Disposable), Application (General, Gynecological, Colorectal, Bariatric), and End User (Hospitals, ASCs) - Global Forecast to 2031 |
||||||

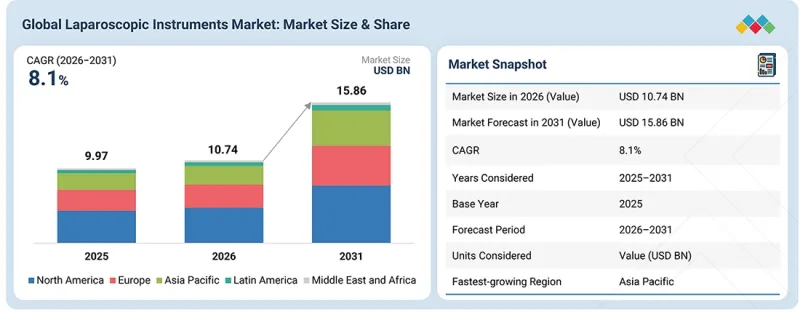
全球腹腔鏡設備市場預計將從 2026 年的 107.4 億美元成長到 2031 年的 158.6 億美元,預測期內複合年成長率為 8.1%。
| 調查範圍 | |
|---|---|
| 調查期 | 2021-2033 |
| 基準年 | 2025 |
| 預測期 | 2026-2033 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按技術、應用、區域 |
| 目標區域 | 北美、歐洲、亞太地區及其他地區 |
多種因素正在推動腹腔鏡設備市場的成長。其中一個主要因素是微創手術的日益普及。微創手術具有許多優勢,例如切口更小、術後疼痛更輕、住院時間更短、患者康復更快。同時,全球性大腸直腸癌、肥胖症和膽囊疾病等需要腹腔鏡手術的疾病發生率不斷上升,也推動了市場需求。此外,影像技術、能量型醫療設備和機器人輔助技術的進步提高了腹腔鏡手術的精準度,並改善了治療效果。醫療成本的上漲、開發中國家外科基礎設施的改善以及病患和醫護人員意識的提高,也顯著促進了市場擴張。
“按產品類別分類,腹腔鏡設備預計將佔據腹腔鏡設備市場最大的佔有率。”
在腹腔鏡設備市場中,腹腔鏡細分市場佔據最大佔有率,在微創手術中發揮至關重要的作用,能夠實現清晰的術野視覺化。腹腔鏡手術在泌尿系統、婦科和一般外科等多個專科領域的應用日益廣泛,推動了對先進高解析度腹腔鏡的需求。諸如軟性內視鏡、3D可視化、高清和4K成像以及整合式攝影機系統等創新技術,顯著提高了手術精度和患者預後,進一步促進了這些技術的廣泛應用。慢性病手術數量的增加以及醫療機構對影像系統定期更新升級的需求,也進一步鞏固了該細分市場的發展。這些設備能夠實現即時視覺化並提高診斷準確性,因此在現代外科手術中仍然不可或缺。
“按應用領域分類,普通外科手術預計將在腹腔鏡設備市場中佔據最大的市場佔有率。”
一般外科手術是推動腹腔鏡設備市場成長的主要動力,這主要歸功於微創手術在包括疝氣修補術、盲腸切除手術、膽囊切除術和腸切除術在內的多種外科手術中的應用日益廣泛。腹腔鏡手術在一般外科手術中日益受到青睞,其優勢包括切口較小、術後疼痛較輕、恢復較快、住院時間更短。全球胃腸道疾病、膽囊疾病和腹部感染疾病的增加也促進了一般外科手術量的成長。此外,腹腔鏡技術的進步、熟練外科醫生數量的增加以及有利的保險報銷政策也推動了腹腔鏡手術的普及。腹腔鏡手術在普通外科手術中的多功能性和廣泛應用鞏固了其作為市場成長主要驅動力的地位。
“在北美腹腔鏡設備市場中,預計美國將以最高的複合年成長率成長。”
在北美腹腔鏡器械市場,美國預計將以最高的複合年成長率成長。該國先進的醫療保健體系、微創手術的高普及率以及持續的技術進步是推動市場成長的關鍵因素。由於肥胖、大腸直腸癌和胃腸道疾病等慢性病的盛行率不斷上升,腹腔鏡手術正變得越來越普遍。大量的研發投入、大型醫療設備公司的存在以及有利的法規環境也推動了產品的快速創新和商業化。此外,美國擁有完善的保險報銷體系,病患和醫療專業人員對腹腔鏡手術的益處也普遍了解。
本報告中提到的腹腔鏡設備市場的主要市場參與企業(供應商)如下:
- 按公司類型分類:一級供應商 - 35%,二級供應商 - 40%,三級供應商 - 25%
- 按職位等級分類:C級主管 - 45%,總監高階主管 - 35%,其他 - 20%
- 區域細分:北美 -27%,歐洲 -25%,亞太地區 -30%,拉丁美洲 -8%,中東和非洲 -10%
調查範圍:
本報告分析了腹腔鏡設備市場,旨在根據產品、應用、最終用戶和地區來估算其市場規模和未來成長潛力。此外,報告還包括對市場主要參與者的競爭分析,以及他們的公司簡介、提供的服務、近期發展和關鍵市場策略。
購買本報告的理由
本報告透過提供最準確的整體銷售收入估算,幫助腹腔鏡設備市場的市場領導和新參與企業。它還有助於相關人員了解競爭格局,更好地定位自身業務,並獲得更深入的洞察,從而製定合適的打入市場策略。此外,本報告還幫助相關人員掌握市場趨勢,並取得關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 關鍵促進因素(微創手術數量增加、採用一次性腹腔鏡預防感染疾病、結直腸癌發病率上升)、阻礙因素(美國不利的醫療改革、熟練的腹腔鏡外科醫生短缺、高昂的資本投資和運營成本)、機遇(進入醫療基礎設施尚在發展中的新興市場、新興經濟體醫療市場的擴張)以及發展中國家設施缺乏複雜性(開發中國家缺乏手術障礙、手術中國家設施的複雜性)。
- 市場滲透率:本報告包含全球腹腔鏡設備市場主要參與者提供的產品的詳細信息,並按產品、應用、最終用戶和地區進行了市場細分。
- 產品改良與創新:全面介紹全球腹腔鏡設備市場的新產品發表與預測趨勢。
- 市場發展:我們提供按產品、應用、最終用戶和地區分類的盈利成長市場的詳細見解和分析。
- 市場多元化:提供有關全球腹腔鏡設備市場的新產品發布、市場擴張、最新發展和投資的全面資訊。
- 競爭評估:對全球腹腔鏡設備市場主要競爭對手的市場佔有率、成長計畫、產品陣容和生產能力進行全面評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
- 腹腔鏡設備市場概覽
- 腹腔鏡設備市場:亞太地區(按應用和國家分類)(2025 年)
- 腹腔鏡設備市場:區域成長機會(2025 年)
- 腹腔鏡設備市場:依地區分類(2024-2031 年)
- 腹腔鏡設備市場:已開發國家與新興經濟體
第4章 市場概覽
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 腹腔鏡設備市場尚未滿足的需求
- 未開發市場中的機遇
- 相互關聯的市場與跨產業機遇
- 相互關聯的市場
- 跨產業機會市場
- 一級/二級/三級主要公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 競爭公司之間的競爭
- 供應商的議價能力
- 買方的議價能力
- 替代品的威脅
- 新進入者的威脅
- 宏觀經濟展望
- GDP趨勢與預測
- 微創手術產業的發展趨勢
- 內視鏡設備產業趨勢
- 供應鏈分析
- 價值鏈分析
- 生態系分析
- 價格分析
- 主要公司平均售價(2025 年)
- 各地區平均售價趨勢(2023-2025 年)
- 貿易數據分析
- 腹腔鏡設備產品進口資料(HS編碼901890)
- 腹腔鏡設備產品出口資料(HS編碼901890)
- 重大會議和活動(2026-2027)
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 案例研究1:Ethicon公司的組織密封劑「ENSEAL X1」用於治療子宮肌瘤
- 案例研究2:使用 AIRSTERIL 光觸媒空氣清淨機改善腹腔鏡手術消毒室的空氣品質
- 案例研究3:手術室中的UV-C消毒系統在減少醫院感染的應用
- 2025年美國關稅對腹腔鏡設備市場的影響
- 主要關稅稅率
- 價格影響分析
- 對國家和地區的影響
- 對終端用戶產業的影響
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要新興技術
- 高解析度和4K成像系統
- 互補技術
- 手術導引和影像處理軟體
- 相關技術
- 機器人手術平台
- 技術和產品藍圖
- 短期目標(2025-2027年):產品改善與業務擴張
- 中期計劃(2027-2030 年)| 功能整合與更廣泛應用
- 長期(2030-2035 年及以後)| 自適應手術器械與選擇性顛覆
- 專利分析
- 腹腔鏡設備的未來應用
- 人工智慧/通用人工智慧對腹腔鏡設備市場的影響
- 主要應用場景和市場潛力
- 腹腔鏡設備的最佳實踐
- 人工智慧實施案例研究
- 相互關聯的相鄰生態系及其對市場參與者的影響
- 腹腔鏡設備市場中客戶對生成式人工智慧應用的準備情況
第7章 監理情勢
- 區域法規和合規性
- 監管機構、政府機構和其他組織
- 法律規範
- 業界標準
- 認證、標籤和環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 參與採購和採購評估標準的相關人員
- 採購過程中的關鍵相關人員
- 實施障礙和內部挑戰
- 各個終端用戶產業中尚未滿足的需求
- 市場盈利
- 獲利潛力
- 成本趨勢
- 提高關鍵應用領域利潤率的機會
第9章 腹腔鏡設備市場:依產品分類
- 腹腔鏡
- 能源相關設備
- 閉合裝置
- 手持樂器
- 存取裝置
- 配件
- 供氣設備
- 吸塵和清潔系統
第10章 腹腔鏡設備市場:依應用領域分類
- 可重複使用的腹腔鏡設備
- 拋棄式腹腔鏡設備
第11章 腹腔鏡設備市場:依應用領域分類
- 一般外科
- 婦科手術
- 大腸直腸/直腸手術
- 減重手術
- 泌尿系統手術
- 兒童外科
- 其他用途
第12章 腹腔鏡設備市場:依最終用戶分類
- 醫院和診所
- 門診手術中心
- 其他最終用戶
第13章 腹腔鏡設備市場:依地區分類
- 北美洲
- 美國
- 加拿大
- 歐洲
- 德國
- 法國
- 英國
- 義大利
- 西班牙
- 其他歐洲國家
- 亞太地區
- 日本
- 中國
- 印度
- 澳洲
- 韓國
- 亞太其他地區
- 拉丁美洲
- 巴西
- 墨西哥
- 其他拉丁美洲
- 中東和非洲
- 海灣合作理事會國家
- 其他中東和非洲地區
第14章 競爭格局
- 主要參與企業的策略/優勢
- 腹腔鏡設備市場主要參與者所採取的策略概述。
- 收入分析(2021-2025)
- 市佔率分析(2025 年)
- 企業估值矩陣:主要公司,2025 年
- 明星公司
- 新興領導者
- 玩家種類繁多
- 參與企業
- 企業企業發展:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 先進公司
- 充滿活力的公司
- 應對力的公司
- 起始點
- 競爭標竿分析:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 財務指標
- 企業估值
- 品牌和產品對比
- 競爭格局
- 產品上市及核准
- 交易
第15章:公司簡介
- 大公司
- JOHNSON &JOHNSON
- MEDTRONIC
- STRYKER
- OLYMPUS CORPORATION
- APPLIED MEDICAL
- KARL STORZ SE &CO. KG
- FUJIFILM HOLDINGS CORPORATION
- HOYA CORPORATION
- CONMED CORPORATION
- COOK
- B. BRAUN SE
- VICTOR MEDICAL INSTRUMENTS CO., LTD.
- ENDOMED SYSTEMS GMBH
- SCHOLLY FIBEROPTIC GMBH
- BOSTON SCIENTIFIC CORPORATION
- 其他主要公司
- BOWA MEDICAL
- COOPER COMPANIES
- ERBE
- KANGJI MEDICAL
- MINDRAY
- TELEFLEX INCORPORATED
- FORTIMEDIX SURGICAL
- DANTSCHKE MEDIZINTECHNIK GMBH &CO. KG
- MYELOTEC, INC.
- RICHARD WOLF GMBH
- ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.
第16章調查方法
第17章附錄
The global laparoscopic instrument market is projected to reach USD 15.86 billion by 2031 from USD 10.74 billion in 2026, at a CAGR of 8.1% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | Value (USD Billion) |
| Segments | By Technology, Application and Region |
| Regions covered | North America, Europe, APAC, RoW |
Several key factors drive the growth of the laparoscopic instruments market. One of the main factors is the upward trend toward minimally invasive surgical procedures, favored for their benefits of smaller incisions, less postoperative pain, shorter duration of hospital stays, and faster patient recoveries. At the same time, the worldwide rise in the incidence rate of colorectal cancer, obesity, and gallbladder diseases requiring laparoscopic interventions also boosts the demand. Also, improvements in imaging, energy-based devices, and robotic assistance are contributing to the enhanced precision and better outcomes for laparoscopic surgeries. Increased healthcare spending, improved surgical infrastructure in developing countries, and the rise in awareness among patients and healthcare professionals are also huge contributors to the market expansion.
"By product, the laparoscopes segment is expected to account for the largest share in the laparoscopic instruments market."
The laparoscopes segment holds the largest share in the overall laparoscopic instruments market due to their crucial role in enabling clear visualization during minimally invasive procedures. Advanced, high-resolution laparoscopes are in high demand due to the growing use of laparoscopic procedures in a variety of specialties, including urology, gynecology, and general surgery. Wider use has been encouraged by innovations like flexible scopes, 3D visualization, HD and 4K imaging, and integrated camera systems, which have greatly improved surgical accuracy and patient outcomes. The market for this segment is further strengthened by the growing number of surgeries performed for chronic conditions and the regular requirement for healthcare facilities to replace or upgrade their imaging systems. They remain essential in contemporary surgical procedures due to their contribution to enhancing real-time visualization and diagnostic precision.
"By application, the general surgery segment is expected to have the largest market share in the laparoscopic instruments market."
General surgery leads the laparoscopic instruments market, largely due to the broad range of procedures such as hernia repairs, appendectomies, cholecystectomies, and bowel resections, which are increasingly performed through minimally invasive methods. The rising preference for laparoscopic techniques in general surgery is fueled by advantages like smaller incisions, less postoperative pain, quicker recovery, and shorter hospital stays. The global increase in gastrointestinal conditions, gallbladder issues, and abdominal infections has also driven up the number of general surgical interventions. Furthermore, advancements in laparoscopic technology, the growing pool of trained surgeons, and favorable reimbursement policies have supported wider adoption. The versatility and frequent use of laparoscopy in general surgery firmly establish it as a major driver of market growth.
"The US is projected to grow at the highest CAGR in the North America laparoscopic instruments market."
The US is anticipated to grow at the highest CAGR in the North American laparoscopic instruments market. The nation's sophisticated healthcare system, high rate of minimally invasive surgery adoption, and ongoing technological advancements are key factors in the market's growth. Laparoscopic procedures are becoming more common as a result of the rising prevalence of chronic diseases like obesity, colorectal cancer, and gastrointestinal disorders. Rapid product innovation and commercialization are also supported by significant R&D investments, the existence of significant medical device companies, and a supportive regulatory environment. Additionally, the United States enjoys the benefits of a well-established reimbursement system and a high degree of patient and healthcare professional awareness of the benefits of laparoscopic surgery.
A breakdown of the primary participants (supply-side) for the laparoscopic instruments market referred to in this report is provided below:
- By Company Type: Tier 1-35%, Tier 2-40%, and Tier 3-25%
- By Designation: C-level-45%, Director Level-35%, and Others-20%
- By Region: North America -27%, Europe -25%, Asia Pacific - 30%, Latin America - 8%, Middle East & Africa -10%
Prominent players in the laparoscopic instruments market are Olympus Corporation (Japan), Karl Storz SE & Co. KG (Germany), Johnson & Johnson (USA), Fujifilm Holdings Corporation (Japan), Medtronic plc (Ireland), Stryker Corporation (USA), B. Braun Melsungen AG (Germany), Becton, Dickinson and Company (USA), Smith & Nephew plc (UK), Hoya Corporation (Japan), Scholly Fiberoptic GmbH (Germany), Victor Medical Instruments Co., Ltd. (China), Emedomed Systems GmbH (Germany), Richard Wolf GmbH (Germany), CONMED Corporation (USA), Capsovision, Inc. (USA), The Cooper Companies Inc. (USA), Teleflex Incorporated (USA), Carl Zeiss AG (Germany), Anthrex, Inc. (USA), Laborie Medical Technologies, Inc. (Canada), Myolotec Inc. (USA), Geyi Medical Instrument Co., Ltd. (China), Fortimedix Surgical B.V. (Netherlands), and Dantschke Medizintechnik GmbH & Co. KG (Germany).
Research Coverage:
The report analyzes the laparoscopic instruments market and aims at estimating the market size and future growth potential of this market based on product, application, end user, and region. The report also includes a competitive analysis of the key players in this market along with their company profiles, service offerings, recent developments, and key market strategies.
Reasons to Buy the Report
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall laparoscopic instruments market. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report will also help stakeholders understand the pulse of the market and provide them with information on key market drivers, restraints, challenges, and opportunities.
This report provides insights into the following pointers:
- Analysis of key drivers (Rising volume of minimally invasive surgeries (MIS), Adoption of single-use laparoscopes to prevent infectious disease, Rising prevalence of colorectal cancer), restraints (Unfavourable healthcare reforms in the US, Dearth of trained practitioners of laparoscopy, High capital investment and operational costs), opportunities (Expansion into emerging markets with growing healthcare infrastructure, Growing healthcare market in emerging economies) and challenges (Gaps in infrastructural support for laparoscopic procedures in developing countries, Regulatory hurdles and compliance complexity)
- Market Penetration: It includes extensive information on products offered by the major players in the global laparoscopic instruments market. The report includes segmentation of the market by product, application, end user, and region.
- Product Enhancement/Innovation: Comprehensive details about new product launches and anticipated trends in the global laparoscopic instruments market
- Market Development: Thorough knowledge and analysis of the profitable rising markets by product, application, end user and region.
- Market Diversification: Comprehensive information about newly launched products, expanding markets, current advancements, and investments in the global laparoscopic instruments market
- Competitive Assessment: Thorough evaluation of the market shares, growth plans, product offerings, and capacities of the major competitors in the global laparoscopic instruments market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 SEGMENTS CONSIDERED
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS & MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: INSIGHTS & DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET GROWTH
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 LAPAROSCOPIC INSTRUMENTS MARKET OVERVIEW
- 3.2 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE AND COUNTRY (2025)
- 3.3 LAPAROSCOPIC INSTRUMENTS MARKET: GEOGRAPHIC GROWTH OPPORTUNITIES (2025)
- 3.4 LAPAROSCOPIC INSTRUMENTS MARKET, BY REGION (2024-2031)
- 3.5 LAPAROSCOPIC INSTRUMENTS MARKET: DEVELOPED MARKETS VS. EMERGING ECONOMIES
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.1.1 DRIVERS
- 4.1.1.1 Increasing adoption of minimally invasive surgeries over open surgeries
- 4.1.1.2 Rising adoption of single-use laparoscopic instruments
- 4.1.1.3 Growing prevalence of colorectal cancer
- 4.1.2 RESTRAINTS
- 4.1.2.1 Unfavorable healthcare reforms
- 4.1.2.2 Dearth of trained professionals
- 4.1.3 OPPORTUNITIES
- 4.1.3.1 Improving healthcare markets in emerging economies
- 4.1.3.2 Technological advancements and innovations in laparoscopic instruments
- 4.1.4 CHALLENGES
- 4.1.4.1 Regulatory hurdles and compliance complexity
- 4.1.1 DRIVERS
- 4.2 UNMET NEEDS AND WHITE SPACES
- 4.2.1 UNMET NEEDS IN LAPAROSCOPIC INSTRUMENTS MARKET
- 4.2.2 WHITE SPACE OPPORTUNITIES
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.3.1 INTERCONNECTED MARKETS
- 4.3.2 CROSS-SECTOR OPPORTUNITIES MARKET
- 4.4 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN MINIMALLY INVASIVE SURGERY INDUSTRY
- 5.2.4 TRENDS IN ENDOSCOPY EQUIPMENT INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 VALUE CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE, BY KEY PLAYER (2025)
- 5.6.2 AVERAGE SELLING PRICE TREND, BY REGION (2023-2025)
- 5.7 TRADE DATA ANALYSIS
- 5.7.1 IMPORT DATA FOR LAPAROSCOPIC INSTRUMENTS PRODUCTS (HS CODE 901890)
- 5.7.2 EXPORT DATA FOR LAPAROSCOPIC INSTRUMENT PRODUCTS (HS CODE 901890)
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.10 INVESTMENT AND FUNDING SCENARIO
- 5.11 CASE STUDY ANALYSIS
- 5.11.1 CASE STUDY 1: ETHICON'S ENSEAL X1 TISSUE SEALER TO TREAT UTERINE FIBROIDS
- 5.11.2 CASE STUDY 2: AIR QUALITY IMPROVEMENTS IN LAPAROSCOPIC DISINFECTION UNITS WITH AIRSTERIL PHOTO-CATALYTIC AIR PURIFIERS
- 5.11.3 CASE STUDY 3: UV-C DISINFECTION SYSTEMS IN OPERATING THEATERS TO REDUCE HOSPITAL-ACQUIRED INFECTIONS
- 5.12 IMPACT OF 2025 US TARIFFS-LAPAROSCOPIC INSTRUMENTS MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 KEY TARIFF RATES
- 5.12.3 PRICE IMPACT ANALYSIS
- 5.12.4 IMPACT ON COUNTRIES/REGIONS
- 5.12.4.1 US
- 5.12.4.2 Europe
- 5.12.4.3 Asia Pacific
- 5.12.5 IMPACT ON END-USER INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 HIGH-DEFINITION AND 4K IMAGING SYSTEMS
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 SURGICAL NAVIGATION AND IMAGING SOFTWARE
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 ROBOTIC SURGICAL PLATFORMS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2025-2027) PRODUCT REFINEMENT & COMMERCIAL EXPANSION
- 6.4.2 MID-TERM (2027-2030) | FUNCTIONAL INTEGRATION & BROADER ADOPTION
- 6.4.3 LONG-TERM (2030-2035+) | ADAPTIVE INSTRUMENTATION & SELECTIVE DISRUPTION
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS OF LAPAROSCOPIC INSTRUMENTS
- 6.7 IMPACT OF AI/GEN AI ON LAPAROSCOPIC INSTRUMENTS MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES IN LAPAROSCOPIC INSTRUMENTS
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION
- 6.7.4 INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN LAPAROSCOPIC INSTRUMENTS MARKET
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.1.1 North America: Regulatory Bodies, Government Agencies, and Other Organizations
- 7.1.1.2 Europe: Regulatory Bodies, Government Agencies, and Other Organizations
- 7.1.1.3 Asia Pacific: Regulatory Bodies, Government Agencies, and Other Organizations
- 7.1.2 REGULATORY FRAMEWORK
- 7.1.2.1 North America
- 7.1.2.1.1 US
- 7.1.2.1.2 Canada
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.3.1 Japan
- 7.1.2.3.2 China
- 7.1.2.3.3 India
- 7.1.2.4 Latin America
- 7.1.2.5 Middle East & Africa and GCC Countries
- 7.1.2.1 North America
- 7.1.3 INDUSTRY STANDARDS
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.2 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9 LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT
- 9.1 INTRODUCTION
- 9.2 LAPAROSCOPES
- 9.2.1 VIDEO LAPAROSCOPES
- 9.2.1.1 Delivery of brighter and higher-quality images of mucosal surface to propel adoption
- 9.2.2 FIBER LAPAROSCOPES
- 9.2.2.1 Affordability and operational simplicity to aid adoption in resource-limited environments and basic diagnostic procedures
- 9.2.1 VIDEO LAPAROSCOPES
- 9.3 ENERGY DEVICES
- 9.3.1 INCREASING DEMAND FOR REUSABLE MONOPOLAR AND BIPOLAR COAGULATION ENERGY DEVICES TO BOOST MARKET GROWTH
- 9.4 CLOSURE DEVICES
- 9.4.1 TECHNOLOGICAL ADVANCEMENTS AND PRODUCT INNOVATIONS TO FUEL MARKET GROWTH
- 9.5 HAND INSTRUMENTS
- 9.5.1 RISING NUMBER OF GENERAL LAPAROSCOPIC SURGERIES TO FAVOR MARKET GROWTH
- 9.6 ACCESS DEVICES
- 9.6.1 ACCESS DEVICES TO CREATE AND MAINTAIN PORTS OF ENTRY FOR OTHER INSTRUMENTS
- 9.7 ACCESSORIES
- 9.7.1 INCREASING SURGICAL VOLUMES TO SUPPORT MARKET GROWTH
- 9.8 INSUFFLATORS
- 9.8.1 RISING NUMBER OF LAPAROSCOPIC SURGERIES TO BOOST DEMAND FOR CO2 INSUFFLATORS
- 9.9 SUCTION/IRRIGATION SYSTEMS
- 9.9.1 POPULARITY OF INTEGRATED FLUID MANAGEMENT SYSTEMS FOR LAPAROSCOPIC PROCEDURES TO DRIVE MARKET
10 LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE
- 10.1 INTRODUCTION
- 10.2 REUSABLE LAPAROSCOPIC INSTRUMENTS
- 10.2.1 HIGH DURABILITY, COST-EFFECTIVENESS, AND BETTER COMPATIBILITY TO FUEL MARKET GROWTH
- 10.3 DISPOSABLE LAPAROSCOPIC INSTRUMENTS
- 10.3.1 RISING EMPHASIS ON INFECTION PREVENTION AND INCREASING NUMBER OF OUTPATIENT PROCEDURES TO PROPEL MARKET
11 LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 GENERAL SURGERY
- 11.2.1 PREFERENCE FOR LAPAROSCOPIC TECHNIQUES IS INCREASING FOR APPENDECTOMY, CHOLECYSTECTOMY, AND HERNIA REPAIR
- 11.3 GYNECOLOGICAL SURGERY
- 11.3.1 INCREASING DEMAND FOR MINIMALLY INVASIVE GYNECOLOGICAL SURGERIES TO DRIVE MARKET
- 11.4 COLORECTAL SURGERY
- 11.4.1 INCREASING INCIDENCE OF COLORECTAL CANCER TO AID MARKET GROWTH
- 11.5 BARIATRIC SURGERY
- 11.5.1 GROWING PREVALENCE OF OBESITY TO AUGMENT MARKET GROWTH
- 11.6 UROLOGICAL SURGERY
- 11.6.1 INCREASING INCIDENCE OF CHRONIC UROLOGICAL DISEASES TO DRIVE MARKET
- 11.7 PEDIATRIC SURGERY
- 11.7.1 PREFERENCE FOR MINIMALLY INVASIVE TECHNIQUES IN TREATING CONGENITAL CONDITIONS IN CHILDREN TO BOOST MARKET GROWTH
- 11.8 OTHER APPLICATIONS
12 LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.2 HOSPITALS & CLINICS
- 12.2.1 HIGH INVESTMENTS FROM GOVERNMENT BODIES AND PRIVATE INVESTORS TO DRIVE MARKET
- 12.3 AMBULATORY SURGICAL CENTERS
- 12.3.1 INCREASED ADOPTION OF OUTPATIENT SURGERIES TO BOOST MARKET GROWTH
- 12.4 OTHER END USERS
13 LAPAROSCOPIC INSTRUMENTS MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 US to dominate global laparoscopic instruments market during forecast period
- 13.2.2 CANADA
- 13.2.2.1 Rising incidence of chronic diseases among geriatric population to fuel market growth
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 GERMANY
- 13.3.1.1 High incidence of cancer and stroke to propel market growth
- 13.3.2 FRANCE
- 13.3.2.1 Favorable health insurance system and increased adoption of minimally invasive surgical procedures to boost market growth
- 13.3.3 UK
- 13.3.3.1 Implementation of National Bowel Cancer Screening Programme by NHS to support adoption of laparoscopy
- 13.3.4 ITALY
- 13.3.4.1 Rising prevalence of colorectal cancer to boost market growth
- 13.3.5 SPAIN
- 13.3.5.1 Superior reimbursement scenario to augment market growth
- 13.3.6 REST OF EUROPE
- 13.3.1 GERMANY
- 13.4 ASIA PACIFIC
- 13.4.1 JAPAN
- 13.4.1.1 Rapid growth in geriatric population and innovations in laparoscopic surgeries to fuel market growth
- 13.4.2 CHINA
- 13.4.2.1 Rising government healthcare spending to drive adoption of laparoscopic instruments
- 13.4.3 INDIA
- 13.4.3.1 Healthcare infrastructural improvements and implementation of favorable government initiatives to support market growth
- 13.4.4 AUSTRALIA
- 13.4.4.1 Increasing obesity rates and rising number of bariatric surgeries to aid market growth
- 13.4.5 SOUTH KOREA
- 13.4.5.1 High geriatric population and increased number of surgical procedures to propel market growth
- 13.4.6 REST OF ASIA PACIFIC
- 13.4.1 JAPAN
- 13.5 LATIN AMERICA
- 13.5.1 BRAZIL
- 13.5.1.1 High demand for advanced surgical technologies to spur adoption of laparoscopic instruments
- 13.5.2 MEXICO
- 13.5.2.1 Increasing incidence of lifestyle-related disorders to augment market growth
- 13.5.3 REST OF LATIN AMERICA
- 13.5.1 BRAZIL
- 13.6 MIDDLE EAST & AFRICA
- 13.6.1 GCC COUNTRIES
- 13.6.1.1 Increasing incidence of lifestyle-related disorders and growing disposable income to favor market growth
- 13.6.2 REST OF MIDDLE EAST & AFRICA
- 13.6.1 GCC COUNTRIES
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 14.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN LAPAROSCOPIC INSTRUMENTS MARKET
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.5.1 STARS
- 14.5.2 EMERGING LEADERS
- 14.5.3 PERVASIVE PLAYERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.5.5.1 Company footprint
- 14.5.5.2 Region footprint
- 14.5.5.3 Product footprint
- 14.5.5.4 Usage footprint
- 14.5.5.5 Application footprint
- 14.5.5.6 End-user footprint
- 14.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 DYNAMIC COMPANIES
- 14.6.3 RESPONSIVE COMPANIES
- 14.6.4 STARTING BLOCKS
- 14.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7 COMPANY VALUATION AND FINANCIAL METRICS
- 14.7.1 FINANCIAL METRICS
- 14.7.2 COMPANY VALUATION
- 14.7.3 BRAND/PRODUCT COMPARISON
- 14.8 COMPETITIVE SCENARIO
- 14.8.1 PRODUCT LAUNCHES & APPROVALS
- 14.8.2 DEALS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 JOHNSON & JOHNSON
- 15.1.1.1 Business overview
- 15.1.1.2 Products offered
- 15.1.1.3 MnM view
- 15.1.1.3.1 Right to win
- 15.1.1.3.2 Strategic choices
- 15.1.1.3.3 Weaknesses & competitive threats
- 15.1.2 MEDTRONIC
- 15.1.2.1 Business overview
- 15.1.2.2 Products offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.4 MnM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses & competitive threats
- 15.1.3 STRYKER
- 15.1.3.1 Business overview
- 15.1.3.2 Products offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches
- 15.1.3.3.2 Deals
- 15.1.3.3.3 Expansions
- 15.1.3.4 MnM view
- 15.1.3.4.1 Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses & competitive threats
- 15.1.4 OLYMPUS CORPORATION
- 15.1.4.1 Business overview
- 15.1.4.2 Products offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Product launches
- 15.1.4.3.2 Deals
- 15.1.4.4 MnM view
- 15.1.4.4.1 Right to win
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses & competitive threats
- 15.1.5 APPLIED MEDICAL
- 15.1.5.1 Business overview
- 15.1.5.2 Products offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches & approvals
- 15.1.5.3.2 Deals
- 15.1.5.4 MnM view
- 15.1.5.4.1 Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses & competitive threats
- 15.1.6 KARL STORZ SE & CO. KG
- 15.1.6.1 Business overview
- 15.1.6.2 Products offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Deals
- 15.1.7 FUJIFILM HOLDINGS CORPORATION
- 15.1.7.1 Business overview
- 15.1.7.2 Products offered
- 15.1.8 HOYA CORPORATION
- 15.1.8.1 Business overview
- 15.1.8.2 Products offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Deals
- 15.1.9 CONMED CORPORATION
- 15.1.9.1 Business overview
- 15.1.9.2 Products offered
- 15.1.10 COOK
- 15.1.10.1 Business overview
- 15.1.10.2 Products offered
- 15.1.11 B. BRAUN SE
- 15.1.11.1 Business overview
- 15.1.11.2 Products offered
- 15.1.12 VICTOR MEDICAL INSTRUMENTS CO., LTD.
- 15.1.12.1 Business overview
- 15.1.12.2 Products offered
- 15.1.13 ENDOMED SYSTEMS GMBH
- 15.1.13.1 Business overview
- 15.1.13.2 Products offered
- 15.1.14 SCHOLLY FIBEROPTIC GMBH
- 15.1.14.1 Business overview
- 15.1.14.2 Products offered
- 15.1.15 BOSTON SCIENTIFIC CORPORATION
- 15.1.15.1 Business overview
- 15.1.15.2 Products offered
- 15.1.1 JOHNSON & JOHNSON
- 15.2 OTHER PLAYERS
- 15.2.1 BOWA MEDICAL
- 15.2.2 COOPER COMPANIES
- 15.2.3 ERBE
- 15.2.4 KANGJI MEDICAL
- 15.2.5 MINDRAY
- 15.2.6 TELEFLEX INCORPORATED
- 15.2.7 FORTIMEDIX SURGICAL
- 15.2.8 DANTSCHKE MEDIZINTECHNIK GMBH & CO. KG
- 15.2.9 MYELOTEC, INC.
- 15.2.10 RICHARD WOLF GMBH
- 15.2.11 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key industry insights
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 BOTTOM-UP APPROACH
- 16.2.2 TOP-DOWN APPROACH
- 16.2.3 BASE NUMBER ESTIMATION
- 16.3 MARKET FORECAST APPROACH
- 16.4 MARKET BREAKDOWN AND DATA TRIANGULATION
- 16.5 ASSUMPTIONS
- 16.5.1 MARKET SHARE ASSUMPTIONS
- 16.5.2 RESEARCH ASSUMPTIONS
- 16.6 FACTOR ANALYSIS
- 16.7 RISK ASSESSMENT
- 16.8 METHODOLOGY-RELATED LIMITATIONS
- 16.8.1 SCOPE-RELATED LIMITATIONS
- 16.8.2 METHODOLOGY-RELATED LIMITATIONS
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 LAPAROSCOPIC INSTRUMENTS MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 LAPAROSCOPIC INSTRUMENTS MARKET: CURRENT UNMET NEEDS
- TABLE 3 LAPAROSCOPIC INSTRUMENTS MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 4 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 5 AVERAGE SELLING PRICE OF LAPAROSCOPIC INSTRUMENTS, BY KEY PLAYER, 2025 (USD)
- TABLE 6 AVERAGE PRICING TREND OF LAPAROSCOPIC INSTRUMENTS, BY REGION, 2023-2025 (USD)
- TABLE 7 IMPORT DATA FOR LAPAROSCOPIC INSTRUMENTS PRODUCTS (HS CODE 901890), BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 8 EXPORT DATA FOR LAPAROSCOPIC INSTRUMENTS PRODUCTS (HS CODE 901890), BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 9 LAPAROSCOPIC INSTRUMENTS MARKET: DETAILED LIST OF KEY CONFERENCES AND EVENTS (2026-2027)
- TABLE 10 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 11 KEY PRODUCT-RELATED TARIFFS EFFECTIVE FOR LAPAROSCOPIC INSTRUMENTS MARKET
- TABLE 12 CLASSIFICATION OF MEDICAL DEVICES BY US FDA
- TABLE 13 US: MEDICAL DEVICE REGULATORY APPROVAL PROCESS
- TABLE 14 CANADA: MEDICAL DEVICE REGULATORY APPROVAL PROCESS
- TABLE 15 CLASSIFICATION OF MEDICAL DEVICES AND REVIEWING BODIES IN JAPAN
- TABLE 16 NMPA MEDICAL DEVICES CLASSIFICATION
- TABLE 17 REGULATORY STANDARDS/APPROVALS REQUIRED FOR LAPAROSCOPY, BY COUNTRY/REGION
- TABLE 18 GLOBAL STANDARDS IN LAPAROSCOPIC INSTRUMENTS MARKET
- TABLE 19 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN LAPAROSCOPIC INSTRUMENTS MARKET
- TABLE 20 INFLUENCE OF KEY STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE APPLICATIONS
- TABLE 21 KEY BUYING CRITERIA FOR TOP THREE APPLICATIONS
- TABLE 22 LAPAROSCOPIC INSTRUMENTS MARKET: UNMET NEEDS AND END-USER EXPECTATIONS
- TABLE 23 LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 24 KEY LAPAROSCOPES AVAILABLE IN MARKET
- TABLE 25 LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 26 LAPAROSCOPES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 27 KEY VIDEO LAPAROSCOPES AVAILABLE IN MARKET
- TABLE 28 VIDEO LAPAROSCOPES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 29 KEY FIBER LAPAROSCOPES AVAILABLE IN MARKET
- TABLE 30 FIBER LAPAROSCOPES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 31 KEY ENERGY DEVICES AVAILABLE IN MARKET
- TABLE 32 ENERGY DEVICES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 33 KEY CLOSURE DEVICES AVAILABLE IN MARKET
- TABLE 34 CLOSURE DEVICES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 35 KEY HAND INSTRUMENTS AVAILABLE IN MARKET
- TABLE 36 HAND INSTRUMENTS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 37 KEY ACCESS DEVICES AVAILABLE IN MARKET
- TABLE 38 ACCESS DEVICES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 39 ACCESSORIES AND THEIR FUNCTIONALITIES IN LAPAROSCOPIC INSTRUMENTS MARKET
- TABLE 40 KEY ACCESSORIES AVAILABLE IN MARKET
- TABLE 41 ACCESSORIES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 42 KEY INSUFFLATORS AVAILABLE IN MARKET
- TABLE 43 INSUFFLATORS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 44 KEY SUCTION/IRRIGATION SYSTEMS AVAILABLE IN MARKET
- TABLE 45 SUCTION/IRRIGATION SYSTEMS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 46 LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 47 REUSABLE LAPAROSCOPIC INSTRUMENTS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 48 DISPOSABLE LAPAROSCOPIC INSTRUMENTS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 49 LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 50 EVOLUTION OF LAPAROSCOPY FOR COMMON PROCEDURES IN GENERAL SURGERY
- TABLE 51 LAPAROSCOPIC INSTRUMENTS MARKET FOR GENERAL SURGERY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 52 LAPAROSCOPIC INSTRUMENTS MARKET FOR GYNECOLOGICAL SURGERY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 53 ESTIMATED NUMBER OF NEW CASES OF COLON, RECTAL, AND ANAL CANCER, BY REGION, 2020 VS. 2040 (THOUSAND)
- TABLE 54 LAPAROSCOPIC INSTRUMENTS MARKET FOR COLORECTAL SURGERY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 55 LAPAROSCOPIC INSTRUMENTS MARKET FOR BARIATRIC SURGERY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 56 LAPAROSCOPIC INSTRUMENTS MARKET FOR UROLOGICAL SURGERY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 57 LAPAROSCOPIC INSTRUMENTS MARKET FOR PEDIATRIC SURGERY, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 58 LAPAROSCOPIC INSTRUMENTS MARKET FOR OTHER APPLICATIONS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 59 LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 60 LAPAROSCOPIC INSTRUMENTS MARKET FOR HOSPITALS & CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 61 MEDICARE REIMBURSEMENT RATES OF LAPAROSCOPIC PROCEDURES IN ASCS AND HOSPITALS, 2021
- TABLE 62 LAPAROSCOPIC INSTRUMENTS MARKET FOR ASCS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 63 LAPAROSCOPIC INSTRUMENTS MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 64 LAPAROSCOPIC INSTRUMENTS MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 65 NORTH AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 66 NORTH AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 67 NORTH AMERICA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 68 NORTH AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 69 NORTH AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 71 US: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 72 US: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 73 US: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 74 US: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 75 US: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 76 CANADA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 77 CANADA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 78 CANADA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 79 CANADA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 80 CANADA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 81 EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 82 EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 83 EUROPE: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 84 EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 85 EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 86 EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 87 GERMANY: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 88 GERMANY: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 89 GERMANY: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 90 GERMANY: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 91 GERMANY: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 92 FRANCE: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 93 FRANCE: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 94 FRANCE: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 95 FRANCE: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 96 FRANCE: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 97 UK: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 98 UK: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 99 UK: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 100 UK: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 101 UK: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 102 ITALY: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 103 ITALY: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 104 ITALY: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 105 ITALY: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 106 ITALY: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 107 SPAIN: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 108 SPAIN: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 109 SPAIN: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 110 SPAIN: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 111 SPAIN: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 112 REST OF EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 113 REST OF EUROPE: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 114 REST OF EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 115 REST OF EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 116 REST OF EUROPE: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 117 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 118 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 119 ASIA PACIFIC: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 120 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 121 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 122 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 123 JAPAN: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 124 JAPAN: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 125 JAPAN: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 126 JAPAN: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 127 JAPAN: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 128 CHINA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 129 CHINA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 130 CHINA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 131 CHINA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 132 CHINA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 133 INDIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 134 INDIA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 135 INDIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 136 INDIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 137 INDIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 138 AUSTRALIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 139 AUSTRALIA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 140 AUSTRALIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 141 AUSTRALIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 142 AUSTRALIA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 143 SOUTH KOREA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 144 SOUTH KOREA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 145 SOUTH KOREA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 146 SOUTH KOREA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 147 SOUTH KOREA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 148 REST OF ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 149 REST OF ASIA PACIFIC: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 150 REST OF ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 151 REST OF ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 152 REST OF ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 153 LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 154 LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 155 LATIN AMERICA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 156 LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 157 LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 158 LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 159 BRAZIL: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 160 BRAZIL: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 161 BRAZIL: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 162 BRAZIL: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 163 BRAZIL: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 164 MEXICO: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 165 MEXICO: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 166 MEXICO: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 167 MEXICO: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 168 MEXICO: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 169 REST OF LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 170 REST OF LATIN AMERICA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 171 REST OF LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 172 REST OF LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 173 REST OF LATIN AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 174 MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 175 MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 176 MIDDLE EAST & AFRICA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 177 MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 178 MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 179 MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 180 GCC COUNTRIES: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 181 GCC COUNTRIES: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 182 GCC COUNTRIES: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 183 GCC COUNTRIES: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 184 GCC COUNTRIES: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 185 REST OF MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 186 REST OF MIDDLE EAST & AFRICA: LAPAROSCOPES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 187 REST OF MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE, 2024-2031 (USD MILLION)
- TABLE 188 REST OF MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 189 REST OF MIDDLE EAST & AFRICA: LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 190 OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN LAPAROSCOPIC INSTRUMENTS MARKET
- TABLE 191 LAPAROSCOPIC INSTRUMENTS MARKET: DEGREE OF COMPETITION
- TABLE 192 LAPAROSCOPIC INSTRUMENTS MARKET: REGION FOOTPRINT
- TABLE 193 LAPAROSCOPIC INSTRUMENTS MARKET: PRODUCT FOOTPRINT
- TABLE 194 LAPAROSCOPIC INSTRUMENTS MARKET: USAGE FOOTPRINT
- TABLE 195 LAPAROSCOPIC INSTRUMENTS MARKET: APPLICATION FOOTPRINT
- TABLE 196 LAPAROSCOPIC INSTRUMENTS MARKET: END-USER FOOTPRINT
- TABLE 197 LAPAROSCOPIC INSTRUMENTS MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 198 LAPAROSCOPIC INSTRUMENTS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 199 LAPAROSCOPIC INSTRUMENTS MARKET: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 200 LAPAROSCOPIC INSTRUMENTS MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 201 JOHNSON & JOHNSON: COMPANY OVERVIEW
- TABLE 202 JOHNSON & JOHNSON: PRODUCTS OFFERED
- TABLE 203 MEDTRONIC: COMPANY OVERVIEW
- TABLE 204 MEDTRONIC: PRODUCTS OFFERED
- TABLE 205 MEDTRONIC: PRODUCT LAUNCHES, JANUARY 2023-SEPTEMBER 2025
- TABLE 206 MEDTRONIC: DEALS, JANUARY 2023-SEPTEMBER 2025
- TABLE 207 STRYKER: COMPANY OVERVIEW
- TABLE 208 STRYKER: PRODUCTS OFFERED
- TABLE 209 STRYKER: PRODUCT LAUNCHES, JANUARY 2023-SEPTEMBER 2025
- TABLE 210 STRYKER: DEALS, JANUARY 2023-SEPTEMBER 2025
- TABLE 211 STRYKER: EXPANSIONS, JANUARY 2023-SEPTEMBER 2025
- TABLE 212 OLYMPUS CORPORATION: COMPANY OVERVIEW
- TABLE 213 OLYMPUS CORPORATION: PRODUCTS OFFERED
- TABLE 214 OLYMPUS CORPORATION: PRODUCT LAUNCHES, JANUARY 2023-SEPTEMBER 2025
- TABLE 215 OLYMPUS CORPORATION: DEALS, JANUARY 2023-SEPTEMBER 2025
- TABLE 216 APPLIED MEDICAL: COMPANY OVERVIEW
- TABLE 217 APPLIED MEDICAL: PRODUCTS OFFERED
- TABLE 218 APPLIED MEDICAL: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-SEPTEMBER 2026
- TABLE 219 APPLIED MEDICAL: DEALS, JANUARY 2023-SEPTEMBER 2026
- TABLE 220 KARL STORZ SE & CO. KG: COMPANY OVERVIEW
- TABLE 221 KARL STORZ SE & CO. KG: PRODUCTS OFFERED
- TABLE 222 KARL STORZ SE & CO. KG: DEALS, JANUARY 2023-SEPTEMBER 2025
- TABLE 223 FUJIFILM HOLDINGS CORPORATION: COMPANY OVERVIEW
- TABLE 224 FUJIFILM HOLDINGS CORPORATION: PRODUCTS OFFERED
- TABLE 225 HOYA CORPORATION: COMPANY OVERVIEW
- TABLE 226 HOYA CORPORATION: PRODUCTS OFFERED
- TABLE 227 HOYA CORPORATION: DEALS, JANUARY 2023-SEPTEMBER 2026
- TABLE 228 CONMED CORPORATION: COMPANY OVERVIEW
- TABLE 229 CONMED CORPORATION: PRODUCTS OFFERED
- TABLE 230 COOK: COMPANY OVERVIEW
- TABLE 231 COOK: PRODUCTS OFFERED
- TABLE 232 B. BRAUN SE: COMPANY OVERVIEW
- TABLE 233 B. BRAUN SE: PRODUCTS OFFERED
- TABLE 234 VICTOR MEDICAL INSTRUMENTS CO., LTD.: COMPANY OVERVIEW
- TABLE 235 VICTOR MEDICAL INSTRUMENTS CO., LTD.: PRODUCTS OFFERED
- TABLE 236 ENDOMED SYSTEMS GMBH: COMPANY OVERVIEW
- TABLE 237 ENDOMED SYSTEMS GMBH: PRODUCTS OFFERED
- TABLE 238 SCHOLLY FIBEROPTIC GMBH: COMPANY OVERVIEW
- TABLE 239 SCHOLLY FIBEROPTIC GMBH: PRODUCTS OFFERED
- TABLE 240 BOSTON SCIENTIFIC CORPORATION: COMPANY OVERVIEW
- TABLE 241 BOSTON SCIENTIFIC CORPORATION: PRODUCTS OFFERED
- TABLE 242 BOWA MEDICAL: COMPANY OVERVIEW
- TABLE 243 COOPER COMPANIES: COMPANY OVERVIEW
- TABLE 244 ERBE: COMPANY OVERVIEW
- TABLE 245 KANGJI MEDICAL: COMPANY OVERVIEW
- TABLE 246 MINDRAY: COMPANY OVERVIEW
- TABLE 247 TELEFLEX INCORPORATED: COMPANY OVERVIEW
- TABLE 248 FORTIMEDIX SURGICAL: COMPANY OVERVIEW
- TABLE 249 DANTSCHKE MEDIZINTECHNIK GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 250 MYELOTEC, INC.: COMPANY OVERVIEW
- TABLE 251 RICHARD WOLF GMBH: COMPANY OVERVIEW
- TABLE 252 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.: COMPANY OVERVIEW
- TABLE 253 RISK ASSESSMENT: LAPAROSCOPIC INSTRUMENTS MARKET
List of Figures
- FIGURE 1 LAPAROSCOPIC INSTRUMENTS MARKET: SEGMENTS CONSIDERED
- FIGURE 2 LAPAROSCOPIC INSTRUMENTS MARKET: YEARS CONSIDERED
- FIGURE 3 KEY INSIGHTS & MARKET HIGHLIGHTS
- FIGURE 4 GLOBAL LAPAROSCOPIC INSTRUMENTS MARKET, 2024-2031
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN LAPAROSCOPIC INSTRUMENTS MARKET
- FIGURE 6 DISRUPTIVE TRENDS IMPACTING GROWTH OF LAPAROSCOPIC INSTRUMENTS MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS IN LAPAROSCOPIC INSTRUMENTS MARKET, 2026
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 9 RISING NUMBER OF MINIMALLY INVASIVE SURGERIES AND ADVANCEMENTS IN LAPAROSCOPIC SYSTEMS TO DRIVE MARKET
- FIGURE 10 DISPOSABLE LAPAROSCOPES ACCOUNTED FOR LARGEST SHARE OF ASIA PACIFIC MARKET IN 2025
- FIGURE 11 INDIA TO REGISTER THE HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 12 NORTH AMERICA TO CONTINUE TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 13 EMERGING ECONOMIES TO REGISTER HIGHER GROWTH RATES
- FIGURE 14 LAPAROSCOPIC INSTRUMENTS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 15 LAPAROSCOPIC INSTRUMENTS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 16 LAPAROSCOPIC INSTRUMENTS MARKET SUPPLY CHAIN ANALYSIS
- FIGURE 17 VALUE CHAIN ANALYSIS: MAXIMUM VALUE IS ADDED DURING THE MANUFACTURING PHASE
- FIGURE 18 LAPAROSCOPIC INSTRUMENTS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 19 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES IN LAPAROSCOPIC INSTRUMENTS MARKET
- FIGURE 20 INVESTMENT/VENTURE CAPITAL SCENARIO IN LAPAROSCOPIC INSTRUMENTS MARKET, 2020-2023
- FIGURE 21 TOP PATENT APPLICANTS AND OWNERS (COMPANIES/INSTITUTES) FOR LAPAROSCOPIC INSTRUMENTS MARKET (JANUARY 2016-SEPTEMBER 2026)
- FIGURE 22 TOP PATENT APPLICANT COUNTRIES FOR LAPAROSCOPIC INSTRUMENTS (JANUARY 2016-SEPTEMBER 2026)
- FIGURE 23 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE APPLICATIONS
- FIGURE 24 KEY BUYING CRITERIA FOR TOP THREE APPLICATIONS
- FIGURE 25 NORTH AMERICA: LAPAROSCOPIC INSTRUMENTS MARKET SNAPSHOT
- FIGURE 26 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET SNAPSHOT
- FIGURE 27 REVENUE ANALYSIS OF KEY PLAYERS IN LAPAROSCOPIC INSTRUMENTS MARKET (2021-2025)
- FIGURE 28 MARKET SHARE ANALYSIS OF KEY PLAYERS IN LAPAROSCOPIC INSTRUMENTS MARKET (2025)
- FIGURE 29 LAPAROSCOPIC INSTRUMENTS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 30 LAPAROSCOPIC INSTRUMENTS MARKET: COMPANY FOOTPRINT
- FIGURE 31 LAPAROSCOPIC INSTRUMENTS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 32 EV/EBITDA OF KEY VENDORS
- FIGURE 33 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 34 LAPAROSCOPIC INSTRUMENTS MARKET: BRAND/PRODUCT COMPARATIVE ANALYSIS
- FIGURE 35 JOHNSON & JOHNSON: COMPANY SNAPSHOT
- FIGURE 36 MEDTRONIC: COMPANY SNAPSHOT
- FIGURE 37 STRYKER: COMPANY SNAPSHOT
- FIGURE 38 OLYMPUS CORPORATION: COMPANY SNAPSHOT
- FIGURE 39 FUJIFILM HOLDINGS CORPORATION: COMPANY SNAPSHOT
- FIGURE 40 HOYA CORPORATION: COMPANY SNAPSHOT
- FIGURE 41 CONMED CORPORATION: COMPANY SNAPSHOT
- FIGURE 42 B. BRAUN SE: COMPANY SNAPSHOT
- FIGURE 43 BOSTON SCIENTIFIC CORPORATION: COMPANY SNAPSHOT
- FIGURE 44 RESEARCH DESIGN
- FIGURE 45 PRIMARY SOURCES
- FIGURE 46 BOTTOM-UP APPROACH
- FIGURE 47 TOP-DOWN APPROACH
- FIGURE 48 SUPPLY-SIDE MARKET SIZE ESTIMATION: REVENUE SHARE ANALYSIS
- FIGURE 49 REVENUE SHARE ANALYSIS ILLUSTRATION: JOHNSON & JOHNSON
- FIGURE 50 SUPPLY-SIDE MARKET ESTIMATION: LAPAROSCOPIC INSTRUMENTS MARKET (2025)
- FIGURE 51 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 52 MARKET DATA TRIANGULATION METHODOLOGY

 腹腔鏡婦科手術市場規模、佔有率和趨勢分析報告:按手術類型、應用、地區和細分市場預測(2026-2033 年)
 全球腹腔鏡醫療設備市場規模、佔有率、趨勢和成長分析報告(2026-2034年)腹腔鏡手術器械市場規模、佔有率、成長及全球產業分析:按類型、應用和地區分類的洞察,2026-2034年預測
 全球腹腔鏡器械市場:市場規模、佔有率和趨勢分析(2026-2032 年)全球腹腔鏡市場:市場規模、佔有率和趨勢分析(2026-2032 年)
 2026年全球可重複使用腹腔鏡手術器械市場報告2026年全球數位腹腔鏡市場報告2026年全球腹腔鏡和內視鏡設備市場報告2026年全球腹腔鏡器材市場報告全球腹腔鏡婦科手術市場規模、佔有率、趨勢和成長分析報告(2026-2034年)