


 |
市場調查報告書
商品編碼
2142611
全球變電站設備預防性診斷市場:按診斷方法(局部放電、溶解氣體分析 (DGA) 和油氣分析、熱/紅外線分析、絕緣氣體狀況、套管、機械、振動和聲學狀況)、按地區分類 - 預測至 2036 年Preventive Diagnostics Market for Substation Equipment by Diagnostics Type (Partial Discharge, Dissolved Gas Analysis (DGA) & Oil-Gas, Thermal/Infrared, Insulating Gas Condition, Bushing, Mechanical, Vibration, & Acoustic Condition) - Forecast to 2036 |
||||||

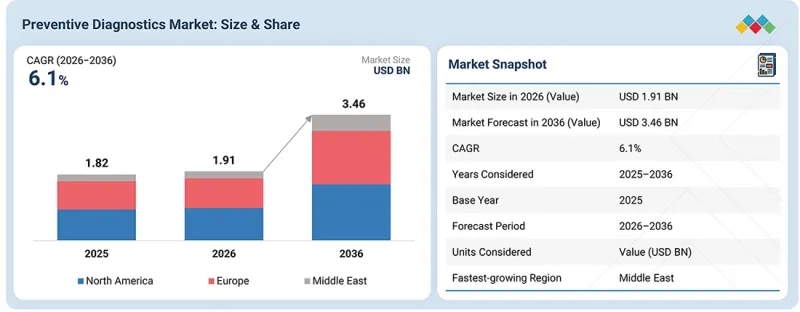
預計到 2036 年,變電站設備預防性診斷的市場規模將達到 34.6 億美元,而 2026 年為 19.1 億美元,複合年成長率為 6.1%。
預計在預測期內,全球變電站預防性診斷市場將顯著成長。人工智慧分析、工業IoT(IoT) 感測器、雲端運算、先進通訊協定、機器人技術和數位孿生平台在電力變電站中的日益普及,將推動該市場實現強勁成長。
| 調查範圍 | |
|---|---|
| 調查期 | 2021-2036 |
| 基準年 | 2025 |
| 預測期 | 2026-2036 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按診斷類型和地區 |
| 目標區域 | 北美、歐洲、亞太地區及其他地區 |
電力需求不斷成長、電力公司員工老化帶來的挑戰、電網現代化改造投入的增加,以及提高電網可靠性和減少意外停電的需求,都在加速對變電站診斷技術的投資。電力公司正擴大採用聯網溶解氣體分析儀、局部放電監測器、智慧感測器陣列、遠端狀態監測軟體和自動化測試工作流程,以提高資產性能和營運效率。
“按類型分類,預計診斷設備領域在預測期內將佔據最大的市場佔有率。”
由於診斷設備具有極高的必要性、測量精度以及在變電站整體狀態監測應用中的關鍵作用,預計在預測期內,診斷設備將佔據最大的市場佔有率。隨著持續採集實體資料和即時資產保護對於電力變壓器、開關設備、斷路器和套管的健康追蹤以及智慧電子設備 (IED) 網路的重要性日益凸顯,診斷硬體平台正被擴大採用。這些設備使電力公司能夠檢測熱故障、機械故障和電氣故障,並支援變電站自動化系統與中央控制中心之間的互通性。
“按軟體細分市場來看,資產績效管理和健康分析軟體預計將在整個預測期內佔據相當大的市場佔有率。”
由於其擴充性、先進的分析功能以及與現代數位化變電站架構的兼容性,資產性能管理和健康分析軟體預計將在預測期內佔據最大的市場佔有率。 APM 和健康分析平台正被擴大應用於電力變壓器群的監控、開關設備的健康狀況評估、故障預測和自動風險評分。集中式資料聚合和多參數診斷在這些領域至關重要。這些平台使電力業者能夠處理複雜的狀態監控遙測數據,並支援監控系統、企業資產管理軟體和輸電營運之間的互通性。
“在預測期內,中東有望成為變電站設備預防性診斷市場成長最快的地區。”
預計在預測期內,中東將成為變電站設備預測性診斷市場成長最快的地區。這主要得益於電力系統數位化進程的推進、輸電基礎設施的現代化以及沙烏地阿拉伯、阿拉伯聯合大公國、卡達和科威特等經濟體對智慧感測器、物聯網設備、雲端分析和互聯變電站基礎設施投資的不斷成長。由於電力需求不斷成長、運行環境惡劣、技術人員短缺以及防止災難性資產故障和提高運行可靠性的迫切需求,變電站預測性維護技術的應用正在加速發展。此外,對線上溶解氣體分析 (DGA)、連續局部放電監測、資產性能管理平台、自動化繼電器測試、先進通訊網路和網路安全等領域的投資不斷增加,也進一步推動了該地區的市場成長。
本報告涵蓋的主要公司包括西門子能源(德國)、GE Vernova(美國)、ABB(瑞士)、日立能源有限公司(瑞士)、施耐德電氣(法國)、Qualitrol 公司(美國)、Doble 工程公司(美國)、OMICRON(奧地利)、Rugged Monitoring(加拿大)和 Dynamic Ratmic(美國)。
這些公司透過不斷提升變電站主動診斷能力展開競爭,重點關注人工智慧驅動的狀態評估、互聯診斷感測器、基於雲端的資產性能平台、進階故障分析、自動化、互通性和運行網路安全。其策略重點在於開發整合解決方案,將現場監測、資產健康指標和維護管理工作流程整合到變電站和整個輸電網路中。市場參與企業優先考慮提高電網可靠性、運作效率、維護預算分配、自動故障隔離以及在整個高壓電力環境中進行數據驅動的決策。此外,人工智慧驅動的診斷、工業IoT、變壓器和開關設備的遠端監測、資產效能管理平台、機器人技術、數位孿生和高階通訊協定也備受重視。對人工智慧、雲端運算、互聯變電站基礎設施、預測性數據分析和運行網路安全的持續投資,以及整個電力業務生態系統的合作,預計將加劇競爭,並加速主動診斷技術的全球應用。
本研究對市場上的主要參與者進行了詳細的競爭分析,介紹了每家公司的概況、近期發展、技術組合和主要市場策略。
調查範圍
本報告對變電站設備預防性診斷市場進行了詳細分析,分析維度包括診斷設備類型、軟體和地區。按類型分類,市場分為診斷設備和軟體兩大類。診斷設備又細分為局部放電 (PD) 監測設備、溶解氣體分析 (DGA) 和油中氣體監測設備、熱/紅外線監測設備、絕緣氣體狀態監測設備、套管監測設備、機械、振動和聲學狀態監測設備以及其他診斷設備。軟體方面,則包括資料擷取和狀態監測軟體、資產效能管理 (APM) 和健康分析軟體,以及預測性維護和決策支援平台。區域分析涵蓋北美、歐洲和中東,因此可以評估市場需求趨勢、成長要素和產業發展動態。
購買本報告的理由
本報告透過提供整體市場和每個細分市場收入的最準確估計值,幫助市場領導企業和新參與企業。
購買本報告的主要好處
- 成長要素(由於可再生能源的採用,對即時電網監控的需求不斷成長,以及強制性的嚴格電網安全和設備檢查)、阻礙因素(實施成本高、與舊有系統整合複雜,以及互聯變電站基礎設施帶來的網路安全風險)、機會(用於資產管理和營運最佳化的數位孿生、基於人工智慧的預測分析和基於狀態的維護的遠距離診斷診斷)以及挑戰(缺乏操作先進診斷系統的熟練人員,以及傳統設備和現代設備之間的硬體相容性問題)。
- 市場趨勢:本報告分析了各個地區變電站設備的預防性診斷市場,提供了有關盈利市場的全面資訊。
- 市場多元化:有關變電站設備預防性診斷市場的新產品和服務、未開發的市場、近期趨勢和投資的全面資訊。
- 競爭評估:對主要公司(包括西門子能源(德國)、GE Vernova(美國)、ABB(瑞士)、日立能源有限公司(瑞士)、施耐德電氣(法國)、Qualitrol Company LLC(美國)、Doble Engineering Company(美國)、OMICRON(奧地利)、Rugged Monitoring(加拿大)和D Ratmic Ratmic(加拿大產品)及D Ratmicings(美國)的市場佔有率和市場佔有率。
目錄
第1章:引言
第2章執行摘要
第3章 市場評估
- 變電站設備預防性診斷市場(按類型分類)
- 變電站設備預防性診斷市場(依診斷設備分類)
- 診斷設備:變電站設備預防性診斷市場(按地區分類)
- 變電站設備預防性診斷市場(按軟體類型分類)
- 軟體:變電所設備預防性診斷市場(按地區分類)
- 變電站設備預防性診斷市場(按地區分類)
- 變電站設備預防性診斷市場(按地區和類型分類)
- 區域分析:變電站設備預防性診斷市場(依診斷設備類型分類)
- 區域分析:變電站設備預防性診斷市場(依軟體類型分類)
第4章:科技的現況與未來發展方向
- 科技趨勢分析
- 分析師對技術成熟度和滲透率指數的預測(2026 年)
- 技術成熟度評估與部署準備度
- 技術演進藍圖
第5章:競爭標竿分析
- 競爭基準分析:主要診斷設備/軟體供應商
第6章:技術基準測試與可靠性評估
- 技術能力熱圖 - 診斷設備和軟體供應商
- 優勢、劣勢、核心競爭力以及創新重點
- 技術基準測試和可靠性評估
- 診斷設備的應用範圍-變電站設備的預防性診斷
第7章 組織標竿管理的範圍
- 組織結構和最佳實踐的基準分析
- 人員配置計畫 - 變電站設備的預防性診斷
- 遠端監控中心 - 最佳實務營運模式
- 公共產業領域的最佳實踐以及供應商與公共事業機構之間的夥伴關係模式。
- 國際公共產業最佳實踐
- 數位化變電站轉型-個案研究及組織影響(1/8)
第8章:公司簡介
- SIEMENS ENERGY
- GE VERNOVA
- ABB
- HITACHI ENERGY LTD.
- SCHNEIDER ELECTRIC
- QUALITROL COMPANY LLC
- DOBLE ENGINEERING COMPANY
- OMICRON
- RUGGED MONITORING
- DYNAMIC RATINGS
第9章:業界專家的見解
第10章建議
第11章附錄
According to MarketsandMarkets, the preventive diagnostic market for substation equipment is projected to reach USD 3.46 billion by 2036 from USD 1.91 billion in 2026, at a CAGR of 6.1%. The global preventive diagnostic market for substation equipment is projected to expand significantly over the forecast period. The market is expected to witness strong growth, driven by the increasing adoption of AI-enabled analytics, industrial Internet of Things (IoT) sensors, cloud computing, advanced communication protocols, robotics, and digital twin platforms across power substations.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2036 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Units Considered | Value (USD Billion) |
| Segments | By Diagnostics Type and Region |
| Regions covered | North America, Europe, APAC, RoW |
Rising electricity demand, aging utility workforce challenges, increasing grid modernization expenditure, and the need to improve network reliability and reduce unplanned outages are accelerating investments in substation diagnostic technologies. Electric utilities are increasingly deploying connected dissolved gas analyzers, partial discharge monitors, smart sensor arrays, remote condition monitoring software, and automated testing workflows to enhance asset performance and operational efficiency.
"By type, the diagnostic devices segment to account for the largest market share during the forecast period"
Diagnostic devices are expected to account for the largest market share during the forecast period due to their high necessity, measurement precision, and critical role across substation condition monitoring applications. Diagnostic hardware platforms are increasingly adopted for power transformers, switchgear, circuit breakers, bushing health tracking, and intelligent electronic device (IED) networks, where continuous physical data acquisition and real-time asset protection are essential. These devices enable electric utilities to detect thermal, mechanical, and electrical faults while supporting interoperability across substation automation systems and central control centers.
"By software, asset performance management & health analytics software to hold significant market share throughout the forecast period."
Asset performance management& health analytics software is expected to account for the largest market share during the forecast period due to its scalability, advanced analytics capabilities, and compatibility with modern digital substation architectures. APM and health analytics platforms are increasingly adopted for power transformer fleet monitoring, switchgear health indexing, predictive failure forecasting, and automated risk scoring, where centralized data aggregation and multi-parameter diagnostics are essential. These platforms enable electric utilities to process complex condition monitoring telemetry while supporting interoperability across supervisory control systems, enterprise asset management software, and transmission operations.
"The Middle East to be the fastest-growing region in the preventive diagnostic market for substation equipment during the forecast period"
The Middle East is projected to be the fastest-growing region in the preventive diagnostic market for substation equipment during the forecast period, driven by increasing power grid digitalization, transmission infrastructure modernization, and investments in smart sensors, IoT devices, cloud analytics, and connected substation infrastructure across economies such as Saudi Arabia, the UAE, Qatar, and Kuwait. Growing electricity demand, extreme operating environments, technical workforce constraints, and the need to prevent catastrophic asset failures and improve operational reliability are accelerating the adoption of predictive substation technologies. Rising investments in online dissolved gas analysis (DGA), continuous partial discharge monitoring, asset performance management platforms, automated relay testing, advanced communication networks, and cybersecurity are further supporting regional market growth.
Breakdown of Primaries
A variety of executives from key organizations operating in the preventive diagnostic market for substation equipment were interviewed in depth, including CEOs, marketing directors, and innovation and technology directors.
- By Company Type: Tier 1 - 20%, Tier 2 - 55%, and Tier 3 - 25%
- By Designation: C-level Executives - 50%, Directors - 25%, and Others - 25%
- By Region: North America - 50%, Europe - 30%, and Middle East - 20%
Note: Other designations include product, sales, and marketing managers. Three tiers of companies have been defined based on their total revenues as of 2025: Tier 3: revenue less than USD 100 million; Tier 2: revenue between USD 100 million and USD 1 billion; and Tier 1: revenue more than USD 1 billion.
Major players profiled in this report include Siemens Energy (Germany), GE Vernova (US), ABB (Switzerland), Hitachi Energy Ltd (Switzerland), Schneider Electric (France), Qualitrol Company LLC (US), Doble Engineering Company (US), OMICRON (Austria), Rugged Monitoring (Canada), and Dynamic Ratings (US), among others.
These companies compete by continuously enhancing substation preventive diagnostic capabilities, focusing on AI-enabled condition assessment, connected diagnostic sensors, cloud-based asset performance platforms, advanced failure analytics, automation, interoperability, and operational cybersecurity. Strategic emphasis is placed on developing integrated solutions that connect field monitoring, asset health indexing, and maintenance management workflows across power substations and transmission networks. Market participants prioritize improving grid reliability, operational efficiency, maintenance budget allocation, automated fault isolation, and data-driven decision-making across high-voltage utility environments. Strong focus is also placed on AI-enabled diagnostics, industrial IoT, remote transformer and switchgear monitoring, asset performance management platforms, robotics, digital twins, and advanced communication protocols. Continued investments in AI, cloud computing, connected substation infrastructure, predictive data analytics, and operational cybersecurity, along with collaborations across the electrical utility ecosystem, are expected to strengthen competition and accelerate the adoption of preventive diagnostic technologies globally.
The study provides a detailed competitive analysis of these key players in the market, presenting their company profiles, recent developments, technology portfolios, and key market strategies.
Research Coverage
This report on the preventive diagnostic market for substation equipment presents a detailed analysis based on diagnostic device types, software, and region. By type, the market is segmented into diagnostic devices and software. By diagnostic devices, it is segmented into partial discharge (PD) monitoring devices, dissolved gas analysis (DGA) & oil gas monitoring devices, thermal/infrared monitoring devices, insulating gas condition monitoring devices, bushing monitoring devices, mechanical & vibration & acoustic condition monitoring devices, and other diagnostic devices. By software, the market includes data acquisition & condition monitoring software, asset performance management (APM) & health analytics software, and predictive maintenance & decision support platforms. The regional analysis includes North America, Europe, and the Middle East, enabling evaluation of demand patterns, growth drivers, and industry trends.
Reasons to Buy the Report
The report will help the leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall market and the subsegments.
Key Benefits of Buying the Report
- Analysis of key drivers (Rising demand for real-time grid monitoring due to renewable energy integration, Stringent grid safety and equipment inspection mandates), restraints (High installation costs and legacy-system integration complexity, Cybersecurity risks from connected substation infrastructure), opportunities (Digital twins for asset management and operational optimization, AI-based predictive analytics and remote diagnostics for condition-based maintenance), and challenges (Shortage of skilled personnel for advanced diagnostic systems, Hardware compatibility issues across legacy and modern equipment) influencing the growth of the preventive diagnostic market for substation equipment.
- Market Development: Comprehensive information about lucrative markets by analyzing the preventive diagnostic market for substation equipment across varied regions.
- Market Diversification: Exhaustive information about new products/services, untapped geographies, recent developments, and investments in the preventive diagnostic market for substation equipment.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Siemens Energy (Germany), GE Vernova (US), ABB (Switzerland), Hitachi Energy Ltd (Switzerland), Schneider Electric (France), Qualitrol Company LLC (US), Doble Engineering Company (US), OMICRON (Austria), Rugged Monitoring (Canada), and Dynamic Ratings (US), among others.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 MARKET DEFINITION AND STUDY OBJECTIVES
- 1.1.1 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT
- 1.1.2 STUDY OBJECTIVES
- 1.2 STUDY SCOPE
- 1.2.1 COMPREHENSIVE COVERAGE ACROSS DEVICES, SOFTWARE, GEOGRAPHIES, VENDORS, TECHNOLOGIES, AND ORGANIZATIONAL BENCHMARKING
- 1.2.2 COMPREHENSIVE COVERAGE ACROSS DEVICES, SOFTWARE, GEOGRAPHIES, VENDORS, TECHNOLOGIES, AND ORGANIZATIONAL BENCHMARKING
2 EXECUTIVE SUMMARY
- 2.1 UTILITIES ARE SHIFTING FROM PERIODIC TESTING TO CONTINUOUS DIAGNOSTICS TO IMPROVE ASSET RELIABILITY AND MAINTENANCE PLANNING
- 2.2 SOFTWARE-LED GROWTH AND EXPANDING REGIONAL ADOPTION ARE RESHAPING THE PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT
3 MARKET ASSESSMENT
- 3.1 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY TYPE
- 3.2 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY DIAGNOSTIC DEVICE
- 3.3 DIAGNOSTIC DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION
- 3.4 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY SOFTWARE
- 3.5 SOFTWARE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION
- 3.6 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION
- 3.6.1 NORTH AMERICA REGION TO HOLD LARGEST MARKET SHARE IN 2025
- 3.6.2 US HELD LARGEST SHARE OF MARKET IN NORTH AMERICA IN 2025
- 3.6.3 GERMANY IS PROJECTED TO HOLD LARGEST SHARE IN EUROPE MARKET DURING FORECAST PERIOD
- 3.7 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT FOR REGION, BY TYPE
- 3.8 REGIONAL ANALYSIS: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY DIAGNOSTIC DEVICE
- 3.9 REGIONAL ANALYSIS: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY SOFTWARE
4 TECHNOLOGY LANDSCAPE AND FUTURE DIRECTION
- 4.1 TECHNOLOGY TREND ANALYSIS
- 4.2 ANALYST-ESTIMATED TECHNOLOGY MATURITY & ADOPTION INDEX, 2026
- 4.3 TECHNOLOGY MATURITY ASSESSMENT & ADOPTION READINESS
- 4.4 TECHNOLOGY EVOLUTION ROADMAP
5 COMPETITIVE BENCHMARKING
- 5.1 COMPETITIVE BENCHMARKING: TOP DIAGNOSTIC DEVICE/SOFTWARE VENDORS
6 TECHNICAL BENCHMARKING & RELIABILITY ASSESSMENT
- 6.1 TECHNICAL CAPABILITY HEATMAP - DIAGNOSTIC DEVICE & SOFTWARE PROVIDERS
- 6.2 STRENGTHS, WEAKNESSES, CORE COMPETENCIES, & INNOVATION FOCUS
- 6.3 TECHNICAL BENCHMARKING & RELIABILITY ASSESSMENT
- 6.4 DIAGNOSTIC DEVICES COVERAGE - PREVENTIVE DIAGNOSTICS FOR SUBSTATION EQUIPMENT
- 6.4.1 RELIABILITY & DETECTION PERFORMANCE BENCHMARKING
- 6.4.2 RELIABILITY & DETECTION PERFORMANCE BENCHMARKING
7 ORGANIZATION BENCHMARKING SCOPE
- 7.1 ORGANIZATIONAL STRUCTURE & BEST PRACTICE BENCHMARKING
- 7.2 WORKFORCE SIZING - PREVENTIVE DIAGNOSTICS FOR SUBSTATION EQUIPMENT
- 7.3 REMOTE MONITORING CENTER - BEST-PRACTICE OPERATING MODEL
- 7.3.1 BEST-PRACTICE MODEL
- 7.4 BEST-PRACTICE UTILITY EXAMPLES & VENDOR-UTILITY PARTNERSHIP MODELS
- 7.5 OVERSEAS UTILITY BEST PRACTICES
- 7.6 DIGITAL SUBSTATION TRANSFORMATION - CASE STUDIES AND ORGANIZATIONAL IMPACT (1/8)
- 7.6.1 CASE STUDY COMPARISON
8 COMPANY PROFILES
- 8.1 SIEMENS ENERGY
- 8.1.1 DESCRIPTION
- 8.1.2 PRODUCT OFFERED
- 8.2 GE VERNOVA
- 8.2.1 DESCRIPTION:
- 8.2.2 PRODUCT OFFERED
- 8.3 ABB
- 8.3.1 DESCRIPTION
- 8.3.2 PRODUCT OFFERED
- 8.4 HITACHI ENERGY LTD.
- 8.4.1 DESCRIPTION
- 8.4.2 PRODUCT OFFERED
- 8.5 SCHNEIDER ELECTRIC
- 8.5.1 DESCRIPTION:
- 8.5.2 PRODUCT OFFERED
- 8.6 QUALITROL COMPANY LLC
- 8.6.1 DESCRIPTION:
- 8.6.2 PRODUCT OFFERED
- 8.7 DOBLE ENGINEERING COMPANY
- 8.7.1 DESCRIPTION:
- 8.7.2 PRODUCT OFFERED
- 8.8 OMICRON
- 8.8.1 DESCRIPTION
- 8.8.2 PRODUCT OFFERED
- 8.9 RUGGED MONITORING
- 8.9.1 DESCRIPTION:
- 8.9.2 PRODUCT OFFERED
- 8.10 DYNAMIC RATINGS
- 8.10.1 DESCRIPTION
- 8.10.2 PRODUCT OFFERED
9 INSIGHTS FROM INDUSTRY EXPERTS
10 RECOMMENDATIONS
11 APPENDIX
- 11.1 PROPOSED APPROACH AND METHODOLOGY
- 11.2 OUR APPROACH TO DEVELOP FUTURE OUTLOOK FOR THE KEY SUB-SECTIONS
- 11.3 MNM'S UNIQUE METHODOLOGY
- 11.4 OUR APPROACH TO DEVELOP MARKET SIZE (SUPPLY-SIDE AND DEMAND-SIDE ANALYSIS)
- 11.4.1 ESTABLISH MARKET FRAMEWORK & SECONDARY RESEARCH BASE
- 11.4.2 SUPPLY-SIDE ASSESSMENT
- 11.4.3 DEMAND-SIDE ASSESSMENT
- 11.4.4 PRIMARY VALIDATION & DATA TRIANGULATION
- 11.5 OUR APPROACH TO DEVELOP MARKET SIZE (SUPPLY-SIDE AND DEMAND-SIDE ANALYSIS)
- 11.5.1 CROSSCHECKS & VALIDATION
- 11.6 RESEARCH APPROACH AND ASSUMPTIONS
- 11.7 ILLUSTRATIVE COMPANY EXAMPLE
- 11.8 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 11.9 AUTHOR DETAILS
List of Tables
- TABLE 1 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY DIAGNOSTIC DEVICE
- TABLE 2 DIAGNOSTIC DEVICES: SCOPE & COVERAGE
- TABLE 3 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY SOFTWARE
- TABLE 4 TOP 10 DIAGNOSTIC DEVICE & SOFTWARE PROVIDERS
- TABLE 5 TECHNOLOGY CAPABILITY HEATMAP
- TABLE 6 KEY BENCHMARK VENDORS - PREVENTIVE DIAGNOSTICS FOR SUBSTATION EQUIPMENT
- TABLE 7 TOP 10 DIAGNOSTIC DEVICE & SOFTWARE PROVIDERS: BENCHMARKING PRINCIPLE
- TABLE 8 ORGANIZATIONAL MODEL COMPARISON - UTILITY OPERATORS
- TABLE 9 ORGANIZATIONAL BEST-PRACTICE IMPLICATIONS FOR KEPCO
- TABLE 10 BEST-PRACTICE DESIGN PRINCIPLES
- TABLE 11 BEST-PRACTICE UTILITY EXAMPLES - HOW LEADING UTILITIES ORGANIZE MONITORING & DIAGNOSTICS
- TABLE 12 VENDOR-UTILITY PARTNERSHIP MODELS - HOW RESPONSIBILITY CAN BE SHARED
- TABLE 13 SIEMENS ENERGY : BUSINESS OVERVIEW
- TABLE 14 GE VERNOVA.: BUSINESS OVERVIEW
- TABLE 15 ABB.: BUSINESS OVERVIEW
- TABLE 16 HITACHI ENERGY LTD.: BUSINESS OVERVIEW
- TABLE 17 SCHNEIDER ELECTRIC.: BUSINESS OVERVIEW
- TABLE 18 QUALITROL COMPANY LLC.: BUSINESS OVERVIEW
- TABLE 19 DOBLE ENGINEERING COMPANY: BUSINESS OVERVIEW
- TABLE 20 OMICRON.: BUSINESS OVERVIEW
- TABLE 21 RUGGED MONITORING.: BUSINESS OVERVIEW
- TABLE 22 DYNAMIC RATINGS.: BUSINESS OVERVIEW
- TABLE 23 MAXIMIZING PREVENTIVE DIAGNOSTICS VALUE REQUIRES PRIORITIZING CRITICAL ASSETS, INTEGRATED DIAGNOSTICS, AND CENTRALIZED DECISION-MAKING
- TABLE 24 COMPANY-LEVEL ESTIMATION EXAMPLE FROM THE SANITY SHEET (SIEMENS ENERGY)
List of Figures
- FIGURE 1 PREVENTIVE DIAGNOSTICS MARKET SIZE FOR SUBSTATION EQUIPMENT, 2025-2036 (USD MILLION)
- FIGURE 2 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY TYPE, 2025-2036 (USD MILLION)
- FIGURE 3 PREVENTIVE DIAGNOSTICS MARKET SHARE, BY REGION, 2025 VS. 2036
- FIGURE 4 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, MARKET SIZE, 2025-2036 (USD MILLION)
- FIGURE 5 DISSOLVED GAS ANALYSIS (DGA) & OIL & GAS MONITORING DEVICES SEGMENT ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 6 DIAGNOSTIC DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 7 DIAGNOSTIC DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION
- FIGURE 8 PARTIAL DISCHARGE (PD) MONITORING DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 9 DISSOLVED GAS ANALYSIS (DGA) & OIL & GAS MONITORING DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 10 THERMAL/INFRARED MONITORING DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 11 INSULATING GAS CONDITION MONITORING DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 12 BUSHING MONITORING DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 13 MECHANICAL, VIBRATION, AND ACOUSTIC CONDITION MONITORING DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 14 OTHER DIAGNOSTIC DEVICES: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 15 DATA ACQUISITION & CONDITION MONITORING SOFTWARE SEGMENT CAPTURED LARGEST MARKET SHARE IN 2025
- FIGURE 16 DATA ACQUISITION & CONDITION MONITORING SOFTWARE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 17 ASSET PERFORMANCE MANAGEMENT (APM) & HEALTH ANALYTICS SOFTWARE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 18 PREDICTIVE MAINTENANCE & DECISION SUPPORT PLATFORMS: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 19 SOFTWARE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 20 SOFTWARE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION
- FIGURE 21 PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY REGION, 2025-2036 (USD MILLION)
- FIGURE 22 NORTH AMERICA: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY COUNTRY, 2025-2036 (USD MILLION)
- FIGURE 23 MIDDLE EAST: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY COUNTRY, 2025-2036 (USD MILLION)
- FIGURE 24 EUROPE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY COUNTRY, 2025-2036 (USD MILLION)
- FIGURE 25 NORTH AMERICA: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY TYPE, 2025-2036 (USD MILLION)
- FIGURE 26 EUROPE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY TYPE, 2025-2036 (USD MILLION)
- FIGURE 27 NORTH AMERICA: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY DIAGNOSTIC DEVICE, 2025-2036 (USD MILLION)
- FIGURE 28 MIDDLE EAST: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY DIAGNOSTIC DEVICE, 2025-2036 (USD MILLION)
- FIGURE 29 EUROPE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY DIAGNOSTIC DEVICE, 2025-2036 (USD MILLION)
- FIGURE 30 NORTH AMERICA: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY SOFTWARE, 2025-2036 (USD MILLION)
- FIGURE 31 MIDDLE EAST: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY SOFTWARE, 2025-2036 (USD MILLION)
- FIGURE 32 EUROPE: PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT, BY SOFTWARE, 2025-2036 (USD MILLION)
- FIGURE 33 TECHNOLOGY LANDSCAPE: SIX PILLARS SHAPING SUBSTATION DIAGNOSTICS
- FIGURE 34 TECHNOLOGY EVOLUTION TIMELINE
- FIGURE 35 FUTURE TECHNOLOGY DIRECTION (2026-2036)
- FIGURE 36 DIAGNOSTIC DEVICES MAPPING
- FIGURE 37 SOFTWARE MAPPING
- FIGURE 38 TARGET WORKFORCE ARCHITECTURE AND CONTRIBUTION OF EACH TEAM IN TOTAL WORKFORCE
- FIGURE 39 ALARM-TO-ACTION WORKFLOW
- FIGURE 40 KEY INSIGHTS GATHERED FROM EXPERTS
- FIGURE 41 MAXIMIZING PREVENTIVE DIAGNOSTICS VALUE REQUIRES PRIORITIZING CRITICAL ASSETS, INTEGRATED DIAGNOSTICS, AND CENTRALIZED DECISION-MAKING
- FIGURE 42 JUDICIOUS MIX OF PRIMARY RESEARCH INTERVIEWS WITH EXPERTS, EXISTING KNOWLEDGE ON PREVENTIVE DIAGNOSTICS MARKET FOR SUBSTATION EQUIPMENT VALUE CHAIN, AND SECONDARY RESEARCH SOURCES
- FIGURE 43 APPROACH TO MARKET SIZE AND FUTURE FORECASTING
- FIGURE 44 TOP-DOWN RESEARCH APPROACH
- FIGURE 45 BOTTOM-UP RESEARCH APPROACH
- FIGURE 46 DATA TRIANGULATION
- FIGURE 47 DIGITAL SUBSTATION MARKET, BY TYPE, 2021-2030 (USD MILLION)
- FIGURE 48 DIGITAL SUBSTATION MARKET, BY INSTALLATION TYPE, 2021-2030 (USD MILLION)
