

 |
市場調查報告書
商品編碼
2134057
受阻胺光穩定劑 (HALS) 的全球市場(到 2031 年):按類型(聚合物、低聚物、單體)、最終用戶產業(汽車、建築和施工、包裝、農業等)和地區分類。Hindered Amine Light Stabilizers (HALS) Market by Type (Polymeric, Oligomeric, and Monomeric), End-use Industry (Automotive, Building & Construction, Packaging, Agriculture, and Other End-use Industries), and Region - Global Forecast to 2031 |
||||||

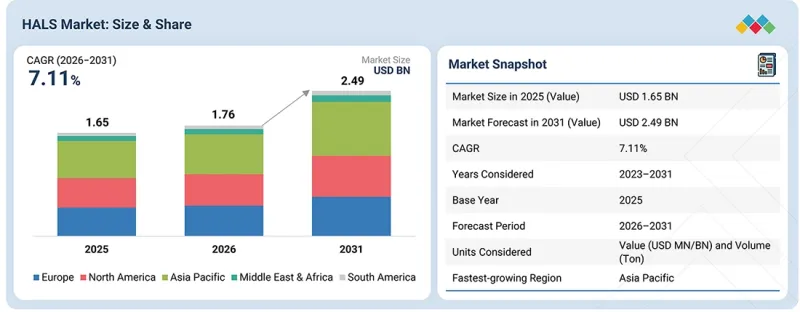
預計受阻胺光穩定劑 (HALS) 的市場規模將從 2026 年的 17.6 億美元成長到 2031 年的 24.9 億美元,複合年成長率為 7.11%。
| 調查範圍 | |
|---|---|
| 調查期 | 2023-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 單元 | 金額(美元) 數量(噸) |
| 部分 | 類型、最終用戶產業、地區 |
| 目標區域 | 亞太地區、歐洲、北美、中東和非洲、南美 |
HALS分子工程技術的進步提高了其穩定性能,並拓展了其在各種聚合物系統中的應用範圍。製造商正在開發具有最佳化分子量、官能基和化學結構的HALS,以增強其與聚合物的相容性、添加劑的持久性、抗遷移性和穩定效率。
這些結構修飾使配方設計人員能夠根據聚合物的化學性質、加工條件、添加劑濃度和預期暴露條件來選擇穩定劑。例如,高分子量HALS可以增強其在特定聚合物基質中的保留能力,而引入特定的官能基可以改善其與周圍聚合物系統的相容性和相互作用。
研究也致力於最佳化HALS與紫外線吸收劑、抗氧化劑和其他穩定劑結合使用時的性能。這些分子層面的進展提高了配方的柔軟性,改善了長期穩定性,並擴大了HALS適用的聚合物應用範圍。因此,HALS化學領域的持續創新正在為更高附加價值的穩定解決方案創造機會。
“到 2025 年,單體型 HALS 細分市場將佔據第三大市場。”
按類型分析市場,單體型HALS預計到2025年將佔據第三大市場佔有率(以金額為準)。單體型HALS正日益廣泛應用於需要有效保護聚合物配方免受紫外線長期照射導致的表面劣化的場合。由於其分子結構相對較小,這些穩定劑能夠有效分散在合適的聚合物系統中,並到達暴露於光照和氧氣的區域。這項特性在表面外觀、保色性和耐候性要求極高的應用領域中尤其重要。化合物設計人員可根據聚合物類型、添加量、加工條件和輻照強度選擇合適的單體型HALS。此外,其穩定作用有助於維持處理材料的功能特性,即使在長期戶外使用過程中也能保持其性能。人們對高耐久性聚合物產品的需求不斷成長,為單體型HALS在所有需要可靠表面保護的應用領域創造了更多機會。
“到2025年,包裝行業將佔據第三大市場佔有率。”
從終端用戶產業來看,預計到2025年,包裝產業將佔據第三大市場佔有率(以金額為準)。軟性包裝塑膠的擴張為在儲存、運輸、零售展示和使用過程中暴露於陽光下的產品提供了HALS(光固化穩定劑)的應用機會。在薄膜和其他形式的軟性包裝中,一些需要防止紫外線劣化的聚合物可能在嚴苛的光照條件下使用。 HALS透過抑制長期光照引起的劣化過程,有助於維持相關聚合物薄膜的物理完整性和外觀。這項要求在戶外供應鏈、農業環境以及在高光照條件下儲存的產品包裝中尤其重要。輕質塑膠薄膜在食品、消費品、農業和工業應用上的日益普及,也擴大了需要穩定化的聚合物產品的範圍。這一趨勢進一步拓展了HALS在包裝材料中的應用領域。
“到2025年,歐洲將佔據全球第三大市場佔有率(以金額為準)。”
歐洲化學品永續性策略旨在推廣更安全的化學品,減少接觸有害物質,並擴大安全永續替代品的使用。該戰略還鼓勵化學品創新,使其在整個生命週期中保持安全性和永續。此監管方向促使添加劑製造商在開發新型穩定劑產品時,考慮化學結構、配方組合、生產流程和環境特性。對於HALS產業而言,這為開發兼具高效自由基清除性能和更佳永續性的新一代產品創造了機會。歐洲客戶在評估添加劑供應商時,不僅關注其穩定效率,也越來越重視其在化學品永續性方面的良好記錄。這些要求正在為在歐洲運營的HALS製造商創造一個更注重創新的環境。
本報告考察了受阻胺光穩定劑(HALS)的全球市場,提供了市場概述、影響市場成長的各種因素分析、技術和專利趨勢、法律制度、案例研究、歷史和預測市場規模、按細分市場/地區/主要國家/地區進行的詳細分析、競爭格局以及主要公司的概況。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 與相關市場和不同產業相關的跨領域機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 宏觀經濟展望
- GDP趨勢與預測
- 汽車產業的發展趨勢
- 供應鏈分析
- 生態系分析
- 價格分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅的影響概述
第6章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 實施障礙和內部挑戰
- 各種應用中尚未滿足的需求
第7章:監理情勢與永續性舉措
- 當地法規和合規性
- 對永續性的承諾
- 對永續性和監管政策舉措的影響
- 認證、標籤檢視、環境標準
第8章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要新興技術
- 自由基清除技術
- 分子結構設計技術
- 互補技術
- 紫外線吸收技術
- 技術/產品藍圖
- 短期(2026-2027 年)| 配方最佳化和性能改進
- 中期計劃(2027-2030 年)| 先進穩定系統及應用的標準化
- 長期規劃(2030-2035年及以後)| 下一代穩定器與永續材料的整合
- 專利分析
- 人工智慧/生成式人工智慧對HALS市場的影響
第9章 受阻胺光穩定劑(HALS)市場:按類型分類
- 聚合物型HALS
- 寡聚物型HALS
- 單體型HALS
第10章 受阻胺光穩定劑(HALS)市場:依應用領域分類
- 車
- 建築/施工
- 包裝
- 農業
- 其他
第11章 受阻胺光穩定劑(HALS)市場:按地區分類
- 亞太地區
- 中國
- 印度
- 日本
- 韓國
- 泰國
- 馬來西亞
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 德國
- 法國
- 西班牙
- 義大利
- 英國
- 土耳其
- 中東和非洲
- 沙烏地阿拉伯
- 阿拉伯聯合大公國
- 南非
- 南美洲
- 巴西
第12章 競爭格局
- 主要參與企業的策略/優勢
- 市佔率分析
- 收入分析
- 企業估值矩陣:主要公司
- 公司估值矩陣:新創企業/中小企業
- 品牌/產品比較分析
- 企業估值和財務指標
- 競爭格局
第13章:公司簡介
- 大公司
- BASF SE
- RIANLON CORPORATION
- SABO SPA
- SYENSQO SA/NV
- SUQIAN UNITECH CORP., LTD.
- ADEKA CORPORATION
- ARKEMA SA
- SONGWON INDUSTRIAL CO., LTD.
- CLARIANT AG
- EVERLIGHT CHEMICAL INDUSTRIAL CORPORATION
- SI GROUP, INC.
- BEIJING TIANGANG AUXILIARY CO., LTD
- 其他公司
- YUANLI CHEMICAL GROUP CO., LTD.
- 3V SIGMA SPA
- CHEMIPRO KASEI
- FUJIAN DISHENG TECHNOLOGY CO., LTD.
- EVERSPRING CHEMICAL CO., LTD.
- DOUBLE BOND CHEMICAL IND. CO., LTD.
- GREENCHEMICALS SRL
- CHITEC TECHNOLOGY CO., LTD.
- RICHYU CHEMICAL CO
- ALFA CHEMISTRY
- MAYZO, INC.
- EUTEC CHEMICAL CO., LTD.
- TINTOLL PERFORMANCE MATERIALS CO., LTD.
- QINGDAO JADE NEW MATERIAL TECHNOLOGY CO., LTD
- MPI CHEMIE BV
- SU QIAN CITY ZHENXING CHEMICAL., LTD
第14章調查方法
第15章附錄
The HALS market is projected to grow from USD 1.76 billion in 2026 to USD 2.49 billion by 2031, at a CAGR of 7.11%.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2023-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (Ton) |
| Segments | Type, End-use Industry, and Region |
| Regions covered | Asia Pacific, Europe, North America, Middle East & Africa, and South America |
Advancements in HALS molecular engineering are improving stabilization performance and broadening their applicability across polymer systems. Producers are developing HALS with tailored molecular weights, functional groups, and chemical architectures to enhance polymer compatibility, additive permanence, migration resistance, and stabilization efficiency. These structural modifications enable formulators to select stabilizers based on polymer chemistry, processing conditions, additive concentration, and expected exposure conditions. High-molecular-weight HALS, for instance, can provide greater retention within selected polymer matrices, while specific functional groups can improve compatibility and interaction with the surrounding polymer system. Research is also focused on optimizing the performance of HALS when combined with ultraviolet absorbers, antioxidants, and other stabilizers. Such molecular-level advancements are increasing formulation flexibility, improving long-term stabilization, and expanding the range of polymer applications suitable for HALS. Continued innovation in HALS chemistry is therefore creating opportunities for higher-value stabilization solutions.
"The monomeric HALS segment accounted for the third-largest market share in 2025."
By type, the monomeric HALS segment accounted for the third-largest share of the HALS market, in terms of value, in 2025. Monomeric HALS are gaining use where polymer formulations require effective protection against surface degradation during prolonged exposure to ultraviolet radiation. Their relatively small molecular structure allows these stabilizers to distribute efficiently within suitable polymer systems and reach areas exposed to light and oxygen. This characteristic is valuable in applications where surface appearance, color retention, and resistance to weathering are important product requirements. Formulators can select monomeric HALS according to polymer type, loading level, processing conditions, and exposure intensity. Their stabilization action also helps maintain the functional properties of treated materials over extended outdoor service. Increasing attention toward durable polymer products therefore creates additional opportunities for monomeric HALS across applications requiring reliable surface protection.
"The packaging segment held the third-largest market share in 2025."
By end-use industry, the packaging segment accounted for the third-largest share of the HALS market, in terms of value, in 2025. Expansion of flexible plastic packaging is creating opportunities for HALS in products exposed to sunlight during storage, transportation, retail display, and use. Films and other flexible packaging formats can contain polymers that require protection against ultraviolet-induced degradation when exposure conditions are demanding. HALS can help maintain the physical integrity and appearance of suitable polymer films by limiting degradation processes associated with long-term light exposure. This requirement becomes more relevant for packaging used in outdoor supply chains, agricultural environments, and products stored under high-light conditions. Increasing use of lightweight plastic films across food, consumer, agricultural, and industrial packaging is therefore widening the range of polymer products requiring stabilization. This trend creates a broader application base for HALS within packaging materials.
"Europe accounted for the third-largest market share, in terms of value, in 2025."
Based on region, Europe was the third-largest HALS market, in terms of value, in 2025. Europe's Chemicals Strategy for Sustainability is promoting safer chemicals, reduced exposure to substances of concern, and greater use of safe and sustainable alternatives. The strategy also promotes innovation in chemicals that are safe and sustainable by design throughout their life cycle. This regulatory direction encourages additive manufacturers to review chemical structures, formulation combinations, production processes, and environmental characteristics when developing new stabilization products. For the HALS industry, this creates scope for next-generation grades that combine effective radical-scavenging performance with improved sustainability characteristics. European customers can increasingly evaluate additive suppliers based on both stabilization efficiency and broader chemical sustainability credentials. Such requirements are creating a more innovation-focused environment for HALS manufacturers operating across Europe.
- By Company Type: Tier 1 - 55%, Tier 2 - 25%, and Tier 3 - 20%
- By Designation: Directors - 50%, Managers - 30%, and Others - 20%
- By Region: North America - 40%, Europe - 35%, Asia Pacific - 20%, Rest of the World - 5%
The key players profiled in the report include BASF SE (Germany), Rianlon Corporation (China), SABO S.p.A. (Italy), Syensqo SA/NV (Belgium), Suqian Unitech Corp., Ltd. (China), ADEKA Corporation (Japan), Arkema S.A. (France), SONGWON Industrial Co., Ltd. (South Korea), Clariant AG (Switzerland), Everlight Chemical Industrial Corporation (Taiwan), SI Group, Inc. (US), and Beijing Tiangang Auxiliary Co., Ltd. (China).
Study Coverage
This report segments the market for HALS based on type, end-use industry, and region, and provides estimations of value (in USD Million/Billion) and volume (in Ton) for the overall market size across various regions. A detailed analysis of key industry players has been conducted to provide insights into their business overviews, services, and key strategies associated with the HALS market.
Reasons to Buy this Report
This research report is focused on various levels of analysis-industry analysis (industry trends), market share analysis of top players, and company profiles, which together provide an overall view of the competitive landscape, emerging and high-growth segments of the HALS market, high-growth regions, and market drivers, restraints, and opportunities.
The report provides insights into the following points:
- Market Penetration: Comprehensive information on HALS offered by top players in the global market
- Analysis of key drivers (rising market demand in plastics industry, technological advancements, expansion of automotive industry), restraints (supply chain disruptions and price volatility, competition from alternative stabilization technologies, high production and R&D costs), opportunities (customized solutions for specific applications), and challenges (stringent environmental and regulatory compliance) influencing the growth of the HALS market
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and new product & service launches in the HALS market
- Market Development: Comprehensive information about lucrative emerging markets-the report analyzes the market for HALS across regions.
- Market Diversification: Exhaustive information about new products, untapped regions, and recent developments in the HALS market
- Competitive Assessment: In-depth assessment of market shares, strategies, products, and manufacturing capabilities of leading players in the HALS market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS OF STUDY
- 1.3.3 MARKET DEFINITION AND INCLUSIONS, BY TYPE
- 1.3.4 MARKET DEFINITION AND INCLUSIONS, BY END-USE INDUSTRY
- 1.3.5 YEARS CONSIDERED
- 1.3.6 CURRENCY CONSIDERED
- 1.3.7 UNIT CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN HALS MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN HALS MARKET
- 3.2 HALS MARKET, BY END-USE INDUSTRY AND REGION
- 3.3 HALS MARKET, BY TYPE
- 3.4 HALS MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising market demand in plastics industry
- 4.2.1.2 Technological advancements
- 4.2.1.3 Expansion of automotive industry
- 4.2.2 RESTRAINTS
- 4.2.2.1 Supply chain disruptions and price volatility
- 4.2.2.2 Competition from alternative stabilization technologies
- 4.2.2.3 High production and R&D costs
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Customized solutions for specific applications
- 4.2.4 CHALLENGES
- 4.2.4.1 Stringent environmental and regulatory compliance
- 4.2.1 DRIVERS
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.3.1 INTERCONNECTED MARKETS
- 4.3.2 CROSS-SECTOR OPPORTUNITIES
- 4.4 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.4.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN AUTOMOTIVE INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.3.1 RAW MATERIALS
- 5.3.2 MANUFACTURERS
- 5.3.3 DISTRIBUTION NETWORK
- 5.3.4 END USERS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE OF KEY PLAYERS, BY END-USE INDUSTRY, 2025
- 5.5.2 AVERAGE SELLING PRICE TREND OF HALS, BY REGION, 2023-2025
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 3812)
- 5.6.2 EXPORT SCENARIO (HS CODE 3812)
- 5.7 KEY CONFERENCES & EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8.1 REVENUE SHIFTS & REVENUE POCKETS FOR HALS MARKET
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 CASE STUDY ON AGRICULTURAL GREENHOUSE FILMS
- 5.10.2 CASE STUDY ON ENHANCING UV RESISTANCE IN AUTOMOTIVE EXTERIOR COATINGS
- 5.10.3 CASE STUDY ON ENHANCING UV STABILITY IN INDUSTRIAL PACKAGING
- 5.11 IMPACT OF 2025 US TARIFF - OVERVIEW
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 6.1 DECISION-MAKING PROCESS
- 6.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 6.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 6.2.2 BUYING CRITERIA
- 6.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 6.4 UNMET NEEDS IN VARIOUS APPLICATIONS
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 RESOURCE AND CARBON IMPACT REDUCTION
- 7.2.2 ECO-APPLICATION ENABLEMENT
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 8.1 KEY EMERGING TECHNOLOGIES
- 8.1.1 FREE RADICAL SCAVENGING TECHNOLOGY
- 8.1.2 MOLECULAR STRUCTURE ENGINEERING TECHNOLOGY
- 8.2 COMPLEMENTARY TECHNOLOGIES
- 8.2.1 UV ABSORBER TECHNOLOGY
- 8.3 TECHNOLOGY/PRODUCT ROADMAP
- 8.3.1 SHORT-TERM (2026-2027) | FORMULATION OPTIMIZATION & PERFORMANCE IMPROVEMENT
- 8.3.2 MID-TERM (2027-2030) | ADVANCED STABILIZER SYSTEMS & APPLICATION STANDARDIZATION
- 8.3.3 LONG-TERM (2030-2035+) | NEXT-GENERATION STABILIZERS & SUSTAINABLE MATERIAL INTEGRATION
- 8.4 PATENT ANALYSIS
- 8.4.1 APPROACH
- 8.4.2 DOCUMENT TYPES
- 8.4.3 TOP APPLICANTS
- 8.4.4 JURISDICTION ANALYSIS
- 8.5 IMPACT OF AI/GEN AI ON HALS MARKET
- 8.5.1 TOP USE CASES AND MARKET POTENTIAL
- 8.5.2 BEST PRACTICES IN HALS PROCESSING
- 8.5.3 CASE STUDIES OF AI IMPLEMENTATION IN HALS MARKET
- 8.5.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 8.5.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN HALS MARKET
9 HINDERED AMINE LIGHT STABILIZERS (HALS)MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 POLYMERIC HALS
- 9.2.1 NEED FOR ENHANCED MATERIAL DURABILITY IN OUTDOOR APPLICATIONS DRIVES GROWTH
- 9.3 OLIGOMERIC HALS
- 9.3.1 VERSATILITY IN POLYMER COMPATIBILITY DRIVES WIDESPREAD ADOPTION OF HALS
- 9.4 MONOMERIC HALS
- 9.4.1 SUSTAINED DEMAND FOR COST-EFFECTIVE HALS DRIVES MARKET
10 HINDERED AMINE LIGHT STABILIZERS (HALS) MARKET, BY END-USE INDUSTRY
- 10.1 INTRODUCTION
- 10.2 AUTOMOTIVE
- 10.2.1 RISING RELIANCE ON POLYMER-BASED MATERIALS IN VEHICLE MANUFACTURING
- 10.3 BUILDING & CONSTRUCTION
- 10.3.1 EXPANDING CONSTRUCTION INDUSTRY TO PROPEL MARKET DEMAND
- 10.4 PACKAGING
- 10.4.1 GROWING NEED FOR UV PROTECTION AND SUSTAINABLE PACKAGING TO DRIVE MARKET
- 10.5 AGRICULTURE
- 10.5.1 MODERN FARMING PRACTICES AND ADVANCED EQUIPMENT TO FUEL MARKET GROWTH
- 10.6 OTHER END-USE INDUSTRIES
11 HINDERED AMINE LIGHT STABILIZERS (HALS) MARKET, BY REGION
- 11.1 INTRODUCTION
- 11.2 ASIA PACIFIC
- 11.2.1 CHINA
- 11.2.1.1 Growing industrial activities to drive market
- 11.2.2 INDIA
- 11.2.2.1 Rapid industrialization to drive market
- 11.2.3 JAPAN
- 11.2.3.1 Emphasis on long-lasting polymer performance to strengthen demand
- 11.2.4 SOUTH KOREA
- 11.2.4.1 Advancing automotive material technology to accelerate growth
- 11.2.5 THAILAND
- 11.2.5.1 Expansion of electric vehicle component manufacturing to boost demand
- 11.2.6 MALAYSIA
- 11.2.6.1 Rising production of outdoor plastic products to expand market
- 11.2.1 CHINA
- 11.3 NORTH AMERICA
- 11.3.1 US
- 11.3.1.1 Strong industrial infrastructure to drive market
- 11.3.2 CANADA
- 11.3.2.1 Demand for durable materials accompanied by CEPA regulations
- 11.3.3 MEXICO
- 11.3.3.1 Growing manufacturing capabilities
- 11.3.1 US
- 11.4 EUROPE
- 11.4.1 GERMANY
- 11.4.1.1 Strong automotive sector to accelerate market growth
- 11.4.2 FRANCE
- 11.4.2.1 Increasing renovation activity to foster market expansion
- 11.4.3 SPAIN
- 11.4.3.1 Expansion of protected agriculture to stimulate market growth
- 11.4.4 ITALY
- 11.4.4.1 Growth of outdoor furniture manufacturing to create opportunities
- 11.4.5 UK
- 11.4.5.1 Greater adoption of weather-resistant infrastructure materials to fuel demand
- 11.4.6 TURKEY
- 11.4.6.1 Increasing use of durable plastic products to broaden demand
- 11.4.1 GERMANY
- 11.5 MIDDLE EAST & AFRICA
- 11.5.1 SAUDI ARABIA
- 11.5.1.1 Expansion of construction projects to propel demand
- 11.5.2 UAE
- 11.5.2.1 Expansion of local plastics manufacturing to drive market
- 11.5.3 SOUTH AFRICA
- 11.5.3.1 Increasing use of agricultural plastics to boost market growth
- 11.5.1 SAUDI ARABIA
- 11.6 SOUTH AMERICA
- 11.6.1 BRAZIL
- 11.6.1.1 Economic momentum to propel market growth
- 11.6.1 BRAZIL
12 COMPETITIVE LANDSCAPE
- 12.1 INTRODUCTION
- 12.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2021-JULY 2026
- 12.2.1 STRATEGIES ADOPTED BY KEY HALS MANUFACTURERS, JANUARY 2021-JULY 2026
- 12.3 MARKET SHARE ANALYSIS, 2025
- 12.4 REVENUE ANALYSIS, 2023-2025
- 12.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 12.5.1 STARS
- 12.5.2 EMERGING LEADERS
- 12.5.3 PERVASIVE PLAYERS
- 12.5.4 PARTICIPANTS
- 12.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 12.5.5.1 Company footprint
- 12.5.5.2 Region footprint
- 12.5.5.3 Type footprint
- 12.5.5.4 End-use industry footprint
- 12.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 12.6.1 PROGRESSIVE COMPANIES
- 12.6.2 RESPONSIVE COMPANIES
- 12.6.3 DYNAMIC COMPANIES
- 12.6.4 STARTING BLOCKS
- 12.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES
- 12.6.5.1 Detailed list of key startups/SMES
- 12.6.5.2 Competitive benchmarking of key startups/SMEs
- 12.7 BRAND/PRODUCT COMPARISON ANALYSIS
- 12.8 COMPANY VALUATION AND FINANCIAL METRICS
- 12.9 COMPETITIVE SCENARIO
- 12.9.1 PRODUCT LAUNCHES
- 12.9.2 DEALS
- 12.9.3 EXPANSIONS
- 12.9.4 OTHER DEVELOPMENTS
13 COMPANY PROFILES
- 13.1 KEY PLAYERS
- 13.1.1 BASF SE
- 13.1.1.1 Business overview
- 13.1.1.2 Products/Solutions/Services offered
- 13.1.1.3 Recent developments
- 13.1.1.3.1 Product launches
- 13.1.1.3.2 Expansions
- 13.1.1.4 Other Developments
- 13.1.1.5 Strategic intelligence
- 13.1.1.5.1 Financial strategy
- 13.1.1.5.2 Operational strategy
- 13.1.1.5.3 Market expansion strategy
- 13.1.1.5.4 Strategic DNA
- 13.1.1.6 MnM view
- 13.1.1.6.1 Key strengths
- 13.1.1.6.2 Strategic choices
- 13.1.1.6.3 Weaknesses/Competitive threats
- 13.1.2 RIANLON CORPORATION
- 13.1.2.1 Business overview
- 13.1.2.2 Products/Solutions/Services offered
- 13.1.2.3 Strategic intelligence
- 13.1.2.3.1 Financial strategy
- 13.1.2.3.2 Operational strategy
- 13.1.2.3.3 Market expansion strategy
- 13.1.2.3.4 Strategic DNA
- 13.1.2.4 MnM view
- 13.1.2.4.1 Key strengths
- 13.1.2.4.2 Strategic choices
- 13.1.2.4.3 Weaknesses/Competitive threats
- 13.1.3 SABO S.P.A.
- 13.1.3.1 Business overview
- 13.1.3.2 Products/Solutions/Services offered
- 13.1.3.3 Recent developments
- 13.1.3.3.1 Deals
- 13.1.3.3.2 Expansions
- 13.1.3.4 Strategic intelligence
- 13.1.3.4.1 Financial strategy
- 13.1.3.4.2 Operational strategy
- 13.1.3.4.3 Market expansion strategy
- 13.1.3.4.4 Strategic DNA
- 13.1.3.5 MnM view
- 13.1.3.5.1 Key strengths
- 13.1.3.5.2 Strategic choices
- 13.1.3.5.3 Weaknesses/Competitive threats
- 13.1.4 SYENSQO SA/NV
- 13.1.4.1 Business overview
- 13.1.4.2 Products/Solutions/Services offered
- 13.1.4.3 Strategic intelligence
- 13.1.4.3.1 Financial strategy
- 13.1.4.3.2 Operational strategy
- 13.1.4.3.3 Market expansion strategy
- 13.1.4.3.4 Strategic DNA
- 13.1.4.4 MnM view
- 13.1.4.4.1 Key strengths
- 13.1.4.4.2 Strategic choices
- 13.1.4.4.3 Weaknesses/Competitive threats
- 13.1.5 SUQIAN UNITECH CORP., LTD.
- 13.1.5.1 Business overview
- 13.1.5.2 Products/Solutions/Services offered
- 13.1.5.3 Expansions
- 13.1.5.4 Strategic intelligence
- 13.1.5.4.1 Financial strategy
- 13.1.5.4.2 Operational strategy
- 13.1.5.4.3 Market expansion strategy
- 13.1.5.4.4 Strategic DNA
- 13.1.5.5 MnM view
- 13.1.5.5.1 Key strengths
- 13.1.5.5.2 Strategic choices
- 13.1.5.5.3 Weaknesses/Competitive threats
- 13.1.6 ADEKA CORPORATION
- 13.1.6.1 Business overview
- 13.1.6.2 Products/Solutions/Services offered
- 13.1.7 ARKEMA S.A.
- 13.1.7.1 Business overview
- 13.1.7.2 Products/Solutions/Services offered
- 13.1.8 SONGWON INDUSTRIAL CO., LTD.
- 13.1.8.1 Business overview
- 13.1.8.2 Products/Solutions/Services offered
- 13.1.8.3 Recent developments
- 13.1.8.3.1 Deals
- 13.1.9 CLARIANT AG
- 13.1.9.1 Business overview
- 13.1.9.2 Products/Solutions/Services offered
- 13.1.9.3 Recent developments
- 13.1.9.3.1 Expansions
- 13.1.10 EVERLIGHT CHEMICAL INDUSTRIAL CORPORATION
- 13.1.10.1 Business overview
- 13.1.10.2 Products/Solutions/Services offered
- 13.1.11 SI GROUP, INC.
- 13.1.11.1 Business overview
- 13.1.11.2 Products/Solutions/Services offered
- 13.1.12 BEIJING TIANGANG AUXILIARY CO., LTD
- 13.1.12.1 Business overview
- 13.1.12.2 Products/Solutions/Services offered
- 13.1.1 BASF SE
- 13.2 OTHER PLAYERS
- 13.2.1 YUANLI CHEMICAL GROUP CO., LTD.
- 13.2.2 3V SIGMA S.P.A.
- 13.2.3 CHEMIPRO KASEI
- 13.2.4 FUJIAN DISHENG TECHNOLOGY CO., LTD.
- 13.2.5 EVERSPRING CHEMICAL CO., LTD.
- 13.2.6 DOUBLE BOND CHEMICAL IND. CO., LTD.
- 13.2.7 GREENCHEMICALS S.R.L.
- 13.2.8 CHITEC TECHNOLOGY CO., LTD.
- 13.2.9 RICHYU CHEMICAL CO
- 13.2.10 ALFA CHEMISTRY
- 13.2.11 MAYZO, INC.
- 13.2.12 EUTEC CHEMICAL CO., LTD.
- 13.2.13 TINTOLL PERFORMANCE MATERIALS CO., LTD.
- 13.2.14 QINGDAO JADE NEW MATERIAL TECHNOLOGY CO., LTD
- 13.2.15 MPI CHEMIE BV
- 13.2.16 SU QIAN CITY ZHENXING CHEMICAL., LTD
14 RESEARCH METHODOLOGY
- 14.1 RESEARCH DATA
- 14.1.1 SECONDARY DATA
- 14.1.1.1 Key data from secondary sources
- 14.1.2 PRIMARY DATA
- 14.1.2.1 Key data from primary sources
- 14.1.2.2 Primary interview - demand side and supply side
- 14.1.2.3 Breakdown of primary interviews
- 14.1.2.4 Key industry insights
- 14.1.1 SECONDARY DATA
- 14.2 MARKET SIZE ESTIMATION
- 14.2.1 BOTTOM-UP APPROACH
- 14.2.2 TOP-DOWN APPROACH
- 14.3 GROWTH FORECAST
- 14.3.1 SUPPLY SIDE
- 14.3.2 DEMAND SIDE
- 14.4 DATA TRIANGULATION
- 14.5 FACTOR ANALYSIS
- 14.6 RESEARCH ASSUMPTIONS
- 14.7 RESEARCH LIMITATIONS
- 14.8 RISK ASSESSMENT
15 APPENDIX
- 15.1 DISCUSSION GUIDE
- 15.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 15.3 CUSTOMIZATION OPTIONS
- 15.4 RELATED REPORTS
- 15.5 AUTHOR DETAILS
List of Tables
- TABLE 1 HALS MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 2 GDP TRENDS AND FORECAST OF MAJOR ECONOMIES, 2021-2031 (USD BILLION)
- TABLE 3 HALS MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 4 AVERAGE SELLING PRICE OF KEY PLAYERS FOR END-USE INDUSTRIES, 2025 (USD/KG)
- TABLE 5 AVERAGE SELLING PRICE TREND OF HALS, BY REGION, 2023-2025 (USD/KG)
- TABLE 6 IMPORT DATA FOR HALS, BY REGION, 2020-2025 (USD MILLION)
- TABLE 7 EXPORT DATA FOR HALS, BY REGION, 2020-2025 (USD MILLION)
- TABLE 8 HALS MARKET: LIST OF CONFERENCES & EVENTS, 2026-2027
- TABLE 9 HALS MARKET: FUNDING/INVESTMENT SCENARIO, 2021-2026
- TABLE 10 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 11 IMPACT OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END-USE INDUSTRIES (%)
- TABLE 12 KEY BUYING CRITERIA FOR TOP THREE END-USE INDUSTRIES
- TABLE 13 HALS MARKET: UNMET NEEDS IN KEY END-USE INDUSTRIES
- TABLE 14 GLOBAL: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN HALS MARKET
- TABLE 20 PATENT COUNT: HALS MARKET
- TABLE 21 LIST OF MAJOR PATENTS RELATED TO HALS MARKET, 2015-2025
- TABLE 22 TOP USE CASES AND MARKET POTENTIAL
- TABLE 23 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 24 HALS MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 25 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 26 HALS MARKET, BY TYPE, 2023-2025 (USD THOUSAND)
- TABLE 27 HALS MARKET, BY TYPE, 2026-2031 (USD THOUSAND)
- TABLE 28 HALS MARKET, BY TYPE, 2023-2025 (TON)
- TABLE 29 HALS MARKET, BY TYPE, 2026-2031 (TON)
- TABLE 30 POLYMERIC: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 31 POLYMERIC: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 32 POLYMERIC: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 33 POLYMERIC: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 34 OLIGOMERIC: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 35 OLIGOMERIC: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 36 OLIGOMERIC: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 37 OLIGOMERIC: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 38 MONOMERIC: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 39 MONOMERIC: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 40 MONOMERIC: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 41 MONOMERIC: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 42 HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 43 HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 44 HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 45 HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 46 AUTOMOTIVE: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 47 AUTOMOTIVE: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 48 AUTOMOTIVE: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 49 AUTOMOTIVE: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 50 BUILDING & CONSTRUCTION: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 51 BUILDING & CONSTRUCTION: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 52 BUILDING & CONSTRUCTION: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 53 BUILDING & CONSTRUCTION: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 54 PACKAGING: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 55 PACKAGING: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 56 PACKAGING: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 57 PACKAGING: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 58 AGRICULTURE: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 59 AGRICULTURE: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 60 AGRICULTURE: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 61 AGRICULTURE: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 62 OTHER END-USE INDUSTRIES: HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 63 OTHER END-USE INDUSTRIES: HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 64 OTHER END-USE INDUSTRIES: HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 65 OTHER END-USE INDUSTRIES: HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 66 HALS MARKET, BY REGION, 2023-2025 (USD THOUSAND)
- TABLE 67 HALS MARKET, BY REGION, 2026-2031 (USD THOUSAND)
- TABLE 68 HALS MARKET, BY REGION, 2023-2025 (TON)
- TABLE 69 HALS MARKET, BY REGION, 2026-2031 (TON)
- TABLE 70 ASIA PACIFIC: HALS MARKET, BY TYPE, 2023-2025 (USD THOUSAND)
- TABLE 71 ASIA PACIFIC: HALS MARKET, BY TYPE, 2026-2031 (USD THOUSAND)
- TABLE 72 ASIA PACIFIC: HALS MARKET, BY TYPE, 2023-2025 (TON)
- TABLE 73 ASIA PACIFIC: HALS MARKET, BY TYPE, 2026-2031 (TON)
- TABLE 74 ASIA PACIFIC: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 75 ASIA PACIFIC: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 76 ASIA PACIFIC: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 77 ASIA PACIFIC: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 78 ASIA PACIFIC: HALS MARKET, BY COUNTRY, 2023-2025 (USD THOUSAND)
- TABLE 79 ASIA PACIFIC: HALS MARKET, BY COUNTRY, 2026-2031 (USD THOUSAND)
- TABLE 80 ASIA PACIFIC: HALS MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 81 ASIA PACIFIC: HALS MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 82 CHINA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 83 CHINA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 84 CHINA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 85 CHINA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 86 INDIA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 87 INDIA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 88 INDIA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 89 INDIA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 90 JAPAN: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 91 JAPAN: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 92 JAPAN: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 93 JAPAN: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 94 SOUTH KOREA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 95 SOUTH KOREA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 96 SOUTH KOREA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 97 SOUTH KOREA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 98 THAILAND: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 99 THAILAND: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 100 THAILAND: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 101 THAILAND: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 102 MALAYSIA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 103 MALAYSIA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 104 MALAYSIA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 105 MALAYSIA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 106 NORTH AMERICA: HALS MARKET, BY TYPE, 2023-2025 (USD THOUSAND)
- TABLE 107 NORTH AMERICA: HALS MARKET, BY TYPE, 2026-2031 (USD THOUSAND)
- TABLE 108 NORTH AMERICA: HALS MARKET, BY TYPE, 2023-2025 (TON)
- TABLE 109 NORTH AMERICA: HALS MARKET, BY TYPE, 2026-2031 (TON)
- TABLE 110 NORTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 111 NORTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 112 NORTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 113 NORTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 114 NORTH AMERICA: HALS MARKET, BY COUNTRY, 2023-2025 (USD THOUSAND)
- TABLE 115 NORTH AMERICA: HALS MARKET, BY COUNTRY, 2026-2031 (USD THOUSAND)
- TABLE 116 NORTH AMERICA: HALS MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 117 NORTH AMERICA: HALS MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 118 US: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 119 US: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 120 US: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 121 US: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 122 CANADA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 123 CANADA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 124 CANADA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 125 CANADA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 126 MEXICO: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 127 MEXICO: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 128 MEXICO: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 129 MEXICO: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 130 EUROPE: HALS MARKET, BY TYPE, 2023-2025 (USD THOUSAND)
- TABLE 131 EUROPE: HALS MARKET, BY TYPE, 2026-2031 (USD THOUSAND)
- TABLE 132 EUROPE: HALS MARKET, BY TYPE, 2023-2025 (TON)
- TABLE 133 EUROPE: HALS MARKET, BY TYPE, 2026-2031 (TON)
- TABLE 134 EUROPE: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 135 EUROPE: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 136 EUROPE: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 137 EUROPE: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 138 EUROPE: HALS MARKET, BY COUNTRY, 2023-2025 (USD THOUSAND)
- TABLE 139 EUROPE: HALS MARKET, BY COUNTRY, 2026-2031 (USD THOUSAND)
- TABLE 140 EUROPE: HALS MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 141 EUROPE: HALS MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 142 GERMANY: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 143 GERMANY: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 144 GERMANY: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 145 GERMANY: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 146 FRANCE: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 147 FRANCE: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 148 FRANCE: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 149 FRANCE: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 150 SPAIN: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 151 SPAIN: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 152 SPAIN: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 153 SPAIN: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 154 ITALY: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 155 ITALY: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 156 ITALY: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 157 ITALY: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 158 UK: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 159 UK: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 160 UK: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 161 UK: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 162 TURKEY: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 163 TURKEY: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 164 TURKEY: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 165 TURKEY: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 166 MIDDLE EAST & AFRICA: HALS MARKET, BY TYPE, 2023-2025 (USD THOUSAND)
- TABLE 167 MIDDLE EAST & AFRICA: HALS MARKET, BY TYPE, 2026-2031 (USD THOUSAND)
- TABLE 168 MIDDLE EAST & AFRICA: HALS MARKET, BY TYPE, 2023-2025 (TON)
- TABLE 169 MIDDLE EAST & AFRICA: HALS MARKET, BY TYPE, 2026-2031 (TON)
- TABLE 170 MIDDLE EAST & AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 171 MIDDLE EAST & AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 172 MIDDLE EAST & AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 173 MIDDLE EAST & AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 174 MIDDLE EAST & AFRICA: HALS MARKET, BY COUNTRY, 2023-2025 (USD THOUSAND)
- TABLE 175 MIDDLE EAST & AFRICA: HALS MARKET, BY COUNTRY, 2026-2031 (USD THOUSAND)
- TABLE 176 MIDDLE EAST & AFRICA: HALS MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 177 MIDDLE EAST & AFRICA: HALS MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 178 SAUDI ARABIA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 179 SAUDI ARABIA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 180 SAUDI ARABIA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 181 SAUDI ARABIA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 182 UAE: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 183 UAE: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 184 UAE: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 185 UAE: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 186 SOUTH AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 187 SOUTH AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 188 SOUTH AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 189 SOUTH AFRICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 190 SOUTH AMERICA: HALS MARKET, BY TYPE, 2023-2025 (USD THOUSAND)
- TABLE 191 SOUTH AMERICA: HALS MARKET, BY TYPE, 2026-2031 (USD THOUSAND)
- TABLE 192 SOUTH AMERICA: HALS MARKET, BY TYPE, 2023-2025 (TON)
- TABLE 193 SOUTH AMERICA: HALS MARKET, BY TYPE, 2026-2031 (TON)
- TABLE 194 SOUTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 195 SOUTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 196 SOUTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 197 SOUTH AMERICA: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 198 SOUTH AMERICA: HALS MARKET, BY COUNTRY, 2023-2025 (USD THOUSAND)
- TABLE 199 SOUTH AMERICA: HALS MARKET, BY COUNTRY, 2026-2031 (USD THOUSAND)
- TABLE 200 SOUTH AMERICA: HALS MARKET, BY COUNTRY, 2023-2025 (TON)
- TABLE 201 SOUTH AMERICA: HALS MARKET, BY COUNTRY, 2026-2031 (TON)
- TABLE 202 BRAZIL: HALS MARKET, BY END-USE INDUSTRY, 2023-2025 (USD THOUSAND)
- TABLE 203 BRAZIL: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (USD THOUSAND)
- TABLE 204 BRAZIL: HALLS MARKET, BY END-USE INDUSTRY, 2023-2025 (TON)
- TABLE 205 BRAZIL: HALS MARKET, BY END-USE INDUSTRY, 2026-2031 (TON)
- TABLE 206 HALS MARKET: DEGREE OF COMPETITION
- TABLE 207 HALS MARKET: REGION FOOTPRINT
- TABLE 208 HALS MARKET: TYPE FOOTPRINT
- TABLE 209 HALS MARKET: END-USE INDUSTRY FOOTPRINT
- TABLE 210 HALS MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 211 HALS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 212 HALS MARKET: PRODUCT LAUNCHES, JANUARY 2021-JULY 2026
- TABLE 213 HALS MARKET: DEALS, JANUARY 2021-JULY 2026
- TABLE 214 HALS MARKET: EXPANSIONS, JANUARY 2021-JULY 2026
- TABLE 215 HALS MARKET: OTHER DEVELOPMENTS, JANUARY 2021-JULY 2026
- TABLE 216 BASF SE: COMPANY OVERVIEW
- TABLE 217 BASF SE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 218 BASF SE: PRODUCT LAUNCHES
- TABLE 219 BASF SE: EXPANSIONS
- TABLE 220 BASF SE: OTHER DEVELOPMENTS
- TABLE 221 RIANLON CORPORATION: COMPANY OVERVIEW
- TABLE 222 RIANLON CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 223 SABO S.P.A.: COMPANY OVERVIEW
- TABLE 224 SABO S.P.A.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 225 SABO S.P.A.: DEALS
- TABLE 226 SABO S.P.A.: EXPANSIONS
- TABLE 227 SYENSQO SA/NV: COMPANY OVERVIEW
- TABLE 228 SYENSQO SA/NV: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 229 SUQIAN UNITECH CORP., LTD.: COMPANY OVERVIEW
- TABLE 230 SUQIAN UNITECH CORP., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 231 SUQIAN UNITECH CORP., LTD.: EXPANSIONS
- TABLE 232 ADEKA CORPORATION: COMPANY OVERVIEW
- TABLE 233 ADEKA CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 234 ARKEMA S.A.: COMPANY OVERVIEW
- TABLE 235 ARKEMA S.A.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 236 SONGWON INDUSTRIAL CO., LTD.: COMPANY OVERVIEW
- TABLE 237 SONGWON INDUSTRIAL CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 238 SONGWON INDUSTRIAL CO., LTD.: DEALS
- TABLE 239 CLARIANT AG: COMPANY OVERVIEW
- TABLE 240 CLARIANT AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 241 CLARIANT AG: EXPANSIONS
- TABLE 242 EVERLIGHT CHEMICAL INDUSTRIAL CORPORATION: COMPANY OVERVIEW
- TABLE 243 EVERLIGHT CHEMICAL INDUSTRIAL CORPORATION: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
- TABLE 244 SI GROUP, INC.: COMPANY OVERVIEW
- TABLE 245 SI GROUP, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 246 BEIJING TIANGANG AUXILIARY CO., LTD: COMPANY OVERVIEW
- TABLE 247 BEIJING TIANGANG AUXILIARY CO., LTD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 248 YUANLI CHEMICAL GROUP CO., LTD.: COMPANY OVERVIEW
- TABLE 249 3V SIGMA S.P.A.: COMPANY OVERVIEW
- TABLE 250 CHEMIPRO KASEI: COMPANY OVERVIEW
- TABLE 251 FUJIAN DISHENG TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 252 EVERSPRING CHEMICAL CO., LTD.: COMPANY OVERVIEW
- TABLE 253 DOUBLE BOND CHEMICAL IND. CO., LTD.: COMPANY OVERVIEW
- TABLE 254 GREENCHEMICALS S.R.L.: COMPANY OVERVIEW
- TABLE 255 CHITEC TECHNOLOGY CO., LTD.: COMPANY OVERVIEW
- TABLE 256 RICHYU CHEMICAL CO: COMPANY OVERVIEW
- TABLE 257 ALFA CHEMISTRY: COMPANY OVERVIEW
- TABLE 258 MAYZO, INC.: COMPANY OVERVIEW
- TABLE 259 EUTEC CHEMICAL CO., LTD.: COMPANY OVERVIEW
- TABLE 260 TINTOLL PERFORMANCE MATERIALS CO., LTD.: COMPANY OVERVIEW
- TABLE 261 QINGDAO JADE NEW MATERIAL TECHNOLOGY CO., LTD: COMPANY OVERVIEW
- TABLE 262 MPI CHEMIE BV: COMPANY OVERVIEW
- TABLE 263 SU QIAN CITY ZHENXING CHEMICAL., LTD: COMPANY OVERVIEW
- TABLE 264 HALS MARKET: RISK ASSESSMENT
List of Figures
- FIGURE 1 HALS MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL HALS MARKET, 2023-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN HALS MARKET (2023-2025)
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF HALS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN HALS MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 RAPID URBANIZATION TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 AUTOMOTIVE AND ASIA PACIFIC ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 POLYMERIC HALS SEGMENT DOMINATED HALS MARKET IN 2025
- FIGURE 11 JAPAN TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 12 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN HALS MARKET
- FIGURE 13 HALS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 14 HALS: SUPPLY CHAIN ANALYSIS
- FIGURE 15 HALS MARKET: KEY PARTICIPANTS IN ECOSYSTEM
- FIGURE 16 HALS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 17 AVERAGE SELLING PRICE OF KEY PLAYERS FOR TOP END-USE INDUSTRIES, 2025
- FIGURE 18 AVERAGE SELLING PRICE TREND OF HALS, BY REGION, 2023-2025
- FIGURE 19 IMPORT DATA FOR HALS, BY KEY COUNTRY, 2020-2025
- FIGURE 20 EXPORT DATA FOR HALS, BY KEY COUNTRY, 2020-2025
- FIGURE 21 REVENUE SHIFT & REVENUE POCKETS IN HALS MARKET
- FIGURE 22 HALS MARKET: DECISION-MAKING FACTORS
- FIGURE 23 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END-USE INDUSTRIES
- FIGURE 24 KEY BUYING CRITERIA FOR TOP THREE END-USE INDUSTRIES
- FIGURE 25 ADOPTION BARRIERS & INTERNAL CHALLENGES
- FIGURE 26 PATENTS REGISTERED IN HALS MARKET, 2015-2025
- FIGURE 27 MAJOR PATENT OWNERS OF HALS MARKET, 2015-2025
- FIGURE 28 LEGAL STATUS OF PATENTS FILED FOR HALS
- FIGURE 29 MAXIMUM PATENTS FILED IN US JURISDICTION, 2015-2025
- FIGURE 30 IMPACT OF AI/GEN AI ON HALS MARKET
- FIGURE 31 POLYMERIC HALS TO BE LARGEST TYPE SEGMENT DURING FORECAST PERIOD
- FIGURE 32 AUTOMOTIVE SEGMENT TO ACCOUNT FOR LARGEST SHARE IN HALS MARKET DURING FORECAST PERIOD
- FIGURE 33 ASIA PACIFIC TO BE FASTEST-GROWING REGION IN HALS MARKET DURING FORECAST PERIOD
- FIGURE 34 ASIA PACIFIC: HALS MARKET SNAPSHOT
- FIGURE 35 NORTH AMERICA: HALS MARKET SNAPSHOT
- FIGURE 36 EUROPE: HALS MARKET SNAPSHOT
- FIGURE 37 HALS MARKET SHARE ANALYSIS, 2025
- FIGURE 38 HALS MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2023-2025
- FIGURE 39 HALS MARKET: COMPANY EVALUATION MATRIX, KEY PLAYERS, 2025
- FIGURE 40 HALS MARKET: COMPANY FOOTPRINT
- FIGURE 41 HALS MARKET: COMPANY EVALUATION MATRIX, STARTUPS/SMES, 2025
- FIGURE 42 HALS MARKET: BRAND/PRODUCT COMPARISON (1/2)
- FIGURE 43 HALS MARKET: BRAND/PRODUCT COMPARISON (2/2)
- FIGURE 44 HALS MARKET: EV/EBITDA OF KEY MANUFACTURERS
- FIGURE 45 HALS MARKET: ENTERPRISE VALUATION OF KEY PLAYERS
- FIGURE 46 BASF SE: COMPANY SNAPSHOT
- FIGURE 47 SYENSQO SA/NV: COMPANY SNAPSHOT
- FIGURE 48 ADEKA CORPORATION: COMPANY SNAPSHOT
- FIGURE 49 ARKEMA S.A.: COMPANY SNAPSHOT
- FIGURE 50 SONGWON INDUSTRIAL CO., LTD.: COMPANY SNAPSHOT
- FIGURE 51 CLARIANT AG: COMPANY SNAPSHOT
- FIGURE 52 EVERLIGHT CHEMICAL INDUSTRIAL CORPORATION: COMPANY SNAPSHOT
- FIGURE 53 HALS MARKET: RESEARCH DESIGN
- FIGURE 54 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 1 (SUPPLY SIDE): COLLECTIVE REVENUE AND SHARE OF MAJOR PLAYERS
- FIGURE 55 MARKET SIZE ESTIMATION METHODOLOGY: APPROACH 2 BOTTOM-UP (SUPPLY SIDE): COLLECTIVE REVENUE OF ALL PRODUCTS
- FIGURE 56 MARKET SIZE ESTIMATION METHODOLOGY - APPROACH 3 - BOTTOM-UP (DEMAND SIDE)
- FIGURE 57 HALS MARKET: TOP-DOWN APPROACH
- FIGURE 58 MARKET CAGR PROJECTIONS FROM SUPPLY SIDE
- FIGURE 59 MARKET GROWTH PROJECTIONS FROM DEMAND SIDE: DRIVERS AND OPPORTUNITIES
- FIGURE 60 HALS MARKET: DATA TRIANGULATION

 受阻胺光穩定劑市場-2026-2032年全球市場預測
 受阻胺光穩定劑市場規模、佔有率和成長分析:按類型、劑型、應用、終端用戶產業和地區分類-2026-2033年產業預測
 2026-2034年全球受阻胺光穩定劑市場規模、佔有率、趨勢及成長分析報告
 2026年全球受阻胺光穩定劑(HALS)市場報告
 受阻胺光穩定劑市場-全球產業規模、佔有率、趨勢、機會及預測(按類型、應用、最終用途產業、地區和競爭格局分類,2021-2031年)
 受阻胺光穩定劑 (HALS) 市場預測(至 2032 年):按類型、形式、功能、應用、最終用戶和地區進行的全球分析全球受阻胺光穩定劑市場規模(按類型、應用、地區和預測)