

 |
市場調查報告書
商品編碼
2132779
全球行動醫療(mHealth)解決方案市場:按產品、用例、最終用戶和地區分類-預測至2031年mHealth Solutions Market by Offering [Apps (Chronic Care, Mental Health, Women's Health, Medication Management, Fitness, CDS), Devices (Sleep, Drug Delivery)], Use Case (Preventive, Monitoring), End User (Providers, Patients) - Global Forecast to 2031 |
||||||

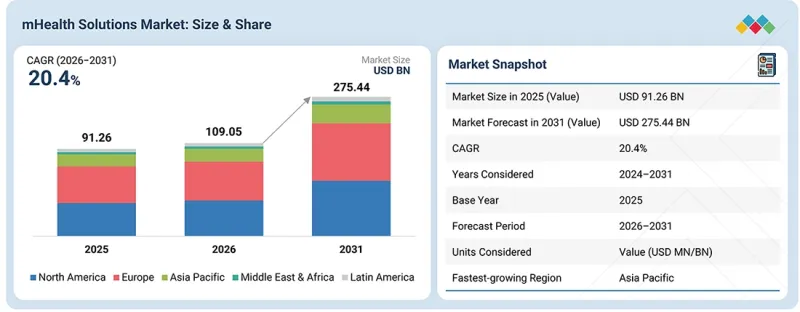
全球行動醫療解決方案市場預計將從 2026 年的 1,090.5 億美元成長到 2031 年的 2,754.4 億美元,預測期內複合年成長率為 20.4%。
政府政策和監管措施正在為行動醫療應用、互聯醫療設備、遠端患者監護、人工智慧醫療軟體和數位醫療基礎設施建立框架,進一步推動行動醫療解決方案的普及。在美國,FDA對行動醫療應用和醫療設備軟體採用基於風險的法規結構,並於2026年發布了關於臨床決策支援軟體和低風險健康技術的指南,為數位醫療開發者提供了更清晰的指南。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按產品/服務、按用例、按最終用戶、按地區 |
| 目標區域 | 北美、歐洲、亞太地區、拉丁美洲、中東和非洲 |
此外,FDA於2026年啟動了TEMPO數位健康設備試驗計畫,旨在促進特定數位健康設備的普及,同時確保患者安全。澳洲數位健康管理局製定了行動醫療應用程式的國家評估框架,以幫助消費者和醫療保健專業人員評估行動健康應用程式的可信度、安全性、易用性和臨床價值。這些措施提高了行動醫療行動醫療程式相關法規的清晰度和可信度,並支援其在整個醫療保健系統中的開發、評估和部署。
這些努力使得行動醫療服務產業在預測期內實現了顯著成長。
隨著醫療保健系統擴大採用技術驅動型模式,實現持續、遠距和居家照護,行動醫療服務正經歷顯著成長。推動這一成長的因素包括慢性病盛行率的上升、對持續患者監測的需求、對居家醫療需求的日益成長,以及能夠將健康資訊傳輸給醫療服務提供者的連網醫療設備的廣泛應用。例如,飛利浦的Care Orchestrator系統使醫療服務提供者能夠遠端監測和管理睡眠呼吸中止症或呼吸系統疾病患者,接收用藥依從性和臨床報告,並優先處理需要介入的患者。
按最終用戶分類,預計到 2025 年,醫療保健提供者將在行動醫療解決方案市場中佔據相當大的佔有率。
從終端用戶的角度來看,行動醫療解決方案市場可細分為患者/消費者、醫療服務提供者、健康保險公司和其他終端用戶。這種細分是由旨在用於病患監測、臨床決策、護理協調和改善醫療服務的數位技術的日益普及所驅動的。醫院、診所和其他醫療服務提供者正擴大將行動醫療應用程式、連網醫療設備和遠端監測服務整合到其臨床工作流程中,以實現對患者數據的持續存取並支持及時干預。慢性病盛行率的上升以及向以價值為導向和居家照護的轉變進一步推動了醫療服務提供者採用行動醫療解決方案。例如,遠端患者監護使醫療服務提供者能夠從血壓計、血糖值儀和脈動式血氧監測儀系統等連網醫療設備接收患者產生的健康數據,並利用這些資訊進行遠端患者管理。
預計亞太地區在預測期內將實現最快成長。
亞太地區預計將成為行動醫療解決方案市場成長最快的地區,這主要得益於醫療保健的快速數位化、行動連線的不斷擴展、慢性病負擔的日益加重以及對遠距醫療和居家照護需求的不斷成長。全部區域政府主導的各項措施正在進一步加強數位醫療生態系統。在中國,政府持續推動「網際網路+醫療健康」模式,透過網路醫院和線上醫療服務,擴大遠距醫療和數位化醫療服務的覆蓋範圍。到2025年,中國的網路醫療健康監管平台將實現省級覆蓋,網路醫院的數量也將顯著成長。政府也積極推廣行動醫療應用、遠距醫療和遠端醫療服務。這些措施正在加強該地區的數位醫療基礎設施,並在行動醫療應用、遠端醫療、遠端患者監護和互聯醫療設備等領域創造發展機會。
大公司
行動醫療解決方案市場的主要參與者包括:荷蘭皇家飛利浦公司(Koninklijke Philips NV)、愛爾蘭美敦力公司(Medtronic)、美國皇家飛利浦公司(Koninklijke Philips NV)、愛爾蘭美敦力公司(Medtronic)、美國雅培公司(Abbott)、美國瑞思邁公司(ResMed)、美國德康醫療公司(Dexcom, Inc.)、美國通用電氣醫療集團(GEGE HealthCareth)、美國德康醫療公司(Dex)這些公司採取了多種策略,例如推出新產品、更新現有產品、拓展業務、夥伴關係、併購,以鞏固其在行動醫療解決方案市場的地位。
調查範圍
本報告分析了行動醫療解決方案市場,並基於產品、應用場景、最終用戶和地區,估算了各細分市場的市場規模和未來成長潛力。報告還分析了影響市場成長的因素(促進因素、限制因素、機會、挑戰等),並評估了相關人員的機會和挑戰。此外,報告也檢視了各細分市場的成長趨勢、前景及其對整體行動醫療解決方案市場的貢獻。報告也提供了五大主要地區各細分市場的收入預測。此外,該報告還對該市場的主要參與者進行了競爭分析,包括公司簡介、產品線、近期發展和關鍵市場策略。
購買本報告的理由
這份報告不僅能幫助現有企業,也能幫助新參與企業和中小企業了解市場趨勢,最終提升市場佔有率。購買這份報告的企業可以利用以下一種或多種策略來鞏固其市場地位。
本報告深入分析了以下幾點:
- 對關鍵促進因素(智慧型手機、平板電腦和其他行動平台的普及率不斷提高;連網型設備和行動醫療應用程式在慢性病管理中的應用日益廣泛;醫療保健服務成本控制;對以患者為中心的醫療保健服務的日益重視;以及對居家醫療服務需求的不斷成長)、阻礙因素(缺乏標準和法規;報銷機制不足)、機會(新興市場採用率的提高;行動平台上行動醫療解決方案的採用率的提高)和挑戰(行動醫療設備和應用程式的專利保護;缺乏資料安全;以及對資料竊取和醫療詐騙的擔憂)的分析,是推動行動醫療解決方案市場成長的因素。
- 產品開發/創新:對行動醫療解決方案市場的未來趨勢、研發活動和軟體發布進行詳細分析。
- 市場開發:有關盈利的新興市場、提供的服務類型、用例、最終用戶和地區的全面資訊。
- 市場多元化:提供有關行動醫療解決方案市場的軟體組合、快速成長地區、最新趨勢和投資機會的全面資訊。
- 競爭評估:主要參與者包括Koninklijke Philips NV(荷蘭)、Medtronic(愛爾蘭)、Abbott(美國)、ResMed(美國)、Dexcom, Inc.(美國)、GE HealthCare(美國)、athenahealth(美國)、Optum(美國)、Teladoc Healthlive (美國)、ACor, Inc.(美國)、ACoradoclive 參與企業(美國)、ACorado, Inc.(美國)、ACoradoclive Health(美國)、ACorado, Inc.(美國)、ACoradoclive Health(美國)、ACorado, Inc.(美國)等。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 參與企業一級/二級/三級市場的策略性舉措。
第5章 產業趨勢
- 波特五力分析
- 總體經濟指標
- 價值鏈分析
- 生態系分析
- 價格分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 美國關稅在2025年的影響概述
第6章:透過採用技術、專利、數位技術和人工智慧實現策略顛覆
- 主要新興技術
- 專利分析
- 未來應用
- 人工智慧/生成式人工智慧對行動醫療解決方案市場的影響
第7章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 實施障礙和內部挑戰
- 來自不同終端使用者的未滿足需求
- 市場盈利
第8章:行動醫療解決方案市場(依產品/服務分類)
- 行動醫療應用
- 連網醫療設備
- 心理健康服務
第9章:行動醫療解決方案市場(按應用場景分類)
- 預防醫學和健康促進
- 篩檢和診斷
- 治療和疾病管理
- 病患監測
- 藥物管理和依從性
- 諮詢和護理協調
- 復健與恢復
- 其他
第10章:行動醫療解決方案市場(按最終用戶分類)
- 病人/消費者
- 醫護人員
- 醫療費用支付方
- 其他
第11章:行動醫療解決方案市場(按地區分類)
- 北美洲
- 北美宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲宏觀經濟展望
- 德國
- 英國
- 法國
- 義大利
- 西班牙
- 其他
- 亞太地區
- 亞太地區宏觀經濟展望
- 中國
- 日本
- 印度
- 澳洲
- 韓國
- 其他
- 拉丁美洲
- 拉丁美洲宏觀經濟展望
- 巴西
- 墨西哥
- 其他
- 中東和非洲
- 中東和非洲宏觀經濟展望
- GCC
- 沙烏地阿拉伯
- 阿拉伯聯合大公國
- 其他海灣合作理事會國家
- 南非
- 其他
第12章 競爭格局
- 主要參與企業的策略/優勢
- 2021-2025年收入分析
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 品牌/產品對比
- 競爭格局
第13章:公司簡介
- 主要參與企業
- KONINKLIJKE PHILIPS NV
- MEDTRONIC
- ABBOTT
- RESMED
- DEXCOM, INC.
- GE HEALTHCARE
- OMRON HEALTHCARE, INC.
- ORACLE
- BOSTON SCIENTIFIC CORPORATION
- SIEMENS HEALTHCARE PRIVATE LIMITED
- OPTUM
- ATHENAHEALTH
- EMPATICA INC.
- TELADOC HEALTH, INC.
- WELLDOC, INC.
- ALIVECOR, INC.
- BIOFOURMIS
- TUNSTALL GROUP
- GARMIN LTD.
- AIRSTRIP TECHNOLOGIES, INC
- 其他公司
- NATURAL CYCLES NORDIC AB
- SIDEKICK HEALTH
- BUOY HEALTH, INC.
- VIASUALDX
- FIMO HEALTH
第14章調查方法
第15章附錄
The global mHealth solutions market is forecast to reach USD 275.44 billion by 2031, up from USD 109.05 billion in 2026, at a CAGR of 20.4% over the forecast period. Government policies and regulatory initiatives increasingly support the adoption of mHealth solutions by establishing frameworks for mobile medical applications, connected medical devices, remote patient monitoring, AI-enabled healthcare software, and digital health infrastructure. In the US, the FDA applies a risk-based regulatory framework to mobile medical applications and device software, while recent 2026 guidance on clinical decision support software and low-risk wellness technologies provides greater clarity for digital health developers.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | Offering, Use Case, and End User |
| Regions covered | North America, Europe, Asia Pacific, Latin America, and Middle East & Africa |
In addition, the FDA launched the TEMPO Digital Health Devices Pilot in 2026 to promote access to certain digital health devices while maintaining patient safety requirements. The Australian Digital Health Agency has developed a national Assessment Framework for mHealth Apps to help consumers and healthcare professionals assess the credibility, safety, usability, and clinical value of mobile health applications. These initiatives provide greater regulatory clarity and confidence around mHealth applications, supporting their development, evaluation, and adoption across the healthcare system.
By offering, the mHealth services segment is growing at a significant rate during the forecast period.
mHealth services are experiencing significant growth as healthcare systems increasingly adopt technology-enabled models for continuous, remote, and home-based care. This expansion is driven by the growing prevalence of chronic diseases, the need for continuous patient monitoring, rising demand for home healthcare, and the increasing use of connected medical devices that transmit health information to healthcare providers. For example, Philips' Care Orchestrator enables healthcare providers to remotely monitor and manage patients with sleep apnea and respiratory conditions, receive adherence and clinical reports, and prioritize patients who require intervention.
By end user, the healthcare providers segment held a significant share of the MHealth solutions market in 2025.
By end user, the mHealth solutions market is segmented into patients/consumers, healthcare providers, healthcare payers, and other end users. This segmentation is driven by the growing adoption of digital technologies to improve patient monitoring, clinical decision-making, care coordination, and healthcare delivery. Hospitals, clinics, and other healthcare providers are increasingly integrating mHealth applications, connected medical devices, and remote monitoring services into clinical workflows to enable continuous access to patient data and support timely interventions. The rising prevalence of chronic diseases and the shift toward value-based and home-based care are further encouraging healthcare providers to adopt mHealth solutions. For example, remote patient monitoring enables providers to receive patient-generated health data from connected devices such as blood pressure monitors, glucose monitors, and pulse oximeters, and to use this information to manage patients remotely.
Asia Pacific is expected to register the fastest growth during the forecast period.
Asia Pacific is expected to be the fastest-growing region in the mHealth solutions market, supported by rapid digitalization of healthcare, expanding mobile connectivity, rising chronic disease burden, and increasing demand for remote and home-based care. Government initiatives across the region are further strengthening the digital-health ecosystem. In China, the government continues to expand the "Internet + Healthcare" model, with internet hospitals and online medical services increasing access to remote consultations and digitally enabled care. By 2025, China's internet-healthcare regulatory platform had achieved provincial-level coverage, and the number of internet hospitals had increased significantly. The government is also promoting mobile medical applications, remote consultations, and connected healthcare services, including through the "Broadband Network + Healthy Rural Areas" pilot, which included 117 projects, of which 37 focused on remote medical services. These initiatives are strengthening the region's digital-health infrastructure and creating opportunities for mHealth applications, telehealth, remote patient monitoring, and connected medical devices.
The break-down of primary participants is as mentioned below:
- By Company Type - Tier 1: 32%, Tier 2: 44%, and Tier 3: 24%
- By Designation - Directors: 30%, Manager: 34%, and Others: 36%
- By Region - North America: 40%, Europe: 28%, Asia Pacific: 20%, Latin America: 7% and Middle East & Africa: 5%
Key Players
The prominent players operating in the mHealth solutions market include Koninklijke Philips N.V. (Netherlands), Medtronic (Ireland), Abbott (US), ResMed (US), Dexcom, Inc. (US), GE HealthCare (US), athenahealth (US), Optum (US), among others. These companies adopted strategies such as product launches, product updates, expansions, partnerships, collaborations, and mergers & acquisitions to strengthen their presence in the mHealth solutions market.
Research Coverage
The report analyzes the mHealth solutions market and estimates the market size and future growth potential of various segments based on offering, use case, end user, and region. The report also analyzes factors (such as drivers, restraints, opportunities, and challenges) affecting market growth. It evaluates opportunities and challenges for market stakeholders. The report also studies micro-markets with respect to their growth trends, prospects, and contributions to the total mHealth solutions market. The report forecasts the revenue of the market segments with respect to five major regions. The report also provides a competitive analysis of the key players in this market, along with their company profiles, product offerings, recent developments, and key market strategies.
Reasons to Buy the Report
This report will help established firms as well as new entrants and smaller firms gauge the pulse of the market, which, in turn, would help them garner a greater share of the market. Firms purchasing the report could use one or more of the following strategies to strengthen their positions in the market.
This report provides insights into:
- Analysis of key drivers (increasing penetration of smartphones, tablets, and other mobile platforms, increasing utilization of connected devices and mHealth apps to manage chronic diseases, cost containment in healthcare delivery, rising focus on patient-centric healthcare delivery, increasing demand for home healthcare services), restraints (lack of standards & regulations and sufficient reimbursement), opportunities (Growing adoption across emerging markets, growing adoption of mHealth solutions in mobile platforms), challenges (patent protection for mHealth devices and app, lack of data security and concerns regarding data theft and healthcare fraud) are factors contributing the growth of the mHealth solutions market.
- Product Development/Innovation: Detailed insights into upcoming trends, research & development activities, and software launches in the mHealth solutions market
- Market Development: Comprehensive information on lucrative emerging markets, type of offering, use case, end user, and region
- Market Diversification: Exhaustive information about software portfolios, growing geographies, recent developments, and investments in mHealth solutions market
- Competitive Assessment: In-depth assessment of market share, growth strategies, product offerings, company evaluation quadrant, and capabilities of leading players in the global mHealth solutions market, such as Koninklijke Philips N.V. (Netherlands), Medtronic (Ireland), Abbott (US), ResMed (US), Dexcom, Inc. (US), GE HealthCare (US), athenahealth (US), Optum (US), Teladoc Health (US), AliveCor, Inc. (US), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.4 LIMITATIONS
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 MHEALTH SOLUTIONS MARKET OVERVIEW
- 3.2 MHEALTH SOLUTIONS MARKET, BY OFFERING & REGION
- 3.3 MHEALTH SOLUTIONS MARKET: GEOGRAPHIC SNAPSHOT
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing penetration of smartphones, tablets, and other mobile platforms
- 4.2.1.2 Rising focus on patient-centric healthcare delivery
- 4.2.1.3 Rapid adoption of wearables expands connected mHealth ecosystems
- 4.2.1.4 Chronic disease burden drives demand for remote monitoring and connected devices
- 4.2.2 RESTRAINTS
- 4.2.2.1 Complexity of regulatory landscape
- 4.2.2.2 Fragmentation of mHealth ecosystem
- 4.2.2.3 Interoperability constraints
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 AI and predictive analytics expand mHealth capabilities
- 4.2.3.2 Growing adoption across emerging markets
- 4.2.3.3 Strategic partnerships and collaborations among healthcare companies and mHealth providers
- 4.2.3.4 Telehealth growth expands mobile care delivery
- 4.2.4 CHALLENGES
- 4.2.4.1 Reimbursement barriers restrict wider mHealth adoption
- 4.2.4.2 Concerns associated with data security
- 4.2.4.3 Rapid Technology Evolution Increases mHealth Development Complexity
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL HEALTHCARE IT INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 INDICATIVE PRICE FOR MHEALTH SOLUTIONS, BY END USER (2025)
- 5.5.2 INDICATIVE PRICE FOR MHEALTH SOLUTIONS MARKET, BY REGION (2025)
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 CASE STUDY ANALYSIS
- 5.9.1 CASE 1: CASE STUDY 1: CLINICAS DEL AZUCAR (CDA)
- 5.9.2 CASE STUDY 2: NOVA HOSPITAL & ENOVACOM
- 5.9.3 CASE STUDY 3: APPLE & NHS TEAMS
- 5.10 IMPACT OF 2025 US TARIFF - OVERVIEW
- 5.10.1 INTRODUCTION
- 5.10.2 KEY TARIFF RATES
- 5.10.3 PRICE IMPACT ANALYSIS
- 5.10.4 IMPACT ON COUNTRY/REGION
- 5.10.4.1 US
- 5.10.4.2 Europe
- 5.10.4.3 Asia Pacific
- 5.10.5 IMPACT ON END USERS
- 5.10.5.1 Healthcare providers
- 5.10.5.2 Healthcare payers
- 5.10.5.3 Patients and consumers
- 5.10.5.4 Other end users (Academic institutes, research centers, government bodies, etc.)
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 AI AND MACHINE LEARNING
- 6.1.2 5G/6G CONNECTIVITY
- 6.1.3 DIGITAL BIOMARKERS
- 6.1.4 COMPLEMENTARY TECHNOLOGIES
- 6.1.5 CONNECTED MEDICAL DEVICES
- 6.1.6 CLOUD COMPUTING
- 6.1.7 TELEMEDICINE PLATFORMS
- 6.1.8 ADJACENT TECHNOLOGIES
- 6.1.8.1 Precision medicine
- 6.1.8.2 Clinical decision support systems
- 6.1.8.3 Healthcare data analytics
- 6.2 PATENT ANALYSIS
- 6.2.1 PATENT PUBLICATION TRENDS FOR THE MHEALTH SOLUTIONS
- 6.2.2 INSIGHTS: JURISDICTION AND TOP APPLICANT ANALYSIS
- 6.3 FUTURE APPLICATIONS
- 6.3.1 AI-POWERED PREDICTIVE HEALTH MONITORING
- 6.3.2 PERSONALIZED DIGITAL HEALTH COACHING
- 6.3.3 CONTINUOUS REMOTE PATIENT MONITORING
- 6.3.4 AI-ENABLED EARLY DISEASE DETECTION
- 6.3.5 MOBILE MEDICATION ADHERENCE AND MANAGEMENT
- 6.4 IMPACT OF AI/GEN AI ON MHEALTH SOLUTIONS MARKET
- 6.4.1 INTRODUCTION
- 6.4.2 MARKET POTENTIAL OF AI/GEN AI IN MHEALTH SOLUTIONS MARKET
- 6.4.3 CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION
- 6.4.3.1 Cottage health expands AI-assisted virtual care and patient safety platform enterprise-wide
- 6.4.3.2 Apollo Hospitals deploys AI-enabled connected care across healthcare continuum
- 6.4.4 IMPACT OF AI/GEN AI ON INTERCONNECTED AND ADJACENT ECOSYSTEMS
- 6.4.4.1 AI-powered symptom assessment & triage
- 6.4.4.2 Predictive health analytics
- 6.4.4.3 Conversational health assistants
- 6.4.4.4 Medication & treatment support
- 6.4.5 USER READINESS AND IMPACT ASSESSMENT
- 6.4.5.1 User readiness
- 6.4.5.1.1 Healthcare providers
- 6.4.5.1.2 Healthcare payers
- 6.4.5.1.3 Patients/Consumers
- 6.4.5.2 Impact assessment
- 6.4.5.2.1 User A: Healthcare providers
- 6.4.5.2.1.1 Implementation
- 6.4.5.2.1.2 Impact
- 6.4.5.2.2 User B: Healthcare payers
- 6.4.5.2.2.1 Implementation
- 6.4.5.2.2.2 Impact
- 6.4.5.2.3 User B: Patients/Consumers
- 6.4.5.2.3.1 Implementation
- 6.4.5.2.3.2 Impact
- 6.4.5.2.1 User A: Healthcare providers
- 6.4.5.1 User readiness
- 6.4.6 REGULATORY BODIES, GOVERNMENT AGENCIES, & OTHER ORGANIZATIONS
- 6.4.7 REGULATORY ANALYSIS
7 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 7.1 INTRODUCTION
- 7.2 DECISION-MAKING PROCESS
- 7.3 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 7.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.3.2 BUYING CRITERIA
- 7.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 7.5 UNMET NEEDS FROM VARIOUS END USERS
- 7.5.1 UNMET NEEDS
- 7.5.2 END USER EXPECTATIONS
- 7.6 MARKET PROFITABILITY
8 MHEALTH SOLUTIONS MARKET, BY OFFERING
- 8.1 INTRODUCTION
- 8.2 MHEALTH APPS
- 8.2.1 GROWING ADOPTION FOR PERSONALIZED AND CONNECTED HEALTHCARE TO DRIVE SEGMENT
- 8.2.2 CHRONIC CARE MANAGEMENT APPS
- 8.2.2.1 Increasing need for continuous, personalized chronic care management to boost demand
- 8.2.3 MENTAL & BEHAVIORAL HEALTH APPS
- 8.2.3.1 Growing demand for accessible and convenient mental healthcare to drive segment
- 8.2.4 GENERAL HEALTH & FITNESS APPS
- 8.2.4.1 Focus on personalized health, fitness, and wellness management to propel segment
- 8.2.5 MEDICATION MANAGEMENT & ADHERENCE APPS
- 8.2.5.1 Segment driven by need for improved medication adherence and treatment management
- 8.2.6 WOMEN'S HEALTH APPS
- 8.2.6.1 Rapid adoption of mobile technologies for personalized women's health management
- 8.2.7 DIAGNOSTIC & SYMPTOM CHECKER APPS
- 8.2.7.1 Increasing need for convenient digital health assessment and diagnostic support to drive segment
- 8.2.8 PATIENT HEALTH RECORDS APPS/PATIENT PORTAL APPS
- 8.2.8.1 Growing need for accessible and connected patient health information to boost market
- 8.2.9 CLINICAL DECISION SUPPORT APPS
- 8.2.9.1 Rapid adoption of medical applications for clinical monitoring and decision support to drive segment
- 8.2.10 OTHER HEALTHCARE APPS
- 8.2.10.1 High demand for digital healthcare information and patient engagement to grow market
- 8.3 CONNECTED MEDICAL DEVICES
- 8.3.1 ADVANCING CONNECTED TECHNOLOGIES FOR CONTINUOUS AND PERSONALIZED HEALTH MONITORING TO DRIVE MARKET
- 8.3.2 VITAL SIGNS MONITORING DEVICES
- 8.3.2.1 Expanding role of connected monitoring in continuous patient assessment to boost segment
- 8.3.3 SLEEP MONITORING DEVICES
- 8.3.3.1 Advancing connected technologies for sleep health management
- 8.3.4 MULTIPARAMETER & REMOTE PATIENT MONITORING DEVICES
- 8.3.4.1 Increasing integration of multiparameter monitoring across care settings to boost market
- 8.3.5 FETAL & MATERNAL MONITORING DEVICES
- 8.3.5.1 Enhanced maternal and fetal care through wireless monitoring to drive segment
- 8.3.6 NEUROLOGICAL MONITORING DEVICES
- 8.3.6.1 Segment driven by advances in connected technologies for neurological monitoring
- 8.3.7 SMART INHALERS & DRUG DELIVERY DEVICES
- 8.3.7.1 Improved medication management through connected drug delivery to boost market
- 8.3.8 OTHER CONNECTED MEDICAL DEVICES
- 8.3.8.1 Broadening applications of connected devices in specialized healthcare
- 8.4 MHEALTH SERVICES
- 8.4.1 EXPANDING ACCESS TO CONNECTED AND PATIENT-CENTRIC HEALTHCARE SERVICES TO BOOST MARKET
- 8.4.2 REMOTE PATIENT MONITORING SERVICES
- 8.4.2.1 Extending clinical oversight beyond traditional care settings - key driver
- 8.4.3 TELEHEALTH SERVICES
- 8.4.3.1 Broad access to virtual and on-demand healthcare to boost demand
- 8.4.4 DIGITAL DISEASE MANAGEMENT SERVICES
- 8.4.4.1 Shifting chronic disease management toward continuous digital care
- 8.4.5 OTHERS
- 8.4.5.1 Connected care strengthened through implementation, support, and digital rehabilitation
9 MHEALTH SOLUTIONS MARKET, BY USE CASE
- 9.1 INTRODUCTION
- 9.2 PREVENTIVE CARE & WELLNESS
- 9.2.1 AI AND WEARABLES DRIVE PREVENTIVE MHEALTH ADOPTION
- 9.3 SCREENING & DIAGNOSIS
- 9.3.1 MOBILE AND AI-ENABLED TOOLS EXPANDING ACCESS TO EARLY SCREENING & DIAGNOSIS
- 9.4 TREATMENT & DISEASE MANAGEMENT
- 9.4.1 CONNECTED DEVICES AND DIGITAL THERAPEUTICS STRENGTHENING MHEALTH-BASED DISEASE MANAGEMENT
- 9.5 PATIENT MONITORING
- 9.5.1 WEARABLES AND REMOTE MONITORING ENABLE CONTINUOUS PATIENT OVERSIGHT
- 9.6 MEDICATION MANAGEMENT & ADHERENCE
- 9.6.1 MOBILE PLATFORMS AND DIGITAL TOOLS IMPROVING MEDICATION ADHERENCE
- 9.7 CONSULTING & CARE COORDINATION
- 9.7.1 DIGITAL CONNECTIVITY ENABLES ENHANCED COORDINATED CARE DELIVERY
- 9.8 REHABILITATION & RECOVERY
- 9.8.1 DIGITAL REHABILITATION EXTENDS RECOVERY BEYOND TRADITIONAL THERAPY SETTINGS
- 9.9 OTHERS
- 9.9.1 MOBILE HEALTH EXPANDS POPULATION-LEVEL HEALTH EDUCATION AND AWARENESS
10 MHEALTH SOLUTIONS MARKET, BY END USER
- 10.1 INTRODUCTION
- 10.2 PATIENTS/CONSUMERS
- 10.2.1 PERSONALIZED AND CONVENIENT HEALTHCARE TO LEAD TO MARKET GROWTH
- 10.3 HEALTHCARE PROVIDERS
- 10.3.1 HEALTHCARE PROVIDERS INTEGRATING MHEALTH INTO CONNECTED CARE DELIVERY
- 10.4 HEALTHCARE PAYERS
- 10.4.1 LEVERAGING MHEALTH TO IMPROVE OUTCOMES AND MANAGE HEALTHCARE COSTS
- 10.5 OTHER END USERS
- 10.5.1 SCALED MHEALTH FOR POPULATION-LEVEL HEALTHCARE TO DRIVE SEGMENT
11 MHEALTH SOLUTIONS MARKET, BY REGION
- 11.1 INTRODUCTION
- 11.2 NORTH AMERICA
- 11.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 11.2.2 US
- 11.2.2.1 Market driven by RPM and telehealth expansion
- 11.2.3 CANADA
- 11.2.3.1 Market driven by digital adoption and interoperability
- 11.3 EUROPE
- 11.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 11.3.2 GERMANY
- 11.3.2.1 DiGA reimbursement and digital health integration to drive market
- 11.3.3 UK
- 11.3.3.1 Market driven by NHS digitalization and AI adoption
- 11.3.4 FRANCE
- 11.3.4.1 Market driven by telemonitoring and digital health infrastructure
- 11.3.5 ITALY
- 11.3.5.1 Market driven by PNRR, telemedicine, and EHR expansion
- 11.3.6 SPAIN
- 11.3.6.1 Rising funding for digital health plans to boost market
- 11.3.7 REST OF EUROPE
- 11.4 ASIA PACIFIC
- 11.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 11.4.2 CHINA
- 11.4.2.1 Market driven by internet healthcare and AI-enabled care
- 11.4.3 JAPAN
- 11.4.3.1 Rising geriatric population and subsequent rise in preventive care to drive market
- 11.4.4 INDIA
- 11.4.4.1 Government initiatives and digital health to drive market growth
- 11.4.5 AUSTRALIA
- 11.4.5.1 Growing remote monitoring and connected health records expansion to drive market
- 11.4.6 SOUTH KOREA
- 11.4.6.1 Strategic partnerships and AI innovations accelerating mHealth adoption
- 11.4.7 REST OF ASIA PACIFIC
- 11.5 LATIN AMERICA
- 11.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 11.5.2 BRAZIL
- 11.5.2.1 Market driven by SUS digitalization and connected care
- 11.5.3 MEXICO
- 11.5.3.1 Market driven by AI-enabled chronic care
- 11.5.4 REST OF LATIN AMERICA
- 11.6 MIDDLE EAST & AFRICA
- 11.7 MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
- 11.7.1 GCC
- 11.7.1.1 Market driven by virtual hospitals and AI-enabled care
- 11.7.2 SAUDI ARABIA
- 11.7.2.1 Expanding connected healthcare ecosystem to boost market
- 11.7.3 UAE
- 11.7.3.1 Connected records and smart health apps to boost market
- 11.7.4 REST OF GCC
- 11.7.4.1 Strengthening of connected healthcare ecosystems through digital health transformation to propel market
- 11.7.5 SOUTH AFRICA
- 11.7.5.1 Market driven by mobile health and digital public healthcare
- 11.7.6 REST OF MIDDLE EAST & AFRICA
- 11.7.1 GCC
12 COMPETITIVE LANDSCAPE
- 12.1 INTRODUCTION
- 12.2 KEY PLAYER STRATEGY/RIGHT TO WIN
- 12.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN MHEALTH SOLUTIONS MARKET
- 12.3 REVENUE ANALYSIS, 2021-2025
- 12.4 MARKET SHARE ANALYSIS, 2025
- 12.4.1 RANKING OF KEY MARKET PLAYERS
- 12.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 12.5.1 STARS
- 12.5.2 EMERGING LEADERS
- 12.5.3 PERVASIVE PLAYERS
- 12.5.4 PARTICIPANTS
- 12.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 12.5.5.1 Company footprint
- 12.5.5.2 Regional footprint
- 12.5.5.3 Offering footprint
- 12.5.5.4 Use case footprint
- 12.5.5.5 End user footprint
- 12.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 12.6.1 PROGRESSIVE COMPANIES
- 12.6.2 RESPONSIVE COMPANIES
- 12.6.3 DYNAMIC COMPANIES
- 12.6.4 STARTING BLOCKS
- 12.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 12.6.5.1 Detailed list of key startups/SMEs
- 12.6.5.2 Company footprint (startups/SMEs)
- 12.7 COMPANY VALUATION AND FINANCIAL METRICS
- 12.7.1 FINANCIAL METRICS
- 12.7.2 COMPANY VALUATION
- 12.8 BRAND/PRODUCT COMPARISON
- 12.9 COMPETITIVE SCENARIO
- 12.9.1 PRODUCT/SERVICE LAUNCHES & APPROVALS
- 12.9.2 DEALS
- 12.9.3 OTHER DEVELOPMENTS
13 COMPANY PROFILES
- 13.1 KEY PLAYERS
- 13.1.1 KONINKLIJKE PHILIPS N.V.
- 13.1.1.1 Business overview
- 13.1.1.2 Products & services offered
- 13.1.1.3 Recent developments
- 13.1.1.3.1 Product/Service launches & approvals
- 13.1.1.3.2 Deals
- 13.1.1.3.3 Expansions
- 13.1.1.3.4 Other developments
- 13.1.1.4 MnM view
- 13.1.1.4.1 Right to win
- 13.1.1.4.2 Strategic choices
- 13.1.1.4.3 Weaknesses & competitive threats
- 13.1.2 MEDTRONIC
- 13.1.2.1 Business overview
- 13.1.2.2 Products & services offered
- 13.1.2.3 Recent developments
- 13.1.2.3.1 Product/Service launches & approvals
- 13.1.2.3.2 Deals
- 13.1.2.4 MnM view
- 13.1.2.4.1 Right to win
- 13.1.2.4.2 Strategic choices
- 13.1.2.4.3 Weaknesses & competitive threats
- 13.1.3 ABBOTT
- 13.1.3.1 Business overview
- 13.1.3.2 Products & services offered
- 13.1.3.3 Recent developments
- 13.1.3.3.1 Product/Service launches & approvals
- 13.1.3.3.2 Deals
- 13.1.3.4 MnM view
- 13.1.3.4.1 Right to win
- 13.1.3.4.2 Strategic choices
- 13.1.3.4.3 Weaknesses & competitive threats
- 13.1.4 RESMED
- 13.1.4.1 Business overview
- 13.1.4.2 Products & services offered
- 13.1.4.3 Recent developments
- 13.1.4.3.1 Product/Service launches & approvals
- 13.1.4.3.2 Deals
- 13.1.4.4 MnM view
- 13.1.4.4.1 Right to win
- 13.1.4.4.2 Strategic choices
- 13.1.4.4.3 Weaknesses & competitive threats
- 13.1.5 DEXCOM, INC.
- 13.1.5.1 Business overview
- 13.1.5.2 Products & services offered
- 13.1.5.3 Recent developments
- 13.1.5.3.1 Product/Service launches & approvals
- 13.1.5.3.2 Deals
- 13.1.5.4 MnM view
- 13.1.5.4.1 Right to win
- 13.1.5.4.2 Strategic choices
- 13.1.5.4.3 Weaknesses & competitive threats
- 13.1.6 GE HEALTHCARE
- 13.1.6.1 Business overview
- 13.1.6.2 Products & services offered
- 13.1.6.3 Recent developments
- 13.1.6.3.1 Product/Service launches & approvals
- 13.1.6.3.2 Deals
- 13.1.6.3.3 Other developments
- 13.1.7 OMRON HEALTHCARE, INC.
- 13.1.7.1 Business overview
- 13.1.7.2 Products & services offered
- 13.1.7.3 Recent developments
- 13.1.7.3.1 Product/Service launches & approvals
- 13.1.7.4 Recent developments
- 13.1.7.4.1 Deals
- 13.1.8 ORACLE
- 13.1.8.1 Business overview
- 13.1.8.2 Products & services offered
- 13.1.8.3 Recent developments
- 13.1.8.3.1 Product/Service launches & approvals
- 13.1.8.3.2 Deals
- 13.1.8.3.3 Expansions
- 13.1.9 BOSTON SCIENTIFIC CORPORATION
- 13.1.9.1 Business overview
- 13.1.9.2 Products & services offered
- 13.1.9.3 Recent developments
- 13.1.9.3.1 Product/Service launches & approvals
- 13.1.9.4 Recent developments
- 13.1.9.4.1 Deals
- 13.1.10 SIEMENS HEALTHCARE PRIVATE LIMITED
- 13.1.10.1 Business overview
- 13.1.10.2 Products & services offered
- 13.1.10.3 Recent developments
- 13.1.10.3.1 Product/Service launches & approvals
- 13.1.10.3.2 Expansions
- 13.1.11 OPTUM
- 13.1.11.1 Business overview
- 13.1.11.2 Products & services offered
- 13.1.11.3 Recent developments
- 13.1.11.3.1 Deals
- 13.1.12 ATHENAHEALTH
- 13.1.12.1 Business overview
- 13.1.12.2 Products & services offered
- 13.1.12.3 Recent developments
- 13.1.12.3.1 Product/Service launches & approvals
- 13.1.12.3.2 Deals, January 2023-July 2026
- 13.1.13 EMPATICA INC.
- 13.1.13.1 Business overview
- 13.1.13.2 Products & services offered
- 13.1.13.3 Recent developments
- 13.1.13.3.1 Product/Service launches & approvals
- 13.1.13.3.2 Deals
- 13.1.13.3.3 Expansions
- 13.1.14 TELADOC HEALTH, INC.
- 13.1.14.1 Business overview
- 13.1.14.2 Products & services offered
- 13.1.14.3 Recent developments
- 13.1.14.3.1 Product/Service launches & approvals
- 13.1.14.3.2 Deals
- 13.1.15 WELLDOC, INC.
- 13.1.15.1 Business overview
- 13.1.15.2 Products & services offered
- 13.1.15.3 Recent developments
- 13.1.15.3.1 Product/Service launches & approvals
- 13.1.15.3.2 Deals
- 13.1.16 ALIVECOR, INC.
- 13.1.16.1 Business overview
- 13.1.16.2 Products & services offered
- 13.1.16.3 Recent developments
- 13.1.16.3.1 Product/Service launches & approvals
- 13.1.16.3.2 Deals
- 13.1.17 BIOFOURMIS
- 13.1.17.1 Business overview
- 13.1.17.2 Products & services offered
- 13.1.17.3 Recent developments
- 13.1.17.3.1 Deals
- 13.1.18 TUNSTALL GROUP
- 13.1.18.1 Business overview
- 13.1.18.2 Products & services offered
- 13.1.19 GARMIN LTD.
- 13.1.19.1 Business overview
- 13.1.19.2 Products & services offered
- 13.1.19.3 Recent developments
- 13.1.19.3.1 Product/Service launches & approvals
- 13.1.19.3.2 Deals
- 13.1.20 AIRSTRIP TECHNOLOGIES, INC
- 13.1.20.1 Business overview
- 13.1.20.2 Products & services offered
- 13.1.20.3 Recent developments
- 13.1.20.3.1 Product/Service launches & approvals
- 13.1.20.3.2 Deals
- 13.1.1 KONINKLIJKE PHILIPS N.V.
- 13.2 OTHER PLAYERS
- 13.2.1 NATURAL CYCLES NORDIC AB
- 13.2.2 SIDEKICK HEALTH
- 13.2.3 BUOY HEALTH, INC.
- 13.2.4 VIASUALDX
- 13.2.5 FIMO HEALTH
14 RESEARCH METHODOLOGY
- 14.1 RESEARCH DATA
- 14.1.1 SECONDARY DATA
- 14.1.1.1 Key data from secondary sources
- 14.1.2 PRIMARY DATA
- 14.1.2.1 Key data from primary sources
- 14.1.2.2 Breakdown of primary sources
- 14.1.1 SECONDARY DATA
- 14.2 MARKET SIZE ESTIMATION
- 14.3 MARKET SIZE ESTIMATION
- 14.4 MARKET BREAKDOWN DATA TRIANGULATION
- 14.5 MARKET SHARE ESTIMATION
- 14.6 STUDY ASSUMPTIONS
- 14.7 RESEARCH LIMITATIONS
- 14.7.1 METHODOLOGY-RELATED LIMITATIONS
- 14.8 RISK ASSESSMENT
15 APPENDIX
- 15.1 DISCUSSION GUIDE
- 15.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 15.3 CUSTOMIZATION OPTIONS
- 15.4 RELATED REPORTS
- 15.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES
- TABLE 2 MHEALTH SOLUTIONS MARKET: IMPACT ANALYSIS
- TABLE 3 MHEALTH SOLUTIONS MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 4 MHEALTH SOLUTIONS MARKET: ROLE IN ECOSYSTEM
- TABLE 5 INDICATIVE PRICE FOR MHEALTH SOLUTIONS, BY END USER (2025)
- TABLE 6 INDICATIVE PRICE FOR MHEALTH SOLUTIONS, BY REGION (2025)
- TABLE 7 MHEALTH SOLUTIONS MARKET: KEY CONFERENCES & EVENTS, 2026-2027
- TABLE 8 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 9 JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR MHEALTH SOLUTIONS MARKET
- TABLE 10 MHEALTH SOLUTIONS MARKET: KEY PATENTS/PATENT APPLICATIONS
- TABLE 11 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 12 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 13 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 NORTH AMERICA: REGULATORY ANALYSIS
- TABLE 17 EUROPE: REGULATORY ANALYSIS
- TABLE 18 ASIA PACIFIC: REGULATORY ANALYSIS
- TABLE 19 MIDDLE EAST & AFRICA: REGULATORY ANALYSIS
- TABLE 20 LATIN AMERICA: REGULATORY ANALYSIS
- TABLE 21 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF TOP THREE END USERS (%)
- TABLE 22 KEY BUYING CRITERIA FOR TOP THREE END USERS
- TABLE 23 UNMET NEEDS IN MHEALTH SOLUTIONS MARKET
- TABLE 24 END USER EXPECTATIONS IN MHEALTH SOLUTIONS MARKET
- TABLE 25 MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 26 MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 27 MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 28 MHEALTH SOLUTIONS MARKET FOR CHRONIC CARE MANAGEMENT APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 29 MHEALTH SOLUTIONS MARKET FOR MENTAL & BEHAVIORAL HEALTH APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 30 MHEALTH SOLUTIONS MARKET FOR GENERAL HEALTH & FITNESS APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 31 MHEALTH SOLUTIONS MARKET FOR MEDICATION MANAGEMENT & ADHERENCE APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 32 MHEALTH SOLUTIONS MARKET FOR WOMEN'S HEALTH APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 33 MHEALTH SOLUTIONS MARKET FOR DIAGNOSTIC & SYMPTOM CHECKER APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 34 MHEALTH SOLUTIONS MARKET FOR PATIENT HEALTH RECORDS APPS/PATIENT PORTAL APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 35 MHEALTH SOLUTIONS MARKET FOR CLINICAL DECISION SUPPORT APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 36 MHEALTH SOLUTIONS MARKET FOR OTHER HEALTHCARE APPS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 37 MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 38 MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 39 MHEALTH SOLUTIONS MARKET FOR VITAL SIGNS MONITORING DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 40 MHEALTH SOLUTIONS MARKET FOR SLEEP MONITORING DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 41 MHEALTH SOLUTIONS MARKET FOR MULTIPARAMETER & REMOTE PATIENT MONITORING DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 42 MHEALTH SOLUTIONS MARKET FOR FETAL & MATERNAL MONITORING DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 43 MHEALTH SOLUTIONS MARKET FOR NEUROLOGICAL MONITORING DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 44 MHEALTH SOLUTIONS MARKET FOR SMART INHALERS & DRUG DELIVERY DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 45 MHEALTH SOLUTIONS MARKET FOR OTHER CONNECTED MEDICAL DEVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 46 MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 47 MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 48 MHEALTH SOLUTIONS MARKET FOR REMOTE PATIENT MONITORING SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 49 MHEALTH SOLUTIONS MARKET FOR TELEHEALTH SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 50 MHEALTH SOLUTIONS MARKET FOR DIGITAL DISEASE MANAGEMENT SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 51 MHEALTH SOLUTIONS MARKET FOR OTHER SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 52 MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 53 MHEALTH SOLUTIONS MARKET FOR PREVENTIVE CARE & WELLNESS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 54 MHEALTH SOLUTIONS MARKET FOR SCREENING & DIAGNOSIS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 55 MHEALTH SOLUTIONS MARKET FOR TREATMENT & DISEASE MANAGEMENT, BY REGION, 2024-2031 (USD MILLION)
- TABLE 56 MHEALTH SOLUTIONS MARKET FOR PATIENT MONITORING, BY REGION, 2024-2031 (USD MILLION)
- TABLE 57 MHEALTH SOLUTIONS MARKET FOR MEDICATION MANAGEMENT & ADHERENCE, BY REGION, 2024-2031 (USD MILLION)
- TABLE 58 MHEALTH SOLUTIONS MARKET FOR CONSULTING & CARE COORDINATION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 59 MHEALTH SOLUTIONS MARKET FOR REHABILITATION & RECOVERY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 60 MHEALTH SOLUTIONS MARKET FOR OTHER USE CASES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 61 MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 62 MHEALTH SOLUTIONS MARKET FOR PATIENTS/CONSUMERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 63 MHEALTH SOLUTIONS MARKET FOR HEALTHCARE PROVIDERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 64 MHEALTH SOLUTIONS MARKET FOR HEALTHCARE PAYERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 65 MHEALTH SOLUTIONS MARKET FOR OTHER END USERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 66 MHEALTH SOLUTIONS MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 67 NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 68 NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 69 NORTH AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 71 NORTH AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 72 NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 73 NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 74 US: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 75 US: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 76 US: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 77 US: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 78 US: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 79 US: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 80 CANADA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 81 CANADA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 82 CANADA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 83 CANADA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 84 CANADA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 85 CANADA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 86 EUROPE: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 87 EUROPE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 88 EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 89 EUROPE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 90 EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 91 EUROPE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 92 EUROPE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 93 GERMANY: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 94 GERMANY: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 95 GERMANY: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 96 GERMANY: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 97 GERMANY: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 98 GERMANY: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 99 UK: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 100 UK: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 101 UK: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 102 UK: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 103 UK: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 104 UK: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 105 FRANCE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 106 FRANCE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 107 FRANCE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 108 FRANCE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 109 FRANCE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 110 FRANCE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 111 ITALY: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 112 ITALY: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 113 ITALY: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 114 ITALY: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 115 ITALY: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 116 ITALY: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 117 SPAIN: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 118 SPAIN: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 119 SPAIN: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 120 SPAIN: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 121 SPAIN: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 122 SPAIN: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 123 REST OF EUROPE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 124 REST OF EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 125 REST OF EUROPE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 126 REST OF EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 127 REST OF EUROPE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 128 REST OF EUROPE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 129 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 130 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 131 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 132 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 133 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 134 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 135 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 136 CHINA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 137 CHINA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 138 CHINA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 139 CHINA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 140 CHINA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 141 CHINA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 142 JAPAN: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 143 JAPAN: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 144 JAPAN: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 145 JAPAN: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 146 JAPAN: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 147 JAPAN: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 148 INDIA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 149 INDIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 150 INDIA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 151 INDIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 152 INDIA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 153 INDIA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 154 AUSTRALIA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 155 AUSTRALIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 156 AUSTRALIA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 157 AUSTRALIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 158 AUSTRALIA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 159 AUSTRALIA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 160 SOUTH KOREA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 161 SOUTH KOREA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 162 SOUTH KOREA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 163 SOUTH KOREA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 164 SOUTH KOREA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 165 SOUTH KOREA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 166 REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 167 REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 168 REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 169 REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 170 REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 171 REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 172 LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 173 LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 174 LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 175 LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 176 LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 177 LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 178 LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 179 BRAZIL: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 180 BRAZIL: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 181 BRAZIL: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 182 BRAZIL: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 183 BRAZIL: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 184 BRAZIL: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 185 MEXICO: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 186 MEXICO: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 187 MEXICO: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 188 MEXICO: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 189 MEXICO: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 190 MEXICO: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 191 REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 192 REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 193 REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 194 REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 195 REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 196 REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 197 MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 198 MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 199 MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 200 MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 201 MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 202 MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 203 MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 204 GCC: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 205 GCC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 206 GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 207 GCC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 208 GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 209 GCC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 210 GCC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 211 SAUDI ARABIA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 212 SAUDI ARABIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 213 SAUDI ARABIA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 214 SAUDI ARABIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 215 SAUDI ARABIA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 216 SAUDI ARABIA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 217 UAE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 218 UAE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 219 UAE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 220 UAE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 221 UAE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 222 UAE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 223 REST OF GCC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 224 REST OF GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 225 REST OF GCC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 226 REST OF GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 227 REST OF GCC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 228 REST OF GCC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 229 SOUTH AFRICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 230 SOUTH AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 231 SOUTH AFRICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 232 SOUTH AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 233 SOUTH AFRICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 234 SOUTH AFRICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 235 REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 236 REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 237 REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 238 REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 239 REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 240 REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 241 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN MHEALTH SOLUTIONS MARKET, JANUARY 2023-JUNE 2026
- TABLE 242 MHEALTH SOLUTIONS MARKET SHARE ANALYSIS, 2025
- TABLE 243 MHEALTH SOLUTIONS MARKET: REGIONAL FOOTPRINT, 2025
- TABLE 244 MHEALTH SOLUTIONS MARKET: OFFERING FOOTPRINT, 2025
- TABLE 245 MHEALTH SOLUTIONS MARKET: USE CASE FOOTPRINT, 2025
- TABLE 246 MHEALTH SOLUTIONS MARKET: END USER FOOTPRINT, 2025
- TABLE 247 MHEALTH SOLUTIONS MARKET: DETAILED LIST OF KEY STARTUP/ SME PLAYERS, 2025
- TABLE 248 MHEALTH SOLUTIONS MARKET: REGIONAL FOOTPRINT (STARTUPS/SMES), 2025
- TABLE 249 MHEALTH SOLUTIONS MARKET: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 250 MHEALTH SOLUTIONS MARKET: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 251 MHEALTH SOLUTIONS MARKET: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 252 KONINKLIJKE PHILIPS N.V.: COMPANY OVERVIEW
- TABLE 253 KONINKLIJKE PHILIPS N.V.: PRODUCTS & SERVICES OFFERED
- TABLE 254 KONINKLIJKE PHILIPS N.V.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 255 KONINKLIJKE PHILIPS N.V.: DEALS, JANUARY 2023-JULY 2026
- TABLE 256 KONINKLIJKE PHILIPS N.V.: EXPANSIONS, JANUARY 2023-JULY 2026, JANUARY 2023-AUGUST 2026
- TABLE 257 KONINKLIJKE PHILIPS N.V.: OTHER DEVELOPMENTS, JANUARY 2023-AUGUST 2026
- TABLE 258 MEDTRONIC: COMPANY OVERVIEW
- TABLE 259 MEDTRONIC: PRODUCTS & SERVICES OFFERED
- TABLE 260 MEDTRONIC: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 261 MEDTRONIC: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 262 ABBOTT: COMPANY OVERVIEW
- TABLE 263 ABBOTT: PRODUCTS & SERVICES OFFERED
- TABLE 264 ABBOTT: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 265 ABBOTT: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 266 RESMED: COMPANY OVERVIEW
- TABLE 267 RESMED: PRODUCTS & SERVICES OFFERED
- TABLE 268 RESMED: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 269 RESMED, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 270 DEXCOM, INC.: COMPANY OVERVIEW
- TABLE 271 DEXCOM, INC.: PRODUCTS & SERVICES OFFERED
- TABLE 272 DEXCOM, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 273 DEXCOM, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 274 GE HEALTHCARE: COMPANY OVERVIEW
- TABLE 275 GE HEALTHCARE: PRODUCTS & SERVICES OFFERED
- TABLE 276 GE HEALTHCARE: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 277 GE HEALTHCARE: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 278 GE HEALTHCARE: OTHER DEVELOPMENTS, JANUARY 2023-AUGUST 2026
- TABLE 279 OMRON HEALTHCARE, INC.: COMPANY OVERVIEW
- TABLE 280 OMRON HEALTHCARE, INC.: PRODUCTS & SERVICES OFFERED
- TABLE 281 OMRON HEALTHCARE, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 282 OMRON HEALTHCARE, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 283 ORACLE: COMPANY OVERVIEW
- TABLE 284 ORACLE: PRODUCTS & SERVICES OFFERED
- TABLE 285 ORACLE: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 286 ORACLE: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 287 ORACLE: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 288 BOSTON SCIENTIFIC CORPORATION: COMPANY OVERVIEW
- TABLE 289 BOSTON SCIENTIFIC CORPORATION: PRODUCTS & SERVICES OFFERED
- TABLE 290 BOSTON SCIENTIFIC CORPORATION: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 291 BOSTON SCIENTIFIC CORPORATION: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 292 SIEMENS HEALTHCARE PRIVATE LIMITED: COMPANY OVERVIEW
- TABLE 293 SIEMENS HEALTHCARE PRIVATE LIMITED: PRODUCTS & SERVICES OFFERED
- TABLE 294 SIEMENS HEALTHINEERS: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 295 SIEMENS HEALTHCARE PRIVATE LIMITED: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 296 OPTUM: COMPANY OVERVIEW
- TABLE 297 OPTUM: PRODUCTS & SERVICES OFFERED
- TABLE 298 OPTUM: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 299 ATHENAHEALTH: COMPANY OVERVIEW
- TABLE 300 ATHENAHEALTH: PRODUCTS & SERVICES OFFERED
- TABLE 301 ATHENAHEALTH: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 302 ATHENAHEALTH: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 303 EMPATICA INC.: COMPANY OVERVIEW
- TABLE 304 EMPATICA INC.: PRODUCTS & SERVICES OFFERED
- TABLE 305 EMPATICA INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 306 EMPATICA INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 307 EMPATICA INC.: EXPANSIONS, JANUARY 2023-AUGUST 2026
- TABLE 308 TELADOC HEALTH, INC.: COMPANY OVERVIEW
- TABLE 309 TELADOC HEALTH, INC.: PRODUCTS & SERVICES OFFERED
- TABLE 310 TELADOC HEALTH, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 311 TELADOC HEALTH, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 312 WELLDOC, INC.: COMPANY OVERVIEW
- TABLE 313 WELLDOC, INC.: PRODUCTS & SERVICES OFFERED
- TABLE 314 WELLDOC, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 315 WELLDOC, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 316 ALIVECOR, INC. COMPANY OVERVIEW
- TABLE 317 ALIVECOR, INC. PRODUCTS & SERVICES OFFERED
- TABLE 318 ALIVECOR, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 319 ALIVECOR, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 320 BIOFOURMIS: COMPANY OVERVIEW
- TABLE 321 BIOFOURMIS: PRODUCTS & SERVICES OFFERED
- TABLE 322 BIOFOURMIS: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 323 TUNSTALL GROUP: COMPANY OVERVIEW
- TABLE 324 TUNSTALL GROUP: PRODUCTS & SERVICES OFFERED
- TABLE 325 GARMIN LTD.: COMPANY OVERVIEW
- TABLE 326 GARMIN LTD.: PRODUCTS & SERVICES OFFERED
- TABLE 327 GARMIN LTD.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 328 GARMIN LTD.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 329 AIRSTRIP TECHNOLOGIES, INC: COMPANY OVERVIEW
- TABLE 330 AIRSTRIP TECHNOLOGIES, INC: PRODUCTS & SERVICES OFFERED
- TABLE 331 AIRSTRIP TECHNOLOGIES, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023-AUGUST 2026
- TABLE 332 AIRSTRIP TECHNOLOGIES, INC.: DEALS, JANUARY 2023-AUGUST 2026
- TABLE 333 RISK ASSESSMENT: MHEALTH SOLUTIONS MARKET
List of Figures
- FIGURE 1 MHEALTH SOLUTIONS MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL MHEATLH SOLUTIONS MARKET, 2024-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MHEATLH SOLUTIONS MARKET, 2022-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF MHEATLH SOLUTIONS MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN MHEATLH SOLUTIONS MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN MHEATLH SOLUTIONS MARKET DURING FORECAST PERIOD
- FIGURE 8 GROWING ADOPTION OF TELEHEALTH AND REMOTE CARE TO DRIVE MARKET
- FIGURE 9 MHEALTH APPS IN NORTH AMERICA ACCOUNTED FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 INDIA TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 11 MHEALTH SOLUTIONS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 12 MHEALTH SOLUTIONS MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 13 MHEALTH SOLUTIONS MARKET: VALUE CHAIN ANALYSIS
- FIGURE 14 MHEALTH SOLUTIONS MARKET: ECOSYSTEM ANALYSIS
- FIGURE 15 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- FIGURE 17 JURISDICTION AND TOP APPLICANT ANALYSIS FOR MHEALTH SOLUTIONS MARKET
- FIGURE 18 TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) FOR MHEALTH MARKET (JANUARY 2015 TO DECEMBER 2025)
- FIGURE 19 MARKET POTENTIAL OF AI/GEN AI IN MHEALTH SOLUTIONS
- FIGURE 20 IMPACT OF AI/GEN AI ON INTERCONNECTED AND ADJACENT ECOSYSTEMS
- FIGURE 21 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
- FIGURE 22 KEY BUYING CRITERIA FOR TOP THREE END USERS
- FIGURE 23 NORTH AMERICA: MHEALTH SOLUTIONS MARKET SNAPSHOT
- FIGURE 24 ASIA PACIFIC: MHEALTH SOLUTIONS MARKET SNAPSHOT
- FIGURE 25 REVENUE ANALYSIS OF KEY PLAYERS IN MHEALTH SOLUTIONS MARKET, 2021-2025
- FIGURE 26 MHEALTH SOLUTIONS MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 27 RANKING OF KEY PLAYERS IN MHEALTH SOLUTIONS MARKET, 2025
- FIGURE 28 MHEALTH SOLUTIONS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 29 MHEALTH SOLUTIONS MARKET: COMPANY FOOTPRINT, 2025
- FIGURE 30 MHEALTH SOLUTIONS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 31 EV/EBITDA OF KEY VENDORS, 2026
- FIGURE 32 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS, 2026
- FIGURE 33 MHEALTH SOLUTIONS MARKET: BRAND/PRODUCT COMPARATIVE ANALYSIS
- FIGURE 34 KONINKLIJKE PHILIPS N.V.: COMPANY SNAPSHOT (2025)
- FIGURE 35 MEDTRONIC: COMPANY SNAPSHOT (2025)
- FIGURE 36 ABBOTT: COMPANY SNAPSHOT (2025)
- FIGURE 37 RESMED: COMPANY SNAPSHOT (2026)
- FIGURE 38 DEXCOM, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 39 GE HEALTHCARE: COMPANY SNAPSHOT (2025)
- FIGURE 40 OMRON HEALTHCARE: COMPANY SNAPSHOT (2024)
- FIGURE 41 ORACLE: COMPANY SNAPSHOT (2026)
- FIGURE 42 BOSTON SCIENTIFIC CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 43 SIEMENS HEALTHCARE PRIVATE LIMITED: COMPANY SNAPSHOT (2025)
- FIGURE 44 OPTUM: COMPANY SNAPSHOT (2025)
- FIGURE 45 TELADOC HEALTH, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 46 GARMIN LTD.: COMPANY SNAPSHOT (2025)
- FIGURE 47 RESEARCH DESIGN
- FIGURE 48 PRIMARY SOURCES
- FIGURE 49 INSIGHTS FROM INDUSTRY EXPERTS
- FIGURE 50 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 51 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 52 BOTTOM-UP APPROACH
- FIGURE 53 TOP-DOWN APPROACH
- FIGURE 54 CAGR PROJECTIONS FROM ANALYSIS OF DROC IN MHEALTH SOLUTIONS INDUSTRY
- FIGURE 55 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 56 DATA TRIANGULATION METHODOLOGY

 遠端醫療技術市場預測至2034年-全球分析:按組件、技術、應用、交付模式、最終用戶和地區分類
 行動醫療市場:2026-2032年全球市場預測(按交付方式、部署模式、應用程式、最終用戶和銷售管道)行動醫療應用市場預測至2034年-按類型、平台、設備類型、部署模式、應用、最終用戶和地區分類的全球分析
 2026年全球行動醫療(mHealth)生態系統市場報告
 行動健康與健身感測器市場報告:按產品、應用和地區分類(2026-2034 年)行動醫療市場報告:按組件、服務、參與企業和地區分類(2026-2034 年)
 行動醫療市場:按組件、服務、應用程式、最終用戶和地區分類糖尿病相關應用市場:依產品類型、作業系統、最終用戶和地區分類。
 全球行動醫療應用市場規模、佔有率、趨勢和成長分析報告(2026-2034)2026年全球消費者行動醫療市場報告