

 |
市場調查報告書
商品編碼
2130451
全球殺線蟲劑市場:按類型、線蟲類型、應用方法、製劑形式、作物類型和地區分類-預測至2031年Nematicide Market by Type (Chemical, Biologicals), Nematode Type (Root-Knot, Cyst, Lesion), Mode of Application (Drenching, Soil Dressing, Seed Treatment, Fumigation), Formulation, Crop Type, and Region - Global Forecast to 2031 |
||||||


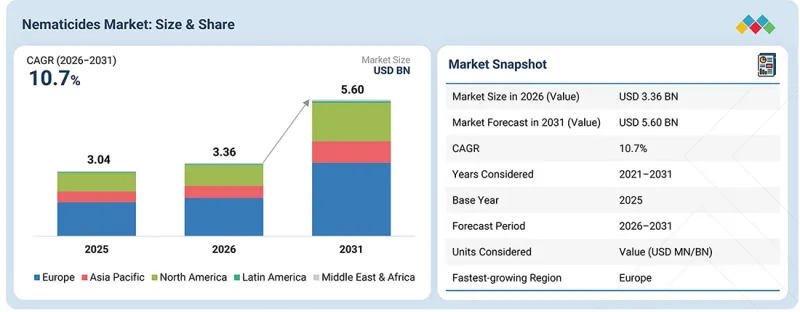
2026年殺線蟲劑市場規模估計為33.6億美元,預計2031年將達56億美元。
預計2026年至2031年間,市場將以10.7%的複合年成長率成長。推動市場成長的主要因素是植物寄生線蟲造成的作物損害日益加劇。這些線蟲正在顯著降低大豆、玉米、棉花和蔬菜等主要作物的產量。隨著全球糧食需求的成長和耕地面積的減少,農民面臨越來越大的壓力,需要最大限度地提高單位面積產量,因此有效的線蟲防治至關重要。水果、蔬菜和種植作物等高價值作物尤其容易受到線蟲侵害,這進一步推動了對殺線蟲劑的需求。此外,大規模商業農業和保護性栽培系統的擴張也增加了對可靠的線蟲防治方案的需求。
| 調查範圍 | |
|---|---|
| 調查期 | 2021-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(百萬/十億美元)和數量(噸) |
| 部分 | 按類型、按線蟲類型、按施用方法、按製劑形式、按作物類型、按地區 |
| 目標區域 | 北美洲、歐洲、亞太地區、南美洲和世界其他地區 |
另一個主要驅動力是種子處理殺線蟲劑、精密農業和綜合蟲害管理(IPM)等先進技術的快速普及。這些技術提高了施用效率並降低了投入成本。政府措施和永續性目標推動了對傳統燻蒸劑的監管限制,這也加速了向更安全、生物基殺線蟲劑的過渡。此外,全球農化公司持續的產品創新、策略合作和投資正在擴大化學和生物殺線蟲劑的供應範圍,從而促進市場成長。
“在預測期內,種子處理領域預計將呈現顯著成長。”
從應用方法來看,種子處理領域預計將在殺線蟲劑市場中呈現顯著成長,這主要得益於其高效性、成本效益以及在作物早期階段提供保護的能力。與傳統的土壤或葉面噴布不同,種子處理能夠將殺線蟲劑直接、精準地施用於種子,確保均勻覆蓋並減少所需的化學品總量。這種精準施用方法可透過最大限度地減少環境影響、提高發芽率和增強作物生長,從而提高作物產量潛力。對永續農業實踐日益成長的需求以及減少化學品過度使用的監管壓力,進一步加速了種子處理技術的應用。此外,配方技術的進步以及生物來源殺線蟲劑在種子處理中的應用,使其更具吸引力,尤其受到尋求綜合蟲害管理(IPM)解決方案的農民的青睞。隨著全球企業對創新種子處理解決方案的投資,預計這種應用方法將在殺線蟲劑市場中保持強勁的成長勢頭。
“在預測期內,根結線蟲細分市場預計將佔據最大的市場佔有率。”
就線蟲類型而言,根腫線蟲因其分佈廣泛且對農業生產力造成嚴重影響,預計將佔據殺線蟲劑市場最大的佔有率。這些線蟲可感染多種作物,包括水果、蔬菜、穀物和豆類,導致根部形成蟲癭、生長不良和產量大幅下降。根腫線蟲能夠在各種農業氣候條件下繁殖,使其成為全球最具破壞性的植物寄生線蟲之一。易受根腫線蟲侵害的高價值作物種植面積不斷擴大,進一步加劇了對有效防治措施的需求。在種子處理技術和綜合蟲害管理(IPM)技術進步的支持下,農民越來越依賴化學和生物殺線蟲劑來防治這些害蟲。持續的產品創新和生物基替代品的引入也有助於解決抗藥性和環境安全問題,進一步鞏固了根腫線蟲在線蟲類型細分市場的主導地位。
“據估計,歐洲佔最大的市場佔有率。”
歐洲在全球殺線蟲劑市場佔最大佔有率,這主要得益於其高度商業化的農業部門以及對蔬菜、水果、玉米和大豆等高價值作物的廣泛種植。該地區的農民面臨著植物寄生線蟲(尤其是根結線蟲和侏儒線蟲)造成的重大產量損失,這推動了對有效防治措施的強勁需求。種子處理殺線蟲劑和綜合蟲害管理(IPM)系統等先進農業技術的應用進一步促進了市場成長。此外,擁有強大產品系列和持續創新能力的領先農藥公司的存在也鞏固了該地區的市場主導地位。對化學農藥使用的嚴格監管,以及消費者對無殘留農產品的需求,正加速向生物來源殺線蟲劑的轉變。這些因素,無論是從生產規模或先進的作物保護方法來看,都使歐洲成為殺線蟲劑的主要市場。
此外,在強力的永續農業監管支持和生物來源作物保護解決方案日益普及的推動下,歐洲預計將成為殺線蟲劑市場成長最快的區域市場。歐盟對傳統化學農藥的嚴格監管促使人們更加依賴生物基、環境友善殺線蟲劑,進而推動創新和市場擴張。西班牙、義大利和法國等蔬果種植大規模國正面臨嚴重的線蟲災害,因此對高效、安全的替代方案的需求日益成長。該地區精密農業技術的快速普及也使得殺線蟲劑的精準施用成為可能,從而最大限度地減少對環境的影響。此外,消費者對有機和無殘留食品的偏好不斷增強,也促使生產商投資生物來源殺線蟲劑。憑藉積極的政府政策支持和對研發的持續投入,歐洲有望成為殺線蟲劑市場成長最快的區域市場。
初步調查結果分析
市場上的主要參與者包括BASF股份公司(德國)、拜耳股份公司(德國)、UPL(印度)、T. Stanes and Company Limited(印度)、科迪華(美國)、科珀特(荷蘭)、FMC公司(美國)、紐發姆(澳洲)、正達(瑞士)、美國正鋒公司(美國)、歐洲公司(美國)。 Industries(印度)。
其他主要公司包括 IPL Biologicals(印度)、Bioceres Crop Solutions(阿根廷)、Rovensa Next(西班牙)、Bionema(英國)、BioConsortia(美國)、Certis USA LLC(美國)、Futureco Bioscience(西班牙)、Gowan Company(美國)、AgriLife(印度)和 Andermatt Group AG(瑞士)。
調查範圍
本研究報告按類型(化學製劑和生技藥品)、線蟲類型(根結線蟲、胞囊線蟲、葉線蟲及其他線蟲類型)、製劑形式(顆粒劑和液體劑)、施用方法(燻蒸、土壤施用、灌溉、種子處理及其他施用方法)、南美洲作物(穀物、油籽和豆類、水果和其他地區植物和其他地區植物(北美市場)以及北美地區蔬菜、其他地區植物和其他地區植物(北美市場)。本報告涵蓋影響殺線蟲劑市場成長的促進因素、阻礙因素、挑戰和機會的詳細資訊。
本報告參與企業進行了詳細分析,深入剖析了他們的業務概況、服務、關鍵策略、合約、夥伴關係、協議、新服務推出、併購以及與殺線蟲劑市場相關的最新動態。報告中也對殺線蟲劑市場生態系統中新興的新創公司進行了競爭分析。此外,本研究還探討了行業特定趨勢,例如技術分析、生態系統和市場格局以及專利和監管環境。
購買本報告的理由
本報告為市場領導和新參與企業提供關於殺線蟲劑市場整體及各細分市場銷售額的最準確估算。這有助於相關人員了解競爭格局,更有效地定位自身業務,並深入了解市場動態,從而製定合適的打入市場策略。此外,本報告還幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 影響殺線蟲劑市場成長的關鍵促進因素(對高價值作物的需求不斷成長)、阻礙因素(不同政府之間的法規差異)、機會(在有機農業中使用植物來源殺線蟲劑)和挑戰(抗藥性的發展)分析。
- 新產品發表與創新:線蟲防治市場研發活動及新產品發表的詳細分析
- 市場發展:盈利市場的全面資訊-各地區殺線蟲劑市場分析
- 市場多元化:關於殺線蟲劑市場的新服務、未開發地區、近期趨勢和投資的全面訊息
- 競爭分析:對線蟲防治市場主要參與者的市場佔有率、成長策略、產品線、品牌/產品比較和產品部署情況進行詳細評估,這些參與者包括BASF(德國)、先正達(瑞士)、拜耳股份公司(德國)、UPL(印度)、科迪華(美國)和FMC公司(美國)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 新的經營模式和生態系統的變化
- 參與企業一級/二級/三級市場的策略性舉措。
第5章 產業趨勢
- 波特五力分析
- 總體經濟指標
- 不同世界中線蟲造成的作物損害
- 價值鏈分析
- 生態系分析
- 價格分析
- 貿易分析
- 2026年重大會議和活動
- 投資和資金籌措場景
- 影響客戶業務的趨勢/顛覆性因素
- 案例研究分析
- 2026年美國關稅對殺線蟲劑市場的影響
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要新興技術
- 互補技術
- 鄰近技術
- 技術/產品藍圖
- 專利分析
- 未來應用
- 生成式人工智慧對殺線蟲劑市場的影響
第7章:監理情勢與永續性舉措
- 當地法規和合規性
- 對永續性的承諾
- 監理政策對永續性舉措的影響
- 認證、標籤檢視、環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 採購過程中的關鍵相關人員及其評估標準
- 實施障礙和內部挑戰
- 各終端使用者/終端用途產業中未被滿足的需求
- 市場盈利
第9章:殺線蟲劑市場(按類型)
- 化學品
- 生物製藥
第10章:殺線蟲劑市場(依線蟲類型分類)
- 根結線蟲
- 囊線蟲
- 線蟲病
- 其他
第11章 殺線蟲劑市場(以應用方法分類)
- 燻蒸
- 噴灑
- 土壤改良
- 種子處理
- 其他
第12章:殺線蟲劑市場(依製劑形式)
- 顆粒狀
- 液體
第13章:殺線蟲劑市場(依作物類型分類)
- 糧食
- 油籽和豆類
- 水果和蔬菜
- 其他
第14章:殺線蟲劑市場(按地區分類)
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 德國
- 英國
- 法國
- 西班牙
- 義大利
- 其他
- 亞太地區
- 中國
- 日本
- 印度
- 澳洲和紐西蘭
- 其他
- 南美洲
- 阿根廷
- 巴西
- 其他
- 其他地區
- 中東
- 非洲
第15章 競爭格局
- 概述
- 主要公司的策略/優勢
- 2021-2025年收入分析
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 品牌/產品對比
- 競爭格局與趨勢
第16章:公司簡介
- 大公司
- BASF SE
- SYNGENTA
- CORTEVA
- UPL
- BAYER AG
- FMC CORPORATION
- SUMITOMO CHEMICAL CO., LTD.
- NUFARM
- AMERICAN VANGUARD CORPORATION
- NOVONESIS GROUP
- BIOCERES CROP SOLUTIONS
- GOWAN COMPANY
- CERTIS USA LLC
- LALLEMAND INC
- AECI PLANT HEALTH
- 其他公司(新創企業/中小企業)
- ANDERMATT GROUP AG
- IPL BIOLOGICALS
- PHERONYM, INC.
- AGRILIFE
- CROP IQ TECHNOLOGY LTD
- 其他公司
- ROVENSA NEXT
- BIONEMA
- BIOCONSORTIA
- VIVE CROP PROTECTION INC.
- VEGALAB SA
第17章調查方法
第18章 鄰近及相關市場
第19章附錄
The nematicides market is estimated to be USD 3.36 billion in 2026 and is projected to reach USD 5.60 billion by 2031, expanding at a CAGR of 10.7% from 2026 to 2031. The market is being driven by rising crop losses caused by plant-parasitic nematodes, which significantly reduce yields in major crops such as soybeans, corn, cotton, and vegetables. With growing global food demand and shrinking arable land, farmers are under increasing pressure to maximize productivity per hectare, making effective nematode management essential. High-value crops like fruits, vegetables, and plantation crops are particularly vulnerable, further boosting the demand for nematicides. In addition, the expansion of large-scale commercial farming and protected cultivation systems has heightened the need for reliable nematode control solutions.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) and Volume (Tons) |
| Segments | Type, Formulation, Nematode Type, Mode of Application, Crop Type, and Region |
| Regions covered | North America, Europe, Asia Pacific, South America, and Rest of the World |
Another key driver is the rapid adoption of advanced technologies such as seed-applied nematicides, precision agriculture, and integrated pest management (IPM), which improve application efficiency and reduce input costs. Regulatory restrictions on traditional fumigants have also accelerated the shift toward safer, bio-based nematicides, supported by government initiatives and sustainability goals. Furthermore, continuous product innovations, strategic partnerships, and investments by global agrochemical companies are expanding the availability of both chemical and biological nematicide solutions, thereby reinforcing market growth.
"The seed treatment segment will grow at a significant rate during the forecast period"
By mode of application, the seed treatment segment is expected to exhibit a significant growth rate in the nematicides market, driven by its efficiency, cost-effectiveness, and ability to provide early-stage protection to crops. Unlike traditional soil or foliar applications, seed treatment enables precise application of nematicides directly onto seeds, ensuring uniform coverage and reducing the overall quantity of chemicals required. This targeted approach minimizes environmental impact, enhances germination rates, and strengthens plant establishment, thereby improving crop yield potential. Rising demand for sustainable agricultural practices and regulatory pressures to reduce excessive chemical usage have further accelerated the adoption of seed-applied technologies. Additionally, advancements in formulation technology and the integration of biological nematicides into seed treatments have broadened their appeal, particularly among farmers seeking integrated pest management solutions. With global players investing in innovative seed treatment solutions, this mode of application is expected to continue its strong growth trajectory in the nematicides market.
"The root-knot nematodes segment will hold the largest market share during the forecast period"
By nematode type, root-knot nematodes are expected to hold the largest share of the nematicides market due to their wide distribution and severe impact on agricultural productivity. These nematodes infect a broad range of crops, including fruits, vegetables, cereals, and pulses, causing gall formation on roots, stunted growth, and significant yield losses. Their ability to thrive in diverse agro-climatic conditions makes them one of the most destructive groups of plant-parasitic nematodes globally. The rising cultivation of high-value crops that are highly susceptible to root-knot nematode infestations has further accelerated the demand for effective control solutions. Farmers are increasingly relying on both chemical and biological nematicides to manage these pests, supported by advancements in seed treatments and integrated pest management practices. Continuous product innovations and the introduction of bio-based alternatives are also addressing concerns over resistance and environmental safety, reinforcing root-knot nematodes' dominance in the nematode type segment.
"Europe is estimated to account for the largest market share"
Europe is estimated to hold the largest share of the global nematicides market, driven by its highly commercialized agriculture sector and extensive cultivation of high-value crops such as vegetables, fruits, corn, and soybeans. Farmers in the region face significant yield losses from plant-parasitic nematodes, particularly root-knot and cyst nematodes, which have fueled strong demand for effective control solutions. The adoption of advanced farming technologies, including seed-applied nematicides and integrated pest management systems, has further strengthened the market's growth. Additionally, the presence of leading agrochemical companies with strong product portfolios and continuous innovations supports regional dominance. Stringent regulations on chemical pesticide use have also accelerated the shift toward biological nematicides, aligning with consumer demand for residue-free produce. These factors position Europe as the leading market for nematicides, reflecting both scale of production and advanced crop protection practices.
Europe is also projected to be the fastest-growing regional market for nematicides, supported by strong regulatory backing for sustainable agriculture and rising adoption of biological crop protection solutions. The European Union's strict restrictions on conventional chemical pesticides have increased reliance on bio-based and environmentally friendly nematicides, driving innovation and market expansion. Countries such as Spain, Italy, and France, with large-scale fruit and vegetable cultivation, face significant nematode infestations, creating high demand for effective and safer alternatives. The region is also witnessing rapid integration of precision agriculture practices, enabling targeted nematicide application and minimizing environmental impact. Furthermore, increasing consumer preference for organic and residue-free food products is encouraging growers to invest in biological nematicide solutions. With active support from government policies and continuous R&D investments, Europe is positioned to emerge as the fastest-growing regional market for nematicides.
Break-up of Primaries
In-depth interviews were conducted with chief executive officers (CEOs), directors, and other executives from various key organizations operating in the nematicides market:
- By Company Type: Tier 1 - 25%, Tier 2 - 45%, and Tier 3 - 30%
- By Designation: Directors- 20%, Managers - 50%, Executives - 30%
- By Region: North America - 25%, Europe - 30%, Asia Pacific - 20%, South America - 15%, and Rest of the World - 10%
Prominent companies in the market include BASF SE (Germany), Bayer AG (Germany), UPL (India), T. Stanes and Company Limited (India), Corteva (US), Koppert (Netherlands), FMC Corporation (US), Nufarm (Australia), Syngenta (Switzerland), American Vanguard Corporation (US), Sumitomo Chemicals (Japan), Lallemand Inc. (Canada), Novonesis Group (Denmark), Biobest Group NV (Belgium), and PI Industries (India).
Other players include IPL Biologicals (India), Bioceres Crop Solutions (Argentina), Rovensa Next (Spain), Bionema (UK), BioConsortia (US), Certis USA L.L.C. (US), Futureco Bioscience (Spain), Gowan Company (US), AgriLife (India), and Andermatt Group AG (Switzerland).
Research Coverage
This research report categorizes the nematicides market by type (chemicals and biologicals), nematode type (root-knot nematodes, cyst nematodes, lesion nematodes, and other nematode types), formulation (granular and liquid), mode of application (fumigation, soil dressing, drenching, seed treatment, and other modes of application), crop type (cereals & grains, oilseeds & pulses, fruits & vegetables, and other crop types), and region (North America, Europe, Asia Pacific, South America, and the Rest of the World). The scope of the report covers detailed information regarding drivers, restraints, challenges, and opportunities influencing the growth of the nematicides market.
A detailed analysis of the key industry players was done to provide insights into their business overview, services, key strategies, contracts, partnerships, agreements, new service launches, mergers and acquisitions, and recent developments associated with the nematicides market. This report covers competitive analysis of upcoming startups in the nematicides market ecosystem. Furthermore, the study also covers industry-specific trends such as technology analysis, ecosystem and market mapping, and patent and regulatory landscape, among others.
Reasons to Buy this Report
The report will help market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall nematicides and the subsegments. It will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
It provides insights into the following pointers:
- Analysis of key drivers (high demand for high-value crops), restraints (varying government regulations), opportunities (use of plant-based nematicides in organic agriculture), and challenges (resistance development) influencing the growth of the nematicides market
- New Product Launch/Innovation: Detailed insights into research & development activities and new product launches in the nematicides market
- Market Development: Comprehensive information about lucrative markets - analysis of the nematicides market across varied regions
- Market Diversification: Exhaustive information about new services, untapped geographies, recent developments, and investments in the nematicides market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product offerings, brand/product comparisons, and product footprints of leading players such as BASF (Germany), Syngenta (Switzerland), Bayer AG (Germany), UPL (India), Corteva (US), FMC Corporation (US), and others in the nematicides market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.4 YEARS CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.5.1 CURRENCY/VALUE UNIT
- 1.5.2 VOLUME CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING THE MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN NEMATICIDES MARKET
- 3.2 NEMATICIDES MARKET, BY FORMULATION AND REGION
- 3.3 NEMATICIDES MARKET, BY TYPE
- 3.4 NEMATICIDES MARKET, BY NEMATODE TYPE
- 3.5 NEMATICIDES MARKET, BY CROP TYPE
- 3.6 NEMATICIDES MARKET, BY MODE OF APPLICATION
- 3.7 NEMATICIDES MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Strong demand for high-value crops
- 4.2.1.2 Demand for low-cost crop protection solutions
- 4.2.1.3 Increasing damage to crop production due to nematode infestations
- 4.2.1.4 Integration with modern farming practices
- 4.2.2 RESTRAINTS
- 4.2.2.1 Technological limitations in use of biological products
- 4.2.2.2 Varying government regulations
- 4.2.2.3 Accumulation of nematicide residues during fumigation
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Use of plant-based nematicides in organic agriculture and horticulture
- 4.2.3.2 Rising nematodes resistance to conventional chemicals to drive demand for novel nematicide solutions
- 4.2.3.3 Rising demand for biological solutions
- 4.2.4 CHALLENGES
- 4.2.4.1 Expanding adoption of GM crops reducing dependence on conventional crop protection chemicals
- 4.2.4.2 Lack of awareness and low utilization of biologicals
- 4.2.4.3 Inconsistent field performance
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN NEMATICIDES MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.4.1 EMERGING BUSINESS MODELS
- 4.4.2 ECOSYSTEM SHIFTS
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.5.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.3 GLOBAL CROP LOSSES DUE TO NEMATODES
- 5.3.1 ADOPTION OF PESTICIDES FOR DEFENSE AGAINST PEST ATTACKS
- 5.4 VALUE CHAIN ANALYSIS
- 5.4.1 RESEARCH & DEVELOPMENT
- 5.4.2 MANUFACTURING
- 5.4.3 DISTRIBUTION
- 5.4.4 MARKETING & SALES
- 5.4.5 POST-SALE SERVICES
- 5.5 ECOSYSTEM ANALYSIS
- 5.5.1 DEMAND SIDE
- 5.5.2 SUPPLY SIDE
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE BY KEY PLAYERS, FUNCTION
- 5.6.2 AVERAGE SELLING PRICE TREND, BY REGION
- 5.6.3 AVERAGE SELLING PRICE TREND, BY TYPE
- 5.7 TRADE ANALYSIS
- 5.7.1 EXPORT SCENARIO OF HS CODE 3808
- 5.7.2 IMPORT SCENARIO OF HS CODE 3808
- 5.8 KEY CONFERENCES AND EVENTS, 2026
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.11 CASE STUDY ANALYSIS
- 5.11.1 CORTEVA AGRISCIENCE: LAUNCH NOVEL NON-FUMIGANT NEMATICIDE TO STRENGTHEN ROOT-KNOT NEMATODE CONTROL
- 5.11.2 BAYER: EXPANDING BIOLOGICAL NEMATODE MANAGEMENT WITH VELSINUM
- 5.11.3 SYNGENTA: INTRODUCING VICTRATO COMPLETE FOR SOYBEAN SEED TREATMENT
- 5.12 IMPACT OF 2026 US TARIFF - NEMATICIDES MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 PRICE IMPACT ANALYSIS
- 5.12.3 IMPACT ON COUNTRIES/REGIONS
- 5.12.3.1 India
- 5.12.3.2 China
- 5.12.3.3 European Union
- 5.12.4 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 RNA-BASED NEMATICIDES
- 6.1.2 MICROBIAL CONSORTIA & ENGINEERED BIOLOGICAL NEMATICIDES
- 6.1.3 AI-ENABLED PRECISION NEMATICIDE APPLICATION
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 SOIL NEMATODE DETECTION & MOLECULAR DIAGNOSTICS
- 6.2.2 PRECISION SOIL MAPPING & VARIABLE-RATE APPLICATION
- 6.2.3 BIOLOGICAL SOIL HEALTH & MICROBIOME MANAGEMENT
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 SEED TREATMENT & SEED-DELIVERED PROTECTION
- 6.3.2 BIOSTIMULANTS & PLANT DEFENSE ACTIVATORS
- 6.3.3 CONTROLLED-RELEASE & ENCAPSULATION TECHNOLOGIES
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.4.2 MID-TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 6.4.3 LONG-TERM (2030-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 AI-POWERED NEMATICIDE DISCOVERY
- 6.6.2 ADVANCED COMBINATION NEMATICIDES
- 6.6.3 PRECISION NEMATODE-BASED APPLICATION
- 6.6.4 SMART FORMULATION & CONTROLLED DELIVERY
- 6.6.5 FULLY INTEGRATED DIGITAL NEMATODE FARMING
- 6.7 IMPACT OF GENERATIVE AI ON NEMATICIDES MARKET
- 6.7.1 INTRODUCTION
- 6.7.2 USE OF GENERATIVE AI ON NEMATICIDES MARKET
- 6.7.3 TOP USE CASES AND MARKET POTENTIAL
- 6.7.4 BEST PRACTICES IN NEMATICIDES INDUSTRY
- 6.7.5 CASE STUDIES OF AI IMPLEMENTATION IN NEMATICIDES MARKET
- 6.7.6 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.7 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN NEMATICIDES MARKET
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END-USER/END-USE INDUSTRIES
- 8.4.1 COMMERCIAL FARMING
- 8.4.2 HORTICULTURE & HIGH-VALUE CROPS
- 8.4.3 PLANTATION & PERENNIAL CROPS
- 8.4.3.1 Smallholder Farming
- 8.4.4 ORGANIC FARMING
- 8.4.5 AGRICULTURAL COOPERATIVES
- 8.5 MARKET PROFITABILITY
9 NEMATICIDES MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 CHEMICALS
- 9.2.1 LONGER RESIDUAL ACTIVITY AND QUICK MODE OF ACTION AGAINST NEMATODES TO DRIVE SEGMENT
- 9.2.2 FUMIGANTS
- 9.2.2.1 Broad-spectrum functionality of fumigants against nematodes to positively drive market
- 9.2.2.1.1 Methyl bromide
- 9.2.2.1.2 Metam sodium
- 9.2.2.1.3 1-3-Dichloropropene
- 9.2.2.1.4 Other fumigants
- 9.2.2.1 Broad-spectrum functionality of fumigants against nematodes to positively drive market
- 9.2.3 NON-FUMIGANTS
- 9.2.3.1 Carbamates
- 9.2.3.2 Organophosphates
- 9.2.3.3 Abamectin (Next-gen)
- 9.2.3.4 SDHI (Next-gen)
- 9.2.3.5 Fluopyram
- 9.2.3.6 Cyclobutrifluram
- 9.2.4 OTHER CHEMICALS
- 9.2.4.1 Fluoroalkenyl Compounds
- 9.2.4.2 Tioxazafen
- 9.2.4.3 Fluazaindolizine
- 9.3 BIOLOGICALS
- 9.3.1 STRINGENT REGULATORY POLICIES ON CONVENTIONAL AGROCHEMICALS TO PROPEL SEGMENT GROWTH
- 9.3.2 MICROBIALS
- 9.3.2.1 High adoption of sustainable agricultural techniques to fuel growth
- 9.3.3 BIOCHEMICALS
- 9.3.3.1 Residue-free nematode management by biochemicals to propel growth
10 NEMATICIDES MARKET, BY NEMATODE TYPE
- 10.1 INTRODUCTION
- 10.2 ROOT-KNOT NEMATODES
- 10.2.1 BROAD HOST RANGE AND SEVERE ROOT DAMAGE CAUSED BY ROOT-KNOT NEMATODES TO PROPEL SEGMENT GROWTH
- 10.3 CYST NEMATODES
- 10.3.1 LARGE-SCALE ECONOMIC LOSSES AND LOWER YIELD QUALITY DUE TO CYST NEMATODE INFESTATION TO INCREASE DEMAND
- 10.4 LESION NEMATODES
- 10.4.1 WIDE HOST RANGE AND PRESENCE IN TEMPERATE AND TROPICAL ENVIRONMENTS TO DRIVE MARKET
- 10.5 OTHER NEMATODE TYPES
11 NEMATICIDES MARKET, BY MODE OF APPLICATION
- 11.1 INTRODUCTION
- 11.2 FUMIGATION
- 11.2.1 LOWER COSTS INVOLVED IN FUMIGATION FOR NEMATODE CONTROL TO PROPEL GROWTH
- 11.3 DRENCHING
- 11.3.1 PRECISE APPLICATION AND DEEP PENETRATION OF NEMATICIDES ON TARGET NEMATODES TO DRIVE DEMAND
- 11.4 SOIL DRESSING
- 11.4.1 EFFECTIVE MANAGEMENT OF EARLY SEASON NEMATODE TO DRIVE DEMAND
- 11.5 SEED TREATMENT
- 11.5.1 SAFER APPLICATION AND EARLY SEASON PROTECTION AGAINST NEMATODES TO AUGMENT DEMAND
- 11.6 OTHER MODES OF APPLICATION
12 NEMATICIDES MARKET, BY FORMULATION
- 12.1 INTRODUCTION
- 12.2 GRANULAR
- 12.2.1 GOOD STORAGE VIABILITY TO DRIVE SEGMENT GROWTH
- 12.3 LIQUID
- 12.3.1 GREATER DEGREE OF DISPERSION PROPERTY OFFERED BY LIQUID NEMATICIDES TO DRIVE DEMAND
13 NEMATICIDES MARKET, BY CROP TYPE
- 13.1 INTRODUCTION
- 13.2 CEREALS & GRAINS
- 13.2.1 RISE IN CONSUMPTION OF CEREALS & GRAINS TO DRIVE MARKET
- 13.2.2 CORN
- 13.2.3 WHEAT
- 13.2.4 RICE
- 13.2.5 OTHER CEREALS & GRAINS
- 13.3 OILSEEDS & PULSES
- 13.3.1 INCREASE IN CONSUMPTION OF PROTEIN- AND HEALTHY FAT-RICH MEALS TO DRIVE SEGMENT
- 13.3.2 SOYBEAN
- 13.3.3 SUNFLOWER
- 13.3.4 OTHER OILSEEDS & PULSES
- 13.4 FRUITS & VEGETABLES
- 13.4.1 RISE IN EXPORTS OF FRESH, FROZEN, AND PROCESSED FRUITS & VEGETABLES FROM SOUTH ASIA TO DRIVE DEMAND
- 13.4.2 POME FRUITS
- 13.4.3 CITRUS FRUITS
- 13.4.4 LEAFY VEGETABLES
- 13.4.5 BERRIES
- 13.4.6 ROOTS & TUBERS VEGETABLES
- 13.4.7 OTHER FRUITS & VEGETABLES
- 13.5 OTHER CROP TYPES
14 NEMATICIDES MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Research undertaken to introduce nematode-resistant vegetables and field crops
- 14.2.2 CANADA
- 14.2.2.1 Losses in high-value cash crops to drive adoption of nematicides
- 14.2.3 MEXICO
- 14.2.3.1 Increase in root-knot and root-lesion nematode infestation in wheat to fuel market
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 GERMANY
- 14.3.1.1 Major players investing in agricultural solutions to cater to nematode attacks in field crops
- 14.3.2 UK
- 14.3.2.1 High demand for nematicides since farmers still use traditional farming methods
- 14.3.3 FRANCE
- 14.3.3.1 Extensive government funds in R&D to devise various sustainable methods for nematode control
- 14.3.4 SPAIN
- 14.3.4.1 Increase in government initiatives to encourage use of biological nematicides
- 14.3.5 ITALY
- 14.3.5.1 Changes across the entire supply chain with the goal of sustainable farming to drive the market
- 14.3.6 REST OF EUROPE
- 14.3.1 GERMANY
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Rise in infestation by root-knot nematodes in crops to propel market
- 14.4.2 JAPAN
- 14.4.2.1 Various products catering to long-term viability of crops to drive growth
- 14.4.3 INDIA
- 14.4.3.1 Protected environment in polyhouses to create a favorable environment for root-knot nematodes
- 14.4.4 AUSTRALIA & NEW ZEALAND
- 14.4.4.1 Increase in canola losses due to nematode attacks to support adoption of nematicides
- 14.4.5 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 SOUTH AMERICA
- 14.5.1 ARGENTINA
- 14.5.1.1 Increase in focus on cultivating soybean and corn to boost demand for nematicides
- 14.5.2 BRAZIL
- 14.5.2.1 High adoption of GM crops to increase usage of nematicides
- 14.5.3 REST OF SOUTH AMERICA
- 14.5.1 ARGENTINA
- 14.6 REST OF THE WORLD (ROW)
- 14.6.1 MIDDLE EAST
- 14.6.1.1 Rise in population, high dependency on imports, and yield loss due to nematodes to fuel market
- 14.6.2 AFRICA
- 14.6.2.1 Growth in demand for vegetable crops to drive growth
- 14.6.1 MIDDLE EAST
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYERS' STRATEGIES/RIGHT TO WIN
- 15.3 REVENUE ANALYSIS, 2021-2025
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.4.1 SYNGENTA
- 15.4.2 CORTEVA
- 15.4.3 BAYER AG
- 15.4.4 BASF SE
- 15.4.5 UPL
- 15.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.5.1 STARS
- 15.5.2 EMERGING LEADERS
- 15.5.3 PERVASIVE PLAYERS
- 15.5.4 PARTICIPANTS
- 15.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.5.5.1 Company footprint
- 15.5.5.2 Region footprint
- 15.5.5.3 Type footprint
- 15.5.5.4 Formulation footprint
- 15.5.5.5 Crop type footprint
- 15.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.6.1 PROGRESSIVE COMPANIES
- 15.6.2 RESPONSIVE COMPANIES
- 15.6.3 DYNAMIC COMPANIES
- 15.6.4 STARTING BLOCKS
- 15.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 15.6.5.1 Detailed list of key startups/SMEs
- 15.6.5.2 Competitive benchmarking of key startups/SMEs
- 15.7 COMPANY VALUATION AND FINANCIAL METRICS
- 15.8 BRAND/PRODUCT COMPARISON
- 15.9 COMPETITIVE SCENARIO AND TRENDS
- 15.9.1 PRODUCT LAUNCHES
- 15.9.2 DEALS
- 15.9.3 EXPANSIONS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 BASF SE
- 16.1.1.1 Business overview
- 16.1.1.2 Products offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Expansions
- 16.1.1.4 MnM view
- 16.1.1.4.1 Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses and competitive threats
- 16.1.2 SYNGENTA
- 16.1.2.1 Business overview
- 16.1.2.2 Products offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Product launches
- 16.1.2.3.2 Deals
- 16.1.2.3.3 Expansions
- 16.1.2.4 MnM view
- 16.1.2.4.1 Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses and competitive threats
- 16.1.3 CORTEVA
- 16.1.3.1 Business overview
- 16.1.3.2 Products offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Product launches
- 16.1.3.3.2 Deals
- 16.1.3.3.3 Expansions
- 16.1.3.4 MnM view
- 16.1.3.4.1 Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses and competitive threats
- 16.1.4 UPL
- 16.1.4.1 Business overview
- 16.1.4.2 Products offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches
- 16.1.4.3.2 Deals
- 16.1.4.4 MnM view
- 16.1.4.4.1 Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses and competitive threats
- 16.1.5 BAYER AG
- 16.1.5.1 Business overview
- 16.1.5.2 Products offered
- 16.1.5.3 Recent development
- 16.1.5.3.1 Product launches
- 16.1.5.3.2 Deals
- 16.1.5.4 MnM view
- 16.1.5.4.1 Right to win
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses and competitive threats
- 16.1.6 FMC CORPORATION
- 16.1.6.1 Business overview
- 16.1.6.2 Products offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Deals
- 16.1.6.4 MnM view
- 16.1.7 SUMITOMO CHEMICAL CO., LTD.
- 16.1.7.1 Business overview
- 16.1.7.2 Products offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Deals
- 16.1.7.3.2 Expansions
- 16.1.7.4 MnM view
- 16.1.8 NUFARM
- 16.1.8.1 Business overview
- 16.1.8.2 Products offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Deals
- 16.1.8.3.2 Other developments
- 16.1.8.4 MnM view
- 16.1.9 AMERICAN VANGUARD CORPORATION
- 16.1.9.1 Business overview
- 16.1.9.2 Products offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Deals
- 16.1.9.4 MnM view
- 16.1.10 NOVONESIS GROUP
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Deals
- 16.1.10.4 MnM view
- 16.1.11 BIOCERES CROP SOLUTIONS
- 16.1.11.1 Business overview
- 16.1.11.2 Products offered
- 16.1.11.3 Recent developments
- 16.1.11.3.1 Product launches
- 16.1.11.3.2 Deals
- 16.1.11.4 MnM view
- 16.1.12 GOWAN COMPANY
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Solutions/Services offered
- 16.1.12.3 Recent developments
- 16.1.12.3.1 Deals
- 16.1.12.4 MnM view
- 16.1.13 CERTIS USA L.L.C.
- 16.1.13.1 Business overview
- 16.1.13.2 Products offered
- 16.1.13.3 Recent developments
- 16.1.13.3.1 Deals
- 16.1.13.3.2 Other developments
- 16.1.13.4 MnM view
- 16.1.14 LALLEMAND INC
- 16.1.14.1 Business overview
- 16.1.14.2 Products/Solutions/Services offered
- 16.1.14.3 Recent developments
- 16.1.14.3.1 Product launches
- 16.1.14.4 MnM view
- 16.1.15 AECI PLANT HEALTH
- 16.1.15.1 Business overview
- 16.1.15.2 Product offered
- 16.1.15.3 MnM view
- 16.1.1 BASF SE
- 16.2 OTHER PLAYERS (SMES/STARTUPS)
- 16.2.1 ANDERMATT GROUP AG
- 16.2.1.1 Business overview
- 16.2.1.2 Products offered
- 16.2.2 IPL BIOLOGICALS
- 16.2.2.1 Business overview
- 16.2.2.2 Products offered
- 16.2.2.3 Recent developments
- 16.2.2.3.1 Expansions
- 16.2.3 PHERONYM, INC.
- 16.2.3.1 Business overview
- 16.2.3.2 Products offered
- 16.2.4 AGRILIFE
- 16.2.4.1 Business overview
- 16.2.4.2 Product offered
- 16.2.5 CROP IQ TECHNOLOGY LTD
- 16.2.5.1 Business overview
- 16.2.5.2 Products offered
- 16.2.5.3 Recent developments
- 16.2.5.3.1 Expansions
- 16.2.1 ANDERMATT GROUP AG
- 16.3 OTHER KEY PLAYERS
- 16.3.1 ROVENSA NEXT
- 16.3.2 BIONEMA
- 16.3.3 BIOCONSORTIA
- 16.3.4 VIVE CROP PROTECTION INC.
- 16.3.5 VEGALAB SA
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 List of major secondary sources
- 17.1.1.2 Key data from secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Key data from primary sources
- 17.1.2.2 Key industry insights
- 17.1.2.3 Breakdown of primaries
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 BOTTOM-UP APPROACH
- 17.2.2 TOP-DOWN APPROACH
- 17.2.2.1 Approach to estimate market size using top-down analysis
- 17.3 DATA TRIANGULATION
- 17.4 RESEARCH ASSUMPTIONS
- 17.5 RESEARCH LIMITATIONS AND RISK ASSESSMENT
18 ADJACENT AND RELATED MARKETS
- 18.1 INTRODUCTION
- 18.2 LIMITATIONS
- 18.3 CROP PROTECTION CHEMICALS MARKET
- 18.3.1 MARKET DEFINITION
- 18.3.2 MARKET OVERVIEW
- 18.4 BIORATIONAL PESTICIDES MARKET
- 18.4.1 MARKET DEFINITION
- 18.4.2 MARKET OVERVIEW
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 AVAILABLE CUSTOMIZATION
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 NEMATICIDES MARKET: INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES CONSIDERED, 2020-2025
- TABLE 3 IMPACT OF PORTER'S FIVE FORCES ON NEMATICIDES MARKET
- TABLE 4 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 5 AVERAGE SELLING PRICE OF KEY PLAYERS, BY TYPE, 2025 (USD/KG)
- TABLE 6 AVERAGE SELLING PRICE TREND OF NEMATICIDES, BY REGION, 2023-2025 (USD/KG)
- TABLE 7 AVERAGE SELLING PRICE TREND OF NEMATICIDES, BY TYPE, 2023-2025 (USD/KG)
- TABLE 8 EXPORT VALUE OF HS CODE 3808, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 9 IMPORT VALUE OF HS CODE 3808, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 10 NEMATICIDES MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026
- TABLE 11 REGIONAL TARIFF IMPACT ON NEMATICIDES EXPORTS TO US
- TABLE 12 KEY PATENTS PERTAINING TO NEMATICIDES, 2016-2025
- TABLE 13 TOP USE CASES AND MARKET POTENTIAL
- TABLE 14 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 15 NEMATICIDES MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 16 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 17 NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 GLOBAL INDUSTRY STANDARDS IN NEMATICIDES MARKET
- TABLE 23 KEY INDUSTRY STANDARDS FOR NEMATICIDES MARKET
- TABLE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, FOR MODE OF APPLICATION
- TABLE 25 KEY BUYING CRITERIA FOR MODE OF APPLICATION
- TABLE 26 NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 27 NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 28 NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 29 NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 30 CHEMICAL NEMATICIDES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 31 CHEMICAL NEMATICIDES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 32 CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 33 CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 34 CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 35 CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 36 FUMIGANTS APPLIED TO THE AGRONOMIC CROPS
- TABLE 37 FUMIGANTS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 38 FUMIGANTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 39 FUMIGANTS MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 40 FUMIGANTS MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 41 FUMIGANTS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 42 FUMIGANTS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 43 FUMIGANTS MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 44 FUMIGANTS MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 45 NON-FUMIGANTS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 46 NON-FUMIGANTS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 47 NON-FUMIGANTS MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 48 NON-FUMIGANTS MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 49 NON-FUMIGANTS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 50 NON-FUMIGANTS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 51 NON-FUMIGANTS MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 52 NON-FUMIGANTS MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 53 CROPS RECEIVING CARBAMATE APPLICATIONS
- TABLE 54 CARBAMATES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 55 CARBAMATES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 56 CARBAMATES MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 57 CARBAMATES MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 58 ORGANOPHOSPHATES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 59 ORGANOPHOSPHATES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 60 ORGANOPHOSPHATES MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 61 ORGANOPHOSPHATES MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 62 ABAMECTIN MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 63 ABAMECTIN MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 64 ABAMECTIN MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 65 ABAMECTIN MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 66 SDHI MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 67 SDHI MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 68 SDHI MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 69 SDHI MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 70 OTHER CHEMICAL NEMATICIDES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 71 OTHER CHEMICAL NEMATICIDES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 72 OTHER CHEMICAL NEMATICIDES MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 73 OTHER CHEMICAL NEMATICIDES MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 74 BIOLOGICAL MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 75 BIOLOGICAL MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 76 BIOLOGICAL MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 77 BIOLOGICAL MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 78 BIOLOGICALS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 79 BIOLOGICALS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 80 MICROBIALS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 81 MICROBIALS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 82 BIOCHEMICALS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 83 BIOCHEMICALS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 84 MOST COMMON NEMATODE SPECIES
- TABLE 85 NEMATICIDES MARKET, BY NEMATODE TYPE, 2021-2025 (USD MILLION)
- TABLE 86 NEMATICIDES MARKET, BY NEMATODE TYPE, 2026-2031 (USD MILLION)
- TABLE 87 ROOT-KNOT NEMATODES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 88 ROOT-KNOT NEMATODES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 89 ROOT-KNOT NEMATODES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 90 ROOT-KNOT NEMATODES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 91 ECONOMIC LOSSES IN VEGETABLE CROPS DUE TO ROOT-KNOT NEMATODES
- TABLE 92 CYST NEMATODES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 93 CYST NEMATODES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 94 CYST NEMATODES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 95 CYST NEMATODES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 96 LESION NEMATODES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 97 LESION NEMATODES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 98 LESION NEMATODES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 99 LESION NEMATODES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 100 OTHER NEMATODE TYPES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 101 OTHER NEMATODE TYPES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 102 OTHER NEMATODE TYPES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 103 OTHER NEMATODE TYPES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 104 NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 105 NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 106 NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (TONS)
- TABLE 107 NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (TONS)
- TABLE 108 FUMIGATION MODE MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 109 FUMIGATION MODE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 110 FUMIGATION MODE MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 111 FUMIGATION MODE MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 112 DRENCHING: NEMATICIDES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 113 DRENCHING: NEMATICIDES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 114 DRENCHING: NEMATICIDES MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 115 DRENCHING: NEMATICIDES MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 116 SOIL DRESSING MODE MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 117 SOIL DRESSING MODE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 118 SOIL DRESSING MODE MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 119 SOIL DRESSING MODE MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 120 SEED TREATMENT MODE MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 121 SEED TREATMENT MODE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 122 SEED TREATMENT MODE MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 123 SEED TREATMENT MODE MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 124 OTHER MODES OF APPLICATION MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 125 OTHER MODES OF APPLICATION MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 126 OTHER MODES OF APPLICATION MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 127 OTHER MODES OF APPLICATION MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 128 NEMATICIDES MARKET, BY FORMULATION, 2021-2025 (USD MILLION)
- TABLE 129 NEMATICIDES MARKET, BY FORMULATION, 2026-2031 (USD MILLION)
- TABLE 130 GRANULAR NEMATICIDES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 131 GRANULAR NEMATICIDES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 132 LIQUID NEMATICIDES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 133 LIQUID NEMATICIDES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 134 NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 135 NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 136 CEREAL & GRAIN CROPS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 137 CEREAL & GRAIN CROPS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 138 CEREAL & GRAIN CROPS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 139 CEREAL & GRAIN CROPS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 140 NEMATODE TYPES AFFECTING CORN
- TABLE 141 OILSEED & PULSE CROPS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 142 OILSEED & PULSE CROPS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 143 OILSEED & PULSE CROPS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 144 OILSEED & PULSE CROPS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 145 FRUIT & VEGETABLE CROPS MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 146 FRUIT & VEGETABLE CROPS MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 147 FRUIT & VEGETABLE CROPS MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 148 FRUIT & VEGETABLE CROPS MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 149 OTHER CROP TYPES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 150 OTHER CROP TYPE MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 151 NEMATICIDES MARKET, BY REGION, 2021-2025 (USD MILLION)
- TABLE 152 NEMATICIDES MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 153 NEMATICIDES MARKET, BY REGION, 2021-2025 (TONS)
- TABLE 154 NEMATICIDES MARKET, BY REGION, 2026-2031 (TONS)
- TABLE 155 NORTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 156 NORTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 157 NORTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (TONS)
- TABLE 158 NORTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (TONS)
- TABLE 159 NORTH AMERICA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 160 NORTH AMERICA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 161 NORTH AMERICA: NEMATICIDES MARKET, BY NEMATODE TYPE, 2021-2025 (USD MILLION)
- TABLE 162 NORTH AMERICA: NEMATICIDES MARKET, BY NEMATODE TYPE, 2026-2031 (USD MILLION)
- TABLE 163 NORTH AMERICA: NEMATICIDES MARKET, BY FORMULATION, 2021-2025 (USD MILLION)
- TABLE 164 NORTH AMERICA: NEMATICIDES MARKET, BY FORMULATION, 2026-2031 (USD MILLION)
- TABLE 165 NORTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 166 NORTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 167 NORTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 168 NORTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 169 NORTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 170 NORTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 171 NORTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (TONS)
- TABLE 172 NORTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (TONS)
- TABLE 173 NORTH AMERICA: NEMATICIDES MARKET, BY BIOLOGICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 174 NORTH AMERICA: NEMATICIDES MARKET, BY BIOLOGICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 175 NORTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 176 NORTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 177 NORTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 178 NORTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 179 NORTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 180 NORTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 181 NORTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (TONS)
- TABLE 182 NORTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (TONS)
- TABLE 183 US: NEMATODE SPECIES AND THEIR PREVALENCE
- TABLE 184 US: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 185 US: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 186 US: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 187 US: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 188 US: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 189 US: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 190 US: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 191 US: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 192 US: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 193 US: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 194 CANADA: CROPS INFESTED BY NEMATODES
- TABLE 195 CANADA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 196 CANADA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 197 CANADA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 198 CANADA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 199 CANADA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 200 CANADA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 201 CANADA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 202 CANADA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 203 CANADA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 204 CANADA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 205 MEXICO: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 206 MEXICO: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 207 MEXICO: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 208 MEXICO: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 209 MEXICO: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 210 MEXICO: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 211 MEXICO: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 212 MEXICO: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 213 MEXICO: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 214 MEXICO: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 215 EUROPE: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 216 EUROPE: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 217 EUROPE: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (TONS)
- TABLE 218 EUROPE: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (TONS)
- TABLE 219 EUROPE: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 220 EUROPE: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 221 EUROPE: NEMATICIDES MARKET, BY NEMATODE TYPE, 2021-2025 (USD MILLION)
- TABLE 222 EUROPE: NEMATICIDES MARKET, BY NEMATODE TYPE, 2026-2031 (USD MILLION)
- TABLE 223 EUROPE: NEMATICIDES MARKET, BY FORMULATION, 2021-2025 (USD MILLION)
- TABLE 224 EUROPE: NEMATICIDES MARKET, BY FORMULATION, 2026-2031 (USD MILLION)
- TABLE 225 EUROPE: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 226 EUROPE: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 227 EUROPE: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 228 EUROPE: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 229 EUROPE: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 230 EUROPE: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 231 EUROPE: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 232 EUROPE: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 233 EUROPE: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (TONS)
- TABLE 234 EUROPE: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (TONS)
- TABLE 235 EUROPE: NON-FUMIGANT NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 236 EUROPE: NON-FUMIGANT NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 237 EUROPE: NON-FUMIGANT NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 238 EUROPE: NON-FUMIGANT NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 239 EUROPE: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 240 EUROPE: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 241 EUROPE: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (TONS)
- TABLE 242 EUROPE: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (TONS)
- TABLE 243 GERMANY: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 244 GERMANY: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 245 GERMANY: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 246 GERMANY: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 247 GERMANY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 248 GERMANY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 249 GERMANY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 250 GERMANY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 251 GERMANY: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 252 GERMANY: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 253 UK: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 254 UK: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 255 UK: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 256 UK: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 257 UK: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 258 UK: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 259 UK: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 260 UK: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 261 UK: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 262 UK: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 263 FRANCE: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 264 FRANCE: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 265 FRANCE: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 266 FRANCE: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 267 FRANCE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 268 FRANCE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 269 FRANCE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 270 FRANCE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 271 FRANCE: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 272 FRANCE: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 273 SPAIN: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 274 SPAIN: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 275 SPAIN: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 276 SPAIN: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 277 SPAIN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 278 SPAIN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 279 SPAIN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 280 SPAIN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 281 SPAIN: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 282 SPAIN: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 283 ITALY: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 284 ITALY: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 285 ITALY: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 286 ITALY: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 287 ITALY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 288 ITALY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 289 ITALY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 290 ITALY: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 291 ITALY: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 292 ITALY: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 293 REST OF EUROPE: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 294 REST OF EUROPE: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 295 REST OF EUROPE: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 296 REST OF EUROPE: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 297 REST OF EUROPE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 298 REST OF EUROPE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 299 REST OF EUROPE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 300 REST OF EUROPE: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 301 REST OF EUROPE: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 302 REST OF EUROPE: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 303 ASIA PACIFIC: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 304 ASIA PACIFIC: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 305 ASIA PACIFIC: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (TONS)
- TABLE 306 ASIA PACIFIC: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (TONS)
- TABLE 307 ASIA PACIFIC: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 308 ASIA PACIFIC: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 309 ASIA PACIFIC: NEMATICIDES MARKET, BY NEMATODE TYPE, 2021-2025 (USD MILLION)
- TABLE 310 ASIA PACIFIC: NEMATICIDES MARKET, BY NEMATODE TYPE, 2026-2031 (USD MILLION)
- TABLE 311 ASIA PACIFIC: NEMATICIDES MARKET, BY FORMULATION, 2021-2025 (USD MILLION)
- TABLE 312 ASIA PACIFIC: NEMATICIDES MARKET, BY FORMULATION, 2026-2031 (USD MILLION)
- TABLE 313 ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 314 ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 315 ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 316 ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 317 ASIA PACIFIC: BIOLOGICALS NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 318 ASIA PACIFIC: BIOLOGICALS NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 319 ASIA PACIFIC: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 320 ASIA PACIFIC: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 321 ASIA PACIFIC: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (TONS)
- TABLE 322 ASIA PACIFIC: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (TONS)
- TABLE 323 ASIA PACIFIC: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 324 ASIA PACIFIC: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 325 ASIA PACIFIC: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 326 ASIA PACIFIC: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 327 ASIA PACIFIC: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 328 ASIA PACIFIC: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 329 ASIA PACIFIC: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (TONS)
- TABLE 330 ASIA PACIFIC: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (TONS)
- TABLE 331 CHINA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 332 CHINA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 333 CHINA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 334 CHINA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 335 CHINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 336 CHINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 337 CHINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 338 CHINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 339 CHINA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 340 CHINA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 341 JAPAN: MAJOR CROPS INFESTED BY NEMATODES
- TABLE 342 JAPAN: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 343 JAPAN: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 344 JAPAN: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 345 JAPAN: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 346 JAPAN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 347 JAPAN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 348 JAPAN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 349 JAPAN: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 350 JAPAN: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 351 JAPAN: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 352 INDIA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 353 INDIA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 354 INDIA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 355 INDIA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 356 INDIA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 357 INDIA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 358 INDIA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 359 INDIA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 360 INDIA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 361 INDIA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 362 AUSTRALIA & NEW ZEALAND: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 363 AUSTRALIA & NEW ZEALAND: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 364 AUSTRALIA & NEW ZEALAND: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 365 AUSTRALIA & NEW ZEALAND: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 366 AUSTRALIA & NEW ZEALAND: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 367 AUSTRALIA & NEW ZEALAND: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 368 AUSTRALIA & NEW ZEALAND: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 369 AUSTRALIA & NEW ZEALAND: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 370 AUSTRALIA & NEW ZEALAND: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 371 AUSTRALIA & NEW ZEALAND: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 372 REST OF ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 373 REST OF ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 374 REST OF ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 375 REST OF ASIA PACIFIC: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 376 REST OF ASIA PACIFIC: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 377 REST OF ASIA PACIFIC: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 378 REST OF ASIA PACIFIC: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 379 REST OF ASIA PACIFIC: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 380 REST OF ASIA PACIFIC: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 381 REST OF ASIA PACIFIC: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 382 SOUTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 383 SOUTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 384 SOUTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (TONS)
- TABLE 385 SOUTH AMERICA: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (TONS)
- TABLE 386 SOUTH AMERICA: NEMATICIDES MARKET, BY NEMATODE TYPE, 2021-2025 (TONS)
- TABLE 387 SOUTH AMERICA: NEMATICIDES MARKET, BY NEMATODE TYPE, 2026-2031 (TONS)
- TABLE 388 SOUTH AMERICA: NEMATICIDES MARKET, BY FORMULATION, 2021-2025 (USD MILLION)
- TABLE 389 SOUTH AMERICA: NEMATICIDES MARKET, BY FORMULATION, 2026-2031 (USD MILLION)
- TABLE 390 SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 391 SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 392 SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 393 SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 394 SOUTH AMERICA: BIOLOGICALS NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 395 SOUTH AMERICA: BIOLOGICALS NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 396 SOUTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 397 SOUTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 398 SOUTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (TONS)
- TABLE 399 SOUTH AMERICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (TONS)
- TABLE 400 SOUTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 401 SOUTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 402 SOUTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 403 SOUTH AMERICA: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 404 SOUTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 405 SOUTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 406 SOUTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (TONS)
- TABLE 407 SOUTH AMERICA: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (TONS)
- TABLE 408 SOUTH AMERICA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 409 SOUTH AMERICA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 410 ARGENTINA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 411 ARGENTINA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 412 ARGENTINA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 413 ARGENTINA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 414 ARGENTINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 415 ARGENTINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 416 ARGENTINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 417 ARGENTINA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 418 ARGENTINA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 419 ARGENTINA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 420 BRAZIL: MOST PRESENT NEMATODE SPECIES
- TABLE 421 BRAZIL: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 422 BRAZIL: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 423 BRAZIL: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 424 BRAZIL: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 425 BRAZIL: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 426 BRAZIL: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 427 BRAZIL: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 428 BRAZIL: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 429 BRAZIL: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 430 BRAZIL: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 431 REST OF SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 432 REST OF SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 433 REST OF SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 434 REST OF SOUTH AMERICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 435 REST OF SOUTH AMERICA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 436 REST OF SOUTH AMERICA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 437 REST OF SOUTH AMERICA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 438 REST OF SOUTH AMERICA: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 439 REST OF SOUTH AMERICA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 440 REST OF SOUTH AMERICA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 441 ROW: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (USD MILLION)
- TABLE 442 ROW: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 443 ROW: NEMATICIDES MARKET, BY COUNTRY, 2021-2025 (TONS)
- TABLE 444 ROW: NEMATICIDES MARKET, BY COUNTRY, 2026-2031 (TONS)
- TABLE 445 ROW: NEMATICIDES MARKET, BY FORMULATION, 2021-2025 (USD MILLION)
- TABLE 446 ROW: NEMATICIDES MARKET, BY FORMULATION, 2026-2031 (USD MILLION)
- TABLE 447 ROW: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 448 ROW: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 449 ROW: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 450 ROW: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 451 ROW: NEMATICIDES MARKET, BY BIOLOGICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 452 ROW: NEMATICIDES MARKET, BY BIOLOGICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 453 ROW: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 454 ROW: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 455 ROW: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (TONS)
- TABLE 456 ROW: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (TONS)
- TABLE 457 ROW: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 458 ROW: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 459 ROW: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 460 ROW: BIOLOGICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 461 ROW: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (USD MILLION)
- TABLE 462 ROW: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (USD MILLION)
- TABLE 463 ROW: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2021-2025 (TONS)
- TABLE 464 ROW: NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026-2031 (TONS)
- TABLE 465 ROW: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 466 ROW: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 467 ROW: NEMATICIDES MARKET, BY NEMATODE TYPE, 2021-2025 (USD MILLION)
- TABLE 468 ROW: NEMATICIDES MARKET, BY NEMATODE TYPE, 2026-2031 (USD MILLION)
- TABLE 469 MIDDLE EAST: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 470 MIDDLE EAST: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 471 MIDDLE EAST: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 472 MIDDLE EAST: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 473 MIDDLE EAST: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 474 MIDDLE EAST: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 475 MIDDLE EAST: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 476 MIDDLE EAST: CHEMICAL NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 477 MIDDLE EAST: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 478 MIDDLE EAST: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 479 AFRICA: POPULAR WEED SPECIES AS HOSTS OF ROOT-KNOT NEMATODES
- TABLE 480 AFRICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (USD MILLION)
- TABLE 481 AFRICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 482 AFRICA: NEMATICIDES MARKET, BY TYPE, 2021-2025 (TONS)
- TABLE 483 AFRICA: NEMATICIDES MARKET, BY TYPE, 2026-2031 (TONS)
- TABLE 484 AFRICA: NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (USD MILLION)
- TABLE 485 AFRICA: CHEMICAL NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (USD MILLION)
- TABLE 486 AFRICA: CHEMICAL NEMATICIDES MARKET, BY CHEMICAL TYPE, 2021-2025 (TONS)
- TABLE 487 AFRICA: CHEMICAL NEMATICIDES MARKET, BY CHEMICAL TYPE, 2026-2031 (TONS)
- TABLE 488 AFRICA: NEMATICIDES MARKET, BY CROP TYPE, 2021-2025 (USD MILLION)
- TABLE 489 AFRICA: NEMATICIDES MARKET, BY CROP TYPE, 2026-2031 (USD MILLION)
- TABLE 490 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN NEMATICIDES MARKET, 2021-2025
- TABLE 491 NEMATICIDES MARKET: DEGREE OF COMPETITION
- TABLE 492 NEMATICIDES MARKET: REGION FOOTPRINT
- TABLE 493 NEMATICIDES MARKET: TYPE FOOTPRINT
- TABLE 494 NEMATICIDES MARKET: FORMULATION FOOTPRINT
- TABLE 495 NEMATICIDES MARKET: CROP TYPE FOOTPRINT
- TABLE 496 NEMATICIDES MARKET: KEY STARTUPS/SMES
- TABLE 497 NEMATICIDES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, 2025
- TABLE 498 NEMATICIDES MARKET: PRODUCT/SERVICE LAUNCHES, JANUARY 2021- JULY 2026
- TABLE 499 NEMATICIDES MARKET: DEALS, JANUARY 2021-JULY 2026
- TABLE 500 NEMATICIDES MARKET: EXPANSIONS, JANUARY 2021-JULY 2026
- TABLE 501 BASF SE: COMPANY OVERVIEW
- TABLE 502 BASF SE: PRODUCTS OFFERED
- TABLE 503 BASF SE: PRODUCT LAUNCHES
- TABLE 504 BASF SE: DEALS
- TABLE 505 BASF SE: EXPANSIONS
- TABLE 506 SYNGENTA: COMPANY OVERVIEW
- TABLE 507 SYNGENTA: PRODUCTS OFFERED
- TABLE 508 SYNGENTA: PRODUCT LAUNCHES
- TABLE 509 SYNGENTA: DEALS
- TABLE 510 SYNGENTA: EXPANSIONS
- TABLE 511 CORTEVA: COMPANY OVERVIEW
- TABLE 512 CORTEVA: PRODUCTS OFFERED
- TABLE 513 CORTEVA: PRODUCT LAUNCHES
- TABLE 514 CORTEVA: DEALS
- TABLE 515 CORTEVA: EXPANSIONS
- TABLE 516 UPL: COMPANY OVERVIEW
- TABLE 517 UPL: PRODUCTS OFFERED
- TABLE 518 UPL: PRODUCT LAUNCHES
- TABLE 519 UPL: DEALS
- TABLE 520 BAYER AG: COMPANY OVERVIEW
- TABLE 521 BAYER AG: PRODUCTS OFFERED
- TABLE 522 BAYER AG: PRODUCT LAUNCHES
- TABLE 523 BAYER AG: DEALS
- TABLE 524 FMC CORPORATION: COMPANY OVERVIEW
- TABLE 525 FMC CORPORATION: PRODUCTS OFFERED
- TABLE 526 FMC CORPORATION: DEALS
- TABLE 527 SUMITOMO CHEMICAL CO., LTD: COMPANY OVERVIEW
- TABLE 528 SUMITOMO CHEMICAL CO., LTD.: PRODUCTS OFFERED
- TABLE 529 SUMITOMO CHEMICAL CO., LTD.: DEALS
- TABLE 530 SUMITOMO CHEMICAL CO., LTD.: EXPANSIONS
- TABLE 531 NUFARM: COMPANY OVERVIEW
- TABLE 532 NUFARM: PRODUCTS OFFERED
- TABLE 533 NUFARM: DEALS
- TABLE 534 NUFARM: OTHER DEVELOPMENTS
- TABLE 535 AMERICAN VANGUARD CORPORATION: COMPANY OVERVIEW
- TABLE 536 AMERICAN VANGUARD CORPORATION: PRODUCTS OFFERED
- TABLE 537 AMERICAN VANGUARD CORPORATION: DEALS
- TABLE 538 NOVONESIS GROUP: COMPANY OVERVIEW
- TABLE 539 NOVONESIS GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 540 NOVONESIS GROUP: DEALS
- TABLE 541 BIOCERES CROP SOLUTIONS: COMPANY OVERVIEW
- TABLE 542 BIOCERES CROP SOLUTIONS: PRODUCTS OFFERED
- TABLE 543 BIOCERES CROP SOLUTIONS: PRODUCT LAUNCHES
- TABLE 544 BIOCERES CROP SOLUTIONS: DEALS
- TABLE 545 GOWAN COMPANY: COMPANY OVERVIEW
- TABLE 546 GOWAN COMPANY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 547 GOWAN COMPANY: DEALS
- TABLE 548 CERTIS USA L.L.C.: COMPANY OVERVIEW
- TABLE 549 CERTIS USA L.L.C.: PRODUCTS OFFERED
- TABLE 550 CERTIS USA L.L.C.: DEALS
- TABLE 551 CERTIS USA L.L.C.: OTHER DEVELOPMENTS
- TABLE 552 LALLEMAND INC: COMPANY OVERVIEW
- TABLE 553 LALLEMAND INC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 554 LALLEMAND INC: PRODUCT LAUNCHES
- TABLE 555 AECI PLANT HEALTH: COMPANY OVERVIEW
- TABLE 556 AECI PLANT HEALTH: PRODUCTS OFFERED
- TABLE 557 ANDERMATT GROUP AG: COMPANY OVERVIEW
- TABLE 558 ANDERMATT GROUP AG: PRODUCTS OFFERED
- TABLE 559 IPL BIOLOGICALS: COMPANY OVERVIEW
- TABLE 560 IPL BIOLOGICAL: PRODUCTS OFFERED
- TABLE 561 IPL BIOLOGICALS: EXPANSIONS
- TABLE 562 PHERONYM, INC.: COMPANY OVERVIEW
- TABLE 563 PHERONYM, INC.: PRODUCTS OFFERED
- TABLE 564 AGRILIFE: COMPANY OVERVIEW
- TABLE 565 AGRILIFE: PRODUCTS OFFERED
- TABLE 566 CROP IQ TECHNOLOGY LTD: COMPANY OVERVIEW
- TABLE 567 CROP IQ TECHNOLOGY LTD: PRODUCTS OFFERED
- TABLE 568 CROP IQ TECHNOLOGY LTD: EXPANSIONS
- TABLE 569 ROVENSA NEXT: COMPANY OVERVIEW
- TABLE 570 BIONEMA: COMPANY OVERVIEW
- TABLE 571 BIOCONSORTIA: COMPANY OVERVIEW
- TABLE 572 VIVE CROP PROTECTION INC.: COMPANY OVERVIEW
- TABLE 573 VEGALAB SA: COMPANY OVERVIEW
- TABLE 574 ADJACENT MARKETS TO NEMATICIDES
- TABLE 575 CROP PROTECTION CHEMICALS MARKET, BY TYPE, 2019-2023 (USD MILLION)
- TABLE 576 CROP PROTECTION CHEMICALS MARKET, BY TYPE, 2024-2029 (USD MILLION)
- TABLE 577 CROP PROTECTION CHEMICALS MARKET, BY TYPE, 2019-2023 (KT)
- TABLE 578 CROP PROTECTION CHEMICALS MARKET, BY TYPE, 2024-2029 (KT)
- TABLE 579 LIST OF PLANT PRODUCTS REGISTERED AS BIOPESTICIDES
- TABLE 580 BIORATIONAL PESTICIDES MARKET, BY SOURCE, 2018-2022 (USD MILLION)
- TABLE 581 BIORATIONAL PESTICIDES MARKET, BY SOURCE, 2023-2028 (USD MILLION)
List of Figures
- FIGURE 1 NEMATICIDES MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 MARKET HIGHLIGHTS AND KEY INSIGHTS
- FIGURE 3 GLOBAL NEMATICIDES MARKET, 2021-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN NEMATICIDES MARKET (2021-2026)
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF NEMATICIDES MARKET DURING FORECAST PERIOD
- FIGURE 6 HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN THE NEMATICIDES MARKET, 2026
- FIGURE 7 EUROPE TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 RISING DEMAND FOR BIOLOGICAL AND SUSTAINABLE NEMATICIDE SOLUTIONS TO CREATE OPPORTUNITIES FOR MARKET PLAYERS
- FIGURE 9 LIQUID SEGMENT AND EUROPE TO ACCOUNT FOR LARGEST MARKET SHARES IN 2026
- FIGURE 10 CHEMICAL SEGMENT TO DOMINATE NEMATICIDES MARKET IN 2026
- FIGURE 11 ROOT-KNOT NEMATODES SEGMENT TO DOMINATE NEMATICIDES MARKET IN 2026
- FIGURE 12 FRUITS & VEGETABLES TO DOMINATE NEMATICIDES MARKET IN 2026
- FIGURE 13 SOIL DRESSING TO DOMINATE NEMATICIDES MARKET IN 2026
- FIGURE 14 SPAIN TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 15 NEMATICIDES MARKET DYNAMICS
- FIGURE 16 AREA HARVESTED UNDER FRUITS & VEGETABLES, 2019-2023 (MILLION HECTARES)
- FIGURE 17 NEMATICIDES MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 18 FREQUENCY OF TYPES OF NEMATODE INFESTATION IN CROPS
- FIGURE 19 PESTICIDE CONSUMPTION, BY REGION, (TONS)
- FIGURE 20 NEMATICIDES MARKET: VALUE CHAIN ANALYSIS
- FIGURE 21 KEY PARTICIPANTS IN NEMATICIDES ECOSYSTEM
- FIGURE 22 NEMATICIDES MARKET: ECOSYSTEM ANALYSIS
- FIGURE 23 AVERAGE SELLING PRICE TREND OF NEMATICIDES, BY REGION, 2023-2025 (USD/KG)
- FIGURE 24 AVERAGE SELLING PRICE TREND OF NEMATICIDES, BY TYPE, 2023-2025 (USD/KG)
- FIGURE 25 EXPORT VALUE OF HS CODE 3808, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 26 IMPORT VALUE OF HS CODE 3808, BY KEY COUNTRY, 2021-2025 (USD THOUSAND)
- FIGURE 27 INVESTMENT & FUNDING SCENARIO OF FEW MAJOR PLAYERS (JAN 2021-JULY 2026)
- FIGURE 28 NEMATICIDES MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 29 NUMBER OF PATENTS APPLIED AND GRANTED 2016-2025
- FIGURE 30 FUTURE APPLICATIONS
- FIGURE 31 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- FIGURE 32 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY MODE OF APPLICATION
- FIGURE 33 KEY INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR MODE OF APPLICATION
- FIGURE 34 NEMATICIDES MARKET, BY TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 35 NEMATICIDES MARKET, BY NEMATODE TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 36 NEMATICIDES MARKET, BY MODE OF APPLICATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 37 NEMATICIDES MARKET, BY FORMULATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 38 NEMATICIDES MARKET, BY CROP TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 39 US HOLDS THE LARGEST SHARE OF THE NEMATICIDES MARKET IN 2026
- FIGURE 40 EUROPE: NEMATICIDES MARKET SNAPSHOT
- FIGURE 41 SEGMENTAL REVENUE ANALYSIS OF KEY PLAYERS, 2021-2025 (USD BILLION)
- FIGURE 42 NEMATICIDES MARKET: MARKET SHARE ANALYSIS, 2025
- FIGURE 43 NEMATICIDES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 44 COMPANY FOOTPRINT
- FIGURE 45 NEMATICIDES MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 46 COMPANY VALUATION OF KEY VENDORS
- FIGURE 47 EV/EBITDA OF KEY COMPANIES
- FIGURE 48 PRODUCT ANALYSIS, BY KEY PLAYERS OF NEMATICIDES
- FIGURE 49 BASF SE: COMPANY SNAPSHOT
- FIGURE 50 SYNGENTA: COMPANY SNAPSHOT
- FIGURE 51 CORTEVA: COMPANY SNAPSHOT
- FIGURE 52 UPL LTD: COMPANY SNAPSHOT
- FIGURE 53 BAYER AG: COMPANY SNAPSHOT
- FIGURE 54 FMC CORPORATION: COMPANY SNAPSHOT
- FIGURE 55 SUMITOMO CHEMICAL CO., LTD.: COMPANY SNAPSHOT
- FIGURE 56 NUFARM: COMPANY SNAPSHOT
- FIGURE 57 AMERICAN VANGUARD CORPORATION: COMPANY SNAPSHOT
- FIGURE 58 NOVONESIS GROUP: COMPANY SNAPSHOT
- FIGURE 59 BIOCERES CROP SOLUTIONS: COMPANY SNAPSHOT
- FIGURE 60 NEMATICIDES MARKET: RESEARCH DESIGN
- FIGURE 61 KEY DATA FROM SECONDARY SOURCES
- FIGURE 62 KEY DATA FROM PRIMARY SOURCES
- FIGURE 63 INSIGHTS FROM INDUSTRY EXPERTS
- FIGURE 64 BREAKDOWN OF PRIMARIES, BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 65 BOTTOM-UP APPROACH
- FIGURE 66 NEMATICIDES MARKET: DEMAND-SIDE CALCULATION
- FIGURE 67 NEMATICIDES MARKET SIZE ESTIMATION STEPS AND RESPECTIVE SOURCES: SUPPLY SIDE
- FIGURE 68 NEMATICIDES MARKET: SUPPLY-SIDE ANALYSIS
- FIGURE 69 DATA TRIANGULATION METHODOLOGY

 殺線蟲劑市場-2026-2032年全球市場預測
 殺線蟲劑市場報告:按化學類型、線蟲類型、劑型、應用和地區分類(2026-2034 年)
 全球馬錢苷市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 2026年全球殺線蟲劑市場報告
 殺線蟲劑市場規模、佔有率和成長分析(按類型、作物、配方、線蟲類型、應用方法和地區分類)—產業預測(2026-2033 年)
 殺線蟲劑市場-全球產業規模、佔有率、趨勢、機會和預測,依產品類型、劑型、應用方式、作物類型、地區和競爭格局分類,2020-2030年預測
 2021-2031年全球及區域佔有率、趨勢及成長機會分析殺線蟲劑市場規模及預測報告涵蓋範圍:依線蟲類型、殺線蟲劑類型、應用方式、耕作類型及作物類型分類
 亞太殺線蟲劑市場:市場佔有率分析、產業趨勢與成長預測(2025-2030 年)北美殺線蟲劑市場:市場佔有率分析、產業趨勢與成長預測(2025-2030 年)歐洲殺線蟲劑:市場佔有率分析、產業趨勢和成長預測(2025-2030 年)