

 |
市場調查報告書
商品編碼
2126793
全球藥物研發領域人工智慧市場:按流程、人工智慧工具、最終用戶、用例、部署方式、治療領域、進入機構類型和地區分類——預測至2031年AI in Drug Discovery Market by Process (Target, Lead), Use Case (Repurposing, DE Novo Drug Design [Vaccine] Optimization, Disease Understanding, PK/PD), Therapy (Cancer, CNS), Tool (DL [CNN, GAN]), End User - Global Forecast to 2031 |
||||||

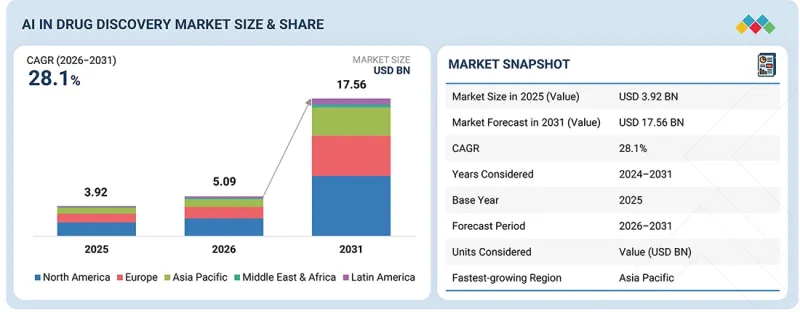
預計人工智慧在藥物發現領域的市場規模將從 2026 年的 50.9 億美元成長到 2031 年的 175.6 億美元,預測期內的複合年成長率為 28.1%。
推動市場成長的因素包括:人工智慧在提升研發效率方面的應用日益廣泛、多模態生物資料集的使用不斷成長,以及對精準醫療和計算藥物發現領域投資的增加。根據《今日藥物發現》(Drug Discovery Today)2025年發表的一篇綜述,藥物研發效率的持續下降正促使生物製藥產業重新調整創新策略,各公司擴大採用人工智慧平台來提高研究效率並加速藥物發現。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按流程、人工智慧工具、最終用戶、用例、部署方式、治療領域、參與機構類型、區域 |
| 目標區域 | 北美、歐洲、亞太地區、拉丁美洲、中東和非洲 |
然而,與數據品質、模型檢驗、監管不確定性以及與現有藥物研發工作流程的整合相關的挑戰,仍影響著市場接受的速度。
預計在 2026 年至 2031 年間,機器學習將成為人工智慧工具市場中成長最快的細分領域。
在人工智慧工具領域,機器學習領域預計將在預測期內實現最快成長,因為製藥公司擴大利用預測演算法來改善整個藥物發現流程中的決策。機器學習能夠快速分析複雜的生物、化學和臨床資料集,從而顯著提高標靶識別、先導化合物優先排序、分子性質預測和先導化合物最佳化效率。深度學習、圖神經網路和生成式人工智慧的持續進步,進一步擴展了機器學習在小分子藥物發現、生技藥品開發和精準醫療研究中的應用。順應這一趨勢,NVIDIA 於 2026 年 3 月擴展了其 BioNeMo 平台,引入了新一代基礎模型和基於代理的人工智慧功能,以加速生物分子研究和分子設計。隨著製藥公司不斷優先考慮加快藥物發現速度和提高研發效率,機器學習預計將繼續保持人工智慧藥物發現市場中成長最快的技術地位。
到 2025 年,腫瘤學領域將在藥物發現領域的人工智慧市場中佔據最大佔有率。
從治療領域來看,受全球癌症負擔、廣泛的腫瘤研究管線以及對精準醫療日益成長的需求等因素的推動,腫瘤學預計將在2025年佔據人工智慧藥物研發市場最大的佔有率。根據國際癌症研究機構(IARC)的數據,全球新增癌症病例數預計將從2024年的2,060萬例增加到2050年的3,440萬例,凸顯了腫瘤領域對創新技術加速藥物研發的迫切需求。人工智慧已被廣泛應用於識別新的治療標靶、預測生物標記、最佳化患者分層以及加速標靶治療和免疫腫瘤藥物的研發。隨著基因組、轉錄組、蛋白質組和臨床資料集的大規模豐富,腫瘤學已成為數據最豐富的治療領域之一,這使得人工智慧模型能夠產生更準確、更具臨床應用價值的見解。受癌症治療領域巨大的商業性潛力以及對個人化癌症治療日益成長的需求驅動,製藥公司持續將癌症治療領域置於研發組合的優先位置。人工智慧公司與專注於癌症治療的生物製藥公司之間日益密切的合作,進一步加速了創新,癌症治療領域也因此鞏固了主導地位。
在預測期內,歐洲預計將呈現第二高的複合年成長率。
預計在預測期內,歐洲將實現第二高的成長率,這主要得益於對藥物創新投資的增加、人工智慧在生物醫學研究中的廣泛應用,以及支持可靠人工智慧的健全法規結構。該地區匯聚了眾多領先的製藥公司、研究機構和人工智慧原生生物技術公司,它們正加速將人工智慧融入標靶發現、分子設計和精準醫療領域。歐洲健康數據空間(EHDS)和歐盟人工智慧法案的推出,預計將促進跨國安全存取健康數據,同時為生命科學領域的人工智慧應用建立統一的管治。同時,提案的《雲端運算和人工智慧發展法案》(CADA)旨在透過擴展自主運算能力、改善高效能運算資源的獲取途徑,以及支援包括醫療保健和生命科學在內的戰略領域的人工智慧創新發展,來加強歐洲的雲端運算和人工智慧基礎設施。此外,諸如創新健康舉措(IHI)等聯合項目將繼續資助人工智慧驅動的藥物研發項目,包括LIGAND-AI項目,透過高品質的生物資料集和先發的人工智慧模型加速療法的探索。這些努力加在一起,有望進一步鞏固歐洲作為全球人工智慧藥物研發領域成長速度第二快的地區的地位。
大公司
在藥物研發領域的人工智慧市場中,主要參與者包括英偉達公司(美國)、Schrodinger公司(美國)、Recursion公司(美國)、Insilico Medicine公司(美國)、Google公司(美國)、微軟公司(美國)、Tempus AI公司(美國)、Illumina公司(美國)、晶智科技(中國)和Iktos(中國)和Iktos公司(中國)。這些公司正透過策略聯盟、聯合研究、產品發布、平台升級、投資基礎模型和生成式人工智慧、併購以及拓展業務區域等策略來鞏固其市場地位。
調查範圍
本報告分析了人工智慧在藥物研發領域的應用市場。報告旨在基於流程、應用案例、治療領域、參與機構類型、人工智慧工具、部署模式、最終用戶和地區等因素,估算各個細分市場的市場規模和未來成長潛力。報告還分析了影響市場成長的因素,例如阻礙因素、機會和挑戰。此外,報告評估了整個人工智慧主導的藥物研發生態系統中的機遇,並分析了主要相關人員的競爭格局。報告也分析了各細分市場的成長趨勢、前景及其對整體人工智慧藥物研發市場的貢獻。該報告提供了主要地區的市場收入預測,並對主要市場參與企業進行了全面的競爭分析,包括公司簡介、產品系列、近期發展和關鍵成長策略。
購買本報告的理由
本報告將成為了解市場趨勢的重要資訊來源,不僅對現有企業,而且對新參與企業和中小企業都大有裨益,最終將有助於他們擴大市場佔有率。購買本報告的企業可以透過運用以下一種或多種策略來鞏固其市場地位。
本報告深入分析了以下幾點:
- 對關鍵促進因素(降低藥物發現和開發的時間和成本的需求日益成長,以及人工智慧在預測癌症治療中藥物標靶相互作用方面的應用不斷擴大)、阻礙因素(人工智慧人才短缺、缺乏人工智慧驅動藥物發現的法規結構,以及由於全球HBM/DRAM/NAND短缺導致人工智慧計算基礎設施成本不斷增加)、機會(透過生物技術加速藥物發現,以及利用人工智慧驅動的單細胞分析來識別生物標記和疾病亞型)和挑戰(高品質訓練資料集的可用性有限,以及人工智慧衍生候選藥物的實際檢驗有限)的分析,是推動人工智慧在藥物發現領域市場成長的因素。
- 產品開發/創新:深入洞察人工智慧市場在藥物發現、研發活動和軟體發布方面的未來趨勢。
- 市場發展:全面介紹高成長市場細分領域,涵蓋流程、用例、治療領域、企業類型、人工智慧工具、部署模型、最終用戶和地區。
- 市場多元化:全面介紹人工智慧在藥物發現領域的產品系列、技術進步、不斷擴大的地域覆蓋範圍、策略聯盟、投資和最新發展。
- 競爭分析:參與企業的市場佔有率、成長策略、產品線、企業評估象限、技術能力和競爭優勢進行詳細評估,包括英偉達公司(美國)、薛丁格公司(美國)、Recursion公司(美國)、Insilico Medicine公司(美國)、Google公司(美國)、微軟公司(美國)、Tempus AIllina(美國)、美國市場公司(美國)、微軟公司(美國)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 總體經濟指標
- 價值鏈分析
- 生態系分析
- 價格分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅的影響-人工智慧在藥物研發市場的應用
第6章:透過採用技術、專利、數位技術和人工智慧實現策略顛覆
- 主要新興技術
- 互補技術
- 鄰近技術
- 技術/產品藍圖
- 專利分析
- 未來應用
第7章 監理情勢
- 當地法規和合規性
- 監管機構、政府機構和其他組織
- 法規結構
- 業界標準
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 實施障礙和內部挑戰
- 來自不同終端使用者的未滿足需求
- 市場盈利
第9章:人工智慧在藥物發現領域的市場(按流程分類)
- 識別和選擇目標
- 目標檢驗
- 識別並優先處理關鍵事件
- 點擊閱讀識別/潛在客戶開發
- 先導藥物最適化
- 候選人篩選與檢驗
第10章:人工智慧在藥物發現領域的市場(以人工智慧工具分類)
- 機器學習
- 人工智慧世代
- 基本型
- 人工智慧代理和人工智慧合作科學家
- 知識圖譜和語意推理
- 自然語言處理(NLP)
- 電腦視覺和圖像分析
- 基於物理和混合的AI方法
第11章:人工智慧在藥物研發領域的市場(依最終用戶分類)
- 製藥和生物技術公司
- 受託研究機構(CRO)和研發組織(CDMO)
- 研究中心、學術機構和政府機構
第12章:人工智慧在藥物研發領域的市場(按應用案例分類)
- 了解疾病生物學
- 蛋白質結構和相互作用的預測
- 藥物使用情況的改變
- 新藥發現設計
- 藥物最佳化
- 安全性和毒性
第13章:人工智慧在藥物研發領域的市場(按應用領域分類)
- 本地部署解決方案
- 基於雲端的解決方案
- 混合解決方案
第14章:人工智慧在藥物研發領域的市場(依治療領域分類)
- 腫瘤學
- 感染疾病
- 神經病學
- 心血管疾病
- 代謝性疾病
- 免疫學
- 罕見疾病和遺傳疾病
- 精神疾病
- 其他治療領域
第15章:人工智慧在藥物研發市場的應用(依參與機構類型分類)
- 端到端解決方案供應商
- 利基/點解決方案供應商
- 人工智慧技術提供者
- 計算和基礎設施提供商
- 業務流程服務供應商
第16章:人工智慧在藥物研發領域的市場(按地區分類)
- 北美洲
- 北美宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲宏觀經濟展望
- 德國
- 英國
- 瑞士
- 法國
- 義大利
- 西班牙
- 其他
- 亞太地區
- 亞太地區宏觀經濟展望
- 日本
- 中國
- 印度
- 韓國
- 澳洲
- 其他
- 拉丁美洲
- 拉丁美洲宏觀經濟展望
- 巴西
- 墨西哥
- 其他
- 中東和非洲
- 中東和非洲宏觀經濟展望
- 海灣合作理事會國家
- 沙烏地阿拉伯
- 阿拉伯聯合大公國
- 其他海灣合作理事會國家
- 南非
- 其他
第17章 競爭格局
- 概述
- 主要參與企業的策略/優勢
- 主要市場參與企業的收入佔有率分析
- 2025年市佔率分析
- 品牌對比
- 評估和財務指標
- 企業估值矩陣
- 公司估值矩陣:新創企業/中小企業,2025 年
- 競爭格局
第18章:公司簡介
- 主要參與企業
- NVIDIA CORPORATION
- ALPHABET INC.
- RECURSION
- INSILICO MEDICINE
- SCHRODINGER, INC.
- BENEVOLENTAI
- MICROSOFT CORPORATION
- NUMERION LABS
- ILLUMINA, INC.
- XTALPI INC.
- IKTOS
- TEMPUS AI, INC.
- DEEP GENOMICS, INC.
- VERGE LABS
- BENCHSCI
- INSITRO
- VALO HEALTH
- BPGBIO, INC.
- GENERATE:BIOMEDICINES
- CERTARA, INC.
- 其他工程公司
- XAIRA THERAPEUTICS
- IAMBIC THERAPEUTICS, INC.
- GENESIS MOLECULAR AI
- CRADLE BIO
- ISOMORPHIC LABS
第19章:調查方法
第20章附錄
The AI in drug discovery market is anticipated to grow from USD 5.09 billion in 2026 to USD 17.56 billion by 2031, at a CAGR of 28.1% during the forecast period. The market is driven by the increasing adoption of AI to improve R&D productivity, expanding use of multimodal biological datasets, and growing investments in precision medicine and computational drug discovery. According to a 2025 review published in Drug Discovery Today, declining pharmaceutical R&D productivity continues to reshape innovation strategies across the biopharmaceutical industry, prompting companies to increasingly adopt AI-driven platforms to improve research efficiency and accelerate drug discovery.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | Process, Use Case, Therapeutic Area, Player Type, AI Tool, Deployment Model, and End User |
| Regions covered | North America, Europe, Asia Pacific, Latin America, and the Middle East & Africa |
However, challenges related to data quality, model validation, regulatory uncertainty, and integration with existing pharmaceutical R&D workflows continue to influence the pace of market adoption.
Machine learning to be the fastest-growing AI tool segment between 2026 and 2031
By AI tool, the machine learning segment is expected to register the fastest growth during the forecast period as pharmaceutical companies increasingly leverage predictive algorithms to improve decision-making across the drug discovery workflow. Machine learning enables rapid analysis of complex biological, chemical, and clinical datasets, significantly enhancing target identification, hit prioritization, molecular property prediction, and lead optimization. Continuous advancements in deep learning, graph neural networks, and generative AI have further expanded the application of machine learning across small molecule discovery, biologics development, and precision medicine research. Reflecting this trend, in March 2026, NVIDIA expanded its BioNeMo platform with next-generation foundation models and agentic AI capabilities to accelerate biomolecular research and molecular design. As pharmaceutical companies continue to prioritize faster drug development and improved R&D efficiency, machine learning is expected to remain the fastest-growing technology segment in the AI in drug discovery market.
Oncology segment accounted for the largest share of the AI in drug discovery market in 2025
By therapeutic area, the oncology segment accounted for the largest share of the AI in drug discovery market in 2025 due to the high global cancer burden, extensive oncology research pipelines, and increasing demand for precision therapeutics. According to the International Agency for Research on Cancer (IARC), global cancer incidence is projected to increase from 20.6 million new cases in 2024 to 34.4 million by 2050, highlighting the growing need for innovative technologies that can accelerate oncology drug discovery. AI is widely adopted to identify novel therapeutic targets, predict biomarkers, optimize patient stratification, and accelerate the discovery of targeted therapies and immuno-oncology drugs. The availability of large genomic, transcriptomic, proteomic, and clinical datasets has made oncology one of the most data-rich therapeutic areas, enabling AI models to generate more accurate and clinically relevant insights. Pharmaceutical companies continue to prioritize oncology within their R&D portfolios due to its significant commercial potential and the growing demand for personalized cancer therapies. Increasing collaborations between AI companies and oncology-focused biopharmaceutical organizations are further accelerating innovation and reinforcing oncology's leading position in the AI in drug discovery market.
Europe to exhibit the second-highest CAGR during the forecast period
Europe is expected to register the second-highest growth rate during the forecast period, driven by increasing investments in pharmaceutical innovation, expanding adoption of AI across biomedical research, and a strong regulatory framework supporting trustworthy AI. The region is home to leading pharmaceutical companies, research institutions, and AI-native biotechnology firms that are accelerating the integration of AI into target discovery, molecular design, and precision medicine. The implementation of the European Health Data Space (EHDS) and the EU AI Act is expected to facilitate secure cross-border access to health data while establishing harmonized governance for AI applications in life sciences. In parallel, the proposed Cloud and AI Development Act (CADA) aims to strengthen Europe's cloud and AI infrastructure by expanding sovereign computing capacity, improving access to high-performance computing resources, and supporting the development of AI innovation across strategic sectors, including healthcare and life sciences. In addition, collaborative programs such as the Innovative Health Initiative (IHI) continue to fund AI-enabled drug discovery projects, including LIGAND-AI, to accelerate therapeutic research through high-quality biological datasets and advanced AI models. Collectively, these initiatives are expected to reinforce its position as the second-fastest-growing regional market for AI in drug discovery.
The breakdown of primary participants is as mentioned below:
- By Company Type - Tier 1: 32%, Tier 2: 44%, and Tier 3: 24%
- By Designation - Directors: 30%, Managers: 34%, and Others: 36%
- By Region - North America: 40%, Europe: 28%, Asia Pacific: 20%, Latin America: 7%, and Middle East & Africa: 5%
Key Players
The key players operating in the AI in drug discovery market include NVIDIA Corporation (US), Schrodinger, Inc. (US), Recursion (US), Insilico Medicine (US), Google (US), Microsoft Corporation (US), Tempus AI, Inc. (US), Illumina, Inc. (US), XtalPi Inc. (China), and Iktos (France). These companies have adopted strategies such as strategic partnerships, collaborations, product launches, platform enhancements, investments in foundation models and generative AI, mergers and acquisitions, and geographic expansion to strengthen their market presence in the market.
Research Coverage
The report analyzes the AI in drug discovery market. It aims to estimate the market size and future growth potential of various market segments based on process, use case, therapeutic area, player type, AI tool, deployment model, end user, and region. The report also analyzes factors such as drivers, restraints, opportunities, and challenges influencing market growth. It evaluates opportunities across the AI-driven drug discovery ecosystem and assesses the competitive landscape for key stakeholders. The report further analyzes micro markets with respect to their growth trends, prospects, and contributions to the overall AI in drug discovery market. It forecasts market revenue across major regions and provides a comprehensive competitive analysis of leading market participants, including their company profiles, product portfolios, recent developments, and key growth strategies.
Reasons to Buy the Report
This report will enrich established firms as well as new entrants/smaller firms to gauge the pulse of the market, which, in turn, would help them garner a greater share of the market. Firms purchasing the report could use one or a combination of the following strategies to strengthen their positions in the market.
This report provides insights on:
- Analysis of key drivers (Rising need to reduce time and cost of drug discovery and development, Growing utilization of AI to predict drug-target interactions for cancer therapy), restraints (Shortage of AI workforce and regulatory frameworks for AI-enabled drug discovery, Increasing AI compute infrastructure costs amid global HBM/DRAM/NAND shortage), opportunities (Accelerating biotech drug discovery, AI-driven single-cell analysis for biomarker and disease-subtype identification), and challenges (Limited availability of high-quality training datasets, Limited real-world clinical validation of AI-derived drug candidates) are factors contributing the growth of the AI in drug discovery market
- Product Development/Innovation: Detailed insights on upcoming trends, research & development activities, and software launches in the AI in drug discovery market
- Market Development: Comprehensive information on high-growth market segments across process, use case, therapeutic area, player type, AI tool, deployment model, end user, and region
- Market Diversification: Exhaustive information on product portfolios, technology advancements, expanding geographic presence, strategic collaborations, investments, and recent developments in the AI in drug discovery market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product offerings, company evaluation quadrant, technology capabilities, and competitive strengths of leading players in the global AI in drug discovery market, including NVIDIA Corporation (US), Schrodinger, Inc. (US), Recursion (US), Insilico Medicine (US), Google (US), Microsoft Corporation (US), Tempus AI, Inc. (US), Illumina, Inc. (US), XtalPi Inc. (China), and other major market participants
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 REGIONAL SCOPE
- 1.3.3 INCLUSIONS & EXCLUSIONS
- 1.3.4 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING THE MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 AI IN DRUG DISCOVERY MARKET OVERVIEW
- 3.2 AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT & COUNTRY
- 3.3 AI IN DRUG DISCOVERY MARKET: GEOGRAPHIC SNAPSHOT
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Increasing number of cross-industry collaborations and partnerships
- 4.2.1.2 Rising need to reduce time and cost of drug discovery and development
- 4.2.1.3 Patent expiry of drugs and need for effective new leads
- 4.2.1.4 Growing utilization of AI to predict drug-target interactions for cancer therapy
- 4.2.1.5 Integration of AI-assisted multiomics in drug discovery
- 4.2.1.6 Growing focus on rare disease treatments for orphan drug development
- 4.2.2 RESTRAINTS
- 4.2.2.1 Shortage of AI workforce and ambiguous regulatory guidelines for medical software
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Leveraging AI for accelerated biotech drug discovery
- 4.2.3.2 Increased focus on drug discovery in emerging economies
- 4.2.3.3 Focus on developing human-aware AI systems
- 4.2.3.4 Growing use of AI in single-cell analysis
- 4.2.3.5 Easy identification of biomarker and disease subtypes from single-cell data
- 4.2.3.6 High demand for precision and personalized medicines
- 4.2.4 CHALLENGES
- 4.2.4.1 Limited availability of quality data sets
- 4.2.4.2 Lack of advanced AI tools and training data sets
- 4.2.4.3 Computational constraints of advanced AI models
- 4.2.4.4 Lack of high-quality data sets for model training
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 BARGAINING POWER OF SUPPLIERS
- 5.1.2 BARGAINING POWER OF BUYERS
- 5.1.3 THREAT OF SUBSTITUTES
- 5.1.4 THREAT OF NEW ENTRANTS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 GLOBAL PHARMACEUTICAL R&D EXPENDITURE AND PRODUCTIVITY TRENDS
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RESEARCH, DATA GENERATION, AND SCIENTIFIC INPUTS
- 5.3.2 DATA ENGINEERING & AI INFRASTRUCTURE
- 5.3.3 AI MODEL & PLATFORM DEVELOPMENT
- 5.3.4 AI WORKFLOW INTEGRATION & DEPLOYMENT
- 5.3.5 DRUG DISCOVERY SERVICES & EXPERIMENTAL EXECUTION
- 5.3.6 VALIDATION, LAB-IN-THE-LOOP, AND CONTINUOUS OPTIMIZATION
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 INDICATIVE PRICE FOR AI IN DRUG DISCOVERY PLATFORMS, BY KEY PLAYERS (2025)
- 5.5.2 INDICATIVE PRICE FOR AI IN DRUG DISCOVERY SOFTWARE AND SERVICES, BY REGION (2025)
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 CASE STUDY ANALYSIS
- 5.10 IMPACT OF 2025 US TARIFF - AI IN DRUG DISCOVERY MARKET
- 5.10.1 INTRODUCTION
- 5.10.2 KEY TARIFF RATES
- 5.10.3 PRICE IMPACT ANALYSIS
- 5.10.4 IMPACT ON COUNTRY/REGION
- 5.10.4.1 US
- 5.10.4.2 Europe
- 5.10.4.3 Asia-Pacific
- 5.10.5 IMPACT ON END-USE INDUSTRIES
- 5.10.5.1 Pharmaceutical companies
- 5.10.5.2 Biotechnology companies
- 5.10.5.3 CROs and CDMOs
- 5.10.5.4 Academic and research users
- 5.10.5.5 Other end users
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 GENERATIVE AND AGENTIC AI FOR DRUG DISCOVERY
- 6.1.2 MULTIMODAL AI AND FOUNDATION MODELS
- 6.1.3 AI-ENABLED AUTONOMOUS LABORATORIES
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 CLOUD COMPUTING AND HIGH-PERFORMANCE COMPUTING
- 6.2.2 HIGH-THROUGHPUT SCREENING AND LABORATORY AUTOMATION
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 MULTIOMICS AND SINGLE-CELL TECHNOLOGIES
- 6.3.2 DIGITAL TWINS AND IN-SILICO CLINICAL TECHNOLOGIES
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.5 PATENT ANALYSIS
- 6.5.1 PATENT PUBLICATION TRENDS FOR AI IN DRUG DISCOVERY MARKET
- 6.5.2 INSIGHTS: JURISDICTION AND TOP APPLICANT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 AUTONOMOUS END-TO-END DRUG DISCOVERY
- 6.6.2 AI-DRIVEN PRECISION DRUG DISCOVERY AND PATIENT-SPECIFIC THERAPEUTICS
- 6.6.3 AI-ENABLED DIGITAL AND VIRTUAL DRUG DEVELOPMENT
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, & OTHER ORGANIZATIONS
- 7.1.2 REGULATORY FRAMEWORK
- 7.1.2.1 North America
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.4 Latin America
- 7.1.2.5 Middle East & Africa
- 7.1.3 INDUSTRY STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 INTRODUCTION
- 8.2 DECISION-MAKING PROCESS
- 8.3 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3.2 BUYING CRITERIA
- 8.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.5 UNMET NEEDS FROM VARIOUS END USERS
- 8.5.1 UNMET NEEDS
- 8.5.2 END USER EXPECTATIONS
- 8.6 MARKET PROFITABILITY
9 AI IN DRUG DISCOVERY MARKET, BY PROCESS
- 9.1 INTRODUCTION
- 9.2 TARGET IDENTIFICATION & SELECTION
- 9.2.1 INCREASED DEMAND FOR PERSONALIZED MEDICINES AND HIGH INVESTMENT IN PHARMACEUTICAL R&D TO FUEL MARKET GROWTH
- 9.3 TARGET VALIDATION
- 9.3.1 RISING EMPHASIS ON AVOIDING LATE-STAGE FAILURE IN DRUG DISCOVERY TO BOOST MARKET GROWTH
- 9.4 HIT IDENTIFICATION & PRIORITIZATION
- 9.4.1 NEED FOR LARGE-SCALE DATA ANALYSIS TO DRIVE ADOPTION
- 9.5 HIT-TO-LEAD IDENTIFICATION/LEAD GENERATION
- 9.5.1 HIT-TO-LEAD IDENTIFICATION/LEAD GENERATION TO IMPROVE NEW DRUG POTENCY WITHOUT INCREASING LIPOPHILICITY
- 9.6 LEAD OPTIMIZATION
- 9.6.1 NEED FOR TRANSPARENT PRESENTATION AND ANALYSIS TO BOOST MARKET GROWTH
- 9.7 CANDIDATE SELECTION & VALIDATION
- 9.7.1 HIGH POSSIBILITY OF CLINICAL DRUG FAILURE TO SPUR ADOPTION OF CANDIDATE VALIDATION SERVICES
10 AI IN DRUG DISCOVERY MARKET, BY AI TOOL
- 10.1 INTRODUCTION
- 10.2 MACHINE LEARNING
- 10.2.1 INCREASING AVAILABILITY OF COMPLEX BIOLOGICAL AND CHEMICAL DATASETS DRIVES ADOPTION
- 10.2.2 DEEP LEARNING
- 10.2.2.1 Ability to capture complex nonlinear relationships across multimodal biological and molecular data - key driver
- 10.2.2.2 Transformer-based architectures
- 10.2.2.2.1 Growing volumes of sequential, multimodal, and unstructured scientific data drives market
- 10.2.2.3 Graph neural networks (GNN)
- 10.2.2.3.1 Need to understand molecular structure and complex biological relationships supports GNN adoption
- 10.2.2.4 Convolutional neural networks (CNN)
- 10.2.2.4.1 Expansion of image-based and 3D structural analysis boosts adoption
- 10.2.2.5 Diffusion and flow-based models
- 10.2.2.5.1 Increasing demand for controlled generation of novel molecules and proteins accelerates segment growth
- 10.2.2.6 Generative adversarial networks (GAN) & variational autoencoders (VAE)
- 10.2.2.6.1 Growing demand for computational exploration of chemical space supports growth
- 10.2.2.7 Recurrent & Sequence Models (RNN, LSTM)
- 10.2.2.7.1 Continued need to model sequential chemical and biological information sustains demand
- 10.2.2.8 Other deep learning technologies
- 10.2.2.8.1 Emergence of specialized neural architectures expands applications across complex discovery workflows
- 10.2.3 SUPERVISED LEARNING
- 10.2.3.1 Growing availability of experimentally validated datasets supports segment
- 10.2.4 SELF-SUPERVISED & REPRESENTATION LEARNING
- 10.2.4.1 Shortage of labeled biological data and growing availability of unlabeled datasets drive adoption
- 10.2.5 REINFORCEMENT LEARNING
- 10.2.5.1 Need to optimize molecules and experimental decisions across multiple objectives drives adoption
- 10.2.6 UNSUPERVISED LEARNING
- 10.2.6.1 Increasing complexity of biological datasets to boost segment
- 10.2.7 OTHER MACHINE LEARNING TECHNOLOGIES
- 10.2.7.1 Need to extract value from partially labeled and heterogeneous datasets supports segment
- 10.3 GENERATIVE AI
- 10.3.1 ABILITY TO DESIGN NOVEL MOLECULES AND BIOLOGICAL STRUCTURES ACCELERATES ADOPTION
- 10.3.2 MOLECULAR GENERATIVE MODELS
- 10.3.2.1 Need to explore larger chemical spaces and simultaneously optimize multiple molecular properties - segment driver
- 10.3.3 PROTEIN & BIOLOGICS GENERATIVE MODELS
- 10.3.3.1 Growing demand for engineered proteins, antibodies, and other biologics expands applications
- 10.3.4 LARGE LANGUAGE MODELS (LLMS)
- 10.3.4.1 Rapid growth of scientific literature and unstructured research data increases demand
- 10.4 FOUNDATION MODELS
- 10.4.1 NEED FOR REUSABLE AI MODELS TO LEARN FROM LARGE-SCALE, MULTIMODAL BIOLOGICAL DATASETS DRIVES ADOPTION
- 10.4.2 CHEMISTRY FOUNDATION MODELS
- 10.4.2.1 Increasing need for reusable molecular representation and scalable chemical intelligence drives segment
- 10.4.3 PROTEIN LANGUAGE MODELS
- 10.4.3.1 Growing demand for protein engineering and functional prediction accelerates adoption
- 10.4.4 BIOLOGY AND MULTIOMICS FOUNDATION MODELS
- 10.4.4.1 Increasing integration of genomic, transcriptomic, proteomic, and cellular data - key driver
- 10.5 AGENTIC AI & AI CO-SCIENTISTS
- 10.5.1 GROWTH DRIVEN BY DEMAND FOR AUTONOMOUS RESEARCH WORKFLOWS AND IMPROVED SCIENTIST PRODUCTIVITY
- 10.5.2 AUTONOMOUS RESEARCH AGENTS & WORKFLOW ORCHESTRATION
- 10.5.2.1 Need to automate complex multi-step research processes drives adoption
- 10.5.3 MULTI-AGENT REASONING SYSTEMS
- 10.5.3.1 Increasing complexity of scientific problems creates demand
- 10.5.4 LAB-IN-THE-LOOP & CLOSED-LOOP EXPERIMENTATION
- 10.5.4.1 Integration of AI with automated laboratories enables continuous design-build-test-learn workflows
- 10.6 KNOWLEDGE GRAPHS AND SEMANTIC REASONING
- 10.6.1 NEED TO CONNECT FRAGMENTED SCIENTIFIC INFORMATION AND IDENTIFY HIDDEN RELATIONSHIPS DRIVES SEGMENT
- 10.7 NATURAL LANGUAGE PROCESSING (NLP)
- 10.7.1 EXPLOSION OF SCIENTIFIC LITERATURE, PATENTS, AND UNSTRUCTURED R&D INFORMATION DRIVES NLP ADOPTION
- 10.8 COMPUTER VISION & IMAGE ANALYSIS
- 10.8.1 INCREASING USE OF HIGH-CONTENT SCREENING, MICROSCOPY, AND PHENOTYPIC ASSAYS EXPANDS APPLICATIONS
- 10.9 PHYSICS-BASED & HYBRID AI METHODS
- 10.9.1 NEED FOR MECHANISTIC UNDERSTANDING AND IMPROVED ACCURACY IN MOLECULAR MODELING DRIVES SEGMENT
11 AI IN DRUG DISCOVERY MARKET, BY END USER
- 11.1 INTRODUCTION
- 11.2 PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES
- 11.2.1 GROWING PRESSURE TO ACCELERATE R&D PRODUCTIVITY AND REDUCE DRUG DISCOVERY COSTS DRIVES SEGMENT
- 11.2.2 LARGE PHARMACEUTICAL COMPANIES
- 11.2.2.1 High R&D expenditure and increasing need to improve pipeline productivity accelerate AI adoption
- 11.2.3 SMALL & MID-SIZED BIOTECHNOLOGY COMPANIES
- 11.2.3.1 Limited internal resources and need for differentiated pipelines increase reliance on AI-enabled discovery
- 11.3 CONTRACT RESEARCH ORGANIZATIONS (CROS) & CDMOS
- 11.3.1 INCREASING OUTSOURCING OF DRUG DISCOVERY ACTIVITIES DRIVES GROWTH
- 11.4 RESEARCH CENTERS, ACADEMIC INSTITUTES, AND GOVERNMENT ORGANIZATIONS
- 11.4.1 GROWING AVAILABILITY OF RESEARCH FUNDING AND ADVANCED AI CAPABILITIES EXPANDS GROWTH
12 AI IN DRUG DISCOVERY MARKET, BY USE CASE
- 12.1 INTRODUCTION
- 12.2 UNDERSTANDING DISEASE BIOLOGY
- 12.2.1 INCREASED FOCUS ON UNDERSTANDING DISEASES TO IMPROVE RESEARCH DATA QUALITY AND QUANTITY
- 12.2.2 EVIDENCE SYNTHESIS AND SCIENTIFIC LITERATURE INTELLIGENCE
- 12.2.2.1 Rapid data analysis - key demand driver
- 12.2.3 MULTIOMICS INTEGRATION & TARGET-DISEASE ASSOCIATION
- 12.2.3.1 Growing integration of genomic, transcriptomic, proteomic, metabolomic, and other biological datasets to drive market
- 12.2.4 EXPERIMENT DESIGN & REAGENT/MODEL SELECTION
- 12.2.4.1 Growing complexity of disease biology and experiment design boosts demand
- 12.3 PROTEIN STRUCTURE & INTERACTION PREDICTION
- 12.3.1 ADVANCES IN AI-POWERED PROTEIN INTERACTION PREDICTION ACCELERATE STRUCTURE-BASED DRUG DISCOVERY
- 12.4 DRUG REPURPOSING
- 12.4.1 INCREASING ADOPTION OF AI PLATFORMS FOR SYSTEMATIC DRUG REPURPOSING
- 12.5 DE NOVO DRUG DESIGN
- 12.5.1 SMALL MOLECULE DESIGN
- 12.5.1.1 Increasing use of virtual screening and simulation techniques to drive growth
- 12.5.2 VACCINE DESIGN
- 12.5.2.1 Availability of well-validated AI tools to boost market growth
- 12.5.3 ANTIBODY & OTHER BIOLOGICS DESIGN
- 12.5.3.1 Advancements in protein modeling to propel segment growth
- 12.5.4 PROTEIN & ENZYME DESIGN
- 12.5.4.1 Protein designing to propel segment growth
- 12.5.1 SMALL MOLECULE DESIGN
- 12.6 DRUG OPTIMIZATION
- 12.6.1 SMALL MOLECULE OPTIMIZATION
- 12.6.1.1 Generative models for potential modifications in molecular structures to aid market growth
- 12.6.2 VACCINE OPTIMIZATION
- 12.6.2.1 Effective prediction of vaccine formulations and adjustment of delivery vectors to drive growth
- 12.6.3 ANTIBODY & OTHER BIOLOGICS OPTIMIZATION
- 12.6.3.1 Increasing adoption of machine learning to predict protein structures to augment segment growth
- 12.6.1 SMALL MOLECULE OPTIMIZATION
- 12.7 SAFETY & TOXICITY
- 12.7.1 FOCUS ON ADVANCED OFF-TARGET EFFECT PREDICTION, PK/PD SIMULATION, AND QSP MODELING TO DRIVE MARKET
13 AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT
- 13.1 INTRODUCTION
- 13.2 ON-PREMISE SOLUTIONS
- 13.2.1 GROWING DEMAND FOR DATA SOVEREIGNTY, IP PROTECTION, AND CONTROL OVER PROPRIETARY R&D DATA SUPPORTS GROWTH DEPLOYMENT
- 13.3 CLOUD-BASED SOLUTIONS
- 13.3.1 NEED FOR SCALABLE COMPUTING, RAPID AI DEPLOYMENT, AND COST-EFFICIENT ACCESS TO ADVANCED INFRASTRUCTURE - KEY DRIVERS
- 13.3.2 PUBLIC CLOUD
- 13.3.2.1 Elastic computing capacity and access to advanced AI infrastructure drive adoption
- 13.3.3 PRIVATE CLOUD/VPC/SOVEREIGN DEPLOYMENT
- 13.3.3.1 Increasing data-security, IP-protection, and data-residency requirements strengthen demand
- 13.4 HYBRID SOLUTIONS
- 13.4.1 NEED TO BALANCE COMPUTATIONAL SCALABILITY WITH CONTROL OVER SENSITIVE R&D DATA ACCELERATES ADOPTION
14 AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA
- 14.1 INTRODUCTION
- 14.2 ONCOLOGY
- 14.2.1 HIGH PREVALENCE OF ONCOLOGY AND SHORTAGE OF EFFECTIVE ONCOLOGY DRUGS TO DRIVE MARKET GROWTH
- 14.3 INFECTIOUS DISEASES
- 14.3.1 RISING ANTIMICROBIAL RESISTANCE AND NEED FOR NOVEL ANTI-INFECTIVE THERAPIES TO DRIVE GROWTH
- 14.4 NEUROLOGY
- 14.4.1 HIGH DISEASE COMPLEXITY AND LIMITED TREATMENT OPTIONS DRIVE DEMAND FOR AI-ENABLED DISCOVERY
- 14.5 CARDIOVASCULAR DISEASES
- 14.5.1 GROWING CARDIOVASCULAR DISEASE BURDEN AND NEED FOR NOVEL THERAPEUTIC TARGETS BOOST GROWTH
- 14.6 METABOLIC DISEASES
- 14.6.1 RISING PREVALENCE OF OBESITY AND METABOLIC DISORDERS ACCELERATES DEMAND FOR INNOVATIVE THERAPIES
- 14.7 IMMUNOLOGY
- 14.7.1 COMPLEX IMMUNE MECHANISMS AND GROWING DEMAND FOR TARGETED THERAPIES DRIVE AI ADOPTION
- 14.8 RARE & GENETIC DISORDERS
- 14.8.1 LIMITED TREATMENT OPTIONS AND FRAGMENTED DISEASE DATA DRIVE AI-ENABLED DRUG DISCOVERY
- 14.9 MENTAL HEALTH DISORDERS
- 14.9.1 HIGH UNMET NEED AND LIMITED UNDERSTANDING OF DISEASE MECHANISMS DRIVE SEGMENT GROWTH
- 14.10 OTHER THERAPEUTIC AREAS
- 14.10.1 EXPANDING APPLICATION OF AI ACROSS UNDEREXPLORED DISEASE AREAS DRIVES MARKET GROWTH
15 AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE
- 15.1 INTRODUCTION
- 15.2 END-TO-END SOLUTION PROVIDERS
- 15.2.1 INCREASING ADOPTION OF INTEGRATED AI PLATFORMS ACROSS DRUG DISCOVERY WORKFLOW DRIVES GROWTH
- 15.3 NICHE/POINT SOLUTION PROVIDERS
- 15.3.1 GROWING DEMAND FOR SPECIALIZED AI CAPABILITIES TARGETING COMPLEX DISCOVERY CHALLENGES TO DRIVE GROWTH
- 15.4 AI TECHNOLOGY PROVIDERS
- 15.4.1 RAPID ADVANCES IN GENERATIVE AI, FOUNDATION MODELS, AND AGENTIC AI ACCELERATE DEMAND
- 15.5 COMPUTE & INFRASTRUCTURE PROVIDERS
- 15.5.1 GROWING COMPUTATIONAL REQUIREMENTS OF ADVANCED AI MODELS DRIVE DEMAND
- 15.6 BUSINESS PROCESS SERVICE PROVIDERS
- 15.6.1 INCREASING OUTSOURCING OF SPECIALIZED AI-ENABLED DISCOVERY ACTIVITIES DRIVES GROWTH
16 AI IN DRUG DISCOVERY MARKET, BY REGION
- 16.1 INTRODUCTION
- 16.2 NORTH AMERICA
- 16.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 16.2.2 US
- 16.2.2.1 Strong pharma-AI ecosystem and high R&D investment drives demand
- 16.2.3 CANADA
- 16.2.3.1 Strong AI research base and growing biopharma innovation - key drivers
- 16.3 EUROPE
- 16.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 16.3.2 GERMANY
- 16.3.2.1 Availability of advanced computing and research infrastructure - key market driver
- 16.3.3 UK
- 16.3.3.1 Increasing investment in AI-based molecular design drives demand
- 16.3.4 SWITZERLAND
- 16.3.4.1 Strong pharmaceutical and biotechnology ecosystem to boost market
- 16.3.5 FRANCE
- 16.3.5.1 Large-scale AI investment by pharmaceutical companies - key driver
- 16.3.6 ITALY
- 16.3.6.1 Market driven by country's strong pharmaceutical and life sciences ecosystem
- 16.3.7 SPAIN
- 16.3.7.1 Expansion of AI-enabled biotechnology research drives demand
- 16.3.8 REST OF EUROPE
- 16.3.8.1 Growing pharmaceutical R&D and public-sector AI adoption to drive market
- 16.4 ASIA PACIFIC
- 16.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 16.4.2 JAPAN
- 16.4.2.1 Increasing pharmaceutical investment in AI and robotics drives demand
- 16.4.3 CHINA
- 16.4.3.1 Growth of AI-native biotech companies boosts demand
- 16.4.4 INDIA
- 16.4.4.1 Large pharmaceutical and biotechnology ecosystem to propel market
- 16.4.5 SOUTH KOREA
- 16.4.5.1 Government support for AI-based drug discovery to boost market
- 16.4.6 AUSTRALIA
- 16.4.6.1 Market driven by strong government support for AI and medical research
- 16.4.7 REST OF ASIA PACIFIC
- 16.4.7.1 Growth of regional pharmaceutical and biotechnology capabilities to boost market
- 16.5 LATIN AMERICA
- 16.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 16.5.2 BRAZIL
- 16.5.2.1 Expanding pharmaceutical R&D and emerging AI-biotech ecosystem act as major drivers
- 16.5.3 MEXICO
- 16.5.3.1 Multinational pharmaceutical activity and government-backed research to drive market
- 16.5.4 REST OF LATIN AMERICA
- 16.5.4.1 Growing research base for AI to drive market
- 16.6 MIDDLE EAST & AFRICA
- 16.6.1 MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
- 16.6.2 GCC COUNTRIES
- 16.6.2.1 National AI strategies and growing technology partnerships act as major drivers
- 16.6.3 SAUDI ARABIA
- 16.6.3.1 Government investment in biotechnology and life sciences propels market
- 16.6.4 UAE
- 16.6.4.1 Government-led AI and biotechnology investment boosts market
- 16.6.5 REST OF GCC
- 16.6.5.1 International AI-drug discovery partnerships drive demand
- 16.6.6 SOUTH AFRICA
- 16.6.6.1 Strong domestic drug-discovery research base drives market
- 16.6.7 REST OF MIDDLE EAST & AFRICA
- 16.6.7.1 Expansion of local pharmaceutical and biomanufacturing capabilities drives demand
17 COMPETITIVE LANDSCAPE
- 17.1 OVERVIEW
- 17.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 17.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN AI IN DRUG DISCOVERY MARKET
- 17.3 REVENUE SHARE ANALYSIS OF TOP MARKET PLAYERS
- 17.4 MARKET SHARE ANALYSIS, 2025
- 17.5 BRAND COMPARISON
- 17.6 VALUATION & FINANCIAL METRICS
- 17.6.1 FINANCIAL METRICS
- 17.6.2 COMPANY VALUATION
- 17.7 COMPANY EVALUATION MATRIX
- 17.7.1 STARS
- 17.7.2 EMERGING LEADERS
- 17.7.3 PERVASIVE PLAYERS
- 17.7.4 PARTICIPANTS
- 17.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 17.7.5.1 Company footprint
- 17.7.5.2 Region footprint
- 17.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 17.8.1 PROGRESSIVE COMPANIES
- 17.8.2 RESPONSIVE COMPANIES
- 17.8.3 DYNAMIC COMPANIES
- 17.8.4 STARTING BLOCKS
- 17.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 17.8.5.1 Detailed list of key startups/SMEs
- 17.8.5.2 Competitive benchmarking of startups/SMEs
- 17.9 COMPETITIVE SCENARIO
- 17.9.1 PRODUCT/SERVICE LAUNCHES
- 17.9.2 DEALS
- 17.9.3 EXPANSIONS
- 17.9.4 OTHER DEVELOPMENTS
18 COMPANY PROFILES
- 18.1 KEY PLAYERS
- 18.1.1 NVIDIA CORPORATION
- 18.1.1.1 Business overview
- 18.1.1.2 Products/Services offered
- 18.1.1.3 Recent developments
- 18.1.1.3.1 Product/Service launches & approvals
- 18.1.1.3.2 Deals
- 18.1.1.3.3 Other developments
- 18.1.1.4 MnM view
- 18.1.1.4.1 Right to win
- 18.1.1.4.2 Strategic choices
- 18.1.1.4.3 Weaknesses & competitive threats
- 18.1.2 ALPHABET INC.
- 18.1.2.1 Business overview
- 18.1.2.2 Products/Services offered
- 18.1.2.3 Recent developments
- 18.1.2.3.1 Product launches & approvals
- 18.1.2.3.2 Deals
- 18.1.2.3.3 Other developments
- 18.1.2.4 MnM view
- 18.1.2.4.1 Right to win
- 18.1.2.4.2 Strategic choices
- 18.1.2.4.3 Weaknesses & competitive threats
- 18.1.3 RECURSION
- 18.1.3.1 Business overview
- 18.1.3.2 Products/Services offered
- 18.1.3.3 Recent developments
- 18.1.3.3.1 Product/Service launches
- 18.1.3.3.2 Deals
- 18.1.3.3.3 Expansions
- 18.1.3.4 MnM view
- 18.1.3.4.1 Right to win
- 18.1.3.4.2 Strategic choices
- 18.1.3.4.3 Weaknesses & competitive threats
- 18.1.4 INSILICO MEDICINE
- 18.1.4.1 Business overview
- 18.1.4.2 Products/Services offered
- 18.1.4.3 Recent developments
- 18.1.4.3.1 Product/Service launches
- 18.1.4.3.2 Deals
- 18.1.4.3.3 Other developments
- 18.1.4.3.4 expansions
- 18.1.4.4 MnM view
- 18.1.4.4.1 Right to win
- 18.1.4.4.2 Strategic choices
- 18.1.4.4.3 Weaknesses & competitive threats
- 18.1.5 SCHRODINGER, INC.
- 18.1.5.1 Business overview
- 18.1.5.2 Products/Services offered
- 18.1.5.3 Recent developments
- 18.1.5.3.1 Deals
- 18.1.5.3.2 Other developments
- 18.1.5.4 MnM view
- 18.1.5.4.1 Right to win
- 18.1.5.4.2 Strategic choices
- 18.1.5.4.3 Weaknesses & competitive threats
- 18.1.6 BENEVOLENTAI
- 18.1.6.1 Business overview
- 18.1.6.2 Products/Services offered
- 18.1.6.3 Recent developments
- 18.1.6.3.1 Deals
- 18.1.7 MICROSOFT CORPORATION
- 18.1.7.1 Business overview
- 18.1.7.2 Products /Services offered
- 18.1.7.3 Recent developments
- 18.1.7.3.1 Product/Service launches & approvals
- 18.1.7.3.2 Deals
- 18.1.8 NUMERION LABS
- 18.1.8.1 Business overview
- 18.1.8.2 Products/Services offered
- 18.1.9 ILLUMINA, INC.
- 18.1.9.1 Business overview
- 18.1.9.2 Products/Services offered
- 18.1.9.3 Recent developments
- 18.1.9.3.1 Product/Service launches
- 18.1.9.3.2 Deals
- 18.1.10 XTALPI INC.
- 18.1.10.1 Business overview
- 18.1.10.2 Products/Services offered
- 18.1.10.3 Recent developments
- 18.1.10.3.1 Deals
- 18.1.11 IKTOS
- 18.1.11.1 Business overview
- 18.1.11.2 Products/Services offered
- 18.1.11.3 Recent developments
- 18.1.11.3.1 Deals
- 18.1.11.3.2 Other developments
- 18.1.12 TEMPUS AI, INC.
- 18.1.12.1 Business overview
- 18.1.12.2 Products/Services offered
- 18.1.12.3 Recent developments
- 18.1.12.3.1 Product/Service launches
- 18.1.12.3.2 Deals
- 18.1.13 DEEP GENOMICS, INC.
- 18.1.13.1 Business overview
- 18.1.13.2 Products/Services offered
- 18.1.13.3 Recent developments
- 18.1.13.3.1 Product/Service launches & approvals
- 18.1.14 VERGE LABS
- 18.1.14.1 Business overview
- 18.1.14.2 Products /Services offered
- 18.1.14.3 Recent developments
- 18.1.14.3.1 Deals
- 18.1.15 BENCHSCI
- 18.1.15.1 Business overview
- 18.1.15.2 Products/Services offered
- 18.1.15.3 Recent developments
- 18.1.15.3.1 Product/Service launches & approvals
- 18.1.15.3.2 Deals
- 18.1.15.3.3 Other developments
- 18.1.16 INSITRO
- 18.1.16.1 Business overview
- 18.1.16.2 Products/Services offered
- 18.1.16.3 Recent developments
- 18.1.16.3.1 Deals
- 18.1.16.3.2 Other developments
- 18.1.17 VALO HEALTH
- 18.1.17.1 Business overview
- 18.1.17.2 Products/Services offered
- 18.1.17.3 Recent developments
- 18.1.17.3.1 Deals
- 18.1.17.3.2 Other developments
- 18.1.18 BPGBIO, INC.
- 18.1.18.1 Business overview
- 18.1.18.2 Products/Services offered
- 18.1.18.3 Recent developments
- 18.1.18.3.1 Deals
- 18.1.19 GENERATE:BIOMEDICINES
- 18.1.19.1 Business overview
- 18.1.19.2 Products/Services offered
- 18.1.19.3 Recent developments
- 18.1.19.3.1 Product/Service launches
- 18.1.19.3.2 Deals
- 18.1.19.3.3 Expansions
- 18.1.20 CERTARA, INC.
- 18.1.20.1 Business overview
- 18.1.20.2 Products/Services offered
- 18.1.20.3 Recent developments
- 18.1.20.3.1 Product/Service launches & approvals
- 18.1.20.3.2 Deals
- 18.1.1 NVIDIA CORPORATION
- 18.2 OTHER EMERGING PLAYERS
- 18.2.1 XAIRA THERAPEUTICS
- 18.2.2 IAMBIC THERAPEUTICS, INC.
- 18.2.3 GENESIS MOLECULAR AI
- 18.2.4 CRADLE BIO
- 18.2.5 ISOMORPHIC LABS
19 RESEARCH METHODOLOGY
- 19.1 RESEARCH APPROACH
- 19.1.1 SECONDARY RESEARCH
- 19.1.1.1 Key data from secondary sources
- 19.1.2 PRIMARY RESEARCH
- 19.1.2.1 Primary sources
- 19.1.2.2 Key data from primary sources
- 19.1.2.3 Breakdown of primaries
- 19.1.2.4 Insights from primary experts
- 19.1.1 SECONDARY RESEARCH
- 19.2 RESEARCH METHODOLOGY DESIGN
- 19.3 MARKET SIZE ESTIMATION
- 19.4 MARKET BREAKDOWN DATA TRIANGULATION
- 19.5 MARKET SHARE ESTIMATION
- 19.6 STUDY ASSUMPTIONS
- 19.7 RESEARCH LIMITATIONS
- 19.7.1 METHODOLOGY-RELATED LIMITATIONS
- 19.8 RISK ASSESSMENT
20 APPENDIX
- 20.1 DISCUSSION GUIDE
- 20.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 20.3 CUSTOMIZATION OPTIONS
- 20.4 RELATED REPORTS
- 20.5 AUTHOR DETAILS
List of Tables
- TABLE 1 USD EXCHANGE RATES
- TABLE 2 AI IN DRUG DISCOVERY: COLLABORATIONS AND PARTNERSHIPS, 2024-2026
- TABLE 3 INDICATIVE LIST OF DRUGS LOSING PATENTS IN 2025 AND 2026
- TABLE 4 AI IN DRUG DISCOVERY MARKET: ROLE IN ECOSYSTEM
- TABLE 5 INDICATIVE PRICE FOR AI IN DRUG DISCOVERY PLATFORMS, BY KEY PLAYERS, 2025
- TABLE 6 INDICATIVE PRICE FOR AI IN DRUG DISCOVERY MARKET, BY REGION (2025)
- TABLE 7 KEY CONFERENCES & EVENTS IN AI IN DRUG DISCOVERY MARKET, JULY 2026-JUNE 2027
- TABLE 8 CASE 1: TERRAY THERAPEUTICS' USE OF NVIDIA TO ACCELERATE GENERATIVE AI-ENABLED SMALL-MOLECULE DRUG DISCOVERY
- TABLE 9 CASE 2: ASTELLAS PHARMA'S USE OF NVIDIA AI TO ACCELERATE BIOMOLECULAR DISCOVERY AND COMPOUND SCREENING
- TABLE 10 CASE 3: AMGEN-NVIDIA COLLABORATION ACCELERATES BIOLOGICS DISCOVERY THROUGH GENERATIVE AI
- TABLE 11 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 12 JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR AI IN DRUG DISCOVERY
- TABLE 13 AI IN DRUG DISCOVERY MARKET: KEY PATENTS/PATENT APPLICATIONS
- TABLE 14 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 REGULATORY SCENARIO OF NORTH AMERICA
- TABLE 20 REGULATORY SCENARIO OF EUROPE
- TABLE 21 REGULATORY SCENARIO OF ASIA PACIFIC
- TABLE 22 REGULATORY SCENARIO OF LATIN AMERICA
- TABLE 23 REGULATORY SCENARIO OF MIDDLE EAST & AFRICA
- TABLE 24 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF TOP THREE END USERS (%)
- TABLE 25 KEY BUYING CRITERIA FOR TOP THREE END USERS
- TABLE 26 AI IN DRUG DISCOVERY MARKET: UNMET NEEDS
- TABLE 27 DRUG DISCOVERY MARKET: END USER EXPECTATIONS
- TABLE 28 AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 29 AI IN DRUG DISCOVERY MARKET FOR TARGET IDENTIFICATION & SELECTION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 30 AI IN DRUG DISCOVERY MARKET FOR TARGET VALIDATION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 31 AI IN DRUG DISCOVERY MARKET FOR HIT IDENTIFICATION & PRIORITIZATION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 32 AI IN DRUG DISCOVERY MARKET FOR HIT TO LEAD IDENTIFICATION/LEAD GENERATION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 33 AI IN DRUG DISCOVERY MARKET FOR LEAD OPTIMIZATION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 34 AI IN DRUG DISCOVERY MARKET FOR CANDIDATE SELECTION & VALIDATION, BY REGION, 2024-2031 (USD MILLION)
- TABLE 35 AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 36 MACHINE LEARNING: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 37 MACHINE LEARNING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 38 DEEP LEARNING: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 39 DEEP LEARNING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 40 TRANSFORMER-BASED ARCHITECTURE: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 41 GRAPH NEURAL NETWORKS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 42 CONVOLUTIONAL NEURAL NETWORKS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 43 DIFFUSION AND FLOW-BASED MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 44 GAN & VAE: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 45 RECURRENT & SEQUENCE MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 46 OTHER DEEP LEARNING TECHNOLOGIES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 47 SUPERVISED LEARNING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 48 SELF-SUPERVISED & REPRESENTATION LEARNING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 49 REINFORCEMENT LEARNING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 50 UNSUPERVISED LEARNING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 51 OTHER MACHINE LEARNING TECHNOLOGIES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 52 GENERATIVE AI: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 53 GENERATIVE AI: AI IN DRUG DISCOVERY, BY REGION, 2024-2031 (USD MILLION)
- TABLE 54 MOLECULAR GENERATIVE MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 55 PROTEIN & BIOLOGICS GENERATIVE MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 56 LARGE LANGUAGE MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 57 FOUNDATION MODELS: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 58 FOUNDATION MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 59 CHEMISTRY FOUNDATION MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 60 PROTEIN LANGUAGE MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 61 BIOLOGY AND MULTIOMICS FOUNDATION MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 62 AGENTIC AI & CO-SCIENTISTS: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 63 AGENTIC AI & CO-SCIENTISTS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 64 AUTONOMOUS RESEARCH AGENTS & WORKFLOW ORCHESTRATION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 65 MULTI-AGENT REASONING SYSTEMS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 66 LAB-IN-THE-LOOP & CLOSED-LOOP EXPERIMENTATION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 67 KNOWLEDGE GRAPHS AND SEMANTIC REASONING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 68 NATURAL LANGUAGE PROCESSING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 69 COMPUTER VISION & IMAGE ANALYSIS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 70 PHYSICS-BASED & HYBRID AI MODELS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 71 AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 72 PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 73 PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 74 LARGE PHARMACEUTICAL COMPANIES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 75 SMALL & MID-SIZED BIOTECHNOLOGY COMPANIES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 76 CROS & CDMOS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 77 RESEARCH CENTERS, ACADEMIC INSTITUTES, AND GOVERNMENT ORGANIZATIONS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 78 AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 79 UNDERSTANDING DISEASE BIOLOGY: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 80 UNDERSTANDING DISEASE BIOLOGY: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 81 EVIDENCE SYNTHESIS AND SCIENTIFIC LITERATURE INTELLIGENCE: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 82 MULTIOMICS INTEGRATION & TARGET DISEASE ASSOCIATION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 83 EXPERIMENT DESIGN & REAGENT/MODEL SELECTION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 84 PROTEIN STRUCTURE & INTERACTION PREDICTION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 85 DRUG REPURPOSING: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 86 DE NOVO DRUG DESIGN: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 87 DE NOVO DRUG DESIGN: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 88 SMALL MOLECULE DESIGN: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 89 VACCINE DESIGN: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 90 ANTIBODY & OTHER BIOLOGICS DESIGN: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 91 PROTEIN & ENZYME DESIGN: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 92 DRUG OPTIMIZATION: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 93 DRUG OPTIMIZATION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 94 SMALL MOLECULE OPTIMIZATION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 95 VACCINE OPTIMIZATION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 96 ANTIBODY & OTHER BIOLOGICS OPTIMIZATION: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 97 SAFETY & TOXICITY: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 98 AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 99 ON-PREMISE SOLUTIONS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 100 CLOUD-BASED SOLUTIONS: AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 101 CLOUD-BASED SOLUTIONS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 102 PUBLIC DEPLOYMENT: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 103 PRIVATE CLOUD/VPC/SOVEREIGN DEPLOYMENT: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 104 HYBRID SOLUTIONS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 105 AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 106 ONCOLOGY: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 107 INFECTIOUS DISEASES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 108 NEUROLOGY: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 109 CARDIOVASCULAR DISEASES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 110 METABOLIC DISEASES: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 111 IMMUNOLOGY: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 112 RARE & GENETIC DISORDERS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 113 MENTAL DISORDERS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 114 OTHER THERAPEUTIC AREAS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 115 AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 116 END-TO-END SOLUTION PROVIDERS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 117 NICHE/POINT SOLUTION PROVIDERS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 118 AI TECHNOLOGY PROVIDERS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 119 COMPUTE & INFRASTRUCTURE PROVIDERS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 120 BUSINESS PROCESS SERVICE PROVIDERS: AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 121 AI IN DRUG DISCOVERY MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 122 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 123 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 124 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 125 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 126 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 127 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 128 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 129 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 130 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 131 NORTH AMERICA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 132 NORTH AMERICA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 133 NORTH AMERICA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 134 NORTH AMERICA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 135 NORTH AMERICA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 136 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 137 NORTH AMERICA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 138 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 139 NORTH AMERICA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 140 US: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 141 US: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 142 US: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 143 US: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 144 US: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 145 US: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 146 US: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 147 US: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 148 US: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 149 US: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 150 US: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 151 US: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 152 US: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 153 US: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 154 US: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 155 US: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 156 US: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 157 CANADA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 158 CANADA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 159 CANADA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 160 CANADA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 161 CANADA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 162 CANADA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 163 CANADA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 164 CANADA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 165 CANADA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 166 CANADA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 167 CANADA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 168 CANADA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 169 CANADA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 170 CANADA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 171 CANADA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 172 CANADA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 173 CANADA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 174 EUROPE: AI IN DRUG DISCOVERY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 175 EUROPE: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 176 EUROPE: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 177 EUROPE: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 178 EUROPE: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 179 EUROPE: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 180 EUROPE: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 181 EUROPE: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 182 EUROPE: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 183 EUROPE: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 184 EUROPE: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 185 EUROPE: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 186 EUROPE: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 187 EUROPE: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 188 EUROPE: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 189 EUROPE: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 190 EUROPE: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 191 EUROPE: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 192 GERMANY: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 193 GERMANY: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 194 GERMANY: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 195 GERMANY: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 196 GERMANY: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 197 GERMANY: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 198 GERMANY: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 199 GERMANY: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 200 GERMANY: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 201 GERMANY: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 202 GERMANY: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 203 GERMANY: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 204 GERMANY: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 205 GERMANY: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 206 GERMANY: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 207 GERMANY: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 208 GERMANY: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 209 UK: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 210 UK: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 211 UK: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 212 UK: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 213 UK: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 214 UK: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 215 UK: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 216 UK: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 217 UK: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 218 UK: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 219 UK: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 220 UK: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 221 UK: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 222 UK: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 223 UK: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 224 UK: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 225 UK: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 226 SWITZERLAND: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 227 SWITZERLAND: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 228 SWITZERLAND: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 229 SWITZERLAND: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 230 SWITZERLAND: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 231 SWITZERLAND: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 232 SWITZERLAND: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 233 SWITZERLAND: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 234 SWITZERLAND: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 235 SWITZERLAND: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 236 SWITZERLAND: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 237 SWITZERLAND: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 238 SWITZERLAND: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 239 SWITZERLAND: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 240 SWITZERLAND: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 241 SWITZERLAND: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 242 SWITZERLAND: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 243 FRANCE: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 244 FRANCE: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 245 FRANCE: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 246 FRANCE: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 247 FRANCE: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 248 FRANCE: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 249 FRANCE: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 250 FRANCE: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 251 FRANCE: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 252 FRANCE: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 253 FRANCE: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 254 FRANCE: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 255 FRANCE: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 256 FRANCE: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 257 FRANCE: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 258 FRANCE: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 259 FRANCE: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 260 ITALY: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 261 ITALY: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 262 ITALY: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 263 ITALY: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 264 ITALY: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 265 ITALY: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 266 ITALY: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 267 ITALY: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 268 ITALY: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 269 ITALY: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 270 ITALY: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 271 ITALY: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 272 ITALY: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 273 ITALY: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 274 ITALY: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 275 ITALY: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 276 ITALY: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 277 SPAIN: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 278 SPAIN: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 279 SPAIN: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 280 SPAIN: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 281 SPAIN: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 282 SPAIN: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 283 SPAIN: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 284 SPAIN: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 285 SPAIN: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 286 SPAIN: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 287 SPAIN: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 288 SPAIN: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 289 SPAIN: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 290 SPAIN: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 291 SPAIN: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 292 SPAIN: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 293 SPAIN: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 294 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 295 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 296 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 297 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 298 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 299 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 300 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 301 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 302 REST OF EUROPE: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 303 REST OF EUROPE: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 304 REST OF EUROPE: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 305 REST OF EUROPE: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 306 REST OF EUROPE: AGENTIC AI & CO-SCIENTISTS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 307 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 308 REST OF EUROPE: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 309 REST OF EUROPE: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 310 REST OF EUROPE: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 311 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 312 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 313 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 314 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 315 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 316 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 317 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 318 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 319 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 320 ASIA PACIFIC: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 321 ASIA PACIFIC: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 322 ASIA PACIFIC: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 323 ASIA PACIFIC: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 324 ASIA PACIFIC: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 325 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 326 ASIA PACIFIC: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 327 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 328 ASIA PACIFIC: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 329 JAPAN: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 330 JAPAN: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 331 JAPAN: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 332 JAPAN: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 333 JAPAN: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 334 JAPAN: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 335 JAPAN: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 336 JAPAN: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 337 JAPAN: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 338 JAPAN: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 339 JAPAN: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 340 JAPAN: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 341 JAPAN: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 342 JAPAN: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 343 JAPAN: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 344 JAPAN: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 345 JAPAN: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 346 CHINA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 347 CHINA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 348 CHINA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 349 CHINA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 350 CHINA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 351 CHINA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 352 CHINA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 353 CHINA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 354 CHINA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 355 CHINA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 356 CHINA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 357 CHINA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 358 CHINA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 359 CHINA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 360 CHINA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 361 CHINA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 362 CHINA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 363 INDIA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 364 INDIA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 365 INDIA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 366 INDIA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 367 INDIA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 368 INDIA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 369 INDIA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 370 INDIA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 371 INDIA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 372 INDIA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 373 INDIA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 374 INDIA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 375 INDIA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 376 INDIA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 377 INDIA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 378 INDIA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 379 INDIA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 380 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 381 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 382 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 383 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 384 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 385 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 386 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 387 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 388 SOUTH KOREA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 389 SOUTH KOREA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 390 SOUTH KOREA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 391 SOUTH KOREA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 392 SOUTH KOREA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 393 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 394 SOUTH KOREA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 395 SOUTH KOREA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 396 SOUTH KOREA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 397 AUSTRALIA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 398 AUSTRALIA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 399 AUSTRALIA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 400 AUSTRALIA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 401 AUSTRALIA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 402 AUSTRALIA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 403 AUSTRALIA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 404 AUSTRALIA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 405 AUSTRALIA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 406 AUSTRALIA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 407 AUSTRALIA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 408 AUSTRALIA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 409 AUSTRALIA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 410 AUSTRALIA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 411 AUSTRALIA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 412 AUSTRALIA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 413 AUSTRALIA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 414 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 415 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 416 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 417 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 418 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 419 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 420 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 421 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 422 REST OF ASIA PACIFIC: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 423 REST OF ASIA PACIFIC: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 424 REST OF ASIA PACIFIC: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 425 REST OF ASIA PACIFIC: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 426 REST OF ASIA PACIFIC: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 427 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 428 REST OF ASIA PACIFIC: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 429 REST OF ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 430 REST OF ASIA PACIFIC: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 431 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 432 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 433 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 434 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 435 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 436 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 437 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 438 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 439 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 440 LATIN AMERICA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 441 LATIN AMERICA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 442 LATIN AMERICA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 443 LATIN AMERICA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 444 LATIN AMERICA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 445 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 446 LATIN AMERICA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 447 LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 448 LATIN AMERICA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 449 BRAZIL: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 450 BRAZIL: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 451 BRAZIL: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 452 BRAZIL: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 453 BRAZIL: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 454 BRAZIL: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 455 BRAZIL: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 456 BRAZIL: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 457 BRAZIL: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 458 BRAZIL: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 459 BRAZIL: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 460 BRAZIL: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 461 BRAZIL: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 462 BRAZIL: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 463 BRAZIL: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 464 BRAZIL: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 465 BRAZIL: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 466 MEXICO: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 467 MEXICO: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 468 MEXICO: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 469 MEXICO: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 470 MEXICO: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 471 MEXICO: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 472 MEXICO: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 473 MEXICO: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 474 MEXICO: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 475 MEXICO: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 476 MEXICO: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 477 MEXICO: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 478 MEXICO: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 479 MEXICO: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 480 MEXICO: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 481 MEXICO: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 482 MEXICO: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 483 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 484 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 485 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 486 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 487 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 488 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 489 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 490 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 491 REST OF LATIN AMERICA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 492 REST OF LATIN AMERICA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 493 REST OF LATIN AMERICA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 494 REST OF LATIN AMERICA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 495 REST OF LATIN AMERICA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 496 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 497 REST OF LATIN AMERICA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 498 REST OF LATIN AMERICA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 499 REST OF LATIN AMERICA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 500 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 501 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 502 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 503 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 504 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 505 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 506 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 507 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 508 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 509 MIDDLE EAST & AFRICA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 510 MIDDLE EAST & AFRICA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 511 MIDDLE EAST & AFRICA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 512 MIDDLE EAST & AFRICA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 513 MIDDLE EAST & AFRICA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 514 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 515 MIDDLE EAST & AFRICA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 516 MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 517 MIDDLE EAST & AFRICA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 518 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 519 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 520 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 521 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 522 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 523 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 524 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 525 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 526 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 527 GCC COUNTRIES: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 528 GCC COUNTRIES: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 529 GCC COUNTRIES: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 530 GCC COUNTRIES: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 531 GCC COUNTRIES: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 532 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 533 GCC COUNTRIES: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 534 GCC COUNTRIES: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 535 GCC COUNTRIES: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 536 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 537 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 538 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 539 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 540 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 541 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 542 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 543 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 544 SAUDI ARABIA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 545 SAUDI ARABIA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 546 SAUDI ARABIA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 547 SAUDI ARABIA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 548 SAUDI ARABIA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 549 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 550 SAUDI ARABIA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 551 SAUDI ARABIA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 552 SAUDI ARABIA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 553 UAE: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 554 UAE: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 555 UAE: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 556 UAE: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 557 UAE: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 558 UAE: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 559 UAE: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 560 UAE: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 561 UAE: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 562 UAE: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 563 UAE: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 564 UAE: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 565 UAE: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 566 UAE: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 567 UAE: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 568 UAE: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 569 UAE: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 570 REST OF GCC: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 571 REST OF GCC: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 572 REST OF GCC: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 573 REST OF GCC: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 574 REST OF GCC: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 575 REST OF GCC: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 576 REST OF GCC: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 577 REST OF GCC: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 578 REST OF GCC: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 579 REST OF GCC: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 580 REST OF GCC: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 581 REST OF GCC: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 582 REST OF GCC: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 583 REST OF GCC: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 584 REST OF GCC: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 585 REST OF GCC: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 586 REST OF GCC: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 587 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 588 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 589 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 590 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 591 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 592 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 593 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 594 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 595 SOUTH AFRICA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 596 SOUTH AFRICA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 597 SOUTH AFRICA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 598 SOUTH AFRICA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 599 SOUTH AFRICA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 600 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 601 SOUTH AFRICA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 602 SOUTH AFRICA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 603 SOUTH AFRICA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 604 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY PROCESS, 2024-2031 (USD MILLION)
- TABLE 605 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY USE CASE, 2024-2031 (USD MILLION)
- TABLE 606 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET FOR UNDERSTANDING DISEASES, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 607 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET FOR DE NOVO DRUG DESIGN, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 608 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET FOR DRUG OPTIMIZATION, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 609 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY THERAPEUTIC AREA, 2024-2031 (USD MILLION)
- TABLE 610 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY PLAYER TYPE, 2024-2031 (USD MILLION)
- TABLE 611 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY AI TOOL, 2024-2031 (USD MILLION)
- TABLE 612 REST OF MIDDLE EAST & AFRICA: MACHINE LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 613 REST OF MIDDLE EAST & AFRICA: DEEP LEARNING IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 614 REST OF MIDDLE EAST & AFRICA: GENERATIVE AI IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 615 REST OF MIDDLE EAST & AFRICA: FOUNDATION MODELS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 616 REST OF MIDDLE EAST & AFRICA: AGENTIC AI & CO-SCIENTISTS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 617 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY DEPLOYMENT, 2024-2031 (USD MILLION)
- TABLE 618 REST OF MIDDLE EAST & AFRICA: CLOUD-BASED SOLUTIONS IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 619 REST OF MIDDLE EAST & AFRICA: AI IN DRUG DISCOVERY MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 620 REST OF MIDDLE EAST & AFRICA: PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES IN AI IN DRUG DISCOVERY MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 621 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN AI IN DRUG DISCOVERY MARKET, JANUARY 2023-JUNE 2026
- TABLE 622 AI IN DRUG DISCOVERY MARKET: DEGREE OF COMPETITION
- TABLE 623 AI IN DRUG DISCOVERY MARKET: REGION FOOTPRINT
- TABLE 624 AI IN DRUG DISCOVERY MARKET: USE CASE FOOTPRINT
- TABLE 625 AI IN DRUG DISCOVERY MARKET: PROCESS FOOTPRINT
- TABLE 626 AI IN DRUG DISCOVERY MARKET: THERAPEUTIC AREA FOOTPRINT
- TABLE 627 AI IN DRUG DISCOVERY MARKET: PLAYER TYPE FOOTPRINT
- TABLE 628 AI IN DRUG DISCOVERY MARKET: DEPLOYMENT FOOTPRINT
- TABLE 629 AI IN DRUG DISCOVERY MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 630 AI IN DRUG DISCOVERY MARKET: REGION FOOTPRINT (STARTUPS/SMES)
- TABLE 631 AI IN DRUG DISCOVERY MARKET: COMPETITIVE BENCHMARKING OF KEY EMERGING PLAYERS/STARTUPS, BY PROCESS
- TABLE 632 AI IN DRUG DISCOVERY MARKET: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 633 AI IN DRUG DISCOVERY MARKET: DEALS, JANUARY 2023-JULY 2026
- TABLE 634 AI IN DRUG DISCOVERY MARKET: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 635 AI IN DRUG DISCOVERY MARKET: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 636 NVIDIA CORPORATION: COMPANY OVERVIEW
- TABLE 637 NVIDIA CORPORATION: PRODUCTS/SERVICES OFFERED
- TABLE 638 NVIDIA CORPORATION: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 639 NVIDIA CORPORATION: DEALS, JANUARY 2023-JULY 2026
- TABLE 640 NVIDIA: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 641 ALPHABET INC.: COMPANY OVERVIEW
- TABLE 642 ALPHABET, INC: PRODUCTS/SERVICES OFFERED
- TABLE 643 ALPHABET INC.: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 644 ALPHABET INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 645 ALPHABET, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 646 RECURSION: COMPANY OVERVIEW
- TABLE 647 RECURSION: PRODUCTS/SERVICES OFFERED
- TABLE 648 RECURSION: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 649 RECURSION: DEALS, JANUARY 2023-JULY 2026
- TABLE 650 RECURSION: EXPANSION, JANUARY 2023-JULY 2026
- TABLE 651 INSILICO MEDICINE: COMPANY OVERVIEW
- TABLE 652 INSILICO MEDICINE: PRODUCTS /SERVICES OFFERED
- TABLE 653 INSILICO MEDICINE: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 654 INSILICO MEDICINE: DEALS, JANUARY 2023-JULY 2026
- TABLE 655 INSILICO MEDICINE: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 656 INSILICO MEDICINE: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 657 SCHRODINGER, INC.: COMPANY OVERVIEW
- TABLE 658 SCHRODINGER, INC.: PRODUCTS/SERVICES OFFERED
- TABLE 659 SCHRODINGER, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 660 SCHRODINGER, INC.: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 661 BENEVOLENTAI: COMPANY OVERVIEW
- TABLE 662 BENEVOLENTAI: PRODUCTS/ SERVICES OFFERED
- TABLE 663 BENEVOLENTAI: DEALS, JANUARY 2023-JULY 2026
- TABLE 664 MICROSOFT CORPORATION: COMPANY OVERVIEW
- TABLE 665 MICROSOFT CORPORATION: PRODUCTS /SERVICES OFFERED
- TABLE 666 MICROSOFT CORPORATION: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 667 MICROSOFT CORPORATION: DEALS, JANUARY 2023-JULY 2026
- TABLE 668 NUMERION LABS: COMPANY OVERVIEW
- TABLE 669 NUMERION LABS: PRODUCTS/SERVICES OFFERED
- TABLE 670 ILLUMINA, INC.: COMPANY OVERVIEW
- TABLE 671 ILLUMINA, INC.: PRODUCTS/SERVICES OFFERED
- TABLE 672 ILLUMINA, INC.: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 673 ILLUMINA, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 674 XTALPI INC.: COMPANY OVERVIEW
- TABLE 675 XTALPI INC.: PRODUCTS/SERVICES OFFERED
- TABLE 676 XTALPI INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 677 IKTOS: COMPANY OVERVIEW
- TABLE 678 IKTOS: PRODUCTS/SERVICES OFFERED
- TABLE 679 IKTOS: DEALS, JANUARY 2023-JULY 2026
- TABLE 680 IKTOS: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 681 TEMPUS AI, INC.: COMPANY OVERVIEW
- TABLE 682 TEMPUS AI, INC.: PRODUCTS/SERVICES OFFERED
- TABLE 683 TEMPUS AI, INC.: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 684 TEMPUS AI, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 685 DEEP GENOMICS, INC.: COMPANY OVERVIEW
- TABLE 686 DEEP GENOMICS, INC.: PRODUCTS/SERVICES OFFERED
- TABLE 687 DEEP GENOMICS, INC.: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 688 VERGE LABS: COMPANY OVERVIEW
- TABLE 689 VERGE LABS: PRODUCTS/SERVICES OFFERED
- TABLE 690 VERGE GENOMICS: DEALS, JANUARY 2023-JULY 2026
- TABLE 691 BENCHSCI: COMPANY OVERVIEW
- TABLE 692 BENCHSCI: PRODUCTS/SERVICES OFFERED
- TABLE 693 BENCHSCI: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 694 BENCHSCI: DEALS, JANUARY 2023-JULY 2026
- TABLE 695 BENCHSCI: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 696 INSITRO: COMPANY OVERVIEW
- TABLE 697 INSITRO: PRODUCTS/SERVICES OFFERED
- TABLE 698 INSITRO: DEALS, JANUARY 2023-JULY 2026
- TABLE 699 INSITRO: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 700 VALO HEALTH: COMPANY OVERVIEW
- TABLE 701 VALO HEALTH: PRODUCTS/SERVICES OFFERED
- TABLE 702 VALO HEALTH: DEALS, JANUARY 2023-JULY 2026
- TABLE 703 VALO HEALTH: OTHER DEVELOPMENTS, JANUARY 2023-JULY 2026
- TABLE 704 BPGBIO, INC.: COMPANY OVERVIEW
- TABLE 705 BPGBIO, INC.: PRODUCTS/SERVICES OFFERED
- TABLE 706 BPGBIO, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 707 GENERATE:BIOMEDICINES: COMPANY OVERVIEW
- TABLE 708 GENERATE:BIOMEDICINES: PRODUCTS/SERVICES OFFERED
- TABLE 709 GENERATE:BIOMEDICINES: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 710 GENERATE:BIOMEDICINES: DEALS, JANUARY 2023-JULY 2026
- TABLE 711 GENERATE:BIOMEDICINES: EXPANSIONS, JANUARY 2023-JULY 2026
- TABLE 712 CERTARA, INC.: COMPANY OVERVIEW
- TABLE 713 CERTARA, INC.: PRODUCTS/SERVICES OFFERED
- TABLE 714 CERTARA, INC.: PRODUCT/SERVICE LAUNCHES, JANUARY 2023-JULY 2026
- TABLE 715 CERTARA, INC.: DEALS, JANUARY 2023-JULY 2026
- TABLE 716 RISK ASSESSMENT: AI IN DRUG DISCOVERY MARKET
List of Figures
- FIGURE 1 AI IN DRUG DISCOVERY MARKET SEGMENTATION
- FIGURE 2 REGIONAL SCOPE
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 GLOBAL AI IN DRUG DISCOVERY MARKET, 2024-2031
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN AI IN DRUG DISCOVERY MARKET, 2023-2026
- FIGURE 6 DISRUPTIONS INFLUENCING GROWTH OF AI IN DRUG DISCOVERY MARKET
- FIGURE 7 HIGH-GROWTH SEGMENTS IN AI IN DRUG DISCOVERY MARKET, 2026-2031
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN AI IN DRUG DISCOVERY MARKET DURING FORECAST PERIOD
- FIGURE 9 RISING DEMAND FOR AI IN DRUG DISCOVERY AND REDUCED DRUG DEVELOPMENT COSTS TO DRIVE MARKET GROWTH
- FIGURE 10 CLOUD-BASED SOLUTIONS AND US ACCOUNTED FOR LARGEST MARKET SHARE IN NORTH AMERICA IN 2025
- FIGURE 11 JAPAN TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 12 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN ENVIRONMENTAL MONITORING MARKET
- FIGURE 13 APPROVAL OF PERSONALIZED MEDICINES BY US FDA, 2020-2024
- FIGURE 14 AI IN DRUG DISCOVERY MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 15 AI IN DRUG DISCOVERY MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 AI IN DRUG DISCOVERY MARKET: ECOSYSTEM ANALYSIS
- FIGURE 17 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- FIGURE 19 PATENT PUBLICATION TRENDS IN AI IN DRUG DISCOVERY MARKET, 2015-2026
- FIGURE 20 JURISDICTION AND TOP APPLICANT ANALYSIS FOR AI IN DRUG DISCOVERY MARKET
- FIGURE 21 TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) FOR AI IN DRUG DISCOVERY MARKET (JANUARY 2015 TO AUGUST 2026)
- FIGURE 22 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
- FIGURE 23 KEY BUYING CRITERIA FOR TOP THREE END USERS
- FIGURE 24 NORTH AMERICA: AI IN DRUG DISCOVERY MARKET SNAPSHOT
- FIGURE 25 ASIA PACIFIC: AI IN DRUG DISCOVERY MARKET SNAPSHOT
- FIGURE 26 AI IN DRUG DISCOVERY MARKET: REVENUE ANALYSIS OF KEY PLAYERS
- FIGURE 27 AI IN DRUG DISCOVERY MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
- FIGURE 28 AI IN DRUG DISCOVERY MARKET: BRAND COMPARATIVE ANALYSIS
- FIGURE 29 EV/EBITDA OF KEY VENDORS
- FIGURE 30 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 31 AI IN DRUG DISCOVERY MARKET: COMPANY EVALUATION MATRIX, KEY PLAYERS (2025)
- FIGURE 32 AI IN DRUG DISCOVERY MARKET: COMPANY FOOTPRINT
- FIGURE 33 AI IN DRUG DISCOVERY MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 34 NVIDIA CORPORATION: COMPANY SNAPSHOT (2026)
- FIGURE 35 ALPHABET INC.: COMPANY SNAPSHOT (2025)
- FIGURE 36 RECURSION: COMPANY SNAPSHOT (2025)
- FIGURE 37 INSILICO MEDICINE: COMPANY SNAPSHOT (2025)
- FIGURE 38 SCHRODINGER, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 39 MICROSOFT CORPORATION: COMPANY SNAPSHOT (2026)
- FIGURE 40 ILLUMINA, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 41 XTALPI INC.: COMPANY SNAPSHOT (2025)
- FIGURE 42 TEMPUS AI, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 43 CERTARA, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 44 RESEARCH DESIGN
- FIGURE 45 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 46 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 47 BOTTOM-UP APPROACH
- FIGURE 48 TOP-DOWN APPROACH
- FIGURE 49 CAGR PROJECTIONS FROM ANALYSIS OF MARKET DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES OF AI IN DRUG DISCOVERY INDUSTRY
- FIGURE 50 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 51 DATA TRIANGULATION METHODOLOGY

 2026-2034年全球人工智慧(AI)市場規模、佔有率、趨勢和成長分析報告-藥物發現領域
 人工智慧(AI)藥物研發市場的分析與預測(至2035年):按類型、產品、服務、技術、組件、應用、流程、最終用戶和解決方案
 人工智慧在藥物研發領域的市場:按技術、治療領域、應用、最終用戶和部署模式分類——2026-2032年全球市場預測
 全球人工智慧蛋白質設計市場:按產品、技術、應用、部署和最終用戶分類-市場規模、產業動態、機會分析和預測(2026-2035 年)
 人工智慧在藥物發現領域的市場(第三版):按藥物發現流程、人工智慧技術類型、治療領域、最終用戶和地區分類的趨勢和預測(至2035年)
 人工智慧在藥物發現市場的應用——全球產業規模、佔有率、趨勢、機會和預測:按組件類型、藥物類型、應用類型、治療領域、地區和競爭格局分類,2021-2031年
 人工智慧(AI)藥物研發市場:按治療領域、應用和地區分類
 人工智慧在個人化醫療領域的市場:未來預測(至2034年)-按組件、技術、治療領域、資料類型、應用、最終使用者和地區進行分析人工智慧藥物發現平台市場預測至2034年—按平台類型、部署模式、技術、應用、最終用戶和地區分類的全球分析
 2026 年至 2035 年人工智慧 (AI) 在藥物發現領域的市場機會、成長要素、產業趨勢和預測。