


 |
市場調查報告書
商品編碼
2123821
全球汽車軟體市場:按應用、軟體層、車輛類型、銷售管道、動力系統和地區分類 - 預測至 2033 年(內燃機 (ICE) 和電動車 (EV))Automotive Software Market by ICE & EV Application, Sales Channel, Software Layer, Vehicle Type, Propulsion, and Region-Global Forecast to 2033 |
||||||

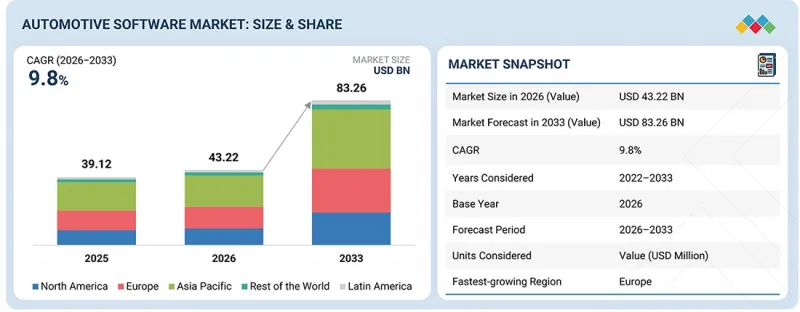
全球汽車軟體市場預計將從 2026 年的 432.2 億美元成長到 2033 年的 832.6 億美元,複合年成長率為 9.8%。
隨著汽車越來越依賴軟體驅動的功能,汽車軟體市場正在轉向整合軟體平台。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2033 |
| 基準年 | 2025 |
| 預測期 | 2026-2033 |
| 目標單元 | 10億美元 |
| 部分 | 按應用程式、軟體層、車輛類型、銷售管道、推進系統和地區分類的內燃機 (ICE) 和電動車 (EV) 資料。 |
| 目標區域 | 亞太地區、北美地區、歐洲地區、拉丁美洲地區以及世界其他地區 |
為了簡化車輛開發並應對日益複雜的軟體系統,原始設備製造商 (OEM) 正在採用集中式運算架構、網域控制器和虛擬化軟體環境。同時,製造商正與軟體技術供應商合作,加速自動駕駛、連網服務和數位汽車應用的發展。這種轉變促使 OEM 更加關注能夠支援車輛整個生命週期中持續改進、快速更新和創造新商機的軟體能力。
在預測期內,應用軟體領域預計將成為最大的軟體層級。
受連網資訊娛樂系統、線上導航服務和車載數位功能日益普及的推動,應用軟體預計將在汽車軟體市場迎來強勁成長機會。汽車製造商正致力於開發基於軟體的駕駛座解決方案,將導航、多媒體、語音助理、連網服務和個人化應用相結合,以提升車內體驗。隨著聯網汽車平台的日益普及,能夠提供即時資訊、雲端服務和持續功能更新的應用軟體需求也日益成長。例如,2026年5月,HERE Technologies擴大了與現代AutoEver的合作,為歐洲的現代、Kia和捷恩斯車款提供線上導航軟體。該解決方案將HERE的連網式導航平台與現代AutoEver的資訊娛樂系統整合,提供即時路況資訊、動態路線引導、線上搜尋和最新地圖服務。預計在預測期內,資訊娛樂和互聯應用的日益融合將推動汽車應用軟體的普及。
在預測期內,自動駕駛領域預計將成為電動車應用中成長最快的領域。
隨著汽車製造商和技術供應商從基礎駕駛輔助功能轉向軟體主導的自動駕駛系統,自動駕駛功能預計將成為汽車軟體市場中成長最快的電動車應用。這推動了對高階駕駛輔助系統(ADAS)軟體(例如感知、感測器融合、定位、自動駕駛演算法、決策和車輛控制)的需求成長。隨著自動化程度的提高,每輛車安裝的軟體量也隨之增加,透過功能升級、訂閱和OTA更新創造了持續的商機。對汽車製造商而言,自動駕駛功能正成為區分高階車型和推動向軟體定義車輛(SDV)轉型的重要途徑。商用車製造商也正在投資自動駕駛軟體,以提高車隊的效率和安全性。例如,Calsan於2026年2月發布了其電動巴士e ATAK的自動駕駛版本,該版本整合了感知、定位、決策和車輛控制系統等自動駕駛軟體功能。隨著自動駕駛功能的應用範圍不斷擴大,軟體在未來的車輛開發和產品差異化中的重要性預計將進一步提升。
預計歐洲將在汽車軟體市場佔據相當大的佔有率。
預計歐洲將在全球汽車軟體市場佔據重要佔有率,這主要得益於原始設備製造商 (OEM) 和技術供應商在高級駕駛輔助系統 (ADAS)、自動駕駛、數位駕駛座、連網技術和車輛作業系統等領域的強勁軟體投資。歐洲 OEM 正在採用集中式運算和通用軟體平台,以便在多個車型上部署軟體功能。例如,Mercedes-Benz正在整合 NVIDIA DRIVE AGX、DRIVE OS 和 MB.OS,以支援自動駕駛和智慧駕駛座功能,包括新 CLA 車型中的相關功能。 BMW集團則在其數位駕駛座、連網技術和 ADAS 功能中使用了高通驍龍數位底盤。 Stellantis 也在其整個汽車平臺上使用驍龍數位底盤,以支援駕駛座、連網技術和 ADAS 應用。這些趨勢正在推動 ADAS 和安全系統、資訊娛樂系統、車輛管理和遠端資訊處理以及自動駕駛應用整體的軟體需求成長,同時也為一級供應商創造了提供跨多個 OEM 車型專案的軟體平台的機會。
我們對汽車軟體市場領先企業的執行長、行銷負責人、其他創新和技術負責人以及高階主管進行了深度訪談。主要訪談主題如下:
汽車軟體市場的主要製造商包括羅伯特博世有限公司(德國)、英偉達公司(美國)、恩智浦半導體(荷蘭)、Mobileye(以色列)和AUMOVIO(德國)。
調查範圍:
本研究涵蓋汽車軟體市場的各個細分領域,旨在評估各細分領域的市場規模和未來成長潛力,包括內燃機 (ICE)、電動車 (EV)、軟體層級、車輛類型和地區等應用。此外,本研究還包含對主要市場參與者的詳細競爭分析,包括公司簡介、產品和服務的關鍵觀察、近期發展動態以及收購交易。
本研究報告按以下方式對汽車軟體市場進行細分:內燃機 (ICE) 應用(ADAS 和安全系統、自動駕駛、車身控制和舒適系統、資訊娛樂系統、引擎管理和動力傳動系統、車輛遠端資訊處理)、電動車 (EV) 應用(電池管理系統、ADAS和安全系統、自動駕駛、車身控制和舒適系統、資訊娛樂系統、電力驅動、引擎管理和動力傳動系統、車輛遠端資訊處理)、車輛類型(乘用車、輕型商用車、重型商用車)、推進系統(電動車 (EV)、內燃機 (ICE))、銷售管道(OEM、售後市場)、軟體層(電動車 (EV)、內燃機 (ICE))、銷售通路(OEM、售後市場)、軟體層(美國作業系統、美國地區和其他地區)。
本報告詳細資訊闡述了影響汽車軟體市場成長的關鍵因素,包括促進因素、阻礙因素、挑戰和機會。透過對主要產業參與者的深入分析,報告深入剖析了他們的業務概況、解決方案、服務、關鍵策略、協議、夥伴關係關係、新產品和服務發布、併購以及與汽車軟體市場相關的最新發展動態。此外,該報告還對汽車軟體市場生態系統中的中小企業和新創公司進行了競爭分析。
購買本報告的理由:
本報告透過提供整體市場及各細分市場收入最準確的預測,幫助汽車軟體市場的市場領導和新參與企業。報告也幫助相關人員了解競爭格局,更好地定位自身業務,並深入了解市場動態,從而製定合適的打入市場策略。此外,報告還幫助相關人員掌握市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 影響汽車軟體市場成長的因素包括:關鍵促進因素分析(向軟體定義車輛 (SDV) 的轉變、從軟體輔助功能向核心車輛平台的轉變、從分散式 ECU向集中式車輛運算平台的轉變,以及車輛領域軟體複雜性的不斷增加,包括人工智慧驅動的車輛智慧和自主運算);阻礙因素(分散的軟體架構和傳統汽車平臺減緩了軟體貨幣化);機遇(人工智慧原生汽車平臺創建新的汽車軟體生態系統、透過「按需功能」和基於車隊的 SaaS 平台實現人工智慧原生車輛平台創建新的汽車軟體生態系統、透過「永續功能」和基於車隊的經營模式實現人工智慧原生盈利化);
- 產品開發與創新:深入了解汽車軟體市場的未來技術、研發活動以及產品/服務發布。
- 市場發展:盈利市場的全面資訊(本報告分析了各個地區的汽車軟體市場。)
- 市場多元化:提供有關汽車軟體市場的新產品和服務、未開發的市場、近期趨勢和投資的全面資訊。
- 競爭分析:對汽車軟體市場主要參與者的市場佔有率、成長策略和服務產品進行詳細評估,包括羅伯特·博世有限公司(德國)、英偉達公司(美國)、恩智浦半導體(荷蘭)、Mobileye(以色列)和AUMOVIO(德國)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 汽車軟體產業主要參與者的策略性舉措
- 軟體收入池分析
第5章 產業趨勢
- 總體經濟指標
- 影響客戶業務的趨勢與干擾因素
- 生態系分析
- 供應鏈分析
- 投資和資金籌措場景
- 案例研究分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 技術/產品藍圖
- 按需功能和軟體貨幣化分析
- 每輛車的軟體內容:內燃機汽車、純電動車、混合動力汽車和軟體定義車
- OEM軟體外包與內部開發比較表
- 戰略標竿分析
- 軟體開發成本分析:內燃機與電動車
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 專利分析
- 技術分析
- 人工智慧在汽車產業的應用
第7章:監理情勢與永續性舉措
- 法規結構
- 對永續性的承諾
- 監理政策對永續性舉措的影響
第8章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 實施障礙和內部挑戰
- 各終端使用者/終端用途產業中未被滿足的需求
第9章:汽車軟體市場(以內燃機應用領域分類)
- 高級駕駛輔助系統(ADAS)和安全系統
- 自動駕駛儀
- 車身控制與舒適系統
- 資訊娛樂系統
- 引擎管理和動力傳動系統
- 車輛遠端資訊處理
- AI
- 關鍵見解
第10章:汽車軟體市場(依軟體層分類)
- 中介軟體
- 應用軟體
- 作業系統
- 關鍵見解
第11章:汽車軟體市場(依車輛類型分類)
- 搭乘用車
- 輕型商用車
- 大型商用車輛
- 關鍵見解
第12章:汽車軟體市場(依電動車應用領域分類)
- 電動驅動
- 電池管理系統
- 高級駕駛輔助系統(ADAS)和安全系統
- 自動駕駛儀
- 車身控制與舒適系統
- 資訊娛樂系統
- 引擎管理和動力傳動系統
- 車輛遠端資訊處理
- AI
- 關鍵見解
第13章:汽車軟體市場(依銷售管道分類)
- OEM
- 售後市場
第14章:汽車軟體市場(依動力系統分類)
- 內燃機(ICE)
- 電動車(EV)
第15章:汽車軟體市場(按地區分類)
- 亞太地區
- 中國
- 印度
- 日本
- 韓國
- 泰國
- 其他
- 歐洲
- 德國
- 法國
- 英國
- 西班牙
- 義大利
- 俄羅斯
- 土耳其
- 其他
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 拉丁美洲
- 巴西
- 阿根廷
- 其他
- 其他地區
- 伊朗
- 南非
- 其他
第16章 競爭格局
- 概述
- 優勢,2024年1月至2026年7月
- 2021-2025年收入分析
- 2025年市佔率分析
- 企業估值和財務指標
- 品牌/產品對比
- OEM軟體策略基準測試
- 企業估值矩陣,2025
- 2025年初創企業/中小企業評估矩陣
- 競爭格局
第17章:公司簡介
- 大公司
- ROBERT BOSCH GMBH
- NVIDIA CORPORATION
- NXP SEMICONDUCTORS
- AUMOVIO
- MOBILEYE
- ELEKTROBIT
- APTIV
- SIEMENS
- ALPHABET INC.
- AUTOMOTIVE GRADE LINUX
- KPIT
- BLACKBERRY LIMITED
- GREEN HILLS SOFTWARE
- 其他公司
- AIRBIQUITY INC.
- TOMTOM INTERNATIONAL BV
- SIGMA SOFTWARE
- ZF FRIEDRICHSHAFEN AG
- DXC TECHNOLOGY
- RED HAT, INC.
- MONTAVISTA SOFTWARE, LLC.
- AIMOTIVE
- WIND RIVER
- COGNIZANT
- VECTOR INFORMATIK
- SONATUS
第18章:調查方法
第19章附錄
The global automotive software market size is projected to grow from USD 43.22 billion in 2026 to USD 83.26 billion by 2033, at a CAGR of 9.8%. The automotive software market is moving toward integrated software platforms as vehicles are becoming more dependent on software-driven functions.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | ICE & EV Application, Sales Channel, Software Layer, Vehicle Type, Propulsion, and Region |
| Regions covered | Asia Pacific, North America, Europe, Latin America, and Rest of the World |
OEMs are adopting centralized computing architectures, domain controllers, and virtualized software environments to simplify vehicle development and manage the growing complexity of software systems. At the same time, manufacturers are also working with software technology providers to accelerate the development of autonomous driving, connected services, and digital vehicle applications. This shift is encouraging OEMs to focus on software capabilities that support continuous feature improvements, faster updates, and new revenue opportunities throughout the vehicle lifecycle.
The application software segment is expected to be the largest software layer during the forecast period.
Application software is expected to witness strong growth opportunities in the automotive software market, supported by the increasing adoption of connected infotainment systems, online navigation services, and digital features in vehicles. OEMs are focusing on software-based cockpit solutions that combine navigation, multimedia, voice assistance, connectivity services, and personalized applications to improve the in-vehicle experience. The growing use of connected vehicle platforms is increasing the demand for application software that can provide real-time information, cloud-based services, and continuous feature updates. For instance, in May 2026, HERE Technologies expanded its partnership with Hyundai AutoEver to provide online navigation software for Hyundai, Kia, and Genesis vehicles in Europe. The solution integrates HERE's connected navigation platform with Hyundai AutoEver's infotainment system to deliver real-time traffic information, dynamic route guidance, online search, and updated map services. The increasing integration of infotainment and connected applications is expected to drive the adoption of automotive application software during the forecast period.
The autopilot segment is likely to be the fastest-growing EV application during the forecast period.
Autopilot is expected to be the fastest-growing EV application in the automotive software market as OEMs and technology providers move from basic driver assistance features toward software-driven autonomous driving systems. This is increasing demand for software such as ADAS perception, sensor fusion, localization, automated driving algorithms, decision-making, and vehicle control. Higher levels of automation also increase software content per vehicle and create opportunities for recurring revenue through feature upgrades, subscriptions, and OTA updates. For OEMs, Autopilot capabilities are becoming an important way to differentiate premium models and support the shift toward software-defined vehicles. Commercial vehicle manufacturers are also investing in autonomous software to improve fleet efficiency and safety. For instance, in February 2026, Karsan introduced the autonomous version of its e ATAK electric bus by integrating autonomous driving software capabilities, including perception, localization, decision-making, and vehicle control systems. The growing use of autonomous functions is expected to increase the importance of software in future vehicle development and product differentiation.
Europe is expected to hold a significant share in the automotive software market.
Europe is expected to hold a significant share of the global automotive software market, supported by strong software investments by OEMs and technology providers in ADAS, automated driving, digital cockpit, connectivity, and vehicle operating systems. European OEMs are adopting centralized computing and common software platforms to deploy software functions across multiple vehicle models. For instance, Mercedes-Benz is integrating NVIDIA DRIVE AGX, DRIVE OS, and MB.OS to support automated driving and intelligent cockpit functions, including the new CLA. BMW Group is using Qualcomm's Snapdragon Digital Chassis for digital cockpit, connectivity, and ADAS functions. Stellantis is also adopting the Snapdragon Digital Chassis across its vehicle platforms to support cockpit, connectivity, and ADAS applications. These developments are increasing software demand across ADAS and safety systems, infotainment, vehicle management and telematics, and autonomous driving applications, while creating opportunities for Tier 1 suppliers to provide software platforms across multiple OEM vehicle programs.
In-depth interviews were conducted with CEOs, marketing directors, other innovation and technology directors, and executives from various key organizations operating in the automotive software market. The breakdown of the primary interviews is as follows:
- By Company Type: OEMs - 40%, Tier I & Tier II - 60%
- By Designation: C-Level Executives - 15%, Directors - 20%, and Executives - 65%
- By Region: North America - 30%, Europe - 35%, Asia Pacific - 25%, Latin America - 6%, and Rest of the World - 4%
The automotive software market comprises major manufacturers such as Robert Bosch GmbH (Germany), NVIDIA Corporation (US), NXP Semiconductors (Netherlands), Mobileye (Israel), and AUMOVIO (Germany).
Research Coverage:
The study covers the automotive software market across various segments. It aims to estimate the market size and future growth potential of this market across different segments such as ICE application, EV application, software layer, vehicle type, and region. The study also includes an in-depth competitive analysis of key market players, their company profiles, key observations related to product and business offerings, recent developments, and acquisitions.
This research report categorizes the Automotive Software Market by ICE Application (ADAS & Safety Systems, Auto Pilot, Body Control & Comfort Systems, Infotainment Systems, Engine Management & Powertrain, and Vehicle Telematics), EV Application (Battery Management Systems, ADAS & Safety Systems, Autonomous Driving, Body Control & Comfort Systems, Infotainment Systems, Electric Drive, Engine Management & Powertrain, and Vehicle Telematics), Vehicle Type (Passenger Cars, Light Commercial Vehicles, Heavy Commercial Vehicles), Propulsion (Electric Vehicle (EV), Internal Combustion Engine (ICE)), Sales Channel (OEM, Aftermarket), Software Layer (Operating System, Middleware, and Application Software), and Region (Asia Pacific, Europe, North America, Latin America, and Rest of the World).
The report's scope covers detailed information regarding the major factors, such as drivers, restraints, challenges, and opportunities, influencing the growth of the automotive software market. A detailed analysis of the key industry players provides insights into their business overview, solutions, and services; key strategies; contracts, partnerships, agreements, new product & service launches, mergers and acquisitions, and recent developments associated with the automotive software market. Competitive analysis of SMEs/startups in the automotive software market ecosystem is covered in this report.
Reasons to buy this report:
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall automotive software market and the subsegments. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and to plan suitable go-to-market strategies. The report will also help stakeholders understand the market pulse and provide information on key market drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key Drivers (Transition to Software-defined Vehicles (SDVs) Transforming Software from a Supporting Function to a Core Vehicle Platform, Shift from Distributed ECUs to Centralized Vehicle Compute Platforms, AI-driven Vehicle Intelligence and Autonomous Computing Increasing Software Complexity Across Vehicle Domains), Restraints (Fragmented Software Architectures and Legacy Vehicle Platforms Delaying Software Monetization), Opportunities (AI-Native Vehicle Platforms Creating New Automotive Software Ecosystem, Software monetization through Feature on Demand and Fleet-based SaaS platforms), and Challenges (Achieving Sustainable Software Profitability Through Subscription-based Business Models) influencing the growth of the automotive software market
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product & service launches in the automotive software market
- Market Development: Comprehensive information about lucrative markets (the report analyzes the automotive software market across varied regions)
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the automotive software market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players like Robert Bosch GmbH (Germany), NVIDIA Corporation (US), NXP Semiconductors (Netherlands), Mobileye (Israel), and AUMOVIO (Germany) in the automotive software market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.2.1 INCLUSIONS AND EXCLUSIONS
- 1.3 STUDY SCOPE
- 1.3.1 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING AUTOMOTIVE SOFTWARE MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN AUTOMOTIVE SOFTWARE MARKET
- 3.2 AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION
- 3.3 AUTOMOTIVE SOFTWARE MARKET, BY SOFTWARE LAYER
- 3.4 AUTOMOTIVE SOFTWARE MARKET, BY EV APPLICATION
- 3.5 AUTOMOTIVE SOFTWARE MARKET, BY VEHICLE TYPE
- 3.6 AUTOMOTIVE SOFTWARE MARKET, BY PROPULSION
- 3.7 AUTOMOTIVE SOFTWARE MARKET, BY SALES CHANNEL
- 3.8 AUTOMOTIVE SOFTWARE MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Transition to software-defined vehicles transforming software from supporting function to core vehicle platform
- 4.2.1.2 Shift from distributed electronic control units to centralized vehicle compute platforms
- 4.2.1.3 AI-driven vehicle intelligence and autonomous computing increasing software complexity across vehicle domains
- 4.2.2 RESTRAINTS
- 4.2.2.1 Fragmented software architectures and legacy vehicle platforms delaying software monetization
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 AI-native vehicle platforms creating new automotive software ecosystem
- 4.2.3.2 Software monetization through feature-on-demand and fleet-based SaaS platforms
- 4.2.4 CHALLENGES
- 4.2.4.1 Achieving sustainable software profitability through subscription-based business models
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 SOFTWARE STANDARDIZATION GAP ACROSS VEHICLE PLATFORMS
- 4.3.2 LIMITED SOFTWARE MONETIZATION MODELS BEYOND VEHICLE SALES
- 4.3.3 SOFTWARE VALIDATION AND LIFECYCLE MANAGEMENT COMPLEXITY
- 4.4 INTERCONNECTED MARKET AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY KEY PLAYERS IN AUTOMOTIVE SOFTWARE INDUSTRY
- 4.6 SOFTWARE REVENUE POOL ANALYSIS
- 4.6.1 OPERATING SYSTEM (OS)
- 4.6.2 MIDDLEWARE
- 4.6.3 HYPERVISOR
- 4.6.4 AUTOSAR
- 4.6.5 VEHICLE APPLICATIONS
- 4.6.6 ADAS SOFTWARE
- 4.6.7 AUTONOMOUS DRIVING STACK
- 4.6.8 INFOTAINMENT SOFTWARE
- 4.6.9 CYBERSECURITY
- 4.6.10 OVER-THE-AIR (OTA) PLATFORMS
- 4.6.11 AI SOFTWARE
- 4.6.12 CLOUD & DIGITAL SERVICES
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC INDICATORS
- 5.1.1 INTRODUCTION
- 5.1.2 GDP TRENDS AND FORECAST
- 5.1.3 TRENDS IN AUTOMOTIVE SOFTWARE MARKET
- 5.1.4 TRENDS IN GLOBAL AUTOMOTIVE INDUSTRY
- 5.2 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.3 ECOSYSTEM ANALYSIS
- 5.3.1 SEMICONDUCTOR VS. SOFTWARE ECOSYSTEM
- 5.4 SUPPLY CHAIN ANALYSIS
- 5.5 INVESTMENT AND FUNDING SCENARIO
- 5.6 CASE STUDY ANALYSIS
- 5.6.1 GREEN HILLS SOFTWARE DELIVERED SAFETY AND SECURITY FOR MAHINDRA RACING'S ALL-ELECTRIC FORMULA E RACE CAR
- 5.6.2 GREEN HILLS SOFTWARE'S INTEGRITY MULTIVISOR POWERED ADVANCEMENTS IN MULTI-OS COCKPIT PLATFORMS FOR MARELLI
- 5.6.3 WIND RIVER AND AIRBIQUITY COLLABORATED ON VEHICLE-TO-CLOUD OTA SOLUTIONS FOR CONNECTED AND AUTONOMOUS CARS
- 5.6.4 GREEN HILLS SOFTWARE AND EXCELFORE COLLABORATED TO OFFER AUTOMOTIVE IN-VEHICLE NETWORKING PRODUCTS FOR ADVANCED VEHICLE GATEWAY PLATFORMS
- 5.6.5 AWS ENABLED CLOUD-BASED SOFTWARE DEVELOPMENT AND SDV INNOVATION FOR AUTOMOTIVE OEMS
- 5.6.6 ADVANCED LUXOFT ENABLES CONNECTED CAR DATA MONETIZATION FOR MOTER TECHNOLOGIES
- 5.6.7 DELOITTE HELPED AUTOMOTIVE COMPANIES ACCELERATE SOFTWARE-DEFINED VEHICLE TRANSFORMATION
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT SCENARIO (HS CODE 8537)
- 5.7.2 EXPORT SCENARIO (HS CODE 8537)
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 TECHNOLOGY/PRODUCT ROADMAP
- 5.9.1 SHORT- TERM (2026 TO 2027): SOFTWARE PLATFORM CONSOLIDATION AND SDV FOUNDATION
- 5.9.2 MID-TERM (2028 TO 2030): SOFTWARE STANDARDIZATION AND INTELLIGENT VEHICLE SERVICES
- 5.9.3 LONG TERM (2031 TO 2033): AUTONOMOUS SOFTWARE ECOSYSTEMS AND CONTINUOUS VEHICLE EVOLUTION
- 5.10 FEATURE-ON-DEMAND & SOFTWARE MONETIZATION ANALYSIS
- 5.10.1 SUBSCRIPTION SERVICES
- 5.10.2 OVER-THE-AIR (OTA) UPGRADES
- 5.10.3 PAY-PER-USE FEATURES
- 5.10.4 PERFORMANCE UNLOCKS
- 5.10.5 AUTONOMOUS DRIVING SUBSCRIPTIONS
- 5.10.6 PREMIUM INFOTAINMENT
- 5.11 SOFTWARE CONTENT PER VEHICLE: ICE VS. BATTERY ELECTRIC VS. HYBRID VS. SOFTWARE-DEFINED VEHICLE
- 5.12 OEM SOFTWARE OUTSOURCING VS. IN-HOUSE DEVELOPMENT MATRIX
- 5.13 STRATEGIC BENCHMARKING
- 5.13.1 OEM VS. OS MATRIX
- 5.13.2 OEM VS. OTA CAPABILITY MATRIX
- 5.13.3 OEM VS. SOFTWARE MONETIZATION MATRIX
- 5.13.4 TIER-1 VS. SOFTWARE CAPABILITY MATRIX
- 5.14 SOFTWARE DEVELOPMENT COST ANALYSIS, ICE VS. EV
- 5.14.1 EMBEDDED SOFTWARE
- 5.14.2 VALIDATION
- 5.14.3 FUNCTIONAL SAFETY
- 5.14.4 CYBERSECURITY
- 5.14.5 OTA MAINTENANCE
- 5.14.6 CLOUD OPERATIONS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 PATENT ANALYSIS
- 6.2 TECHNOLOGY ANALYSIS
- 6.2.1 KEY EMERGING TECHNOLOGIES
- 6.2.1.1 Adoption of zonal controller architecture
- 6.2.1.2 Over-the-air (OTA) updates
- 6.2.1.3 Cybersecurity for in-vehicle software
- 6.2.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.2.1 Application program interface
- 6.2.2.2 Open-source software (OSS)
- 6.2.2.3 Middleware and service-oriented architecture (SOA)
- 6.2.2.4 Cloud native software platforms
- 6.2.3 ADJACENT TECHNOLOGIES
- 6.2.3.1 Software defined Cybersecurity
- 6.2.3.2 AI Agents for automotive software
- 6.2.1 KEY EMERGING TECHNOLOGIES
- 6.3 AI ADOPTION ACROSS VEHICLE DOMAINS
- 6.3.1 ADAS
- 6.3.2 AUTONOMOUS DRIVING
- 6.3.3 DIGITAL COCKPIT
- 6.3.4 VOICE ASSISTANT
- 6.3.5 PREDICTIVE MAINTENANCE
- 6.3.6 BATTERY MANAGEMENT
- 6.3.7 FLEET MANAGEMENT
- 6.3.8 THERMAL MANAGEMENT
- 6.3.9 DRIVER MONITORING
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGULATORY FRAMEWORK
- 7.1.1 REGULATIONS AND INITIATIVES PERTAINING AUTONOMOUS TRUCKS, BY KEY COUNTRY
- 7.1.1.1 US
- 7.1.1.2 JAPAN
- 7.1.1.3 EUROPEAN COMMISSION
- 7.1.1.4 CHINA
- 7.1.1.5 UK
- 7.1.1.6 GERMANY
- 7.1.2 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.3 KEY REGULATIONS, BY SOFTWARE SEGMENT
- 7.1.4 INTERNATIONAL STANDARDS FOR AUTOMOTIVE SOFTWARE DEVELOPMENT
- 7.1.4.1 System and software engineering: ISO/IEC 12207
- 7.1.4.2 Automotive SPICE: ISO/IEC 15504
- 7.1.4.3 Software engineering-product quality: ISO/IEC 9126 and ISO/IEC 25010:2011
- 7.1.4.4 Functional safety road vehicles: ISO 26262 and IEC 61508
- 7.1.4.5 Road vehicles, Cybersecurity engineering: ISO/SAE 21434:2021
- 7.1.4.6 Safety of the Intended Functionality (SOTIF): ISO 21448:2022
- 7.1.4.7 Road vehicles, Software update engineering: ISO 24089:2023
- 7.1.4.8 Road vehicles, Safety and Artificial Intelligence: ISO/PAS 8800:2024
- 7.1.1 REGULATIONS AND INITIATIVES PERTAINING AUTONOMOUS TRUCKS, BY KEY COUNTRY
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CHINA: INTELLIGENT CONNECTED VEHICLE (ICV) INITIATIVES
- 7.2.2 JAPAN: AUTOMATED DRIVING AND SOFTWARE SAFETY
- 7.2.3 GERMANY: AUTONOMOUS DRIVING ACT
- 7.2.4 US: AUTOMATED VEHICLE FRAMEWORK
- 7.2.5 UK: AUTOMATED VEHICLE SUSTAINABILITY POLICY
- 7.2.6 EUROPEAN UNION: SOFTWARE DEFINED VEHICLE REGULATIONS
- 7.3 IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END USERS/END-USE INDUSTRIES
9 AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION
- 9.1 INTRODUCTION
- 9.1.1 L2 AUTONOMOUS VEHICLE LAUNCHES, 2024-2026
- 9.2 ADAS & SAFETY SYSTEMS
- 9.2.1 INCREASING ADOPTION OF ADAS BY AUTOMOTIVE OEMS TO DRIVE GROWTH
- 9.3 AUTOPILOT
- 9.3.1 ADVANCEMENTS IN AUTOPILOT TECHNOLOGIES TO DRIVE GROWTH
- 9.4 BODY CONTROL & COMFORT SYSTEMS
- 9.4.1 FOCUS ON VEHICLE COMFORT AND SAFETY TO DRIVE GROWTH
- 9.5 INFOTAINMENT SYSTEMS
- 9.5.1 CONSUMER DEMAND FOR ENTERTAINMENT AND SEAMLESS CONNECTIVITY TO DRIVE GROWTH
- 9.6 ENGINE MANAGEMENT & POWERTRAIN
- 9.6.1 GROWING ADOPTION OF ADVANCED POWERTRAIN SOFTWARE TO DRIVE GROWTH
- 9.7 VEHICLE TELEMATICS
- 9.7.1 INCREASING ADOPTION OF TELEMATICS SYSTEMS BY FLEET OPERATORS TO DRIVE GROWTH
- 9.8 AI
- 9.8.1 INCREASING DEPLOYMENT OF AI SOFTWARE IN VEHICLES TO DRIVE GROWTH
- 9.9 KEY PRIMARY INSIGHTS
10 AUTOMOTIVE SOFTWARE MARKET, BY SOFTWARE LAYER
- 10.1 INTRODUCTION
- 10.1.1 AUTOMOTIVE SOFTWARE OFFERING, BY KEY PLAYER
- 10.2 MIDDLEWARE
- 10.2.1 GROWING ADOPTION OF SOFTWARE-DEFINED VEHICLE ARCHITECTURES TO DRIVE GROWTH
- 10.3 APPLICATION SOFTWARE
- 10.3.1 SHIFT TOWARD SOFTWARE-DEFINED VEHICLES TO DRIVE GROWTH
- 10.4 OPERATING SYSTEM
- 10.4.1 INCREASING DEMAND FOR CONNECTED CARS TO DRIVE GROWTH
- 10.5 KEY PRIMARY INSIGHTS
11 AUTOMOTIVE SOFTWARE MARKET, BY VEHICLE TYPE
- 11.1 INTRODUCTION
- 11.2 PASSENGER CAR
- 11.2.1 RISE OF VEHICLE-TO-VEHICLE (V2V) AND VEHICLE-TO-INFRASTRUCTURE (V2I) COMMUNICATIONS TO DRIVE GROWTH
- 11.2.1.1 A-Segment
- 11.2.1.2 B-Segment
- 11.2.1.3 C-Segment
- 11.2.1.4 D-Segment
- 11.2.1.5 E-Segment
- 11.2.1.6 F-Segment
- 11.2.1.7 SUVs and MUVs
- 11.2.1 RISE OF VEHICLE-TO-VEHICLE (V2V) AND VEHICLE-TO-INFRASTRUCTURE (V2I) COMMUNICATIONS TO DRIVE GROWTH
- 11.3 LIGHT COMMERCIAL VEHICLE
- 11.3.1 RISING DEMAND FOR ADVANCED VEHICLE FEATURES TO DRIVE GROWTH
- 11.4 HEAVY COMMERCIAL VEHICLE
- 11.4.1 RAPID DEPLOYMENT OF SOFTWARE-BASED ELECTRONICS TO DRIVE GROWTH
- 11.5 KEY PRIMARY INSIGHTS
12 AUTOMOTIVE SOFTWARE MARKET, BY EV APPLICATION
- 12.1 INTRODUCTION
- 12.1.1 ELECTRIC CAR SALES, BY REGION, 2023-2025
- 12.2 ELECTRIC DRIVE
- 12.2.1 FOCUS ON SOFTWARE-DEFINED ELECTRIC POWERTRAINS TO DRIVE GROWTH
- 12.3 BATTERY MANAGEMENT SYSTEMS
- 12.3.1 INCREASING PREVALENCE OF ELECTRIC VEHICLES TO DRIVE GROWTH
- 12.4 ADAS & SAFETY SYSTEMS
- 12.4.1 RAPID ADOPTION OF SOFTWARE BASED ADAS FEATURES IN ELECTRIC VEHICLES TO DRIVE GROWTH
- 12.5 AUTO PILOT
- 12.5.1 ADVANTAGES OF ELECTRIC VEHICLES OVER GASOLINE-POWERED VEHICLES TO DRIVE GROWTH
- 12.6 BODY CONTROL & COMFORT SYSTEMS
- 12.6.1 DEVELOPMENT OF PANORAMIC SUNROOFS AND NOISE CANCELLATION SYSTEMS TO DRIVE GROWTH
- 12.7 INFOTAINMENT SYSTEMS
- 12.7.1 INNOVATIONS SUCH AS 3D NAVIGATION AND OVER-THE-AIR UPGRADES TO DRIVE GROWTH
- 12.8 ENGINE MANAGEMENT & POWERTRAIN
- 12.8.1 BOOMING SALES OF PLUG-IN HYBRID ELECTRIC VEHICLES TO DRIVE GROWTH
- 12.9 VEHICLE TELEMATICS
- 12.9.1 AUTOMATION IN ELECTRIC VEHICLES TO DRIVE GROWTH
- 12.10 AI
- 12.10.1 STRATEGIC SOFTWARE LAYER IN ELECTRIC VEHICLES
- 12.11 KEY PRIMARY INSIGHTS
13 AUTOMOTIVE SOFTWARE MARKET, BY SALES CHANNEL
- 13.1 INTRODUCTION
- 13.2 OEM
- 13.2.1 INCREASING INTEGRATION OF SOFTWARE-DEFINED VEHICLE ARCHITECTURE TO DRIVE MARKET
- 13.3 AFTERMARKET
- 13.3.1 RISING DEMAND FOR VEHICLE UPGRADES AND CONNECTED AFTERMARKET SOLUTIONS TO DRIVE GROWTH
14 AUTOMOTIVE SOFTWARE MARKET, BY PROPULSION
- 14.1 INTRODUCTION
- 14.2 INTERNAL COMBUSTION ENGINE (ICE)
- 14.2.1 INCREASING SOFTWARE INTEGRATION FOR VEHICLE EFFICIENCY AND EMISSION CONTROL TO DRIVE GROWTH
- 14.3 ELECTRIC VEHICLE (EV)
- 14.3.1 GROWING DEMAND FOR BATTERY AND ENERGY MANAGEMENT SOFTWARE TO DRIVE GROWTH
- 14.3.2 BATTERY ELECTRIC VEHICLE (BEV)
- 14.3.3 PLUG-IN HYBRID ELECTRIC VEHICLE (PHEV)
15 AUTOMOTIVE SOFTWARE MARKET, BY REGION
- 15.1 INTRODUCTION
- 15.2 ASIA PACIFIC
- 15.2.1 CHINA
- 15.2.1.1 Growing investments in software-defined vehicle technologies to drive market
- 15.2.2 INDIA
- 15.2.2.1 Increasing deployment of connected vehicle and digital cockpit software to drive market
- 15.2.3 JAPAN
- 15.2.3.1 Domestic OEMs accelerating integration of software defined vehicle platforms
- 15.2.4 SOUTH KOREA
- 15.2.4.1 Rapid development of AI driven vehicle software to drive market
- 15.2.5 THAILAND
- 15.2.5.1 Growing adoption of connected vehicle and digital cockpit software to drive market
- 15.2.6 REST OF ASIA PACIFIC
- 15.2.1 CHINA
- 15.3 EUROPE
- 15.3.1 GERMANY
- 15.3.1.1 Strong OEM focus on in house vehicle software development to drive market
- 15.3.2 FRANCE
- 15.3.2.1 Increasing integration of advanced digital vehicle functions to drive market
- 15.3.3 UK
- 15.3.3.1 Predominance of premium car segment to drive market
- 15.3.4 SPAIN
- 15.3.4.1 Expansion of Autopilot technologies to drive growth
- 15.3.5 ITALY
- 15.3.5.1 Increasing adoption of software-based vehicle technologies to drive market
- 15.3.6 RUSSIA
- 15.3.6.1 Favorable government initiatives for autonomous commercialization to drive market
- 15.3.7 TURKEY
- 15.3.7.1 Growing development of intelligent mobility software to drive market
- 15.3.8 REST OF EUROPE
- 15.3.1 GERMANY
- 15.4 NORTH AMERICA
- 15.4.1 US
- 15.4.1.1 Increasing collaborations between automotive OEMs and software providers to drive market
- 15.4.2 CANADA
- 15.4.2.1 Increasing integration automated driving capabilities to drive market
- 15.4.3 MEXICO
- 15.4.3.1 Emphasis on vehicle telematics to drive market
- 15.4.1 US
- 15.5 LATIN AMERICA
- 15.5.1 BRAZIL
- 15.5.1.1 Increasing adoption of cloud based automotive software to drive market growth
- 15.5.2 ARGENTINA
- 15.5.2.1 Growing production of passenger cars to drive market
- 15.5.3 REST OF LATIN AMERICA
- 15.5.1 BRAZIL
- 15.6 REST OF THE WORLD
- 15.6.1 IRAN
- 15.6.1.1 Growing investments in intelligent vehicle technologies to drive market
- 15.6.2 SOUTH AFRICA
- 15.6.2.1 OEM investments in automotive software technologies to drive market
- 15.6.3 OTHERS
- 15.6.1 IRAN
16 COMPETITIVE LANDSCAPE
- 16.1 OVERVIEW
- 16.2 RIGHT TO WIN, JANUARY 2024-JULY 2026
- 16.3 REVENUE ANALYSIS, 2021-2025
- 16.4 MARKET SHARE ANALYSIS, 2025
- 16.5 COMPANY VALUATION AND FINANCIAL METRICS
- 16.6 BRAND/PRODUCT COMPARISON
- 16.7 OEM SOFTWARE STRATEGY BENCHMARKING
- 16.7.1 SDV MATURITY
- 16.7.2 OTA CAPABILITY
- 16.7.3 IN-HOUSE SOFTWARE DEVELOPMENT
- 16.7.4 AI INTEGRATION
- 16.7.5 SUBSCRIPTION SERVICES
- 16.7.6 SOFTWARE PARTNERSHIPS
- 16.8 COMPANY EVALUATION MATRIX, 2025
- 16.8.1 STARS
- 16.8.2 EMERGING LEADERS
- 16.8.3 PERVASIVE PLAYERS
- 16.8.4 PARTICIPANTS
- 16.8.5 COMPANY FOOTPRINT
- 16.8.5.1 Company footprint
- 16.9 STARTUP/SME EVALUATION MATRIX, 2025
- 16.9.1 PROGRESSIVE COMPANIES
- 16.9.2 RESPONSIVE COMPANIES
- 16.9.3 DYNAMIC COMPANIES
- 16.9.4 STARTING BLOCKS
- 16.9.5 COMPETITIVE BENCHMARKING
- 16.10 COMPETITIVE SCENARIO
- 16.10.1 PRODUCT LAUNCHES
- 16.10.2 DEALS
- 16.10.3 EXPANSIONS
- 16.10.4 OTHERS
17 COMPANY PROFILES
- 17.1 KEY PLAYERS
- 17.1.1 ROBERT BOSCH GMBH
- 17.1.1.1 Business overview
- 17.1.1.2 Products offered
- 17.1.1.3 Recent developments
- 17.1.1.3.1 Product developments/enhancements
- 17.1.1.3.2 Deals
- 17.1.1.3.3 Others
- 17.1.1.4 MnM view
- 17.1.1.4.1 Key strengths
- 17.1.1.4.2 Strategic choices
- 17.1.1.4.3 Weaknesses and competitive threats
- 17.1.2 NVIDIA CORPORATION
- 17.1.2.1 Business overview
- 17.1.2.2 Products offered
- 17.1.2.3 Recent developments
- 17.1.2.3.1 Product launches
- 17.1.2.3.2 Deals
- 17.1.2.4 MnM view
- 17.1.2.4.1 Key strengths
- 17.1.2.4.2 Strategic choices
- 17.1.2.4.3 Weaknesses and competitive threats
- 17.1.3 NXP SEMICONDUCTORS
- 17.1.3.1 Business overview
- 17.1.3.2 Products offered
- 17.1.3.3 Recent developments
- 17.1.3.3.1 Product launches
- 17.1.3.3.2 Deals
- 17.1.3.4 MnM view
- 17.1.3.4.1 Key strengths
- 17.1.3.4.2 Strategic choices
- 17.1.3.4.3 Weaknesses and competitive threats
- 17.1.4 AUMOVIO
- 17.1.4.1 Business overview
- 17.1.4.2 Products offered
- 17.1.4.3 Recent developments
- 17.1.4.3.1 Product launches
- 17.1.4.3.2 Deals
- 17.1.4.3.3 Others
- 17.1.4.4 MnM view
- 17.1.4.4.1 Key strengths
- 17.1.4.4.2 Strategic choices
- 17.1.4.4.3 Weaknesses and competitive threats
- 17.1.5 MOBILEYE
- 17.1.5.1 Business overview
- 17.1.5.2 Products offered
- 17.1.5.3 Recent developments
- 17.1.5.3.1 Product launches/developments
- 17.1.5.3.2 Deals
- 17.1.5.4 MnM view
- 17.1.5.4.1 Key strengths
- 17.1.5.4.2 Strategic choices
- 17.1.5.4.3 Weaknesses & competitive threats
- 17.1.6 ELEKTROBIT
- 17.1.6.1 Business overview
- 17.1.6.2 Products offered
- 17.1.6.3 Recent developments
- 17.1.6.3.1 Product launches
- 17.1.6.3.2 Deals
- 17.1.7 APTIV
- 17.1.7.1 Business overview
- 17.1.7.2 Products offered
- 17.1.7.3 Recent developments
- 17.1.7.3.1 Product launches
- 17.1.7.3.2 Deals
- 17.1.7.3.3 Expansions
- 17.1.7.3.4 Others
- 17.1.8 SIEMENS
- 17.1.8.1 Business overview
- 17.1.8.2 Products offered
- 17.1.8.3 Recent developments
- 17.1.8.3.1 Product launches
- 17.1.8.3.2 Deals
- 17.1.8.3.3 Others
- 17.1.9 ALPHABET INC.
- 17.1.9.1 Business overview
- 17.1.9.2 Products offered
- 17.1.9.3 Recent developments
- 17.1.9.3.1 Product launches
- 17.1.9.3.2 Deals
- 17.1.10 AUTOMOTIVE GRADE LINUX
- 17.1.10.1 Business overview
- 17.1.10.2 Products offered
- 17.1.10.3 Recent developments
- 17.1.10.3.1 Product launches
- 17.1.10.3.2 Deals
- 17.1.11 KPIT
- 17.1.11.1 Business overview
- 17.1.11.2 Products offered
- 17.1.11.3 Recent developments
- 17.1.11.3.1 Product launches
- 17.1.11.3.2 Deals
- 17.1.11.3.3 Expansions
- 17.1.11.3.4 Others
- 17.1.12 BLACKBERRY LIMITED
- 17.1.12.1 Business overview
- 17.1.12.2 Products offered
- 17.1.12.3 Recent developments
- 17.1.12.3.1 Product launches
- 17.1.12.3.2 Deals
- 17.1.13 GREEN HILLS SOFTWARE
- 17.1.13.1 Business overview
- 17.1.13.2 Products offered
- 17.1.13.3 Recent developments
- 17.1.13.3.1 Product launches/developments
- 17.1.13.3.2 Deals
- 17.1.1 ROBERT BOSCH GMBH
- 17.2 OTHER PLAYERS
- 17.2.1 AIRBIQUITY INC.
- 17.2.2 TOMTOM INTERNATIONAL BV
- 17.2.3 SIGMA SOFTWARE
- 17.2.4 ZF FRIEDRICHSHAFEN AG
- 17.2.5 DXC TECHNOLOGY
- 17.2.6 RED HAT, INC.
- 17.2.7 MONTAVISTA SOFTWARE, LLC.
- 17.2.8 AIMOTIVE
- 17.2.9 WIND RIVER
- 17.2.10 COGNIZANT
- 17.2.11 VECTOR INFORMATIK
- 17.2.12 SONATUS
18 RESEARCH METHODOLOGY
- 18.1 RESEARCH DATA
- 18.1.1 SECONDARY DATA
- 18.1.1.1 Secondary sources
- 18.1.1.2 Key data from secondary sources
- 18.1.2 PRIMARY DATA
- 18.1.2.1 Primary participants
- 18.1.1 SECONDARY DATA
- 18.2 MARKET SIZE ESTIMATION
- 18.2.1 TOP-DOWN APPROACH
- 18.3 DATA TRIANGULATION
- 18.4 FACTOR ANALYSIS
- 18.5 RESEARCH ASSUMPTIONS
- 18.6 RESEARCH LIMITATIONS
- 18.7 RISK ASSESSMENT
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.3.1 ADDITIONAL MARKET PLAYERS (UP TO 5)
- 19.3.2 AUTOMOTIVE SOFTWARE MARKET, BY EV APPLICATION, AT COUNTRY LEVEL
- 19.3.3 AUTOMOTIVE SOFTWARE MARKET, BY EV PROPULSION, AT COUNTRY LEVEL
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 MARKET DEFINITION, BY SOFTWARE LAYER
- TABLE 2 MARKET DEFINITION, BY ICE & EV APPLICATION
- TABLE 3 MARKET DEFINITION, BY VEHICLE TYPE
- TABLE 4 MARKET DEFINITION, BY PROPULSION
- TABLE 5 MARKET DEFINITION, BY SALES CHANNEL
- TABLE 6 INCLUSIONS AND EXCLUSIONS
- TABLE 7 USD EXCHANGE RATES, 2021-2025
- TABLE 8 AI-ENABLED SOFTWARE APPLICATIONS ACROSS KEY VEHICLE DOMAINS
- TABLE 9 OPPORTUNITY AREAS CREATED BY AI NATIVE VEHICLE PLATFORMS
- TABLE 10 FEATURE-ON-DEMAND SOFTWARE OFFERINGS AND REVENUE MODELS ACROSS LEADING AUTOMOTIVE OEMS
- TABLE 11 IMPACT OF MARKET DYNAMICS
- TABLE 12 STRATEGIC MOVES BY KEY PLAYERS IN AUTOMOTIVE SOFTWARE INDUSTRY
- TABLE 13 SOFTWARE REVENUE POOL ANALYSIS
- TABLE 14 GDP PERCENTAGE CHANGE, BY COUNTRY, 2021-2030
- TABLE 15 ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 16 KEY SEMICONDUCTOR ECOSYSTEM PLAYERS STRATEGIES
- TABLE 17 KEY SOFTWARE ECOSYSTEM PLAYERS STRATEGIES
- TABLE 18 INVESTMENT AND FUNDING, 2024-2026
- TABLE 19 IMPORT DATA FOR HS CODE 8537-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD BILLION)
- TABLE 20 EXPORT DATA FOR HS CODE 8537-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD BILLION)
- TABLE 21 KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 22 PRODUCT/TECHNOLOGY ROADMAP
- TABLE 23 FEATURE ON DEMAND AND SOFTWARE MONETIZATION ANALYSIS
- TABLE 24 SOFTWARE CONTENT ACROSS ICE, BATTERY ELECTRIC, HYBRID, AND TRANSITION TOWARDS SOFTWARE-DEFINED VEHICLE ARCHITECTURES
- TABLE 25 OEM SOFTWARE OUTSOURCING VS. IN-HOUSE DEVELOPMENT MATRIX, 2026
- TABLE 26 OEM VS. OTA CAPABILITY MATRIX
- TABLE 27 OEM VS. SOFTWARE MONETIZATION MATRIX
- TABLE 28 TIER 1 VS. SOFTWARE CAPABILITY MATRIX
- TABLE 29 SOFTWARE DEVELOPMENT COST ANALYSIS, ICE VS. EV
- TABLE 30 PATENT ANALYSIS, 2024-2026
- TABLE 31 OVER-THE-AIR RELEASES, BY OEM, H1 2026
- TABLE 32 AUTOMOTIVE APPLICATION PROGRAM INTERFACES PLATFORMS
- TABLE 33 AI ADOPTION ACROSS VEHICLE DOMAINS
- TABLE 34 US
- TABLE 35 JAPAN
- TABLE 36 EUROPEAN COMMISSION
- TABLE 37 CHINA
- TABLE 38 UK
- TABLE 39 GERMANY
- TABLE 40 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 41 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 42 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 43 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 44 REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 45 KEY REGULATIONS, BY SOFTWARE SEGMENT
- TABLE 46 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR AUTOMOTIVE SOFTWARE (%)
- TABLE 47 KEY BUYING CRITERIA FOR AUTOMOTIVE SOFTWARE
- TABLE 48 UNMET NEEDS IN AUTOMOTIVE SOFTWARE MARKET, BY END-USER
- TABLE 49 AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 50 AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 51 L2 AUTONOMOUS VEHICLE LAUNCHES, 2024-2026
- TABLE 52 ADAS & SAFETY SYSTEMS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 53 ADAS & SAFETY SYSTEMS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 54 AUTOPILOT: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 55 AUTOPILOT: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 56 BODY CONTROL & COMFORT SYSTEMS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 57 BODY CONTROL & COMFORT SYSTEMS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 58 INFOTAINMENT SYSTEMS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 59 INFOTAINMENT SYSTEMS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 60 ENERGY MANAGEMENT & POWERTRAIN: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 61 ENERGY MANAGEMENT & POWERTRAIN: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 62 VEHICLE TELEMATICS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 63 VEHICLE TELEMATICS: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 64 AI: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 65 AI: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 66 AUTOMOTIVE SOFTWARE MARKET, BY SOFTWARE LAYER, 2022-2025 (USD MILLION)
- TABLE 67 AUTOMOTIVE SOFTWARE MARKET, BY SOFTWARE LAYER, 2026-2033 (USD MILLION)
- TABLE 68 AUTOMOTIVE SOFTWARE OFFERING, BY KEY PLAYER
- TABLE 69 MIDDLEWARE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 70 MIDDLEWARE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 71 APPLICATION SOFTWARE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 72 APPLICATION SOFTWARE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 73 OPERATING SOFTWARE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 74 OPERATING SOFTWARE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 75 AUTOMOTIVE SOFTWARE MARKET, BY VEHICLE TYPE, 2022-2025 (USD MILLION)
- TABLE 76 AUTOMOTIVE SOFTWARE MARKET, BY VEHICLE TYPE, 2026-2033 (USD MILLION)
- TABLE 77 PASSENGER CAR: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 78 PASSENGER CAR: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 79 LIGHT COMMERCIAL VEHICLE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 80 LIGHT COMMERCIAL VEHICLE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 81 HEAVY COMMERCIAL VEHICLE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 82 HEAVY COMMERCIAL VEHICLE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 83 AUTOMOTIVE SOFTWARE MARKET, BY EV APPLICATION, 2022-2025 (USD MILLION)
- TABLE 84 AUTOMOTIVE SOFTWARE MARKET, BY EV APPLICATION, 2026-2033 (USD MILLION)
- TABLE 85 ELECTRIC CAR SALES, BY REGION, 2023-2025 (MILLION UNITS)
- TABLE 86 LEVEL 2 BATTERY ELECTRIC VEHICLE LAUNCHES, 2024-2026
- TABLE 87 ELECTRIC DRIVE: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 88 ELECTRIC DRIVE: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 89 BATTERY MANAGEMENT SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 90 BATTERY MANAGEMENT SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 91 ADAS & SAFETY SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 92 ADAS & SAFETY SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 93 AUTOPILOT: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 94 AUTOPILOT: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 95 BODY CONTROL & COMFORT SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 96 BODY CONTROL & COMFORT SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 97 INFOTAINMENT SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 98 INFOTAINMENT SYSTEMS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 99 ENGINE MANAGEMENT & POWERTRAIN: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 100 ENGINE MANAGEMENT & POWERTRAIN: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 101 VEHICLE TELEMATICS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 102 VEHICLE TELEMATICS: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 103 AI: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 104 AI: EV AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 105 AUTOMOTIVE SOFTWARE MARKET, BY SALES CHANNEL, 2022-2025 (USD MILLION)
- TABLE 106 AUTOMOTIVE SOFTWARE MARKET, BY SALES CHANNEL, 2026-2033 (USD MILLION)
- TABLE 107 OEM: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 108 OEM: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 109 AFTERMARKET: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 110 AFTERMARKET: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 111 AUTOMOTIVE SOFTWARE MARKET, BY PROPULSION, 2022-2025 (USD MILLION)
- TABLE 112 AUTOMOTIVE SOFTWARE MARKET, BY PROPULSION, 2026-2033 (USD MILLION)
- TABLE 113 INTERNAL COMBUSTION ENGINE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 114 INTERNAL COMBUSTION ENGINE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 115 ELECTRIC VEHICLE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 116 ELECTRIC VEHICLE: AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 117 AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 118 AUTOMOTIVE SOFTWARE MARKET, BY REGION, 2026-2033 (USD MILLION)
- TABLE 119 ASIA PACIFIC: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 120 ASIA PACIFIC: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 121 CHINA: C-V2X-ENABLED VEHICLE LAUNCHES, 2024-2026
- TABLE 122 CHINA: ADAS-EQUIPPED VEHICLE LAUNCHES, 2024-2026
- TABLE 123 CHINA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 124 CHINA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 125 INDIA: ADAS-EQUIPPED VEHICLE LAUNCHES, 2024-2026
- TABLE 126 INDIA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 127 INDIA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 128 JAPAN: ADAS-EQUIPPED VEHICLE LAUNCHES, 2024-2026
- TABLE 129 JAPAN: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 130 JAPAN: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 131 SOUTH KOREA: ADAS-EQUIPPED VEHICLE LAUNCHES, 2024-2025
- TABLE 132 SOUTH KOREA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 133 SOUTH KOREA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 134 THAILAND: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 135 THAILAND: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 136 REST OF ASIA PACIFIC: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 137 REST OF ASIA PACIFIC: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 138 EUROPE: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 139 EUROPE: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 140 GERMANY: ADAS-EQUIPPED VEHICLE LAUNCHES, 2024-2025
- TABLE 141 GERMANY: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 142 GERMANY: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 143 FRANCE: ADAS-EQUIPPED VEHICLE LAUNCHES, 2024-2025
- TABLE 144 FRANCE: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 145 FRANCE: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 146 UK: ADAS-EQUIPPED VEHICLE LAUNCHES, 2024-2025
- TABLE 147 UK: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 148 UK: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 149 SPAIN: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 150 SPAIN: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 151 ITALY: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 152 ITALY: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 153 RUSSIA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 154 RUSSIA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 155 TURKEY: VEHICLE PRODUCTION DATA (THOUSAND UNITS)
- TABLE 156 TURKEY: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 157 TURKEY: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 158 REST OF EUROPE: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 159 REST OF EUROPE: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 160 NORTH AMERICA: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 161 NORTH AMERICA: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 162 US: LAUNCH OF SEMI-AUTONOMOUS VEHICLES, 2024-2026
- TABLE 163 US: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 164 US: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 165 CANADA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 166 CANADA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 167 MEXICO: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 168 MEXICO: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 169 LATIN AMERICA: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 170 LATIN AMERICA: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 171 BRAZIL: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 172 BRAZIL: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 173 ARGENTINA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 174 ARGENTINA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 175 REST OF LATIN AMERICA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 176 REST OF LATIN AMERICA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 177 REST OF THE WORLD: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 178 REST OF THE WORLD: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY, 2026-2033 (USD MILLION)
- TABLE 179 IRAN: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 180 IRAN: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 181 SOUTH AFRICA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 182 SOUTH AFRICA: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 183 OTHERS: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2022-2025 (USD MILLION)
- TABLE 184 OTHERS: AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026-2033 (USD MILLION)
- TABLE 185 RIGHT TO WIN, JANUARY 2024-JULY 2026
- TABLE 186 DEGREE OF COMPETITION, 2025
- TABLE 187 REGION FOOTPRINT, 2025
- TABLE 188 SOFTWARE LAYER FOOTPRINT, 2025
- TABLE 189 LIST OF KEY STARTUPS/SMES
- TABLE 190 COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 191 PRODUCT LAUNCHES, JANUARY 2024-JULY 2026
- TABLE 192 DEALS, JANUARY 2024-JULY 2026
- TABLE 193 EXPANSIONS, JANUARY 2024-JULY 2026
- TABLE 194 OTHERS, JANUARY 2024-JULY 2026
- TABLE 195 ROBERT BOSCH GMBH: COMPANY OVERVIEW
- TABLE 196 ROBERT BOSCH GMBH: PRODUCTS OFFERED
- TABLE 197 ROBERT BOSCH GMBH: PRODUCT DEVELOPMENTS
- TABLE 198 ROBERT BOSCH GMBH: DEALS
- TABLE 199 ROBERT BOSCH GMBH: OTHERS
- TABLE 200 NVIDIA CORPORATION: COMPANY OVERVIEW
- TABLE 201 NVIDIA CORPORATION: PRODUCTS OFFERED
- TABLE 202 NVIDIA CORPORATION: PRODUCT LAUNCHES
- TABLE 203 NVIDIA CORPORATION: DEALS
- TABLE 204 NXP SEMICONDUCTORS: COMPANY OVERVIEW
- TABLE 205 NXP SEMICONDUCTORS: PRODUCTS OFFERED
- TABLE 206 NXP SEMICONDUCTORS: PRODUCT LAUNCHES
- TABLE 207 NXP SEMICONDUCTORS: DEALS
- TABLE 208 AUMOVIO: COMPANY OVERVIEW
- TABLE 209 AUMOVIO: PRODUCTS OFFERED
- TABLE 210 AUMOVIO: PRODUCT LAUNCHES
- TABLE 211 AUMOVIO: DEALS
- TABLE 212 AUMOVIO: OTHERS
- TABLE 213 MOBILEYE: COMPANY OVERVIEW
- TABLE 214 MOBILEYE: PRODUCTS OFFERED
- TABLE 215 MOBILEYE: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 216 MOBILEYE: DEALS
- TABLE 217 ELEKTROBIT: COMPANY OVERVIEW
- TABLE 218 ELEKTROBIT: PRODUCTS OFFERED
- TABLE 219 ELEKTROBIT: PRODUCT DEVELOPMENTS
- TABLE 220 ELEKTROBIT: DEALS
- TABLE 221 APTIV: COMPANY OVERVIEW
- TABLE 222 APTIV: PRODUCTS OFFERED
- TABLE 223 APTIV: PRODUCT DEVELOPMENTS
- TABLE 224 APTIV: DEALS
- TABLE 225 APTIV: EXPANSIONS
- TABLE 226 APTIV: OTHERS
- TABLE 227 SIEMENS: COMPANY OVERVIEW
- TABLE 228 SIEMENS: PRODUCTS OFFERED
- TABLE 229 SIEMENS: PRODUCT LAUNCHES
- TABLE 230 SIEMENS: DEALS
- TABLE 231 SIEMENS: OTHERS
- TABLE 232 ALPHABET INC.: COMPANY OVERVIEW
- TABLE 233 ALPHABET INC.: KEY CUSTOMERS
- TABLE 234 ALPHABET INC.: PRODUCTS OFFERED
- TABLE 235 ALPHABET INC.: PRODUCT LAUNCHES
- TABLE 236 ALPHABET INC.: DEALS
- TABLE 237 AUTOMOTIVE GRADE LINUX: COMPANY OVERVIEW
- TABLE 238 AUTOMOTIVE GRADE LINUX: PRODUCTS OFFERED
- TABLE 239 AUTOMOTIVE GRADE LINUX: KEY CUSTOMERS
- TABLE 240 AUTOMOTIVE GRADE LINUX: PRODUCT LAUNCHES
- TABLE 241 AUTOMOTIVE GRADE LINUX: DEALS
- TABLE 242 KPIT: COMPANY OVERVIEW
- TABLE 243 KPIT: PRODUCTS OFFERED
- TABLE 244 KPIT: PRODUCT LAUNCHES
- TABLE 245 KPIT: DEALS
- TABLE 246 KPIT: EXPANSIONS
- TABLE 247 KPIT: OTHERS
- TABLE 248 BLACKBERRY LIMITED: COMPANY OVERVIEW
- TABLE 249 BLACKBERRY LIMITED: PRODUCTS OFFERED
- TABLE 250 BLACKBERRY LIMITED: PRODUCT LAUNCHES
- TABLE 251 BLACKBERRY LIMITED: DEALS
- TABLE 252 GREEN HILLS SOFTWARE: COMPANY OVERVIEW
- TABLE 253 GREEN HILLS SOFTWARE: PRODUCTS OFFERED
- TABLE 254 GREEN HILLS SOFTWARE: PRODUCT LAUNCHES/DEVELOPMENTS
- TABLE 255 GREEN HILLS SOFTWARE: DEALS
- TABLE 256 AIRBIQUITY INC.: COMPANY OVERVIEW
- TABLE 257 TOMTOM INTERNATIONAL BV: COMPANY OVERVIEW
- TABLE 258 SIGMA SOFTWARE: COMPANY OVERVIEW
- TABLE 259 ZF FRIEDRICHSHAFEN AG: COMPANY OVERVIEW
- TABLE 260 DXC TECHNOLOGY: COMPANY OVERVIEW
- TABLE 261 RED HAT, INC.: COMPANY OVERVIEW
- TABLE 262 MONTAVISTA SOFTWARE, LLC.: COMPANY OVERVIEW
- TABLE 263 AIMOTIVE: COMPANY OVERVIEW
- TABLE 264 WIND RIVER: COMPANY OVERVIEW
- TABLE 265 COGNIZANT: COMPANY OVERVIEW
- TABLE 266 VECTOR INFORMATIK: COMPANY OVERVIEW
- TABLE 267 SONATUS: COMPANY OVERVIEW
- TABLE 268 PRIMARY INTERVIEW PARTICIPANTS
List of Figures
- FIGURE 1 AUTOMOTIVE SOFTWARE MARKET SEGMENTATION & REGIONAL SNAPSHOT
- FIGURE 2 AUTOMOTIVE SOFTWARE MARKET SHOWING STEADY GROWTH, 2026-2033
- FIGURE 3 AUTOMOTIVE SOFTWARE MARKET DYNAMICS
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN AUTOMOTIVE SOFTWARE MARKET
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF AUTOMOTIVE SOFTWARE MARKET
- FIGURE 6 ELECTRIC VEHICLE AND APPLICATION SOFTWARE SEGMENTS TO ACHIEVE SIGNIFICANT GROWTH IN 2026-2033
- FIGURE 7 ASIA PACIFIC TO BE LARGEST MARKET DURING FORECAST PERIOD
- FIGURE 8 INCREASE IN DEMAND FOR SAFETY AND DRIVING ASSISTANCE FEATURES TO DRIVE MARKET
- FIGURE 9 ADAS & SAFETY SYSTEMS SEGMENT TO HOLD LARGEST MARKET SHARE IN 2033
- FIGURE 10 APPLICATION SOFTWARE SEGMENT TO ACQUIRE MAXIMUM MARKET SHARE IN 2033
- FIGURE 11 AUTOPILOT TO BE FASTEST-GROWING SEGMENT IN EV SOFTWARE MARKET DURING FORECAST PERIOD
- FIGURE 12 PASSENGER CARS TO SURPASS OTHER SEGMENTS DURING FORECAST PERIOD
- FIGURE 13 ELECTRIC VEHICLE TO BE FASTER-GROWING SEGMENT THAN INTERNAL COMBUSTION ENGINE SEGMENT DURING FORECAST PERIOD
- FIGURE 14 AFTERMARKET TO BE LEADING SALES CHANNEL SEGMENT DURING FORECAST PERIOD
- FIGURE 15 ASIA PACIFIC TO DOMINATE MARKET DURING FORECAST PERIOD
- FIGURE 16 AUTOMOTIVE SOFTWARE MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 17 OEMS' TRANSITION TOWARD SOFTWARE-DEFINED VEHICLES
- FIGURE 18 SHIFT FROM DISTRIBUTED ELECTRONIC CONTROL UNITS TO CENTRALIZED VEHICLE INTELLIGENCE
- FIGURE 19 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- FIGURE 20 ECOSYSTEM ANALYSIS
- FIGURE 21 SUPPLY CHAIN ANALYSIS
- FIGURE 22 INVESTMENT AND FUNDING SCENARIO, 2024-2026
- FIGURE 23 IMPORT DATA FOR HS CODE 8537-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD BILLION)
- FIGURE 24 EXPORT DATA FOR HS CODE 8537-COMPLIANT PRODUCTS, BY COUNTRY, 2022-2025 (USD BILLION)
- FIGURE 25 OEM VS. OS MATRIX
- FIGURE 26 PATENT ANALYSIS, 2016-2026
- FIGURE 27 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR AUTOMOTIVE SOFTWARE
- FIGURE 28 KEY BUYING CRITERIA FOR AUTOMOTIVE SOFTWARE
- FIGURE 29 AUTOMOTIVE SOFTWARE MARKET, BY ICE APPLICATION, 2026 VS 2033
- FIGURE 30 AUTOPILOT: LEVELS OF DRIVING AUTOMATION
- FIGURE 31 SOFTWARE LAYER: IN-CLOUD VS. IN-CAR
- FIGURE 32 AUTOMOTIVE SOFTWARE MARKET, BY SOFTWARE LAYER, 2026 VS 2033
- FIGURE 33 AUTOMOTIVE SOFTWARE MARKET, BY VEHICLE TYPE, 2026 VS 2033
- FIGURE 34 AUTOMOTIVE SOFTWARE MARKET, BY EV APPLICATION, 2026 VS 2033
- FIGURE 35 AUTOMOTIVE SOFTWARE MARKET, BY SALES CHANNEL, 2026 VS 2033
- FIGURE 36 AUTOMOTIVE SOFTWARE MARKET, BY PROPULSION, 2026 VS 2033
- FIGURE 37 ASIA PACIFIC TO BE LARGEST MARKET FOR AUTOMOTIVE SOFTWARE DURING FORECAST PERIOD
- FIGURE 38 ASIA PACIFIC: AUTOMOTIVE SOFTWARE MARKET SNAPSHOT
- FIGURE 39 EUROPE: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY
- FIGURE 40 KEY INSIGHTS ON UK'S AUTOMOTIVE INDUSTRY
- FIGURE 41 NORTH AMERICA: AUTOMOTIVE SOFTWARE MARKET SNAPSHOT
- FIGURE 42 LATIN AMERICA: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY
- FIGURE 43 REST OF THE WORLD: AUTOMOTIVE SOFTWARE MARKET, BY COUNTRY
- FIGURE 44 REVENUE ANALYSIS OF TOP PLAYERS, 2021-2025
- FIGURE 45 MARKET SHARE ANALYSIS, 2025
- FIGURE 46 COMPANY VALUATION OF KEY PLAYERS
- FIGURE 47 EV/EBITDA OF KEY PLAYERS
- FIGURE 48 BRAND/PRODUCT COMPARISON
- FIGURE 49 OEM SOFTWARE STRATEGY BENCHMARKING
- FIGURE 50 COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 51 COMPANY FOOTPRINT
- FIGURE 52 STARTUP/SME EVALUATION MATRIX, 2025
- FIGURE 53 ROBERT BOSCH GMBH: COMPANY SNAPSHOT
- FIGURE 54 NVIDIA CORPORATION: COMPANY SNAPSHOT
- FIGURE 55 NXP SEMICONDUCTORS: COMPANY SNAPSHOT
- FIGURE 56 AUMOVIO: COMPANY SNAPSHOT
- FIGURE 57 MOBILEYE: COMPANY SNAPSHOT
- FIGURE 58 MOBILEYE: PRODUCT PORTFOLIO
- FIGURE 59 APTIV: COMPANY SNAPSHOT
- FIGURE 60 SIEMENS: COMPANY SNAPSHOT
- FIGURE 61 ALPHABET INC.: COMPANY SNAPSHOT
- FIGURE 62 KPIT: COMPANY SNAPSHOT
- FIGURE 63 BLACKBERRY LIMITED: COMPANY SNAPSHOT
- FIGURE 64 AUTOMOTIVE SECULAR TRENDS BY BLACKBERRY LIMITED
- FIGURE 65 BLACKBERRY IVY CREATES OPPORTUNITY TO HARNESS DATA IN CAR
- FIGURE 66 BLACKBERRY IVY'S MARKET POTENTIAL
- FIGURE 67 RESEARCH DESIGN
- FIGURE 68 RESEARCH DESIGN MODEL
- FIGURE 69 KEY DATA FROM SECONDARY SOURCES
- FIGURE 70 BREAKDOWN OF PRIMARY INTERVIEWS
- FIGURE 71 TOP-DOWN APPROACH
- FIGURE 72 DATA TRIANGULATION
- FIGURE 73 FACTOR ANALYSIS
- FIGURE 74 FACTOR ANALYSIS FOR MARKET SIZING: DEMAND AND SUPPLY SIDES

 汽車機油管理模組市場規模、佔有率和成長分析:按模組類型、車輛類型、動力傳動系統、應用、銷售管道和地區分類-2026-2033年產業預測
 汽車軟體生命週期管理市場:市場規模、佔有率、成長率、全球產業分析、區域趨勢及2026年至2034年預測
 汽車軟體市場預測至2034年-按軟體類型、部署模式、驅動系統、車輛等級、應用、最終用戶和地區分類的全球分析
 汽車軟體市場:2026-2032年全球市場預測(按軟體類型、動力類型、車輛類型、應用、部署模式和最終用戶分類)
 汽車維修軟體市場規模、佔有率和成長分析:按軟體類型、部署方式、最終用戶、組織規模、通路和地區分類-2026-2033年產業預測2026-2034年全球汽車軟體市場規模、佔有率、趨勢和成長分析報告
 汽車軟體市場報告:按產品類型、車輛類型、應用和地區分類(2026-2034 年)汽車維修軟體市場:2026年至2032年全球市場預測(依應用程式、部署方式、最終用戶、車輛類型、組織規模及通路分類)
 汽車軟體市場規模、佔有率和趨勢分析報告:按應用、車輛類型、產品類型、驅動系統、地區和細分市場預測(2026-2033 年)
 2026年全球汽車維修軟體市場報告