


 |
市場調查報告書
商品編碼
2107270
全球醫用導管市場:按應用、材料、結構和地區分類-預測至2031年Medical Tubing Market by Material (Plastics, Rubbers, Specialty Polymers), Application (Bulk Disposable Tubing, Catheters & Cannulas, Drug Delivery Systems), Structure (Single-Lumen, Multi-Lumen, Co-Extruded, Braided) - Global Forecast To 2031 |
||||||


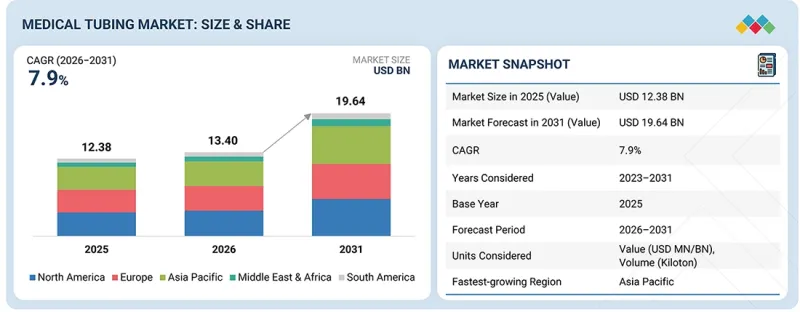
預計醫用導管市場將從 2026 年的 134 億美元成長到 2031 年的 196.4 億美元,預測期內複合年成長率為 7.9%。
| 調查範圍 | |
|---|---|
| 調查期 | 2023-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(100萬/10億美元) |
| 部分 | 按應用、材料、結構、區域 |
| 目標區域 | 北美洲、亞太地區、歐洲、中東和非洲、南美洲 |
受醫療需求不斷成長以及對安全、可靠、高品質的流體和氣體傳輸解決方案的需求推動,全球醫用導管市場正經歷快速成長。推動市場擴張的關鍵因素包括慢性病盛行率上升、醫療基礎設施的進步以及微創手術技術的日益普及。
此外,對病人安全和醫療設備有效性的嚴格監管正促使醫院採用新一代醫用導管系統。除了製藥和生物技術領域的蓬勃發展外,對一次性醫療設備日益成長的需求也顯著推動了整體市場成長。
“在預測期內,塑膠有望成為醫用導管市場第二大材料類別。”
在醫用導管市場,塑膠有望成為第二大材料類別。這主要歸功於其優異的性能,源自於其卓越的柔軟性、耐化學性和生物相容性。聚氯乙烯(PVC)和聚乙烯(PE)是兩種機械強度高、吸濕性低、易於加工且適用於多種醫療應用的塑膠材料。
塑膠管材用途廣泛,包括靜脈輸液系統、輸血管路、液體輸送系統和一次性醫療產品。它在醫療產業的藥物研發中也發揮著至關重要的作用。此外,塑膠管材的大規模生產能力、對各種滅菌方法的耐受性以及其作為一次性醫療產品的應用特性,都促進了醫療領域對其需求的不斷成長。
“在預測期內,單腔導管有望成為醫用導管市場中按結構分類的第二大細分市場。”
在醫用導管市場,單腔導管有望成為第二大細分市場,這主要得益於其設計簡單、價格實惠、可靠性高以及在各種醫療應用中的廣泛適用性。單腔導管常用於靜脈輸液系統、引流系統、呼吸器以及基本的導管插入術,以實現快速均勻的液體輸送。其簡單的設計使其易於採用多種製造方法進行生產,且所用材料也廣泛可得。這種導管經常被大量用於一次性醫療設備,這也是其在各種醫療應用中廣泛應用的主要原因。此外,隨著消費者對價格更實惠的一次性醫療設備和液體管理解決方案的需求不斷成長,預計未來幾年對單腔導管的需求將進一步增加。
“在預測期內,導管和套管預計將成為醫用導管市場中最大的應用領域。”
預計在2026年至2031年的預測期內,導管和套管將成為醫用導管市場中最大的應用領域。這是因為它們廣泛應用於常規和緊急醫療程序。在這些應用中,醫用導管為向人體輸送或移除藥物、體液或氣體提供了一個安全可靠的途徑。
推動該領域成長的因素包括慢性病盛行率的上升、外科手術數量的增加以及微創手術的日益普及。此外,導管和套管設計及材料的進步、一次性醫用導管產品的廣泛應用以及對生物相容性材料需求的成長也促進了該領域的發展。
“在預測期內,北美有望成為醫用導管市場第二大區域市場。”
預計在2026年至2031年的預測期內,北美將成為全球第二大醫用導管市場。這一成長主要得益於該地區完善的醫療保健基礎設施和創新醫療技術的廣泛應用。此外,北美擁有強大的醫療設備製造業,且醫療保健支出不斷成長,對微創手術的需求也持續增加。
市場成長的關鍵促進因素包括慢性病患者數量的增加、居家醫療服務的擴展以及監管機構對患者安全和產品品質的嚴格關注。此外,美國和加拿大擁有眾多大型醫療設備公司,並持續增加對研發和先進聚合物技術的投入,進一步鞏固了北美在全球醫用導管市場的領先地位。
目標公司:聖戈班(法國)、弗羅伊登貝格醫療(美國)、戈爾公司(美國)、路博潤公司(美國)、諾信公司(美國)、TE Connectivity(瑞士)、埃肯公司(挪威)、特瑞堡公司(瑞典)、RAUMEDIC AG(德國)、泰克諾Apex(美國)。
本研究對醫用導管市場的主要參與者進行了詳細的競爭分析,包括公司簡介、近期發展和主要市場策略。
調查範圍
本研究報告根據材料(塑膠、橡膠、特殊聚合物)、結構(單腔管、多腔管、共擠管、錐形或凸起管、編織管)和應用(一次性散裝管、導管和套管、藥物輸送系統及其他應用)對醫用導管市場進行細分。報告涵蓋了影響醫用導管市場成長的促進因素、阻礙因素因素、挑戰和機會的詳細資訊。該報告還對主要行業參與者進行了詳細分析,深入剖析了他們的業務概況、產品組合以及與醫用導管市場相關的關鍵策略,例如併購、產品發布和業務擴張。此外,報告還對醫用導管市場生態系統中新興的新創公司進行了競爭分析。
購買本報告的理由
本報告為市場領導和新參與企業提供醫用導管市場及其細分市場最準確的銷售預測。它幫助相關人員了解競爭格局,獲得深入洞察以更好地定位自身業務,並制定合適的打入市場策略。此外,報告還提供有關市場趨勢、關鍵促進因素、阻礙因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 對關鍵促進因素(老年人口增加、對微創醫療程序的需求不斷成長、擠出技術的進步以及嚴格的質量標準和法規)、阻礙因素(材料適用性有限、環境和廢物問題)、機遇(生物相容性和智慧材料的進步以及政府在發展醫療保健基礎設施方面增加的支出)和挑戰(生產成本高和行銷)進行了分析。
- 產品開發/創新:深入了解醫用導管市場的未來技術、研發活動以及產品/服務發布。
- 市場發展:提供盈利市場的全面資訊。本報告分析了各地區的醫用導管市場。
- 市場多元化:有關醫用導管市場的新產品和服務、未開發地區、近期趨勢和投資的全面資訊。
- 競爭評估:對主要公司(包括聖戈班(法國)、弗羅伊登貝格醫療(美國)、戈爾公司(美國)、路博潤公司(美國)、諾信公司(美國)、TE Connectivity(瑞士)、Elkem ASA(挪威)、Trelleborg AB(瑞典)、TRAUMEDIC AGAG(德國產品和市場成長)的詳細市場佔有率(瑞典)和市場成長、產品(德國)和市場成長)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 新的經營模式和生態系統的變化
- 一級/二級/三級公司的策略性舉措
- 波特五力分析
第5章 產業趨勢
- 價值鏈分析
- 監理情勢
- 貿易分析
- 生態系分析
- 影響客戶業務的趨勢/顛覆性因素
- 案例研究分析
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 2026-2027 年主要會議和活動
- 專利分析
- 未來應用
- 人工智慧/生成式人工智慧對醫用導管市場的影響
- 價格分析
- 投資和資金籌措場景
- 實施障礙和內部挑戰
- 各個終端用戶產業尚未滿足的需求
- 市場盈利
第7章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 總體經濟指標
- 美國關稅在2025年的影響概述
第8章:醫用導管市場(依應用領域分類)
- 散裝拋棄式導管
- 導管和套管
- 藥物輸送系統
- 其他
第9章:醫用導管市場(依材質分類)
- 塑膠
- 橡皮
- 特種聚合物
- 其他
第10章:醫用導管市場(依結構分類)
- 單流明
- 共擠出
- 多流明
- 錐形管或凸起管
- 編織管
第11章:醫用導管市場(依地區分類)
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 德國
- 法國
- 英國
- 西班牙
- 義大利
- 荷蘭
- 其他
- 亞太地區
- 中國
- 日本
- 印度
- 韓國
- 其他
- 中東和非洲
- 海灣合作理事會國家
- 南非
- 埃及
- 其他
- 南美洲
- 巴西
- 阿根廷
- 其他
第12章 競爭格局
- 概述
- 主要參與企業的策略/優勢,2020-2026 年
- 2025年收入分析
- 2025年市佔率分析
- 企業估值和財務指標
- 品牌對比
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 競爭格局
第13章:公司簡介
- 主要參與企業
- SAINT-GOBAIN
- FREUDENBERG MEDICAL
- THE LUBRIZOL CORPORATION
- WL GORE & ASSOCIATES, INC.
- NORDSON CORPORATION
- TE CONNECTIVITY
- ELKEM ASA
- TRELLEBORG AB
- RAUMEDIC AG
- SPECTRUM PLASTICS GROUP
- ZEUS COMPANY LLC
- 其他公司
- ATAG SPA
- DAVIS STANDARD
- FBK MEDICAL TUBING
- PROTERIAL CABLE AMERICA, INC.
- ICO RALLY
- ICU MEDICAL, INC.
- KRATON CORPORATION
- MICROLUMEN INC.
- MDC INDUSTRIES
- NEWAGE INDUSTRIES
- OPTINOVA
- PARKER HANNIFIN CORP.
- TEEL PLASTICS
- VESTA INC.
- SMOOTH-BOR PLASTICS
第14章調查方法
第15章附錄
The medical tubing market is expected to reach USD 19.64 billion by 2031 from USD 13.40 billion in 2026, at a CAGR of 7.9% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2023-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) |
| Segments | Material, Structure, Application, and Region |
| Regions covered | North America, Asia Pacific, Europe, the Middle East & Africa, and South America |
The medical tubing market is experiencing rapid global growth, driven by rising healthcare demands and the need for safe, reliable, and high-quality fluid and gas transfer solutions. Key factors contributing to this market expansion include the rising prevalence of chronic diseases, advances in healthcare infrastructure, and the increasing use of minimally invasive surgical techniques.
Additionally, stringent regulations regarding patient safety and device effectiveness are pushing hospitals to adopt next-generation medical tubing systems. The heightened activity in the pharmaceutical and biotechnology sectors, along with the rising demand for single-use and disposable medical devices, is also a significant contributor to the overall growth of the market.
"Plastics are projected to be the second-largest material segment in the medical tubing market during the forecast period."
In the medical tubing market, plastics are expected to become the second-largest material segment. This is mainly due to their high performance, which arises from an excellent combination of flexibility, chemical resistance, and biocompatibility. Polyvinyl chloride (PVC) and polyethylene (PE) are two plastic materials that provide high mechanical strength and minimal moisture absorption, making them easy to process and suitable for a wide range of medical applications.
Plastic tubing is used in various settings, including IV infusion systems, blood transfusion lines, fluid delivery systems, and disposable medical products. It also plays a crucial role in drug development within the medical industry. Moreover, the large-scale production of plastic tubing, its resistance to sterilization methods, and its suitability for single-use medical items contribute to its growing demand in healthcare.
"Single-lumen tubing is projected to be the second-largest structure segment in the medical tubing market during the forecast period."
In the medical tubing market, single-lumen tubing is expected to become the second-largest segment due to its simple design, affordability, reliability, and versatility across various healthcare applications. Single-lumen tubing facilitates rapid, uniform fluid delivery, making it a common choice for IV infusion systems, drainage systems, respiratory devices, and basic catheterization procedures. Its straightforward design allows for easy production through multiple methods, and the materials used are widely accessible. This tubing is often used in high volumes for disposable medical devices, which is a key factor contributing to its popularity across various medical applications. Additionally, the growing trend toward purchasing more affordable single-use medical devices and fluid management solutions is likely to boost the demand for single-lumen tubing in the coming years.
"Catheters & cannulas are projected to be the largest application segment in the medical tubing market during the forecast period."
The catheters & cannulas segment is expected to be the largest application in the medical tubing market during the 2026-2031 forecast period. This is due to their use in both routine and critical medical procedures. Medical tubing in these applications provides a safe and reliable means of delivering or removing drugs, fluids, or gases within the human body.
Several factors are driving the growth of this segment, including the increase in chronic diseases, a rising number of surgical procedures, and a growing trend toward minimally invasive surgeries. Additionally, advancements in catheter and cannula design and materials, increased adoption of single-use medical tubing products, and rising demand for biocompatible materials are contributing to this segment's growth.
" North America is projected to be the second-largest regional segment in the medical tubing market during the forecast period."
North America is projected to be the second-largest market for medical tubing during the 2026-2031 forecast period. This growth is primarily due to the region's well-developed healthcare infrastructure and the widespread adoption of innovative medical technologies. Additionally, North America has a robust manufacturing industry for medical devices, increasing healthcare spending, and a rising demand for minimally invasive procedures.
Key factors driving market growth include the rising number of individuals affected by chronic illnesses, the expansion of home healthcare services, and a strong regulatory focus on patient safety and product quality. Moreover, the presence of leading medical device companies in both the United States and Canada, along with ongoing investments in research and development and advanced polymer technologies, further enhances North America's dominance in the global medical tubing market.
By Company Type: Tier 1 (40%), Tier 2 (30%), and Tier 3 (30%)
By Designation: Directors (30%), Managers (20%), and Others (50%)
By Region: North America (20%), Europe (10%), Asia Pacific (40%), South America (10%), and the Middle East & Africa (20%)
Note 1: Others include sales, marketing, and product managers.
Note 2: Tier 1: >USD 1 Billion; Tier 2: USD 500 million-1 Billion; and Tier 3: <USD 500 million
Companies Covered: Saint-Gobain (France), Freudenberg Medical (US), W. L. Gore & Associates, Inc. (US), The Lubrizol Corporation (US), Nordson Corporation (US), TE Connectivity (Switzerland), Elkem ASA (Norway), Trelleborg AB (Sweden), RAUMEDIC AG (Germany), and Teknor Apex (US).
The study includes an in-depth competitive analysis of these key players in the medical tubing market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This research report categorizes the medical tubing market based on material (plastics, rubbers, specialty polymers), structure (single-lumen tubing, multi-lumen tubing, co-extruded tubing, tapered or bump tubing, braided tubing), and application (bulk disposable tubing, catheters & cannulas, drug delivery systems, other applications). The report's scope covers detailed information regarding drivers, restraints, challenges, and opportunities influencing the growth of the medical tubing market. A detailed analysis of the key industry players has been done to provide insights into their business overview, products offered, and key strategies, such as mergers, acquisitions, product launches, and expansions, associated with the medical tubing market. This report covers a competitive analysis of upcoming startups in the medical tubing market ecosystem.
Reasons to Buy the Report
The report will provide market leaders/new entrants with the closest approximations of revenue numbers for the overall medical tubing market and its subsegments. This report will help stakeholders understand the competitive landscape, gain deeper insights into how to better position their businesses, and plan suitable go-to-market strategies. The report will help stakeholders understand the market pulse and provide information on key drivers, restraints, challenges, and opportunities.
The report provides insights into the following points:
- Analysis of key drivers (growing geriatric population, increasing demand for minimally invasive medical procedures, advancements in extrusion technology, and stringent quality standards and regulations), restraints (limited material compatibility and environmental and disposal concerns), opportunities (advancements in biocompatible and smart materials and increasing governmental expenditure for upgrading and developing healthcare infrastructure), and challenges (high production costs and marketing complexities).
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product & service launches in the medical tubing market.
- Market Development: Comprehensive information about profitable markets; the report analyzes the medical tubing market across varied regions.
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the medical tubing market.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players such as Saint-Gobain (France), Freudenberg Medical (US), W. L. Gore & Associates, Inc. (US), The Lubrizol Corporation (US), Nordson Corporation (US), TE Connectivity (Switzerland), Elkem ASA (Norway), Trelleborg AB (Sweden), RAUMEDIC AG (Germany), and Teknor Apex (US), among others.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNITS CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MEDICAL TUBING MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN MEDICAL TUBING MARKET
- 3.2 MEDICAL TUBING MARKET, BY MATERIAL
- 3.3 MEDICAL TUBING MARKET, BY STRUCTURE
- 3.4 MEDICAL TUBING MARKET, BY APPLICATION
- 3.5 MEDICAL TUBING MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing aging population and chronic diseases
- 4.2.1.2 Increasing healthcare infrastructure investments
- 4.2.1.3 Increasing demand for minimally invasive medical procedures
- 4.2.1.4 Advancements in extrusion technology
- 4.2.1.5 Stringent quality standards and regulations
- 4.2.2 RESTRAINTS
- 4.2.2.1 Limited material compatibility
- 4.2.2.2 Environmental and disposal concerns
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Advancements in biocompatible and smart materials
- 4.2.3.2 Expansion of medical tourism and high-end healthcare facilities
- 4.2.4 CHALLENGES
- 4.2.4.1 High production costs and marketing complexities
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN MEDICAL TUBING MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
- 4.7 PORTER'S FIVE FORCES ANALYSIS
- 4.7.1 THREAT OF NEW ENTRANTS
- 4.7.2 THREAT OF SUBSTITUTES
- 4.7.3 BARGAINING POWER OF SUPPLIERS
- 4.7.4 BARGAINING POWER OF BUYERS
- 4.7.5 INTENSITY OF COMPETITIVE RIVALRY
5 INDUSTRY TRENDS
- 5.1 INTRODUCTION
- 5.2 VALUE CHAIN ANALYSIS
- 5.3 REGULATORY LANDSCAPE
- 5.3.1 REGULATIONS
- 5.3.1.1 North America
- 5.3.1.2 Asia Pacific
- 5.3.1.3 Europe
- 5.3.2 STANDARDS
- 5.3.2.1 ISO standard
- 5.3.2.2 Food and Drug Administration (FDA)
- 5.3.2.3 ASTM (American Society for Testing and Materials) standards
- 5.3.3 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 5.3.1 REGULATIONS
- 5.4 TRADE ANALYSIS
- 5.4.1 IMPORT SCENARIO (HS CODE 3917)
- 5.4.2 EXPORT SCENARIO (HS CODE 3917)
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.7 CASE STUDY ANALYSIS
- 5.7.1 FREUDENBERG MEDICAL TO PROVIDE SPECIALTY BALLOON CATHETERS
- 5.7.2 W. L. GORE & ASSOCIATES, INC. PROVIDES GORE STA-PURE PUMP TUBING
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Extrusion technology
- 6.1.1.2 Advanced material technologies
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Smart technologies and connectivity
- 6.1.2.2 Surface treatment and modification
- 6.1.1 KEY TECHNOLOGIES
- 6.2 KEY CONFERENCES AND EVENTS, 2026-2027
- 6.3 PATENT ANALYSIS
- 6.3.1 METHODOLOGY
- 6.3.2 DOCUMENT TYPES
- 6.3.3 PUBLICATION TRENDS IN LAST 10 YEARS
- 6.3.4 INSIGHTS
- 6.3.5 LEGAL STATUS OF PATENTS
- 6.3.6 JURISDICTION ANALYSIS
- 6.3.7 TOP APPLICANTS
- 6.4 FUTURE APPLICATIONS
- 6.4.1 ADVANCED, MINIMALLY INVASIVE, AND ROBOTIC SURGERY
- 6.4.2 CARDIOVASCULAR AND NEUROVASCULAR INTERVENTIONS
- 6.4.3 CELL AND GENE THERAPY
- 6.4.4 SUSTAINABLE MEDICAL TUBING
- 6.5 IMPACT OF AI/GEN AI ON MEDICAL TUBING MARKET
- 6.6 PRICING ANALYSIS
- 6.6.1 AVERAGE SELLING PRICE, BY REGION, 2022-2025
- 6.6.2 AVERAGE SELLING PRICE FOR TOP THREE APPLICATIONS, BY KEY PLAYER, 2025
- 6.6.3 AVERAGE SELLING PRICE TREND, BY MATERIAL, 2022-2025
- 6.7 INVESTMENT AND FUNDING SCENARIO
- 6.8 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 6.9 UNMET NEEDS IN VARIOUS END-USE INDUSTRIES
- 6.10 MARKET PROFITABILITY
- 6.10.1 REVENUE POTENTIAL
- 6.10.2 COST DYNAMICS
- 6.10.3 MARGIN OPPORTUNITIES IN KEY END-USE SECTORS
7 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 7.1 INTRODUCTION
- 7.2 DECISION-MAKING PROCESS
- 7.3 KEY STAKEHOLDERS AND BUYING CRITERIA
- 7.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.3.2 BUYING CRITERIA
- 7.4 MACROECONOMIC INDICATORS
- 7.4.1 HEALTHCARE EXPENDITURES
- 7.5 IMPACT OF 2025 US TARIFF - OVERVIEW
- 7.5.1 INTRODUCTION
- 7.5.2 KEY TARIFF RATES
- 7.5.3 PRICE IMPACT ANALYSIS
- 7.5.4 IMPACT ON COUNTRY/REGION
- 7.5.4.1 US
- 7.5.4.2 Europe
- 7.5.4.3 Asia Pacific
- 7.5.5 IMPACT ON END-USE INDUSTRIES
8 MEDICAL TUBING MARKET, BY APPLICATION
- 8.1 INTRODUCTION
- 8.2 BULK DISPOSABLE TUBING
- 8.2.1 DEMAND FROM HOSPITALS, HOME HEALTHCARE PROVIDERS, AND EMERGENCY CARE PROVIDERS TO BOOST MARKET
- 8.2.2 DIALYSIS TUBING
- 8.2.2.1 Growing aging population to drive demand
- 8.2.3 INTRAVENOUS TUBING
- 8.2.3.1 Technological advancements to drive market
- 8.3 CATHETERS & CANNULAS
- 8.3.1 RISING CARDIOVASCULAR DISEASES AND DEMAND FOR MINIMALLY INVASIVE SURGICAL PROCEDURES TO DRIVE MARKET
- 8.3.2 CATHETERS
- 8.3.2.1 Increase in chronic diseases contributing to significant demand
- 8.3.2.2 Cardiovascular catheters
- 8.3.2.2.1 Growing elderly population and high incidence of cardiovascular diseases to drive market
- 8.3.2.3 IV catheters
- 8.3.2.3.1 Demand for direct delivery of medication and nutrients into bloodstream to fuel growth
- 8.3.2.4 Urinary catheters
- 8.3.2.4.1 Rising incidences of urinary tract infections and growing need for advanced technologies to drive demand
- 8.3.3 CANNULAS
- 8.3.3.1 Evolving healthcare sector and stringent regulatory requirements to support market growth
- 8.4 DRUG DELIVERY SYSTEMS
- 8.4.1 PRECISE DRUG DELIVERY TO TARGET SITES TO DRIVE DEMAND
- 8.4.2 NASOGASTRIC
- 8.4.2.1 Need for enteral feeding and drainage to fuel demand
- 8.4.3 NEBULIZERS
- 8.4.3.1 Conversion of liquid medications to mists for inhalation to drive market
- 8.5 OTHER APPLICATIONS
- 8.5.1 PERISTALTIC PUMP TUBING
- 8.5.1.1 Wide demand for minimizing contamination to boost market
- 8.5.2 GAS SUPPLY TUBING
- 8.5.2.1 Increasing minimally invasive surgeries to support market growth
- 8.5.3 SMOKE EVACUATION TUBING
- 8.5.3.1 Popularity of cosmetic procedures and medical tourism to drive market
- 8.5.1 PERISTALTIC PUMP TUBING
9 MEDICAL TUBING MARKET, BY MATERIAL
- 9.1 INTRODUCTION
- 9.2 PLASTICS
- 9.2.1 BIOCOMPATIBILITY, CHEMICAL STABILITY, AND COST-EFFECTIVENESS TO BOOST MARKET
- 9.2.2 POLYVINYL CHLORIDE (PVC)
- 9.2.3 POLYOLEFIN
- 9.2.3.1 Polyethylene (PE)
- 9.2.3.2 Polypropylene (PP)
- 9.2.4 POLYAMIDE
- 9.2.5 POLYTETRAFLUOROETHYLENE (PTFE)
- 9.2.6 POLYETHER ETHER KETONE (PEEK)
- 9.2.7 POLYCARBONATE (PC)
- 9.3 RUBBERS
- 9.3.1 SIGNIFICANT DURABILITY AND RESILIENCE TO DRIVE DEMAND
- 9.3.2 THERMOPLASTIC ELASTOMER (TPE)
- 9.3.3 THERMOPLASTIC POLYURETHANE (TPU)
- 9.3.4 SILICONE
- 9.3.5 POLYURETHANE (PU)
- 9.3.6 ETHYLENE PROPYLENE DIENE MONOMER (EPDM)
- 9.3.7 LATEX
- 9.4 SPECIALTY POLYMERS
- 9.4.1 BIOABSORBABLE POLYMERS
- 9.4.2 ETHYLENE VINYL ACETATE (EVA)
- 9.5 OTHER MATERIALS
10 MEDICAL TUBING MARKET, BY STRUCTURE
- 10.1 INTRODUCTION
- 10.2 SINGLE-LUMEN
- 10.2.1 DEMAND FOR ADMINISTRATION OF FLUIDS AND MEDICATION, AIRWAY MANAGEMENT, AND PATIENT NUTRITION TO DRIVE MARKET
- 10.3 CO-EXTRUDED
- 10.3.1 DURABILITY, LUBRICITY, OPACITY, RADIOPACITY, AND TENSILE STRENGTH TO BOOST MARKET
- 10.4 MULTI-LUMEN
- 10.4.1 NON-TOXICITY, BIOCOMPATIBILITY, AND INERTNESS TO FUEL MARKET DEMAND
- 10.5 TAPERED OR BUMP TUBING
- 10.5.1 ENHANCED FUNCTIONALITIES IN CVC, PICC, AND DRUG DELIVERY CATHETERS TO DRIVE MARKET
- 10.6 BRAIDED TUBING
- 10.6.1 GOOD STRENGTH, STEERABILITY, AND PRESSURE RESISTANCE TO DRIVE MARKET
11 MEDICAL TUBING MARKET, BY REGION
- 11.1 INTRODUCTION
- 11.2 NORTH AMERICA
- 11.2.1 US
- 11.2.1.1 High disposable income and strong healthcare infrastructure to drive market
- 11.2.2 CANADA
- 11.2.2.1 Aging population and increasing healthcare expenditure to support market growth
- 11.2.3 MEXICO
- 11.2.3.1 High investments and low manufacturing costs to fuel demand
- 11.2.1 US
- 11.3 EUROPE
- 11.3.1 GERMANY
- 11.3.1.1 Advanced medical facilities and R&D investments to drive market
- 11.3.2 FRANCE
- 11.3.2.1 Rising elderly population to fuel market growth
- 11.3.3 UK
- 11.3.3.1 Innovation, technological advancements, and investments to drive market
- 11.3.4 SPAIN
- 11.3.4.1 Growing aging population and improvements in healthcare system to increase consumption
- 11.3.5 ITALY
- 11.3.5.1 Growing geriatric population and strong focus on research and innovation to drive market
- 11.3.6 NETHERLANDS
- 11.3.6.1 Rising home care treatment to increase demand
- 11.3.7 REST OF EUROPE
- 11.3.1 GERMANY
- 11.4 ASIA PACIFIC
- 11.4.1 CHINA
- 11.4.1.1 Investments in manufacturing medical devices to support market
- 11.4.2 JAPAN
- 11.4.2.1 Japan's aging population increases demand for medical tubing
- 11.4.3 INDIA
- 11.4.3.1 Government initiatives, high purchasing power, and rising manufacturing output to fuel demand
- 11.4.4 SOUTH KOREA
- 11.4.4.1 Medical tourism to lead to market growth
- 11.4.5 REST OF ASIA PACIFIC
- 11.4.1 CHINA
- 11.5 MIDDLE EAST & AFRICA
- 11.5.1 GCC COUNTRIES
- 11.5.1.1 Saudi Arabia
- 11.5.1.1.1 Government initiatives to support market growth
- 11.5.1.2 UAE
- 11.5.1.2.1 Government funding and rapidly developing private health sector to drive market
- 11.5.1.3 Rest of GCC
- 11.5.1.3.1 Government funding and rapidly developing private health sector to drive market
- 11.5.1.1 Saudi Arabia
- 11.5.2 SOUTH AFRICA
- 11.5.2.1 Growing healthcare sector to drive market
- 11.5.3 EGYPT
- 11.5.3.1 Technological advancements and improving healthcare sector to fuel demand
- 11.5.4 REST OF MIDDLE EAST & AFRICA
- 11.5.1 GCC COUNTRIES
- 11.6 SOUTH AMERICA
- 11.6.1 BRAZIL
- 11.6.1.1 Demographic shifts coupled with increasing investments in healthcare sector to drive market
- 11.6.2 ARGENTINA
- 11.6.2.1 Growing aging population to drive market
- 11.6.3 REST OF SOUTH AMERICA
- 11.6.1 BRAZIL
12 COMPETITIVE LANDSCAPE
- 12.1 OVERVIEW
- 12.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2020-2026
- 12.3 REVENUE ANALYSIS, 2025
- 12.4 MARKET SHARE ANALYSIS, 2025
- 12.5 COMPANY VALUATION AND FINANCIAL METRICS
- 12.6 BRAND COMPARISON
- 12.6.1 BIO-SIL TUBING
- 12.6.2 HELIXFLEX
- 12.6.3 ISOPLAST ETPU MEDICAL TUBING
- 12.6.4 GORE STA-PURE PUMP TUBING SERIES PFL
- 12.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 12.7.1 STARS
- 12.7.2 EMERGING LEADERS
- 12.7.3 PERVASIVE PLAYERS
- 12.7.4 PARTICIPANTS
- 12.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 12.7.5.1 Company footprint
- 12.7.5.2 Region footprint
- 12.7.5.3 Structure footprint
- 12.7.5.4 Material footprint
- 12.7.5.5 Application footprint
- 12.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 12.8.1 PROGRESSIVE COMPANIES
- 12.8.2 RESPONSIVE COMPANIES
- 12.8.3 DYNAMIC COMPANIES
- 12.8.4 STARTING BLOCKS
- 12.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 12.8.5.1 Detailed list of key startups/SMEs
- 12.8.5.2 Competitive benchmarking of startups/SMEs
- 12.9 COMPETITIVE SCENARIO
- 12.9.1 PRODUCT LAUNCHES
- 12.9.2 DEALS
- 12.9.3 OTHER DEVELOPMENTS
13 COMPANY PROFILES
- 13.1 KEY PLAYERS
- 13.1.1 SAINT-GOBAIN
- 13.1.1.1 Business overview
- 13.1.1.2 Products/Solutions/Services offered
- 13.1.1.3 Recent developments
- 13.1.1.3.1 Deals
- 13.1.1.4 MnM view
- 13.1.1.4.1 Right to win
- 13.1.1.4.2 Strategic choices
- 13.1.1.4.3 Weaknesses and competitive threats
- 13.1.2 FREUDENBERG MEDICAL
- 13.1.2.1 Business overview
- 13.1.2.2 Products/Solutions/Services offered
- 13.1.2.3 Recent developments
- 13.1.2.3.1 Product launches
- 13.1.2.3.2 Deals
- 13.1.2.3.3 Expansions
- 13.1.2.4 MnM view
- 13.1.2.4.1 Right to win
- 13.1.2.4.2 Strategic choices
- 13.1.2.4.3 Weaknesses and competitive threats
- 13.1.3 THE LUBRIZOL CORPORATION
- 13.1.3.1 Business overview
- 13.1.3.2 Products/Solutions/Services offered
- 13.1.3.3 Recent developments
- 13.1.3.3.1 Deals
- 13.1.3.3.2 Expansions
- 13.1.3.4 MnM view
- 13.1.3.4.1 Right to win
- 13.1.3.4.2 Strategic choices
- 13.1.3.4.3 Weaknesses and competitive threats
- 13.1.4 W. L. GORE & ASSOCIATES, INC.
- 13.1.4.1 Business overview
- 13.1.4.2 Products/Solutions/Services offered
- 13.1.4.3 MnM view
- 13.1.4.3.1 Right to win
- 13.1.4.3.2 Strategic choices
- 13.1.4.3.3 Weaknesses and competitive threats
- 13.1.5 NORDSON CORPORATION
- 13.1.5.1 Business overview
- 13.1.5.2 Products/Solutions/Services offered
- 13.1.5.3 Recent developments
- 13.1.5.3.1 Product launches
- 13.1.5.3.2 Deals
- 13.1.5.4 MnM view
- 13.1.5.4.1 Right to win
- 13.1.5.4.2 Strategic choices
- 13.1.5.4.3 Weaknesses and competitive threats
- 13.1.6 TE CONNECTIVITY
- 13.1.6.1 Business overview
- 13.1.6.2 Products/Solutions/Services offered
- 13.1.6.3 Recent developments
- 13.1.6.3.1 Product launches
- 13.1.6.4 MnM view
- 13.1.7 ELKEM ASA
- 13.1.7.1 Business overview
- 13.1.7.2 Products/Solutions/Services offered
- 13.1.7.3 Recent developments
- 13.1.7.3.1 Deals
- 13.1.7.3.2 Expansions
- 13.1.7.4 MnM view
- 13.1.8 TRELLEBORG AB
- 13.1.8.1 Business overview
- 13.1.8.2 Products/Solutions/Services offered
- 13.1.8.3 Recent developments
- 13.1.8.3.1 Deals
- 13.1.8.3.2 Other developments
- 13.1.8.4 MnM view
- 13.1.9 RAUMEDIC AG
- 13.1.9.1 Business overview
- 13.1.9.2 Products/Solutions/Services offered
- 13.1.9.3 Recent developments
- 13.1.9.3.1 Product launches
- 13.1.9.3.2 Deals
- 13.1.9.3.3 Expansions
- 13.1.9.4 MnM view
- 13.1.10 SPECTRUM PLASTICS GROUP
- 13.1.10.1 Business overview
- 13.1.10.2 Products/Solutions/Services offered
- 13.1.10.3 Recent developments
- 13.1.10.3.1 Deals
- 13.1.10.3.2 Expansions
- 13.1.10.4 MnM view
- 13.1.11 ZEUS COMPANY LLC
- 13.1.11.1 Business overview
- 13.1.11.2 Products/Solutions/Services offered
- 13.1.11.3 Recent developments
- 13.1.11.3.1 Product launches
- 13.1.11.3.2 Expansions
- 13.1.11.4 MnM view
- 13.1.1 SAINT-GOBAIN
- 13.2 OTHER PLAYERS
- 13.2.1 ATAG SPA
- 13.2.2 DAVIS STANDARD
- 13.2.3 FBK MEDICAL TUBING
- 13.2.4 PROTERIAL CABLE AMERICA, INC.
- 13.2.5 ICO RALLY
- 13.2.6 ICU MEDICAL, INC.
- 13.2.7 KRATON CORPORATION
- 13.2.8 MICROLUMEN INC.
- 13.2.9 MDC INDUSTRIES
- 13.2.10 NEWAGE INDUSTRIES
- 13.2.11 OPTINOVA
- 13.2.12 PARKER HANNIFIN CORP.
- 13.2.13 TEEL PLASTICS
- 13.2.14 VESTA INC.
- 13.2.15 SMOOTH-BOR PLASTICS
14 RESEARCH METHODOLOGY
- 14.1 RESEARCH DATA
- 14.1.1 SECONDARY DATA
- 14.1.1.1 List of key secondary sources
- 14.1.1.2 Key data from secondary sources
- 14.1.2 PRIMARY DATA
- 14.1.2.1 Key data from primary sources
- 14.1.2.2 List of primary interview participants-demand and supply side
- 14.1.2.3 Key industry insights
- 14.1.2.4 Breakdown of interviews with experts
- 14.1.1 SECONDARY DATA
- 14.2 MARKET SIZE ESTIMATION
- 14.2.1 BOTTOM-UP APPROACH
- 14.2.2 TOP-DOWN APPROACH
- 14.3 DATA TRIANGULATION
- 14.4 ASSUMPTIONS
- 14.5 LIMITATIONS AND RISKS
15 APPENDIX
- 15.1 DISCUSSION GUIDE
- 15.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 15.3 CUSTOMIZATION OPTIONS
- 15.4 RELATED REPORTS
- 15.5 AUTHOR DETAILS
List of Tables
- TABLE 1 LIST OF STANDARDS AND REGULATIONS FOR MEDICAL TUBING
- TABLE 2 MEDICAL TUBING MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 3 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 4 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 5 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 6 ROLE OF COMPANIES IN MEDICAL TUBING ECOSYSTEM
- TABLE 7 MEDICAL TUBING MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 8 TOP 10 PATENT OWNERS OVER LAST ELEVEN YEARS, 2015-2024
- TABLE 9 MEDICAL TUBING MARKET: UNMET NEEDS IN KEY END-USE SECTORS
- TABLE 10 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE APPLICATIONS (%)
- TABLE 11 KEY BUYING CRITERIA FOR TOP THREE APPLICATIONS
- TABLE 12 HEALTHCARE EXPENDITURES (USD BILLION)
- TABLE 13 US TARIFF RATES
- TABLE 14 MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 15 MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 16 MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 17 MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 18 MEDICAL TUBING MARKET, BY MATERIAL, 2022-2025 (KILOTON)
- TABLE 19 MEDICAL TUBING MARKET, BY MATERIAL, 2026-2031 (KILOTON)
- TABLE 20 MEDICAL TUBING MARKET, BY MATERIAL, 2022-2025 (USD MILLION)
- TABLE 21 MEDICAL TUBING MARKET, BY MATERIAL, 2026-2031 (USD MILLION)
- TABLE 22 MEDICAL TUBING MARKET, BY STRUCTURE, 2022-2025 (KILOTON)
- TABLE 23 MEDICAL TUBING MARKET, BY STRUCTURE, 2026-2031 (KILOTON)
- TABLE 24 MEDICAL TUBING MARKET, BY STRUCTURE, 2022-2025 (USD MILLION)
- TABLE 25 MEDICAL TUBING MARKET, BY STRUCTURE, 2026-2031 (USD MILLION)
- TABLE 26 MEDICAL TUBING MARKET, BY REGION, 2022-2025 (KILOTON)
- TABLE 27 MEDICAL TUBING MARKET, BY REGION, 2026-2031 (KILOTON)
- TABLE 28 MEDICAL TUBING MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 29 MEDICAL TUBING MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 30 NORTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 31 NORTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 32 NORTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 33 NORTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 34 NORTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 35 NORTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 36 NORTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 37 NORTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 38 US: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 39 US: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 40 US: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 41 US: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 42 CANADA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 43 CANADA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 44 CANADA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 45 CANADA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 46 MEXICO: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 47 MEXICO: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 48 MEXICO: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 49 MEXICO: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 50 EUROPE: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 51 EUROPE: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 52 EUROPE: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 53 EUROPE: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 54 EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 55 EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 56 EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 57 EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 58 GERMANY: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 59 GERMANY: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 60 GERMANY: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 61 GERMANY: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 62 FRANCE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 63 FRANCE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 64 FRANCE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 65 FRANCE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 66 UK: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 67 UK: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 68 UK: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 69 UK: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 70 SPAIN: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 71 SPAIN: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 72 SPAIN: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 73 SPAIN: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 74 ITALY: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 75 ITALY: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 76 ITALY: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 77 ITALY: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 78 NETHERLANDS: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 79 NETHERLANDS: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 80 NETHERLANDS: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 81 NETHERLANDS: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 82 REST OF EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 83 REST OF EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 84 REST OF EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 85 REST OF EUROPE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 86 ASIA PACIFIC: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 87 ASIA PACIFIC: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 88 ASIA PACIFIC: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 89 ASIA PACIFIC: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 90 ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 91 ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 92 ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 93 ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 94 CHINA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 95 CHINA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 96 CHINA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 97 CHINA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 98 JAPAN: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 99 JAPAN: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 100 JAPAN: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 101 JAPAN: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 102 INDIA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 103 INDIA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 104 INDIA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 105 INDIA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 106 SOUTH KOREA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 107 SOUTH KOREA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 108 SOUTH KOREA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 109 SOUTH KOREA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 110 REST OF ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 111 REST OF ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 112 REST OF ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 113 REST OF ASIA PACIFIC: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 114 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 115 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 116 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 117 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 118 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 119 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 120 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 121 MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 122 SAUDI ARABIA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 123 SAUDI ARABIA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 124 SAUDI ARABIA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 125 SAUDI ARABIA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 126 UAE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 127 UAE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 128 UAE: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 129 UAE: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 130 REST OF GCC: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 131 REST OF GCC: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 132 REST OF GCC: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 133 REST OF GCC: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 134 SOUTH AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 135 SOUTH AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 136 SOUTH AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 137 SOUTH AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 138 EGYPT: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 139 EGYPT: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 140 EGYPT: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 141 EGYPT: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 142 REST OF MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 143 REST OF MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 144 REST OF MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 145 REST OF MIDDLE EAST & AFRICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 146 SOUTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (KILOTON)
- TABLE 147 SOUTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (KILOTON)
- TABLE 148 SOUTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 149 SOUTH AMERICA: MEDICAL TUBING MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 150 SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 151 SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 152 SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 153 SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 154 BRAZIL: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 155 BRAZIL: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 156 BRAZIL: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 157 BRAZIL: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 158 ARGENTINA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 159 ARGENTINA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 160 ARGENTINA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 161 ARGENTINA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 162 REST OF SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (KILOTON)
- TABLE 163 REST OF SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (KILOTON)
- TABLE 164 REST OF SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 165 REST OF SOUTH AMERICA: MEDICAL TUBING MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 166 MEDICAL TUBING MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2020-2026
- TABLE 167 MEDICAL TUBING MARKET: DEGREE OF COMPETITION, 2025
- TABLE 168 MEDICAL TUBING MARKET: REGION FOOTPRINT
- TABLE 169 MEDICAL TUBING MARKET: STRUCTURE FOOTPRINT
- TABLE 170 MEDICAL TUBING MARKET: MATERIAL FOOTPRINT
- TABLE 171 MEDICAL TUBING MARKET: APPLICATION FOOTPRINT
- TABLE 172 MEDICAL TUBING MARKET: KEY STARTUPS/SMES
- TABLE 173 MEDICAL TUBING MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES
- TABLE 174 MEDICAL TUBING MARKET: PRODUCT LAUNCHES, JANUARY 2020-JULY 2026
- TABLE 175 MEDICAL TUBING MARKET: DEALS, JANUARY 2020-JULY 2026
- TABLE 176 MEDICAL TUBING MARKET: OTHER DEVELOPMENTS, JANUARY 2020-JULY 2026
- TABLE 177 SAINT-GOBAIN: COMPANY OVERVIEW
- TABLE 178 SAINT-GOBAIN: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 179 SAINT-GOBAIN: DEALS, JANUARY 2020-JULY 2026
- TABLE 180 FREUDENBERG MEDICAL: COMPANY OVERVIEW
- TABLE 181 FREUDENBERG MEDICAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 182 FREUDENBERG MEDICAL: PRODUCT LAUNCHES, JANUARY 2020-JULY 2026
- TABLE 183 FREUDENBERG MEDICAL: DEALS, JANUARY 2020-JULY 2026
- TABLE 184 FREUDENBERG MEDICAL: EXPANSIONS, JANUARY 2020-JULY 2026
- TABLE 185 THE LUBRIZOL CORPORATION: COMPANY OVERVIEW
- TABLE 186 THE LUBRIZOL CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 187 THE LUBRIZOL CORPORATION: DEALS, JANUARY 2020-JULY 2026
- TABLE 188 THE LUBRIZOL CORPORATION: EXPANSIONS, JANUARY 2020-JULY 2026
- TABLE 189 W. L. GORE & ASSOCIATES, INC.: COMPANY OVERVIEW
- TABLE 190 W. L. GORE & ASSOCIATES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 191 NORDSON CORPORATION: COMPANY OVERVIEW
- TABLE 192 NORDSON CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 193 NORDSON CORPORATION: PRODUCT LAUNCHES, JANUARY 2020-JULY 2026
- TABLE 194 NORDSON CORPORATION: DEALS, JANUARY 2020-JULY 2026
- TABLE 195 TE CONNECTIVITY: COMPANY OVERVIEW
- TABLE 196 TE CONNECTIVITY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 197 TE CONNECTIVITY: PRODUCT LAUNCHES, JANUARY 2020-JULY 2026
- TABLE 198 ELKEM ASA: COMPANY OVERVIEW
- TABLE 199 ELKEM ASA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 200 ELKEM ASA: DEALS, JANUARY 2020-JULY 2026
- TABLE 201 ELKEM ASA: EXPANSIONS, JANUARY 2020-JULY 2026
- TABLE 202 TRELLEBORG AB: COMPANY OVERVIEW
- TABLE 203 TRELLEBORG AB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 204 TRELLEBORG AB: DEALS, JANUARY 2020-JULY 2026
- TABLE 205 TRELLEBORG AB: OTHER DEVELOPMENTS, JANUARY 2020-JULY 2026
- TABLE 206 RAUMEDIC AG: COMPANY OVERVIEW
- TABLE 207 RAUMEDIC AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 208 RAUMEDIC AG: PRODUCT LAUNCHES, JANUARY 2020-JULY 2026
- TABLE 209 RAUMEDIC AG: DEALS, JANUARY 2020-JULY 2026
- TABLE 210 RAUMEDIC AG: EXPANSIONS, JANUARY 2020-JULY 2026
- TABLE 211 SPECTRUM PLASTICS GROUP: COMPANY OVERVIEW
- TABLE 212 SPECTRUM PLASTICS GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 213 SPECTRUM PLASTICS GROUP: DEALS, JANUARY 2020-JULY 2026
- TABLE 214 SPECTRUM PLASTICS GROUP: EXPANSIONS, JANUARY 2020-JULY 2026
- TABLE 215 ZEUS COMPANY LLC: COMPANY OVERVIEW
- TABLE 216 ZEUS COMPANY LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 217 ZEUS COMPANY LLC: PRODUCT LAUNCHES, JANUARY 2020-JULY 2026
- TABLE 218 ZEUS COMPANY LLC: EXPANSIONS, JANUARY 2020-JULY 2026
- TABLE 219 ATAG SPA: COMPANY OVERVIEW
- TABLE 220 DAVIS STANDARD: COMPANY OVERVIEW
- TABLE 221 FBK MEDICAL TUBING: COMPANY OVERVIEW
- TABLE 222 PROTERIAL CABLE AMERICA, INC.: COMPANY OVERVIEW
- TABLE 223 ICO RALLY: COMPANY OVERVIEW
- TABLE 224 ICU MEDICAL, INC.: COMPANY OVERVIEW
- TABLE 225 KRATON CORPORATION: COMPANY OVERVIEW
- TABLE 226 MICROLUMEN INC.: COMPANY OVERVIEW
- TABLE 227 MDC INDUSTRIES: COMPANY OVERVIEW
- TABLE 228 NEWAGE INDUSTRIES: COMPANY OVERVIEW
- TABLE 229 OPTINOVA: COMPANY OVERVIEW
- TABLE 230 PARKER HANNIFIN CORP.: COMPANY OVERVIEW
- TABLE 231 TEEL PLASTICS: COMPANY OVERVIEW
- TABLE 232 VESTA INC.: COMPANY OVERVIEW
- TABLE 233 SMOOTH-BOR PLASTICS: COMPANY OVERVIEW
- TABLE 234 LIST OF KEY SECONDARY SOURCES
List of Figures
- FIGURE 1 MEDICAL TUBING MARKET SEGMENTATION AND REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS AND MARKET HIGHLIGHTS
- FIGURE 3 GLOBAL MEDICAL TUBING MARKET, 2022-2031 (USD MILLION)
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MEDICAL TUBING MARKET, 2020-2026
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF MEDICAL TUBING MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN MEDICAL TUBING MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST GROWTH IN MEDICAL TUBING MARKET DURING FORECAST PERIOD
- FIGURE 9 SPECIALTY POLYMERS SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 10 BRAIDED-TUBING SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 11 BULK DISPOSABLE TUBING SEGMENT TO LEAD OVERALL MARKET BY 2031
- FIGURE 12 INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 13 DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN MEDICAL TUBING MARKET
- FIGURE 14 MEDICAL TUBING MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 15 MEDICAL TUBING MARKETING MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 IMPORT DATA FOR HS CODE 3917-COMPLIANT PRODUCTS, BY KEY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 17 EXPORT DATA RELATED TO HS CODE 3917-COMPLIANT PRODUCTS, BY KEY COUNTRY, 2021-2025 (USD MILLION)
- FIGURE 18 MEDICAL TUBING MARKET: KEY PARTICIPANT IN ECOSYSTEM
- FIGURE 19 MEDICAL TUBING MARKET: ECOSYSTEM ANALYSIS
- FIGURE 20 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS IN MEDICAL TUBING MARKET
- FIGURE 21 MEDICAL TUBING MARKET: GRANTED PATENTS, 2016-2025
- FIGURE 22 NUMBER OF PATENTS PER YEAR, 2016-2025
- FIGURE 23 LEGAL STATUS OF PATENTS, 2016-2025
- FIGURE 24 TOP JURISDICTION, BY DOCUMENT, 2016-2025
- FIGURE 25 TOP 10 PATENT APPLICANTS, 2016-2025
- FIGURE 26 FUTURE APPLICATIONS
- FIGURE 27 AVERAGE SELLING PRICE, BY REGION, 2022-2025 (USD/KG)
- FIGURE 28 AVERAGE SELLING PRICE FOR TOP THREE APPLICATIONS, BY KEY PLAYER, 2025 (USD/KG)
- FIGURE 29 AVERAGE SELLING PRICE TREND, BY MATERIAL, 2022-2025 (USD/KG)
- FIGURE 30 MEDICAL TUBING, INVESTMENT AND FUNDING SCENARIO, 2020-2024
- FIGURE 31 MEDICAL TUBING MARKET: DECISION-MAKING FACTORS
- FIGURE 32 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE APPLICATIONS
- FIGURE 33 KEY BUYING CRITERIA FOR TOP THREE APPLICATIONS
- FIGURE 34 CATHETERS & CANNULAS TO BE LARGEST APPLICATION OF MEDICAL TUBING MARKET DURING FORECAST PERIOD
- FIGURE 35 RUBBERS SEGMENT TO LEAD MEDICAL TUBING MARKET DURING FORECAST PERIOD
- FIGURE 36 MULTI-LUMEN SEGMENT TO DOMINATE MEDICAL TUBING MARKET DURING FORECAST PERIOD
- FIGURE 37 INDIA TO BE FASTEST-GROWING MARKET FOR MEDICAL TUBING DURING FORECAST PERIOD
- FIGURE 38 NORTH AMERICA: MEDICAL TUBING MARKET SNAPSHOT
- FIGURE 39 ASIA PACIFIC: MEDICAL TUBING MARKET SNAPSHOT
- FIGURE 40 MEDICAL TUBING MARKET: REVENUE ANALYSIS OF KEY COMPANIES, 2023-2025
- FIGURE 41 MEDICAL TUBING MARKET SHARE ANALYSIS, 2025
- FIGURE 42 MEDICAL TUBING MARKET: COMPANY VALUATION OF LEADING COMPANIES, 2025
- FIGURE 43 MEDICAL TUBING MARKET: FINANCIAL METRICS OF LEADING COMPANIES, 2025
- FIGURE 44 BRAND COMPARISON
- FIGURE 45 COMPANY EVALUATION MATRIX, KEY PLAYERS, 2025
- FIGURE 46 MEDICAL TUBING MARKET: COMPANY FOOTPRINT
- FIGURE 47 MEDICAL TUBING MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 48 SAINT-GOBAIN: COMPANY SNAPSHOT
- FIGURE 49 FREUDENBERG GROUP: COMPANY SNAPSHOT
- FIGURE 50 NORDSON CORPORATION: COMPANY SNAPSHOT
- FIGURE 51 TE CONNECTIVITY: COMPANY SNAPSHOT
- FIGURE 52 ELKEM ASA: COMPANY SNAPSHOT
- FIGURE 53 TRELLEBORG AB: COMPANY SNAPSHOT
- FIGURE 54 MEDICAL TUBING MARKET: RESEARCH DESIGN
- FIGURE 55 MEDICAL TUBING MARKET: BOTTOM-UP APPROACH
- FIGURE 56 MEDICAL TUBING MARKET: TOP-DOWN APPROACH
- FIGURE 57 MARKET SIZE ESTIMATION: MEDICAL TUBING MARKET, TOP-DOWN APPROACH
- FIGURE 58 MEDICAL TUBING MARKET: DATA TRIANGULATION

 醫用導管市場-2026-2032年全球市場預測
 全球醫用塑膠管材市場:依材料、結構、應用和地區分類-預測至2031年
 醫用金屬管材市場:按材料、應用、最終用戶和地區分類
 醫用導管市場報告:按產品、結構、應用、最終用戶和地區分類(2026-2034 年)醫用導管市場:按材料、應用、最終用戶和地區分類
 Ryles管市場報告:趨勢、預測與競爭分析(至2035年)
 醫用導管市場規模、佔有率和趨勢分析報告:按產品、應用、地區和細分市場預測(2026-2033 年)鼻胃管市場:按產品類型、應用、患者群體、材料、尺寸、最終用戶、銷售管道和地區分類。共擠醫用導管市場:按材料、管腔類型、滅菌方法、包裝、應用和最終用戶分類-全球預測,2026-2032年醫藥級清洗機市場:依產品類型、容量、消毒類型、銷售管道和最終用戶分類-全球預測,2026-2032年