


 |
市場調查報告書
商品編碼
2094052
全球防黏材料市場:依產品、劑型、應用、最終用戶和地區分類-預測至2031年Adhesion Barrier Market by Product, Type (Film, Gel, Liquid), Application (Abdominal, Orthopedic, Cardiovascular, Gynecological Surgery), End User (Hospitals & Clinics) - Global Forecast to 2031 |
||||||

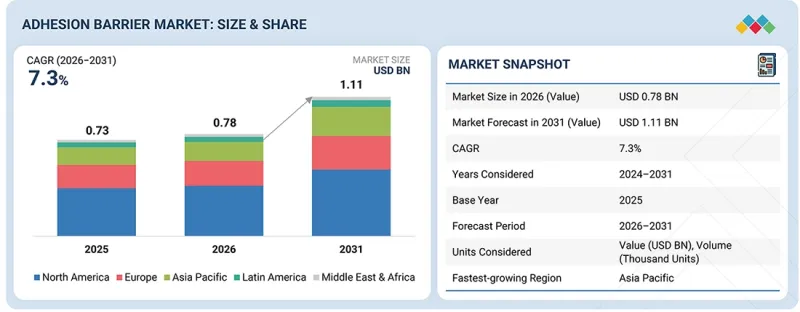
全球防黏材料市場規模預計將從 2026 年的 7.8 億美元成長到 2031 年的 11.1 億美元,預測期內複合年成長率為 7.3%。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按產品、劑型、應用、最終用戶和地區分類。 |
| 目標區域 | 北美、歐洲、亞太地區、拉丁美洲、中東和非洲 |
隨著老年人口的不斷成長,外科手術數量顯著增加,這也推動了現代外科醫學對防沾黏材料的需求。隨著老齡化,我們更容易罹患心血管疾病、整形外科疾病、消化器官系統併發症和婦科疾病等慢性疾病,其中許多疾病需要手術介入。此外,老年患者由於組織癒合速度較慢、組織彈性下降以及發炎反應增強,術後併發症的風險更高,這些因素都可能導致術後沾黏的形成。在此背景下,防沾黏材料在減少術後沾黏、改善手術效果以及最大限度降低再次手術的需求方面發揮著至關重要的作用。
隨著世界人口老化,以及複雜外科手術數量的增加,對防沾黏材料的需求也預計將增加。然而,先進的防沾黏產品價格昂貴,且在醫療資源有限的地區,人們對這些產品的認知度和可及性較低,這可能會限制其廣泛應用。
“從產品細分來看,預計在預測期內,合成防黏材料市場將呈現最高的成長率。”
從產品角度來看,防沾連材料市場可分為兩大天然系。合成防黏連材料可細分為玻尿酸、再生纖維素、聚乙二醇及其他合成防沾黏材料。合成防黏連材料的高速成長主要歸功於其穩定的產品品質、可控的分解特性、優異的生物相容性以及易於配製成薄膜、凝膠和液體等多種製劑。此外,合成材料具有較高的生產擴充性,並可根據不同外科手術應用的需求進行設計,從而滿足所需的屏障性能,這些因素共同推動了其在防粘連材料市場中的廣泛應用。
“普通腹部手術是防粘連劑市場最大的應用領域。”
2025年,按應用領域分類,普通腹部手術佔據了防粘連劑市場最大的佔有率。這一巨大佔有率主要歸因於普通腹部手術術後粘連風險較高、腹部手術數量不斷增加,以及市面上多種防粘連劑產品可用於此類手術。沾黏常見於腹部和骨盆腔手術,尤其是涉及腸道手術、腹膜損傷或再次手術的手術。防沾黏劑在結直腸手術和其他消化器官系統手術、疝氣修補術以及其他開放式或腹腔鏡腹部手術中的應用日益廣泛,進一步鞏固了該領域的市場主導地位。
“預計亞太市場在預測期內將呈現最高的成長率。”
從區域來看,防沾黏連劑市場分為北美、歐洲、亞太、拉丁美洲以及中東和非洲五個地區。預計亞太地區在預測期內將實現防粘連劑市場最高的成長。這一成長主要得益於醫療基礎設施的改善、醫療支出的增加、可支配收入的提高以及中國和印度等新興經濟體獲得先進外科手術服務的機會增加。手術數量的增加、慢性病盛行率的上升以及先進外科產品的日益普及,進一步推動了該地區對防沾黏劑的需求。
此外,醫院和手術中心的現代化、醫療設施的快速擴張以及人們對術後沾黏所造成的臨床和經濟負擔日益成長的認知,也促進了市場成長。先進醫療技術的日益普及,以及醫療服務提供者購買力的提升,預計將加速亞太地區普通外科、腹部外科、婦科、整形外科、心血管外科及其他外科領域粘連預防產品的使用。
防黏連劑市場的主要企業包括:強生公司(美國)、百特公司(美國)、美敦力公司(愛爾蘭)、Integra LifeSciences公司(美國)、Anika Therapeutics公司(美國)、泰爾茂株式會社(日本)、FzioMed、美國)、MAST Biosurgery公司(瑞士)、BGonIT Associates(美國公司) Bio公司(韓國)、PlantTec Medical GmbH公司(德國)、杭州新康醫療用品有限公司(中國)、郡氏株式會社(日本)、三養生物製藥株式會社(韓國)、常州博瑞生物醫藥有限公司(中國)、SciVision Biotech公司(台灣)、Kyeron株式會社(英國東)、荷蘭Biotech公司(台灣)、Semical公司(土耳其)和Alafair公司。生物科學(美國)。
調查範圍:
本市場研究報告涵蓋了防黏材料市場的各個細分領域。研究旨在依產品、配方、應用、最終用戶和地區,估算各細分市場的規模和成長潛力。除了對市場主要參與者進行詳細的競爭分析外,報告還包括公司簡介、產品和營業內容的關鍵觀察、近期發展動態以及主要市場策略。
購買本報告的理由
本報告為市場領導和新參與企業提供關於整體防黏材料市場及其各細分市場銷售額的最準確預測。報告幫助相關人員了解競爭格局,更好地定位自身業務,並獲得制定合適打入市場策略所需的洞察。此外,報告還幫助相關人員了解市場趨勢,並掌握關鍵市場促進因素、限制因素、挑戰和機會等資訊。
本報告深入分析了以下幾點:
- 分析影響黏連預防材料市場成長的關鍵促進因素(老年人口增加、手術和運動相關損傷數量增加,以及人們對黏連的醫療影響的認知不斷提高)、阻礙因素(外科醫生不願使用黏連預防材料、產品召回)、機會(尚未開發的新興市場)和挑戰(限制技術創新的嚴格法規)。
- 市場滲透率:本報告全面介紹了全球防黏劑市場主要參與者的產品系列。該報告按產品類型、配方、應用和地區對該市場進行了分析。
- 產品增強與創新:深入洞察全球防黏劑市場的未來趨勢與新服務推出。
- 市場發展:提供盈利新興市場的全面信息,按產品類型、配方、應用和地區進行細分。
- 市場多元化:提供有關全球防黏材料市場的新產品和服務、快速成長的地區、最新趨勢和投資的全面資訊。
- 競爭分析:對全球防黏材料市場主要參與者的市場佔有率、成長策略、產品和服務以及能力進行詳細評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 宏觀經濟展望
- 供應鏈分析
- 價值鏈分析
- 生態系分析
- 價格分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 案例研究分析
- 2025年美國關稅對防黏材料市場的影響
第6章:技術進步、人工智慧的影響、專利與創新
- 主要新興技術
- 互補技術
- 技術/產品藍圖
- 專利分析
- 人工智慧/生成式人工智慧對防黏材料市場的影響
- 成功案例和實際應用
第7章 治療和監管狀況
- 當地法規和合規性
- 認證、標籤檢視和環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 實施障礙和內部挑戰
- 最終用戶未被滿足的需求
- 市場盈利
第9章:防黏材料市場(依產品分類)
- 合成防黏材料
- 天然防沾材質
第10章:沾黏預防材料市場(依劑型分類)
- 薄膜化合物
- 凝膠配方
- 液體配方
第11章:防沾連材料市場(按應用領域分類)
- 婦科手術
- 普通外科/腹部外科
- 心血管外科
- 整形外科手術
- 神經外科手術
- 重組手術
- 泌尿系統手術
- 其他
第12章:防黏材料市場(依最終用戶分類)
- 醫院和診所
- 門診手術中心
- 其他
第13章:防沾黏材料市場(按地區分類)
- 北美洲
- 北美宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲宏觀經濟展望
- 德國
- 法國
- 英國
- 義大利
- 西班牙
- 其他
- 亞太地區
- 亞太地區宏觀經濟展望
- 日本
- 中國
- 印度
- 澳洲
- 韓國
- 其他
- 拉丁美洲
- 拉丁美洲宏觀經濟展望
- 巴西
- 墨西哥
- 其他
- 中東和非洲
- 加強醫療基礎設施建設以支持市場成長
- 中東和非洲宏觀經濟展望
- 海灣合作理事會國家
- 其他
第14章 競爭格局
- 主要公司的策略/優勢
- 2021-2025年收入分析
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 品牌/產品對比
- 企業估值和財務指標
- 競爭格局
第15章:公司簡介
- 大公司
- BAXTER
- JOHNSON & JOHNSON
- INTEGRA LIFESCIENCES CORPORATION
- TERUMO CORPORATION
- FZIOMED, INC.
- ANIKA THERAPEUTICS INC.
- MAST BIOSURGERY
- BETATECH MEDICAL
- DONGSUNG
- PRODUCTS OFFERED
- BIOSCOMPASS, INC.
- WL GORE & ASSOCIATES, INC.
- ALLOSOURCE
- HANGZHOU SINGCLEAN MEDICAL PRODUCTS CO., LTD
- BIOREGEN BIOMEDICAL(CHANGZHOU)CO., LTD.
- DALIM TISSEN CO., LTD.
- 其他公司
- CG BIO INC.
- PLANTTEC MEDICAL GMBH
- GUNZE LIMITED
- SAMYANG BIOPHARM CORPORATION
- WOMED
- PROVIEW-MBD BIOTECH CO., LTD
- SEMICAL
- ALAFAIR BIOSCIENCES
- SCIVISION BIOTECH INC.
- KYERON
第16章調查方法
第17章附錄
The global adhesion barrier market size is projected to reach USD 1.11 billion by 2031 from USD 0.78 billion in 2026, at a CAGR of 7.3% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | By product, formulation, application, end user, and region |
| Regions covered | North America, Europe, the Asia Pacific, Latin America, the Middle East, and Africa |
The increasing geriatric population is driving a significant rise in surgical procedures, thereby supporting the demand for adhesion barriers in modern surgical care. As individuals age, they become more prone to chronic conditions such as cardiovascular diseases, orthopedic disorders, gastrointestinal complications, and gynecological conditions, many of which require surgical intervention. Elderly patients are also at a higher risk of post-surgical complications due to slower tissue healing, reduced tissue elasticity, and increased inflammatory response, which may contribute to adhesion formation after surgery. In this context, adhesion barriers play an important role in reducing post-operative adhesions, improving surgical outcomes, and minimizing the need for repeat surgeries.
As the global aging population continues to expand, the demand for adhesion barriers is expected to increase in parallel with the growing volume of complex surgical procedures. However, the high cost of advanced adhesion barrier products and limited awareness of or access to them in low-resource healthcare settings may restrict their widespread adoption.
"The synthetic adhesion barrier market is projected to witness the highest growth in the market, by product, during the forecast period."
By product, the adhesion barriers market is segmented into synthetic and natural barriers. Synthetic adhesion barriers are further classified into hyaluronic acid, regenerated cellulose, polyethylene glycol, and other synthetic adhesion barriers. The higher growth of synthetic adhesion barriers can be attributed to their consistent product quality, controlled degradation profile, improved biocompatibility, and ease of formulation into films, gels, and liquids. In addition, synthetic materials offer greater manufacturing scalability and can be engineered to deliver targeted barrier performance across multiple surgical applications, thereby supporting their growing adoption in the adhesion barriers market.
"General/abdominal surgeries are the largest application segment in the adhesion barrier market."
In 2025, based on application, general/abdominal surgeries held the largest share of the adhesion barriers market. The large share of this segment can be attributed to the higher risk of post-surgical adhesion formation in general/abdominal procedures, the growing volume of abdominal surgeries, and the availability of several commercialized adhesion barrier products for these procedures. Adhesions are commonly associated with abdominal and pelvic surgeries, particularly in procedures involving bowel handling, peritoneal trauma, or repeat surgical intervention. The increasing use of adhesion barriers in colorectal and other gastrointestinal surgeries, hernia repair, and other open or laparoscopic abdominal surgeries further supports the dominance of this segment.
"Asia Pacific market to witness the highest growth during the forecast period"
By region, the adhesion barriers market is segmented into North America, Europe, Asia Pacific, Latin America, the Middle East, and Africa. The Asia Pacific region is expected to witness the highest growth in the adhesion barriers market during the forecast period. This growth is primarily driven by improvements in healthcare infrastructure, rising healthcare expenditure, increasing disposable incomes, and expanding access to advanced surgical care in emerging economies such as China and India. The rising volume of surgical procedures, the increasing prevalence of chronic diseases, and the growing adoption of advanced surgical products are further driving demand for adhesion barriers in the region.
In addition, the modernization of hospitals and surgical centers, the rapid expansion of healthcare facilities, and increasing awareness regarding the clinical and economic burden of post-surgical adhesions are contributing to market growth. The growing adoption of advanced medical technologies, along with improving purchasing capacity among healthcare providers, is expected to accelerate the use of adhesion barrier products across general/abdominal, gynecological, orthopedic, cardiovascular, and other surgical applications in the Asia Pacific.
The break-up of the profile of primary participants in the adhesion barrier market:
- By Company Type: Tier 1 - 40%, Tier 2 - 30%, and Tier 3 - 30%
- By Designation: C-level - 27%, D-level - 18%, and Others - 55%
- By Region: North America - 51%, Europe - 21%, Asia Pacific - 18%, Latin America - 6%, and Middle East & Africa- 4%
The prominent players operating in the adhesion barriers market are Johnson & Johnson (US), Baxter (US), Medtronic (Ireland), Integra LifeSciences Corporation (US), Anika Therapeutics, Inc. (US), Terumo Corporation (Japan), FzioMed, Inc. (US), MAST Biosurgery (Switzerland), BIOSCOMPASS, Inc. (US), W. L. Gore & Associates, Inc. (US), AlloSource (US), CG Bio Inc. (South Korea), PlantTec Medical GmbH (Germany), Hangzhou Singclean Medical Products Co., Ltd. (China), Gunze Limited (Japan), Samyang Biopharm Corporation (South Korea), BioRegen Biomedical (Changzhou) Co., Ltd. (China), SciVision Biotech Inc. (Taiwan), Kyeron (Netherlands), Betatech Medical (Turkey), Dongsung (South Korea), Womed (France), Proview-MBD Biotech (Taiwan), Semical (Turkey), and Alafair Biosciences (US).
Research Coverage:
The market study covers the adhesion barrier market across various segments. It aims at estimating the market size and the growth potential of this market across different segments by product, by formulation, by application, by end user, and by region. The study also includes an in-depth competitive analysis of the key players in the market, along with their company profiles, key observations related to their products and business offerings, recent developments, and key market strategies.
Reasons to Buy the Report
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall adhesion barrier market and the subsegments. This report will help stakeholders understand the competitive landscape and gain insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
This report provides insights into the following pointers:
- Analysis of key drivers (rising geriatric population, increase in the volume of surgeries and sports-related injuries, increasing awareness about the medical implications of adhesion), restraints (reluctance of surgeons to use adhesion barriers, product recalls), opportunities (untapped emerging markets), and challenges (stringent regulations resulting in limited technological innovations) influencing the growth of the adhesion barrier market
- Market Penetration: Comprehensive information on product portfolios offered by the top players in the global adhesion barrier market. The report analyzes this market by product type, formulation, application, and region.
- Product Enhancement/Innovation: Detailed insights on upcoming trends and service launches in the global adhesion barrier market
- Market Development: Comprehensive information on the lucrative emerging markets by type of product, formulation, application, and region
- Market Diversification: Exhaustive information about new products and services, growing geographies, recent developments, and investments in the global adhesion barrier market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product and service offerings, and capabilities of leading players in the global adhesion barrier market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.2.1 PRODUCT
- 1.2.2 FORMULATION
- 1.3 MARKET SCOPE
- 1.3.1 INCLUSIONS AND EXCLUSIONS
- 1.3.2 MARKETS COVERED
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS & MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: INSIGHTS & DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET GROWTH
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN ADHESION BARRIER MARKET
- 3.2 ADHESION BARRIER MARKET, BY REGION, 2026 VS. 2031
- 3.3 ASIA PACIFIC ADHESION BARRIER MARKET, BY FORMULATION AND COUNTRY, 2025
- 3.4 ADHESION BARRIER MARKET, BY COUNTRY
- 3.5 ADHESION BARRIER MARKET: DEVELOPING VS. DEVELOPED MARKETS
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rapid growth in geriatric population globally
- 4.2.1.2 Increase in volume of surgeries
- 4.2.1.3 Increasing awareness about medical implications of adhesions
- 4.2.2 RESTRAINTS
- 4.2.2.1 Reluctance of surgeons to use adhesion barriers
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Untapped markets in emerging economies
- 4.2.3.2 Growing number of hospitals
- 4.2.4 CHALLENGES
- 4.2.4.1 Stringent regulations and limited technological innovations
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN ADHESION BARRIER MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKET
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 BARGAINING POWER OF SUPPLIERS
- 5.1.5 THREAT OF SUBSTITUTES
- 5.2 MACROECONOMICS OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN BIOSURGERY INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 VALUE CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE OF ADHESION BARRIER, BY PRODUCT
- 5.6.2 AVERAGE SELLING PRICE TREND OF ADHESION BARRIER, BY REGION, 2023-2025
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT DATA FOR ADHESION BARRIER (HS CODE: 300610)
- 5.7.2 EXPORT DATA FOR ADHESION BARRIER (HS CODE: 300610)
- 5.8 KEY CONFERENCES & EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 CASE STUDY 1: WORLD LAPAROSCOPY HOSPITAL DEMONSTRATES CLINICAL ADOPTION OF INTERCEED FOR POSTOPERATIVE ADHESION PREVENTION IN LAPAROSCOPIC SURGERY
- 5.10.2 CASE STUDY 2: BUDDHIST TZU CHI GENERAL HOSPITAL ACHIEVES HIGH SEPRAFILM PLACEMENT SUCCESS USING A MODIFIED LAPAROSCOPIC APPLICATION TECHNIQUE
- 5.10.3 CASE STUDY 3: FUKUSHIMA MEDICAL UNIVERSITY DEMONSTRATES SAFE AND RELIABLE LAPAROSCOPIC APPLICATION OF SEPRAFILM USING A REDUCER SLEEVE TECHNIQUE
- 5.11 IMPACT OF 2025 US TARIFFS ON ADHESION BARRIER MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON REGION
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, AND INNOVATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 HYDROGEL BIOMATERIALS
- 6.3 TECHNOLOGY/PRODUCT ROADMAP
- 6.3.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.3.2 MID-TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 6.3.3 LONG-TERM (2030-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.4 PATENT ANALYSIS
- 6.4.1 PATENT PUBLICATION TRENDS FOR ADHESION BARRIER MARKET
- 6.4.2 TOP APPLICANTS (COMPANIES) OF ADHESION BARRIER PATENTS
- 6.4.3 JURISDICTION ANALYSIS: TOP APPLICANTS (COUNTRIES) FOR PATENTS IN ADHESION BARRIER MARKET
- 6.4.4 LIST OF MAJOR PATENTS
- 6.5 IMPACT OF AI/GEN AI ON ADHESION BARRIER MARKET
- 6.5.1 TOP USE CASES AND MARKET POTENTIAL
- 6.5.2 TOP CASE STUDIES OF AI IMPLEMENTATION IN ADHESION BARRIER MARKET
- 6.5.3 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.5.4 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN ADHESION BARRIER MARKET
- 6.6 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.6.1 BAXTER: SEPRAFILM - EVIDENCE-BACKED ADHESION REDUCTION IN ABDOMINAL & PELVIC SURGERY
- 6.6.2 JOHNSON & JOHNSON MEDTECH/ETHICON: GYNECARE INTERCEED - STANDARDIZED ADHESION PREVENTION IN GYNECOLOGIC SURGERY
- 6.6.3 ANIKA THERAPEUTICS/HYALOBARRIER: HYALURONIC ACID GEL FOR LAPAROSCOPY, LAPAROTOMY & HYSTEROSCOPY
7 TREATMENT AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.1.2.1 North America
- 7.1.2.1.1 US
- 7.1.2.1.2 Canada
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.3.1 China
- 7.1.2.3.2 Japan
- 7.1.2.3.3 India
- 7.1.2.4 Latin America
- 7.1.2.4.1 Brazil
- 7.1.2.4.2 Mexico
- 7.1.2.5 Middle East
- 7.1.2.6 Africa
- 7.1.2.1 North America
- 7.2 CERTIFICATIONS, LABELLING, AND ECO-STANDARDS
- 7.2.1 CERTIFICATIONS, LABELLING, AND ECO-STANDARDS IN ADHESION BARRIER MARKET
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 KEY BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS IN END USERS
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9 ADHESION BARRIER MARKET, BY PRODUCT
- 9.1 INTRODUCTION
- 9.2 SYNTHETIC ADHESION BARRIERS
- 9.2.1 HYALURONIC ACID
- 9.2.1.1 Greater biocompatibility and higher bioresorbability to drive segment
- 9.2.2 REGENERATED CELLULOSE
- 9.2.2.1 Non-reactive and bacteriostatic nature of regenerated cellulose to drive use in gynecological surgeries
- 9.2.3 POLYETHYLENE GLYCOL
- 9.2.3.1 Ability to decrease post-surgical adhesions after abdominal and peritoneal surgeries to drive segment
- 9.2.4 OTHER SYNTHETIC ADHESION BARRIERS
- 9.2.1 HYALURONIC ACID
- 9.3 NATURAL ADHESION BARRIERS
- 9.3.1 TIME-CONSUMING AND COMPLEX APPLICATIONS DURING SURGERIES TO LIMIT MARKET
10 ADHESION BARRIER MARKET, BY FORMULATION
- 10.1 INTRODUCTION
- 10.2 FILM FORMULATIONS
- 10.2.1 FILM FORMULATIONS DOMINATED ADHESION BARRIER MARKET IN 2025
- 10.3 GEL FORMULATIONS
- 10.3.1 HIGHER PREFERENCE FOR GEL-BASED FORMULATIONS OVER FILM-BASED BARRIERS TO DRIVE MARKET
- 10.4 LIQUID FORMULATIONS
- 10.4.1 LIQUID FORMULATIONS TO BE WIDELY USED IN GYNECOLOGICAL, PELVIC, AND ABDOMINAL SURGERIES
11 ADHESION BARRIER MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 GYNECOLOGICAL SURGERIES
- 11.2.1 RISING INCIDENCE OF PELVIC AND UTERINE CANCER AND INCREASING NUMBER OF C-SECTIONS TO DRIVE MARKET
- 11.3 GENERAL/ABDOMINAL SURGERIES
- 11.3.1 INCREASING FORMATION OF POST-OPERATIVE ADHESIONS AND RISING COMPLICATIONS AMONG PATIENTS TO DRIVE MARKET
- 11.4 CARDIOVASCULAR SURGERIES
- 11.4.1 HIGH NUMBER OF CONGENITAL HEART DISEASE PATIENTS TO DRIVE MARKET
- 11.5 ORTHOPEDIC SURGERIES
- 11.5.1 GROWING VOLUME OF ORTHOPEDIC PROCEDURES TO DRIVE MARKET
- 11.6 NEUROLOGICAL SURGERIES
- 11.6.1 GROWING CONCERNS ABOUT PHYSICAL PAIN AND IMPAIRMENT AFTER NEUROLOGICAL SURGERIES TO DRIVE MARKET
- 11.7 RECONSTRUCTIVE SURGERIES
- 11.7.1 HIGHER INSURANCE COVERAGE FOR COSMETIC SURGERIES TO DRIVE MARKET
- 11.8 UROLOGICAL SURGERIES
- 11.8.1 GROWING INCIDENCE OF POST-OPERATIVE ADHESION FORMATION TO DRIVE MARKET
- 11.9 OTHER SURGERIES
12 ADHESION BARRIER MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.2 HOSPITALS AND CLINICS
- 12.2.1 INCREASING INVESTMENT IN HOSPITALS TO DRIVE MARKET
- 12.3 AMBULATORY SURGICAL CENTERS
- 12.3.1 INCREASING NUMBER OF OUTPATIENT VISITS AND FAVORABLE REIMBURSEMENT POLICIES TO DRIVE MARKET
- 12.4 OTHER END USERS
13 ADHESION BARRIER MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 13.2.2 US
- 13.2.2.1 US dominated North American adhesion barrier market in 2025
- 13.2.3 CANADA
- 13.2.3.1 Increasing number of C-section surgeries to drive market
- 13.3 EUROPE
- 13.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 13.3.2 GERMANY
- 13.3.2.1 Growth in healthcare spending to drive market
- 13.3.3 FRANCE
- 13.3.3.1 Rising number of advanced orthopedic surgeries to drive market
- 13.3.4 UK
- 13.3.4.1 Rising number of cardiovascular, gynecological, and orthopedic surgeries to drive market
- 13.3.5 ITALY
- 13.3.5.1 Rising geriatric population and increasing prevalence of chronic diseases to drive market
- 13.3.6 SPAIN
- 13.3.6.1 High cost of surgical procedures to limit market
- 13.3.7 REST OF EUROPE
- 13.4 ASIA PACIFIC
- 13.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 13.4.2 JAPAN
- 13.4.2.1 Rising geriatric population and increasing number of surgical procedures performed to drive market
- 13.4.3 CHINA
- 13.4.3.1 Growing number of hospitals and healthcare policy reforms to drive growth
- 13.4.4 INDIA
- 13.4.4.1 Rising focus of multinational companies on Indian market and improving urban healthcare infrastructure to drive market
- 13.4.5 AUSTRALIA
- 13.4.5.1 Growing government awareness campaigns and rising funding and grants for medical research to drive market
- 13.4.6 SOUTH KOREA
- 13.4.6.1 Growing geriatric population to drive market
- 13.4.7 REST OF ASIA PACIFIC
- 13.5 LATIN AMERICA
- 13.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 13.5.2 BRAZIL
- 13.5.2.1 Well-established healthcare system to drive sustained growth in market
- 13.5.3 MEXICO
- 13.5.3.1 Rising chronic diseases and well-organized healthcare system to drive market
- 13.5.4 REST OF LATIN AMERICA
- 13.6 MIDDLE EAST & AFRICA
- 13.6.1 STRENGTHENING OF HEALTHCARE INFRASTRUCTURE TO SUPPORT MARKET GROWTH
- 13.6.2 MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
- 13.6.3 GCC COUNTRIES
- 13.6.4 REST OF MIDDLE EAST & AFRICA
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGY/RIGHT TO WIN
- 14.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN ADHESION BARRIER MARKET
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.5.1 STARS
- 14.5.2 EMERGING LEADERS
- 14.5.3 PERVASIVE PLAYERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.5.5.1 Company footprint
- 14.5.5.2 Region footprint
- 14.5.5.3 Product footprint
- 14.5.5.4 Application footprint
- 14.5.5.5 Formulation footprint
- 14.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 RESPONSIVE COMPANIES
- 14.6.3 DYNAMIC COMPANIES
- 14.6.4 STARTING BLOCKS
- 14.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7 BRAND/PRODUCT COMPARISON
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.8.1 FINANCIAL METRICS
- 14.8.2 COMPANY VALUATION
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES AND APPROVALS
- 14.9.2 DEALS
- 14.9.3 EXPANSIONS
- 14.9.4 OTHER DEVELOPMENTS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 BAXTER
- 15.1.1.1 Business overview
- 15.1.1.2 Products offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Other developments
- 15.1.1.4 MnM view
- 15.1.1.4.1 Key strengths
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses and competitive threats
- 15.1.2 JOHNSON & JOHNSON
- 15.1.2.1 Business overview
- 15.1.2.2 Products offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 DEALS
- 15.1.2.3.2 Other developments
- 15.1.2.4 MnM view
- 15.1.2.4.1 Key strengths
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses and competitive threats
- 15.1.3 INTEGRA LIFESCIENCES CORPORATION
- 15.1.3.1 Business overview
- 15.1.3.2 Products offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Other developments
- 15.1.3.4 MnM view
- 15.1.3.4.1 Key strengths
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses and competitive threats
- 15.1.4 TERUMO CORPORATION
- 15.1.4.1 Business overview
- 15.1.4.2 Products offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Deals
- 15.1.4.3.2 Expansions
- 15.1.4.3.3 Other developments
- 15.1.4.4 MnM view
- 15.1.4.4.1 Key strengths
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses and competitive threats
- 15.1.5 FZIOMED, INC.
- 15.1.5.1 Business overview
- 15.1.5.2 Products offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches and approvals
- 15.1.5.4 MnM view
- 15.1.5.4.1 Key strengths
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses and competitive threats
- 15.1.6 ANIKA THERAPEUTICS INC.
- 15.1.6.1 Business overview
- 15.1.6.2 Products offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Other developments
- 15.1.7 MAST BIOSURGERY
- 15.1.7.1 Business overview
- 15.1.7.2 Products offered
- 15.1.8 BETATECH MEDICAL
- 15.1.8.1 Business overview
- 15.1.8.2 Products offered
- 15.1.9 DONGSUNG
- 15.1.9.1 Business overview
- 15.1.10 PRODUCTS OFFERED
- 15.1.11 BIOSCOMPASS, INC.
- 15.1.11.1 Business overview
- 15.1.11.2 Products offered
- 15.1.12 W.L. GORE & ASSOCIATES, INC.
- 15.1.12.1 Business overview
- 15.1.12.2 Products offered
- 15.1.13 ALLOSOURCE
- 15.1.13.1 Business overview
- 15.1.13.2 Products offered
- 15.1.14 HANGZHOU SINGCLEAN MEDICAL PRODUCTS CO., LTD
- 15.1.14.1 Business overview
- 15.1.14.2 Products offered
- 15.1.15 BIOREGEN BIOMEDICAL (CHANGZHOU) CO., LTD.
- 15.1.15.1 Business overview
- 15.1.15.2 Products offered
- 15.1.16 DALIM TISSEN CO., LTD.
- 15.1.16.1 Business overview
- 15.1.16.2 Products offered
- 15.1.1 BAXTER
- 15.2 OTHER PLAYERS
- 15.2.1 CG BIO INC.
- 15.2.2 PLANTTEC MEDICAL GMBH
- 15.2.3 GUNZE LIMITED
- 15.2.4 SAMYANG BIOPHARM CORPORATION
- 15.2.5 WOMED
- 15.2.6 PROVIEW-MBD BIOTECH CO., LTD
- 15.2.7 SEMICAL
- 15.2.8 ALAFAIR BIOSCIENCES
- 15.2.9 SCIVISION BIOTECH INC.
- 15.2.10 KYERON
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key industry insights
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 BOTTOM-UP APPROACH
- 16.2.2 TOP-DOWN APPROACH
- 16.2.3 BASE NUMBER ESTIMATION
- 16.2.3.1 Supply-side Analysis (Revenue Share Analysis)
- 16.2.3.2 Company Presentations and Primary Interviews
- 16.2.3.3 Demand-side Analysis
- 16.3 MARKET FORECAST APPROACH
- 16.4 MARKET BREAKDOWN AND DATA TRIANGULATION
- 16.5 MARKET SHARE ESTIMATION
- 16.6 STUDY ASSUMPTIONS
- 16.7 FACTOR ANALYSIS
- 16.8 RESEARCH LIMITATIONS
- 16.8.1 SCOPE-RELATED LIMITATIONS
- 16.8.2 METHODOLOGY-RELATED LIMITATIONS
- 16.9 RISK ASSESSMENT
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 STANDARD CURRENCY CONVERSION RATES
- TABLE 2 GERIATRIC POPULATION GROWTH RATE, BY REGION, 2020-2050
- TABLE 3 LIST OF COMMON SPECIALTIES AND PROCEDURES IN OLDER ADULTS
- TABLE 4 US: PERCENTAGE INCREASE IN NUMBER OF SURGICAL PROCEDURES PERFORMED (2010 VS. 2020)
- TABLE 5 PER CAPITA NATIONAL INCOME (USD)
- TABLE 6 ADHESION BARRIER MARKET: IMPACT OF PORTER'S FIVE FORCES ANALYSIS
- TABLE 7 GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021-2030
- TABLE 8 ADHESION BARRIER MARKET: ROLE OF COMPANIES IN ECOSYSTEM
- TABLE 9 AVERAGE SELLING PRICE OF ADHESION BARRIER, BY PRODUCT, 2025
- TABLE 10 AVERAGE SELLING PRICE TREND OF ADHESION BARRIER PRODUCTS, BY REGION, 2023-2025
- TABLE 11 IMPORT DATA FOR ADHESION BARRIER (HS CODE: 300610), BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 12 EXPORT DATA FOR ADHESION BARRIER (HS CODE: 300610), BY COUNTRY, 2021-2025 (USD THOUSAND)
- TABLE 13 ADHESION BARRIER MARKET: LIST OF KEY CONFERENCES & EVENTS, 2026-2027
- TABLE 14 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 15 KEY PRODUCT-RELATED TARIFFS EFFECTIVE FOR ADHESIVE BARRIER PRODUCTS
- TABLE 16 ADHESION BARRIER MARKET: LIST OF MAJOR PATENTS
- TABLE 17 TOP USE CASES AND MARKET POTENTIAL
- TABLE 18 ADHESION BARRIER MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 19 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 21 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 25 CLASSIFICATION OF MEDICAL DEVICES BY US FDA
- TABLE 26 NMPA MEDICAL DEVICE CLASSIFICATION
- TABLE 27 CLASSIFICATION OF MEDICAL DEVICES AND REVIEWING BODY IN JAPAN
- TABLE 28 INFLUENCE OF KEY STAKEHOLDERS ON BUYING PROCESS FOR KEY END USERS
- TABLE 29 KEY BUYING CRITERIA FOR END USERS
- TABLE 30 ADOPTION BARRIERS & INTERNAL CHALLENGES
- TABLE 31 ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 32 KEY BRANDS OF SYNTHETIC ADHESION BARRIERS
- TABLE 33 SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 34 SYNTHETIC ADHESION BARRIERS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 35 SYNTHETIC ADHESION BARRIERS MARKET, BY REGION, 2024-2031 (MILLION UNITS)
- TABLE 36 HYALURONIC ACID MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 37 REGENERATED CELLULOSE MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 38 POLYETHYLENE GLYCOL MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 39 OTHER SYNTHETIC ADHESION BARRIERS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 40 LIST OF NATURAL ADHESION BARRIERS AVAILABLE
- TABLE 41 NATURAL ADHESION BARRIERS MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 42 NATURAL ADHESION BARRIERS MARKET, BY REGION, 2024-2031 (MILLION UNITS)
- TABLE 43 ADOPTION OF DIFFERENT ADHESION BARRIER FORMULATIONS IN SURGERIES
- TABLE 44 ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 45 INDICATIVE LIST OF COMMERCIALLY AVAILABLE ADHESION BARRIERS WITH FILM FORMULATIONS
- TABLE 46 ADHESION BARRIER MARKET FOR FILM FORMULATIONS, BY COUNTRY/REGION, 2024-2031 (USD MILLION)
- TABLE 47 INDICATIVE LIST OF COMMERCIALLY AVAILABLE ADHESION BARRIERS WITH GEL FORMULATIONS
- TABLE 48 ADHESION BARRIER MARKET FOR GEL FORMULATIONS, BY COUNTRY/REGION, 2024-2031 (USD MILLION)
- TABLE 49 INDICATIVE LIST OF COMMERCIALLY AVAILABLE ADHESION BARRIERS WITH LIQUID FORMULATIONS
- TABLE 50 ADHESION BARRIER MARKET FOR LIQUID FORMULATIONS, BY COUNTRY 2024-2031 (USD MILLION)
- TABLE 51 ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 52 PREVALENCE OF INTRAUTERINE ADHESIONS ACROSS DIFFERENT GYNECOLOGICAL PROCEDURES (IN %)
- TABLE 53 COUNTRIES WITH HIGHEST C-SECTION RATES (2022)
- TABLE 54 ADHESION BARRIER MARKET FOR GYNECOLOGICAL SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 55 ADHESION BARRIER MARKET FOR GENERAL/ABDOMINAL SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 56 ADHESION BARRIER MARKET FOR CARDIOVASCULAR SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 57 ADHESION BARRIER MARKET FOR ORTHOPEDIC SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 58 ADHESION BARRIER MARKET FOR NEUROLOGICAL SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 59 ADHESION BARRIER MARKET FOR RECONSTRUCTIVE SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 60 ADHESION BARRIER MARKET FOR UROLOGICAL SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 61 ADHESION BARRIER MARKET FOR OTHER SURGERIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 62 ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 63 ADHESION BARRIER MARKET FOR HOSPITALS AND CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 64 ADHESION BARRIER MARKET FOR AMBULATORY SURGICAL CENTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 65 ADHESION BARRIER MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 66 ADHESION BARRIER MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 67 US: CUMULATIVE PROCEDURAL VOLUME, 2012-2023 (N = 3,715,320)
- TABLE 68 NORTH AMERICA: ADHESION BARRIER MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 69 NORTH AMERICA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 71 NORTH AMERICA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 72 NORTH AMERICA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 73 NORTH AMERICA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 74 US: MACROECONOMIC INDICATORS
- TABLE 75 US: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 76 US: SYNTHETIC ADHESION BARRIER MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 77 US: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 78 US: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 79 US: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 80 CANADA: MACROECONOMIC INDICATORS
- TABLE 81 CANADA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 82 CANADA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 83 CANADA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 84 CANADA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 85 CANADA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 86 EUROPEAN COUNTRIES WITH HIGHEST C-SECTION RATE (2021)
- TABLE 87 EUROPE: ADHESION BARRIER MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 88 EUROPE: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 89 EUROPE: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 90 EUROPE: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 91 EUROPE: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 92 EUROPE: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 93 GERMANY: MACROECONOMIC INDICATORS
- TABLE 94 GERMANY: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 95 GERMANY: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 96 GERMANY: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 97 GERMANY: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 98 GERMANY: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 99 SURGICAL PROCEDURES PERFORMED IN FRANCE, 2021
- TABLE 100 FRANCE: KEY MACROECONOMIC INDICATORS
- TABLE 101 FRANCE: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 102 FRANCE: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 103 FRANCE: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 104 FRANCE: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 105 FRANCE: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 106 UK: KEY MACROECONOMIC INDICATORS
- TABLE 107 UK: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 108 UK: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 109 UK: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 110 UK: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 111 UK: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 112 ITALY: KEY MACROECONOMIC INDICATORS
- TABLE 113 ITALY: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 114 ITALY: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 115 ITALY: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 116 ITALY: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 117 ITALY: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 118 SURGICAL PROCEDURES PERFORMED IN SPAIN, 2021
- TABLE 119 SPAIN: KEY MACROECONOMIC INDICATORS
- TABLE 120 SPAIN: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 121 SPAIN: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 122 SPAIN: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 123 SPAIN: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 124 SPAIN: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 125 REST OF EUROPE: PERCENTAGE OF GDP ON HEALTHCARE EXPENDITURE, BY COUNTRY
- TABLE 126 REST OF EUROPE: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 127 REST OF EUROPE: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 128 REST OF EUROPE: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 129 REST OF EUROPE: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 130 REST OF EUROPE: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 131 ASIA PACIFIC: ADHESION BARRIER MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 132 ASIA PACIFIC: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 133 ASIA PACIFIC: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 134 ASIA PACIFIC: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 135 ASIA PACIFIC: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 136 ASIA PACIFIC: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 137 JAPAN: KEY MACROECONOMIC INDICATORS
- TABLE 138 JAPAN: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 139 JAPAN: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 140 JAPAN: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 141 JAPAN: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 142 JAPAN: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 143 CHINA: KEY MACROECONOMIC INDICATORS
- TABLE 144 CHINA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 145 CHINA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 146 CHINA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 147 CHINA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 148 CHINA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 149 INDIA: KEY MACROINDICATORS
- TABLE 150 INDIA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 151 INDIA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 152 INDIA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 153 INDIA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 154 INDIA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 155 AUSTRALIA: KEY MACROINDICATORS
- TABLE 156 AUSTRALIA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 157 AUSTRALIA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 158 AUSTRALIA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 159 AUSTRALIA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 160 AUSTRALIA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 161 SOUTH KOREA: KEY MACROINDICATORS
- TABLE 162 SOUTH KOREA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 163 SOUTH KOREA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 164 SOUTH KOREA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 165 SOUTH KOREA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 166 SOUTH KOREA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 167 REST OF ASIA PACIFIC: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 168 REST OF ASIA PACIFIC: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 169 REST OF ASIA PACIFIC: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 170 REST OF ASIA PACIFIC: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 171 REST OF ASIA PACIFIC: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 172 LATIN AMERICA: ADHESION BARRIER MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 173 LATIN AMERICA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 174 LATIN AMERICA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 175 LATIN AMERICA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 176 LATIN AMERICA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 177 LATIN AMERICA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 178 BRAZIL: KEY MACROINDICATORS
- TABLE 179 BRAZIL: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 180 BRAZIL: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 181 BRAZIL: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 182 BRAZIL: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 183 BRAZIL: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 184 MEXICO: KEY MACROINDICATORS
- TABLE 185 MEXICO: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 186 MEXICO: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 187 MEXICO: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 188 MEXICO: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 189 MEXICO: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 190 REST OF LATIN AMERICA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 191 REST OF LATIN AMERICA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 192 REST OF LATIN AMERICA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 193 REST OF LATIN AMERICA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 194 REST OF LATIN AMERICA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 195 MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 196 MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 197 MIDDLE EAST & AFRICA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 198 MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 199 MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 200 MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 201 GCC COUNTRIES: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 202 GCC COUNTRIES: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 203 GCC COUNTRIES: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 204 GCC COUNTRIES: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 205 GCC COUNTRIES: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 206 REST OF MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 207 REST OF MIDDLE EAST & AFRICA: SYNTHETIC ADHESION BARRIERS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 208 REST OF MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY FORMULATION, 2024-2031 (USD MILLION)
- TABLE 209 REST OF MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY APPLICATION, 2024-2031 (USD MILLION)
- TABLE 210 REST OF MIDDLE EAST & AFRICA: ADHESION BARRIER MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 211 OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN ADHESION BARRIER MARKET
- TABLE 212 ADHESION BARRIER MARKET: DEGREE OF COMPETITION
- TABLE 213 ADHESIVE BARRIER MARKET: REGION FOOTPRINT
- TABLE 214 ADHESIVE BARRIER MARKET: PRODUCT FOOTPRINT
- TABLE 215 ADHESIVE BARRIER MARKET: APPLICATION FOOTPRINT
- TABLE 216 ADHESIVE BARRIER MARKET: FORMULATION FOOTPRINT
- TABLE 217 ADHESION BARRIER MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 218 ADHESION BARRIER MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES
- TABLE 219 ADHESIVE BARRIER MARKET: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2022- MAY 2026
- TABLE 220 ADHESIVE BARRIER MARKET: DEALS, JANUARY 2022-MAY 2026
- TABLE 221 ADHESIVE BARRIER MARKET: EXPANSIONS, JANUARY 2022-MAY 2026
- TABLE 222 ADHESIVE BARRIER MARKET: OTHER DEVELOPMENTS, JANUARY 2022-MAY 2026
- TABLE 223 BAXTER: COMPANY OVERVIEW
- TABLE 224 BAXTER: OTHER DEVELOPMENTS, JANUARY 2022-MAY 2026
- TABLE 225 JOHNSON & JOHNSON: COMPANY OVERVIEW
- TABLE 226 JOHNSON & JOHNSON: DEALS, JANUARY 2022-MAY 2026
- TABLE 227 JOHNSON & JOHNSON: OTHER DEVELOPMENTS, JANUARY 2022-MAY 2026
- TABLE 228 INTEGRA LIFESCIENCES CORPORATION: COMPANY OVERVIEW
- TABLE 229 INTEGRA LIFESCIENCES CORPORATION: OTHER DEVELOPMENTS, JANUARY 2022-MAY 2026
- TABLE 230 TERUMO CORPORATION: COMPANY OVERVIEW
- TABLE 231 TERUMO CORPORATION: DEALS, JANUARY 2022-MAY 2026
- TABLE 232 TERUMO CORPORATION: EXPANSIONS, JANUARY 2022-MAY 2026
- TABLE 233 TERUMO CORPORATION: OTHER DEVELOPMENTS, JANUARY 2022-MAY 2026
- TABLE 234 FZIOMED, INC.: COMPANY OVERVIEW
- TABLE 235 FZIOMED, INC.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2022-MAY 2026
- TABLE 236 ANIKA THERAPEUTICS INC.: COMPANY OVERVIEW
- TABLE 237 ANIKA THERAPEUTICS INC.: OTHER DEVELOPMENTS, JANUARY 2022-MAY 2026
- TABLE 238 MAST BIOSURGERY: COMPANY OVERVIEW
- TABLE 239 BETATECH MEDICAL: COMPANY OVERVIEW
- TABLE 240 DONGSUNG: COMPANY OVERVIEW
- TABLE 241 BIOSCOMPASS, INC.: COMPANY OVERVIEW
- TABLE 242 W. L. GORE & ASSOCIATES, INC.: COMPANY OVERVIEW
- TABLE 243 ALLOSOURCE: COMPANY OVERVIEW
- TABLE 244 HANGZHOU SINGCLEAN MEDICAL PRODUCTS CO., LTD.: COMPANY OVERVIEW
- TABLE 245 BIOREGEN BIOMEDICAL (CHANGZHOU) CO., LTD.: COMPANY OVERVIEW
- TABLE 246 DALIM TISSEN CO., LTD.: COMPANY OVERVIEW
- TABLE 247 RISK ASSESSMENT: ADHESION BARRIER MARKET
List of Figures
- FIGURE 1 KEY INSIGHTS & MARKET HIGHLIGHTS
- FIGURE 2 ADHESION BARRIER MARKET, BY PRODUCT, 2026-2031
- FIGURE 3 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN ADHESION BARRIER MARKET
- FIGURE 4 DISRUPTIVE TRENDS IMPACTING GROWTH OF ADHESION BARRIER MARKET
- FIGURE 5 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS IN ADHESION BARRIER MARKET, 2025
- FIGURE 6 ASIA PACIFIC TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 7 INCREASING VOLUME OF SURGERIES AND RISING GERIATRIC POPULATION TO DRIVE MARKET GROWTH
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 9 FILM FORMULATION SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2025
- FIGURE 10 INDIA TO REGISTER HIGHEST CAGR FROM 2026 TO 2031
- FIGURE 11 DEVELOPING MARKETS TO REGISTER HIGHER GROWTH DURING FORECAST PERIOD
- FIGURE 12 ADHESION BARRIER MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 13 ADHESION BARRIER MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 14 ADHESION BARRIER MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 15 ADHESION BARRIER MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 ADHESION BARRIER MARKET: ECOSYSTEM ANALYSIS
- FIGURE 17 REVENUE SHIFTS & NEW REVENUE POCKETS IN ADHESION BARRIER MARKET
- FIGURE 18 TOP PATENT APPLICANTS AND OWNERS (COMPANIES/INSTITUTES) IN ADHESION BARRIER (2015-2025)
- FIGURE 19 JURISDICTION ANALYSIS: TOP APPLICANT COUNTRIES FOR ADHESION BARRIER PATENTS, 2015-2025
- FIGURE 20 CE APPROVAL PROCESS IN EUROPE FOR BIOSURGERY PRODUCTS
- FIGURE 21 INFLUENCE OF KEY STAKEHOLDERS ON BUYING PROCESS IN KEY END USERS
- FIGURE 22 KEY BUYING CRITERIA FOR KEY END USERS
- FIGURE 23 ADHESION BARRIER MARKET: GEOGRAPHIC GROWTH OPPORTUNITIES
- FIGURE 24 NORTH AMERICA: ADHESION BARRIER MARKET SNAPSHOT
- FIGURE 25 ASIA PACIFIC: ADHESION BARRIER MARKET SNAPSHOT
- FIGURE 26 REVENUE ANALYSIS OF KEY PLAYERS IN ADHESION BARRIER MARKET (2021-2025)
- FIGURE 27 MARKET SHARE ANALYSIS OF KEY PLAYERS IN ADHESION BARRIER MARKET (2025)
- FIGURE 28 ADHESION BARRIER MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 29 ADHESIVE BARRIER MARKET: COMPANY FOOTPRINT
- FIGURE 30 ADHESION BARRIER MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 31 ADHESION BARRIER MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 32 EV/EBITDA OF KEY VENDORS
- FIGURE 33 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDOR
- FIGURE 34 BAXTER: COMPANY SNAPSHOT (2025)
- FIGURE 35 JOHNSON & JOHNSON: COMPANY SNAPSHOT (2025)
- FIGURE 36 INTEGRA LIFESCIENCES CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 37 TERUMO CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 38 ANIKA THERAPEUTICS INC.: COMPANY SNAPSHOT (2025)
- FIGURE 39 DONGSUNG: COMPANY SNAPSHOT (2025)
- FIGURE 40 RESEARCH DESIGN
- FIGURE 41 PRIMARY SOURCES
- FIGURE 42 BOTTOM-UP APPROACH
- FIGURE 43 TOP-DOWN APPROACH
- FIGURE 44 SUPPLY-SIDE ADHESION BARRIER MARKET SIZE ESTIMATION: REVENUE SHARE ANALYSIS
- FIGURE 45 REVENUE SHARE ANALYSIS ILLUSTRATION: BAXTER INTERNATIONAL
- FIGURE 46 SUPPLY-SIDE ANALYSIS: ADHESION BARRIER MARKET (2025)
- FIGURE 47 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 48 DATA TRIANGULATION METHODOLOGY

 手術沾黏預防凝膠市場:全球市場預測,2026-2032年手術沾黏預防屏障市場:全球市場預測,2026-2032年
 防沾黏材料:市場趨勢、競爭格局和市場預測 - 2034 年防沾連產品市場-2026-2032年全球市場預測沾黏抑制劑市場:依產品類型、材料類型、配方類型、應用和手術類型分類-2026-2032年全球市場預測
 2026-2030年全球防黏材料市場
 防黏連材料市場報告:按產品、配方、應用和地區分類,2026-2034年
 2026年全球防黏材料市場報告
 全球防黏材料市場規模、佔有率、趨勢和成長分析報告(2026-2034)
 防沾黏屏障市場規模、佔有率和趨勢分析報告:按產品、類型、應用、地區和細分市場預測(2026-2033 年)