


 |
市場調查報告書
商品編碼
2081122
全球數位化義齒市場:依產品、類型、用途、最終用戶和地區分類-預測至2031年Digital Denture Market by Type (Complete Denture, Partial Denture), Tool (Equipment, Software), Usability (Removable Denture, Fixed Denture), Material (Resin, Plastic), End User (Dental Hospital & Dental Clinic) - Global Forecast to 2031 |
||||||

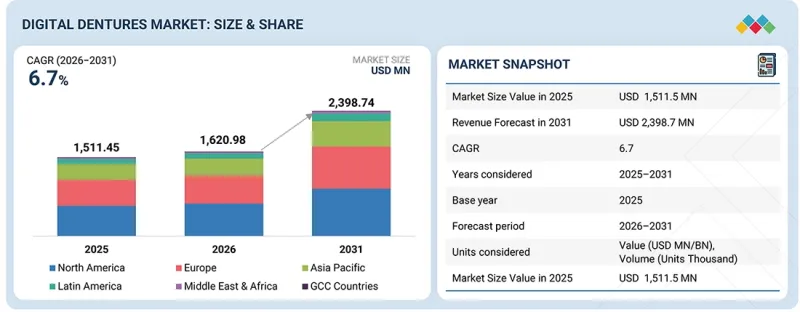
數位義齒市場預計將從 2026 年的 16.2 億美元成長到 2031 年的 23.9 億美元,預測期內複合年成長率為 6.7%。
| 調查範圍 | |
|---|---|
| 調查期 | 2024-2031 |
| 基準年 | 2024 |
| 預測期 | 2025-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按產品、類型、用途、最終用戶和地區分類。 |
| 目標區域 | 北美、歐洲、亞太地區、拉丁美洲、中東和非洲 |
推動數位化義齒市場發展的主要動力是牙齒缺失和無牙症的日益普遍,尤其是在老年族群中。這導致人們對高效、客製化的牙科修補的需求激增。 CAD/CAM系統、口內掃描儀和3D列印等數位化牙科技術,不僅能夠生產出更精準、更舒適,而且美觀性更佳的義齒。這些技術還能縮短製作時間,並減少患者就診次數。此外,牙科診所和牙體技術所也擴大採用全數位化工作流程,以提高效率、擴充性和成本效益。牙科材料和製造流程的持續創新,滿足了人們對更快、更高品質、更個性化義齒解決方案日益成長的需求,從而促進了市場擴張。
“按材料分類,樹脂預計將在數位化義齒市場佔據最大的市場佔有率。”
在材料類別中,樹脂因其與3D列印和CAD/CAM工作流程等數位化製造技術的高度親和性,佔據了數位化義齒市場最大的佔有率。牙科樹脂具有高度的設計靈活性,兼具高精度和輕質特性,能夠製作出貼合度和美觀度俱佳的個人化義齒。樹脂成分的改進提升了其強度、耐磨性、生物相容性和顏色穩定性,使其適用於製作局部和全口數位化義齒。此外,與金屬支架等傳統材料相比,樹脂基材料能夠縮短製造時間、減少材料浪費並實現經濟高效的大規模生產。同時,樹脂的易得性、易加工性以及在牙科應用領域的監管批准,使其成為數位化義齒市場的領先材料。
“按終端用戶細分市場來看,牙科醫院和診所預計將在數位化義齒市場佔據最大的市場佔有率。”
在數位化義齒產業的終端用戶領域,牙科醫院和診所佔據最大的市場佔有率,這主要得益於大量接受義齒治療的患者以及椅旁數位化牙科技術的日益普及。對於許多患者而言,這些機構是部分或全部缺牙的首選治療場所,為義齒提供了穩定的需求來源。牙科醫院和診所正在投資數位化牙科設備,例如口內掃描器、CAD/CAM 系統和院內 3D 列印設備,以提高診斷準確性、縮短治療時間並提升患者滿意度。更短的交付時間、當日或次日交付以及客製化義齒的可行性進一步增強了這些機構對數位化義齒的強烈偏好。便利的牙醫資源、完善的基礎設施以及患者的高度信任,進一步鞏固了牙科醫院和診所在數位化義齒行業的領先地位。
“預計美國將在北美數位義齒市場中實現最高的複合年成長率。”
美國是牙科領域最先進的國家之一,由於其義齒治療的低變形率和高精度,預計在預測期內,美國將在北美數位化義齒市場中保持最高的複合年成長率。此外,美國的牙科保健市場規模龐大且成長迅速。美國也是牙科旅遊的熱門目的地之一。許多人從其他國家移居美國,尋求更好的牙科護理,這刺激了美國牙科市場的發展。此外,由於美國的牙科治療效果最佳,且美國民眾認知到術後護理的必要性以及精準牙科治療的重要性,美國已形成強大的牙科市場。
數位義齒市場的主要參與者包括 3Shape A/S(德國)、Dentsply Sirona(美國)、Institut Straumann AG(瑞士)、Desktop Metal, Inc.(美國)、Modern Dental Group Limited(香港)、Planmeca Oy(芬蘭)、Stratasys(美國)和 3Dental Group Limited(美國)。
調查範圍:
本報告分析了數位化義齒市場,旨在估算市場規模、預測未來成長潛力,並按產品、應用、終端用戶和地區等不同細分市場進行分類。該報告還對該市場的主要參與者進行了競爭分析,包括公司簡介、提供的服務、近期發展和關鍵市場策略。
購買本報告的理由
本報告為數位化義齒市場領導和新參與企業提供目前最準確的市場收入預測。這有助於相關人員了解競爭格局,更有效地進行市場定位,並深入了解市場動態,從而製定合適的打入市場策略。此外,本報告還幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 對關鍵促進因素(技術先進解決方案的開發、口腔疾病的增加、對先進美容牙科手術的需求不斷成長以及新興國家牙科旅遊市場的擴張)、阻礙因素(牙科成像系統高成本以及牙科手術缺乏保險報銷)、機遇(牙科服務機構對牙科行業的影響、牙體技術所對 CAD/CAM 技術投資的增加以及對新興市場的日益關注)和牙科行業的影響、牙科實驗室對 CAD/CAM 技術投資的增加以及對新興市場的日益關注)和牙科行業的影響、專業的挑戰)。
- 市場滲透率:本報告詳細介紹了全球數位化義齒市場主要參與者提供的產品。報告涵蓋了按產品、應用、最終用戶和地區分類的各個細分市場。
- 產品改進與創新:全面詳細資訊全球數位義齒市場的新產品發布與預期趨勢。
- 市場發展:我們提供按產品、類型、材料、最終用戶和地區分類的盈利成長市場的詳細見解和分析。
- 市場多元化:提供全球數位義齒市場新產品發布、市場擴張、當前發展和投資的全面資訊。
- 競爭評估:對全球數位義齒市場主要競爭對手的市場佔有率、成長計畫、產品線和生產能力進行全面評估。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 宏觀經濟展望
- 價值鏈分析
- 生態系分析
- 供應鏈分析
- 價格分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響我們客戶公司業務的趨勢/變化
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅對數位義齒市場的影響。
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 主要新興技術
- 互補技術
- 鄰近技術
- 技術/產品藍圖
- 專利分析
- 人工智慧/生成式人工智慧對數位義齒市場的影響
- 成功案例和實際應用
第7章 監理情勢
- 監理情勢
- 美國
- 歐洲聯盟
- 中國
- 監管機構、政府機構和其他組織
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 實施障礙和內部挑戰
- 各個終端用戶產業尚未滿足的需求
第9章:數位化義齒市場(依產品分類)
- 裝置
- 軟體
- 材料
第10章:數位化義齒市場(按類型分類)
- 局部義齒
- 全口義齒
第11章:數位化義齒市場(依用途分類)
- 固定式義齒
- 可摘式假牙
第12章:數位化義齒市場(依最終用戶分類)
- 牙醫醫院和診所
- 牙體技術所
- 其他
第13章:數位化義齒市場(依地區分類)
- 北美洲
- 北美宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲宏觀經濟展望
- 德國
- 法國
- 英國
- 義大利
- 西班牙
- 其他
- 亞太地區
- 亞太地區宏觀經濟展望
- 中國
- 日本
- 印度
- 澳洲
- 韓國
- 其他
- 拉丁美洲
- 拉丁美洲宏觀經濟展望
- 巴西
- 墨西哥
- 阿根廷
- 其他
- 中東和非洲
- 人們口腔衛生意識的提高正在推動市場成長。
- 海灣合作理事會國家
- 對個人化牙科護理日益成長的需求正在推動市場成長。
- 海灣合作理事會國家宏觀經濟展望
第14章 競爭格局
- 概述
- 主要參與企業的策略/優勢
- 2023-2025年收入分析
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 品牌/產品對比
- 企業估值和財務指標
- 數位義齒市場:研發支出
- 競爭格局
第15章:公司簡介
- 主要參與企業
- DENTSPLY SIRONA
- 3SHAPE A/S
- INSTITUT STRAUMANN AG
- MODERN DENTAL GROUP LIMITED
- PLANMECA OY
- STRATASYS
- 3D SYSTEMS, INC.
- IVOCLAR VIVADENT
- INTRAORAL SCANNERS AND DENTAL SOFTWARE
- AMANN GIRRBACH AG
- MITSUI CHEMICALS GROUP
- BEGO GMBH & CO. KG
- NEOSS AG
- DWS SRL
- ASIGA
- 其他公司
- MIDMARK CORPORATION
- CARIMA CO., LTD.
- SHANDONG HUGE DENTAL MATERIAL CORPORATION
- JIANGSU WEIYUN ARTIFICIAL INTELLIGENCE CO., LTD.(AI SMILE)
- PLANET DDS
- GC INTERNATIONAL AG
- DURR DENTAL SE
- BLZ DENTAL
- IMES-ICORE GMBH
- CARESTREAM DENTAL LLC
第16章調查方法
第17章附錄
The digital dentures market is projected to reach USD 2.39 billion by 2031 from USD 1.62 billion in 2026, at a CAGR of 6.7% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2024-2031 |
| Base Year | 2024 |
| Forecast Period | 2025-2031 |
| Units Considered | Value (USD billion) |
| Segments | Product, Type, Material, End User, and Region |
| Regions covered | North America, Europe, APAC, LATAM, MEA |
The primary driver of the digital dentures market is the rising prevalence of tooth loss and edentulism, especially among the elderly. This has resulted in a surge in demand for effective, tailor-made dental prosthetics. Digital dentistry technologies, such as CAD/CAM systems, intraoral scanners, and 3D printing, help produce dentures that are not only more accurate and comfortable but also more aesthetically pleasing. These technologies also reduce production time and the number of dental clinic visits. Moreover, dental clinics and laboratories are increasingly adopting fully digital workflows to improve efficiency, scalability, and cost-effectiveness. Ongoing innovation in dental materials and manufacturing methods is helping expand the market by satisfying the ever-increasing demand for faster, top-quality, and patient-specific denture solutions.
"By material, resins are expected to have the largest market share in the digital dentures market."
Within the category of materials, resins account for the largest share of the digital dentures market because they are highly compatible with digital manufacturing techniques such as 3D printing and CAD/CAM workflows. Dental resins offer great design flexibility, enabling the production of highly accurate, lightweight, patient-specific dentures with better fit and aesthetics. Improvements in resin compositions have enhanced their strength, wear resistance, biocompatibility, and color stability, making them suitable for both partial and complete digital dentures. Moreover, resin-based materials enable faster production, less material waste, and cost-efficient scaling compared with traditional materials such as metal frameworks. In addition, their wide availability, ease of processing, and regulatory approval for dental applications make resins the leading material in the digital dentures market.
"By end users, the dental hospitals & clinics segment is expected to have the largest market share in the digital dentures market."
In the end user segment of the digital dentures industry, dental hospitals and clinics hold the largest share of the market, driven by high patient volume for prosthetic dental care and the growing trend toward chairside digital dentistry. For many people, these institutions are the primary source of care for partial or complete tooth loss, making them a steady source of demand for dentures. Dental hospitals and clinics have been investing in digital dentistry equipment, including intraoral scanners, CAD/CAM, and in-house 3D printing, to improve diagnostic accuracy, shorten treatment times, and increase patient satisfaction. The potential for faster turnaround times, same-day or multi-day dentures, and customized dentures further reinforces these institutions' strong preference for digital dentures. Easier access to trained dentists, better infrastructure, and greater patient trust also reinforce the strong position of dental hospitals and clinics in the digital dentures industry.
"US to grow at the highest CAGR for the North America digital dentures market."
The US is forecast to show the highest CAGR in the North American digital dentures market during the forecast period, as the US is one of the most advanced countries in the dental segment, and denture treatments there result in lower distortion and greater accuracy. Moreover, the dental care market in the country is substantial and growing rapidly. The US is one of the most favored destinations for dental tourism. A large number of people from other nations relocate to the US for better dental care, thereby boosting the country's dental market. Also, the US has developed a strong dental market because dental treatments in the US deliver the best results, and people in the US are aware of the post-procedural requirements and the importance of performing dental treatments precisely.
A breakdown of the primary participants (supply-side) for the digital dentures referred to in this report is provided below:
- By Company Type: Tier 1-35%, Tier 2-40%, and Tier 3-25%
- By Designation: C-level-45%, Director Level-35%, and Others-20%
- By Region: North America-27%, Europe-25%, Asia Pacific-30%, Latin America- 8%, Middle East & Africa-10% .
Prominent players in the digital dentures market are 3Shape A/S (Germany), Dentsply Sirona (US), Institut Straumann AG (Switzerland), Desktop Metal, Inc. (US), Modern Dental Group Limited (Hong Kong), Planmeca Oy (Finland), Stratasys (US), 3D Systems, Inc. (US).
Research Coverage:
The report analyzes the digital dentures market and aims to estimate the market size and future growth potential across various segments, including product, application, end user, and region. The report also includes a competitive analysis of the key players in this market, along with their company profiles, service offerings, recent developments, and key market strategies.
Reasons to Buy the Report
The report will provide market leaders and new entrants in this market with the closest available estimates of revenue for the overall digital dentures market. It will help stakeholders understand the competitive landscape and gain insights to position their businesses more effectively and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides information on key market drivers, restraints, challenges, and opportunities.
This report provides insights into the following pointers:
- Analysis of key drivers (Development of technologically advanced solutions, Rise in oral health disorders, Rising demand for advanced cosmetic dental procedures, Growing market for dental tourism in emerging countries), restraints (High cost of dental imaging systems and lack of reimbursement for dental procedures), opportunities (Impact of DSOs on dental industry, Increasing number of dental laboratories investing in CAD/CAM technologies, Growing focus on emerging markets) and challenges (Dearth of trained dental practitioners).
- Market Penetration: It includes extensive information on products offered by the major players in the global digital dentures market. The report includes various segments in product, application, end user, and region.
- Product Enhancement/Innovation: Comprehensive details about new product launches and anticipated trends in the global digital dentures market.
- Market Development: Thorough knowledge and analysis of the profitable rising markets by product, type, material, end user, and region.
- Market Diversification: Comprehensive information about newly launched products, expanding markets, current advancements, and investments in the global digital dentures market.
- Competitive Assessment: Thorough evaluation of the market shares, growth plans, offerings of products, and capacities of the major competitors in the global digital dentures market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION & REGIONAL SCOPE
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS & MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: INSIGHTS & DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET GROWTH
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 DIGITAL DENTURES MARKET OVERVIEW
- 3.2 ASIA PACIFIC: DIGITAL DENTURES MARKET, BY END USER AND COUNTRY (2025)
- 3.3 DIGITAL DENTURES MARKET: GEOGRAPHIC GROWTH OPPORTUNITIES
- 3.4 REGIONAL MIX: DIGITAL DENTURES MARKET (2024-2031)
- 3.5 DIGITAL DENTURES MARKET: DEVELOPED VS. DEVELOPING MARKETS
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Development of technologically advanced solutions
- 4.2.1.2 Rise in oral health disorders
- 4.2.1.3 Rising demand for advanced cosmetic dental procedures
- 4.2.1.4 Growing market for dental tourism in emerging countries
- 4.2.2 RESTRAINTS
- 4.2.2.1 High cost of dental imaging systems and lack of reimbursement for dental procedures
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Impact of DSOs on dental industry
- 4.2.3.2 Increasing number of dental laboratories investing in CAD/CAM technologies
- 4.2.3.3 Growing focus on emerging markets
- 4.2.4 CHALLENGES
- 4.2.4.1 Dearth of trained dental practitioners
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS & WHITE SPACES
- 4.3.1 UNMET NEEDS
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS & CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER- 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS & FORECAST
- 5.2.3 TRENDS IN DIGITAL DENTURES MARKET
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 SUPPLY CHAIN ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE TREND OF DIGITAL DENTURE EQUIPMENT, BY TYPE, 2023-2025
- 5.6.2 AVERAGE SELLING PRICE TREND OF DIGITAL DENTURES, BY REGION, 2023-2025
- 5.6.3 AVERAGE SELLING PRICE TREND OF DIGITAL DENTURES, BY KEY PLAYER, 2023-2025
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT DATA (HS CODE 9021)
- 5.7.2 EXPORT DATA (HS CODE 9021)
- 5.8 KEY CONFERENCES & EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.10 INVESTMENT & FUNDING SCENARIO
- 5.11 CASE STUDY ANALYSIS
- 5.12 IMPACT OF 2025 US TARIFFS ON DIGITAL DENTURES MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 KEY TARIFF RATES
- 5.12.3 PRICE IMPACT ANALYSIS
- 5.12.4 IMPACT ON REGION
- 5.12.4.1 US
- 5.12.4.2 Europe
- 5.12.4.3 Asia Pacific
- 5.12.5 IMPACT ON END-USER INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 AI-ASSISTED DIGITAL DENTURE DESIGN & AUTOMATED TOOTH ARRANGEMENT
- 6.1.2 3D PRINTING TECHNOLOGY FOR DIGITAL DENTURE MANUFACTURING
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 ARTIFICIAL INTELLIGENCE (AI) IN DIGITAL DENTURE DESIGN
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 CLOUD-BASED DIGITAL COLLABORATION PLATFORMS
- 6.3.2 DIGITAL ORAL SCANNING & FACIAL SCANNING TECHNOLOGIES
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT TERM |RECENT TECHNOLOGIES| FOUNDATION & EARLY COMMERCIALIZATION
- 6.4.2 MID TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 6.4.3 LONG TERM (2030-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.5 PATENT ANALYSIS
- 6.5.1 PATENT PUBLICATION TRENDS FOR DIGITAL DENTURES
- 6.5.2 INSIGHTS: JURISDICTION & TOP APPLICANT ANALYSIS
- 6.5.3 TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) FOR DENTAL EQUIPMENT PATENTS (JANUARY 2015-DECEMBER 2025)
- 6.5.4 TOP APPLICANT COUNTRIES/REGIONS PATENTS FOR DENTAL EQUIPMENT (JANUARY 2015-DECEMBER 2025)
- 6.6 IMPACT OF AI/GEN AI ON DIGITAL DENTURES MARKET
- 6.6.1 TOP USE CASES & MARKET POTENTIAL
- 6.6.2 INTERCONNECTED ADJACENT ECOSYSTEMS & IMPACT ON MARKET PLAYERS
- 6.6.3 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN DIGITAL DENTURES MARKET
- 6.7 SUCCESS STORIES & REAL-WORLD APPLICATIONS
- 6.7.1 DENTSPLY SIRONA: DIGITAL DENTURE WORKFLOW & CAD/CAM MANUFACTURING
- 6.7.2 3SHAPE/EXOCAD: AI-ASSISTED DENTURE DESIGN AUTOMATION
- 6.7.3 SPRINTRAY/FORMLABS: 3D PRINTING FOR FASTER DENTURE FABRICATION
7 REGULATORY LANDSCAPE
- 7.1 REGULATORY LANDSCAPE
- 7.1.1 US
- 7.1.2 EUROPEAN UNION
- 7.1.3 CHINA
- 7.2 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS & BUYING EVALUATION CRITERIA
- 8.2.1 INFLUENCE OF KEY STAKEHOLDERS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
9 DIGITAL DENTURES MARKET, BY PRODUCT
- 9.1 INTRODUCTION
- 9.2 EQUIPMENT
- 9.2.1 MILLING MACHINES
- 9.2.1.1 Ability to provide enhanced customization and precision to fuel uptake
- 9.2.2 3D PRINTERS
- 9.2.2.1 Technological advancements in 3D printing to drive market
- 9.2.3 INTRAORAL SCANNERS
- 9.2.3.1 Increasing utilization in prosthodontic applications to support market growth
- 9.2.1 MILLING MACHINES
- 9.3 SOFTWARE
- 9.3.1 MANUFACTURING SOFTWARE
- 9.3.1.1 Software applications like CAD and 3Shape dental systems to boost demand
- 9.3.2 DIAGNOSTIC SOFTWARE
- 9.3.2.1 Integration with intraoral scanners for advanced 3D printing to support market growth
- 9.3.1 MANUFACTURING SOFTWARE
- 9.4 MATERIALS
- 9.4.1 RESINS
- 9.4.1.1 Advancements in biocompatible resins quality and increasing versatility to promote segment growth
- 9.4.2 PLASTICS
- 9.4.2.1 High mechanical and thermal resistance to drive adoption
- 9.4.3 METALS
- 9.4.3.1 High strength and durability of metals to drive market growth
- 9.4.4 OTHER MATERIALS
- 9.4.1 RESINS
10 DIGITAL DENTURES MARKET, BY TYPE
- 10.1 INTRODUCTION
- 10.2 PARTIAL DENTURES
- 10.2.1 SURGE IN PERIODONTAL DISEASES TO DRIVE UPTAKE
- 10.3 COMPLETE DENTURES
- 10.3.1 ADVANTAGES, SUCH AS BETTER ACCURACY AND GREATER PRECISION, TO DRIVE UPTAKE
11 DIGITAL DENTURES MARKET, BY USABILITY
- 11.1 INTRODUCTION
- 11.2 FIXED DENTURES
- 11.2.1 INTEGRATION OF DIGITAL PROCESSES INTO DENTURE FABRICATION TO BOOST MARKET
- 11.3 REMOVABLE DENTURES
- 11.3.1 ADVANTAGES, SUCH AS BETTER ACCURACY AND GREATER PRECISION, TO DRIVE UPTAKE
12 DIGITAL DENTURES MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.2 DENTAL HOSPITALS & CLINICS
- 12.2.1 GROWING NUMBER OF DENTAL CLINICS & HOSPITALS AND GROWING AWARENESS TO PROMOTE MARKET GROWTH
- 12.3 DENTAL LABORATORIES
- 12.3.1 RISING TECHNOLOGICAL ADVANCEMENTS AND ADOPTION BY DENTAL LABORATORIES TO PROPEL SEGMENT GROWTH
- 12.4 OTHER END USERS
13 DIGITAL DENTURES MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 13.2.2 US
- 13.2.2.1 US to dominate digital dentures market globally during forecast period
- 13.2.3 CANADA
- 13.2.3.1 Rising incidence of dental caries to further fuel growth
- 13.3 EUROPE
- 13.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 13.3.2 GERMANY
- 13.3.2.1 Favorable government policies to drive demand for digital dentures in country
- 13.3.3 FRANCE
- 13.3.3.1 Favorable government healthcare strategies to fuel market growth
- 13.3.4 UK
- 13.3.4.1 Increasing incidence of dental disorders to drive the demand adoption
- 13.3.5 ITALY
- 13.3.5.1 Low-cost treatments and growing penetration of dental products to drive market
- 13.3.6 SPAIN
- 13.3.6.1 Increasing demand for cosmetic dentistry and growing medical tourism to support market growth
- 13.3.7 REST OF EUROPE
- 13.4 ASIA PACIFIC
- 13.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 13.4.2 CHINA
- 13.4.2.1 Growing prevalence of dental diseases to drive market growth in China
- 13.4.3 JAPAN
- 13.4.3.1 Growing geriatric population and favorable reimbursement scenario to boost demand
- 13.4.4 INDIA
- 13.4.4.1 Growth of dental care sector and rising foreign investment in India to drive market
- 13.4.5 AUSTRALIA
- 13.4.5.1 Favorable government initiatives and growing dental diseases to support market growth
- 13.4.6 SOUTH KOREA
- 13.4.6.1 Growing disposable incomes to boost market opportunities
- 13.4.7 REST OF ASIA PACIFIC
- 13.5 LATIN AMERICA
- 13.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 13.5.2 BRAZIL
- 13.5.2.1 Growing trend in cosmetic dentistry to drive growth
- 13.5.3 MEXICO
- 13.5.3.1 Improving healthcare infrastructure and availability of skilled dentists to support market growth
- 13.5.4 ARGENTINA
- 13.5.4.1 Increasing dental disorders to drive market
- 13.5.5 REST OF LATIN AMERICA
- 13.6 MIDDLE EAST & AFRICA
- 13.6.1 GROWING AWARENESS ABOUT DENTAL HYGIENE TO DRIVE MARKET GROWTH
- 13.7 GCC COUNTRIES
- 13.7.1 GROWING DEMAND FOR PERSONALIZED DENTISTRY TO DRIVE MARKET GROWTH
- 13.7.2 MACROECONOMIC OUTLOOK FOR GCC COUNTRIES
14 COMPETITIVE LANDSCAPE
- 14.1 OVERVIEW
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 14.2.1 OVERVIEW OF STRATEGIES ADOPTED BY PLAYERS IN DIGITAL DENTURES MARKET
- 14.3 REVENUE ANALYSIS, 2023-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.5.1 STARS
- 14.5.2 EMERGING LEADERS
- 14.5.3 PERVASIVE PLAYERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.5.5.1 Company footprint
- 14.5.5.2 Region footprint
- 14.5.5.3 Type footprint
- 14.5.5.4 Usability footprint
- 14.5.5.5 End-user footprint
- 14.6 COMPANY EVALUATION MATRIX: START-UPS/SMES, 2025
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 RESPONSIVE COMPANIES
- 14.6.3 DYNAMIC COMPANIES
- 14.6.4 STARTING BLOCKS
- 14.6.5 COMPETITIVE BENCHMARKING: START-UPS/SMES, 2025
- 14.6.5.1 Detailed list of key startups/SME players
- 14.6.5.2 Competitive benchmarking of key startups/SME players
- 14.7 BRAND/PRODUCT COMPARISON
- 14.8 COMPANY VALUATION & FINANCIAL METRICS
- 14.8.1 FINANCIAL METRICS
- 14.8.2 COMPANY VALUATION
- 14.9 DIGITAL DENTURE MARKET: R&D EXPENDITURE
- 14.10 COMPETITIVE SCENARIO
- 14.10.1 PRODUCT LAUNCHES
- 14.10.2 DEALS
- 14.10.3 EXPANSIONS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 DENTSPLY SIRONA
- 15.1.1.1 Business overview
- 15.1.1.2 Products offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Product launches
- 15.1.1.3.2 Deals
- 15.1.1.4 MnM view
- 15.1.1.4.1 Right to win
- 15.1.1.4.2 Strategic choices
- 15.1.1.4.3 Weaknesses & competitive threats
- 15.1.2 3SHAPE A/S
- 15.1.2.1 Business overview
- 15.1.2.2 Products offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.4 MnM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses & competitive threats
- 15.1.3 INSTITUT STRAUMANN AG
- 15.1.3.1 Business overview
- 15.1.3.2 Products offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 PRODUCT LAUNCHES
- 15.1.3.3.2 Deals
- 15.1.3.3.3 Expansions
- 15.1.3.3.4 Other developments
- 15.1.3.4 MnM view
- 15.1.3.4.1 Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses & competitive threats
- 15.1.4 MODERN DENTAL GROUP LIMITED
- 15.1.4.1 Business overview
- 15.1.4.2 Products offered
- 15.1.5 PLANMECA OY
- 15.1.5.1 Business overview
- 15.1.5.2 Products offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches
- 15.1.5.3.2 Deals
- 15.1.6 STRATASYS
- 15.1.6.1 Business overview
- 15.1.6.2 Products offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Product launches & enhancements
- 15.1.6.3.2 Deals
- 15.1.7 3D SYSTEMS, INC.
- 15.1.7.1 Business overview
- 15.1.7.2 Products offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Product launches & enhancements
- 15.1.7.3.2 Deals
- 15.1.8 IVOCLAR VIVADENT
- 15.1.8.1 Business overview
- 15.1.8.2 Products offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Product launches & enhancements
- 15.1.8.3.2 Deals
- 15.1.8.3.3 Expansions
- 15.1.9 INTRAORAL SCANNERS AND DENTAL SOFTWARE
- 15.1.9.1 Business overview
- 15.1.9.2 Products offered
- 15.1.10 AMANN GIRRBACH AG
- 15.1.10.1 Business overview
- 15.1.10.2 Products offered
- 15.1.11 MITSUI CHEMICALS GROUP
- 15.1.11.1 Business overview
- 15.1.11.2 Products offered
- 15.1.12 BEGO GMBH & CO. KG
- 15.1.12.1 Business overview
- 15.1.12.2 Products offered
- 15.1.12.3 Recent developments
- 15.1.12.3.1 Deals
- 15.1.13 NEOSS AG
- 15.1.13.1 Business overview
- 15.1.13.2 Products offered
- 15.1.14 DWS SRL
- 15.1.14.1 Business overview
- 15.1.14.2 Products offered
- 15.1.15 ASIGA
- 15.1.15.1 Business overview
- 15.1.15.2 Products offered
- 15.1.15.3 Recent developments
- 15.1.15.3.1 Product approvals
- 15.1.15.3.2 Deals
- 15.1.1 DENTSPLY SIRONA
- 15.2 OTHER PLAYERS
- 15.2.1 MIDMARK CORPORATION
- 15.2.2 CARIMA CO., LTD.
- 15.2.3 SHANDONG HUGE DENTAL MATERIAL CORPORATION
- 15.2.4 JIANGSU WEIYUN ARTIFICIAL INTELLIGENCE CO., LTD. (AI SMILE)
- 15.2.5 PLANET DDS
- 15.2.6 GC INTERNATIONAL AG
- 15.2.7 DURR DENTAL SE
- 15.2.8 BLZ DENTAL
- 15.2.9 IMES-ICORE GMBH
- 15.2.10 CARESTREAM DENTAL LLC
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key industry insights
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.3 MARKET BREAKDOWN & DATA TRIANGULATION
- 16.4 MARKET SHARE ASSUMPTIONS
- 16.5 RISK ASSESSMENT
- 16.6 LIMITATIONS
- 16.6.1 METHODOLOGY-RELATED LIMITATIONS
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 CURRENCY CONVERSION RATE, 2019-2024 (UNIT OF USD)
- TABLE 2 TECHNOLOGICAL ADVANCEMENTS IN DIGITAL DENTISTRY
- TABLE 3 PROJECTED INCREASE IN ABOVE-65 AGE GROUP, BY REGION, 2019 VS. 2050 (MILLION)
- TABLE 4 COMPARISON OF DENTURES: DIGITAL DENTURES VS. CONVENTIONAL DENTURES
- TABLE 5 AVERAGE PROCEDURAL COSTS IN TOP TEN DENTAL TOURISM DESTINATIONS (USD)
- TABLE 6 RECENT DEALS BACKED BY PRIVATE EQUITY IN US, 2020-2023
- TABLE 7 PER CAPITA NATIONAL INCOME, 2000-2020 (USD)
- TABLE 8 DIGITAL DENTURE MARKET: UNMET NEEDS
- TABLE 9 PORTER'S FIVE FORCES ANALYSIS: DIGITAL DENTURES MARKET
- TABLE 10 GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021-2030
- TABLE 11 DIGITAL DENTURES MARKET: ECOSYSTEM ANALYSIS
- TABLE 12 AVERAGE SELLING PRICE TREND OF DIGITAL DENTURE EQUIPMENT, BY TYPE, 2023-2025 (USD)
- TABLE 13 AVERAGE SELLING PRICE TREND OF DIGITAL DENTURES, BY REGION, 2023-2025 (USD)
- TABLE 14 AVERAGE SELLING PRICE OF DIGITAL DENTURE, BY KEY PLAYER, 2023-2025 (USD)
- TABLE 15 IMPORT DATA FOR DIGITAL DENTURES (HS CODE 9021), BY COUNTRY, 2021-2024 (USD THOUSAND)
- TABLE 16 EXPORT DATA FOR DIGITAL DENTURES (HS CODE 9021), BY COUNTRY, 2021-2024 (USD THOUSAND)
- TABLE 17 DIGITAL DENTURES MARKET: KEY CONFERENCES & EVENTS (2026-2027)
- TABLE 18 CAE STUDY 1: DIGITAL DENTURE WORKFLOW INTEGRATION ENHANCES CLINIC-LABORATORY COLLABORATION AND PRODUCTION EFFICIENCY
- TABLE 19 CASE STUDY 2: DIGITAL CASE MANAGEMENT AND CAD/CAM DENTURE DESIGN STREAMLINE DENTURE PRODUCTION ACROSS MULTIPLE LOCATIONS
- TABLE 20 US-ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 21 KEY PRODUCT-RELATED TARIFFS EFFECTIVE FOR DIGITAL DENTURE PRODUCTS
- TABLE 22 LIST OF PATENTS IN DIGITAL DENTURES MARKET (2022-2025)
- TABLE 23 TOP USE CASES & MARKET POTENTIAL
- TABLE 24 INTERCONNECTED ADJACENT ECOSYSTEMS & IMPACT ON MARKET PLAYERS
- TABLE 25 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 26 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 27 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 28 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 29 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 30 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR DIGITAL DENTURES
- TABLE 31 KEY BUYING CRITERIA FOR TOP TWO DIGITAL DENTURE PRODUCTS
- TABLE 32 DIGITAL DENTURE MARKET: UNMET NEEDS/END-USER EXPECTATIONS
- TABLE 33 DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 34 DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 35 DIGITAL DENTURE EQUIPMENT MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 36 DIGITAL DENTURES MARKET FOR MILLING EQUIPMENT, BY REGION, 2024-2031 (THOUSAND UNITS)
- TABLE 37 DIGITAL DENTURES MARKET FOR MILLING EQUIPMENT, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 38 DIGITAL DENTURES MARKET FOR 3D PRINTERS, BY REGION, 2024-2031 (THOUSAND UNITS)
- TABLE 39 DIGITAL DENTURES MARKET FOR 3D PRINTERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 40 DIGITAL DENTURES MARKET FOR INTRAORAL SCANNERS, BY REGION, 2024-2031 (THOUSAND UNITS)
- TABLE 41 DIGITAL DENTURES MARKET FOR INTRAORAL SCANNERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 42 DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 43 DIGITAL DENTURE SOFTWARE MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 44 DENTAL DENTURES MARKET FOR MANUFACTURING SOFTWARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 45 DIGITAL DENTURES MARKET FOR DIAGNOSTIC SOFTWARE, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 46 DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 47 DIGITAL DENTURES MARKET FOR RESINS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 48 DIGITAL DENTURES MARKET FOR PLASTICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 49 DIGITAL DENTURES MARKET FOR METALS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 50 OTHER MATERIALS AVAILABLE IN DIGITAL DENTURES MARKET
- TABLE 51 DIGITAL DENTURES MARKET FOR OTHER MATERIALS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 52 DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 53 PARTIAL DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 54 COMPLETE DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 55 DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 56 FIXED DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 57 REMOVABLE DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 58 DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 59 TOP DESTINATIONS FOR COST-EFFECTIVE DENTAL TREATMENT
- TABLE 60 DIGITAL DENTURES MARKET FOR DENTAL HOSPITALS & CLINICS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 61 DIGITAL DENTURES MARKET FOR DENTAL LABORATORIES, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 62 DIGITAL DENTURES MARKET FOR OTHER END USERS, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 63 DIGITAL DENTURES MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 64 NORTH AMERICA: DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 65 NORTH AMERICA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 66 NORTH AMERICA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 67 NORTH AMERICA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 68 NORTH AMERICA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 69 NORTH AMERICA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 71 NORTH AMERICA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 72 US: MACROECONOMIC INDICATORS
- TABLE 73 US: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 74 US: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 75 US: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 76 US: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 77 US: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 78 US: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 79 US: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 80 CANADA: MACROECONOMIC INDICATORS
- TABLE 81 CANADA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 82 CANADA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 83 CANADA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 84 CANADA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 85 CANADA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 86 CANADA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 87 CANADA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 88 EUROPE: DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 89 EUROPE: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 90 EUROPE: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 91 EUROPE: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 92 EUROPE: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 93 EUROPE: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 94 EUROPE: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 95 EUROPE: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 96 GERMANY: MACROECONOMIC INDICATORS
- TABLE 97 GERMANY: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 98 GERMANY: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 99 GERMANY: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 100 GERMANY: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 101 GERMANY: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 102 GERMANY: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 103 GERMANY: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 104 FRANCE: MACROECONOMIC INDICATORS
- TABLE 105 FRANCE: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 106 FRANCE: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 107 FRANCE: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 108 FRANCE: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 109 FRANCE: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 110 FRANCE: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 111 FRANCE: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 112 UK: MACROECONOMIC INDICATORS
- TABLE 113 UK: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 114 UK: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 115 UK: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 116 UK: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 117 UK: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 118 UK: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 119 UK: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 120 ITALY: MACROECONOMIC INDICATORS
- TABLE 121 ITALY: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 122 ITALY: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 123 ITALY: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 124 ITALY: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 125 ITALY: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 126 ITALY: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 127 ITALY: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 128 SPAIN: MACROECONOMIC INDICATORS
- TABLE 129 SPAIN: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 130 SPAIN: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 131 SPAIN: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 132 SPAIN: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 133 SPAIN: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 134 SPAIN: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 135 SPAIN: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 136 REST OF EUROPE: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 137 REST OF EUROPE: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 138 REST OF EUROPE: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 139 REST OF EUROPE: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 140 REST OF EUROPE: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 141 REST OF EUROPE: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 142 REST OF EUROPE: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 143 ASIA PACIFIC: DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 144 ASIA PACIFIC: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 145 ASIA PACIFIC: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 146 ASIA PACIFIC: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 147 ASIA PACIFIC: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 148 ASIA PACIFIC: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 149 ASIA PACIFIC: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 150 ASIA PACIFIC: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 151 CHINA: MACROECONOMIC INDICATORS
- TABLE 152 CHINA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 153 CHINA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 154 CHINA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 155 CHINA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 156 CHINA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 157 CHINA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 158 CHINA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 159 JAPAN: MACROECONOMIC INDICATORS
- TABLE 160 JAPAN: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 161 JAPAN: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 162 JAPAN: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 163 JAPAN: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 164 JAPAN: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 165 JAPAN: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 166 JAPAN: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 167 INDIA: MACROECONOMIC INDICATORS
- TABLE 168 INDIA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 169 INDIA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 170 INDIA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 171 INDIA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 172 INDIA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 173 INDIA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 174 INDIA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 175 AUSTRALIA: MACROECONOMIC INDICATORS
- TABLE 176 AUSTRALIA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 177 AUSTRALIA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 178 AUSTRALIA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 179 AUSTRALIA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 180 AUSTRALIA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 181 AUSTRALIA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 182 AUSTRALIA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 183 SOUTH KOREA: MACROECONOMIC INDICATORS
- TABLE 184 SOUTH KOREA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 185 SOUTH KOREA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 186 SOUTH KOREA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 187 SOUTH KOREA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 188 SOUTH KOREA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 189 SOUTH KOREA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 190 SOUTH KOREA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 191 REST OF ASIA PACIFIC: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 192 REST OF ASIA PACIFIC: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 193 REST OF ASIA PACIFIC: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 194 REST OF ASIA PACIFIC: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 195 REST OF ASIA PACIFIC: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 196 REST OF ASIA PACIFIC: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 197 REST OF ASIA PACIFIC: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 198 LATIN AMERICA: DIGITAL DENTURES MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 199 LATIN AMERICA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 200 LATIN AMERICA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 201 LATIN AMERICA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 202 LATIN AMERICA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 203 LATIN AMERICA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 204 LATIN AMERICA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 205 LATIN AMERICA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 206 BRAZIL: MACROECONOMIC INDICATORS
- TABLE 207 BRAZIL: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 208 BRAZIL: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 209 BRAZIL: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 210 BRAZIL: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 211 BRAZIL: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 212 BRAZIL: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 213 BRAZIL: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 214 MEXICO: MACROECONOMIC INDICATORS
- TABLE 215 MEXICO: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 216 MEXICO: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 217 MEXICO: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 218 MEXICO: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 219 MEXICO: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 220 MEXICO: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 221 MEXICO: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 222 ARGENTINA: MACROECONOMIC INDICATORS
- TABLE 223 ARGENTINA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 224 ARGENTINA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 225 ARGENTINA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 226 ARGENTINA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 227 ARGENTINA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 228 ARGENTINA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 229 ARGENTINA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 230 REST OF LATIN AMERICA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 231 REST OF LATIN AMERICA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 232 REST OF LATIN AMERICA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 233 REST OF LATIN AMERICA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 234 REST OF LATIN AMERICA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 235 REST OF LATIN AMERICA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 236 REST OF LATIN AMERICA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 237 MIDDLE EAST & AFRICA: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 238 MIDDLE EAST & AFRICA: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 239 MIDDLE EAST & AFRICA: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 240 MIDDLE EAST & AFRICA: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 241 MIDDLE EAST & AFRICA: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 242 MIDDLE EAST & AFRICA: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 243 MIDDLE EAST & AFRICA: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 244 GCC COUNTRIES: DIGITAL DENTURES MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 245 GCC COUNTRIES: DIGITAL DENTURES MARKET, BY USABILITY, 2024-2031 (USD MILLION)
- TABLE 246 GCC COUNTRIES: DIGITAL DENTURE MATERIALS MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 247 GCC COUNTRIES: DIGITAL DENTURES MARKET, BY PRODUCT, 2024-2031 (USD MILLION)
- TABLE 248 GCC COUNTRIES: DIGITAL DENTURE EQUIPMENT MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 249 GCC COUNTRIES: DIGITAL DENTURE SOFTWARE MARKET, BY TYPE, 2024-2031 (USD MILLION)
- TABLE 250 GCC COUNTRIES: DIGITAL DENTURES MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 251 OVERVIEW OF STRATEGIES DEPLOYED BY KEY COMPANIES
- TABLE 252 DIGITAL DENTURES MARKET: DEGREE OF COMPETITION
- TABLE 253 DIGITAL DENTURES MARKET: REGION FOOTPRINT
- TABLE 254 DIGITAL DENTURES MARKET: TYPE FOOTPRINT
- TABLE 255 DIGITAL DENTURES MARKET: USABILITY FOOTPRINT
- TABLE 256 DIGITAL DENTURES MARKET: END-USER FOOTPRINT
- TABLE 257 DIGITAL DENTURES MARKET: DETAILED LIST OF KEY STARTUPS/SME PLAYERS
- TABLE 258 DIGITAL DENTURES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- TABLE 259 DIGITAL DENTURES MARKET: PRODUCT LAUNCHES, JANUARY 2022-MAY 2025
- TABLE 260 DIGITAL DENTURES MARKET: DEALS, JANUARY 2022-MAY 2025
- TABLE 261 DIGITAL DENTURES MARKET: EXPANSIONS, JANUARY 2022-MAY 2025
- TABLE 262 DENTSPLY SIRONA: COMPANY OVERVIEW
- TABLE 263 DENTSPLY SIRONA: PRODUCTS OFFERED
- TABLE 264 DENTSPLY SIRONA: PRODUCT LAUNCHES, JANUARY 2022-MAY 2026
- TABLE 265 DENTSPLY SIRONA: DEALS, JANUARY 2022-MAY 2026
- TABLE 266 3SHAPE A/S: COMPANY OVERVIEW
- TABLE 267 3SHAPE A/S: PRODUCTS OFFERED
- TABLE 268 3SHAPE A/S: PRODUCT LAUNCHES, JANUARY 2022-MAY 2026
- TABLE 269 3SHAPE A/S: DEALS, JANUARY 2022-MAY 2026
- TABLE 270 INSTITUT STRAUMANN AG: COMPANY OVERVIEW
- TABLE 271 INSTITUT STRAUMANN AG: PRODUCTS OFFERED
- TABLE 272 INSTITUT STRAUMANN AG: PRODUCT LAUNCHES, JANUARY 2022-MAY 2026
- TABLE 273 INSTITUT STRAUMANN AG: DEALS, JANUARY 2022-MAY 2026
- TABLE 274 INSTITUT STRAUMANN AG: EXPANSIONS, JANUARY 2022-MAY 2026
- TABLE 275 INSTITUT STRAUMANN AG: OTHER DEVELOPMENTS, JANUARY 2022-MAY 2026
- TABLE 276 MODERN DENTAL GROUP LIMITED: COMPANY OVERVIEW
- TABLE 277 MODERN DENTAL GROUP LIMITED: PRODUCTS OFFERED
- TABLE 278 PLANMECA OY: COMPANY OVERVIEW
- TABLE 279 PLANMECA OY: PRODUCTS OFFERED
- TABLE 280 PLANMECA OY: PRODUCT LAUNCHES, JANUARY 2022-MAY 2026
- TABLE 281 PLANMECA OY: DEALS, JANUARY 2022-MAY 2026
- TABLE 282 STRATASYS: COMPANY OVERVIEW
- TABLE 283 STRATASYS: PRODUCTS OFFERED
- TABLE 284 STRATASYS: PRODUCT LAUNCHES & ENHANCEMENTS, JANUARY 2022-MAY 2026
- TABLE 285 STRATASYS: DEALS, JANUARY 2022-MAY 2026
- TABLE 286 3D SYSTEMS, INC.: COMPANY OVERVIEW
- TABLE 287 3D SYSTEMS, INC.: PRODUCTS OFFERED
- TABLE 288 3D SYSTEMS, INC.: PRODUCT LAUNCHES & ENHANCEMENTS, JANUARY 2022-MAY 2026
- TABLE 289 3D SYSTEMS, INC.: DEALS, JANUARY 2022-MAY 2026
- TABLE 290 IVOCLAR VIVADENT: COMPANY OVERVIEW
- TABLE 291 IVOCLAR VIVADENT: PRODUCTS OFFERED
- TABLE 292 IVOCLAR VIVADENT: PRODUCT LAUNCHES & ENHANCEMENTS, JANUARY 2022-MAY 2026
- TABLE 293 IVOCLAR VIVADENT: DEALS, JANUARY 2022-MAY 2026
- TABLE 294 IVOCLAR VIVADENT: EXPANSIONS, JANUARY 2022-MAY 2026
- TABLE 295 INTRAORAL SCANNERS AND DENTAL SOFTWARE: COMPANY OVERVIEW
- TABLE 296 INTRAORAL SCANNERS AND DENTAL SOFTWARE: PRODUCTS OFFERED
- TABLE 297 AMANN GIRRBACH AG: COMPANY OVERVIEW
- TABLE 298 AMANN GIRRBACH AG: PRODUCTS OFFERED
- TABLE 299 MITSUI CHEMICALS GROUP: COMPANY OVERVIEW
- TABLE 300 MITSUI CHEMICALS GROUP: PRODUCTS OFFERED
- TABLE 301 BEGO GMBH & CO. KG: COMPANY OVERVIEW
- TABLE 302 BEGO GMBH & CO. KG: PRODUCTS OFFERED
- TABLE 303 BEGO GMBH & CO. KG: DEALS, JANUARY 2022-MAY 2026
- TABLE 304 NEOSS AG: COMPANY OVERVIEW
- TABLE 305 NEOSS AG: PRODUCTS OFFERED
- TABLE 306 DWS SRL: COMPANY OVERVIEW
- TABLE 307 DWS SRL: PRODUCTS OFFERED
- TABLE 308 ASIGA: COMPANY OVERVIEW
- TABLE 309 ASIGA: PRODUCTS OFFERED
- TABLE 310 ASIGA: PRODUCT APPROVALS, JANUARY 2022-MAY 2026
- TABLE 311 ASIGA: DEALS, JANUARY 2022-MAY 2026
- TABLE 312 MIDMARK CORPORATION: COMPANY OVERVIEW
- TABLE 313 CARIMA CO., LTD.: COMPANY OVERVIEW
- TABLE 314 SHANDONG HUGE DENTAL MATERIAL CORPORATION: COMPANY OVERVIEW
- TABLE 315 JIANGSU WEIYUN ARTIFICIAL INTELLIGENCE CO., LTD. (AI SMILE): COMPANY OVERVIEW
- TABLE 316 PLANET DDS: COMPANY OVERVIEW
- TABLE 317 GC INTERNATIONAL AG: COMPANY OVERVIEW
- TABLE 318 DURR DENTAL SE: COMPANY OVERVIEW
- TABLE 319 BLZ DENTAL: COMPANY OVERVIEW
- TABLE 320 IMES-ICORE GMBH: COMPANY OVERVIEW
- TABLE 321 CARESTREAM DENTAL LLC: COMPANY OVERVIEW
- TABLE 322 RISK ASSESSMENT: DIGITAL DENTURES MARKET
List of Figures
- FIGURE 1 DIGITAL DENTURES MARKET SEGMENTATION & REGIONAL SCOPE
- FIGURE 2 KEY INSIGHTS & MARKET HIGHLIGHTS
- FIGURE 3 DIGITAL DENTURES MARKET, 2024-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN DIGITAL DENTURES MARKET
- FIGURE 5 DISRUPTIVE TRENDS IMPACTING GROWTH OF DIGITAL DENTURES MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS IN DIGITAL DENTURES MARKET, 2025
- FIGURE 7 NORTH AMERICA TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
- FIGURE 8 INCREASING PREVALENCE OF ORAL HEALTH DISORDERS TO DRIVE MARKET GROWTH
- FIGURE 9 CHINA ACCOUNTED FOR LARGEST SHARE OF ASIA PACIFIC MARKET IN 2025
- FIGURE 10 CHINA TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 11 NORTH AMERICA WILL CONTINUE TO DOMINATE DIGITAL DENTURES MARKET DURING FORECAST PERIOD
- FIGURE 12 DEVELOPING MARKETS TO REGISTER HIGHER GROWTH RATES DURING FORECAST PERIOD
- FIGURE 13 DIGITAL DENTURES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 14 DIGITAL DENTURES MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 15 DIGITAL DENTURES MARKET: VALUE CHAIN ANALYSIS
- FIGURE 16 DIGITAL DENTURES MARKET: ECOSYSTEM ANALYSIS
- FIGURE 17 DIGITAL DENTURES MARKET: SUPPLY CHAIN ANALYSIS
- FIGURE 18 DIGITAL DENTURES MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- FIGURE 19 INVESTMENT/VENTURE CAPITAL SCENARIO IN DIGITAL DENTURES MARKET, 2019-2025
- FIGURE 20 GLOBAL PATENT PUBLICATION TRENDS (JANUARY 2015-MARCH 2026)
- FIGURE 21 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP DIGITAL DENTURE PRODUCTS
- FIGURE 22 KEY BUYING CRITERIA FOR TOP TWO DIGITAL DENTURE PRODUCTS
- FIGURE 23 DIGITAL DENTURES MARKET: GEOGRAPHIC SNAPSHOT
- FIGURE 24 NORTH AMERICA: DIGITAL DENTURES MARKET SNAPSHOT
- FIGURE 25 ASIA PACIFIC: DIGITAL DENTURES MARKET SNAPSHOT
- FIGURE 26 REVENUE ANALYSIS OF TOP THREE PLAYERS IN DIGITAL DENTURES MARKET (2023-2025)
- FIGURE 27 MARKET SHARE ANALYSIS OF KEY PLAYERS IN DIGITAL DENTURES MARKET (2025)
- FIGURE 28 DIGITAL DENTURES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 29 DIGITAL DENTURES MARKET: COMPANY FOOTPRINT
- FIGURE 30 DIGITAL DENTURES MARKET: COMPANY EVALUATION MATRIX (START-UPS/SMES), 2025
- FIGURE 31 BRAND/PRODUCT COMPARATIVE ANALYSIS
- FIGURE 32 EV/EBITDA OF KEY VENDORS
- FIGURE 33 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
- FIGURE 34 R&D EXPENDITURE OF KEY PLAYERS (2024 VS. 2025)
- FIGURE 35 DENTSPLY SIRONA: COMPANY SNAPSHOT (2025)
- FIGURE 36 3SHAPE A/S: COMPANY SNAPSHOT (2024)
- FIGURE 37 INSTITUT STRAUMANN AG: COMPANY SNAPSHOT (2025)
- FIGURE 38 MODERN DENTAL GROUP LIMITED: COMPANY SNAPSHOT (2025)
- FIGURE 39 STRATASYS: COMPANY SNAPSHOT (2025)
- FIGURE 40 3D SYSTEMS, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 41 MITSUI CHEMICALS GROUP: COMPANY SNAPSHOT (2025)
- FIGURE 42 RESEARCH DESIGN
- FIGURE 43 PRIMARY SOURCES
- FIGURE 44 BREAKDOWN OF PRIMARY INTERVIEWS: SUPPLY-SIDE AND DEMAND-SIDE PARTICIPANTS
- FIGURE 45 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 46 BREAKDOWN OF PRIMARY INTERVIEWS (DEMAND SIDE): BY END USER, DESIGNATION, AND REGION
- FIGURE 47 SUPPLY-SIDE MARKET SIZE ESTIMATION: REVENUE SHARE ANALYSIS
- FIGURE 48 REVENUE SHARE ANALYSIS ILLUSTRATION: INSTITUT STRAUMANN AG
- FIGURE 49 SUPPLY-SIDE ANALYSIS: DIGITAL DENTURES MARKET (2025)
- FIGURE 50 CAGR PROJECTIONS FROM ANALYSIS OF DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES IN DIGITAL DENTURES MARKET (2026-2031)
- FIGURE 51 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 52 TOP-DOWN APPROACH
- FIGURE 53 MARKET DATA TRIANGULATION METHODOLOGY
- FIGURE 54 STUDY ASSUMPTIONS

 磁性義齒市場規模、佔有率和成長分析:按產品類型、磁鐵類型、應用、最終用戶、患者群體、分銷管道和地區分類-2026-2033年產業預測
 義齒市場:全球市場預測(2026-2032)
 數位義齒市場規模、佔有率和成長分析:按產品類型、技術、材料、工作流程、應用、最終用戶和地區分類-2026-2033年產業預測
 義齒市場:依產品類型、材料類型、最終用戶和地區分類義齒市場:按產品類型、製造流程、應用、最終用戶和地區分類可摘局部義齒市場:按類型、年齡層、最終用戶、銷售管道和地區分類全口義齒市場:依安裝位置、產品類型、最終用戶和地區分類牙科根尖定位儀市場:依技術、世代、最終用戶和通路分類-2026-2032年全球市場預測人工牙齒(義齒)市場:按產品類型、義齒材料、修復材料、製造/加工方法、牙齒位置、患者人口統計特徵、安裝類型、最終用戶和地區分類。數位化義齒市場:依義齒類型、產品類型、易用性、材料、應用、最終用戶和地區分類