


 |
市場調查報告書
商品編碼
2081115
全球醫療保健 EDI 市場:按產品、連接方式、部署模式、最終用戶和地區分類——預測至 2031 年Healthcare EDI Market by offering (Clearinghouse, Claims, Eligibility & Verification, Referral Management), Connectivity (VAN, Point-to-point, Web Portal, API-enabled), Deployment, End user (Hospitals, ASC, Payers, Pharmacies) - Global Forecast to 2031 |
||||||


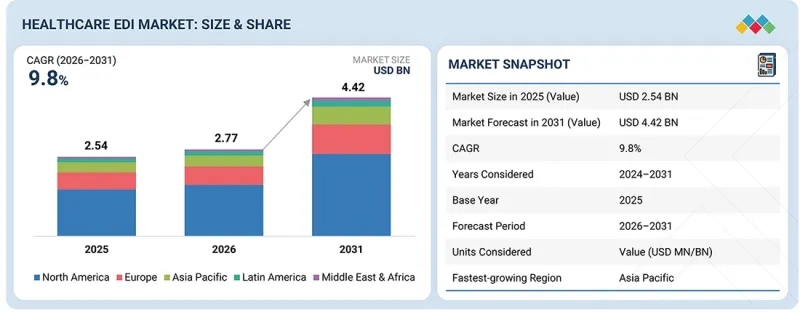
全球醫療保健 EDI 市場預計將從 2026 年的 27.7 億美元成長到 2031 年的 44.2 億美元,複合年成長率為 9.8%。
這一市場成長的主要驅動力是醫療保健交易中對自動化需求的日益成長,包括發票提交、資格和福利驗證、理賠狀態查詢、預核准、電子支付和支付累計。醫療服務提供者和保險公司正逐漸拋棄紙本文件、電話和傳真批准以及人工計費流程,因為這些流程耗時、成本高且容易出錯。 EDI(電子數據交換)有助於機構以標準化格式交換數據,減少理賠被拒,加快報銷速度,並提高收入週期的效率。
| 調查範圍 | |
|---|---|
| 調查期 | 2026-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(10億美元) |
| 部分 | 按產品/服務、連接方式、部署模型、最終用戶、區域 |
| 目標區域 | 提供的服務、連線方式、部署模型、最終用戶 |
清算網路、雲端EDI平台、託管EDI服務以及支援API的工作流程的日益普及,進一步推動了這個市場的發展。這些解決方案可協助醫院、診所、保險公司、藥局和清算機構以更高的準確性和透明度處理大量交易。在醫療產業,計費和報銷流程十分複雜,因此對安全、電子化且可互通的資料交換的需求日益成長。這推動了醫療保健EDI解決方案的普及,以實現保險公司和醫療服務提供者之間的通訊自動化、計費管理、支付處理以及行政工作流程的最佳化。
“到 2025 年,基於 VAN/清算中心的 EDI 將在醫療保健 EDI 市場佔據最大的市場佔有率。”
依連線方式,醫療保健EDI市場可分為VAN/清算所EDI、點對點EDI、Web入口網站EDI、API賦能EDI及其他方式。預計到2025年,VAN/清算所EDI將佔據最大市場佔有率,因為醫療服務提供者和支付方仍將依賴清算所進行大批量交易交換。這些平台可協助醫院、診所、支付方、藥局和計費團隊以標準格式發送和接收帳單、資格驗證、帳單狀態查詢、預核准、電子轉帳和支付相關資料。基於VAN/清算所的EDI仍然被廣泛使用,因為它減少了醫療服務提供者與所有支付方建立直接連接的需求。它還支援交易檢驗、帳單資料編輯、支付方特定格式支援、錯誤檢查和安全路由。這使其成為管理與多個支付方關係並每日處理大量帳單的醫療服務提供者的實用選擇。
“在預測期內,基於雲端的採用領域預計將實現最快的成長。”
依部署模式分類,醫療保健 EDI 市場可分為雲端部署、本地部署和混合部署。其中,雲端部署預計將在預測期內實現最快成長。這一成長主要源於對高度擴充性、易於存取且維護成本低的 EDI 平台的需求。雲端 EDI 讓醫療機構無需維護大規模的本地IT基礎設施即可管理計費、資格驗證、預授權、匯款明細和支付累計。此外,當支付方規則、合規要求或交易標準變更時,雲端 EDI 也有助於供應商更快部署更新。中小型醫療機構擴大選擇雲端平台,因為雲端平台可以降低前期成本,並加快與支付方和結算中心的協作。隨著醫療機構向即時交易、託管服務和 API 支援的工作流程轉型,預計雲端採用率的成長速度將超過傳統的本地部署系統。
“在預測期內,亞太地區預計將錄得最高的成長率。”
預計亞太地區在預測期內將成為醫療保健電子資料交換(EDI)市場成長最快的地區。這一成長主要得益於醫療保健數位化進程的推進、私人保險滲透率的提高、醫院網路的擴張以及對理賠和支付流程自動化需求的日益成長。印度、中國、日本、韓國和澳洲等國家正逐步擴大電子系統在理賠、保險驗證、理賠處理和報銷方面的應用。隨著患者數量的增加以及醫療服務提供者與更多公共和私人保險公司打交道,全部區域對保險公司和醫療服務提供者之間更快、更準確的數據交換的需求日益成長。印度和中國憑藉其龐大的病患群體、不斷擴展的醫療保險體係以及醫院資訊系統和雲端醫療平台的日益普及,正成為關鍵的成長市場。日本、韓國和澳洲也憑藉其強大的醫療保健IT基礎設施、成熟的保險體係以及對減輕行政負擔的重視,為市場成長做出了貢獻。此外,本地醫療機構正擴大採用EDI來減少人工管理工作、提高計費準確性、加快資格驗證並支援電子支付流程。預計基於雲端的EDI、託管EDI服務、清算所連接以及基於API的資料交換的日益普及將進一步推動亞太地區市場成長。
Optum, Inc.(美國)、Availity, LLC(美國)、Waystar Holding Corp.(美國)、Cognizant Technology Solutions Corporation(美國)和Experian Information Solutions, Inc.(美國)是醫療保健 EDI 市場的領導者。
- 本研究對醫療保健 EDI 市場的主要參與者進行了詳細的競爭分析,包括公司簡介、近期發展和主要市場策略。
調查範圍
本研究報告從產品/服務(解決方案、服務)、連接方式(加值網路/清算所 EDI、點對點 EDI、Web 入口網站 EDI、API 支援的 EDI 及其他)、部署模式(雲端、本地部署、混合部署)、最終用戶(醫療服務供應商、健康保險公司及其他最終用戶)和地區(北美、歐洲、亞太地區拉丁美洲、醫療保健和非洲市場進行細分市場。報告涵蓋影響醫療保健 EDI 市場成長的關鍵因素(促進因素、阻礙因素、挑戰、機會等)的詳細資訊。報告深入分析了主要行業參與者,提供了有關其業務概況、解決方案和服務、關鍵策略、協議和合作關係、新產品和服務發布、併購以及醫療保健 EDI 市場最新發展動態的見解。本報告也對醫療保健 EDI 市場生態系統中新興企業進行了競爭分析。
購買本報告的理由
本報告透過提供醫療保健EDI市場及其細分市場最準確的收入估算,幫助市場領導和新參與企業更了解市場動態。它有助於相關人員了解競爭格局,更好地定位自身業務,並獲得制定合適打入市場策略所需的洞察。此外,本報告還幫助相關人員了解市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 本報告深入分析了影響醫療保健 EDI 市場成長的因素,包括關鍵促進因素(促進交易流程的法規、對醫療保健成本控制日益成長的需求、醫療保健 EDI 軟體帶來的成本降低和運營效率提高、對簡化計費管理日益成長的需求以及透過 API 整合實現更快的計費管理)、阻礙因素(對資料安全和高昂軟體實施成本的擔憂)、經濟指南的採用、即時資料交換的優勢以及遠端醫療和遠端監控能力的擴展)和挑戰(醫療保健 IT 解決方案的整合、最終用戶的限制和要求、舊有系統中的互通性問題以及與交易相關的複雜性)。
- 產品開發/創新:深入了解醫療保健 EDI 市場的未來技術、研發活動以及新產品/服務的推出。
- 市場發展:提供盈利市場的全面資訊。本報告分析了各地區的醫療保健EDI市場。
- 市場多元化:有關醫療保健 EDI 市場的新產品和服務、未開發地區、最新趨勢和投資的全面資訊。
- 競爭分析:對醫療保健 EDI 市場主要參與者的市場佔有率、成長策略和服務產品進行詳細評估,包括 Optum, Inc.(美國)、Availability, LLC(美國)、Waystar Holding Corp.(美國)、Cognizant Technology Solutions Corporation(美國)和 Experian Information Solutions, Inc.(美國)。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 總體經濟指標
- 價值鏈分析
- 生態系分析
- 價格分析
- 2026-2027 年主要會議和活動
- 影響客戶業務的趨勢/顛覆性因素
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅的影響 - 醫療保健EDI市場
第6章:透過採用技術、專利、數位技術和人工智慧實現策略顛覆
- 主要新興技術
- 互補技術
- 鄰近技術
- 技術/產品藍圖
- 專利分析
- 未來應用
- 人工智慧/生成式人工智慧對醫療保健電子資料交換市場的影響
第7章 監理情勢
- 當地法規和合規性
- 監管機構、政府機構和其他組織
- 法規結構
- 業界標準
第8章:顧客趨勢與購買行為
- 決策流程
- 買方相關人員和採購評估標準
- 實施障礙和內部挑戰
- 各個終端用戶產業尚未滿足的需求
- 市場盈利
第9章:醫療保健 EDI 市場(依產品/服務分類)
- 解決方案
- 服務
第10章:醫療保健 EDI 市場(以連結方式分類)
- VAN/清算所基地 EDI
- 點對點 EDI
- 基於入口網站的EDI
- 支援 API 的 EDI
- 其他
第11章:醫療保健 EDI 市場(按部署模式分類)
- 基於雲端的
- 現場
- 混合
第12章:醫療保健 EDI 市場(按最終用戶分類)
- 醫護人員
- 醫療費用支付方
- 交換醫療資訊中心
- 藥房和藥品管理系統
- 其他最終用戶
第13章:醫療保健 EDI 市場(按地區分類)
- 北美洲
- 北美宏觀經濟展望
- 美國
- 加拿大
- 歐洲
- 歐洲宏觀經濟展望
- 德國
- 法國
- 英國
- 義大利
- 西班牙
- 其他
- 亞太地區
- 亞太地區宏觀經濟展望
- 中國
- 日本
- 印度
- 澳洲
- 韓國
- 其他
- 拉丁美洲
- 拉丁美洲宏觀經濟展望
- 巴西
- 墨西哥
- 其他
- 中東和非洲
- 中東和非洲宏觀經濟展望
- 海灣合作理事會國家
- 南非
- 其他
第14章 競爭格局
- 主要參與企業的策略/優勢
- 2021-2025年所得分配分析
- 2025年市佔率分析
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2025 年
- 企業估值和財務指標
- 品牌/軟體比較分析
- 競爭格局
第15章:公司簡介
- 主要參與企業
- OPTUM INC.
- AVAILITY, LLC
- WAYSTAR HOLDING CORP.
- COGNIZANT
- MCKESSON CORPORATION
- EXPERIAN INFORMATION SOLUTIONS, INC.
- INOVALON HOLDINGS, INC.
- ATHENAHEALTH GROUP, INC.
- VERADIGM INC.
- THE SSI GROUP, LLC
- IBM
- ORACLE
- NTT DATA GROUP CORPORATION
- COMARCH SA
- AXWAY
- BOOMI, LP
- TRUECOMMERCE, INC.
- PLEXIS HEALTHCARE SYSTEMS, INC.
- EPICOR SOFTWARE CORPORATION
- CLEO COMMUNICATIONS LLC
- 其他公司
- STEDI, INC.
- CANDID HEALTH, INC.
- AKASA, INC.
- RIALTIC, INC.
- PLEDGE HEALTH, INC.
第16章調查方法
第17章附錄
The global healthcare EDI market is projected to reach USD 4.42 billion by 2031 from USD 2.77 billion in 2026, at a CAGR of 9.8%. Growth in the market is mainly driven by the rising need to automate healthcare transactions such as claims submission, eligibility and benefits verification, claim status checks, prior authorization, electronic remittance, and payment posting. Healthcare providers and payers are increasingly moving away from paper forms, phone calls, fax-based approvals, and manual billing work because these methods are slow, costly, and error-prone. EDI helps organizations exchange data in a standard format, reduce claim denials, speed up reimbursements, and improve revenue cycle efficiency.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | Offering, Connectivity Mode, Deployment Model, End User |
| Regions covered | Offering, Connectivity Mode, Deployment Model, End User |
The market is further supported by the growing use of clearinghouse networks, cloud-based EDI platforms, managed EDI services, and API-enabled workflows. These solutions help hospitals, clinics, payers, pharmacies, and clearinghouses handle large transaction volumes with better accuracy and visibility. In the healthcare industry, which has complex billing and reimbursement processes, there is a rising need for secure, electronic, and interoperable data exchange. This is driving the adoption of healthcare EDI solutions across payer-provider communication, claims management, payment operations, and administrative workflow automation.
"VAN/clearinghouse-based EDI accounted for the largest share of the healthcare EDI market in 2025."
Based on connectivity mode, the healthcare EDI market is divided into VAN/clearinghouse-based EDI, point-to-point EDI, web portal-based EDI, API-enabled EDI, and other modes. The VAN/clearinghouse-based EDI segment accounted for the largest share in 2025, as healthcare providers and payers continue to depend on clearinghouses for high-volume transaction exchange. These platforms help hospitals, clinics, payers, pharmacies, and billing teams send and receive claims, eligibility checks, claim status requests, prior authorizations, electronic remittance, and payment-related data in a standard format. VAN/clearinghouse-based EDI remains widely used because it reduces the need for providers to build direct links with every payer. It also supports transaction validation, claim edits, payer-specific formatting, error checks, and secure routing. This makes it a practical option for providers managing multiple payer relationships and large daily billing volumes.
"Cloud-based deployment segment is expected to register the fastest growth during the forecast period."
Based on deployment model, the healthcare EDI market is segmented into cloud-based, on-premises, and hybrid models. Of these, the cloud-based segment is expected to record the fastest growth during the forecast period. The growth is mainly driven by the need for scalable, easy-to-access, and lower-maintenance EDI platforms. Cloud-based EDI allows healthcare organizations to manage claims, eligibility verification, prior authorization, remittance, and payment posting without maintaining heavy local IT infrastructure. It also helps vendors roll out updates more quickly when payer rules, compliance requirements, or transaction standards change. Small and mid-sized providers are increasingly choosing cloud-based platforms because they reduce upfront costs and support faster onboarding with payers and clearinghouses. As healthcare organizations move toward real-time transactions, managed services, and API-enabled workflows, cloud deployment is likely to grow faster than traditional on-premises systems.
"APAC to witness the highest growth rate during the forecast period."
The Asia Pacific is expected to witness the highest growth in the healthcare EDI market during the forecast period. The growth is mainly supported by increasing healthcare digitization, rising private insurance coverage, expanding hospital networks, and the growing need to automate claims and payment workflows. Countries such as India, China, Japan, South Korea, and Australia are gradually increasing the use of electronic systems for billing, insurance verification, claims submission, and reimbursement. As patient volumes rise and healthcare providers work with more public and private payers, the need for faster, more accurate payer-provider data exchange is growing across the region. India and China are emerging as important growth markets due to their large patient base, expanding health insurance programs, and growing adoption of hospital information systems and cloud-based healthcare platforms. Japan, South Korea, and Australia are also contributing to growth because of their stronger healthcare IT infrastructure, mature insurance systems, and focus on reducing administrative burden. In addition, regional healthcare organizations are adopting EDI to reduce manual paperwork, improve claim accuracy, speed up eligibility checks, and support electronic remittance workflows. The increasing use of cloud-based EDI, managed EDI services, clearinghouse connectivity, and API-enabled data exchange is expected to further support market growth in the Asia Pacific.
The breakdown of primary participants is as follows:
- By Company Type - Tier 1: 60%, Tier 2: 30%, and Tier 3: 10%
- By Designation - C-level: 30%, Director-level: 50%, and Others: 20%
- By Region - North America: 45%, Europe: 20%, Asia Pacific: 25%, Rest of the world: 10%.
Optum, Inc. (US), Availity, LLC (US), Waystar Holding Corp. (US), Cognizant Technology Solutions Corporation (US), and Experian Information Solutions, Inc. (US) are among the key players in the healthcare EDI market.
- The study includes an in-depth competitive analysis of these key players in the healthcare EDI market, with their company profiles, recent developments, and key market strategies.
Research Coverage
This research report categorizes the healthcare EDI market by offering (solutions, services), connectivity mode (VAN/clearinghouse-based EDI, point-to-point EDI, web portal-based EDI, API-enabled EDI, others), deployment model (cloud-based, on-premises, hybrid), and end user (healthcare providers, healthcare payers, other end users), and region (North America, Europe, Asia Pacific, Latin America, and Middle East & Africa). The scope of the report covers detailed information regarding the major factors, such as drivers, restraints, challenges, and opportunities, influencing the growth of the healthcare EDI market. A detailed analysis of the key industry players has been conducted to provide insights into their business overviews, solutions and services; key strategies; contracts, partnerships, agreements; new product & service launches; mergers & acquisitions; and recent developments in the healthcare EDI market. This report covers the competitive analysis of emerging and established players in the healthcare EDI market ecosystem.
Reasons to buy this report
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the healthcare EDI market and the subsegments. This report will help stakeholders understand the competitive landscape and gain insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- The report provides insights on the key drivers (supportive regulations for transaction processes, growing requirement to curb healthcare costs, low-cost and improved operational efficiency offered by healthcare EDI software, increasing demand for streamlined claims management, and acceleration of claims management with API integration), restraints (concerns associated with data security and high software implementation costs), opportunities (rising trend of outsourcing EDI services, adoption of ICD-11 guidelines, benefits of real-time data exchange, and expansion of telehealth and remote monitoring capabilities), and challenges (integration of healthcare IT solutions, end-user limitations and requirements, interoperability issues in legacy systems, and complexities associated with transactions) influencing the growth of the healthcare EDI market.
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and new product & service launches in the healthcare EDI market
- Market Development: Comprehensive information about lucrative markets; the report analyzes the healthcare EDI market across varied regions.
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the healthcare EDI market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players like Optum, Inc. (US), Availity, LLC (US), Waystar Holding Corp. (US), Cognizant Technology Solutions Corporation (US), Experian Information Solutions, Inc. (US), among others, in the healthcare EDI market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION & REGIONAL SCOPE
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 HEALTHCARE EDI MARKET OVERVIEW
- 3.2 HEALTHCARE EDI MARKET, BY OFFERING & REGION
- 3.3 HEALTHCARE EDI MARKET: GEOGRAPHIC SNAPSHOT
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Supportive regulations for transaction processes
- 4.2.1.2 Growing requirement to curb healthcare costs
- 4.2.1.3 Low cost and improved operational efficiency associated with healthcare EDI software
- 4.2.1.4 Increasing demand for streamlined claims management
- 4.2.1.5 API integration accelerating claims management
- 4.2.2 RESTRAINTS
- 4.2.2.1 Concerns associated with data security
- 4.2.2.2 High software implementation costs
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Rising trend of outsourcing EDI services
- 4.2.3.2 Adoption of ICD-11 guidelines
- 4.2.3.3 Utilizing real-time data exchange
- 4.2.3.4 Expansion of telehealth and remote monitoring capabilities
- 4.2.4 CHALLENGES
- 4.2.4.1 Integration of healthcare IT solutions
- 4.2.4.2 End-user limitations & requirements
- 4.2.4.3 Interoperability issues in legacy systems
- 4.2.4.4 Complexities associated with transactions
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 BARGAINING POWER OF SUPPLIERS
- 5.1.2 BARGAINING POWER OF BUYERS
- 5.1.3 THREAT OF SUBSTITUTES
- 5.1.4 THREAT OF NEW ENTRANTS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL HEALTHCARE IT INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RESEARCH & PRODUCT DEVELOPMENT
- 5.3.2 TECHNOLOGY INPUTS AND INFRASTRUCTURE
- 5.3.3 PLATFORM DEVELOPMENT AND INTEGRATION
- 5.3.4 DISTRIBUTION
- 5.3.5 MARKETING AND SALES
- 5.3.6 POST-SALES SERVICES
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 INDICATIVE PRICE FOR HEALTHCARE EDI SOLUTIONS, BY OFFERING (2025)
- 5.5.2 INDICATIVE PRICE OF HEALTHCARE EDI SOLUTIONS, BY REGION (2025)
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 CASE STUDY ANALYSIS
- 5.10 IMPACT OF 2025 US TARIFF - HEALTHCARE EDI MARKET
- 5.10.1 INTRODUCTION
- 5.10.2 KEY TARIFF RATES
- 5.10.3 PRICE IMPACT ANALYSIS
- 5.10.4 IMPACT ON COUNTRY/REGION
- 5.10.4.1 US
- 5.10.4.2 Europe
- 5.10.4.3 Asia Pacific
- 5.10.5 IMPACT ON END-USE INDUSTRIES
- 5.10.5.1 Healthcare providers
- 5.10.5.2 Healthcare payers
- 5.10.5.3 Healthcare clearinghouses
- 5.10.5.4 Pharmacies and PBMs
- 5.10.5.5 Other end users
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 FHIR-BASED APIS/API-ENABLED EDI
- 6.1.2 AI/MACHINE LEARNING FOR EDI AUTOMATION
- 6.1.3 ELECTRONIC CLAIMS ATTACHMENTS/DIGITAL DOCUMENTATION EXCHANGE
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 EHR/PRACTICE MANAGEMENT SYSTEM INTEGRATION
- 6.2.2 REVENUE CYCLE MANAGEMENT PLATFORMS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 HEALTHCARE INTEROPERABILITY PLATFORMS/HEALTH INFORMATION EXCHANGES
- 6.3.2 HEALTHCARE PAYMENT & EFT PLATFORMS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.5 PATENT ANALYSIS
- 6.5.1 PATENT PUBLICATION TRENDS FOR HEALTHCARE EDI MARKET
- 6.5.2 INSIGHTS: JURISDICTION AND TOP APPLICANT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.6.1 AI-DRIVEN CLAIMS PROCESSING AND DECISION AUTOMATION
- 6.6.2 REAL-TIME INTEROPERABILITY AND API-ENABLED DATA EXCHANGE
- 6.6.3 INTELLIGENT REVENUE CYCLE AND PAYMENT MANAGEMENT
- 6.7 IMPACT OF AI/GEN AI ON HEALTHCARE EDI MARKET
- 6.7.1 INTRODUCTION
- 6.7.2 MARKET POTENTIAL OF AI/GEN AI IN HEALTHCARE EDI MARKET
- 6.7.3 CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION
- 6.7.3.1 AI-powered claims management and revenue cycle optimization at Sentara Health
- 6.7.4 IMPACT OF AI/GEN AI ON INTERCONNECTED AND ADJACENT ECOSYSTEMS
- 6.7.4.1 Revenue cycle management market
- 6.7.4.2 Healthcare interoperability market
- 6.7.4.3 Healthcare claims management market
- 6.7.5 USER READINESS AND IMPACT ASSESSMENT
- 6.7.5.1 User readiness
- 6.7.5.1.1 Healthcare providers
- 6.7.5.1.2 Healthcare payers
- 6.7.5.2 Impact assessment
- 6.7.5.2.1 User A: Healthcare providers
- 6.7.5.2.1.1 Implementation
- 6.7.5.2.1.2 Impact
- 6.7.5.2.2 User B: Healthcare payers
- 6.7.5.2.2.1 Implementation
- 6.7.5.2.2.2 Impact
- 6.7.5.2.1 User A: Healthcare providers
- 6.7.5.1 User readiness
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 REGULATORY FRAMEWORK
- 7.1.2.1 North America
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.4 Latin America
- 7.1.2.5 Middle East & Africa
- 7.1.3 INDUSTRY STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 INTRODUCTION
- 8.2 DECISION-MAKING PROCESS
- 8.3 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.3.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3.2 BUYING CRITERIA
- 8.4 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.5 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5.1 UNMET NEEDS
- 8.5.2 END-USER EXPECTATIONS
- 8.6 MARKET PROFITABILITY
9 HEALTHCARE EDI MARKET, BY OFFERING
- 9.1 INTRODUCTION
- 9.2 SOLUTIONS
- 9.2.1 EDI CLEARINGHOUSE SOLUTIONS
- 9.2.1.1 Payer-network scale, post-disruption resilience, and FHIR evolution sustain network-mediated platform demand
- 9.2.2 CLAIMS MANAGEMENT SOLUTIONS
- 9.2.2.1 AI-powered denial prevention converts first-pass accuracy into measurable financial performance metric
- 9.2.3 ELIGIBILITY & BENEFITS VERIFICATION SOLUTIONS
- 9.2.3.1 Front-end coverage precision prevents upstream error that generates majority of downstream denials
- 9.2.4 PRIOR AUTHORIZATION & REFERRAL MANAGEMENT SOLUTIONS
- 9.2.4.1 Federal API mandates convert most manual healthcare workflow into electronically mandated process
- 9.2.5 ELECTRONIC REMITTANCE & PAYMENT POSTING SOLUTIONS
- 9.2.5.1 Multi-trillion dollar electronic payment volumes and fraud risk validate strategic migration to automated posting
- 9.2.6 OTHER SOLUTIONS
- 9.2.6.1 Electronic claim attachments and workflow analytics extend EDI value chain beyond core transactions
- 9.2.1 EDI CLEARINGHOUSE SOLUTIONS
- 9.3 SERVICES
- 9.3.1 REGULATORY DEADLINES, DIGITAL TRANSFORMATION BACKLOGS, AND WORKFORCE GAPS GENERATE SERVICES DEMAND
- 9.3.2 IMPLEMENTATION & INTEGRATION SERVICES
- 9.3.2.1 EHR replatforming and FHIR API builds create concurrent multi-year integration project backlogs
- 9.3.3 MANAGED EDI SERVICES
- 9.3.3.1 Operational risk and revenue-cycle staffing shortages accelerate outsourcing of transaction management
- 9.3.4 SUPPORT & MAINTENANCE SERVICES
- 9.3.4.1 Perpetual payer-rule evolution and annual code-set updates make EDI maintenance non-discretionary
- 9.3.5 CONSULTING & COMPLIANCE SERVICES
- 9.3.5.1 Cascading federal interoperability deadlines generate an immediate and multi-year compliance advisory pipeline
- 9.3.6 OTHER SERVICES
- 9.3.6.1 Network onboarding, platform migration, and custom mapping accelerate as organizations diversify and modernize
10 HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE
- 10.1 INTRODUCTION
- 10.2 VAN/CLEARINGHOUSE-BASED EDI
- 10.2.1 SINGLE-CONNECTION PAYERS AND POST-DISRUPTION RESILIENCE INVESTMENT SUSTAIN DOMINANT NETWORK-MEDIATED VOLUMES
- 10.3 POINT-TO-POINT EDI
- 10.3.1 ENTERPRISE VOLUME ECONOMICS AND INTEGRATION-PLATFORM DEPLOYMENTS SUSTAIN DIRECT BILATERAL CONNECTIVITY
- 10.4 WEB PORTAL-BASED EDI
- 10.4.1 BROWSER-BASED ACCESS SERVES LOW-VOLUME PROVIDERS AND ACTS AS AUTOMATION TRANSITION PATHWAY
- 10.5 API-ENABLED EDI
- 10.5.1 FHIR API MANDATES MAKE REAL-TIME PROGRAMMATIC EXCHANGE FASTEST-GROWING AND MOST STRATEGICALLY URGENT MODE
- 10.6 OTHER CONNECTIVITY MODES
- 10.6.1 SECURE BULK FILE EXCHANGE AND HYBRID ARCHITECTURES SERVE LARGE-BATCH WORKLOADS DURING MULTI-YEAR MODERNIZATION
11 HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL
- 11.1 INTRODUCTION
- 11.2 CLOUD-BASED
- 11.2.1 SCALABILITY, AI DELIVERY, AND POST-OUTAGE RESILIENCE INVESTMENT ESTABLISH CLOUD AS MARKET'S DOMINANT DEPLOYMENT MODEL
- 11.3 ON-PREMISES
- 11.3.1 DATA SOVEREIGNTY, SECURITY MANDATES, AND LEGACY INTEGRATION DEPTH SUSTAIN ON-SITE DEPLOYMENT AT ENTERPRISE PAYERS
- 11.4 HYBRID
- 11.4.1 PHASED MODERNIZATION DELIVERS FHIR API COMPLIANCE WITHOUT DISRUPTING MISSION-CRITICAL LEGACY BATCH INFRASTRUCTURE
12 HEALTHCARE EDI MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.2 HEALTHCARE PROVIDERS
- 12.2.1 HOSPITALS & CLINICS
- 12.2.1.1 Institutional billing complexity and enterprise revenue scale justify deep EDI investment across claims lifecycle
- 12.2.2 AMBULATORY SURGICAL CENTERS
- 12.2.2.1 High-value procedures and mandatory pre-authorization make automation central to ASC financial performance
- 12.2.3 DIAGNOSTIC CENTERS & LABORATORIES
- 12.2.3.1 Ultra-high claim volumes at thin margins make per-transaction automation economics decisive for laboratory profitability
- 12.2.4 OTHER HEALTHCARE PROVIDERS
- 12.2.4.1 Parity enforcement, dental practice expansion, and post-acute growth extend EDI into historically underdigitized care settings
- 12.2.1 HOSPITALS & CLINICS
- 12.3 HEALTHCARE PAYERS
- 12.3.1 FEDERAL API COMPLIANCE OBLIGATIONS AND PAYMENT-ACCURACY IMPERATIVES COMPEL COMPREHENSIVE PAYER-SIDE EDI MODERNIZATION
- 12.3.2 PRIVATE PAYERS
- 12.3.2.1 Competitive efficiency and provider experience quality drive commercial-plan investment in EDI modernization
- 12.3.3 PUBLIC PAYERS
- 12.3.3.1 Federal mandates and modernization funding catalyze electronic exchange across government health programs
- 12.4 HEALTHCARE CLEARINGHOUSES
- 12.4.1 SECURITY INVESTMENT AND FHIR EVOLUTION SIMULTANEOUSLY DEFEND AND TRANSFORM CLEARINGHOUSE BUSINESS MODEL
- 12.5 PHARMACIES & PBMS
- 12.5.1 REAL-TIME PRESCRIPTION TRANSACTIONS AND ELECTRONIC PRIOR AUTHORIZATION SUSTAIN ULTRA-HIGH-VELOCITY PHARMACY-SECTOR EDI
- 12.6 OTHER END USERS
- 12.6.1 RCM OUTSOURCERS, DIGITAL-HEALTH COMPANIES, AND SUPPLY-CHAIN ORGANIZATIONS BROADEN EDI TRANSACTION BASE
13 HEALTHCARE EDI MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 13.2.2 US
- 13.2.2.1 Regulatory compliance and administrative automation driving healthcare EDI adoption
- 13.2.3 CANADA
- 13.2.3.1 Interoperability initiatives and digital health transformation support healthcare EDI growth
- 13.3 EUROPE
- 13.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 13.3.2 GERMANY
- 13.3.2.1 Health Data Act and digital health infrastructure driving healthcare EDI adoption
- 13.3.3 FRANCE
- 13.3.3.1 National Digital Health Strategy and health data exchange initiatives driving healthcare EDI adoption
- 13.3.4 UK
- 13.3.4.1 NHS digital transformation and interoperability initiatives accelerating healthcare EDI adoption
- 13.3.5 ITALY
- 13.3.5.1 Digital health infrastructure investments and FSE expansion transforming healthcare data exchange
- 13.3.6 SPAIN
- 13.3.6.1 National digital health strategy and interoperability infrastructure modernization to boost market
- 13.3.7 REST OF EUROPE
- 13.4 ASIA PACIFIC
- 13.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 13.4.2 CHINA
- 13.4.2.1 Healthcare insurance expansion and digital health infrastructure modernization
- 13.4.3 JAPAN
- 13.4.3.1 Healthcare DX initiatives and national health insurance digitalization driving healthcare interoperability
- 13.4.4 INDIA
- 13.4.4.1 Ayushman Bharat Digital Mission (ABDM) and National Health Claims Exchange (NHCX) advancing healthcare interoperability
- 13.4.5 AUSTRALIA
- 13.4.5.1 National Digital Health Strategy and interoperability initiatives strengthening healthcare data exchange
- 13.4.6 SOUTH KOREA
- 13.4.6.1 Digital health policy and national interoperability initiatives accelerating healthcare data exchange
- 13.4.7 REST OF ASIA PACIFIC
- 13.5 LATIN AMERICA
- 13.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 13.5.2 BRAZIL
- 13.5.2.1 National Health Data Network (RNDS) and digital health transformation strengthening healthcare interoperability
- 13.5.3 MEXICO
- 13.5.3.1 Healthcare interoperability initiatives and electronic health record modernization to facilitate market growth
- 13.5.4 REST OF LATIN AMERICA
- 13.6 MIDDLE EAST & AFRICA
- 13.6.1 MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
- 13.6.2 GCC COUNTRIES
- 13.6.2.1 SAUDI ARABIA
- 13.6.2.1.1 National Health Information Exchange (NPHIES) and Vision 2030 accelerating healthcare interoperability
- 13.6.2.2 UAE
- 13.6.2.2.1 National health information exchange initiatives and digital health strategy advancing healthcare interoperability
- 13.6.2.3 Other GCC Countries
- 13.6.2.3.1 National digital health strategies and interoperability initiatives strengthening healthcare data exchange
- 13.6.2.1 SAUDI ARABIA
- 13.6.3 SOUTH AFRICA
- 13.6.3.1 National health insurance reforms and healthcare digitalization driving market
- 13.6.4 REST OF MIDDLE EAST & AFRICA
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 14.2.1 OVERVIEW OF STRATEGIES ADOPTED BY PLAYERS IN HEALTHCARE EDI MARKET
- 14.3 REVENUE SHARE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.5.1 STARS
- 14.5.2 PERVASIVE PLAYERS
- 14.5.3 EMERGING LEADERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.5.5.1 Company footprint
- 14.5.5.2 Region footprint
- 14.5.5.3 Offering footprint
- 14.5.5.4 Connectivity mode footprint
- 14.5.5.5 End user footprint
- 14.6 COMPANY EVALUATION MATRIX: STARTUPS /SMES, 2025
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 DYNAMIC COMPANIES
- 14.6.3 STARTING BLOCKS
- 14.6.4 RESPONSIVE COMPANIES
- 14.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7 COMPANY VALUATION & FINANCIAL METRICS
- 14.7.1 FINANCIAL METRICS
- 14.7.2 COMPANY VALUATION
- 14.8 BRAND/SOFTWARE COMPARISON ANALYSIS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES & DEVELOPMENTS
- 14.9.2 DEALS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 OPTUM INC.
- 15.1.1.1 Business overview
- 15.1.1.2 Products offered
- 15.1.1.3 Recent developments
- 15.1.1.3.1 Deals
- 15.1.1.3.2 Other developments
- 15.1.2 AVAILITY, LLC
- 15.1.2.1 Business overview
- 15.1.2.2 Products offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Deals
- 15.1.3 WAYSTAR HOLDING CORP.
- 15.1.3.1 Business overview
- 15.1.3.2 Products offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches & approvals
- 15.1.3.3.2 Deals
- 15.1.4 COGNIZANT
- 15.1.4.1 Business overview
- 15.1.4.2 Products offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Product launches & approvals
- 15.1.4.3.2 Deals
- 15.1.4.3.3 Other developments
- 15.1.5 MCKESSON CORPORATION
- 15.1.5.1 Business overview
- 15.1.5.2 Products offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Other developments
- 15.1.6 EXPERIAN INFORMATION SOLUTIONS, INC.
- 15.1.6.1 Business overview
- 15.1.6.2 Products offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Product launches & approvals
- 15.1.6.3.2 Other developments
- 15.1.7 INOVALON HOLDINGS, INC.
- 15.1.7.1 Business overview
- 15.1.7.2 Products offered
- 15.1.7.3 Recent developments
- 15.1.7.3.1 Product launches & approvals
- 15.1.7.3.2 Deals
- 15.1.8 ATHENAHEALTH GROUP, INC.
- 15.1.8.1 Business overview
- 15.1.8.2 Products offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Product launches & approvals
- 15.1.9 VERADIGM INC.
- 15.1.9.1 Business overview
- 15.1.9.2 Products offered
- 15.1.9.3 Recent developments
- 15.1.9.3.1 Product launches & approvals
- 15.1.10 THE SSI GROUP, LLC
- 15.1.10.1 Business overview
- 15.1.10.2 Products offered
- 15.1.11 IBM
- 15.1.11.1 Business overview
- 15.1.11.2 Products offered
- 15.1.11.3 Recent developments
- 15.1.11.3.1 Product launches & approvals
- 15.1.11.3.2 Deals
- 15.1.12 ORACLE
- 15.1.12.1 Business overview
- 15.1.12.2 Products offered
- 15.1.12.3 Recent developments
- 15.1.12.3.1 Product launches & approvals
- 15.1.13 NTT DATA GROUP CORPORATION
- 15.1.13.1 Business overview
- 15.1.13.2 Products offered
- 15.1.14 COMARCH S.A.
- 15.1.14.1 Business overview
- 15.1.14.2 Products offered
- 15.1.15 AXWAY
- 15.1.15.1 Business overview
- 15.1.15.2 Products offered
- 15.1.15.3 Recent developments
- 15.1.15.3.1 Deals
- 15.1.16 BOOMI, LP
- 15.1.16.1 Business overview
- 15.1.16.2 Products offered
- 15.1.16.3 Recent developments
- 15.1.16.3.1 Product launches & approvals
- 15.1.17 TRUECOMMERCE, INC.
- 15.1.17.1 Business overview
- 15.1.17.2 Products offered
- 15.1.17.3 Recent developments
- 15.1.17.3.1 Product launches & approvals
- 15.1.18 PLEXIS HEALTHCARE SYSTEMS, INC.
- 15.1.18.1 Business overview
- 15.1.18.2 Products offered
- 15.1.19 EPICOR SOFTWARE CORPORATION
- 15.1.19.1 Business overview
- 15.1.19.2 Products offered
- 15.1.20 CLEO COMMUNICATIONS LLC
- 15.1.20.1 Business overview
- 15.1.20.2 Products offered
- 15.1.1 OPTUM INC.
- 15.2 OTHER PLAYERS
- 15.2.1 STEDI, INC.
- 15.2.2 CANDID HEALTH, INC.
- 15.2.3 AKASA, INC.
- 15.2.4 RIALTIC, INC.
- 15.2.5 PLEDGE HEALTH, INC.
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH APPROACH
- 16.1.1 SECONDARY RESEARCH
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY RESEARCH
- 16.1.2.1 Primary sources
- 16.1.2.2 Key data from primary sources
- 16.1.2.3 Breakdown of primaries
- 16.1.2.4 Insights from primary experts
- 16.1.1 SECONDARY RESEARCH
- 16.2 RESEARCH METHODOLOGY DESIGN
- 16.3 MARKET SIZE ESTIMATION
- 16.4 MARKET BREAKDOWN DATA TRIANGULATION
- 16.5 MARKET SHARE ESTIMATION
- 16.6 STUDY ASSUMPTIONS
- 16.7 RESEARCH LIMITATIONS
- 16.7.1 METHODOLOGY-RELATED LIMITATIONS
- 16.8 RISK ASSESSMENT
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS
List of Tables
- TABLE 1 EXCHANGE RATES UTILIZED FOR CONVERSION TO USD
- TABLE 2 US: MAJOR HEALTHCARE DATA BREACHES, 2025
- TABLE 3 HEALTHCARE EDI MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 4 HEALTHCARE EDI MARKET: ROLE IN ECOSYSTEM
- TABLE 5 INDICATIVE PRICE OF HEALTHCARE EDI SOLUTIONS, BY OFFERING (2025)
- TABLE 6 INDICATIVE PRICE FOR HEALTHCARE EDI SOLUTIONS, BY REGION (2025)
- TABLE 7 CASE 1: STREAMLINED EDI OPERATIONS WITH ADVANCED FILE EDITING AND DATA VALIDATION TOOLS
- TABLE 8 CASE 2: MODERNIZING HEALTHCARE EDI INFRASTRUCTURE THROUGH MIGRATION TO SAP INTEGRATION SUITE
- TABLE 9 CASE 3: MODERNIZING HIGH-VOLUME HEALTHCARE CLAIMS PROCESSING THROUGH ADVANCED X12 EDI INTEGRATION
- TABLE 10 US ADJUSTED RECIPROCAL TARIFF RATES
- TABLE 11 JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR HEALTHCARE EDI MARKET
- TABLE 12 HEALTHCARE EDI MARKET: KEY PATENTS/PATENT APPLICATIONS
- TABLE 13 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 14 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 15 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 16 LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 17 MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 18 REGULATORY SCENARIO OF NORTH AMERICA
- TABLE 19 REGULATORY SCENARIO OF EUROPE
- TABLE 20 REGULATORY SCENARIO OF ASIA PACIFIC
- TABLE 21 REGULATORY SCENARIO OF LATIN AMERICA
- TABLE 22 REGULATORY SCENARIO OF MIDDLE EAST & AFRICA
- TABLE 23 INFLUENCE OF STAKEHOLDERS ON THE BUYING PROCESS OF THE TOP THREE END USERS (%)
- TABLE 24 KEY BUYING CRITERIA FOR TOP THREE END USERS
- TABLE 25 UNMET NEEDS IN HEALTHCARE EDI MARKET
- TABLE 26 END-USER EXPECTATIONS IN HEALTHCARE EDI MARKET
- TABLE 27 HEALTHCARE EDI MARKET, BY OFFERING, BY 2024-2031 (USD MILLION)
- TABLE 28 HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 29 HEALTHCARE EDI MARKET FOR SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 30 HEALTHCARE EDI MARKET FOR EDI CLEARINGHOUSE SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 31 HEALTHCARE EDI MARKET FOR CLAIMS MANAGEMENT SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 32 HEALTHCARE EDI MARKET FOR ELIGIBILITY & BENEFITS VERIFICATION SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 33 HEALTHCARE EDI MARKET FOR PRIOR AUTHORIZATION & REFERRAL MANAGEMENT SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 34 HEALTHCARE EDI MARKET FOR ELECTRONIC REMITTANCE & PAYMENT POSTING SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 35 HEALTHCARE EDI MARKET FOR OTHER SOLUTIONS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 36 HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 37 HEALTHCARE EDI MARKET FOR SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 38 HEALTHCARE EDI MARKET FOR IMPLEMENTATION & INTEGRATION SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 39 HEALTHCARE EDI MARKET FOR MANAGED EDI SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 40 HEALTHCARE EDI MARKET FOR SUPPORT & MAINTENANCE SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 41 HEALTHCARE EDI MARKET FOR CONSULTING & COMPLIANCE SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 42 HEALTHCARE EDI MARKET FOR OTHER SERVICES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 43 HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, BY 2024-2031 (USD MILLION)
- TABLE 44 HEALTHCARE EDI MARKET FOR VAN/CLEARINGHOUSE-BASED EDI, BY REGION, 2024-2031 (USD MILLION)
- TABLE 45 HEALTHCARE EDI MARKET FOR POINT-TO-POINT EDI, BY REGION, 2024-2031 (USD MILLION)
- TABLE 46 HEALTHCARE EDI MARKET FOR WEB PORTAL-BASED EDI, BY REGION, 2024-2031 (USD MILLION)
- TABLE 47 HEALTHCARE EDI MARKET FOR API-ENABLED EDI, BY REGION, 2024-2031 (USD MILLION)
- TABLE 48 HEALTHCARE EDI MARKET FOR OTHER CONNECTIVITY MODES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 49 HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, BY 2024-2031 (USD MILLION)
- TABLE 50 CLOUD-BASED HEALTHCARE EDI MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 51 ON-PREMISES HEALTHCARE EDI MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 52 HYBRID HEALTHCARE EDI MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 53 HEALTHCARE EDI MARKET, BY END USER, BY 2024-2031 (USD MILLION)
- TABLE 54 HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 55 HEALTHCARE EDI MARKET FOR HEALTHCARE PROVIDERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 56 HEALTHCARE EDI MARKET FOR HOSPITALS & CLINICS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 57 HEALTHCARE EDI MARKET FOR AMBULATORY SURGICAL CENTERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 58 HEALTHCARE EDI MARKET FOR DIAGNOSTIC CENTERS & LABORATORIES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 59 HEALTHCARE EDI MARKET FOR OTHER HEALTHCARE PROVIDERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 60 HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 61 HEALTHCARE EDI MARKET FOR HEALTHCARE PAYERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 62 HEALTHCARE EDI MARKET FOR PRIVATE PAYERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 63 HEALTHCARE EDI MARKET FOR PUBLIC PAYERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 64 HEALTHCARE EDI MARKET FOR HEALTHCARE CLEARINGHOUSES, BY REGION, 2024-2031 (USD MILLION)
- TABLE 65 HEALTHCARE EDI MARKET FOR PHARMACIES & PBMS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 66 HEALTHCARE EDI MARKET FOR OTHER END USERS, BY REGION, 2024-2031 (USD MILLION)
- TABLE 67 HEALTHCARE EDI MARKET, BY REGION, 2024-2031 (USD MILLION)
- TABLE 68 NORTH AMERICA: HEALTHCARE EDI MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 69 NORTH AMERICA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 70 NORTH AMERICA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 71 NORTH AMERICA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 72 NORTH AMERICA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 73 NORTH AMERICA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 74 NORTH AMERICA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 75 NORTH AMERICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 76 NORTH AMERICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 77 US: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 78 US: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 79 US: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 80 US: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 81 US: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 82 US: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 83 US: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 84 US: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 85 CANADA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 86 CANADA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 87 CANADA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 88 CANADA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 89 CANADA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 90 CANADA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 91 CANADA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 92 CANADA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 93 EUROPE: HEALTHCARE EDI MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 94 EUROPE: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 95 EUROPE: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 96 EUROPE: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 97 EUROPE: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 98 EUROPE: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 99 EUROPE: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 100 EUROPE: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 101 EUROPE: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 102 GERMANY: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 103 GERMANY: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 104 GERMANY: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 105 GERMANY: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 106 GERMANY: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 107 GERMANY: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 108 GERMANY: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 109 GERMANY: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 110 FRANCE: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 111 FRANCE: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 112 FRANCE: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 113 FRANCE: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 114 FRANCE: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 115 FRANCE: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 116 FRANCE: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 117 FRANCE: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 118 UK: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 119 UK: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 120 UK: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 121 UK: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 122 UK: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 123 UK: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 124 UK: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 125 UK: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 126 ITALY: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 127 ITALY: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 128 ITALY: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 129 ITALY: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 130 ITALY: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 131 ITALY: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 132 ITALY: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 133 ITALY: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 134 SPAIN: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 135 SPAIN: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 136 SPAIN: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 137 SPAIN: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 138 SPAIN: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 139 SPAIN: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 140 SPAIN: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 141 SPAIN: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 142 REST OF EUROPE: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 143 REST OF EUROPE: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 144 REST OF EUROPE: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 145 REST OF EUROPE: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 146 REST OF EUROPE: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 147 REST OF EUROPE: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 148 REST OF EUROPE: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 149 REST OF EUROPE: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 150 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 151 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 152 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 153 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 154 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 155 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 156 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 157 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 158 ASIA PACIFIC: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 159 CHINA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 160 CHINA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 161 CHINA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 162 CHINA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 163 CHINA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 164 CHINA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 165 CHINA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 166 CHINA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 167 JAPAN: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 168 JAPAN: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 169 JAPAN: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 170 JAPAN: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 171 JAPAN: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 172 JAPAN: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 173 JAPAN: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 174 JAPAN: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 175 INDIA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 176 INDIA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 177 INDIA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 178 INDIA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 179 INDIA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 180 INDIA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 181 INDIA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 182 INDIA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 183 AUSTRALIA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 184 AUSTRALIA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 185 AUSTRALIA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 186 AUSTRALIA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 187 AUSTRALIA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 188 AUSTRALIA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 189 AUSTRALIA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 190 AUSTRALIA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 191 SOUTH KOREA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 192 SOUTH KOREA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 193 SOUTH KOREA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 194 SOUTH KOREA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 195 SOUTH KOREA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 196 SOUTH KOREA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 197 SOUTH KOREA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 198 SOUTH KOREA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 199 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 200 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 201 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 202 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 203 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 204 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 205 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 206 REST OF ASIA PACIFIC: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 207 LATIN AMERICA: HEALTHCARE EDI MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 208 LATIN AMERICA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 209 LATIN AMERICA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 210 LATIN AMERICA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 211 LATIN AMERICA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 212 LATIN AMERICA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 213 LATIN AMERICA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 214 LATIN AMERICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 215 LATIN AMERICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 216 BRAZIL: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 217 BRAZIL: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 218 BRAZIL: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 219 BRAZIL: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 220 BRAZIL: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 221 BRAZIL: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 222 BRAZIL: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 223 BRAZIL: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 224 MEXICO: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 225 MEXICO: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 226 MEXICO: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 227 MEXICO: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 228 MEXICO: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 229 MEXICO: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 230 MEXICO: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 231 MEXICO: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 232 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 233 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 234 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 235 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 236 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 237 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 238 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 239 REST OF LATIN AMERICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 240 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 241 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 242 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 243 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 244 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 245 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 246 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 247 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 248 MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 249 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY COUNTRY, 2024-2031 (USD MILLION)
- TABLE 250 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 251 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 252 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 253 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 254 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 255 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 256 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 257 GCC COUNTRIES: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 258 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 259 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 260 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 261 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 262 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 263 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 264 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 265 SAUDI ARABIA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 266 UAE: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 267 UAE: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 268 UAE: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 269 UAE: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 270 UAE: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 271 UAE: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 272 UAE: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 273 UAE: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 274 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 275 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 276 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 277 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 278 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 279 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 280 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 281 OTHER GCC COUNTRIES: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 282 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 283 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 284 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 285 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 286 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 287 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 288 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 289 SOUTH AFRICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 290 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY OFFERING, 2024-2031 (USD MILLION)
- TABLE 291 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY SOLUTION, 2024-2031 (USD MILLION)
- TABLE 292 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY SERVICE, 2024-2031 (USD MILLION)
- TABLE 293 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY CONNECTIVITY MODE, 2024-2031 (USD MILLION)
- TABLE 294 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY DEPLOYMENT MODEL, 2024-2031 (USD MILLION)
- TABLE 295 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY END USER, 2024-2031 (USD MILLION)
- TABLE 296 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PROVIDER, 2024-2031 (USD MILLION)
- TABLE 297 REST OF MIDDLE EAST & AFRICA: HEALTHCARE EDI MARKET, BY HEALTHCARE PAYER, 2024-2031 (USD MILLION)
- TABLE 298 OVERVIEW OF STRATEGIES DEPLOYED BY KEY COMPANIES
- TABLE 299 HEALTHCARE EDI MARKET: DEGREE OF COMPETITION
- TABLE 300 HEALTHCARE EDI MARKET: REGION FOOTPRINT
- TABLE 301 HEALTHCARE EDI MARKET: OFFERING FOOTPRINT
- TABLE 302 HEALTHCARE EDI MARKET: CONNECTIVITY MODE FOOTPRINT
- TABLE 303 HEALTHCARE EDI MARKET: END USER FOOTPRINT ANALYSIS
- TABLE 304 HEALTHCARE EDI MARKET: DETAILED LIST OF KEY START-UPS/SMES
- TABLE 305 HEALTHCARE EDI MARKET: REGION FOOTPRINT (EMERGING PLAYERS/STARTUPS)
- TABLE 306 HEALTHCARE EDI MARKET: OFFERING FOOTPRINT (EMERGING PLAYERS/STARTUPS)
- TABLE 307 HEALTHCARE EDI MARKET: CONNECTIVITY MODE FOOTPRINT (EMERGING PLAYERS/STARTUPS)
- TABLE 308 HEALTHCARE EDI MARKET: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 309 HEALTHCARE EDI MARKET: DEALS, JANUARY 2023-MAY 2026
- TABLE 310 OPTUM INC.: COMPANY OVERVIEW
- TABLE 311 OPTUM INC.: PRODUCTS OFFERED
- TABLE 312 OPTUM INC.: DEALS, JANUARY 2023-MAY 2026
- TABLE 313 OPTUM INC.: OTHER DEVELOPMENTS, JANUARY 2023-MAY 2026
- TABLE 314 AVAILITY, LLC: COMPANY OVERVIEW
- TABLE 315 AVAILITY, LLC: PRODUCTS OFFERED
- TABLE 316 AVAILITY, LLC: DEALS, JANUARY 2023-MAY 2026
- TABLE 317 WAYSTAR HOLDING CORP.: COMPANY OVERVIEW
- TABLE 318 WAYSTAR HOLDING CORP.: PRODUCTS OFFERED
- TABLE 319 WAYSTAR HOLDING CORP.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 320 WAYSTAR HOLDING CORP.: DEALS, JANUARY 2023-MAY 2026
- TABLE 321 COGNIZANT: COMPANY OVERVIEW
- TABLE 322 COGNIZANT: PRODUCTS OFFERED
- TABLE 323 COGNIZANT: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 324 COGNIZANT: DEALS, JANUARY 2023-MAY 2026
- TABLE 325 COGNIZANT: OTHER DEVELOPMENTS, JANUARY 2023-MAY 2026
- TABLE 326 MCKESSON CORPORATION: COMPANY OVERVIEW
- TABLE 327 MCKESSON CORPORATION: PRODUCTS OFFERED
- TABLE 328 MCKESSON CORPORATION: OTHER DEVELOPMENTS, JANUARY 2023-MAY 2026
- TABLE 329 EXPERIAN INFORMATION SOLUTIONS, INC.: COMPANY OVERVIEW
- TABLE 330 EXPERIAN INFORMATION SOLUTIONS, INC.: PRODUCTS OFFERED
- TABLE 331 EXPERIAN INFORMATION SOLUTIONS, INC.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 332 EXPERIAN INFORMATION SOLUTIONS, INC.: OTHER DEVELOPMENTS, JANUARY 2023-MAY 2026
- TABLE 333 INOVALON HOLDINGS, INC.: COMPANY OVERVIEW
- TABLE 334 INOVALON HOLDINGS, INC.: PRODUCTS OFFERED
- TABLE 335 INOVALON HOLDINGS, INC.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 336 INOVALON HOLDINGS, INC.: DEALS, JANUARY 2023-MAY 2026
- TABLE 337 ATHENAHEALTH GROUP, INC.: COMPANY OVERVIEW
- TABLE 338 ATHENAHEALTH GROUP, INC.: PRODUCTS OFFERED
- TABLE 339 ATHENAHEALTH GROUP, INC.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 340 VERADIGM INC.: COMPANY OVERVIEW
- TABLE 341 VERADIGM INC.: PRODUCTS OFFERED
- TABLE 342 VERADIGM INC.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 343 THE SSI GROUP, LLC: COMPANY OVERVIEW
- TABLE 344 THE SSI GROUP, LLC: PRODUCTS OFFERED
- TABLE 345 IBM: COMPANY OVERVIEW
- TABLE 346 IBM: PRODUCTS OFFERED
- TABLE 347 IBM: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 348 IBM: DEALS, JANUARY 2023-MAY 2026
- TABLE 349 ORACLE: COMPANY OVERVIEW
- TABLE 350 ORACLE: PRODUCTS OFFERED
- TABLE 351 ORACLE: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 352 NTT DATA GROUP CORPORATION: COMPANY OVERVIEW
- TABLE 353 NTT DATA GROUP CORPORATION: PRODUCTS OFFERED
- TABLE 354 COMARCH S.A.: COMPANY OVERVIEW
- TABLE 355 COMARCH S.A.: PRODUCTS OFFERED
- TABLE 356 AXWAY: COMPANY OVERVIEW
- TABLE 357 AXWAY: PRODUCTS OFFERED
- TABLE 358 AXWAY: DEALS, JANUARY 2023-MAY 2026
- TABLE 359 BOOMI, LP: COMPANY OVERVIEW
- TABLE 360 BOOMI, LP: PRODUCTS OFFERED
- TABLE 361 BOOMI, LP: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 362 TRUECOMMERCE, INC.: COMPANY OVERVIEW
- TABLE 363 TRUECOMMERCE, INC.: PRODUCTS OFFERED
- TABLE 364 TRUECOMMERCE, INC.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023-MAY 2026
- TABLE 365 PLEXIS HEALTHCARE SYSTEMS, INC.: COMPANY OVERVIEW
- TABLE 366 PLEXIS HEALTHCARE SYSTEMS, INC.: PRODUCTS OFFERED
- TABLE 367 EPICOR SOFTWARE CORPORATION: COMPANY OVERVIEW
- TABLE 368 EPICOR SOFTWARE CORPORATION: PRODUCTS OFFERED
- TABLE 369 CLEO COMMUNICATIONS LLC: COMPANY OVERVIEW
- TABLE 370 CLEO COMMUNICATIONS LLC: PRODUCTS OFFERED
- TABLE 371 RISK ASSESSMENT: HEALTHCARE EDI MARKET
List of Figures
- FIGURE 1 HEALTHCARE EDI MARKET SEGMENTATION
- FIGURE 2 MARKET SCENARIO
- FIGURE 3 GLOBAL HEALTHCARE EDI MARKET, 2024-2031
- FIGURE 4 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN HEALTHCARE EDI MARKET, 2023-2026
- FIGURE 5 DISRUPTIONS INFLUENCING GROWTH OF HEALTHCARE EDI MARKET
- FIGURE 6 HIGH-GROWTH SEGMENTS IN HEALTHCARE EDI MARKET, 2026-2031
- FIGURE 7 ASIA PACIFIC TO REGISTER HIGHEST CAGR IN HEALTHCARE EDI MARKET, IN TERMS OF VALUE, DURING FORECAST PERIOD
- FIGURE 8 INCREASING HEALTHCARE DIGITALIZATION AND INTEROPERABILITY INITIATIVES TO DRIVE GROWTH IN HEALTHCARE EDI MARKET
- FIGURE 9 SERVICES ACCOUNTED FOR LARGEST MARKET SHARE IN NORTH AMERICA IN 2025
- FIGURE 10 FRANCE TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
- FIGURE 11 HEALTHCARE EDI MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 1 HOSPITAL AWARENESS OF AND PLANS TO PARTICIPATE IN TEFCA, BY KEY HOSPITAL CHARACTERISTICS, 2025
- FIGURE 2 MEDICAL PLAN ADOPTION OF FULLY ELECTRONIC ADMINISTRATIVE TRANSACTIONS, 2023-2025 CAQH INDEX
- FIGURE 3 PERCENTAGE OF HOSPITALS SHARING ADMINISTRATIVE EHR DATA WITH THIRD-PARTY SYSTEMS, 2024
- FIGURE 4 HEALTHCARE EDI MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 5 HEALTHCARE EDI MARKET: VALUE CHAIN ANALYSIS
- FIGURE 6 HEALTHCARE EDI MARKET: ECOSYSTEM ANALYSIS
- FIGURE 7 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- FIGURE 9 PATENT PUBLICATION TRENDS IN HEALTHCARE EDI MARKET, 2015-2026
- FIGURE 10 JURISDICTION AND TOP APPLICANT ANALYSIS FOR HEALTHCARE EDI MARKET
- FIGURE 11 TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) FOR HEALTHCARE EDI MARKET (JANUARY 2015 TO JUNE 2026)
- FIGURE 12 MARKET POTENTIAL OF AI/GEN AI ON HEALTHCARE EDI SOLUTIONS ACROSS END USERS
- FIGURE 13 IMPACT OF AI/GEN AI ON INTERCONNECTED AND ADJACENT ECOSYSTEMS
- FIGURE 14 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
- FIGURE 15 KEY BUYING CRITERIA FOR TOP THREE END USERS
- FIGURE 16 NORTH AMERICA: HEALTHCARE EDI MARKET SNAPSHOT
- FIGURE 17 ASIA PACIFIC: HEALTHCARE EDI MARKET SNAPSHOT
- FIGURE 18 REVENUE ANALYSIS OF KEY PLAYERS IN HEALTHCARE EDI MARKET, 2021-2025 (USD BILLION)
- FIGURE 19 HEALTHCARE EDI: MARKET SHARE ANALYSIS, 2025
- FIGURE 20 HEALTHCARE EDI MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 21 HEALTHCARE EDI MARKET: COMPANY FOOTPRINT
- FIGURE 22 HEALTHCARE EDI MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
- FIGURE 23 EV/EBITDA OF KEY VENDORS
- FIGURE 24 YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF HEALTHCARE EDI SOLUTION VENDORS
- FIGURE 25 HEALTHCARE EDI MARKET: BRAND/PRODUCT COMPARISON ANALYSIS
- FIGURE 26 OPTUM INC.: COMPANY SNAPSHOT (2025)
- FIGURE 27 WAYSTAR HOLDING CORP.: COMPANY SNAPSHOT (2025)
- FIGURE 28 COGNIZANT: COMPANY SNAPSHOT (2025)
- FIGURE 29 MCKESSON CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 30 EXPERIAN INFORMATION SOLUTIONS, INC.: COMPANY SNAPSHOT (2025)
- FIGURE 31 IBM: COMPANY SNAPSHOT (2025)
- FIGURE 32 ORACLE: COMPANY SNAPSHOT (2025)
- FIGURE 33 NTT DATA GROUP CORPORATION: COMPANY SNAPSHOT (2025)
- FIGURE 34 AXWAY: COMPANY SNAPSHOT (2025)
- FIGURE 35 RESEARCH DESIGN
- FIGURE 36 BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 37 RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
- FIGURE 38 BOTTOM-UP APPROACH
- FIGURE 39 TOP-DOWN APPROACH
- FIGURE 40 CAGR PROJECTIONS FROM ANALYSIS OF DROC IN HEALTHCARE EDI MARKET
- FIGURE 41 CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
- FIGURE 42 DATA TRIANGULATION METHODOLOGY

 醫療保健EDI市場-2026-2032年全球市場預測
 全球醫療電子資料交換(EDI)市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 醫療保健電子資料交換市場 - 全球產業規模、佔有率、趨勢、機會及預測(按組件、交付模式、最終用戶、地區和競爭格局分類,2021-2031年)
 醫療保健電子資料交換 (EDI) 市場規模、佔有率和成長分析(按組件、分銷、最終用途和地區分類)—產業預測,2026-2033 年
 2025年全球醫療保健電子資料交換市場報告2025年醫療保健EDI全球市場報告
 2030 年醫療保健 EDI 市場預測:按交易類型、組件、部署、最終用戶和地區進行的全球分析
 醫療保健電子資料交換市場機會、成長動力、產業趨勢分析與 2025 - 2034 年預測