


 |
市場調查報告書
商品編碼
2109024
全球ω-3市場:按類型、產地、應用、形態、製造技術和地區分類-預測至2031年Omega-3 Market by Type (DHA, EPA, & ALA), Source, Application (Dietary Supplements, Functional Foods & Beverages, Pharmaceuticals, Infant Formulas, and Pet Food & Feed), Form, Manufacturing Technology, and Region - Global Forecast to 2031 |
||||||

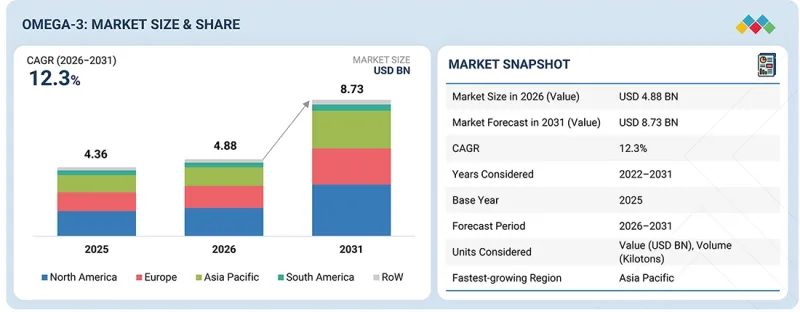
據估計,2026 年 omega-3 市值為 48.8 億美元,預計到 2031 年將以 12.3% 的複合年成長率成長,達到 87.3 億美元。
| 調查範圍 | |
|---|---|
| 調查期 | 2022-2031 |
| 基準年 | 2025 |
| 預測期 | 2026-2031 |
| 計算單位 | 金額(美元)和數量(千噸) |
| 部分 | 按類型、產地、用途、形式、製造技術和地區分類 |
| 目標區域 | 北美、歐洲、亞太地區、南美及其他地區 |
受EPA和DHA在心血管健康、認知功能、視力、關節健康和嬰幼兒大腦發育方面作用的日益重視,以及消費者對預防醫學和功能性營養日益成長的興趣的推動,ω-3市場正呈現強勁成長勢頭。在嬰幼兒配方奶粉領域,由於父母越來越意識到早期營養對認知和身體發育的重要性,尤其是DHA和其他必需營養素的作用,以及歐洲、北美和中國等地區訂定的法規和指南強製或建議在嬰幼兒配方奶粉中添加DHA,該領域正經歷著爆炸式成長。然而,高成本的研發成本和魚油價格的波動預計將對ω-3市場的成長構成挑戰。
omega-3 市場的變革可能為每家公司帶來新的機會。
ω-3市場正經歷著根本性的變革,為企業創造了新的機會。其中最顯著的變化之一是轉向永續的植物來源來源,例如藻類油和發酵ω-3。這不僅緩解了人們對魚油供應的擔憂,也吸引了素食主義者和環保意識的消費者。監管政策的調整,例如強制在嬰幼兒食品中添加DHA以及擴大心血管和認知健康相關標籤的批准範圍,也推動了已開發市場和新興市場對ω-3的穩定需求。同時,微膠囊化等技術的進步提高了ω-3的穩定性和風味,使其能夠應用於新的食品和飲料產品。
在應用領域,除了傳統的膳食補充劑外,ω-3脂肪酸也被應用於製藥、寵物食品和水產養殖。支持神經系統和心血管健康的藥用級配方正蓬勃發展,而高階寵物食品和強化水產飼料也呈現顯著成長。這些趨勢,加上南美洲和亞太地區對便利產品功能性營養產品(軟糖、粉劑、即飲料產品)的需求不斷成長,以及消費者在保健品上的支出不斷增加,正在改變市場格局。在採購、產品開發和永續性方面不斷創新的公司,將擁有在新興市場獲得豐厚成長的良機。
營養補充品領域預計將成為成長最快的領域之一。
隨著消費者越來越重視預防性醫療保健,並尋求便捷的方式來維護心臟、大腦、眼睛和關節健康,膳食補充劑已成為推動omega-3市場發展的關鍵因素之一。在健康聲明獲得監管機構批准的支持下,膳食補充劑兼具可信度和便利性。此外,軟膠囊、軟糖和粉末等劑型的進步使其更受各個年齡層的青睞。健康意識的提高、人口老化以及產品創新等因素的協同作用,共同推動了膳食補充劑中omega-3的強勁且持續的需求。
預計液態omega-3將佔omega-3市場更大的佔有率。
市面上大多數ω-3脂肪酸源自魚油、藻油和磷蝦油,這些天然來源的ω-3脂肪酸呈液態,廣泛用於營養補充劑、嬰兒配方奶粉、機能性食品和藥品中。液態ω-3脂肪酸純度更高,生物利用度更高,且易於添加到軟膠囊、乳化劑和強化流質食品中。雖然乾粉製劑(粉末、微膠囊化ω-3脂肪酸)的應用日益廣泛,例如在軟糖、粉末和烘焙產品中的應用,但液態ω-3脂肪酸仍然佔據著較大的市場佔有率,因為它們是整個行業中最具成本效益、最易於大規模生產和最便捷應用的形態。
預計二十碳五烯酸(EPA)領域將呈現顯著成長。
研究表明,EPA有益於心臟健康,包括降低三酸甘油酯水平、抑制發炎和改善整體心血管功能。隨著消費者對這些健康益處的認知不斷提高,對富含EPA的omega-3補充劑和強化食品飲料的需求日益成長,從而推動了omega-3市場的擴張。
在預測期內,預計美國將在北美 omega-3 市場佔據主導地位。
美國是全球最大的omega-3市場之一。消費者對omega-3產品多種健康益處的認知不斷提高,加上其在美國市場的普及,促使omega-3產品和補充劑的消費量顯著成長。在美國,omega-3的消費主要集中在膠囊、營養補充品和嬰兒配方奶粉等類別。此外,美國也是全球最大的消費市場之一。近年來,EPA/DHA(omega-3)成分領域產品創新蓬勃發展,新的omega-3衍生物不斷湧現,植物來源成分的應用也日益廣泛。隨著消費者越來越重視海洋健康,營養補充品領域對植物來源omega-3成分的需求也不斷成長。
市場的主要參與者包括BASF公司(德國)、嘉吉公司(美國)、帝斯曼-菲梅尼希公司(荷蘭)、ADM公司(美國)、凱瑞集團(愛爾蘭)、阿克生物海洋公司(挪威)、科萊恩國際公司(英國)、科比恩公司(荷蘭)、佩拉吉亞公司(挪威)、KDGC集團(瑞士)、製藥集團(瑞士)、製藥集團(瑞士)、製藥集團(瑞士)、製藥公司Rieber公司(挪威)、庫克水產公司(加拿大)、金歐米茄公司(智利)、北極星公司(法國)、Btsa公司(西班牙)、金歐米茄生物製藥公司(中國)、Rimfrost公司(挪威)、馬拉再生能源公司(加拿大)、Cellana公司(美國)和AlgaeCytes有限公司(英國)。
調查範圍
本研究報告按類型(二十二碳六烯酸 (DHA)、二十碳五烯酸 (EPA)、α-亞麻油酸 (ALA))、原料(海洋來源 [魚類、藻類、磷蝦和其他海洋資源]和植物來源[堅果、種子、植物油])、應用(營養補充劑、機能性食品和飲料、藥品、嬰兒配方奶粉、寵物食品和飼料)、形式(乾燥和液體)、製造技術(定性)(提取、純化、濃縮和轉化、包埋和穩定以及發酵和生物技術)和地區(北美、歐洲、亞太地區、南美和世界其他地區對南美-3 市場進行細分、3 市場和世界其他地區)。
本報告涵蓋了影響ω-3成分成長的關鍵因素的詳細信息,包括促進因素、阻礙因素、挑戰和機會。該報告對主要產業參與者進行了深入分析,詳細闡述了他們的業務、服務、關鍵策略、協議、夥伴關係、承諾、產品發布、併購以及與ω-3市場相關的最新發展。此外,報告也對ω-3市場生態系中新興的新創企業進行了競爭分析。本研究也探討了產業特定趨勢,例如技術分析、生態系統和市場製圖以及專利和監管環境。
購買本報告的理由
本報告為市場領導及新參與企業提供最準確的ω-3市場整體規模及各細分市場收入估算。這有助於相關人員了解競爭格局,更好地定位自身業務,並深入洞察市場動態,制定合適的打入市場策略。此外,本報告還幫助相關人員掌握市場趨勢,並提供關鍵市場促進因素、限制因素、挑戰和機會的資訊。
本報告深入分析了以下幾點:
- 影響 omega-3 市場成長的關鍵促進因素分析(由於對魚油永續性的擔憂,藻類和植物來源的omega-3(亞麻籽、奇亞籽、菜籽)的採用率增加)、阻礙因素(消費者對每日建議攝取量和健康益處的不確定性)、機遇(加大油研發力度,開發的價格-3 創造來源的 omega-3(攝取)波動(加大油研發力度,開發價格-3 的價格)。
- 產品開發/創新:對 Omega-3 市場的研發活動和新產品發布進行詳細分析。
- 市場發展:盈利市場的全面資訊-本報告分析了各個地區的 Omega-3 市場。
- 市場多角化:有關 Omega-3 市場的新原料來源、未開發的地區、近期趨勢和投資的全面資訊。
- 競爭分析:本分析詳細評估了BASF公司(德國)、嘉吉公司(美國)、帝斯曼-菲梅尼希公司(荷蘭)、ADM公司(美國)、凱瑞集團(愛爾蘭)、阿克生物海洋公司(挪威)、科萊恩國際公司(英國)、科比昂公司(英國)、佩拉吉亞公司(挪威)、KD製藥集團(瑞士)以及其他Omega-3市場主要參與者的市場佔有率、成長策略、產品線、品牌和產品比較以及產品部署狀況。
目錄
第1章:引言
第2章執行摘要
第3章重要考察
第4章 市場概覽
- 市場動態
- 促進因素
- 抑制因子
- 機會
- 任務
- 未滿足的需求和未開發的領域
- 相互關聯的市場與跨產業機遇
- 一級/二級/三級公司的策略性舉措
第5章 產業趨勢
- 波特五力分析
- 宏觀經濟展望
- 總體經濟指標
- 價值鏈分析
- 生態系分析
- 價格分析
- 貿易分析
- 2026-2027 年主要會議和活動
- 影響我們客戶公司業務的趨勢/變化
- 投資和資金籌措場景
- 案例研究分析
- 2025年美國關稅對omega-3市場的影響。
第6章:技術進步、人工智慧的影響、專利、創新與未來應用
- 技術分析
- 專利分析
- 未來應用
- 生成式人工智慧對omega-3市場的影響
- 成功案例和實際應用
第7章永續性和監管情勢
- 當地法規和合規性
- 對永續性的承諾
- 對永續性和監管政策舉措的影響
- 認證、標籤檢視、環境標準
第8章:顧客趨勢與購買行為
- 決策流程
- 主要相關人員和採購標準
- 實施障礙和內部挑戰
- 供應鏈中各個應用產業尚未滿足的需求
- 市場盈利
- 獲利潛力
- 成本趨勢
第9章:Omega-3市場(按類型分類)
- 二十二碳六烯酸
- 二十碳五烯酸
- α-亞麻油酸
第10章:Omega-3市場(依產地分類)
- 海洋
- 植物
第11章:Omega-3市場(按應用領域分類)
- 營養補充品
- 機能性食品和飲料
- 製藥
- 嬰兒配方奶粉
- 寵物食品和飼料
第12章:Omega-3市場(依形式分類)
- 乾燥
- 液體
第13章:Omega-3市場(依生產技術分類)
- 萃取
- 淨化和清潔
- 濃度和轉化率
- 封裝和穩定化
- 發酵和生物技術
第14章:Omega-3市場(按地區分類)
- 北美洲
- 美國
- 加拿大
- 墨西哥
- 歐洲
- 德國
- 英國
- 法國
- 挪威
- 義大利
- 西班牙
- 荷蘭
- 其他
- 亞太地區
- 中國
- 印度
- 日本
- 澳洲和紐西蘭
- 其他
- 南美洲
- 巴西
- 阿根廷
- 其他
- 其他地區
- 非洲
- 中東
第15章 競爭格局
- 概述
- 主要參與企業的策略/優勢
- 收入分析
- 市佔率分析
- 企業估值和財務指標
- Omega 3市場:品牌/產品對比
- 企業估值矩陣:主要公司,2025 年
- 公司估值矩陣:新創企業/中小企業,2024 年
- 競爭格局與趨勢
第16章:公司簡介
- 主要參與企業
- DSM-FIRMENICH
- CARGILL, INCORPORATED
- BASF SE
- ADM
- KERRY GROUP PLC
- CORBION
- KD PHARMA GROUP SA
- AKER BIOMARINE
- CRODA INTERNATIONAL PLC
- EVONIK INDUSTRIES AG
- PELAGIA
- GC RIEBER
- COOKE AQUACULTURE INC.
- ALGISYS BIOSCIENCES, INC.
- POLARIS
- 其他公司
- BTSA
- NOVOSANA EUROPE BV
- GOLDEN OMEGA
- KINOMEGA BIOPHARM INC.
- RIMFROST AS
- ALGARITHM
- SOLUTEX
- CELLANA INC.
- SINOMEGA BIOTECH ENGINEERING CO., LTD.
- ALGAECYTES LIMITED
第17章調查方法
第18章 鄰近及相關市場
第19章附錄
The omega-3 market is estimated to be USD 4.88 billion in 2026 and is projected to reach USD 8.73 billion by 2031, at a CAGR of 12.3%.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD) and Volume (Kiloton) |
| Segments | Type, Source, Application, Form, Manufacturing Technology, and Region |
| Regions covered | North America, Europe, Asia Pacific, South America, and RoW |
The omega-3 market is gaining significant traction, driven by the increasing recognition of the roles of EPA and DHA in cardiovascular health, cognitive function, vision, joint health, and infant brain development, as well as a growing consumer shift toward preventive healthcare and functional nutrition. The infant formula sector has witnessed explosive growth, driven by rising awareness among parents about the importance of early nutrition for cognitive and physical development, particularly the role of DHA and other essential nutrients, and regulatory mandates and recommendations in regions such as Europe, North America, and China requiring or encouraging DHA fortification in infant formula. However, high costs involved in R&D activities and unstable fish oil prices are expected to pose a challenge to the omega-3 market's growth.
Disruptions in the omega-3 market may offer opportunities for players
The omega-3 market is undergoing fundamental shifts, opening up new opportunities for companies. One of the most significant changes is the shift toward sustainable and plant-based sources such as algal oil and fermentation-based omega-3, which eliminate fish oil supply concerns and resonate with vegan and green consumers. Regulatory updates, such as the mandatory fortification of DHA in infant nutrition and broader approvals for cardiovascular and cognitive well-being claims, are also driving steady demand in both developed and emerging markets. Meanwhile, technological advances such as microencapsulation are enhancing stability and flavor, allowing omega-3 to be incorporated in new food and beverage applications.
On the application front, Omega-3 is increasingly being used in pharmaceuticals, pet food, and aquaculture, apart from conventional supplements. Pharma-grade formulations for neurological and cardiovascular health are gaining momentum, while high-end pet food and fortified aquaculture feed are experiencing significant growth. Alongside growing demand for convenience formats of functional nutrition products (gummies, powders, RTDs) and increasing consumer spending on health supplement products in South America and the Asia Pacific, these trends are redefining the landscape of the market. Players who innovate in sourcing, product development, and sustainability have a good chance of securing growth in emerging markets.
The dietary supplement segment is projected to be one of the fastest-growing segments
The dietary supplement category is one of the major growth drivers for the omega-3 market as consumers place greater emphasis on preventive healthcare and turn to convenient solutions for heart, brain, eye, and joint well-being. Supported by regulatory approvals for health claims, supplements offer confidence and convenience, as advancements in delivery forms, such as softgels, gummies, and powders, make them attractive to people of all ages. This synergy of health consciousness, aging population, and product creativity is driving robust and consistent demand for omega-3 in dietary supplements.
The liquid form of omega-3 is expected to hold a larger share of the omega-3 market
The majority of commercial omega-3 comes from fish oil, algal oil, and krill oil, which are naturally liquid forms and commonly used in dietary supplements, infant formula, functional foods, and pharmaceuticals. Liquids can accommodate higher purity, greater bioavailability, and simpler inclusion in soft gels, emulsions, and fortified liquid food. While dry formulations (powders, microencapsulated omega-3) are increasing as a result of uses in gummies, powders, and bakery applications, the liquid form continues to hold a significant market share as it is the most cost-efficient, mass-produced, and immediately applicable state across industries.
The eicosapentaenoic acid (EPA) segment is expected to grow at a significant rate
The EPA has been shown to benefit heart health, including reducing triglyceride levels, decreasing inflammation, and improving overall cardiovascular function. As awareness of these health benefits increases among consumers, there is a growing demand for omega-3 supplements and fortified foods and beverages containing EPA, which contributes to the expansion of the omega-3 market.
The US is estimated to dominate the North American omega-3 market during the forecast period
The US is one of the largest global markets for omega-3. The consumption of omega-3-based products and supplements has increased significantly due to rising consumer awareness of their various health benefits and their availability in the US market. The omega-3 consumption pattern in the US is driven toward categories such as capsules, dietary supplements, and infant formula. However, the country has one of the largest consumer markets in the world. Recently, the EPA/DHA (omega-3) ingredients sector has experienced a surge in product innovations, introducing new omega-3 variants and expanding the utilization of plant-based sources. As consumers increasingly prioritize the health of oceans, there is a growing demand for plant-based omega-3 ingredients within the dietary supplement sector.
In-depth interviews have been conducted with chief executive officers (CEOs), directors, and other executives from various key organizations operating in the omega-3 market.
- By Company Type: Tier 1 - 30%, Tier 2 - 25%, and Tier 3 - 45%
- By Designation: CXOs - 25%, Managers - 40%, Executives - 35%
- By Region: North America - 22%, Europe - 28%, Asia Pacific - 32%, South America - 10%, and Rest of the World - 8%
Prominent companies in the market include BASF SE (Germany), Cargill, Incorporated (US), DSM-Firmenich (Netherlands), ADM (US), Kerry Group plc (Ireland), Aker BioMarine (Norway), Croda International PLC (UK), Corbion (Netherlands), Pelagia AS (Norway), KD Pharma Group SA (Switzerland), GC Rieber (Norway), Cooke Aquaculture Inc. (Canada), GOLDEN OMEGA (Chile), Polaris (France), Btsa (Spain), KinOmega Biopharm Inc. (China), Rimfrost AS (Norway), Mara Renewables (Canada), Cellana Inc. (US), and AlgaeCytes Limited (UK).
Research Coverage
This research report categorizes the omega-3 market by type (docosahexaenoic acid (DHA), eicosapentaenoic acid (EPA), and alpha-linolenic acid (ALA)), source (marine [fish, algal, krill, and other marine sources] and plant [nuts & seeds and vegetable oils]), application (dietary supplements, functional foods & beverages, pharmaceuticals, infant formulas, and pet food and feed), form (dry and liquid), manufacturing technology (qualitative) (extraction, refining & purification, concentration & conversion, encapsulation & stabilization, and fermentation & biotechnology), and region (North America, Europe, Asia Pacific, South America, and Rest of the World).
The scope of the report covers detailed information regarding the major factors, such as drivers, restraints, challenges, and opportunities, influencing the growth of omega-3 ingredients. A thorough analysis of the key industry players has been done to provide insights into their business, services, key strategies, contracts, partnerships, agreements, product launches, mergers & acquisitions, and recent developments associated with the omega-3 market. This report covers the competitive analysis of upcoming startups in the omega-3 market ecosystem. Furthermore, the study covers industry-specific trends, including technology analysis, ecosystem & market mapping, and patent & regulatory landscapes, among others.
Reasons to Buy This Report
The report offers market leaders/new entrants information on the closest approximations of the revenue numbers for the overall omega-3 and subsegments. It will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the pulse of the market and provides them with information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (Rising adoption of algal oil and plant-based omega-3 (flaxseed, chia, canola) due to concerns over fish oil sustainability), restraints (lack of clarity among consumers about daily recommended intake and health claims), opportunities (increase in research for development of alternative sources to obtain omega-3), and challenges (highly unstable fish oil prices) influencing the growth of the omega-3 market
- Product Development/Innovation: Detailed insights on research & development activities and new product launches in the omega-3 market
- Market Development: Comprehensive information about lucrative markets-the report analyzes omega-3 across varied regions
- Market Diversification: Exhaustive information about new product sources, untapped geographies, recent developments, and investments in the omega-3 market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, product offerings, brand/product comparison, and product footprints of leading players such as BASF SE (Germany), Cargill, Incorporated (US), DSM-Firmenich (Netherlands), ADM (US), Kerry Group plc (Ireland), Aker BioMarine (Norway), Croda International PLC (UK), Corbion (Netherlands), Pelagia AS (Norway), KD Pharma Group SA (Switzerland), and other players in the omega-3 market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONS CONSIDERED
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNITS CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN OMEGA-3 MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN OMEGA-3 MARKET
- 3.2 OMEGA-3 MARKET, BY TYPE AND REGION
- 3.3 OMEGA-3 MARKET, BY 3 TYPES
- 3.4 OMEGA-3 MARKET, BY SOURCE
- 3.5 OMEGA-3 MARKET, BY FORM
- 3.6 OMEGA-3 MARKET, BY APPLICATION
- 3.7 OMEGA-3 MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing consumer awareness regarding health benefits
- 4.2.1.2 Increasing use in food and feed products
- 4.2.1.2.1 Rising demand for mother and infant nutrition products
- 4.2.1.2.2 Mandatory inclusion of algal DHA in infant formula
- 4.2.1.2.3 Growth focus of food processing companies on fortification
- 4.2.1.2.4 Increasing applications in pet food and feed
- 4.2.1.3 Shift toward pharmaceutical-grade high-concentrate omega-3 oils in developed markets
- 4.2.1.4 Emergence of innovative production technologies
- 4.2.2 RESTRAINTS
- 4.2.2.1 Declining fish oil supply due to sustainability issues in fisheries
- 4.2.2.2 Lack of clarity on daily intake recommendations and health claims
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Increasing research on alternative sources
- 4.2.3.1.1 Rising consumer demand for plant-based products
- 4.2.3.1.2 Growing focus on microalgae-based omega-3 production
- 4.2.3.1.3 Side effects and allergies related to fish-based products
- 4.2.3.2 Favorable regulatory environment
- 4.2.3.3 Integration of microencapsulation technology
- 4.2.3.1 Increasing research on alternative sources
- 4.2.4 CHALLENGES
- 4.2.4.1 High costs involved in R&D activities
- 4.2.4.2 Volatility in fish oil prices
- 4.2.4.3 Instability of omega-3 oils
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN THE OMEGA 3 MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.3 MACROECONOMIC INDICATORS
- 5.3.1 SUSTAINABILITY AND CIRCULAR ECONOMY INITIATIVES
- 5.3.2 PREVENTIVE HEALTHCARE EXPENDITURE
- 5.3.3 GROWING GERIATRIC POPULATION
- 5.4 VALUE CHAIN ANALYSIS
- 5.4.1 RESEARCH AND PRODUCT DEVELOPMENT
- 5.4.2 SOURCING
- 5.4.3 PRODUCTION AND PROCESSING
- 5.4.4 DISTRIBUTION
- 5.4.5 MARKETING AND SALES
- 5.4.6 END USERS
- 5.5 ECOSYSTEM ANALYSIS
- 5.5.1 DEMAND SIDE
- 5.5.2 SUPPLY SIDE
- 5.6 PRICING ANALYSIS
- 5.6.1 INTRODUCTION
- 5.6.2 AVERAGE SELLING PRICE OF OMEGA-3 FINISHED PRODUCTS, BY PRODUCT TYPE
- 5.6.3 AVERAGE SELLING PRICE (ASP) TREND, BY REGION
- 5.6.4 AVERAGE SELLING PRICE (ASP) TREND, BY SOURCE
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT ANALYSIS: OMEGA-3
- 5.7.2 EXPORT ANALYSIS: OMEGA-3
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.10 INVESTMENT AND FUNDING SCENARIO
- 5.11 CASE STUDY ANALYSIS
- 5.11.1 MIALGAE INTRODUCED SUSTAINABLE OMEGA-3 PRODUCTION WITH INNOVATIVE BIOTECHNOLOGY
- 5.11.2 KD PHARMA GROUP: ADVANCING PHARMACEUTICAL-GRADE OMEGA-3 PURIFICATION TECHNOLOGIES
- 5.11.3 VERAMARIS: PIONEERING SUSTAINABLE OMEGA-3 SOLUTIONS IN AQUACULTURE
- 5.11.4 DSM-FIRMENICH: EXPANDING ALGAE-DERIVED DHA ACROSS LIFE-STAGE NUTRITION
- 5.11.5 AKER BIOMARINE EXPANDED EUROPEAN MARKET ACCESS THROUGH STRATEGIC DISTRIBUTION PARTNERSHIPS
- 5.12 IMPACT OF 2025 US TARIFFS - OMEGA-3 MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 PRICE IMPACT ANALYSIS
- 5.12.3 IMPACT ON COUNTRIES/REGIONS
- 5.12.3.1 US
- 5.12.3.2 Europe
- 5.12.3.3 Asia Pacific
- 5.12.4 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGY ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Molecular distillation
- 6.1.1.2 Supercritical CO2 extraction
- 6.1.1.3 Algae fermentation
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Stabilization & antioxidant technologies
- 6.1.2.2 Microencapsulation
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Precision fermentation
- 6.1.3.2 Synthetic biology & bioprocess engineering
- 6.1.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.1.4.1 Short-Term | High-Purity Omega-3 Production & Stability Enhancement
- 6.1.4.2 Mid-Term | Sustainable EPA & DHA Manufacturing
- 6.1.4.3 Long-Term | Precision Nutrition & Next-Generation Omega-3 Innovation
- 6.1.1 KEY TECHNOLOGIES
- 6.2 PATENT ANALYSIS
- 6.3 FUTURE APPLICATIONS
- 6.3.1 CLINICAL NUTRITION & HEALTHY AGING: EXPANDING THE FUTURE OF OMEGA-3 APPLICATIONS
- 6.3.2 STABLE DHA-ENRICHED FUNCTIONAL FOODS: ADVANCING THE NEXT GENERATION OF OMEGA-3 NUTRITION
- 6.3.3 PLANT-BASED OMEGA-3 SUPPLEMENTATION: ENABLING THE FUTURE OF PERSONALIZED VEGAN NUTRITION
- 6.3.4 OMEGA-3 BIOMARKER-BASED PRENATAL NUTRITION: ENABLING PRECISION MATERNAL HEALTHCARE
- 6.4 IMPACT OF GENERATIVE AI ON OMEGA 3 MARKET
- 6.4.1 INTRODUCTION
- 6.4.2 TOP USE CASES AND MARKET POTENTIAL
- 6.4.3 BEST PRACTICES IN OMEGA 3 INDUSTRY
- 6.4.4 CASE STUDIES OF AI IMPLEMENTATION IN OMEGA 3 MARKET
- 6.4.5 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.4.6 CLIENTS' READINESS TO ADOPT GENERATIVE AI FOR OMEGA 3 PRODUCTION
- 6.5 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 INDUSTRY STANDARDS
- 7.1.2 LABELING REQUIREMENTS AND CLAIMS
- 7.1.3 ANTICIPATED REGULATORY CHANGES IN NEXT 5-10 YEARS
- 7.1.3.1 Enhanced Traceability and Sustainability Requirements
- 7.1.3.2 Global Harmonization of Omega-3 Labeling and Health Claims
- 7.1.3.3 Stricter Quality, Purity, and Contaminant Standards
- 7.1.3.4 Digital Traceability, AI-Enabled Quality Monitoring, and Compliance Automation
- 7.1.3.5 Stronger Sustainability and ESG Compliance Requirements
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 SUSTAINABLE SOURCING
- 7.2.2 CARBON FOOTPRINT REDUCTION INITIATIVES
- 7.2.3 CIRCULAR ECONOMY APPROACHES
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS AND BUYING CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS APPLICATION INDUSTRIES ACROSS SUPPLY CHAIN
- 8.5 MARKET PROFITABILITY
- 8.6 REVENUE POTENTIAL
- 8.6.1 COST DYNAMICS
9 OMEGA-3 MARKET, BY TYPE
- 9.1 INTRODUCTION
- 9.2 DOCOSAHEXAENOIC ACID
- 9.2.1 NEED FOR PROTECTION AGAINST ALZHEIMER'S DISEASE TO DRIVE DEMAND
- 9.3 EICOSAPENTAENOIC ACID
- 9.3.1 ABILITY TO REDUCE SUSCEPTIBILITY TO CARDIOVASCULAR DISEASES TO BOOST DEMAND
- 9.4 ALPHA-LINOLENIC ACID
- 9.4.1 GROWING POPULARITY AMONG VEGETARIANS AND VEGANS TO BOOST DEMAND
10 OMEGA-3 MARKET, BY SOURCE
- 10.1 INTRODUCTION
- 10.2 MARINE
- 10.2.1 NEED FOR HEALTHY FETAL DEVELOPMENT IN PREGNANT WOMEN TO DRIVE MARKET
- 10.2.2 FISH
- 10.2.2.1 Anchovy
- 10.2.2.2 Sardine
- 10.2.2.3 Mackerel
- 10.2.2.4 Other fish types
- 10.2.3 ALGAE
- 10.2.3.1 Schizochytrium sp.
- 10.2.3.2 Crypthecodinium cohnii
- 10.2.3.3 Nannochloropsis sp.
- 10.2.3.4 Other algae types
- 10.2.4 KRILL
- 10.2.5 OTHER MARINE SOURCES
- 10.3 PLANT
- 10.3.1 GROWING USE OF FLAX SEEDS FOR CANCER PREVENTION TO BOOST DEMAND
- 10.3.2 NUTS & SEEDS
- 10.3.3 VEGETABLE OILS
11 OMEGA-3 MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 DIETARY SUPPLEMENTS
- 11.2.1 GROWING IMPORTANCE OF BALANCED AND NUTRITIOUS DIETS TO DRIVE DEMAND
- 11.3 FUNCTIONAL FOODS & BEVERAGES
- 11.3.1 ABILITY TO BOOST CARDIOVASCULAR HEALTH TO DRIVE DEMAND
- 11.3.2 DAIRY & DAIRY ALTERNATIVES
- 11.3.3 BAKERY & CEREAL PRODUCTS
- 11.3.4 CONFECTIONERY PRODUCTS
- 11.3.5 MEAT & MEAT PRODUCTS
- 11.3.6 BEVERAGES
- 11.3.7 OTHER FUNCTIONAL FOOD PRODUCTS
- 11.4 PHARMACEUTICALS
- 11.4.1 GROWING NEED TO LOWER ELEVATED TRIGLYCERIDE LEVELS TO DRIVE MARKET
- 11.5 INFANT FORMULAS
- 11.5.1 RISING CONSUMPTION OF OMEGA-3 DHA DURING PREGNANCY TO BOOST DEMAND
- 11.6 PET FOOD & FEED
- 11.6.1 GREATER EMPHASIS ON ENHANCING IMMUNITY IN PETS TO DRIVE MARKET
- 11.6.2 PET FOOD
- 11.6.3 ANIMAL FEED
12 OMEGA-3 MARKET, BY FORM
- 12.1 INTRODUCTION
- 12.2 DRY
- 12.2.1 ENCAPSULATED STABILITY MEETS VERSATILE APPLICATIONS
- 12.3 LIQUID
- 12.3.1 HIGH BIOAVAILABILITY AND EFFICACY TO FUEL DEMAND
13 OMEGA 3 MARKET, BY MANUFACTURING TECHNOLOGY
- 13.1 INTRODUCTION
- 13.2 EXTRACTION
- 13.3 REFINING & PURIFICATION
- 13.4 CONCENTRATION & CONVERSION
- 13.5 ENCAPSULATION & STABILIZATION
- 13.6 FERMENTATION & BIOTECHNOLOGY
14 OMEGA-3 MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 US
- 14.2.1.1 Growing incorporation of omega-3 in dietary supplements to drive market
- 14.2.2 CANADA
- 14.2.2.1 Increasing application in functional foods & beverages to boost market
- 14.2.3 MEXICO
- 14.2.3.1 Growing focus on heart disease prevention to drive market
- 14.2.1 US
- 14.3 EUROPE
- 14.3.1 GERMANY
- 14.3.1.1 Low fish consumption to boost demand for omega-3-based supplements
- 14.3.2 UK
- 14.3.2.1 Rising gastrointestinal health awareness supporting Omega-3 demand
- 14.3.3 FRANCE
- 14.3.3.1 Rising cardiovascular disease burden driving Omega-3 consumption
- 14.3.4 NORWAY
- 14.3.4.1 Production of genetically modified canola to offer lucrative growth opportunities to market players
- 14.3.5 ITALY
- 14.3.5.1 High production of dietary supplements, functional food products, and beverages to boost market
- 14.3.6 SPAIN
- 14.3.6.1 Rising consumer awareness and dietary gaps to drive market
- 14.3.7 NETHERLANDS
- 14.3.7.1 Growing incidences of depression, autism, and ADHD to drive market
- 14.3.8 REST OF EUROPE
- 14.3.1 GERMANY
- 14.4 ASIA PACIFIC
- 14.4.1 CHINA
- 14.4.1.1 Increasing focus on product innovations and diversification to drive market
- 14.4.2 INDIA
- 14.4.2.1 Growing incidences of heart failure to drive market
- 14.4.3 JAPAN
- 14.4.3.1 Rapidly aging population driving demand for Omega-3 supplements
- 14.4.4 AUSTRALIA & NEW ZEALAND
- 14.4.4.1 Government-led initiatives to increase awareness regarding omega-3 to drive market
- 14.4.5 REST OF ASIA PACIFIC
- 14.4.1 CHINA
- 14.5 SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.5.1.1 Rising demand for algal oils to drive market
- 14.5.2 ARGENTINA
- 14.5.2.1 Commercialization of omega-3 products to fuel market
- 14.5.3 REST OF SOUTH AMERICA
- 14.5.1 BRAZIL
- 14.6 REST OF THE WORLD (ROW)
- 14.6.1 AFRICA
- 14.6.1.1 Prevalence of undernutrition among pregnant women and children to drive market
- 14.6.2 MIDDLE EAST
- 14.6.2.1 Ongoing innovations in omega-3 products to drive market
- 14.6.1 AFRICA
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 15.3 REVENUE ANALYSIS
- 15.4 MARKET SHARE ANALYSIS
- 15.5 COMPANY VALUATION AND FINANCIAL METRICS
- 15.6 OMEGA-3 MARKET: BRAND/PRODUCT COMPARISON
- 15.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.7.1 STARS
- 15.7.2 EMERGING LEADERS
- 15.7.3 PERVASIVE PLAYERS
- 15.7.4 PARTICIPANTS
- 15.7.5 COMPANY FOOTPRINT: KEY PLAYERS
- 15.7.5.1 Company footprint
- 15.7.5.2 Regional footprint
- 15.7.5.3 Source footprint
- 15.7.5.4 Type footprint
- 15.7.5.5 Application footprint
- 15.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2024
- 15.8.1 PROGRESSIVE COMPANIES
- 15.8.2 RESPONSIVE COMPANIES
- 15.8.3 DYNAMIC COMPANIES
- 15.8.4 STARTING BLOCKS
- 15.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2024
- 15.9 COMPETITIVE SCENARIO AND TRENDS
- 15.9.1 OMEGA-3 MARKET: PRODUCT LAUNCHES
- 15.9.2 DEALS
- 15.9.3 EXPANSIONS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 DSM-FIRMENICH
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions/Services offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches and enhancements
- 16.1.1.4 MnM view
- 16.1.1.4.1 Key strengths
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses and competitive threats
- 16.1.2 CARGILL, INCORPORATED
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions/Services offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Deals
- 16.1.2.4 MnM view
- 16.1.2.4.1 Key strengths
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses and competitive threats
- 16.1.3 BASF SE
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions/Services offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Deals
- 16.1.3.4 MnM view
- 16.1.3.4.1 Key strengths
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses and competitive threats
- 16.1.4 ADM
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Solutions/Services offered
- 16.1.4.3 MnM view
- 16.1.4.3.1 Key strengths
- 16.1.4.3.2 Strategic choices
- 16.1.4.3.3 Weaknesses and competitive threats
- 16.1.5 KERRY GROUP PLC
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions/Services offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Deals
- 16.1.5.4 MnM view
- 16.1.5.4.1 Key strengths
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses and competitive threats
- 16.1.6 CORBION
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions/Services offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Product launches and enhancements
- 16.1.6.3.2 Other developments
- 16.1.6.4 MnM view
- 16.1.7 KD PHARMA GROUP SA
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions/Services offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Deals
- 16.1.7.3.2 Expansions
- 16.1.7.4 MnM view
- 16.1.8 AKER BIOMARINE
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions/Services offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Product launches and enhancements
- 16.1.8.3.2 Expansions
- 16.1.8.3.3 Deals
- 16.1.8.3.4 Other developments
- 16.1.8.4 MnM view
- 16.1.9 CRODA INTERNATIONAL PLC
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions/Services offered
- 16.1.9.3 MnM view
- 16.1.10 EVONIK INDUSTRIES AG
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions/Services offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Deals
- 16.1.10.4 MnM view
- 16.1.11 PELAGIA
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Solutions/Services offered
- 16.1.11.3 Recent developments
- 16.1.11.3.1 Product launches and enhancements
- 16.1.11.3.2 Other developments
- 16.1.11.4 MnM view
- 16.1.12 GC RIEBER
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Solutions/Services offered
- 16.1.12.3 Recent developments
- 16.1.12.3.1 Product launches and enhancements
- 16.1.12.3.2 Expansions
- 16.1.12.4 MnM view
- 16.1.13 COOKE AQUACULTURE INC.
- 16.1.13.1 Business overview
- 16.1.13.2 Products/Solutions/Services offered
- 16.1.13.3 Recent developments
- 16.1.13.3.1 Deals
- 16.1.13.4 MnM view
- 16.1.14 ALGISYS BIOSCIENCES, INC.
- 16.1.14.1 Business overview
- 16.1.14.2 Products/Solutions/Services offered
- 16.1.14.3 Recent developments
- 16.1.14.3.1 Other developments
- 16.1.14.4 MnM view
- 16.1.15 POLARIS
- 16.1.15.1 Business overview
- 16.1.15.2 Products/Solutions/Services offered
- 16.1.15.3 Recent developments
- 16.1.15.3.1 Product launches and enhancements
- 16.1.15.3.2 Other developments
- 16.1.15.4 MnM view
- 16.1.1 DSM-FIRMENICH
- 16.2 OTHER PLAYERS
- 16.2.1 BTSA
- 16.2.1.1 Business overview
- 16.2.1.2 Products/Solutions/Services offered
- 16.2.1.3 MnM view
- 16.2.2 NOVOSANA EUROPE B.V.
- 16.2.2.1 Business overview
- 16.2.2.2 Products/Solutions/Services offered
- 16.2.2.3 MnM view
- 16.2.3 GOLDEN OMEGA
- 16.2.3.1 Business overview
- 16.2.3.2 Products/Solutions/Services offered
- 16.2.3.3 Recent developments
- 16.2.3.3.1 Deals
- 16.2.3.4 MnM view
- 16.2.4 KINOMEGA BIOPHARM INC.
- 16.2.4.1 Business overview
- 16.2.4.2 Products/Solutions/Services offered
- 16.2.4.3 MnM view
- 16.2.5 RIMFROST AS
- 16.2.5.1 Business overview
- 16.2.5.2 Products/Solutions/Services offered
- 16.2.5.3 Recent developments
- 16.2.5.3.1 Deals
- 16.2.5.4 MnM view
- 16.2.6 ALGARITHM
- 16.2.7 SOLUTEX
- 16.2.8 CELLANA INC.
- 16.2.9 SINOMEGA BIOTECH ENGINEERING CO., LTD.
- 16.2.10 ALGAECYTES LIMITED
- 16.2.1 BTSA
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 Key data from secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Key data from primary sources
- 17.1.2.2 Breakdown of primary profiles
- 17.1.2.3 Key insights from industry experts
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 TOP-DOWN APPROACH
- 17.2.2 SUPPLY-SIDE ANALYSIS
- 17.2.3 BOTTOM-UP APPROACH (DEMAND SIDE)
- 17.3 DATA TRIANGULATION AND MARKET BREAKUP
- 17.4 RESEARCH ASSUMPTIONS
- 17.5 RESEARCH LIMITATIONS AND RISK ASSESSMENT
18 ADJACENT & RELATED MARKETS
- 18.1 INTRODUCTION
- 18.2 STUDY LIMITATIONS
- 18.3 FUNCTIONAL FOOD INGREDIENTS MARKET
- 18.3.1 MARKET DEFINITION
- 18.3.2 MARKET OVERVIEW
- 18.4 MARINE COLLAGEN MARKET
- 18.4.1 MARKET DEFINITION
- 18.4.2 MARKET OVERVIEW
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS
List of Tables
- TABLE 1 INCLUSIONS AND EXCLUSIONS
- TABLE 2 USD EXCHANGE RATES, 2021-2025
- TABLE 3 HEALTH BENEFITS ASSOCIATED WITH OMEGA-3 CONSUMPTION
- TABLE 4 UPCOMING ALTERNATIVE SOURCES FOR OMEGA-3 FATTY ACIDS
- TABLE 5 KEY MOVES AND STRATEGIC FOCUS
- TABLE 6 OMEGA-3 MARKET: PORTER'S FIVE FORCES ANALYSIS
- TABLE 7 OMEGA-3 MARKET: SUPPLY CHAIN (ECOSYSTEM)
- TABLE 8 AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TON)
- TABLE 9 AVERAGE SELLING PRICE (ASP) TREND, BY SOURCE, 2022-2025 (USD/TON)
- TABLE 10 TOP IMPORTERS OF OMEGA-3, 2022-2025 (USD)
- TABLE 11 TOP EXPORTERS OF OMEGA-3, 2022-2025 (USD)
- TABLE 12 OMEGA-3 MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026-2027
- TABLE 13 PATENTS PERTAINING TO OMEGA 3 MARKET, 2021-2026
- TABLE 14 TOP USE CASES AND MARKET POTENTIAL
- TABLE 15 BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
- TABLE 16 OMEGA 3 MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
- TABLE 17 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- TABLE 18 NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 19 EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 20 ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 21 SOUTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 22 REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 23 INTERNATIONAL: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- TABLE 24 INDUSTRY STANDARDS IN OMEGA-3 MARKET
- TABLE 25 LABELING REQUIREMENTS AND CLAIMS IN OMEGA-3 MARKET
- TABLE 26 CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN OMEGA-3 MARKET
- TABLE 27 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY PRODUCT TYPES
- TABLE 28 KEY BUYING CRITERIA FOR TOP PRODUCT TYPES
- TABLE 29 UNMET NEEDS IN OMEGA MARKET, BY APPLICATION INDUSTRIES ACROSS THE SUPPLY CHAIN
- TABLE 30 COST DYNAMICS IN OMEGA 3 MARKET
- TABLE 31 OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 32 OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 33 FOOD SOURCES FOR DHA (GRAMS PER SERVING)
- TABLE 34 DOCOSAHEXAENOIC ACID MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 35 DOCOSAHEXAENOIC ACID MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 36 FOOD SOURCES FOR EPA (GRAMS PER SERVING)
- TABLE 37 EICOSAPENTAENOIC ACID MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 38 EICOSAPENTAENOIC ACID MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 39 FOOD SOURCES FOR ALA (GRAMS PER SERVING)
- TABLE 40 ALPHA-LINOLENIC ACID MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 41 ALPHA-LINOLENIC ACID MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 42 OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 43 OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 44 OMEGA-3 MARKET, BY SOURCE, 2022-2025 (KILOTONS)
- TABLE 45 OMEGA-3 MARKET, BY SOURCE, 2026-2031 (KILOTONS)
- TABLE 46 MARINE-BASED FOOD SOURCES CONTAINING OMEGA-3 ACIDS
- TABLE 47 OMEGA-3 MARKET FROM MARINE SOURCES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 48 OMEGA-3 MARKET FROM MARINE SOURCES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 49 OMEGA-3 MARKET FROM MARINE SOURCE, BY REGION, 2022-2025 (KILOTONS)
- TABLE 50 OMEGA-3 MARKET FROM MARINE SOURCES, BY REGION, 2026-2031 (KILOTONS)
- TABLE 51 OMEGA-3 MARKET FROM MARINE SOURCES, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 52 OMEGA-3 MARKET FROM MARINE SOURCES, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 53 OMEGA-3 MARKET FROM FISH, BY REGION, 2022-2025 (USD MILLION)
- TABLE 54 OMEGA-3 MARKET FROM FISH, BY REGION, 2026-2031 (USD MILLION)
- TABLE 55 OMEGA-3 MARKET FROM ALGAE, BY REGION, 2022-2025 (USD MILLION)
- TABLE 56 OMEGA-3 MARKET FROM ALGAE, BY REGION, 2026-2031 (USD MILLION)
- TABLE 57 OMEGA-3 MARKET FROM KRILL, BY REGION, 2022-2025 (USD MILLION)
- TABLE 58 OMEGA-3 MARKET FROM KRILL, BY REGION, 2026-2031 (USD MILLION)
- TABLE 59 OMEGA-3 MARKET FROM OTHER MARINE SOURCES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 60 OMEGA-3 MARKET FROM OTHER MARINE SOURCES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 61 OMEGA-3 MARKET FROM PLANT SOURCES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 62 OMEGA-3 MARKET FROM PLANT SOURCES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 63 OMEGA-3 MARKET FROM PLANT SOURCES, BY REGION, 2022-2025 (KILOTONS)
- TABLE 64 OMEGA-3 MARKET FROM PLANT SOURCES, BY REGION, 2026-2031 (KILOTONS)
- TABLE 65 OMEGA-3 MARKET FROM PLANT SOURCES, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 66 OMEGA-3 MARKET FROM PLANT SOURCES, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 67 OMEGA-3 MARKET FROM NUTS & SEEDS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 68 OMEGA-3 MARKET FROM NUTS & SEEDS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 69 OMEGA-3 MARKET FROM VEGETABLE OILS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 70 OMEGA-3 MARKET FROM VEGETABLE OILS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 71 OMEGA-3 MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 72 OMEGA-3 MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 73 OMEGA-3 MARKET IN DIETARY SUPPLEMENTS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 74 OMEGA-3 MARKET IN DIETARY SUPPLEMENTS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 75 OMEGA-3 MARKET IN FUNCTIONAL FOODS & BEVERAGES, BY REGION, 2022-2025 (USD MILLION)
- TABLE 76 OMEGA-3 MARKET IN FUNCTIONAL FOODS & BEVERAGES, BY REGION, 2026-2031 (USD MILLION)
- TABLE 77 OMEGA-3 MARKET IN PHARMACEUTICALS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 78 OMEGA-3 MARKET IN PHARMACEUTICALS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 79 OMEGA-3 MARKET IN INFANT FORMULAS, BY REGION, 2022-2025 (USD MILLION)
- TABLE 80 OMEGA-3 MARKET IN INFANT FORMULAS, BY REGION, 2026-2031 (USD MILLION)
- TABLE 81 OMEGA-3 MARKET IN PET FOOD & FEED, BY REGION, 2022-2025 (USD MILLION)
- TABLE 82 OMEGA-3 MARKET IN PET FOOD & FEED, BY REGION, 2026-2031 (USD MILLION)
- TABLE 83 OMEGA-3 MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 84 OMEGA-3 MARKET, BY FORM, 2026-2031 (USD MILLION)
- TABLE 85 DRY OMEGA-3 MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 86 DRY OMEGA-3 MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 87 LIQUID OMEGA-3 MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 88 LIQUID OMEGA-3 MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 89 OMEGA-3 MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 90 OMEGA-3 MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 91 OMEGA-3 MARKET, BY REGION, 2022-2025 (KILOTONS)
- TABLE 92 OMEGA-3 MARKET, BY REGION, 2026-2031 (KILOTONS)
- TABLE 93 NORTH AMERICA: OMEGA-3 MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 94 NORTH AMERICA: OMEGA-3 MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 95 NORTH AMERICA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 96 NORTH AMERICA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 97 NORTH AMERICA: OMEGA-3 MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 98 NORTH AMERICA: OMEGA-3 MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 99 NORTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 100 NORTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 101 NORTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (KILOTONS)
- TABLE 102 NORTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (KILOTONS)
- TABLE 103 NORTH AMERICA: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 104 NORTH AMERICA: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 105 NORTH AMERICA: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 106 NORTH AMERICA: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 107 US: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 108 US: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 109 US: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 110 US: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 111 CANADA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 112 CANADA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 113 CANADA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 114 CANADA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 115 MEXICO: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 116 MEXICO: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 117 MEXICO: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 118 MEXICO: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 119 EUROPE: OMEGA-3 MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 120 EUROPE: OMEGA-3 MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 121 EUROPE: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 122 EUROPE: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 123 EUROPE: OMEGA-3 MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 124 EUROPE: OMEGA-3 MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 125 EUROPE: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 126 EUROPE: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 127 EUROPE: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (KILOTONS)
- TABLE 128 EUROPE: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (KILOTONS)
- TABLE 129 EUROPE: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 130 EUROPE: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 131 EUROPE: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 132 EUROPE: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 133 GERMANY: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 134 GERMANY: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 135 GERMANY: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 136 GERMANY: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 137 UK: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 138 UK: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 139 UK: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 140 UK: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 141 FRANCE: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 142 FRANCE: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 143 FRANCE: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 144 FRANCE: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 145 NORWAY: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 146 NORWAY: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 147 NORWAY: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 148 NORWAY: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 149 ITALY: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 150 ITALY: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 151 ITALY: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 152 ITALY: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 153 SPAIN: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 154 SPAIN: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 155 SPAIN: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 156 SPAIN: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 157 NETHERLANDS: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 158 NETHERLANDS: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 159 NETHERLANDS: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 160 NETHERLANDS: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 161 REST OF EUROPE: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 162 REST OF EUROPE: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 163 REST OF EUROPE: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 164 REST OF EUROPE: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 165 ASIA PACIFIC: OMEGA-3 MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 166 ASIA PACIFIC: OMEGA-3 MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 167 ASIA PACIFIC: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 168 ASIA PACIFIC: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 169 ASIA PACIFIC: OMEGA-3 MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 170 ASIA PACIFIC: OMEGA-3 MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 171 ASIA PACIFIC: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 172 ASIA PACIFIC: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 173 ASIA PACIFIC: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (KILOTONS)
- TABLE 174 ASIA PACIFIC: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (KILOTONS)
- TABLE 175 ASIA PACIFIC: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 176 ASIA PACIFIC: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 177 ASIA PACIFIC: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 178 ASIA PACIFIC: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 179 CHINA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 180 CHINA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 181 CHINA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 182 CHINA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 183 INDIA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 184 INDIA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 185 INDIA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 186 INDIA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 187 JAPAN: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 188 JAPAN: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 189 JAPAN: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 190 JAPAN: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 191 AUSTRALIA & NEW ZEALAND: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 192 AUSTRALIA & NEW ZEALAND: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 193 AUSTRALIA & NEW ZEALAND: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 194 AUSTRALIA & NEW ZEALAND: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 195 REST OF ASIA PACIFIC: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 196 REST OF ASIA PACIFIC: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 197 REST OF ASIA PACIFIC: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 198 REST OF ASIA PACIFIC: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 199 SOUTH AMERICA: OMEGA-3 MARKET, BY COUNTRY, 2022-2025 (USD MILLION)
- TABLE 200 SOUTH AMERICA: OMEGA-3 MARKET, BY COUNTRY, 2026-2031 (USD MILLION)
- TABLE 201 SOUTH AMERICA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 202 SOUTH AMERICA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 203 SOUTH AMERICA: OMEGA-3 MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 204 SOUTH AMERICA: OMEGA-3 MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 205 SOUTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 206 SOUTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 207 SOUTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (KILOTONS)
- TABLE 208 SOUTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (KILOTONS)
- TABLE 209 SOUTH AMERICA: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 210 SOUTH AMERICA: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 211 SOUTH AMERICA: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 212 SOUTH AMERICA: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 213 BRAZIL: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 214 BRAZIL: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 215 BRAZIL: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 216 BRAZIL: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 217 ARGENTINA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 218 ARGENTINA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 219 ARGENTINA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 220 ARGENTINA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 221 REST OF SOUTH AMERICA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 222 REST OF SOUTH AMERICA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 223 REST OF SOUTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 224 REST OF SOUTH AMERICA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 225 ROW: OMEGA-3 MARKET, BY REGION, 2022-2025 (USD MILLION)
- TABLE 226 ROW: OMEGA-3 MARKET, BY REGION, 2026-2031 (USD MILLION)
- TABLE 227 ROW: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 228 ROW: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 229 ROW: OMEGA-3 MARKET, BY APPLICATION, 2022-2025 (USD MILLION)
- TABLE 230 ROW: OMEGA-3 MARKET, BY APPLICATION, 2026-2031 (USD MILLION)
- TABLE 231 ROW: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 232 ROW: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 233 ROW: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (KILOTONS)
- TABLE 234 ROW: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (KILOTONS)
- TABLE 235 ROW: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 236 ROW: MARINE OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 237 ROW: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2022-2025 (USD MILLION)
- TABLE 238 ROW: PLANT OMEGA-3 MARKET, BY SOURCE TYPE, 2026-2031 (USD MILLION)
- TABLE 239 AFRICA: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 240 AFRICA: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 241 AFRICA: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 242 AFRICA: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 243 MIDDLE EAST: OMEGA-3 MARKET, BY TYPE, 2022-2025 (USD MILLION)
- TABLE 244 MIDDLE EAST: OMEGA-3 MARKET, BY TYPE, 2026-2031 (USD MILLION)
- TABLE 245 MIDDLE EAST: OMEGA-3 MARKET, BY SOURCE, 2022-2025 (USD MILLION)
- TABLE 246 MIDDLE EAST: OMEGA-3 MARKET, BY SOURCE, 2026-2031 (USD MILLION)
- TABLE 247 OVERVIEW OF STRATEGIES ADOPTED BY KEY OMEGA-3 MARKET PLAYERS
- TABLE 248 OMEGA-3 MARKET: MARKET SHARE ANALYSIS, 2025
- TABLE 249 OMEGA-3 MARKET: REGIONAL FOOTPRINT, 2024
- TABLE 250 OMEGA-3 MARKET: SOURCE FOOTPRINT, 2024
- TABLE 251 OMEGA-3 MARKET: TYPE FOOTPRINT, 2024
- TABLE 252 OMEGA-3 MARKET: APPLICATION FOOTPRINT, 2024
- TABLE 253 OMEGA-3 MARKET: DETAILED LIST OF KEY STARTUPS/SMES
- TABLE 254 OMEGA-3 MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES
- TABLE 255 OMEGA-3 MARKET: PRODUCT LAUNCHES, JUNE 2022-JULY 2026
- TABLE 256 OMEGA-3 MARKET: DEALS, DECEMBER 2022-JULY 2026
- TABLE 257 OMEGA-3 MARKET: EXPANSIONS, FEBRUARY 2020-JULY 2026
- TABLE 258 DSM-FIRMENICH: COMPANY OVERVIEW
- TABLE 259 DSM-FIRMENICH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 260 DSM-FIRMENICH: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 261 CARGILL, INCORPORATED: COMPANY OVERVIEW
- TABLE 262 CARGILL, INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 263 CARGILL, INCORPORATED: DEALS
- TABLE 264 BASF SE: COMPANY OVERVIEW
- TABLE 265 BASF SE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 266 BASF SE: DEALS
- TABLE 267 ADM: COMPANY OVERVIEW
- TABLE 268 ADM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 269 KERRY GROUP PLC: COMPANY OVERVIEW
- TABLE 270 KERRY GROUP PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 271 KERRY GROUP PLC: DEALS
- TABLE 272 CORBION: COMPANY OVERVIEW
- TABLE 273 CORBION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 274 CORBION: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 275 CORBION: OTHER DEVELOPMENTS
- TABLE 276 KD PHARMA GROUP SA: COMPANY OVERVIEW
- TABLE 277 KD PHARMA GROUP SA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 278 KD PHARMA GROUP SA: DEALS
- TABLE 279 KD PHARMA GROUP SA: EXPANSIONS
- TABLE 280 AKER BIOMARINE: COMPANY OVERVIEW
- TABLE 281 AKER BIOMARINE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 282 AKER BIOMARINE: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 283 AKER BIOMARINE: EXPANSIONS
- TABLE 284 AKER BIOMARINE: DEALS
- TABLE 285 AKER BIOMARINE: OTHER DEVELOPMENTS
- TABLE 286 CRODA INTERNATIONAL PLC: COMPANY OVERVIEW
- TABLE 287 CRODA INTERNATIONAL PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 288 EVONIK INDUSTRIES AG: COMPANY OVERVIEW
- TABLE 289 EVONIK INDUSTRIES AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 290 EVONIK INDUSTRIES AG: DEALS
- TABLE 291 PELAGIA: COMPANY OVERVIEW
- TABLE 292 PELAGIA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 293 PELAGIA: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 294 PELAGIA AS: OTHER DEVELOPMENTS
- TABLE 295 GC RIEBER: COMPANY OVERVIEW
- TABLE 296 GC RIEBER: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 297 GC RIEBER: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 298 GC RIEBER: EXPANSIONS
- TABLE 299 COOKE AQUACULTURE INC.: COMPANY OVERVIEW
- TABLE 300 COOKE AQUACULTURE INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 301 COOKE AQUACULTURE INC.: DEALS
- TABLE 302 ALGISYS BIOSCIENCES, INC.: COMPANY OVERVIEW
- TABLE 303 ALGISYS BIOSCIENCES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 304 ALGISYS BIOSCIENCES, INC.: OTHER DEVELOPMENTS
- TABLE 305 POLARIS: COMPANY OVERVIEW
- TABLE 306 POLARIS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 307 POLARIS: PRODUCT LAUNCHES AND ENHANCEMENTS
- TABLE 308 POLARIS: OTHER DEVELOPMENTS
- TABLE 309 BTSA: COMPANY OVERVIEW
- TABLE 310 BTSA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 311 NOVOSANA EUROPE B.V.: COMPANY OVERVIEW
- TABLE 312 NOVOSANA EUROPE B.V.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 313 GOLDEN OMEGA: COMPANY OVERVIEW
- TABLE 314 GOLDEN OMEGA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 315 GOLDEN OMEGA: DEALS
- TABLE 316 KINOMEGA BIOPHARM INC.: COMPANY OVERVIEW
- TABLE 317 KINOMEGA BIOPHARM INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 318 RIMFROST AS: COMPANY OVERVIEW
- TABLE 319 RIMFROST AS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
- TABLE 320 RIMFROST AS: DEALS
- TABLE 321 MARKETS ADJACENT TO OMEGA-3 MARKET
- TABLE 322 FUNCTIONAL FOOD INGREDIENTS MARKET, BY SOURCE, 2019-2023 (USD MILLION)
- TABLE 323 FUNCTIONAL FOOD INGREDIENTS MARKET, BY SOURCE, 2024-2029 (USD MILLION)
- TABLE 324 MARINE COLLAGEN MARKET, BY FORM, 2022-2025 (USD MILLION)
- TABLE 325 MARINE COLLAGEN MARKET, BY FORM, 2026-2031 (USD MILLION)
List of Figures
- FIGURE 1 OMEGA-3 MARKETS COVERED
- FIGURE 2 STUDY YEARS CONSIDERED
- FIGURE 3 MARKET SCENARIO
- FIGURE 4 OMEGA-3 MARKET, 2022-2031
- FIGURE 5 MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN OMEGA-3 MARKET, JULY 2021-MAY 2026
- FIGURE 6 DISRUPTIONS INFLUENCING GROWTH OF OMEGA-3 MARKET
- FIGURE 7 OMEGA-3 MARKET: HIGH-GROWTH SEGMENTS, 2026-2031
- FIGURE 8 ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
- FIGURE 9 INCREASING DEMAND FOR OMEGA-3 ACROSS FUNCTIONAL FOODS AND DIETARY SUPPLEMENTS TO SUPPORT MARKET GROWTH
- FIGURE 10 TYPE SEGMENT DOCOSAHEXAENOIC ACID (DHA) AND NORTH AMERICA REGION TO ACCOUNT FOR LARGEST MARKET SHARES IN 2026
- FIGURE 11 OMEGA-3 DOCOSAHEXAENOIC ACID (DHA) TYPE SEGMENT TO LEAD MARKET IN 2026
- FIGURE 12 MARINE SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 13 BY FORM SEGMENT DRY FORM SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 14 DIETARY SUPPLEMENTS APPLICATION SEGMENT TO DOMINATE MARKET IN 2026
- FIGURE 15 US TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
- FIGURE 16 OMEGA-3 MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
- FIGURE 17 RECOMMENDED EPA LEVELS IN DOG FOOD (MG)
- FIGURE 18 MICROALGAE PROCESSING FOR OMEGA-3
- FIGURE 19 OMEGA-3 MARKET: PORTER'S FIVE FORCES ANALYSIS
- FIGURE 20 PREVENTIVE HEALTHCARE EXPENDITURE AS PERCENTAGE OF GDP, BY COUNTRY, 2023
- FIGURE 21 GLOBAL POPULATION AGED 65 AND ABOVE (% OF TOTAL POPULATION), 2014-2025
- FIGURE 22 OMEGA-3 MARKET: VALUE CHAIN ANALYSIS
- FIGURE 23 OMEGA-3 MARKET ECOSYSTEM MAP
- FIGURE 24 AVERAGE SELLING PRICE OF OMEGA-3 FINISHED PRODUCTS, BY PRODUCT TYPE, 2025 (USD)
- FIGURE 25 AVERAGE SELLING PRICE (ASP) TREND, BY REGION, 2022-2025 (USD/TON)
- FIGURE 26 IMPORT OF HS CODE 1504, BY KEY COUNTRY, 2022-2025 (USD)
- FIGURE 27 EXPORT OF HS CODE 1504, BY KEY COUNTRY, 2022-2025 (USD)
- FIGURE 28 TRENDS/DISRUPTIONS INFLUENCING CUSTOMERS' BUSINESSES
- FIGURE 29 INVESTMENT AND FUNDING SCENARIO
- FIGURE 30 NUMBER OF PATENTS GRANTED BETWEEN 2016 AND 2026
- FIGURE 31 FUTURE APPLICATIONS
- FIGURE 32 OMEGA-3 MARKET DECISION-MAKING FACTORS
- FIGURE 33 INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR KEY PRODUCT TYPES
- FIGURE 34 KEY BUYING CRITERIA FOR TOP PRODUCT TYPES
- FIGURE 35 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- FIGURE 36 OMEGA-3 MARKET, BY TYPE, 2026 VS. 2031 (USD MILLION)
- FIGURE 37 OMEGA-3 MARKET, BY SOURCE, 2026 VS. 2031 (USD MILLION)
- FIGURE 38 OMEGA-3 MARKET, BY APPLICATION, 2026 VS. 2031 (USD MILLION)
- FIGURE 39 OMEGA-3 MARKET, BY FORM, 2026 VS. 2031 (USD MILLION)
- FIGURE 40 INDIA TO RECORD HIGHEST GROWTH RATE IN THE OMEGA-3 MARKET
- FIGURE 41 NORTH AMERICA: REGIONAL SNAPSHOT
- FIGURE 42 ASIA PACIFIC: REGIONAL SNAPSHOT
- FIGURE 43 REVENUE ANALYSIS OF KEY PLAYERS, 2023-2025 (USD BILLION)
- FIGURE 44 OMEGA-3 MARKET SHARE ANALYSIS, 2025
- FIGURE 45 COMPANY VALUATION FOR MAJOR PLAYERS IN OMEGA-3 MARKET
- FIGURE 46 EV/EBITDA OF MAJOR PLAYERS
- FIGURE 47 OMEGA-3 MARKET: BRAND/PRODUCT COMPARISON
- FIGURE 48 OMEGA-3 MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
- FIGURE 49 OMEGA-3 MARKET: COMPANY FOOTPRINT, 2024
- FIGURE 50 OMEGA-3 MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2024
- FIGURE 51 DSM-FIRMENICH: COMPANY SNAPSHOT
- FIGURE 52 CARGILL, INCORPORATED: COMPANY SNAPSHOT
- FIGURE 53 BASF SE: COMPANY SNAPSHOT
- FIGURE 54 ADM: COMPANY SNAPSHOT
- FIGURE 55 KERRY GROUP PLC: COMPANY SNAPSHOT
- FIGURE 56 CORBION: COMPANY SNAPSHOT
- FIGURE 57 KD PHARMA GROUP SA: COMPANY SNAPSHOT
- FIGURE 58 AKER BIOMARINE: COMPANY SNAPSHOT
- FIGURE 59 CRODA INTERNATIONAL PLC: COMPANY SNAPSHOT
- FIGURE 60 EVONIK INDUSTRIES AG: COMPANY SNAPSHOT
- FIGURE 61 PELAGIA: COMPANY SNAPSHOT
- FIGURE 62 GC RIEBER: COMPANY SNAPSHOT
- FIGURE 63 OMEGA-3 MARKET: RESEARCH DESIGN
- FIGURE 64 BREAKDOWN OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION
- FIGURE 65 MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
- FIGURE 66 SUPPLY-SIDE ANALYSIS: SOURCES OF INFORMATION AT EVERY STEP
- FIGURE 67 OMEGA-3 MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH
- FIGURE 68 DATA TRIANGULATION

 Omega-3市場報告:趨勢、預測與競爭分析(至2035年)
 Omega-3脂肪酸市場商機、成長要素、產業趨勢分析及2026-2035年預測。
 海洋來源的Omega-3市場:依來源、形式、應用、通路和地區分類魚油Omega-3市場報告:趨勢、預測與競爭分析(至 2035 年)
 Omega-3 Omega-3市場規模、佔有率和成長分析:按類型、來源、應用和地區分類-2026年至2033年產業預測Omega-3 原料市場:按類型、原料、應用和地區分類Omega-3軟糖市場:按成分、年齡層、應用、分銷管道和地區分類Omega-3產品市場:依產品類型、通路、原料及地區分類
 全球Omega-3市場規模、佔有率、趨勢和成長分析報告(2026-2034年)
 藻類Omega-3輸液市場預測(至 2032 年):按類型、輸液形式、來源、分銷管道、應用、最終用戶和地區進行的全球分析